- Market Value (2025): USD 2.37 Bn
- Estimated Value (2026): USD 2.51 Bn
- Forecast Value (2036): USD 4.51 Bn
- CAGR (2026-2036): 6.0%
骨がん市場の2036年までの価値予測はいくらですか?
2026年にはUSD 2.5億人、2036年にはUSD 4.5億人に6.0% CAGR。
- 骨がんの治療および診断収入は2025年に USD 2.37 億 ドルに達し、画像診断、化学療法、病院での手術がその支出の大部分を占めています。
- 収入は2026年の USD 2.51 億 ドルから2036年には USD 4.51 億 ドルに増加し、より多くの患者が四肢を温存する手術や完全な化学療法コースを受けられるように専門肉腫センターに到着する見込みです。
- 6.0% CAGRは、患者一人当たりの診察が増え、より多くの画像検査、病理検査、長期にわたるフォローアップを伴うため、患者一人当たりのケアが充実していることを反映しています。
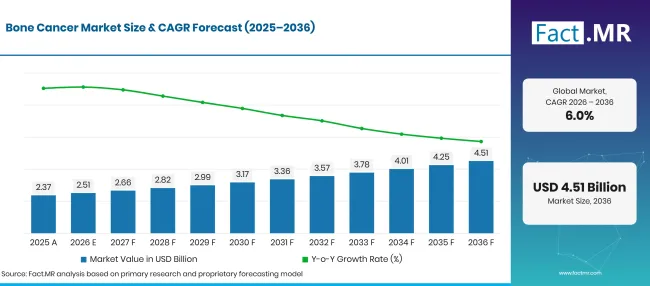
Bone Cancer Market Forecast Global | Source: Fact.MR
| 年 | 基礎 | 市場価値(USD 億) |
|---|---|---|
| 2025 | 実際の | 2.37 |
| 2026 | 推定 | 2.51 |
| 2036 | 予報 | 4.51 |
| CAGR 2026年から2036年 | 予測期間 | 6.0% |
出典: Fact.MRの分析。2026年11月9日 更新
骨がん市場の成長を背景にした決定的な数字は何ですか?
2026年から2036年の期間は、骨肉腫治療、画像診断、化学療法、入院治療を牽引し、 USD 2.0 億ドルの新たな価値が加わりました。
- 市場の需要要因
- 若い患者は症例数の目に見える割合を占めています。WHOは毎年約400,000人の子どもや青少年ががんを発症19に0と推定しており、高所得国では治癒率が80%人以上であるのに対し、低・中所得国の多くでは30%人未満であると指摘しています[1]。この格差を埋めることは、小児骨肉腫に対する画像診断、生検、化学療法の能力を増やすことを意味します。
- 規制当局は骨肉腫により注目しています。米国FDAは2025年10月10日にFDAとOSIの合同公開ワークショップを開催し、変形肉腫薬剤開発の進展をテーマにしました[2]。このワークショップは、数十年にわたり結果がほとんど変わっていない疾患の試験設計、バイオマーカー、規制経路に焦点を当てました。
- 長らく手術のみで治療されてきた軟骨肉腫は、現在正式な薬剤候補が審査中です。Inhibrx Biosciencesは2026年6月、FDAが切除不能または転移性の従来の軟骨肉腫におけるオゼキバートの生物製剤ライセンス申請を受理したと報告しました[3]。
- 骨の巨大細胞腫瘍は生物学的製剤の選択肢を日常的に使用しています。2026年6月のXgevaラベルは、切除不可能または手術で重篤な罹患が見込める成人および骨格的に成熟した青少年を対象としています[4]。
- 分析された主要セグメント
- タイプ別:骨肉腫は2026年に 38.4% シェアを占める見込みです。なぜなら、これは最も一般的な原発性骨がんであり、手術前後の化学療法が併用されているからです。
- 診断:画像検査は2026年の収入の 44.8% を占めます。初期疑いがある場合、生検の計画、病期診断のためにX線、MRI、CT検査が必要となります。
- 治療法:骨肉腫とユーイング肉腫の複数サイクル治療が手術期間中に数か月続くため、2026年には化学療法が 33.7% される予定です。
- エンドユーザー別:肉腫手術、入院化学療法、腫瘍委員会が病院に集中しているため、病院は2026年の価値 52.6% を保持します。
- アナリストの意見 at Fact.MR
- 骨 Fact.MRの主任コンサルタント、シャンブ・ナート・ジャー氏は次のように述べています。「骨がんは稀であるため、治療するすべてのセンターは、少ない患者数に対してスキャナー、病理時間、外科技術を正当化しなければなりません。Spedは、患者を迅速にセンターに呼び寄せる紹介ネットワークを追い、化学療法やフォローアップを通じて患者を留め続けます。特定の骨腫瘍タイプに承認された製品を持つサプライヤーは、規制当局がこれらの疾患に対してより明確な経路を開くことで、支持を得るでしょう。」
- 戦略的意味
- 製薬開発者は、単一施設では骨肉腫や軟骨肉腫の患者を十分に登録できないため、最初から肉腫ネットワークを用いた試験を設計すべきです。
- 画像提供者は、肉腫ユニットの筋肉骨格系MRIプロトコルとステージングワークフローをパッケージ化し、スキャン品質が生検計画や手術マージンを形成する役割を担うべきです。
- 病院管理者は、疑われる骨腫瘍を生検前に指定された施設に誘導すべきです。なぜなら、不適切な位置の生検は後の四肢を温存する選択肢を制限するからです。
- 支払者は、手術、数か月にわたる化学療法、数年にわたる監視画像検査と組み合わせた長期治療エピソードを予算化すべきです。
ブラジルは 7.1%年をリードしており、公立がんサービスが整形外科腫瘍の訓練とキャパシティを低水準から増強しています。イギリスは 6.7%年に続き、骨腫瘍を少数の高度専門NHSセンターに集中的に紹介する形で支援されています。日本は、国内のがん症例数が大きく、高齢化人口が同じ画像診断能力に二次的な需要を加えているため、 6.0% で成長しています。米国は 5.0%を発表しており、新たな承認が入ってもすでに成熟した研究・治療基盤によってペースが抑えられています。ドイツは 4.7%で範囲を縮小し、病院のカバー範囲が密集しているため、新たな能力の余地が少なくなっています。
骨がん市場はセグメントごとにどのように分布していますか?
骨肉腫がタイプを主導 38.4%;画像診断が 44.8%で主導;化学療法が 33.7%で治療を主導;病院は2026年にエンドユーザーを 52.6% に保持します。
どのタイプがリードするのか?
骨肉腫は2026年の販売の 38.4% を占めています。
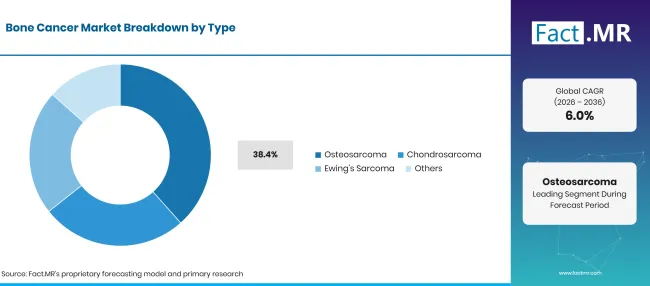
Bone Cancer Market Breakdown Type | Source: Fact.MR
| 種類 | シェア(2026年) |
|---|---|
| 骨肉腫(先導区画) | 38.4% |
| 他のセグメントを合わせた | 61.6%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月9日 更新
成長期の10代や若年成人は、膝近くの長骨に多く見られます。この年齢層は詳細な画像診断、計画的な生検、再建を伴う四肢を温存する手術の需要を生み出します。治療は手術前後に細胞 毒性化学 療法を用いており、患者一人当たりの費用を高く保ちます。軟骨肉腫は主に成人に発生し、手術に依存してきたため、このサブタイプの薬物申請は新たな価値源となっています。ユーイング肉腫は子どもや若年成人に影響を及ぼし、化学療法と手術または放射線治療の組み合わせで治療されます。The Othersグループは、脊索腫などのより稀な原発腫瘍を扱っています。
診断において画像検査を支えるものは何でしょうか?
画像診断検査は2026年の収益の 44.8% を占めます。
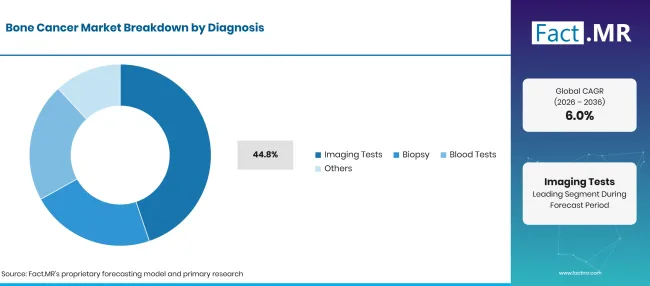
Bone Cancer Market Breakdown Diagnosis | Source: Fact.MR
| 診断 | シェア(2026年) |
|---|---|
| 画像診断検査(主要セグメント) | 44.8% |
| 他のセグメントを合わせた | 55.2%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月9日 更新
若年患者が骨痛や腫れを報告した場合、最初の検査は通常、通常のX線です。その後、MRIは骨内および近くの軟組織の腫瘍をマッピングし、胸部CTは転移の有無を確認します。病院はまた、これらの手順をより迅速かつ正確にするために 、ロボット医療画像システム やガイド付き生検ツールに投資しています。生検は診断を確定させるものであり、後で切除できるよう外科医と計画を立てる必要があります。血液検査は支持マーカーを加え、 がんプロファイリング サービス内で生検組織の分子研究が増加しています。肉腫専門医による病理レビューは、紹介センターで標準化されています。
トリートメントセグメントの先導は何でしょうか?
化学療法は2026年の需要の 33.7% を占めています。
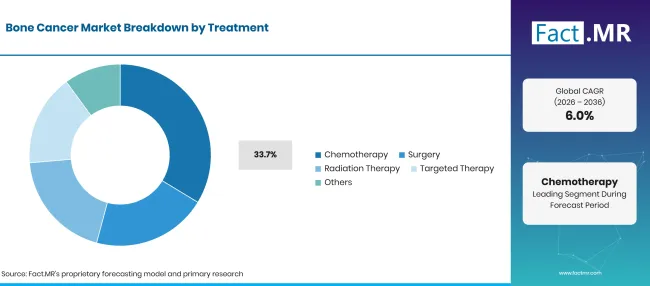
Bone Cancer Market Breakdown Treatment | Source: Fact.MR
| 治療 | シェア(2026年) |
|---|---|
| 化学療法(主要セグメント) | 33.7% |
| 他のセグメントを合わせた | 66.3%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月9日 更新
多剤レジメンは、変形肉腫およびユーイング肉腫の手術前後数か月間投与されます。欧州連合では、メパクト(ミファムルチド)が、転移していない高悪度の切除可能な骨肉腫を持つ小児、青年、若年成人に認可されています[5]。これは、術後の多剤化学療法とともに完全外科摘出後に投与されます。このような追加療法は、骨肉腫で使用される 抗がん薬 の範囲を広げます。手術は依然として局所治療の中心であり、多くの場合、内膜補綴再建と併用されます。放射線治療は、ユーイング肉腫や除去できない腫瘍に対して用いられます。標的治療はデノスマブおよびそのバイオシミラーを通じて拡大しています。テバは2026年9月にデゲブマのFDA承認を発表し、骨の巨大細胞腫瘍への使用も含まれます[6]。
エンドユーザーセグメントをリードしているものは何でしょうか?
病院は2026年の支出 52.6% を支配しています。
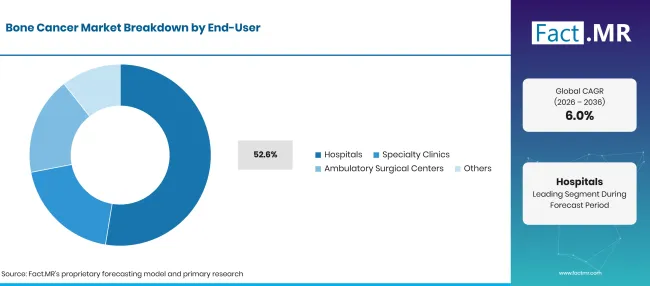
Bone Cancer Market Breakdown End User | Source: Fact.MR
| エンドユーザー | シェア(2026年) |
|---|---|
| 病院(主要セグメント) | 52.6% |
| 他のセグメントを合わせた | 47.4%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月9日 更新
骨腫瘍ケアは、放射線科、病理科、整形外科腫瘍科、内科腫瘍学の両方が同じ症例ファイルから行われます。病院の腫瘍委員会は生検前と手術前に各患者を審査します。入院化学療法、複雑な再建、集中治療のカバーは、ほとんどの費用を病院内で賄います。専門クリニックは外来化学療法、フォローアップ画像診断、主治療終了後のリハビリテーションを担当します。外来手術センターでは、選択された生検や軽度の処置を受けます。その他の施設には 、がん免疫療法 の初期試験やその他の新しいアプローチを実施する研究機関が含まれます。
骨がん市場の採用を加速させている要因と、それを妨げている要因は何でしょうか?
より早い紹介、より良いMRIやCT、そして承認・申請された治療法のリストが増加し、患者一人当たりの支出を増加させています。希少性は逆に働き、小規模な患者グループが試験を遅らせ、多くの病院がスキルを築くのに十分な症例を持たない状態にします。治療費や専門センターへの長距離も、新興医療システムでのケアを遅らせています。
ドライバー影響分析
| 運転手 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| MRI、CT、計画的な生検による早期診断 | +1.6% | グローバル | 中期(2年から4 年) |
| 原発性骨肉腫に対するマルチモーダル治療の広範な利用 | +1.3% | 北アメリカ、西ヨーロッパ、東アジア | 中期(2年から4 年) |
| 専門肉腫センターへの集中紹介 | +1.0% | グローバル | 長期的(>=4 年) |
| 骨肉腫および軟骨肉腫における調節活性 | +0.7% | 北アメリカ、西ヨーロッパ | 長期(>=4 年) |
| 肉腫病理および分子検査へのより広範なアクセス | +0.4% | グローバル | 短期(<=2 年) |
出典: Fact.MRの分析。2026年11月9日 更新
機会影響分析
| 機会 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 軟骨肉腫および再発した骨肉腫に対するサブタイプ特異的薬剤 | +0.8% | 北アメリカ、西ヨーロッパ、東アジア | 長期(>=4 年) |
| 新興地域における新たな整形外科腫瘍学の研修と能力 | +0.6% | ラテンアメリカ、南アジア・太平洋、中東・アフリカ | 中期(2年〜4 年) |
| デノスマブバイオシミラーが骨の巨大細胞腫瘍におけるアクセス拡大 | +0.5% | グローバル | 短期(<=2 年) |
| 高度な四肢保存再建 | +0.3% | 北アメリカ、西ヨーロッパ、東アジア | 長期(>=4 年) |
出典: Fact.MRの分析。2026年11月9日 更新
拘束具の影響分析
| 抑制 | (~) CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 専門医の診断と治療にかかる高額な費用 | -0.7% | グローバル | 短期(<=2 年) |
| 肉腫外科医および病理医の不足 | -0.5% | 新興市場 | 中期(2年から4 年) |
| 臨床試験を遅らせる小規模な患者グループ | -0.4% | グローバル | 長期(>=4 年) |
| 指定されたセンターまでの長距離移動 | -0.2% | ラテンアメリカ、南アジア・太平洋、中東・アフリカ | 長期(>=4 年) |
出典: Fact.MRの分析。2026年11月9日 更新
2036年までに骨がん市場を拡大している国はどこですか?
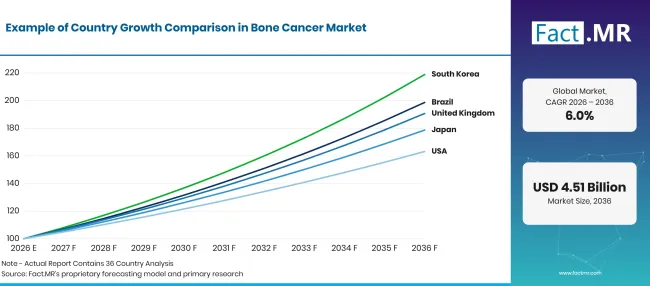
Bone Cancer Market Growth Index | Source: Fact.MR
| 国 | CAGR (2026年から2036年まで) |
|---|---|
| ブラジル | 7.1% |
| 英国 | 6.7% |
| 日本 | 6.0% |
| 米国 | 5.0% |
| ドイツ | 4.7% |
出典: Fact.MRの分析。2026年11月9日 更新
ブラジルはどのように需要を発展させているのでしょうか?
7.1% CAGR、がんサービスや整形外科腫瘍学の研修への公的投資によって推進されています。
INCAは、2026年から2028年までブラジルで年間約 781,000 件の新規がん症例が増加すると予測しています[7]。非メラノーマ皮膚腫瘍を除くと、その数字は約 518,000です。この症例数は骨肉腫患者に必要な画像診断および手術能力に圧力をかけています。INCAは整形外科医向けに2年間の整形外科腫瘍フェローシップを実施しています[8]。そのプログラムは画像診断、生検、組織病理学に加え、化学療法、放射線療法、骨肉腫手術後の再建も含まれます。
イギリスの養子縁組を支援しているものは何ですか?
6.7% CAGR、骨腫瘍を専門のNHSセンターに集中的に紹介することで支援されています。
ロイヤルナショナル整形外科病院は、骨腫や軟部組織腫瘍が確認または疑われるあらゆる年齢層の患者に対して、NHSの高度専門化委託センターであると自称しており、2026年5月に肉腫サービスの新しい患者情報動画を公開しました[9]。NHSウェールズは2025年11月の肉腫仕様書で、ウェールズの患者に対する骨肉腫ケアがNHSイングランドの指定センターで提供されていることを確認しています[10]。このモデルは、スキャン、手術、化学療法を数個の大量ユニットに集中させています。
日本の採用を支持するものは何でしょうか?
6.0% CAGR、これは全国的に大きながん症例数と充実した病院を反映しています。
2025年、国立がんセンターは新規がん症例 1,023,100 件、がん死亡者数 395,500 と予測しています[11]。骨肉腫はそのうちごく一部ですが、指定されたがん病院で同じMRI、CT、病理学の能力を活用しています。高齢化人口によるがん患者数の増加は、若い肉腫患者が必要とするスキャナー時間を奪い合っています。
アメリカは需要をどのように形成しているのか?
5.0% CAGRは、希少骨腫瘍に対する積極的な規制パイプラインに支えられています。
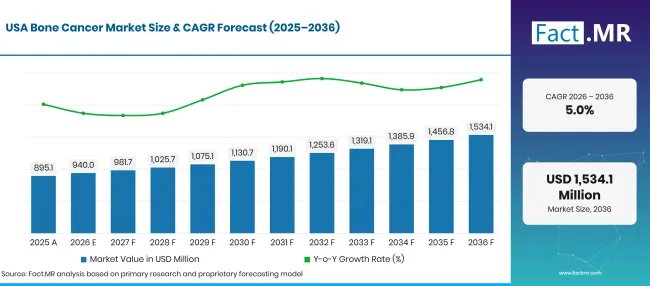
Bone Cancer Market Forecast Usa | Source: Fact.MR
FDAは、従来の軟骨肉腫におけるオゼキバートに関する決定を2027年4月 14日に目標日を設定しました[3]。2025年の骨肉腫ワークショップでは、研究者と規制当局が協力し、より良い試験を計画しました[2]。大規模な小児病院やNCI指定センターがほとんどの症例を担当し、画像診断や化学療法の量を集中させています。
ドイツの成績はどうですか?
4.7% CAGR、病院の密集したカバレッジは新たな収容能力のスペースを制限します。
ドイツのロベルト・コッホ研究所にあるがん登録データセンターは、2023年に約 517,800 件の新たながん診断が発生したと推定しています[12]。そのうち男性が 276,400 、女性が 241,400を占めています。大学病院や認定肉腫センターはすでにほとんどの骨腫瘍症例を治療しており、成長は新しい施設よりも新薬や画像のアップグレードによるものです。厳格な医療技術評価は、高額な治療法の普及を遅らせています。
骨がん市場をリードしているのは誰ですか?
骨がん市場には単一の所有者はおらず、競争は異なる強みを持つ3つのグループに分かれています。生物製剤供給業者が最初のグループを形成します。アムジェンはデノスマブのリファレンス製品であるXgevaを保有しており、2026年6月のラベルでは骨の巨大細胞腫瘍[4]が対象となっています。
TevaとSandozはバイオシミラーのデノスマブと競合し、TevaのDegevmaは2026年9月にFDAの承認を取得しました[6]。これらの企業は価格、供給、病院のフォーミュラリーアクセスで勝利しています。第二のグループは、Inhibrx Biosciencesのような専門開発者を結集させており、同社の従来型軟骨肉腫に関するオゼキバート申請は2026年6月にFDAの審査に承認されました[3]。彼らの強みは狭い腫瘍タイプの臨床データにあります。第三のグループは画像診断会社で、Siemens HealthineersとGE HealthCareが筋骨格系および腫瘍学プロトコルを含むMRIおよびCTプラットフォームを提供しています。2036年までの勝者は、小規模患者群で価値を示し、肉腫センターのワークフローに適合する企業です。
主要な提供者はどの企業ですか?
骨がん市場の主要企業には、アムジェン、テバ・ファーマシューティカルズ、サンドズ、インヒブラックス・バイオサイエンシズ、シーメンス・ヘルシニアーズ、GEヘルスケアなどがあります。
- アムジェン
- テバ・ファーマシューティカルズ
- サンドズ
- インヒブラックス・バイオサイエンス
- シーメンス・ヘルシニアーズ
- GEヘルスケア
参考文献
- [1] 世界保健機関(WHO)(2026年3月 10日) 小児がん。
- [2] 米国食品医薬品局(FDA)(2025年10月 10日)。 FDA/OSIワークショップ:骨肉腫薬剤開発の推進:研究と規制経路の結びつきによる成果改善。
- [3]Inhibrx Biosciences。(2026年6月 15日)。 Inhibrxは、従来の軟骨肉腫患者におけるOzekibartのBLAを米国FDAが承認したことを発表しました。
- [4] 米国食品医薬品局(FDA)。(2026年6月)。 XGEVA(デノスマブ)注射、皮下投与:処方情報。
- [5]欧州医薬品庁。(2025年12月 18日)。 メパクト。
- [6]テバ・ファーマシューティカルズ。(2026年9月 28日)。 テバは、Xgeva(デノスマブ)のバイオシミラーであるDEGEVMA(デノスマブ-アデット)の米国FDA承認を受け、バイオシミラーの勢いを継続。
- [7]国立カンサー研究所。(2026年2月4日)。INCAの2026年から2028年までのブラジルの新たケース781。
- [8]国立カンサー研究所。(2026年6月 26日)。 骨科学:アプレゼンタソン。
- [9]ロイヤル・ナショナル・オーソペディック・ホスピタル NHS トラスト。(2026年5月 7日)。 RNOH肉腫サービスの新しい患者情報ビデオ3本。
- [10]NHSウェールズ合同委員会。(2025年11月) 軟部組織肉腫サービス仕様 SS149。
- [11]国立がんセンター 日本。(2025年12月 24日)。 予測がん統計。
- [12]ロベルト・コッホ研究所、クレプス登録日センター。(2025年12月 16日)ドイツの 新日付 bis 2023 veröffentlicht.
この報告書が答えます
- 2026年と2036年の骨がん診断および治療収入はどれほど大きくなり、両者を結びつける成長率はどのくらいでしょうか?
- なぜ変形肉腫はタイプによって分かれるのか、そして軟骨肉腫とユーイング肉腫はケアニーズでどのように異なるのでしょうか?
- X線、MRI、CT、生検は主要な診断カテゴリーでどのような役割を果たしているのでしょうか?
- 化学療法、手術、放射線治療、標的療法は腫瘍の種類にどのように組み合わせられているのでしょうか?
- ブラジル、イギリス、日本、アメリカ、ドイツはどこで価値を生み出し、なぜ成長率が異なるのでしょうか?
- どの薬剤、バイオシミラー、画像診断の提供者が骨がん治療で競合し、どのような根拠で競合しているのでしょうか?
骨がん市場は何をカバーしていますか?
この研究は、骨から始まるがんの診断と治療にかかる費用を追跡しています。最初のX線検査からMRI、CT、生検、病理検査、そして化学療法、手術、放射線治療、標的治療へと患者を追跡します。
現場での価値は USD 10億ドルで測定されており、薬剤販売、画像診断や生検手技、病院、専門クリニック、外来センターでの手術および放射線サービスが含まれます。
スコープには何が含まれているのでしょうか?
原発性骨腫瘍の診断には、画像検査、画像誘導生検および開腹生検、血液検査、病理学が用いられます。
化学療法、デノスマブおよびそのバイオシミラーなどの標的薬剤、そして骨肉腫に用いられる付加療法などです。
原発性骨がんに対して腫瘍切除、四肢保存再建、放射線治療が実施されています。
腫瘍組織の分子検査は治療の指針となり、 より広範ながんバイオマーカー の一環として利用されます。
範囲から除外されるものは何ですか?
他の臓器から始まり骨に転移するがん、骨転移のための薬物使用も含まれます。
骨の巨大細胞腫瘍以外の良性骨腫瘍と、定期的な骨折治療について。
骨には発生しない軟部組織肉腫。
非がん性疾患に用いられる一般的な整形外科用インプラントおよび画像診断。
分析はどのように作成されたのですか?
分析は 120+の情報源、 35+企業ポートフォリオ、 25+国、そして 20 以上の業界インタビューを基にしています。
- 一次調査:一次調査では、製造業者、サービス提供者、技術開発者、流通業者、エンドユーザー、専門家との議論が行われます。これらの対話では、購買優先事項、製品採用、運用上の課題、承認要件、競争ポジション、そして広範な市場受容に影響を与える要因を検証します。
- デスクリサーチ:デスクリサーチは政府統計、規制出版物、企業提出、貿易データ、技術調査、業界協会、標準、公共政策、その他の権威ある情報源をカバーします。分析で使用されるすべての情報源は参考文献に記載されています。
- 市場規模と予測:市場推計は過去の業績、需要指標、価格および販売台数の傾向、セグメントシェア、企業参加率、国別成長、採用パターン、投資活動、市場拡大の障壁を組み合わせます。
- データ検証と更新サイクル:一次インタビューと公開データ、企業活動、規制変更、取引パターン、業界動向を比較することで調査結果が検証されます。定期的な更新では、新製品の発売、キャパシティの変化、パートナーシップ、承認、商業採用の変化をレビューします。
セグメンテーション
報告書の範囲と内容は?
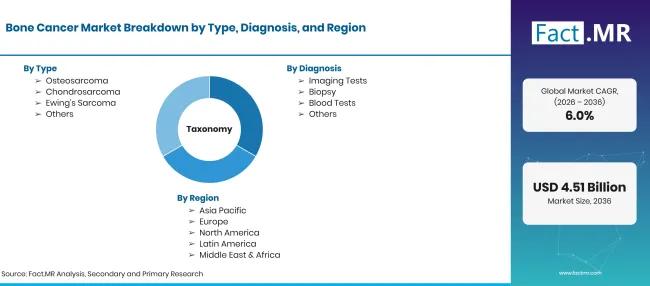
Bone Cancer Market Taxonomy | Source: Fact.MR
| 属性 | 詳細 |
|---|---|
| 定量単位 | 2026年にはUSD億人、2036年にはUSD億人CAGR |
| 市場の定義 | 骨肉腫、軟骨肉腫、ユーイング肉腫を含む原発性悪性骨腫瘍の診断および治療から収益を得ており、画像診断、生検、薬物療法、手術、放射線治療にわたり。 |
| 種類 | 骨肉腫;軟骨肉腫;ユーイング肉腫;その他 |
| 診断 | 画像診断検査;生検;血液検査;その他 |
| 治療 | 化学療法;手術;放射線治療;標的治療;その他 |
| エンドユーザー | 病院、専門クリニック、外来外科センター、その他 |
| 対象地域 | 北アメリカ;ラテンアメリカ;西ヨーロッパ;東ヨーロッパ;東アジア;南アジア・太平洋;中東・アフリカ |
| 対象国 | ブラジル、英国;日本;米国;ドイツ |
| 紹介企業 | アムジェン;テバ・ファーマシューティカルズ;サンドズ;インヒブラックス・バイオサイエンス;シーメンス・ヘルシニアーズ;GEヘルスケア |
| 予測期間 | 2026年から2036年 |
| アプローチ | 原発性骨腫瘍の国別症例数と診断・治療経路、ケア環境の組み合わせ、製品承認数を組み合わせたもの。 |
出典: Fact.MRの分析。2026年11月9日 更新
市場はどのように区分されていますか?
-
タイプ別
- 変形肉腫
- 軟骨肉腫
- ユーイング肉腫
- その他
-
診断によって
- 画像検査
- 生検
- 血液検査
- その他
-
治療法別
- 化学療法
- 手術
- 放射線治療
- 標的治療
- その他
-
エンドユーザー別
- 病院
- 専門クリニック
- 外来外科センター
- その他
-
地域別
- 北アメリカ
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋
- 中東・アフリカ
よくあるご質問
2026年の骨がん市場はどのくらいの規模ですか?
骨がん市場の成長率はどのくらいになるのでしょうか?
どのタイプのリードがいいのでしょうか?
どの診断カテゴリーが先に導くのでしょうか?
どの治療が効果的ですか?
どのエンドユーザーリードですか?
どの国が最も早く成長するのでしょうか?
主な企業はどこですか?
市場を妨げるものは何でしょうか?
このレポートの担当者


レポートをご自身でご確認ください - 無料サンプルをご請求ください
無料サンプル価格と購入方法が分かる資料を入手
PDFをダウンロード