- Market Value (2025): USD 1.77 Bn
- Estimated Value (2026): USD 2.11 Bn
- Forecast Value (2036): USD 12.3 Bn
- CAGR (2026-2036): 19.3%
2036年までにOpenStack Marketのクラウドマネジメントの価値はどのくらいになると予測されていますか?
2026年にはUSD 2.11億人、2036年にはUSD 12.3億人に19.3% CAGR。
- 2025年には、OpenStack市場のクラウド管理の価値は USD 1.77 億ドルに達し、通信事業者や大企業のプライベートクラウドが注文の大半を占めていました。
- 企業は、企業が仮想マシンを独自ハイパーバイザーからオープンインフラへ移行するにつれて、2026年の40億台USD 2.11から2036年にはUSD 12.3億台へと市場が拡大すると見込まれています。
- OpenStackの管理収益は、データ主権ルールとAIワークロードの両方が計算を所有者の管理下に押し戻すため、2026年から2036年の間にCAGR19.3% の積み重ねで増加します。
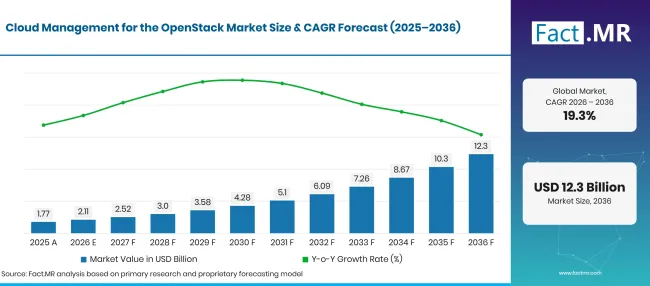
Cloud Management For The Openstack Market Forecast Global | Source: Fact.MR
| 年 | 基礎 | 市場価値(USD 億) |
|---|---|---|
| 2025 | 実際の | 1.77 |
| 2026 | 推定 | 2.11 |
| 2036 | 予報 | 12.3 |
| CAGR 2026年から2036年 | 予測期間 | 19.3% |
出典: Fact.MRの分析。2026年10月22日 更新
OpenStack市場の成長におけるクラウド管理の決定的な数字は何ですか?
2026年から2036年の間にUSD 10.20億ドルの追加収益が生み出され、その先頭には大企業のプライベートクラウドソフトウェアが牽引しています。
- 市場の需要要因
- ヨーロッパにおけるエンタープライズクラウドの導入は、OpenStackの購入者層を拡大し続けています。ユーロスタットは、2025年にEU企業の 52.74% が有料クラウドコンピューティングサービスを利用していると報告しています [1]。ホスティングメールやストレージから始める企業は、次にコアワークロードを移動させる傾向があり、一部はオープンなプライベートクラウド上で運用することを選択しています。
- クラウド切り替えの規則はオープンAPIを有利にしています。欧州委員会のデータ法は2025年9月 12 日から適用されており、顧客がデータ処理サービスの提供者間で切り替えるための枠組みを定めています [2]。OpenStackは、クラウド間の移動を容易にする、プロバイダーとユーザーの両方に共有され文書化されたAPIを提供しています。
- 仮想化ライセンスの変更により、ITチームは代替案を模索しています。多くの事業者は現在、既存の仮想マシンエステートのパスとしてOpenStackをKVMでテストし、管理ベンダーは段階的にワークロードを移動する移行ツールを提供しています。
- 民間AIインフラは、スケジューリングやマルチテナント制御を必要とするGPUクラスターを追加します。 The International エネルギー庁は、2024年にデータセンターが約 415 TWhの電力を使用し、世界の消費量の約 1.5% を消費し、2030年までに約 945 TWhを予測していると報告しています[3]。この容量を構築するオーナーは、オープンな制御プレーンを望んでいます。
- Kubernetesベースの配信はOpenStackの運用負荷を削減しています。ベンダーは現在、OpenStackサービスをコンテナとしてパッケージ化しており、アップグレードやスケーリングはプラットフォームチームがすでにアプリケーションで使っているツールと同じものに従っています。
- 分析された主要セグメント
- コンポーネント別:ソフトウェアは2026年にサポートディストリビューションやライフサイクルツールのサブスクリプションが毎年更新されるため、 62.3% シェアを占めます。
- 展開モード別:規制対象の買い手が自社のハードウェア上で機密ワークロードを保つため、2026年にはプライベートクラウドが 43.7% シェアを支配します。
- 組織規模別:大企業は2026年にマルチサイトクラウドを運用できる社内プラットフォームチームを通じて 71.4% シェアを保持します。
- エンドユーザー別:ITと通信は2026年に 27.8% シェアを獲得し、ネットワーク機能をホストするオープンインフラへのオペレーターの需要を反映しています。
- アナリストの意見 at Fact.MR
- Fact.MRのプリンシパルコンサルタント、シャンブ・ナート・ジャー氏はこう述べています。「OpenStackはもはや多くの購入者にとって科学プロジェクトではなく、コスト、データ配置、ハードウェアの選択をコントロールしたい場合の代替手段です。勝つベンダーはアップグレードを退屈にし、移行を予測可能にする企業です。マネージドサービスの提供は、大規模な運用チームを雇わずにプライベートクラウドの管理を望む企業に最も利益を得ます。」
- 戦略的意味
- OpenStackディストリビューションベンダーは、仮想マシン、ネットワーク、ストレージボリュームのテスト済み移行経路を提供すべきです。なぜなら、多くの新規購入者は既存のハイパーバイザー資産を持って入ってくるからです。
- マネージドサービスプロバイダーは、中規模企業が24時間体制でOpenStackを運用するスタッフが不足していることを踏まえ、明確なサポート条件付きの固定価格のプライベートクラウド層を提供すべきです。
- 通信事業者はOpenStackプラットフォームをコンテナネットワーク機能と整合させ、1つのコントロールプレーンがレガシーとクラウドネイティブの両方のワークロードをカバーするようにすべきです。
- ハードウェアパートナーは、AIプロジェクトが入札段階に入る前に、主要なディストリビューションでGPUサーバーや高速ファブリックの認証を行わなければなりません。
22.1% CAGR年には、ドイツがグループを上回る見込みで、企業や公共機関は現地でホストできるクラウドを好む傾向にあります。イギリスは15.8%年に続き、セキュリティインシデントが取締役会をインフラ管理に集中させています。日本はほぼ普遍的な企業のクラウド利用に支えられ、15.2%を発表します。米国の14.9%の成長は、クラウドエンジニアの豊富な層に支えられます。ブラジルは13.6%年で5つを締めくくり、インターネットアクセスがほとんどの家庭に届いています。
OpenStackマーケットのクラウド管理はセグメントごとにどのように分かれていますか?
ソフトウェアがコンポーネントをリードします 62.3%;プライベートクラウドが展開モードでトップ 43.7%;大企業が組織規模で 71.4%位を占めます。ITと通信がエンドユーザーをリードします 27.8%。
どの要素が支配的ですか?
ソフトウェアは2026年の売上の 62.3% を占めています。
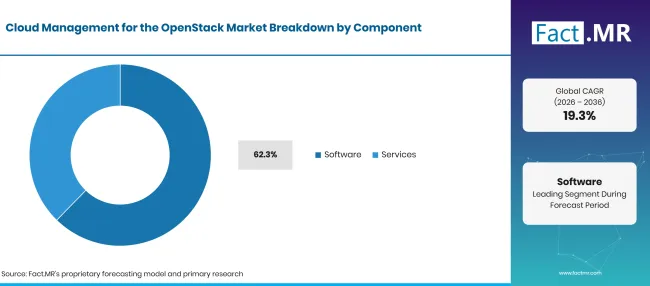
Cloud Management For The Openstack Market Breakdown Component | Source: Fact.MR
| 構成要素 | シェア(2026年) |
|---|---|
| ソフトウェア(主要セグメント) | 62.3% |
| 他のセグメントを合わせた | 37.7%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月22日 更新
OpenStackのソフトウェア支出は、生の上流コードよりもサポートされテストされたリリースの必要性によって動かされています。購入者は長期的なセキュリティパッチ、認定ドライバー、ダウンタイムなしでクラウドを次のリリースへ移行するアップグレードツールに支払います。多くのプラットフォームはKVMなどの サーバー仮想化ソフトウェア 層上で動作し、ディストリビューションはそれらをバンドルし、維持しています。OpenStackのコンサルティングおよびマネージドサービスは、設計、展開、移行、24時間体制の運用をカバーしています。企業が大規模な仮想マシンの資産を移すと、各ワークロードのテストやカットオーバー計画が必要になるため、サービスの需要が増加します。サービスはまた、専任のクラウドチームを配置できない企業のスキルギャップを埋める役割も果たしています。
デプロイメントモードセグメントをリードしているのは何でしょうか?
プライベートクラウドは2026年の売上の 43.7% を占有しています。
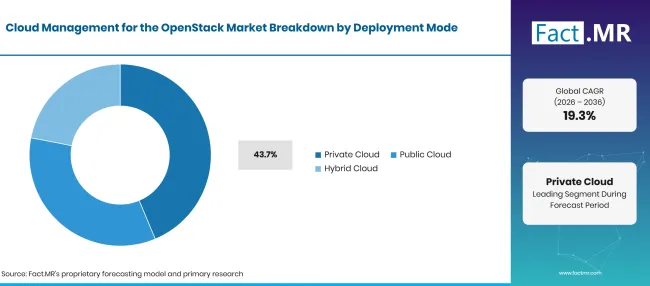
Cloud Management For The Openstack Market Breakdown Deployment Mode | Source: Fact.MR
| 展開モード | シェア(2026年) |
|---|---|
| プライベートクラウド(主要セグメント) | 43.7% |
| 他のセグメントを合わせた | 56.3%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月22日 更新
銀行、病院、省庁、事業者は、所有またはリースしたハードウェアに機密データを保管し、位置情報やアクセスを明確に管理しています。プライベートなOpenStackクラウドは、自社のセキュリティ範囲内にとどまりながらセルフサービスプロビジョニングを提供します。多くは、計算とストレージを一つのラックに統合する ハイパーコンバージドシステム に展開されています。パブリックOpenStackクラウドは、オープンAPIで容量を販売する地域プロバイダーによって運営されています。ハイブリッド展開ではオンプレミスのOpenStackクラウドとパブリックキャパシティを結びつけ、 マルチクラウド管理 ツールは両者にワークロードを配置するのに役立ちます。
組織規模は需要にどのような影響を与えるのか?
大企業が2026年の売上の 71.4% を占めています。
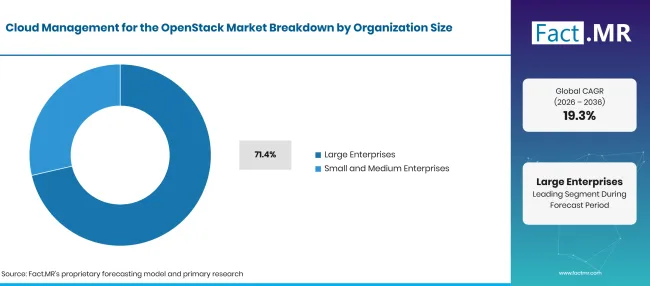
Cloud Management For The Openstack Market Breakdown Organization Size | Source: Fact.MR
| 組織規模 | シェア(2026年) |
|---|---|
| 大企業(主要セグメント) | 71.4% |
| 他のセグメントを合わせた | 28.6%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月22日 更新
マルチサイト企業は数千台の仮想マシンを運用しており、専任のプラットフォームエンジニアに予算を割いています。彼らはソケットごとのライセンスをオープンソフトウェアに置き換えることで最も大きな利益を得ています。EU全体では、2025年に 84.67% 大企業がクラウドコンピューティングサービスを購入したとEurostatは述べています[1]。中小企業は主にマネージドプライベートクラウドやパブリックOpenStackプロバイダーを通じてOpenStackにアクセスしています。軽量インストーラーやシングルノード版は、小規模なITチームのエントリーポイントを低くしています。
エンドユーザー内でITと通信を支えるものは何でしょうか?
ITおよび通信の買い手は2026年の売上の 27.8% を占めています。
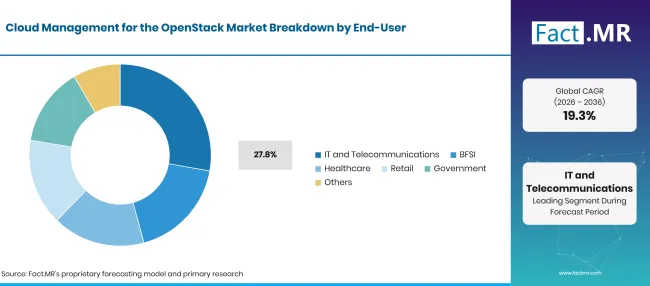
Cloud Management For The Openstack Market Breakdown End User | Source: Fact.MR
| エンドユーザー | シェア(2026年) |
|---|---|
| ITおよび通信(主要セグメント) | 27.8% |
| 他のセグメントを合わせた | 72.2%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月22日 更新
モバイル事業者はOpenStack上で仮想化されたコアおよびエッジ機能を運用しており、Gの展開5その規模を拡大させています。ITUは2025年にGネットワークが世界人口の55%をカバーした5を報告しています[4]。多くの事業者は、中央および地域拠点でOpenStack上でネットワーク機能の仮想化ワークロードをホストしています。EUでは、情報通信分野の82.92%企業が2025年に有料クラウドサービスを利用しています[1]。BFSIの購入者は、承認された場所に留まる必要がある規制されたワークロードにOpenStackを利用しています。医療提供者はイメージングアーカイブや記録システムにこれを適用し、しばしば医療クラウドコンピューティングサービスの隣に置いています。小売業者や政府の利用者はコスト抑制やデータレジデンシーのためにこれを好んでいます。
OpenStack Marketの導入におけるクラウド管理の加速要因と、それを妨げている要因は何でしょうか?
クラウドスイッチングルール、仮想化ライセンスの変更、プライベートAIクラスターの導入によって導入が促進されます。成長はOpenStackスキルの不足と大規模なレガシー資産の移転によって妨げられています。
ドライバー影響分析
| 運転手 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 仮想マシンエステートの独自ハイパーバイザーからの移行 | +3.8% | 北アメリカ、西ヨーロッパ | 短期(<= 2 年) |
| データ主権とクラウドスイッチングのルール | +3.2% | 西ヨーロッパ、東アジア | 中期(2年から4 年) |
| 通信ネットワーク機能と 5Gコア仮想化 | +2.6% | 東アジア、北アメリカ、西ヨーロッパ | 中期(2年から4 年) |
| プライベートAIとGPUクラスターの構築 | +2.2% | 北アメリカ、東アジア | 短期(<= 2 年) |
| OpenStackサービスのKubernetesベースのパッケージング | +1.4% | グローバル | 中期(2年から4 年) |
出典: Fact.MRの分析。2026年10月22日 更新
機会影響分析
| 機会 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 中規模企業向けのマネージドプライベートクラウドティア | +1.3% | グローバル | 短期(<= 2 年) |
| 地域プロバイダーによるソブリンパブリッククラウド | +1.1% | 西ヨーロッパ、ラテンアメリカ | 中期(2年から4 年) |
| オペレーターおよび小売業者向けのEdge OpenStackサイト | +0.8% | 東アジア、北アメリカ | 長期(>= 4 年) |
出典: Fact.MRの分析。2026年10月22日 更新
拘束具の影響分析
| 抑制 | (~) CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| OpenStack運用スキルを持つエンジニアの不足 | -1.2% | グローバル | 短期(<= 2 年) |
| 大規模多拠点クラウド間のアップグレードの複雑さ | -0.8% | グローバル | 中期(2年から4 年) |
| ハイパースケールのパブリッククラウドサービスからの競争 | -0.7% | 北アメリカ、ラテンアメリカ | 長期(>= 4 年) |
出典: Fact.MRの分析。2026年10月22日 更新
2036年までにOpenStackマーケットのクラウド管理を拡大している国はどこですか?
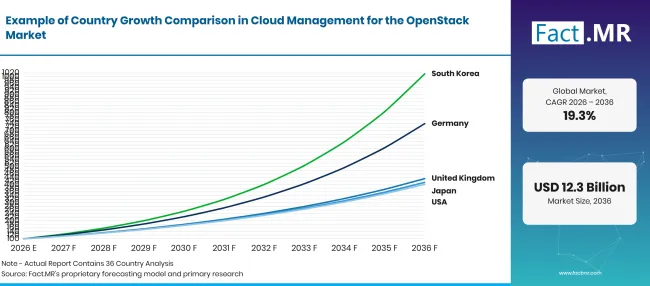
Cloud Management For The Openstack Market Growth Index | Source: Fact.MR
| 国 | CAGR (2026年から2036年まで) |
|---|---|
| ドイツ | 22.1% |
| 英国 | 15.8% |
| 日本 | 15.2% |
| 米国 | 14.9% |
| ブラジル | 13.6% |
出典: Fact.MRの分析。2026年10月22日 更新
ドイツの採用を支持するものは何でしょうか?
22.1% CAGR、欧州のデータルールに基づくローカルホストクラウドの需要に支えられています。
ドイツにおけるOpenStack需要は、企業間での広範なクラウド利用に基づいています。Destatisは、従業員が少なくとも10人のドイツ企業の54%が2025年に有料クラウドサービスを利用していると報告しています[5]。情報通信分野ではそのシェアが88%に達しました[5]。ドイツの購入者はしばしば国内ホスティングを必要としており、これは民間および地域のOpenStackクラウドを優先しています。
イギリスはどのように需要を拡大しているのか?
15.8% CAGRは、インフラを直接管理するセキュリティ優先事項に支えられています。
英国企業は、サイバーインシデントの継続的な流れとクラウドの選択肢を比較検討しています。科学・イノベーション・技術省は、2025年の調査の12か月前に英国の企業43%が侵害や攻撃を特定したと報告しています[6]。大企業は74%発生率を報告しています[6]。プライベートなOpenStackクラウドは、これらの企業が独自の管理を設定できるようにします。
日本の採用を支えているものは何でしょうか?
15.2% CAGR、日本企業のほぼ普遍的なクラウド利用が助けとなっています。
日本の企業はすでにクラウドを標準的なITとして扱っています。内務省は2025年5月に、クラウドサービスを利用する企業の割合が 80% を超えたと報告しました[7]。同じ調査では、クラウドユーザーの 88.2% が恩恵を受けていると報告しています[7]。日本の通信事業者もネットワーク機能のために大規模なOpenStackエステートを運用しています。
アメリカ合衆国はどのように機能しているのでしょうか?
14.9% CAGR、クラウドおよびプラットフォームエンジニアの大きな基盤を反映しています。
アメリカのOpenStackチームは豊富な労働力プールを活用できます。労働統計局は、2025年から2035年までコンピュータおよび情報技術職種で毎年約 280,000 件の求人を予測しています[8]。2025年5月のこのグループの中央値年収は$109,470 と報告されています[8]。ホスティング企業や研究センターはプライベートクラウドの購入者として頻繁に利用しています。
ブラジルはどのように需要を発展させているのでしょうか?
13.6% CAGR、接続性の高まりによりローカルクラウドサービスの市場が拡大しています。
ブラジルのデジタル基盤は拡大しています。IBGEは2024年に 74.9 00万世帯、つまり恒久的な民間世帯の 93.6% がインターネットアクセスを可能にしたと報告しています[9]。接続性の向上がローカルホスティングの需要を高めています。公共データセンターや地域プロバイダーは、国内でデータを保持するためにオープンクラウド容量を増やしています。
OpenStackマーケットのクラウド管理をリードしているのは誰ですか?
供給は2つのグループに分かれます。配布ベンダーは対応可能なOpenStackビルドとライフサイクルツールを販売しています。Red HatはOpenShift上でRed Hat OpenStack Servicesを提供し、OpenShift上でコンテナ化されたコントロールプレーンを使用しています。Canonicalは2025年10月にOpenStackの 15 年を記念し、 500 クラウド以上でUbuntu Pro [13]の本番環境で配布を運用すると述べました。Mirantisは2025年1月にRockoonを立ち上げました。これはKubernetes上でOpenStackのオープンソースコントローラーであり、Mirantis OpenStack for Kubernetes [10]の基盤となっています。
Platform9 は仮想化チーム向けにPrivate Cloud Directorを販売し、2025年3月に無料のコミュニティエディションをリリースしました[11]。運用者とマネージドプロバイダーは第二のグループを形成します。Rackspace Technologyは2025年7月にOpenStack Businessを立ち上げました。これは完全管理型の専用プライベートクラウド[12]。OVHcloudはOpenStackなどのオープンスタンダードに基づいてパブリッククラウドを構築し、OpenStack APIを自動化しています。信頼性のアップグレード、移行ツール、24時間対応により、買い手がワークロードを大規模に移す際にベンダー間を分断します。
主要な提供者はどの企業ですか?
主な企業にはRed Hat, Inc.、 Canonical Ltd.;Mirantis, Inc.、Platform9 Systems, Inc.、Rackspace Technology, Inc.、そしてOVHcloudが含まれます。
- レッドハット社
- Canonical Ltd.
- ミランティス社
- プラットフォーム9 システムズ社
- ラックスペース・テクノロジー社
- OVHcloud
参考文献
- [1] ユーロスタット。(2026年1月) クラウドコンピューティング - 企業の利用に関する統計。
- [2] 欧州委員会。(2026年7月 2日)。 データ法。
- [3]国際エネルギー機関。(2025年)。 エネルギーとAI:エグゼクティブサマリー。
- [4]国際電気通信連合。(2025年10月 15日)。 2025年の事実と図:モバイルネットワークのカバレッジ。
- [5]Statistisches Bundesamt (Destatis)(2025年11月 24日) Jedes zweite Unternehmen nutzt kostenpflichtige Cloud-Services(有料クラウドサービスを2社に1社に1社利用)。
- [6]科学・イノベーション・技術省。(2025年6月 19日)。 サイバーセキュリティ侵害調査 2025。
- [7]日本内務通信省。(2025年5月30日)。[2024年通信利用動向調査結果]。
- [8] 米国労働統計局。(2026年8月 27)。 コンピュータおよび情報技術職種。
- [9]ブラジル地理・統計研究所(IBGE)。(2025年7月24日)。Internet chega a 74,9 milhões de domicílios do país em 2024[2024年にインターネットに74.9百万世帯にリーチ]。
- [10]ミランティス。(2025年1月 28日) ミランティスはKubernetes上でOpenStack管理を効率化するオープンソースソフトウェアをリリース。
- [11]プラットフォーム9。(2025年3月 31日) プラットフォーム9 は無料コミュニティエディションをリリースし、すべての仮想化実践者が最も簡単なプライベートクラウドを体験できるようにします。
- [12]ラックスペース・テクノロジー。(2025年7月 8日) 企業はRackspace TechnologyのOpenStackビジネスプライベートクラウドでプライバシー、セキュリティ、コントロールを強化します。
- [13]正史。(2025年10月7日)OpenStackクラウド - 15周年おめでとうございます!
この報告書が答えます
- OpenStackの管理収益はソフトウェアとサービスに分割されており、その価値は2036年まで追跡されています。
- どの展開モード、企業規模、エンドユーザーが主要なシェアを占め、なぜ購入するのか。
- ドイツ、イギリス、日本、アメリカ合衆国、ブラジルはクラウド利用、セキュリティのプレッシャー、スキル面で比較されています。
- 流通ベンダーやマネージドプロバイダーは、現在のOpenStack製品でプロファイルされます。
- ハイパーバイザー移行、主権ルール、AIクラスターは、スキル不足やアップグレードの努力と比較検討されています。
OpenStackマーケットのクラウド管理は何をカバーしていますか?
OpenStackクラウド管理は、OpenStackクラウドのインストール、実行、更新を行うツールやサービスを対象とします。これには、サポートされるディストリビューション、デプロイやアップグレードツール、監視、管理型プロバイダーによる運用作業が含まれます。
収益はコンポーネント、展開モード、組織規模、エンドユーザーによって追跡されます。価値は、サーバーのコストではなく、買い手がベンダーやサービス会社に支払う金額を反映しています。
スコープには何が含まれているのでしょうか?
OpenStackディストリビューション、ライフサイクルマネージャー、KubernetesベースのOpenStackコントローラーのサブスクリプションも含まれています。OpenStackクラウドのコンサルティング、移行、トレーニング、管理運用もサービスとしてカウントされます。
公開されたOpenStackの容量は管理層およびサービス層でカウントされます。OpenStackクラウド内の予算管理やチャージバックのためのツールは、プラットフォームに付属する際に含まれますが、独立したクラウドFinOpsツールは他の場所で追跡されます。
範囲から除外されるものは何ですか?
別々の契約で販売されたサーバー、ストレージ、ネットワークハードウェアは除外されます。OpenStack上で動作しないハイパースケールのパブリッククラウドサービスは収益の範囲外に該当します。
また、OpenStack管理を持たないスタンドアロンの クラウドデータセキュリティ 製品や一般的なKubernetesプラットフォームも除外されます。
分析はどのように作成されたのですか?
分析は 120+情報源、 35+企業ポートフォリオ、 25+国、そして 20 以上の業界インタビューを活用しています。
- 一次調査: 一次調査では、製造業者、サービス提供者、技術開発者、流通業者、エンドユーザー、専門家との議論が行われます。これらの対話では、購買優先順位、製品採用、運用上の課題、承認要件、競争ポジション、そして広範な市場受容に影響を与える要因について検討します。
- デスクリサーチ:デスク リサーチは政府統計、規制出版物、企業申請、貿易データ、技術調査、業界協会、標準、公共政策、その他の権威ある情報源をカバーします。分析で使用されるすべての情報源は参考文献に記載されています。
- 市場規模と予測: 市場推計は、過去の業績、需要指標、価格と販売台数の傾向、セグメントシェア、企業参加率、国別成長、採用パターン、投資活動、市場拡大の障壁を組み合わせます。
- データの検証と更新サイクル: 調査結果は、一次インタビューと公開データ、企業の活動、規制変更、取引パターン、業界動向を比較することで検証されます。定期的な更新では、新製品の発売、キャパシティの変更、提携、承認、商業採用の変化をレビューします。
セグメンテーション
報告書の範囲と内容は?
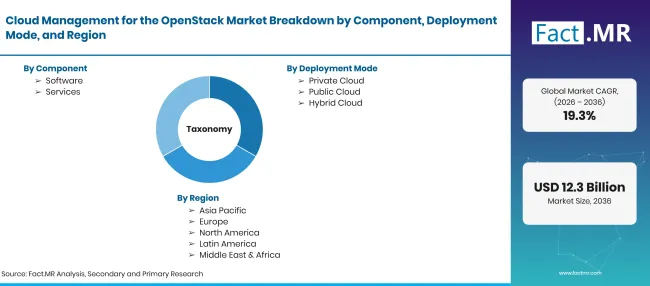
Cloud Management For The Openstack Market Taxonomy | Source: Fact.MR
| 属性 | 詳細 |
|---|---|
| 定量単位 | 2026年にはUSD億人、2036年にはUSD億人CAGR |
| 市場の定義 | OpenStack上で構築されたクラウドの展開、運用、アップグレード、ガバナンスに使用されるソフトウェアやサービス。サポートディストリビューション、ライフサイクル管理ツール、コンサルティング、マネージドオペレーションも含まれます。 |
| 構成要素 | ソフトウェア;サービス |
| 展開モード | プライベートクラウド;パブリッククラウド;ハイブリッドクラウド |
| 組織規模 | 大規模企業;中小企業 |
| エンドユーザー | ITおよび通信、BFSI、ヘルスケア、小売、政府、その他 |
| 対象地域 | 北アメリカ;ラテンアメリカ;西ヨーロッパ;東ヨーロッパ;東アジア;南アジア・太平洋;中東・アフリカ |
| 対象国 | ドイツ;英国;日本;米国;ブラジル |
| 紹介企業 | レッドハット社; Canonical Ltd.;ミランティス社;プラットフォーム9 システムズ社;ラックスペーステクノロジー社;OVHcloud |
| 予測期間 | 2026年から2036年 |
| アプローチ | 本番環境でのOpenStackコア数を用いたハイブリッドなトップダウンおよびボトムアップアプローチ;ノードごとのサブスクリプションおよびサポート価格設定;マネージドサービス契約の価値;国ごとの展開およびエンドユーザーの分割;ベンダーポートフォリオレビュー。 |
出典: Fact.MRの分析。2026年10月22日 更新
市場はどのように区分されていますか?
-
コンポーネント別
- ソフトウェア
- サービス
-
展開モード別
- プライベートクラウド
- パブリッククラウド
- ハイブリッドクラウド
-
組織規模別
- 大規模企業
- 中小企業
-
エンドユーザー別
- ITと通信
- BFSI(英国金融サービスサービス)
- 医療
- 小売
- 政府
- その他
-
地域別
- 北アメリカ
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋
- 中東・アフリカ
よくあるご質問
2026年のOpenStack市場のクラウド管理はどれほど大きいのでしょうか?
2026年から2036年までのOpenStack市場のクラウド管理の CAGR はどうでしょうか?
OpenStack市場のクラウド管理をリードしているコンポーネントはどれですか?
OpenStack市場のクラウド管理をリードしている展開モードは何でしょうか?
OpenStack市場のクラウド管理をリードしている組織規模は?
OpenStack市場のクラウド管理を主導しているエンドユーザーは誰ですか?
OpenStack市場のクラウド管理で最も成長する国はどこでしょうか?
OpenStack市場のクラウド管理に携わる主要な企業はどこですか?
このレポートの担当者


レポートをご自身でご確認ください - 無料サンプルをご請求ください
無料サンプル価格と購入方法が分かる資料を入手
PDFをダウンロード