- Market Value (2025): USD 417.8 Mn
- Estimated Value (2026): USD 445.0 Mn
- Forecast Value (2036): USD 1,150 Mn
- CAGR (2026-2036): 10.0%
シタラビンおよびダウノルビシン医薬品市場の2036年までの価値はどのくらいになると予測されていますか?
2026年にはUSD 1.17億人、2036年にはUSD 2.05億人に5.8% CAGR。
- 2025年には、シタラビンおよびダウノルビシン薬剤市場の価値は USD 1.11 億に達し、病院の誘発および定血サイクルで使用されるジェネリックバイアルがその基盤の大部分を占めていました。
- 2026年の収入はUSD 1.17 億ドルから2036年にはUSD 2.05 億ドルに増加し、より多くの高齢者が白血病と診断され、集中的な治療を受ける見込みです。
- 白血病化学療法薬の販売は、2026年から2036年にかけてシタラビンおよびダウノルビシン薬剤市場 CAGR で増加し、リポソーム併用の使用や中所得国でのがん治療へのアクセス拡大が量を増やします。
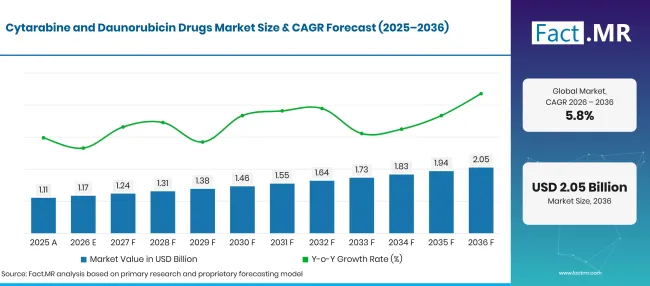
Cytarabine And Daunorubicin Drugs Market Forecast Global | Source: Fact.MR
| 年 | 基礎 | 市場価値(USD 億) |
|---|---|---|
| 2025 | 実際の | 1.11 |
| 2026 | 推定 | 1.17 |
| 2036 | 予報 | 2.05 |
| CAGR 2026年から2036年 | 予測期間 | 5.8% |
出典: Fact.MRの分析。2026年10月26日 更新
シタラビンおよびダウノルビシン医薬品市場の成長を背景にした決定的な数字は何ですか?
2026年から2036年の間に、この市場は主に病院での白血病誘発による USD 0.9 億ドルの増加を得ます。
- 市場の需要要因
- 世界中のがん負担は化学療法予算の拡大圧力を強いています。世界保健機関(WHO)は、2024年にがんによる約 10 00万人の死亡、つまり死亡の約6人に1人に相当すると報告しています [1]。血液がんはその負担の安定的な部分を占めており、多くの医療システムは依然として古い細胞毒性薬剤に依存しています。
- 小児白血病の治療はほぼすべてのプロトコルでシタラビンに依存しています。WHOは、毎年約 400,000 人の 0 〜 19 の子どもおよび青年ががんを発症すると推定しており、白血病は最も一般的なタイプの一つであるとしています [2]。シタラビンは小児白血病治療の誘発期、強化期、鞘内期に現れます。
- AMLの発症率は年齢とともに増加し、人口も高齢化しています。米国国立がん研究所は2026年に米国で新規急性骨髄性白血病の症例 22,720 件を推定しています[3]。集中治療を開始した健康な患者は、しばしばダウノルビシン系の誘発後に数サイクルのシタラビン投与を受けます。
- 新しい標的薬剤は化学療法に置き換えるのではなく、添加されることが多いです。臨床医はFLT3 阻害薬やその他の標的薬を標準誘導と組み合わせ、シタラビンとアントラサイクリンの塩基を継続して使用します。
- 分析された主要セグメント
- 製品別タイプ:シタラビンは、誘導、統合、高用量のサルベージサイクルで骨髄性白血病およびリンパ系白血病の両方に用量されるため、2026年には 38.5% シェアを占めます。
- 応用別:2026年には白血病が 52.8% の割合を占める見込みです。急性骨髄性および急性リンパ性白血病のプロトコルはこれら2つの病原体を中心に構築されています。
- 流通チャネル別:2026年には病院薬局が 64.2% シェアを占める見込みです。なぜなら、治療病院内で無菌環境下で細胞毒性注入が調合されるからです。
- エンドユーザー別:病院は2026年に患者一人あたり数週間にわたる入院誘導入院を通じて 58.9% シェアを獲得します。
- アナリストの意見 Fact.MR
- Fact.MRの主任コンサルタント、シャンブ・ナート・ジャー氏は「シタラビンとダウノルビシンは古い分子ですが、健康なAML患者向けの多くの誘導プロトコルは依然としてそれらに依存しています。商業的な競争は、信頼できる無菌供給と病院の入札獲得が目的であり、新しい化学物質ではありません。価値の成長は、高リスク成人におけるリポソームの組み合わせと、ブラジルやアジアで治療を受ける患者の増加から生まれるでしょう。」
- 戦略的意味
- ジェネリック注射剤メーカーはバッファー在庫を保有し、2回目の充填・仕上げサイトを対象にすべきです。なぜなら、病院の買い手は納品漏れ後にすぐにサプライヤーを切り捨てるからです。
- 病院の薬局長は、高用量シタラビンのバイアルサイズと調剤手順を標準化し、廃棄物や取り扱いミスを削減すべきです。
- 腫瘍科の保険者は、二次性AMLの適格な高齢患者が適用できるように、リポソーマルの組み合わせの保険適用規則を見直すべきです。
- 新興市場のがんセンターは、白血病プログラムを拡大する前に細胞毒性製剤室や訓練を受けた薬剤師に投資すべきです。
ブラジルは 7.2% CAGR年でトップに立ち、公立がんセンターでは毎年白血病患者が増加しています。日本は 6.2% 年に続き、高齢化人口が血液がん患者数を増加させています。イギリスは、国家がん登録やNHSの治療経路の支援を受けて 5.8% 成長する見込みです。アメリカでは、 5.0% 率は成熟した市場と広範なジェネリック供給を反映しています。ドイツは 4.1%でグループを締めくくり、がん治療量は多いものの、入札により価格は抑えられています。
シタラビンおよびダウノルビシン医薬品市場はセグメントごとにどのように構成されているのでしょうか?
シタラビンが 38.5%年で製品タイプをリードします。白血病が 52.8%年でアプリケーションをリードします。病院薬局が流通チャネルでトップ 64.2%;病院は 58.9%年でエンドユーザーで1位となります。
どの製品タイプが主流なのでしょうか?
シタラビンは2026年の収益の 38.5% を生み出しています。
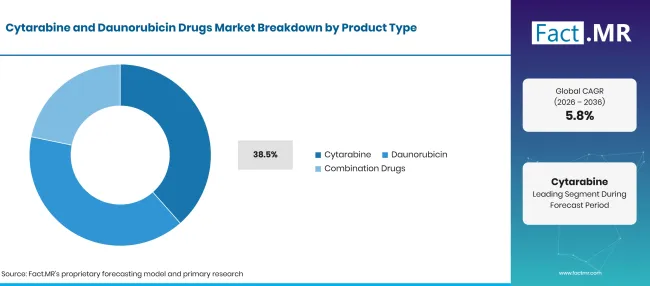
Cytarabine And Daunorubicin Drugs Market Breakdown Product Type | Source: Fact.MR
| 製品タイプ | シェア(2026年) |
|---|---|
| シタラビン(先導セグメント) | 38.5% |
| 他のセグメントを合わせた | 61.5%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月26日 更新
シタラビン注射は標準誘導で7日間、統合時には高用量で投与されるため、患者は多くのバイアルを使用します。供給はヨーロッパ全域で広範囲に及びます。2025年12月に発行されたEMAリストには、ファイザー、フレゼニウス・カビ、ヒクマ、アコード、サンドズなどのシタラビン販売承認者が記載されています[4]。これらのバイアルの多くは、他の細胞毒性物質も充填する 無菌注射 薬プラントを通過します。ホスピラのシタラビン処方情報(2026年9月に改訂)には、急性非リンパ性白血病における寛解誘導および髄膜白血病の鞘内使用[5]が記載されています[]。ダウノルビシンはほとんどのAML誘導コースでアントラサイクロンのパートナーであり、従来型のソリューションとして販売されています。複合薬には、リポソームの固定比率であるVyxeosが含まれます。欧州医薬品庁は2026年8月に、治療関連AMLまたは骨髄異形成症関連変化を伴うAMLの成人向けVyxeos製品情報を更新しました[6]。
アプリケーションセグメントをリードするものは何でしょうか?
白血病は2026年の歳入の 52.8% を占めています。
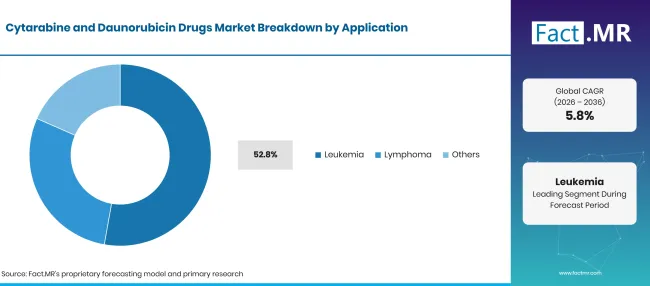
Cytarabine And Daunorubicin Drugs Market Breakdown Application | Source: Fact.MR
| 応用 | シェア(2026年) |
|---|---|
| 白血病(主要セグメント) | 52.8% |
| 他のセグメントを合わせた | 47.2%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月26日 更新
急性骨髄性白血病のプロトコルでは両方の薬剤を同時に使用し、急性リンパ芽球性白血病のレジメンでは複数の治療ブロックにわたりシタラビンを投与します。各コースは数週間にわたり入院治療を受け、白血病の使用が他の適応症よりも先行されます。リンパ腫治療では、高用量シタラビンが救済および中枢神経系の治療法に用いられます。国立がん研究所は2026年に米国で新規非ホジキンリンパ腫の症例 79,320 件を推定しています[7]。攻撃的なサブタイプの患者は、幹細胞移植前にシタラビンを含む リンパ腫 治療ラインを通過することが多いです。その他には、芽細胞期の慢性骨髄性白血病や選択的な希少がんが含まれます。
流通チャネルは需要をどのように形成するのか?
病院薬局は2026年の収益の 64.2% を担っています。
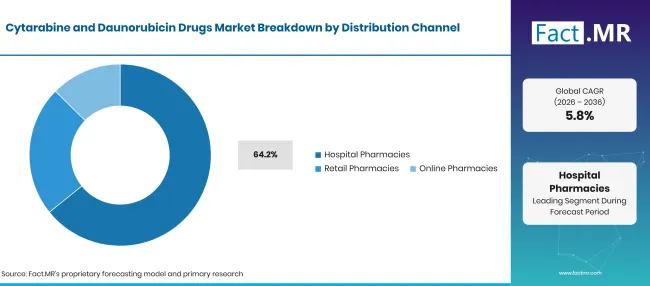
Cytarabine And Daunorubicin Drugs Market Breakdown Distribution Channel | Source: Fact.MR
| 流通チャネル | シェア(2026年) |
|---|---|
| 病院薬局(主要セグメント) | 64.2% |
| 他のセグメントを合わせた | 35.8%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月26日 更新
細胞毒性薬は訓練を受けたスタッフによって生物安全キャビネットで準備されなければならず、購入は病院薬局に結びついています。グループバイシング契約や全国入札は地域全体の価格を決定するため、単一の授与でジェネリック供給者間の取引量を移動させることができます。小売薬局は少数の割合を扱っており、主に外来点滴ユニットに調剤する専門店です。オンライン薬局は一部の市場でクリニックの注文チャネルとして機能していますが、コールドチェーンや有害薬物規制により直接発送は制限されています。 化学療法による吐き気治療 カテゴリーの補助薬は、同じ病院の注文を経由することが多いです。
エンドユーザーの中で病院を支えるものは何か?
病院は2026年の収益の 58.9% を占めています。
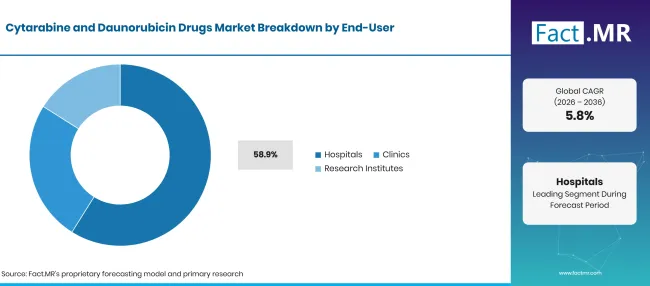
Cytarabine And Daunorubicin Drugs Market Breakdown End User | Source: Fact.MR
| エンドユーザー | シェア(2026年) |
|---|---|
| 病院(主要セグメント) | 58.9% |
| 他のセグメントを合わせた | 41.1%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月26日 更新
集中的な誘発分娩では数週間血液検査が正常になれず、輸血や感染支援を受けて血液科病棟に留まります。そのレベルのモニタリングは病院のみが提供でき、白血病ユニットのベッド容量と薬物使用を結びつけています。クリニックは、完全な誘発に耐えられない高齢患者に外来統合サイクルと低強度シタラビンを提供しています。研究機関は、AMLで研究されている 標的腫瘍生物学的製剤 を含む標準的な化学療法に対抗または上乗せする新薬を試験するためにこれらの薬を購入しています。
シタラビンとダウノルビシン医薬品市場の普及を加速させている要因と、それを妨げている要因は何でしょうか?
高齢者の白血病症例増加、中所得国でのがん治療の拡大、そして標的薬物と併用した化学療法の骨格の安定的利用により、採用が促進されます。ジェネリックの低価格、供給の混乱、非集中的な治療法の増加が価値の成長を抑制します。
ドライバー影響分析
| 運転手 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 高齢化人口におけるAML発症率の増加 | +1.4% | 北アメリカ、西ヨーロッパ、東アジア | 長期(>= 4 年) |
| シタラビンは小児および成人白血病プロトコル全体で使用 | +1.1% | グローバル | 中期(2年から4 年) |
| 標準的な誘発化学療法に加えて標的薬剤を追加した | +0.9% | 北アメリカ、西ヨーロッパ | 中期(2〜4 年) |
| 新興市場における公的がん治療能力の拡大 | +0.8% | ラテンアメリカ、南アジア・太平洋 | 長期(>= 4 年) |
| リンパ腫救済レジメンにおける高用量シタラビン | +0.5% | 北アメリカ、西ヨーロッパ、東アジア | 短期(<= 2 年) |
出典: Fact.MRの分析。2026年10月26日 更新
機会影響分析
| 機会 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 高齢者の二次性AMLにおけるリポソーム併用使用 | +0.9% | 北アメリカ、西ヨーロッパ、東アジア | 中期(2年から4 年) |
| より安全な調合のための既使用およびプリフィルドプレゼンテーション | +0.6% | 北アメリカ、西ヨーロッパ | 短期(<= 2 年) |
| ラテンアメリカおよびアジアにおける入札供給契約 | +0.5% | ラテンアメリカ、南アジア・太平洋 | 長期(>= 4 年) |
出典: Fact.MRの分析。2026年10月26日 更新
拘束具の影響分析
| 抑制 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 複数のジェネリック供給業者や入札による価格の低下 | -0.7% | グローバル | 短期(<= 2 年) |
| 無菌製造の失敗による物資不足 | -0.5% | 北アメリカ、西ヨーロッパ | 短期(<= 2 年) |
| 不適格な高齢患者の非集中的な治療法への移行 | -0.4% | 北アメリカ、西ヨーロッパ | 長期(>= 4 年) |
出典: Fact.MRの分析。2026年10月26日 更新
2036年までにシタラビンおよびダウノルビシン薬剤市場を拡大している国はどこですか?
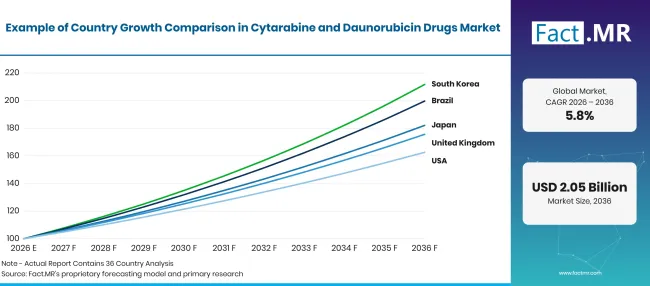
Cytarabine And Daunorubicin Drugs Market Growth Index | Source: Fact.MR
| 国 | CAGR (2026年から2036年まで) |
|---|---|
| ブラジル | 7.2% |
| 日本 | 6.2% |
| 英国 | 5.8% |
| 米国 | 5.0% |
| ドイツ | 4.1% |
出典: Fact.MRの分析。2026年10月26日 更新
ブラジルはどのように需要を拡大しているのでしょうか?
7.2% CAGR、これは白血病患者が公的がん治療に参入する増加によって推進されています。
ブラジルにおける白血病の化学療法需要は、大きく安定した症例数に依存しています。国立がん研究所(INCA)は、2026年から2028年の年間で12,220件の新規白血病症例を推定しており、その率は1人あたり100,000人あたり5.71件です[8]。ほとんどの患者はSUS認定の腫瘍センターで誘発分娩を受けており、これらのセンターは公的調達を通じてシタラビンとダウノルビシンを購入しています。
日本の成長を支えるものは何でしょうか?
6.2% CAGR、高齢化人口と重いがんの負担に支えられています。
日本の厚生労働省は、2025年に悪性腫瘍による死亡 378,812 件を報告しており、これは全死亡の 23.8% であり、主な原因です[9]。AMLは 65齢以降に多く見られ、高齢者層は血液科病棟に多くの患者を連れてきます。現地の病院では、選ばれた患者に対して従来の誘導分娩とリポソームの組み合わせの両方が採用されています。
イギリスは需要をどのように発展させているのでしょうか?
5.8% CAGR、NHSの治療経路におけるがん診断の増加に支えられています。
NHSイングランドは2023年にイングランドで約 354,820 件の新規がん診断を報告しており、1日あたり約 972 件、2022年よりも 8,605 増加しています[10]。NHSトラストの血液科ユニットでは、ダウノルビシンとシタラビンを用いた集中的なAML誘発分娩を実施し、どの追加薬がその骨格に加わるかの国家的なガイダンスも形成されています。
アメリカ合衆国の養子縁組を支援するとは何でしょうか?
5.0% CAGR、成熟したジェネリック市場と安定した患者数を反映しています。
急性骨髄性白血病が米国におけるこれらの薬剤の使用の大部分を牽引しています。国立がん研究所は2026年のAML死亡数 11,500 人を推定し、年齢調整後の1人あたり年間 4.4 件の症例を報告 100,000 人あたりです[3]。複数のジェネリックメーカーは各薬剤にFDAのラベルを保有しており、単価を低く抑えています。
ドイツの成績はどうですか?
4.1% CAGR、テンダーベースの価格ががん取引量が多いにもかかわらず価値を制限しているためです。
ドイツのがん治療は大量に行われています。Destatisは2025年に約 228,800 人ががんで亡くなったと報告し、心血管疾患に次いで2番目に多い死因となっています[11]。法定健康保険会社や病院購入グループはジェネリック化学療法の価格交渉を行い、これにより収益成長は症例増加を下回っています。
シタラビンおよびダウノルビシン薬市場のリーダーは誰ですか?
供給はブランド化されたコンビネーションティアとジェネリック注射剤のティアに分かれています。ジャズ・ファーマシューティカルズは唯一のリポソーム固定用量製品であるVyxeosを保有し、高リスク成人AMLのアウトカムで競合しています。2026年1月、米国食品医薬品局(FDA)は、小児用使用表示を書面で修正したVyxeosサプリメントのレビューを完了しました[12]。
ジェネリックメーカーは滅菌能力、入札価格、信頼性の高い配送で競合しています。ファイザーはホスピラを通じて、フレゼニウス・カビは米国およびヨーロッパでシタラビンのラベルを保有し、ヒクマは米国のダウノルビシンラベルと欧州のシタラビン認可を持っています。アコード・ヘルスケアとサンドスも欧州のシタラビン認可を保有しています。マイシール・ファーマシューティカルズは2025年10月に、 20 mg/ 4 mLの単回投与バイアルでドーノルビシン塩酸塩注射を開始しました[13]。Sagent Pharmaceuticalsは米国の病院にシタラビン注射を供給しています。信頼性、即使用型の提供、リポソームセグメントへのアクセスにより、より強力な供給者が他と差別化されます。
主要な提供者はどの企業ですか?
主な企業には、ジャズ・ファーマシューティカルズ plc; Pfizer Inc. (ホスピラ);フレゼニウス・カビ; Hikma Pharmaceuticals PLC;アコード・ヘルスケア; Sandoz Group AG;メイシル・ファーマシューティカルズ;およびセジェント・ファーマシューティカルズが含まれます。
- ジャズ・ファーマシューティカルズ株式会社
- Pfizer Inc. (ホスピラ)
- フレゼニウス・カビ
- Hikma Pharmaceuticals PLC
- アコード・ヘルスケア
- Sandoz Group AG
- メイシル・ファーマシューティカルズ
- エージェント・ファーマシューティカルズ
参考文献
- [1]世界保健機関。(2026年7月 3日)。 がん。
- [2]世界保健機関。(2026年3月 10日)。 子どものがん。
- [3]国立がん研究所、監視・疫学・最終結果プログラム。(2026年)。がん統計の事実:白血病、急性骨髄性白血病(AML)。
- [4]欧州医薬品庁。(2025年12月11日)。国家認可医薬品の一覧:有効物質シタラビン(PSUSA/00000911/202503)。
- [5]ファイザー(ホスピラ社)。(2026年9月)。 シタラビン注射処方情報。
- [6]欧州医薬品庁。(2026年8月 4日)。 Vyxeos リポソーム:EPAR。
- [7]国立がん研究所 監視・疫学・最終結果プログラム。(2026年)。 がん統計事実:非ホジキンリンパ腫。
- [8]国立カンサー研究所(INCA)。(2026年2月4日)Síntese de resultados e comentários: Estimativa 2026 [結果とコメントの要約:2026年推計]。
- [9]厚生労働省、日本。(2026年)。2025年年次人口統計の概要、予備報告。
- [10]NHSイングランド。(2025年10月 30日)。 イングランドがん登録統計 2023年。
- [11]Statistisches Bundesamt (Destatis)(2026年10月9日)。Todesursachen 2025: Weniger Verstorbene aufgrund von Herz-Kreislauf-Erkrankungen(2025年死因:心血管疾患による死亡減少)。
- [12] 米国食品医薬品局(FDA)。(2026年1月27年)。学際的レビューと評価:S-018、Vyxeos(ダウノルビシンおよびシタラビン)リポソーム209401NDA。
- [13]マイシル製薬。(2025年10月 2日) DAUNOルビシン塩酸塩注射が利用可能です。
この報告書が答えます
- 2026年から2036年までの間、病院やクリニックがシタラビン、ダウノルビシンおよびそのリポソームの組み合わせにどれだけ費用をかけているか。
- なぜシタラビン、白血病ケア、病院薬局、病院病棟が2026年にセグメントをリードしているのか。
- ブラジル、日本、イギリス、アメリカ合衆国、ドイツにおけるがん負担と治療能力の違い。
- どのブランドやジェネリックのサプライヤーがこれらの薬のラベルを保持し、それぞれがどこで競合しているのか。
- テンダー価格、無菌供給ギャップ、非集約的な制度が価値成長を制限する場所です。
シタラビンおよびダウノルビシン薬市場は何をカバーしていますか?
シタラビン注射、ダウノルビシン塩酸塩注射、リポソームダウノルビシン-シタラビンが本評価で追跡されます。これらの製品は白血病およびリンパ腫の誘導、定結、救済治療に役立ちます。
収益は、すべての強度とパックサイズの完成品レベルで測定されます。ブランド製品とジェネリック製品は、公的・民間の購入者をまたいでまとめてカウントされます。
スコープには何が含まれているのでしょうか?
標準用量および高用量シタラビンバイアル、鞘内投与、静脈内使用用のダウノルビシン溶液が対象となります。固定用量リポソームの組み合わせは、その製品価値の全量でカウントされます。
非 ホジキンリンパ腫 の救済療法での使用、芽球期慢性骨髄性白血病およびその他のラベル付き用途も含まれます。試験のために研究機関が購入した薬剤もカウントされます。
範囲から除外されるものは何ですか?
イダルビシン、ドキソルビシン、ミトキサントロンなどの他のアントラサイクリンはこの市場外に含まれます。標的AML薬、低メチル化薬、ベネトクラックスは、シタラビンと併用しても除外されます。
製造者間で販売されている有効医薬品成分は除外されます。化学療法後に使用された幹細胞移植サービスおよび 細胞治療技術 は含まれません。
分析はどのように作成されたのですか?
分析は 120+の情報源、 35+企業ポートフォリオ、 25+国、そして 20 以上の業界インタビューを基にしています。
- 一次調査: 一次調査では、製造業者、サービス提供者、技術開発者、流通業者、エンドユーザー、専門家との議論が行われます。これらの対話では、購買優先順位、製品採用、運用上の課題、承認要件、競争ポジション、そして広範な市場受容に影響を与える要因について検討します。
- デスクリサーチ:デスク リサーチは政府統計、規制出版物、企業申請、貿易データ、技術調査、業界協会、標準、公共政策、その他の権威ある情報源をカバーします。分析で使用されるすべての情報源は参考文献に記載されています。
- 市場規模と予測: 市場推計は、過去の業績、需要指標、価格と販売台数の傾向、セグメントシェア、企業参加率、国別成長、採用パターン、投資活動、市場拡大の障壁を組み合わせます。
- データの検証と更新サイクル: 調査結果は、一次インタビューと公開データ、企業の活動、規制変更、取引パターン、業界動向を比較することで検証されます。定期的な更新では、新製品の発売、キャパシティの変更、提携、承認、商業採用の変化をレビューします。
セグメンテーション
報告書の範囲と内容は?
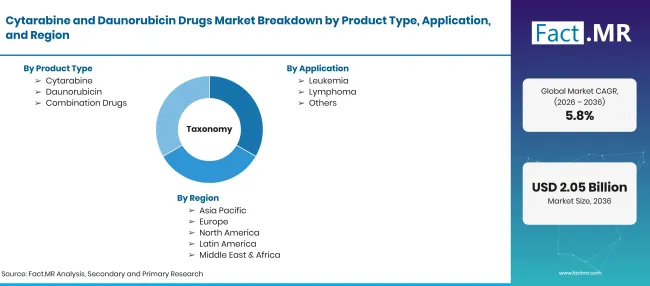
Cytarabine And Daunorubicin Drugs Market Taxonomy | Source: Fact.MR
| 属性 | 詳細 |
|---|---|
| 定量単位 | USD 億 |
| 市場の定義 | 血液がん治療に使用されるシタラビン、ダウノルビシンおよびそれらの固定用量の組み合わせの最終用量形態。価値はすべてのケア環境においてメーカー販売価格でカウントされます。 |
| 製品タイプ | シタラビン、ダウノルビシン、併用薬 |
| 応用 | 白血病、リンパ腫、その他 |
| 流通チャネル | 病院薬局;小売薬局;オンライン薬局 |
| エンドユーザー | 病院;クリニック;研究所 |
| 対象地域 | 北アメリカ;ラテンアメリカ;西ヨーロッパ;東ヨーロッパ;東アジア;南アジア・太平洋;中東・アフリカ |
| 対象国 | ブラジル、日本;英国;米国;ドイツ |
| 紹介企業 | ジャズ・ファーマシューティカルズplc; Pfizer Inc. (ホスピラ);フレゼニウス・カビ; Hikma Pharmaceuticals PLC;アコード・ヘルスケア; Sandoz Group AG;マイシール・ファーマシューティカルズ;セイト・ファーマシューティカルズ |
| 予測期間 | 2026年から2036年 |
| アプローチ | 白血病およびリンパ腫発生率を用いたハイブリッド型トップダウンおよびボトムアップアプローチ;集中的な化学療法に適した患者の割合;コースごとのサイクル数とバイアル数;国別ジェネリックおよびブランド価格帯;およびサプライヤーラベルレビュー。 |
出典: Fact.MRの分析。2026年10月26日 更新
市場はどのように区分されていますか?
-
製品タイプ別
- シタラビン
- ダウノルビシン
- 複合薬
-
用途別
- 白血病
- リンパ腫
- その他
-
流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局
-
エンドユーザー別
- 病院
- クリニック
- 研究所
-
地域別
- 北アメリカ
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋
- 中東・アフリカ
よくあるご質問
2026年のシタラビンおよびダウノルビシン薬剤市場はどのくらい大きいのでしょうか?
2026年から2036年までのシタラビンおよびダウノルビシン薬剤市場の CAGR はどうなっていますか?
シタラビンおよびダウノルビシン薬剤市場をリードしている製品タイプは何でしょうか?
シタラビンおよびダウノルビシン薬剤市場をリードしている用途は?
シタラビンおよびダウノルビシン薬剤市場をリードしている流通チャネルはどこですか?
シタラビンおよびダウノルビシン薬剤市場をリードしているエンドユーザーは誰ですか?
シタラビンおよびダウノルビシン医薬品市場で最も成長する国はどこでしょうか?
シタラビンおよびダウノルビシン薬剤市場の主要な企業はどこですか?
このレポートの担当者


レポートをご自身でご確認ください - 無料サンプルをご請求ください
無料サンプル価格と購入方法が分かる資料を入手
PDFをダウンロード