- Market Value (2025): USD 83.68 Bn
- Estimated Value (2026): USD 90.6 Bn
- Forecast Value (2036): USD 201.2 Bn
- CAGR (2026-2036): 8.3%
糖尿病治療市場の2036年までの価値予測はいくらですか?
2026年にはUSD 90.6億人、2036年には8.3% CAGRでUSD 201.2億人に増加します。
- Fact.MR は、2025年に糖尿病治療市場が USD 83.7 億 に達し、経口降血糖薬、インスリンおよび非インスリン注射薬が収益基盤を形成していると推定しています。
- 新しい薬剤クラスが患者一人ひとりの治療費のより大きな割合を占めるため、2026年の USD 90.6 億 ドルから2036年には収益が USD 201.2 億 に増加する見込みです。
- 価値は2026年から2036年の間に8.3% CAGRで増加し、治療対象が増加し、インクレチンや週1回の治療への安定した移行が進むためです。
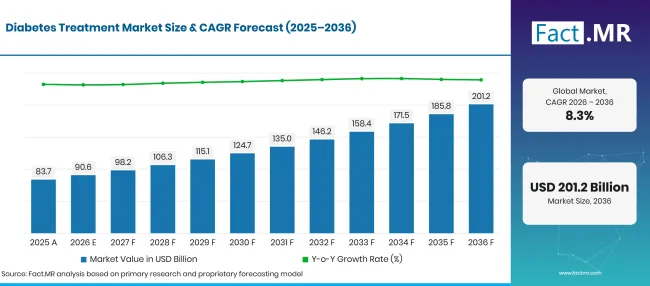
Factmr Diabetes Treatment Market Forecast Global | Source: Fact.MR
| 年 | 基礎 | 市場価値(USD 億) |
|---|---|---|
| 2025 | 実際の | 83.68 |
| 2026 | 推定 | 90.6 |
| 2036 | 予報 | 201.2 |
| CAGR 2026年から2036年まで | 予測期間 | 8.3% |
出典: Fact.MRの分析。2026年10月21日 更新
糖尿病治療市場の成長を支える決定的な数字は何ですか?
2026年から2036年の期間は、経口剤やインクレチン注射に集中して USD 110.6 億ドルの新たな価値を生み出します。
- 市場の需要要因
- 未治療の人口が多いため、患者は幅広くカバーされています。世界保健機関(WHO)は2025年9月に、2022年に 800 00万人以上が糖尿病を患い、そのうち半数が未治療であったと報告しました [1]。ケアに連れてこられる一人ひとりが長期の処方保持者となります。
- 結果に基づくラベルが各処方薬の価値を引き上げています。2025年1月、米国FDAは、 2 型糖尿病および慢性腎疾患を持つ成人の腎臓病および心血管死亡の悪化リスクを減らすためにオゼンピックを承認しました [2]。処方者は現在、臓器保護や血糖コントロールのための薬剤を選びます。
- 低コストのインスリン選択肢がアクセスを広げています。FDAは2025年2月に成人および小児糖尿病患者向けの初の迅速作用型インスリンバイオシミラーであるMerilogを承認しました [3]。バイオシミラー競争により、支払者はより多くの患者をインスリンでカバーできる余地が生まれました。
- 高齢患者はより長年の治療を必要とします。糖尿病のリスクは年齢とともに上昇し、50代で診断された患者は何十年も複数薬剤の治療を続けることがあります。
- 接続されたデバイスは日々の投与量の決定を家庭に持ち込みつつあります。スマートフォンアプリと同期するセンサーの読み取り値は、患者や臨床医が訪問間の用量を調整し、処方薬の遵守をサポートします。
- 分析された主要セグメント
- 製品タイプ別:経口低血糖薬は2026年 42.8% シェアを占める見込みで、低価格の錠剤が 2 型糖尿病の多くの患者にとって治療の第一歩として残っています。
- 治療タイプ別:2026年には薬物療法が 88.3% を占める見込みです。経口および非インスリン注射療法がほぼすべての診断患者をカバーしているためです。
- 流通チャネル別:病院薬局は2026年に治療開始、入院ケア、専門医処方の力により 44.2% シェアを獲得する見込みです。
- エンドユーザー別:2026年には、タブレット、自己注射、血糖検査が毎日行われているため、在宅ケアは 49.5% シェアを占めるでしょう。
- アナリストの意見 Fact.MR
- Fact.MRのプリンシパルコンサルタント、シャンブ・ナート・ジャー氏は「今や処方者は糖尿病薬を心臓、腎臓、体重への影響で判断し、血糖コントロールだけでフォーミュラリーの枠を獲得することはできません。アウトカムデータと単純な投与量、関連するモニタリングを組み合わせる企業は患者を長年維持し、ジェネリックやバイオシミラーは低価格の販売量を担っています。次の価値の波は、保険適用を拡大する新興市場や、錠剤から注射剤へとステップアップする患者から生まれるでしょう。」
- 戦略的意味
- 製薬会社は、心血管、腎臓、体重の結果を支払者リストの血糖データに加えて含めるべきです。なぜならフォーミュラリー委員会はこれらすべてを計量するからです。
- インスリンや注射剤の供給者は、自己負担費用が患者の治療開始・継続を決定するため、ペンの供給、週1回の形態、バイオシミラーの能力を拡大すべきです。
- 薬局チェーンは、リフィルリマインダーや在宅配達を慢性疾患サービスに組み込むべきです。なぜなら、リフィルの遅れは患者一人ひとりの生涯価値を下げるからです。
- 医療システムや支払者はスクリーニングとフォローアッププログラムを連携させ、新たに診断された患者が合併症が現れる前に適切な治療を受けられるようにすべきです。
アメリカは 10.7% CAGRで首位を維持し、患者数が大きくインクレチン療法の迅速な普及を果たしています。ブラジルは 9.8% 年に続き、公衆衛生システムが糖尿病薬への無料アクセスを拡大しています。ドイツは 9.5%年で前進し、法定保険や構造化ケアプログラムにより患者が定期的な治療を受けられるようにしています。日本の 8.4% のペースは、より長く治療を必要とする高齢化人口を反映しています。英国は成熟した公的資金によるケアシステムの中で 7.5% グループを完成させます。
糖尿病治療市場はセグメントごとにどのように構成されていますか?
経口低血糖薬が製品タイプでリード 42.8%;薬剤が治療タイプで 88.3%;病院薬局が流通チャネルで1位を獲得 44.2%;在宅ケアがエンドユーザーでトップとなる 49.5%。
どの製品タイプが主流なのでしょうか?
経口降血糖薬は2026年の売上の 42.8% を占めています。
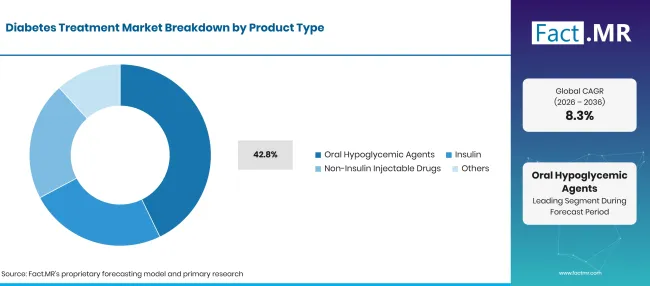
Factmr Diabetes Treatment Market Breakdown Product Type | Source: Fact.MR
| 製品タイプ | シェア(2026年) |
|---|---|
| 経口低血糖薬(主要分野) | 42.8% |
| 他のセグメントを合わせた | 57.2%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月21日 更新
2型糖尿病のほとんどの人は錠剤から始め、多くは何年も服用を続けています。メトホルミン、スルホニ尿素、DPP-4阻害薬、SGLT2阻害薬は、錠剤負担を軽減するために固定用量製品として組み合わせられることが多いです。ジェネリック版は価格に敏感な市場で広くアクセスを保っています。インスリンは1型および高度な2型ケアにおいて必須であり、注射ペンは投与をより簡単かつ正確にします。GLP-1受容体作動薬を中心とした非インスリン注射薬は、体重と血糖の複合効果で進展を遂げています。2025年11月、欧州委員会は、基礎インスリンやGLP-1受容体作動薬で十分にコントロールされていない成人2糖尿病患者に対して、インスリン・イコデックとセマグルチドを週1回併用するKyinsuを承認しました[4]。
治療タイプ内で薬を支えるものは何でしょうか?
2026年の需要の 88.3% は医薬品です。
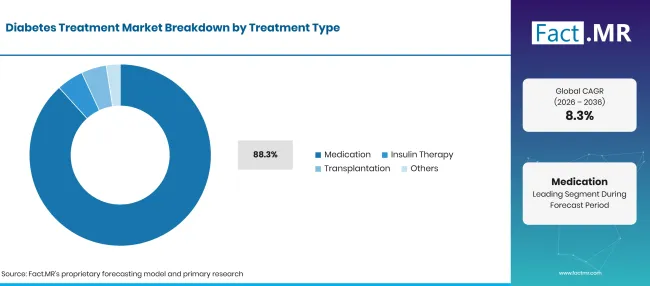
Factmr Diabetes Treatment Market Breakdown Treatment Type | Source: Fact.MR
| 治療タイプ | シェア(2026年) |
|---|---|
| メディカル(主要セグメント) | 88.3% |
| 他のセグメントを合わせた | 11.7%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月21日 更新
生涯にわたる血糖コントロールは、経口薬剤から心臓や腎臓を保護する非インスリン注射剤まで、毎日または週に1回の薬剤治療に依存します。医師は病気の進行に合わせてクラスを追加または変更するため、1人の患者が10年以上にわたり複数の製品を使用することも多いです。インスリン療法は、タイプ 1 患者と進行した 2 型患者のための別のルートを形成します。膵臓や膵島細胞の手術をカバーする移植は、重症の少数グループにサービスを提供し、ドナー供給や費用に制限されます。残りの選択肢はライフスタイルプログラムや新興の細胞ベースのアプローチです。
流通チャネルセグメントをリードしているのは何でしょうか?
病院薬局は2026年の収益の 44.2% を占めています。
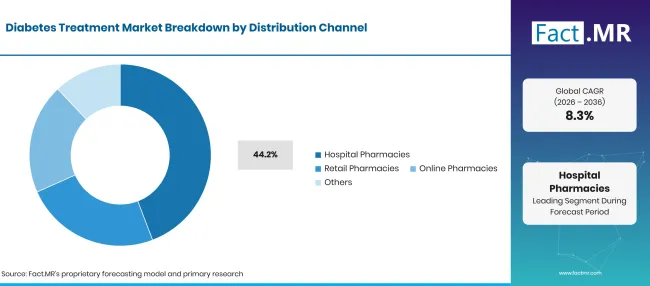
Factmr Diabetes Treatment Market Breakdown Distribution Channel | Source: Fact.MR
| 流通チャネル | シェア(2026年) |
|---|---|
| 病院薬局(主要セグメント) | 44.2% |
| 他のセグメントを合わせた | 55.8%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月21日 更新
多くの患者が注射剤やインスリンの最初の処方を受けるのは、専門医の診察や入院です。合併症による入院は一定量を増やし、病院の処方薬は患者が持ち帰るブランドに影響を与えます。小売薬局は錠剤やインスリンのほとんどの再処方、注射技術や保管に関するアドバイスを扱っています。オンライン薬局は慢性療法の自宅配達を通じてユーザーを獲得しています。通信販売プログラムやクリニックの調剤もチャネルの構成を完成させています。
エンドユーザーは需要をどのように形成しているのでしょうか?
在宅ケアは2026年の売上の 30.3% を占めています。
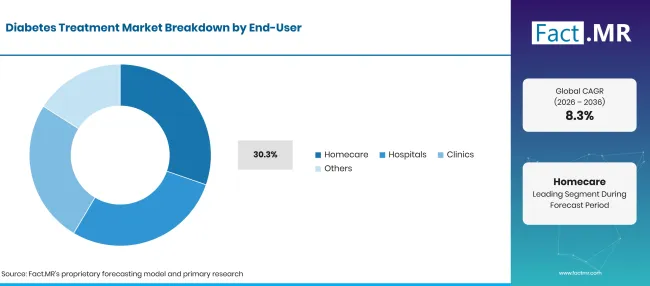
Factmr Diabetes Treatment Market Breakdown End User | Source: Fact.MR
| エンドユーザー | シェア(2026年) |
|---|---|
| 在宅ケア(主要セグメント) | 49.5% |
| 他のセグメントを合わせた | 50.5%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月21日 更新
患者はほとんどの日々のケアを、錠剤、自己注射、血糖値検査で行っています。ペン、 インスリンポンプ 、接続センサーにより、負担が軽減され、必要なクリニック訪問回数も減ります。病院は急性発作や複雑な治療開始時に介入します。クリニックはスクリーニング、フォローアップ、処方箋更新を担当します。 在宅医療サービスの 発展により、一人暮らしの高齢患者にも看護師主導の注射とモニタリングが提供されています。
糖尿病治療市場の普及を加速させているものと、それを妨げているものは何でしょうか?
より広範なスクリーニングと償還が患者をより新しい治療法へと押し付け続けるでしょう。特許の有効期限切れ、価格統制、低所得市場でのアクセスの薄さが、患者の増加ペースを下回る価値成長を抑えます。
ドライバー影響分析
| 運転手 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 2型糖尿病と肥満の負担増加 | +2.3% | グローバル | 短期(<= 2 年) |
| 処方者のシフトがSGLT2 阻害薬およびGLP1 療法へと移行している | +1.8% | グローバル | 短期(<= 2 年) |
| 持続的な血糖コントロールが必要な高齢患者 | +1.4% | 東アジア、西ヨーロッパ、北アメリカ | 長期(>= 4 年) |
| より広範なスクリーニングと補償の対象 | +0.9% | ラテンアメリカ、南アジア・太平洋、西ヨーロッパ | 中期(2年から4 年) |
| 接続されたモニタリングによる在宅ケア | +0.5% | 北アメリカ、西ヨーロッパ、東アジア | 中期(2年から4 年) |
出典: Fact.MRの分析。2026年10月21日 更新
機会影響分析
| 機会 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 新興市場におけるバイオシミラーインスリンと低価格ジェネリック | +1.1% | グローバル | 中期(2年〜4 年) |
| 週1回および経口GLP-1 製剤 | +0.9% | グローバル | 短期(<= 2 年) |
| 連続血糖モニタリングと連携した自動インスリン投与 | +0.6% | 北アメリカ、西ヨーロッパ、東アジア | 長期(>= 4 年) |
出典: Fact.MRの分析。2026年10月21日 更新
拘束具の影響分析
| 抑制 | (~) CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 特許の満了とブランド薬への価格圧力 | -0.6% | グローバル | 短期(<= 2 年) |
| 低所得者市場での治療費が高いためアクセスが制限されています | -0.4% | ラテンアメリカ、南アジア・太平洋、中東・アフリカ | 中期(2〜4 年) |
| 副作用、供給不足、患者の服用率の低下 | -0.2% | グローバル | 長期的(>= 4 年) |
出典: Fact.MRの分析。2026年10月21日 更新
2036年までに糖尿病治療市場を拡大している国はどこですか?
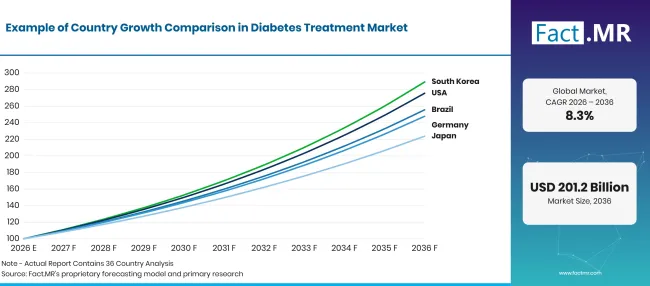
Factmr Diabetes Treatment Market Growth Index | Source: Fact.MR
| 国 | CAGR (2026年から2036年まで) |
|---|---|
| 米国 | 10.7% |
| ブラジル | 9.8% |
| ドイツ | 9.5% |
| 日本 | 8.4% |
| 英国 | 7.5% |
出典: Fact.MRの分析。2026年10月21日 更新
アメリカ合衆国の養子縁組を支えるものは何でしょうか?
10.7% CAGR、多くの患者と新しい薬の急速な普及によって推進されています。
疾病対策センター(CDC)は、2023年に米国人口の12.0%人40.1万人、すなわち糖尿病を患っていたと報告しています[5]。メディケアはジャヌビア、ジャーディアンス、ファルシガの価格交渉を2026年に施行し、オゼンピック、リベルサス、ジャヌメット、トラジェンタの価格は2027年に続きます[6]。高齢患者の自己負担額の低減は、小売や宅配薬局を通じたリフィル量の拡大を支えます。
ブラジルの成績はどうですか?
9.8% CAGR、糖尿病薬への一般的アクセス拡大に支えられています。
ブラジル保健省はVigitel 2025の結果で、糖尿病と診断された成人が2006年に 5.5% 人から2024年には 12.9% 人に増加したと報告しています[7]。統一公衆衛生システムであるSUSが主な医療機関です。
ドイツの成長を支えるものは何でしょうか?
9.5% CAGR、広範な保険適用と構造化されたケアプログラムの後押しで。
ロベルト・コーク研究所は2025年9月に、2022年にドイツで 6.05 00万人が 2 型糖尿病と診断され、 8.6% の有病率と推定しています[8]。同研究所の予測では、発症率や過剰死亡が変わらなければ、2050年までにこの数字は約 11.01 百万に達するとされています[8]。法定の健康保険はほとんどの治療法をカバーし、給付評価は心臓や腎臓に効果が証明された薬剤を有利に評価します。
日本はどのように需要を拡大しているのでしょうか?
8.4% CAGR、長期的な治療を必要とする高齢化人口を反映しています。
日本の統計局によると、2025年9月時点で 65 歳以上の人が人口の 29.4% を占め、記録的な割合となっています[9]。厚生労働省は2025年12月に約 11 00万人が糖尿病の疑いが強く疑われており、その数は増加し続けています[10]。ユニバーサル保険と定期的な価格修正が増加を安定させていますが、高齢者は週1回の経口療法を好んでいます。
イギリスは需要をどのように発展させているのでしょうか?
7.5% CAGR、成熟した公的資金によるシステムとして、ほとんどのケアを管理しています。
イングランドでは、2025年3月までの1年間で2型糖尿病患者のうち、推奨される8つのケアプロセスすべてを受けたのはわずか58.2%人でした[11]。同じコメントでは、45.2%3つの治療目標すべてを達成したことが示されています[11]。NHSはほとんどの治療を一般診療および地域薬局を通じて提供しており、国の指針では費用対効果の高いジェネリック薬が推奨されています。
糖尿病治療市場をリードしているのは誰か?
競争は3つのラインで展開されます。インクレチンとインスリンの専門医はアウトカムの証拠と週ごとの投与量で競います。ノボノルディスクはオゼンピック、ライベルサス、トレシバを提供しており、2025年1月にはオゼンピックの腎臓保護適応症[2]を米国で認定しました。
イーライリリーはMounjaroとTrulicityをHumalogとBasaglarと組み合わせ、SanofiはLantusとToujeoを供給し、2025年2月にバイオシミラーMerilogのFDA承認を取得しました[3]。経口および心臓代謝薬メーカーは心臓や腎臓のラベルと価格で競合しています。メルクはJanuviaとJanumetを販売し、アストラゼネカはFarxigaを、ベーリンガー・インゲルハイムはJardianceとTradjentaを販売しています。デバイスサプライヤーは自宅での投与をサポートしています。アボットはFreeStyle Libreセンサーを提供し、ロッシュはAccu-ChekメーターとmySugrアプリを提供し、MiniMedは2026年6月に米国でアプリ制御のMiniMed Flexポンプを発売しました[12]。予測期間中、アウトカムデータ、手頃なアクセス、接続された投与ツールを組み合わせた企業が最も大きな支持を得るでしょう。
主要な提供者はどの企業ですか?
主要企業にはノボ・ノルディスク、イーライリリー、サノフィ、メルク、アストラゼネカ、ベーリンガー・インゲルハイム、アボット、ロッシュ、そしてミニメッドが含まれます。
- ノボ・ノルディスク
- イーライ・リリー
- サノフィ
- メルク
- アストラゼネカ
- ベーリンガー・インゲルハイム
- アボット
- ロッシュ
- MiniMed(ミニメッド)
参考文献
- [1] [1] 世界保健機関(WHO)(2025年9月 5日 ) WHOは主要ながんや糖尿病治療を含む必須医薬品のリストを更新しました。
- [1][2] ノボノルディスク。(2025年1月28日)FDAは、オゼンピック(セマグルチド)を、2型糖尿病および慢性腎疾患を持つ成人の腎臓病および心血管死の悪化リスクを低減する唯一のGLP-1RAとして承認しました。
- [1][3] 米国食品医薬品局(FDA)。(2025年2月14日)FDAが糖尿病治療のための初の速効型インスリンバイオシミラー製品を承認。
- [4]欧州医薬品庁。(2025年11月)。 キインス:EPAR。
- [5]疾病対策センター(CDC)(2026年9月 16日)。 国立糖尿病統計報告書。
- [6]メディケア・メディケイドサービスセンター(2026年9月 22日) 『選択薬と交渉価格』
- [7]ブラジル、ミニステリオ・ダ・サウデ。(2026年)。Para o povo brasileiro viver mais e viver melhor: Resultados Vigitel 2025 [ブラジル人がより長くより良く生きるための:Vigitel 2025 結果]。
- [8]ロバート・コッホ研究所。(2025年9月 17日)。 ドイツにおける 2 型糖尿病の有病率および診断例数の動向:2050年までの予測。
- [9]日本統計局(2025年9月14日)。[統計トピック第146:統計における日本の高齢者]。
- [10]厚生労働省 日本。(2025年12月2日)。[2024年国民保健栄養調査結果]。
- [11]健康改善・格差局(2026年4月 8日)。 糖尿病プロファイル:統計解説、2026年4月。
- [12]MiniMed。(2026年6月 17日) MiniMedの最小型アプリ制御インスリンポンプが、現在アメリカで利用可能になりました。
この報告書が答えます
- 2026年と2036年の規模は、製品タイプ、処理タイプ、流通チャネル、エンドユーザー、地域ごとに分けられています。
- 各セグメントは2026年にどのサブセグメントが責任者となり、患者と処方者がそのポジションに必要としているかを示しています。
- 患者数、報酬、新しい治療法へのアクセスが5か国の比較の枠組みとなっています。
- 同社はインクレチンおよびインスリンの製造者、経口心代謝薬メーカー、デバイスサプライヤーのグループを紹介しています。
- 読者は特許の切れ期切れ、バイオシミラー、新薬クラスがどのように治療の選択や価格設定を変えているかをたどることができます。
糖尿病治療市場は何をカバーしていますか?
この評価は、血糖値をコントロールし、1 2型糖尿病の合併症を抑えるために人々が使用する薬剤、インスリン製品および関連療法を追跡します。経口薬剤、インスリンおよび非インスリン注射剤、薬局や医療提供者を通じて販売される補助治療カテゴリーを網羅します。
収益は、病院、小売、オンライン薬局のいずれかを通じて各製品の初回販売時にカウントされます。治療タイプ株式は患者が主なケアルートを利用したものを指し、その他の分割はすべての治療販売をカバーします。
スコープには何が含まれているのでしょうか?
処方経口薬、インスリン製品、非インスリン注射剤も対象とされており、ブランド薬、ジェネリック、バイオシミラーも含まれます。各投与量で使用される固定用量の組み合わせ、ペン、 インスリン投与装置 もここに含まれます。
病院、クリニック、在宅ケアで使用される治療はエンドユーザー間の区分に含まれます。血糖測定およびインスリン投与システムの供給者は、投与決定を導き、遵守をサポートするためプロファイルされています。
範囲から除外されるものは何ですか?
市販のサプリメントや血糖値サポート用に販売されているウェルネス製品は除外されています。スクリーニングのみに使用される診断検査は除外され、糖尿病患者に処方される他の疾患の治療も除外されます。
薬や送達システムなしで単独で販売されるソフトウェアやデジタルサービスはカウントされません。研究資金や臨床試験サービスも市場収益の対象外です。
分析はどのように作成されたのですか?
分析は 120+の情報源、 35+企業ポートフォリオ、 25+国、そして 20 以上の業界インタビューを活用しています。
- 一次調査: 一次調査では、製造業者、サービス提供者、技術開発者、流通業者、エンドユーザー、専門家との議論が行われます。これらの対話では、購買優先順位、製品採用、運用上の課題、承認要件、競争ポジション、そして広範な市場受容に影響を与える要因について検討します。
- デスクリサーチ:デスク リサーチは政府統計、規制出版物、企業申請、貿易データ、技術調査、業界協会、標準、公共政策、その他の権威ある情報源をカバーします。分析で使用されるすべての情報源は参考文献に記載されています。
- 市場規模と予測: 市場推計は、過去の業績、需要指標、価格と販売台数の傾向、セグメントシェア、企業参加率、国別成長、採用パターン、投資活動、市場拡大の障壁を組み合わせます。
- データの検証と更新サイクル: 調査結果は、一次インタビューと公開データ、企業の活動、規制変更、取引パターン、業界動向を比較することで検証されます。定期的な更新では、新製品の発売、キャパシティの変更、提携、承認、商業採用の変化をレビューします。
セグメンテーション
報告書の範囲と内容は?
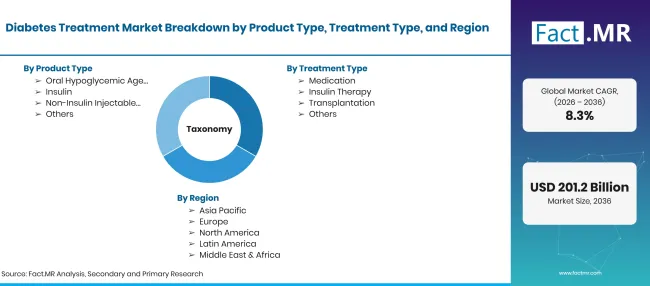
Factmr Diabetes Treatment Market Taxonomy | Source: Fact.MR
| 属性 | 詳細 |
|---|---|
| 定量単位 | 2026年にはUSD億人、2036年にはUSD億人CAGR |
| 市場の定義 | 1型および2型糖尿病の管理に用いられる医薬品、インスリン製品および関連療法が、病院、小売、オンライン薬局を通じて販売されています。保険適用範囲は経口・注射治療、病院、クリニック、在宅ケア向けのインスリン投与に及びます。 |
| 製品タイプ | 経口降血糖薬;インスリン;非インスリン注射薬;その他 |
| 治療タイプ | 薬物療法;インスリン療法;移植;その他 |
| 流通チャネル | 病院薬局;小売薬局;オンライン薬局;その他 |
| エンドユーザー | 在宅ケア;病院;クリニック;その他 |
| 対象地域 | 北アメリカ;ラテンアメリカ;西ヨーロッパ;東ヨーロッパ;東アジア;南アジア・太平洋;中東・アフリカ |
| 対象国 | 米国;ブラジル、ドイツ;日本;英国 |
| 紹介企業 | ノボ・ノルディスク;イーライリリー;サノフィ;メルク;アストラゼネカ;ベーリンガー・インゲルハイム;アボット;ロッシュ;ミニメッド |
| 予測期間 | 2026年から2036年 |
| アプローチ | 診断・治療された患者数を用いたハイブリッドなトップダウンおよびボトムアップアプローチ;薬剤クラス別の治療価格;薬局チャネルの販売;および企業ポートフォリオレビュー。 |
出典: Fact.MRの分析。2026年10月21日 更新
市場はどのように区分されていますか?
-
製品タイプ別
- 経口降血糖薬
- インスリン
- 非インスリン注射薬
- その他
-
治療タイプ別
- 薬物治療
- インスリン療法
- 移植
- その他
-
流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局
- その他
-
エンドユーザー別
- 在宅ケア
- 病院
- クリニック
- その他
-
地域別
- 北アメリカ
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋
- 中東・アフリカ
よくあるご質問
2026年の糖尿病治療市場はどれくらいの規模ですか?
2026年から2036年までの糖尿病治療市場の CAGR はどうなっていますか?
糖尿病治療市場をリードしている製品タイプは何でしょうか?
糖尿病治療市場を牽引している治療タイプは何でしょうか?
糖尿病治療市場をリードしている流通チャネルはどこですか?
糖尿病治療市場をリードしているエンドユーザーはどこですか?
糖尿病治療市場で最も成長する国はどこでしょうか?
糖尿病治療市場の主要な企業はどこですか?
このレポートの担当者


レポートをご自身でご確認ください - 無料サンプルをご請求ください
無料サンプル価格と購入方法が分かる資料を入手
PDFをダウンロード