- Market Value (2025): USD 7.77 Bn
- Estimated Value (2026): USD 8.06 Bn
- Forecast Value (2036): USD 11.7 Bn
- CAGR (2026-2036): 3.8%
流体触媒破砕(FCC)市場の2036年までの価値予測はいくらですか?
2026年にはUSD 8.0610億USD 11.7、2036年には3.8% CAGRで億に増加します。
- 2025年の USD 7.77 億 ドルに達した流体触媒破砕市場は、世界的な製油所稼働、大規模な原油の改良、そして高オクタンのモーターガソリンに対する持続的な需要によって安定した稼働勢いを得ました。
- 石油化学の共生産、ZSM-5ゼオライト触媒添加剤、硫黄還元技術への投資により、2026年のUSD 8.06 億台から2036年までにUSD 11.7億台に販売台数が拡大すると見込まれています。
- 2026年から2036年の予測期間中、市場拡大は世界的な化学需要の上昇、製油所と石油化学の統合、そして鉱石の割れ近代化プロジェクトによって強化されています。3.8% CAGR
市場の経済的軌道は、下流のエネルギーインフラにおける継続的な非裁量的な運用費を反映しています。流体触媒破砕装置は、温度が 500 度を超える、激しい触媒の消耗、ライザーリアクターや再生器内での深刻な流体力学的侵食といった過酷な条件下で稼働するため、製油業者は停止した微粉を排出しながら、常に新しい平衡触媒(e-cat)を追加しています。この連続的な日々の触媒構成と、数百万ドル規模の3年ごとのターンアラウンド刷新が組み合わさることで、世界中の触媒合成器、化学工学請負業者、製油技術ライセンス業者にとって非常に粘着的で継続的な収益基盤が築かれています。
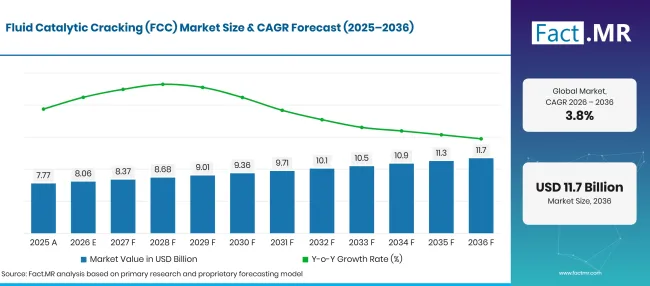
Fluid Catalytic Cracking Fcc Market Forecast Global | Source: Fact.MR
| 年 | 基礎 | 市場価値(USD 億) |
|---|---|---|
| 2025 | 実際の | 7.8 |
| 2026 | 推定 | 8.06 |
| 2036 | 予報 | 11.7 |
| CAGR 2026年から2036年 | 予測期間 | 3.8% |
出典: Fact.MRの分析。2026年10月27日 更新
流体触媒破砕(FCC)市場の成長を背景にした決定的な数字は何ですか?
2026年から2036年の間に、流体触媒破砕産業は、石油化学グレードのプロピレン、重度の劣化残渣処理、先進的な環境排出削減触媒の拡大により、 USD 3.6 億ドル規模の絶対的な機会を切り開くでしょう。
- 市場の需要要因
- 製油所の利用はFCCの近代化を商業的に重要に保っています。アメリカは2026年1月1日時点で130製油所全体で1日あたり18.200万バレルの稼働可能な大気蒸留能力を維持しました[1]。この導入基盤は稼働率を維持し、収量管理、ボトルネック除去を製油所投資の重要な課題に据えています。
- 原油および製品バランスの変化は柔軟な換算に報いる。OPECの2025年統計レビューは、生産国と消費国にわたる精製所の能力、処理能力、石油製品生産量を追跡している[2]。これらのベンチマークは、地域の需要パターンの変化に応じて、オペレーターがFCCの厳しさや触媒戦略を調整するのに役立つ。
- コンプライアンス要件はFCCの運用を再構築しています。米国製油所のNESHAP規定は、 40 CFR Part 63Subpart UUU [3]に基づき触媒破砕装置を具体的にカバーしています。この規則は燃焼監視、粒子制御、運転規律、排出性能のアップグレードへの支出を維持しています。
- 日本の集中的な精製ネットワークは、広範な能力増強よりも選択的なアップグレードを重視しています。2025年3月末時点で、日本の製油所は設計された原油処理能力 19 日あたり 3,110,400 バレルで稼働していました [4]。この導入基盤は触媒の交換、エネルギー効率向上の取り組み、そしてFCCの目標を絞った改革を支援しています。
- 欧州の製品需要には依然として有能な転換資産が必要です。ドイツは2025年に石油製品販売89.62 1.43%増加を記録し、その中にはガソリン17.88トン、ディーゼル33.44トンが含まれます[5]。需要構成は、収量最適化と排出規制されたFCC運用を商業的に重要に保っています。
- 分析された主要セグメント
- タイプ別:ガソリンは2026年に 42.3% シェアを持つ主要な製品生産品であり、世界の自動車スパーク点火エンジンに不可欠な高オクタン価の混合部品として機能しています。
- 触媒タイプ別:ゼオライトは結晶性微細多孔構造により、卓越した亀裂選択性と酸性部位の熱水安定性により、2026年には 54.8% シェアを占め、触媒需要を支配しています。
- 用途別:製油所は2026年の市場総収益の 68.4% を生み出し、高スループットの商業FCC複合施設を運用する主要な重油転換施設として機能しています。
- アナリストの意見 Fact.MR
- Fact.MRの主任コンサルタント、シャンブ・ナート・ジャー氏は次のように述べています。「流体触媒割れの分野は、石油化学時代への重要な転換期を迎えています。FCCユニットは歴史的に輸送用ガソリンの収量最大化を目的として設計・運用されてきましたが、先進的な精製業者は高過激な条件下での運転に向けてライザーリアクターを積極的に改造しています。特殊なZSM-5ペンタシルゼオライト添加剤を取り入れ、ライザー出口温度を最適化することで、現代のFCCユニットはプロピレンの収率を歴史的な4%水準から総液体量の18%から22%5%に引き上げることができます。この変化により、製油所のマージンと小売ガソリン消費の変動が切り離され、稼働生産量が世界のポリマーおよび化学製造と直接一致します。さらに、製油所がニッケル、バナジウム、塩基性窒素毒の高濃度を含むより重く割引された原油スレートを処理する中で、金属トラップ内蔵の先進触媒マトリックスアーキテクチャへの需要が急増しています。表面積を保ちつつ脱水素反応を抑制する触媒は、下流市場で最も利益率の高いセグメントを占めています。」
- 戦略的意味
- 触媒メーカーは、製油業者が夏季ガソリンと冬季プロピレンの間で製品収率を迅速に調整できるよう、特殊なZSM-5マトリックス添加剤の生産を拡大すべきです[1]。
- 製油所の操業者は、地域の厳格な粒子状物質排出基準に準拠するために、再生サイクロンシステムや静電気除塵器をアップグレードしなければなりません[2]。
- 下流のエンジニアリング請負業者は、既存のFCCユニットが廃プラスチックリサイクルから得られる熱分解油を共処理できるモジュール式の高重度ライザーを設計すべきです[4]。
- 石油精製業者は、ランタンやセリウムなどの希土類プロモーターに対して長期供給契約を締結し、単位セルのサイズを安定させ、触媒活性を水熱による不活性化から保つ必要があります[5]。
ドイツFCCの市場需要は、中央ヨーロッパの製油・化学クラスターによる転換効率の向上と再生可能バイオ原料の統合によって、2036年までに 3.6% CAGR さらに増加し続ける見込みです。
流体触媒破砕(FCC)市場はセグメントごとにどのように分布していますか?
ガソリンは 42.3%でタイプをリードし、ゼオライトはカタリストタイプを 54.8%で支配し、2026年のアプリケーション収益の中 68.4% は精製所が占めています。
どちらのタイプが優勢なのでしょうか?
ガソリンは2026年の製品価値の 42.3% を捉えています。
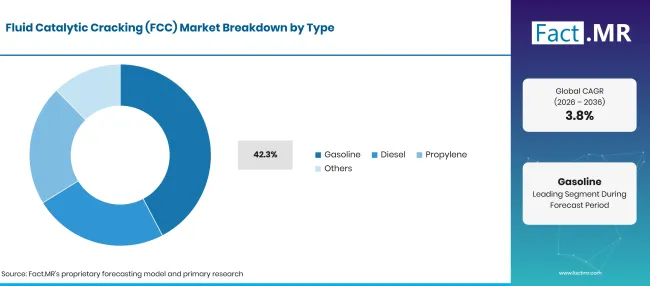
Fluid Catalytic Cracking Fcc Market Breakdown Type | Source: Fact.MR
完成品および混合グレードのモーターガソリンは、商業用流体触媒分解装置の主要な経済的生産量を表しています。従来の石油精製において、軽い大気中ナフサは現代の内燃機関のノック防止要件を満たすために必要な研究用オクタン価(RON)を欠いています。触媒割れは重い真空ガスオイルを高度に枝分化したパラフィン系、オレフィン系、芳香族炭化水素に変換し、通常 90 から 95 RONの範囲で優れたオクタン価を持つFCCガソリンストリームを生成します。この高オクタン流は通常および高級小売ガソリングレードの基礎的なブレンド成分となっています。成熟地域で電気自動車の普及が加速する一方で、発展途上アジア、ラテンアメリカ、アフリカでの自動車市場拡大により、輸送用ガソリンの世界的な需要は持続的です。精製業者は統合された 上流炭化水素生産操業 と 井下井のサービスおよび介入 戦略を活用し、安定した重質原油原料を確保し、FCCの単位変換経済性を最大化します。
| 種類 | シェア(2026年) |
|---|---|
| ガソリン(先行セグメント) | 42.3% |
| 他のセグメントを合わせた | 57.7%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月27日 更新
どの触媒タイプが市場を牽引していますか?
ゼオライトは2026年の触媒需要の 54.8% を支配しています。
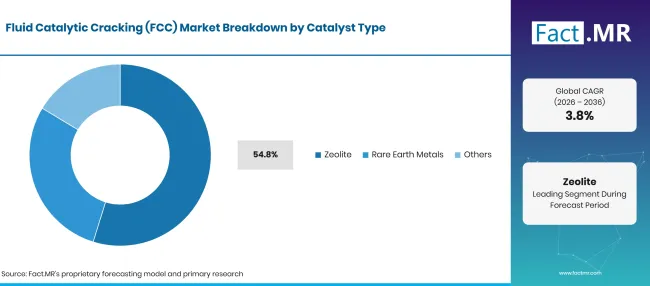
Fluid Catalytic Cracking Fcc Market Breakdown Catalyst Type | Source: Fact.MR
合成結晶ゼオライトは、主に超安定なY型(USY)ゼオライトおよび特殊なペンタシルZSM-5 添加剤で構成され、FCCユニットにおける不可欠な活性触媒成分を構成しています。ゼオライトは高度に均一な三次元孔ネットワークを持ち、精密に校正された顕微鏡ケージと強力なブレンステッド酸サイトを特徴とし、炭酸の割れメカニズムを促進します。これらの微細な結晶構造により、大きな炭化水素分子をガソリン範囲の分子に選択的に割れさせ、過剰割れを抑制しつつ、乾燥ガスやコークスの過結晶化を抑制します。現代の触媒合成では、シリカとアルミナの比率を修正し、ランタンなどの希土類元素を組み込んで、蒸気が存在する下の再生温度で 700 度を超える再生温度で構造結晶性を維持することを含みます。製油業者は、石油 掘削液や添加剤 、製 油所の移送配管システム と触媒添加を調整し、安定した流動性速度を維持し、触媒床の凝集を防ぎます。
| 触媒タイプ | シェア(2026年) |
|---|---|
| ゼオライト(先導セグメント) | 54.8% |
| 他のセグメントを合わせた | 45.2%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月27日 更新
どのアプリケーションが最大の市場シェアを獲得していますか?
製油所は2026年の申請収益の 68.4% を占めています。
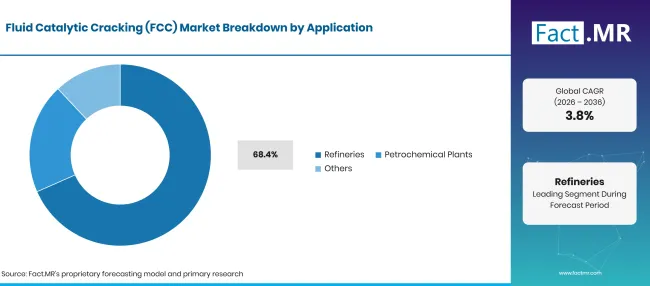
Fluid Catalytic Cracking Fcc Market Breakdown Application | Source: Fact.MR
統合石油精製所は流体触媒破砕技術の主要な商業応用例です。FCCユニットは、プラント全体の転換効率、製品スレートバランス、運営収益性を決定するため、現代の転換製油所の心臓部と呼ばれます。低価値の重い大気残渣や真空ガスオイルを高マージンの液体燃料や軽オレフィンにアップグレードすることで、製油所は完成品の収留を犠牲にすることなく割引されたサワー原油スレートを購入できます。商業用製油所の設置には、ライザーリアクター、触媒ストリッパー容器、2段再生器、主分画カラム、ガス濃縮プラントを含む複雑な処理ループが特徴です。予定外の停止なしに複数年にわたる連続運転キャンペーンを維持するために、製油所のエンジニアリングチームは耐 食性の柔軟なプロセスライン と、高圧運転下での研磨性触媒スラリーを処理するよう設計された 製油所流体ポンプ機械 に依存しています。
| 応用 | シェア(2026年) |
|---|---|
| 製油所(主要セグメント) | 68.4% |
| 他のセグメントを合わせた | 31.6%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月27日 更新
流体触媒割れ(FCC)市場の採用を加速させているものと、それを妨げているものは何でしょうか?
採用は製油所と石油化学の統合、重い原油処理の需要、高強度のプロピレンライザーの改良によって推進されていますが、車両の電化、高いユニット資本コスト、厳しい硫黄酸化物排出上限によって成長は抑制されています。
ドライバー影響分析
| 運転手 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 化学グレードのプロピレン収率最大化のためのFCCユニットの戦略的近代化 | +1.1% | 北アメリカ、東アジア、西ヨーロッパ | 短期(<= 2 年) |
| 金属耐性触媒を必要とする割引済み、重質および酸性原油の加工増加 | +0.9% | グローバル | 短期(<= 2 年) |
| 新鮮平衡クラッキング触媒の連続運用補修要件 | +0.7% | グローバル | 短期(<= 2 年) |
| 製油所と石油化学複合体の統合が軽オレフィン需要を増加させる | +0.6% | 北アメリカ、東アジア | 中期(2年から4 年) |
| SOxおよびNOxを削減する触媒添加剤の厳格な環境基準 | +0.5% | 西ヨーロッパ、北アメリカ | 中期(2年から4 年) |
| 商業用FCCライザー内での円形バイオオイルおよびプラスチック熱分解油の共処理 | +0.4% | 西ヨーロッパ、北アメリカ | 長期(>= 4 年) |
出典: Fact.MRの分析。2026年10月27日 更新
機会影響分析
| 機会 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 直接化学出力のための深層触媒クラッキング(DCC)技術の商業展開 | +0.6% | 東アジア、北アメリカ | 中期(2年〜4 年) |
| 循環リサイクルと使用済み平衡割れ触媒からの貴金属回収 | +0.5% | 西ヨーロッパ、北アメリカ | 長期(>= 4 年) |
| ニッケルおよびバナジウム中毒に耐性を持つゼロ希土類ゼオライト触媒マトリックスの開発 | +0.4% | グローバル | 中期(2年〜4 年) |
| 発展途上国の製油所拡張における底辺残留物割れの最適化 | +0.3% | ラテンアメリカ、南アジア・太平洋 | 長期(>= 4 年) |
出典: Fact.MRの分析。2026年10月27日 更新
拘束具の影響分析
| 抑制 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 成熟経済における輸送ガソリン消費の長期的な構造的停滞 | -0.5% | 西ヨーロッパ、北アメリカ | 長期(>= 4 年) |
| 大規模なFCCユニット再生およびライザーのターンアラウンド改修には莫大な資本支出が必要となります | -0.4% | グローバル | 短期(<= 2 年) |
| 市の製油所の微粒子状物質および炭素排出に対する大気質制限の強化 | -0.3% | 西ヨーロッパ、北アメリカ | 中期(2〜4 年) |
| ランタンやセリウムの前駆体を含む特殊希土類金属の価格変動 | -0.3% | グローバル | 短期(<= 2 年) |
出典: Fact.MRの分析。2026年10月27日 更新
2036年までに流動触媒破砕(FCC)市場を拡大している国はどこですか?
成熟した精製クラスターや拡大する沿岸石油化学処理ハブへの持続的な資本投資が、2036年までの国内レベルの流体触媒割れ需要を押し上げます。
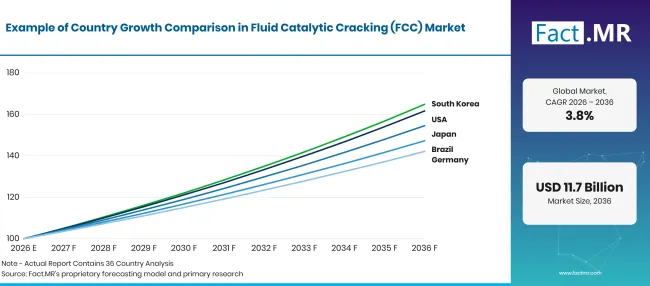
Fluid Catalytic Cracking Fcc Market Growth Index | Source: Fact.MR
| 国 | CAGR (2026年から2036年) |
|---|---|
| ドイツ | 3.6% |
| ブラジル | 4.0% |
| 米国 | 4.9% |
| 英国 | 3.2% |
| 日本 | 4.5% |
出典: Fact.MRの分析。2026年10月27日 更新
ドイツを支えるものは何でしょうか。39;の採用を支持しているのでしょうか?
3.6% CAGR、工業製油所の近代化、統合化学団地、循環型バイオ原料の共同処理によって推進されています。
ドイツのFCC市場は、原材料の厳格化から生産物を守る必要性によって定義されています。連邦政府のデータによると、2025年の石油製品販売は1.43%89.62百万トンに増加し、原油輸入は4.44%減少して80.40百万トンとなりました[6]。この乖離は、転換効率、運用の柔軟性、収量維持に焦点を当てたプロジェクトを促進しています。
ブラジルの成績はどうですか?
4.0% CAGRは、国内の沖合前塩原精製、ペトロブラスの下流拡大、輸送燃料需要の拡大に支えられています。
ブラジルは原油拡大から国内価値獲得の完全な方向へと移行しています。ANPは2025年の平均石油生産量を1日あたり 3.8 百万バレルと報告し、2024年を 12% 上回り、製油所の生産量は1日あたり 2.2 百万バレル、つまり設置能力の 86.4% に達しました [7]。この操業ギャップは、FCCの触媒需要、信頼性サービス、スループット改善の余地を生み出しています。
アメリカ合衆国の養子縁組を支援するとは何でしょうか?
4.9% CAGR、世界の燃料によるもの†39;最大の商業用FCC製油能力、石油化学統合、重質シェールオイルの混合。
米国は規模を誇りますが、製油所の統合により業績期待が高まっています。2026年1月1日時点で稼働可能な精製能力は1日あたり18.200万バレルで、2025年の2回の閉鎖により約400,000バレル/日削減されました[8]。残存する施設は稼働時間、転換経済性、製品収量の向上に強いインセンティブを持っています。
イギリスは需要をどのように発展させているのでしょうか?
3.2% CAGRは、北海沿岸製油所、石油化学パイプライン接続、排出削減改修を軸としています。
英国は保守および最適化の集中市場となりつつあります。2025年の製油所生産量は 48 400万トンに達し、グレンジマウスとリンジーの操業終了後の2024年から 4.8% 減少しました [9]。したがって、残りの工場でのコンプライアンス、可用性、選択的転換作業に支出が優先される可能性が高いです。
日本はどのように需要を拡大しているのでしょうか?
4.5% CAGR、高重度の石油化学クラッキング、プロピレン収率最大化、省エネ製油所統合によって支えられています。
日本は新造量よりも精度が重視される成熟した代替サイクルを示しています。2025年3月末時点で、日本 19 の製油所は設計された原油処理能力で1日あたり 3,110,400 バレルの精製所で構成されていました [10]。この集中は触媒性能、プロセス制御、高強度変換、省エネ運転への投資を促進しています。
流体触媒破砕(FCC)市場をリードしているのは誰ですか?
世界の流体触媒クラッキング市場の競争環境は、統合された多国籍エネルギー企業、独自のプロセス技術ライセンサー、そして専門の触媒製造大手によって牽引されています。市場のリーダーは、広範な触媒配合特許ポートフォリオ、独自のライザーサイクロン設計、そして精製業者向けに現地で触媒最適化や流体力学モデリングを行うグローバルな技術サービスチームを通じて商業的地位を守っています。主要な技術ライセンサーは専用のパイロットプラント施設を維持し、顧客固有の原油混合物を評価し、変動する運転条件下で製品マージンを最大化するカスタマイズされた触媒配合を調合しています。
業界関係者は、専門的な付加化学や機械的ハードウェアの刷新を通じて、積極的にポートフォリオの差別化を図っています。触媒分野では、生産者は制御された損耗耐性、最適化されたマトリックス孔の分布、ニッケルやバナジウム毒をパッシベーション化するアクティブメタルトラップを備えたカスタマイズされた微小球形触媒粒子を製造しています。同時に、機器のライセンサーは低圧降下の給油インジェクター、高効率のライザー終端装置、先進的な排ガススクラビングシステムを設計しています。オペレーターは流体 流量管理システム や インラインプロセス化学センサー を日常的に導入し、炭化水素の供給速度を監視しつつ、 製油所の冷却塔 や 産業用プロセス熱回収システムを アップグレードして製油所全体のエネルギー強度を下げています。
主要な提供者はどの企業ですか?
主な企業には ExxonMobil Corporation;シェル社; Chevron Corporation社;BP社; TotalEnergies SE社; Valero Energy Corporation社; Marathon Petroleum Corporation社;フィリップス 66社; Indian Oil Corporation Limited社; Reliance Industries Limited。
- ExxonMobil Corporation
- シェル株式会社
- Chevron Corporation
- BP plc
- TotalEnergies SE
- Valero Energy Corporation
- Marathon Petroleum Corporation
- フィリップス・ 66
- Indian Oil Corporation Limited
- Reliance Industries Limited
参考文献
- [1] 米国エネルギー情報局(AEA)(2026年6月 29日)米国の製油能力は2025年に減少しました。
- [2] 石油輸出国機構(2025年)。2025年 OPEC年次統計速報(第60版)。
- [3] 連邦規則電子規範集。(2026年)。 40 C.F.R. パート 63、サブパート UUU:石油精製所用の有害大気汚染物質の国家排出基準:触媒破砕装置、触媒改質装置、硫黄回収装置。
- [4] 日本石油協会(2025年3月)日本の製油所および原油処理能力の所在地。
- [5]連邦経済 ・修理委員会。(2026年7月 15日)。MineralölINFO 2025年12月号(Mineralöllabsatz)。
- [6]連邦経済 ・修理委員会(Bundesamt für Wirtschaft und Ausfuhrkontrolle)。(2026年7月 15日)。MineralölINFO 2025年12月号(Mineralölabsatz)。
- [7]国立石油機関、自然・生体燃焼機関。(2026年6月30日)。ANPは2025年に統一されたものを発表しました。
- [8] 米国エネルギー情報局(AIA)(2026年6月 29日)米国の製油能力は2025年に減少しました。
- [9] エネルギー安全保障・ネットゼロ省(2026年)英国エネルギー統計ダイジェスト2026:第 3章、石油および石油製品。
- [10] 日本石油協会。(2025年12月)。日本の石油産業2025。
この報告書が答えます
- 本研究は、流体触媒割れの動作パラメータやライザー条件が、高オクタン価ガソリン混合ストック、超低硫黄ディーゼル、化学グレードプロピレン間の製品分布にどのように影響するかを分析しています。
- 触媒ベンチマークは超安定Yゼオライト、ペンタシルZSM-5 マトリックス添加剤、希土類プロモーター、底を破る活性アルミナマトリックス間の性能動態を詳細に示しています。
- アプリケーションマッピングは、独立した燃料精製所、高度に統合された製油所・石油化学複合施設、専門的な重残留物アップグレード施設における商業需要を定量化します。
- 排出コンプライアンス分析は、FCC再生煙ガスからの二酸化硫黄、窒素酸化物、一酸化炭素、粒子状物質の排出を軽減するための運用戦略を評価します。
- 国別のパフォーマンス評価は、ドイツ、ブラジル、アメリカ合衆国、イギリス、日本における10年間の市場予測を確立し、製油所の処理能力と地域輸送燃料需要および石油化学能力の増加を結びつけています。
- 競争的プロファイリングは、世界有数の10大エネルギー・精製企業の製油所の処理資産、触媒製造施設、プロセス特許出願、原油から化学への投資戦略を検証します。
流体触媒破砕(FCC)市場は何をカバーしていますか?
流体触媒クラッキング市場は、すべての商業処理ユニット、流動化クラッキング触媒製剤、運用化学添加剤、高沸点石油分画を高付加価値の輸送燃料や石油化学前駆体に変換するための補助反応装置を含みます。現代の石油精製における中心的な変換エンジンとして、FCC技術は垂直ライザーリアクター内の上方向蒸気流で微細粉末状の固体触媒を流体化し、高反応温度で真空ガス油、脱アスファルト油、大気残渣を分解します。この範囲は、精製製品の流(ガソリン、軽サイクル油、プロピレン、ブチレン)や年次製油所触媒、添加物回転など、FCCのユニット運用によって生み出される総経済価値を追跡します。
財務評価は、商業製油所の操業から得られる一次収益、触媒メーカー出荷、技術ライセンス料、エンジニアリングターンアラウンドサービスを評価します。セグメント報告は標準的なガソリンFCCユニット、深層触媒クラッキング(DCC)石油化学ユニット、残留触媒クラッキング(RFCC)ユニット、そして高強度のFCC刷新をカバーします。市場内で測定される関連触媒システムには、フレッシュ平衡ゼオライト触媒、流体クラッキング添加剤(燃焼促進剤、SOx還元剤、ZSM-5 プロピレン増強剤)、および特殊な触媒マトリックスパッシベーターが含まれます。
スコープには何が含まれているのでしょうか?
報告書に含まれる'sのカバレッジは、世界中の石油精製所および統合石油化学製造複合体で稼働する流体触媒クラックユニットです。製品流の内訳は、完成品高オクタンモーターガソリン、軽サイクルオイル(ディーゼル混合成分)、化学グレードおよびポリマーグレードのプロピレン、液化石油ガス、石油化学芳香族原料の生産量と実現量を定量化します。触媒カバレッジは、合成ゼオライトクラッキング触媒、希土類改質USY配合剤、アルミナソル結合剤、そして一酸化炭素燃焼、硫黄排出、重金属汚染を制御する機能添加剤を対象としています。
地理的カバレッジは包括的で、北米、ラテンアメリカ、西ヨーロッパ、東ヨーロッパ、東アジア、南アジア・太平洋、中東・アフリカの市場活動を追跡しています。チャネルマッピングは、石油精製業者、国際エネルギー企業、独立系触媒合成器、プロセスエンジニアリングのライセンサー、産業のターンアラウンド請負業者間の商業取引をカバーしています。
範囲から除外されるものは何ですか?
市場範囲から除外されるのは、触媒化学変換なしで物理的分離を行う一次大気中原油蒸留装置(CDU)および真空蒸留装置(VDU)です。同様に、遅延コーキング、ビスブレイキング、流体コーキングなど、固体触媒を使わず純粋に熱機構で動作する熱クラッキングプロセスは、流体触媒クラッキングの計算範囲から除外されます。高水素分圧下で固定触媒床を持つハイドロクラック装置は、流体化循環ではなく別個の精製技術カテゴリに分類されます。
さらに、上流の原油採掘プラットフォーム、沖合の浮式生産貯蔵・卸荷(FPSO)船、および中流の州間原油パイプラインは除外されています。FCC再生煙ガスダクトに物理的に統合されていない単独の燃焼後炭素回収・隔離(CCS)プラントは、一次分析範囲の外に位置します。
分析はどのように作成されたのですか?
分析は 120+の情報源、 35+企業ポートフォリオ、 25+国、そして 20 以上の業界インタビューを基にしています。
- 一次調査: 一次調査では、製造業者、サービス提供者、技術開発者、流通業者、エンドユーザー、専門家との議論が行われます。これらの対話では、購買優先順位、製品採用、運用上の課題、承認要件、競争ポジション、そして広範な市場受容に影響を与える要因について検討します。
- デスクリサーチ:デスク リサーチは政府統計、規制出版物、企業申請、貿易データ、技術調査、業界協会、標準、公共政策、その他の権威ある情報源をカバーします。分析で使用されるすべての情報源は参考文献に記載されています。
- 市場規模と予測: 市場推計は、過去の業績、需要指標、価格と販売台数の傾向、セグメントシェア、企業参加率、国別成長、採用パターン、投資活動、市場拡大の障壁を組み合わせます。
- データの検証と更新サイクル: 調査結果は、一次インタビューと公開データ、企業の活動、規制変更、取引パターン、業界動向を比較することで検証されます。定期的な更新では、新製品の発売、キャパシティの変更、提携、承認、商業採用の変化をレビューします。
セグメンテーション
報告書の範囲と内容は?
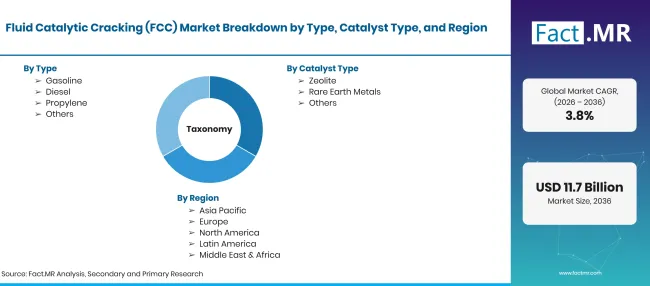
Fluid Catalytic Cracking Fcc Market Taxonomy | Source: Fact.MR
| 属性 | 詳細 |
|---|---|
| 定量単位 | USD 10億 |
| 市場の定義 | 流体触媒割れ(FCC)は、石油精製所や石油化学複合施設に導入される運用ユニット、クラッキング触媒製剤、プロセス添加剤、認可技術システムを含み、重真空ガスオイルや大気残留物を高オクタン価のガソリン、ディーゼル、軽オレフィンに変換します。市場価値は精製製品の生産量の実現と運転触媒の回転率を総合的に測定されます。 |
| 種類 | ガソリン;ディーゼル;プロピレン;その他 |
| 触媒タイプ | ゼオライト;希土類金属;その他 |
| 応用 | 製油所、石油化学プラント、その他 |
| 地域カバレッジ | 北アメリカ;ラテンアメリカ;西ヨーロッパ;東ヨーロッパ;東アジア;南アジア・太平洋;中東・アフリカ |
| 分析対象の主要国 | ドイツ;ブラジル、米国;英国;日本 |
| 主要選手のプロフィール | ExxonMobil Corporation;シェル社; Chevron Corporation社;BP社; TotalEnergies SE社; Valero Energy Corporation社; Marathon Petroleum Corporation社;フィリップス 66社; Indian Oil Corporation Limited社; Reliance Industries Limited |
| 歴史的基年(基期) | 2025年(USD 7.8 億) |
| 予報期間 | 2026年(USD 8.1 億)から2036年(USD 11.7 億) |
出典: Fact.MRの分析。2026年10月27日 更新
市場はどのように区分されていますか?
-
タイプ別
- ガソリン
- ディーゼル
- プロピレン
- その他
-
触媒の種類別
- ゼオライト
- レアアースメタルズ
- その他
-
用途別
- 製油所
- 石油化学プラント
- その他
-
地域別
- 北アメリカ
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋
- 中東・アフリカ
よくあるご質問
2026年の流体触媒割れ(FCC)市場はどのくらい大きいのでしょうか?
2026年から2036年までの流体触媒割れ市場の CAGR はどうなっていますか?
流体触媒割れの出力を支配する製品タイプは何でしょうか?
どの触媒タイプが最も高い市場シェアを持っていますか?
どのアプリケーションが市場の需要の大部分を占めているのでしょうか?
2036年までに最も速いペースで拡大する国はどこでしょうか?
流体触媒割れ市場で活動している主要なプレーヤーは誰でしょうか?
このレポートの担当者


レポートをご自身でご確認ください - 無料サンプルをご請求ください
無料サンプル価格と購入方法が分かる資料を入手
PDFをダウンロード