- Market Value (2025): USD 229.0 Mn
- Estimated Value (2026): USD 239.4 Mn
- Forecast Value (2036): USD 372.1 Mn
- CAGR (2026-2036): 4.5%
2036年までに燃料アンチスタット市場の予測はいくらになるのでしょうか?
2026年にはUSD 239.4百万4.5% CAGR、2036年にはUSD 372.1百万に増加します。
- 2025年にUSD 229.0百万ドルの価値を持つ燃料防統計市場は、精製所、ターミナル、空港燃料ファームで処理されるジェット燃料から収益の大部分を得ています。
- 空港の処理量と低硫黄の蒸留物量により、2026年のUSD 239.400万ドルから2036年までにUSD 372.100万ドルに収益が増加すると見込まれています。
- 4.5% CAGRは燃料処理量に応じてスケールする処理を反映しており、トンあたりの投与量は小さいものの、各処理段階で繰り返し必要とされます。
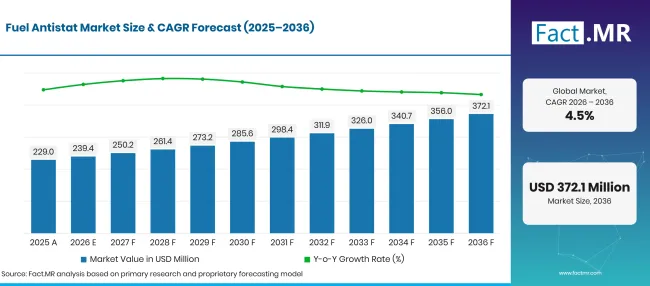
Fuel Antistat Market Forecast Global | Source: Fact.MR
| 年 | 基礎 | 市場価値(USD 百万) |
|---|---|---|
| 2025 | 実際の | 229.0 |
| 2026 | 推定 | 239.4 |
| 2036 | 予報 | 372.1 |
| CAGR 2026年から2036年 | 予測期間 | 4.5% |
出典: Fact.MRの分析。2026年11月6日 更新
燃料アンチスタット市場の成長を背景にした決定的な数字は何ですか?
2026年から2036年の期間は、添加物が製品タイプ、航空がアプリケーション、流通チャネルで直接販売を牽引し、 USD 132.7 百万ドルの新規価値を増加させました。
- 市場の需要要因
- ジェット燃料の生産量は処理済みベースの成長を続けています。2025年の米国の灯油型ジェット燃料需要は1日平均1,737,1000バレルで、2024年の1,690,1000バレルから増加しています[1]。
- 伝導率試験により、電荷制御は日常的な点検となります。ASTM D2624-26は、静電気散逸器添加剤の有無にかかわらず、航空燃料および蒸留燃料の電気伝導率を測定するための携帯型、オンラインおよびインラインの方法を定めています[2]。
- 脱硫されたディーゼルやガソリンは加水処理中に自然導電性を失うため、端子はスイッチの積み込みやパイプライン移送前に導電率向上剤を投与します。
- 新しい燃料経路は、資格認定の負担を拡大します。ASTM D4054-26 は、新しい航空タービン燃料や新燃料添加剤の評価の実務を提供し、防静電供給業者が新興ブレンドとの適合性を試験する方法を形成しています[3]。
- 分析された主要セグメント
- 製品タイプ別:2026年には添加剤が 52.3% を占める見込みです。なぜなら、散産器の化学成分が燃料の導電率を数ppmで上昇させるからです。
- 用途別:航空分野は、ジェット燃料がフィルター、消火栓、ディスペンサーを通過し、高流量で充電が発生するため、2026年価値の 35.4% を占めます。
- 流通チャネル別:製油所や燃料工場が技術供給契約のもとで承認品位を購入することから、ダイレクトセールスは2026年に 58.7% を獲得する見込みです。
- アナリストの意見 Fact.MR
- Fact.MRの主任コンサルタント、シャンブ・ナート・ジャー氏は「アンチスタットの量は燃料の処理量を追跡するため、空港の交通量や低硫黄の蒸留物の生産量が需要のペースを左右します。ジェット燃料の承認を持つサプライヤーは価格力を維持します。なぜなら、製油所は再試験なしに散産器のグレードを切り替えられないからです。新しい燃料ブレンドは、長期間の保管期間にわたり導電率を安定させる配合の余地を開くでしょう。」
- 戦略的意味
- 添加剤メーカーはジェット燃料の承認を最新に保ち、低硫黄ディーゼルの明確な線量反応データを公表し、ターミナル購入者が処理率を慎重に比較すべきです。
- ターミナルおよびパイプラインのオペレーターは、受領および出荷時に導電率を記録しるべきです。なぜなら、測定値は時間や温度とともに低下し、1回の追加投与が拒否されたバッチよりもコストが安くなることが多いからです。
- 空港の燃料供給業者は、新しいフィルター容器や高速ポンプによって燃料の負荷が上がるため、浄化器の投与量をろ過や消火栓のアップグレードと連携させるべきです。
- 投資家は承認の幅やターミナルサービスのリーチでサプライヤーを比較すべきです。なぜなら、この小さくても粘着性の高い添加剤ニッチでリピート注文を決定する2つの資産だからです。
国の成長は 5.4% 年から 3.5%年にかけて広がっています。イギリス(5.4%)は、容量制約のあるハブ空港を通じた旅客数の増加でリードし、ブラジル(4.9%)は広範な空港ネットワークを通じてジェット燃料を輸送する長距離国内路線から恩恵を受けています。アメリカ(4.3%)ははるかに多くの輸送量を扱っていますが、成熟した基盤から成長しています。ドイツ(3.9%)は空港と同様にディーゼルおよび暖房用オイルターミナルに依存しており、日本(3.5%)は国内線の運航を安定しており、燃料処理量は控えめに増加しています。
燃料防静器市場はセグメントごとにどのように分かれていますか?
添加剤が 52.3%年で製品タイプをリードします。航空部門が 35.4%年でアプリケーションをリードします。2026年にはダイレクトセールスが流通チャネルを 58.7% に位置します。
どの製品タイプがリードしているのか?
添加物は2026年の売上の 52.3% を占めています。
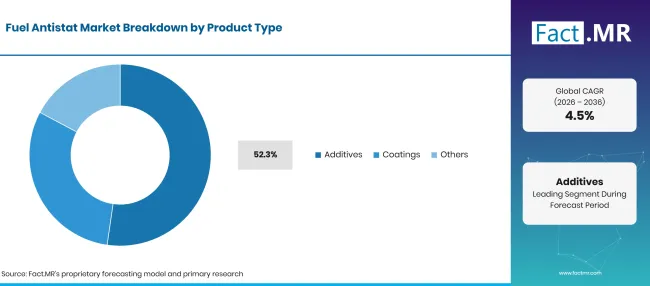
Fuel Antistat Market Breakdown Product Type | Source: Fact.MR
| 製品タイプ | シェア(2026年) |
|---|---|
| 添加物(先行セグメント) | 52.3% |
| 他のセグメントを合わせた | 47.7%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月6日 更新
精製業者はジェット燃料や超低硫黄ディーゼルを微濃度で処理しますが、電荷緩和への影響は大きく、専用に設計された散逸器化学が支出の中心に置かれています。InnospecはSTADIS 450 を民間および軍用航空タービン燃料の承認対象としてリストアップし、ディーゼルおよびガスターオイルのSTADIS 425 を提供しています[4]。BASFは、タンク、パイプライン、スイッチローディング中の原油蒸留物の電気伝導率を高める金属無垢の防静電気添加剤KEROSTATを供給しています[5]。その他の製品タイプには、混合多機能パッケージや終端処理とともに販売されるドージングサービスが含まれます。 燃料貯蔵容器 やバルクタンクを通過する燃料は、放出前に導電度検査が必要です。デポの 封じ込めタンク のオペレーターは、補充投与を行うポイントをさらに加えています。
AviationをApplication内で支えるものは何ですか?
航空業は2026年の収益の 35.4% を占めます。
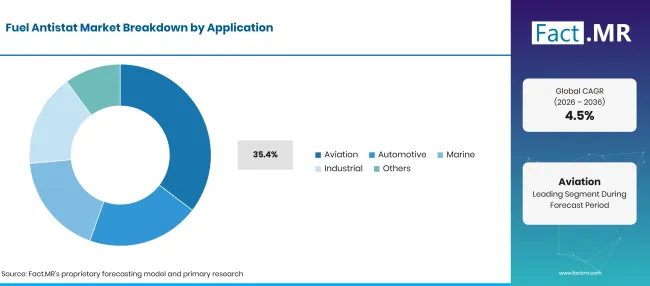
Fuel Antistat Market Breakdown Application | Source: Fact.MR
| 応用 | シェア(2026年) |
|---|---|
| 航空(主要セグメント) | 35.4% |
| 他のセグメントを合わせた | 64.6%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月6日 更新
ジェット燃料はマイクロフィルター、ろ過水セパレーター、消火栓ポンプを通過し、各段階は燃料運搬用燃料を排出できます。ASTM D1655-26bは航空タービン燃料の標準仕様であり、製油業者がジェットAおよびジェットA-1 [6]を処理する際に従う添加物規定を定めています。仕様と添加剤の書面による関連性が、航空購入者が承認されたグレードに忠実である理由となっています。その他の用途には、道路用ディーゼル、ガソリン、暖房油、海洋蒸留物などがあります。 船舶 積み込みは大量の貨物を高流量で移動させるため、輸出ターミナルでのチャージリスクが高まります。 バイオディーゼルのサプライチェーン からの混合再生可能ディーゼルと燃料も、脱硫化石流と混合した後に検査が必要です。
流通チャネルセグメントをリードしているのは何でしょうか?
ダイレクトセールスは2026年の需要の 58.7% を占めています。
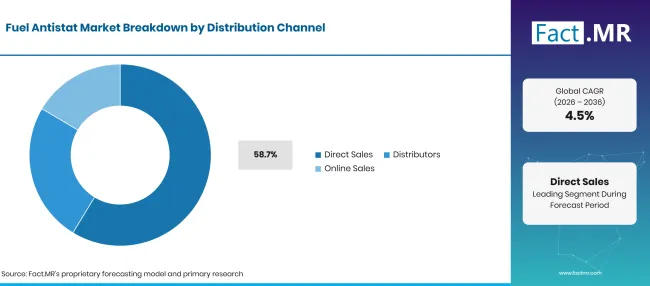
Fuel Antistat Market Breakdown Distribution Channel | Source: Fact.MR
| 流通チャネル | シェア(2026年) |
|---|---|
| ダイレクトセールス(主要セグメント) | 58.7% |
| 他のセグメントを合わせた | 41.3%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月6日 更新
精製業者や空港燃料工場は通常、供給契約の下で製品を購入し、配量装置、導電度監査、燃料品質記録の文書をまとめて購入します。承認ファイルやバッチ証明書は施行中の仕様に一致している必要があるため、買い手は生産者と取引することを好みます。ディストリビューターやその他のチャネルは、小規模なターミナル、民間飛行場、ドラム缶やトートで購入する産業用ユーザーにサービスを提供しています。 すでに石油・ガス流量制御装置 を管理しているパイプラインオペレーターは、同じサービス請負業者を通じて添加剤を調達することが多いです。このチャネルは、量が小さすぎて直接会計ができない場合に安定した役割を保ちます。
燃料防静市場の採用を加速させている要因と、それを妨げている要因は何でしょうか?
成長はジェット燃料の処理量増加、導電率検査の厳格化、そして自ら電荷を消散しなくなった超低硫黄燃料の着実な拡散から来ています。抑制は、トンあたりの収益を制限する微小な投与率、新品位の承認サイクルの遅延、過剰処理を避ける必要性から生じており、過剰処理は燃料の最大導電率限界を超えることを防ぎます。
ドライバー影響分析
| 運転手 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 空港や燃料工場でのジェット燃料処理量の増加 | +1.4% | 北アメリカ、西ヨーロッパ、東アジア | 中期(2年から4 年) |
| 燃料仕様に記された導電度試験 | +1.1% | グローバル | 短期(<=2 年) |
| 超低硫黄ディーゼルおよびガソリンに導電性改善剤が必要 | +0.9% | グローバル | 中期(2〜4 年) |
| 空港における消火栓およびろ過のアップグレード | +0.6% | ラテンアメリカ、中東、アフリカ | 長期(>=4 年) |
出典: Fact.MRの分析。2026年11月6日 更新
機会影響分析
| 機会 | (~) CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 持続可能な航空燃料ブレンドに適格な散発器グレード | +0.7% | 西ヨーロッパ、北アメリカ | 長期(>=4 年) |
| 終端ドージングおよび導電率監査サービス | +0.5% | 北アメリカ、西ヨーロッパ | 中期(2年から4 年) |
| 成長する航空市場における新しい空港燃料ファーム | +0.4% | ラテンアメリカ、南アジア・太平洋 | 長期(>=4 年) |
| 再生可能ディーゼル混合燃料の処理パッケージ | +0.3% | グローバル | 中期(2年〜4 年) |
出典: Fact.MRの分析。2026年11月6日 更新
拘束具の影響分析
| 抑制 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 新しい航空添加剤の承認期間が長い | -0.4% | グローバル | 中期(2〜4 年) |
| トンあたりの収益を制限する低トリート率 | -0.3% | グローバル | 短期(<=2 年) |
| 最大伝導率限界に対する過剰治療リスク | -0.2% | グローバル | 中期(2年から4 年) |
| 飛行活動や精製所の変動への曝露 | -0.1% | グローバル | 長期(>=4 年) |
出典: Fact.MRの分析。2026年11月6日 更新
2036年までに燃料防静市場を拡大している国はどこですか?
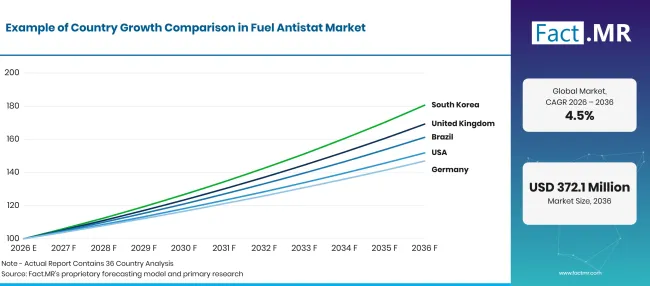
Fuel Antistat Market Growth Index | Source: Fact.MR
| 国 | CAGR (2026年から2036年まで) |
|---|---|
| 英国 | 5.4% |
| ブラジル | 4.9% |
| 米国 | 4.3% |
| ドイツ | 3.9% |
| 日本 | 3.5% |
出典: Fact.MRの分析。2026年11月6日 更新
イギリスでの養子縁組を支えるものは何ですか?
5.4% CAGR、混雑したハブ空港での旅客増加によって牽引されています。
英国の空港は2025年にターミナル旅客数299.400万人に達し、2024年から2%増加したと民間航空局のデータが示しています[7]。運輸省の2026年の予測では、2024年の292.300万人から2050年までにターミナル旅客数が49100万人とされています[8]。フライトが増えれば、ヒースロー、ガトウィック、マンチェスターの消火栓を通じてより多くのジェット燃料が供給され、燃料ファームがすべての配送を処理・検査しています。主要空港へのパイプライン供給も処理量をさらに増やします。
ブラジルはどのように需要を発展させているのでしょうか?
4.9% CAGRは、広範な国内ルートネットワークに支えられています。
ブラジルは遠隔地の州都を結ぶために航空輸送に依存しているため、ジェット燃料はパイプライン、沿岸タンカー、トラックで長距離移動してから翼に到達します。各移送ごとに導電率のチェックポイントが加わります。燃料ファームのアップグレードごとに新しいろ過および消火栓設備が導入され、適切な用量と合わせる必要があります。道路貨物で使用される低硫黄ディーゼルは、配電ターミナルでの伝導率向上剤の第二の基盤となっています。
アメリカ合衆国の養子縁組を形作っているものは何でしょうか?
4.3% CAGR、深層ジェット燃料のサプライチェーンに支えられています。
連邦航空局(FAA)の2026-2046会計年度の予測は、今後20年間の米国の航空交通、容量、一般航空活動を網羅しています[9]。より広範な燃料取り扱いは依然として大きく、エネルギー情報局(EIA)によると、2025年の米国液体燃料消費量は1日あたり 20.7 00万バレルに達します[10]。超低硫黄ディーゼル規制により、導電率向上剤は標準的な終端処理となり、パイプラインのバッチ処理により頻繁なスイッチロードイベントが加わります。
ドイツでの養子縁組を支えるものは何ですか?
3.9% CAGR、空港の需要と並行して密集したディーゼルターミナルが反映されています。
ドイツの主要空港は2025年に 1.5 00万便の旅客便を取り扱い、そのうち 45% は最大 1,000 kmの短距離便でした(連邦統計局[11])。この組み合わせは、フランクフルトやミュンヘンでの短時間のターンアラウンドや頻繁な給油を意味します。ディーゼルや暖房油の内陸タンクファームは、鉄道やバージの積み込み地点での導電性処理の需要を安定的に増やしています。
日本の成績はどうですか?
3.5% CAGR、国内飛行が着実に成長している中で。
日本の国内旅客数は2025会計年度に 112.5 00万人に達し、前年同期比で増加 3.4% 、日本の航空会社の国際旅客数は 10.9% 増 23.46 百万人に達したと国土交通交通省は報告しています[12]。羽田、成田、関西は消火栓網を通じて大量の燃料を供給しています。製油所はすでにジェット燃料を輸出用グレードに処理しており、これにより交通量の成長が維持されています。
燃料防静電気市場をリードしているのは誰ですか?
競争は3つのグループに分かれます。最初のグループは専門の燃料添加剤会社で、Innospec、Afton Chemical、Dorf Ketalは専用の散逸器および導電率向上グレードを販売し、承認ステータス、低処理率、ターミナルサービスで競合しています。InnospecのSTADIS 450 は民間および軍用ジェット燃料の承認を保持しており[4]、航空分野で強い地位を築いています。一方、Afton Chemicalは低硫黄ディーゼルおよびガソリン向けのHiTEC 4546 を提供し、Dorf KetalはSR1795などの非金属静電気消散器を供給しています。
多様化した化学グループが2つ目を形成し、BASFは製油添加剤ラインを通じてKEROSTATを販売しています[5]、TotalEnergiesは添加剤および燃料ソリューション部門を通じて導電率改善ラインを提供し、両者とも製油所との幅広い関係で勝利を収めています。3つ目は油田および製油所サービス提供者で、Baker Hughesは広範な処理プログラムの一環としてTOLADの導電率向上剤を提供しています。予測期間中、新しい燃料ブレンドのグレードを認定し、信頼できる現場での投与サポートと組み合わせたサプライヤーが優位性を得ます。
主要な提供者はどの企業ですか?
主要企業にはイノスペック、アフトンケミカル、BASF、ドルフ・ケタル、トタルエナジーズ、ベーカー・ヒューズが含まれます。
- イノスペック
- アフトン・ケミカル
- BASF
- ドルフ・ケタル
- トータルエナジーズ
- ベイカー・ヒューズ
参考文献
- [1] 米国エネルギー情報局(AEA)。(2026年9月 30日)。 米国製品として灯油型ジェット燃料(1日あたり千バレル)が供給されています。
- [2] ASTM International。(2026年7月8日)。航空および蒸留燃料の電気伝導率に関する標準試験方法(ASTM D2624-26)。
- [3] ASTM International。(2026年7月1日)。新しい航空タービン燃料および燃料添加剤の評価標準手順(ASTM D4054-26)。
- [4]イノスペック。(2026年4月 10日)。 静電気消散器。
- [5]BASF。(2026年)。 『中部蒸留液用の精製添加剤』。
- [6] ASTM International。(2026年8月10日)。航空タービン燃料の標準仕様(ASTM D1655-26b)。
- [7]民間航空局。(2026年3月 23日)。 2025年年間空港データ:ターミナルおよびトランジット乗客 09 表。
- [8]運輸省。(2026年6月 18日) 英国航空予測 2026年。
- [9]連邦航空局(FAA)。(2026年10月 13日) FAA航空宇宙予報。
- [10] 米国エネルギー情報局。(2026年10月 6日)。 短期エネルギー見通し:石油製品。
- [11]連邦政府(2026年5月 26日)。 45 % der Flüge 2025 waren Kurzstreckenflüge.
- [12]国土・インフラ・交通・観光省。(2026年6月 30日)
この報告書が答えます
- 散発器添加剤は他の防停物質製品と比べてどれくらいの収益を上げていますか?
- なぜジェット燃料の取り扱いは導電率処理において最も強い引力を生み出すのでしょうか?
- なぜ製油業者や燃料工場は添加物生産者から直接購入し続けるのでしょうか?
- 導電率試験の方法や燃料仕様は購入にどのような影響を与えるのでしょうか?
- 5か国のうちどの国が最も早く成長し、どのような燃料取り扱いの傾向がそのギャップを説明するのでしょうか?
- サプライヤーは新しい燃料混合物やターミナルサービス契約からどこから利益を得ることができるのでしょうか?
燃料防静器市場は何をカバーしていますか?
本研究は、燃料の伝導率を高める添加剤を追跡し、静電気が放出に至る前に緩和できるようにします。ジェット燃料用の静電気散逸添加剤と、脱硫ディーゼルおよびガソリン用の導電率向上剤が収益基盤の中核を形成しています。
収益は、添加物自体の生産者販売価格に基づいて評価され、航空やその他の燃料用途、直接・間接チャネルを通じて評価されます。精製業者、パイプライン運営者、ターミナル所有者、空港燃料供給業者、産業用燃料利用者が主な買い手です。
スコープには何が含まれているのでしょうか?
航空タービン燃料に承認された静電気散逸器添加剤も含まれています。
超低硫黄ディーゼル、ガソリン、暖房油、海洋蒸留物に添加された導電性向上剤も含まれています。多機能ターミナルパッケージ内で販売される抗静電気部品は、伝導率制御用パッケージで販売される際に市場にカウントされます。製油所、パイプライン、貯蔵倉庫、空港燃料ファームでの処理もカバーされており、 鋼管コーティング がライン壁を保護するパイプライン区間も含まれます。
範囲から除外されるものは何ですか?
洗剤、腐食抑制剤、潤滑剤、冷流改善剤など、静電気防止効果のない燃料添加剤は除外されます。
導電率計、ろ過水分離器、タンク、消火栓およびその他の取り扱い機器は除外されます。プラスチック、繊維、包装用の静電気止め剤は本研究の対象外です。燃料販売、イントプレーンサービス料金、パイプライン料金は防静電気収入としてカウントされません。
分析はどのように作成されたのですか?
分析は 120+情報源、 35+企業ポートフォリオ、 25+国、そして 20 以上の業界インタビューを活用しています。
- 一次調査: 一次調査では、製造業者、サービス提供者、技術開発者、流通業者、エンドユーザー、専門家との議論が行われます。これらの対話では、購買優先順位、製品採用、運用上の課題、承認要件、競争ポジション、そして広範な市場受容に影響を与える要因について検討します。
- デスクリサーチ:デスク リサーチは政府統計、規制出版物、企業申請、貿易データ、技術調査、業界協会、標準、公共政策、その他の権威ある情報源をカバーします。分析で使用されるすべての情報源は参考文献に記載されています。
- 市場規模と予測: 市場推計は、過去の業績、需要指標、価格と販売台数の傾向、セグメントシェア、企業参加率、国別成長、採用パターン、投資活動、市場拡大の障壁を組み合わせます。
- データの検証と更新サイクル: 調査結果は、一次インタビューと公開データ、企業の活動、規制変更、取引パターン、業界動向を比較することで検証されます。定期的な更新では、新製品の発売、キャパシティの変更、提携、承認、商業採用の変化をレビューします。
セグメンテーション
報告書の範囲と内容は?
Factmr Fuel Antistat Market Taxonomy | Source: Fact.MR
| 属性 | 詳細 |
|---|---|
| 定量単位 | 2026年にはUSD百万USD、2036年には百万CAGR |
| 市場の定義 | 航空や蒸留燃料の電気伝導率を高める化学添加剤で、保管、ろ過、ポンプ、輸送中に静電荷を消散させます。 |
| 製品タイプ | 添加物;その他の製品タイプ |
| 応用 | 航空分野;その他の応用 |
| 流通チャネル | ダイレクトセールス;その他の流通チャネル |
| 対象地域 | 北アメリカ;ラテンアメリカ;西ヨーロッパ;東ヨーロッパ;東アジア;南アジア・太平洋;中東・アフリカ |
| 対象国 | 英国;ブラジル、米国;ドイツ;日本 |
| 紹介企業 | イノスペック;アフトン・ケミカル;BASF;ドルフ・ケタル;トタルエナジーズ;ベーカー・ヒューズ |
| 予測期間 | 2026年から2036年 |
| アプローチ | ジェット燃料および蒸留物の処理量は国別で、通常の処理率に掛け算され、サプライヤーポートフォリオや終端投与慣行と照合されました。 |
出典: Fact.MRの分析。2026年11月6日 更新
市場はどのように区分されていますか?
-
製品タイプ別
- 添加物
- その他の製品タイプ
-
用途別
- 航空
- その他の応用
-
流通チャネル別
- ダイレクトセールス
- その他の流通チャネル
-
地域別
- 北アメリカ
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋
- 中東・アフリカ
よくあるご質問
2026年の燃料アンチスタット市場はどれくらい大きいのでしょうか?
燃料防静電気市場の成長率はどのくらいになるのでしょうか?
どの製品タイプがリードするのか?
どのアプリケーションがリードしますか?
どの流通チャネルがリードしているのか?
どの国が最も早く成長するのでしょうか?
主な企業はどこですか?
市場を妨げるものは何でしょうか?
このレポートの担当者


レポートをご自身でご確認ください - 無料サンプルをご請求ください
無料サンプル価格と購入方法が分かる資料を入手
PDFをダウンロード