- Market Value (2025): USD 61.8 Bn
- Estimated Value (2026): USD 65.5 Bn
- Forecast Value (2036): USD 117.0 Bn
- CAGR (2026-2036): 6.0%
2036年までに砂糖および砂糖代替品市場の価値はどのくらいになると予測されていますか?
2026年にUSD 65.5億人、2036年にはUSD 117.0億人、6.0% CAGR。
- Fact.MR分析によると、砂糖および砂糖代替品市場は2025年にUSD 61.8億ドルに達しました。
- 需要は2026年の USD 65.5 億 から2036年には USD 117.0 億 に増加する見込みです。
- 市場は、商業食品・飲料加工におけるリフォーミュレーションの取り組み、糖尿病および前糖尿病予防ケアの強化、低GI栄養価の高い天然甘味料への消費者移行により、2026年から2036年にかけて6.0% CAGRを記録すると予測されています。
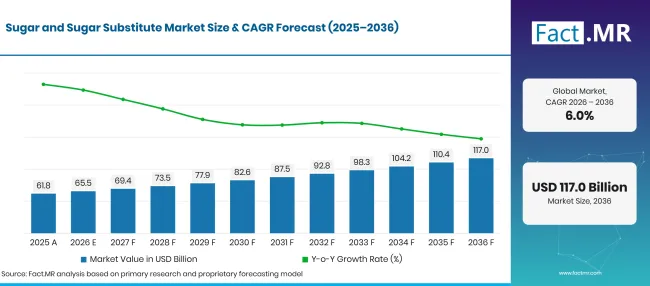
Factmr Sugar And Sugar Substitute Market Forecast Global | Source: Fact.MR
| 年 | 基礎 | 市場価値(USD 億) |
|---|---|---|
| 2025 | 実際の | 61.8 |
| 2026 | 推定 | 65.5 |
| 2036 | 予報 | 117.0 |
| CAGR 2026年から2036年 | 予測期間 | 6.0% |
出典: Fact.MRの分析。2026年10月21日 更新
砂糖および砂糖代替品市場の成長を背景にした決定的な数字は何ですか?
2026年から2036年の間に絶対的な可能性USD 51.510億回で、天然甘味料や食品・飲料用途が最大の加工量を生み出しています。
- 市場の需要要因
- アメリカ大陸および西ヨーロッパ全域で実施されている連邦砂糖税とパッケージ前方の警告ラベル義務は、多国籍飲料企業に対し、大量の炭酸飲料やジュースラインで50%にするためにスクロースの量を20%減らすことを強いています。公式の農業経済見通し評価は、世界の砂糖消費成長が緩やかになっている一方で、国内の食品加工業者で非カロリー代替品の産業調達が加速していることを確認しています[1]。製剤チームはステビオリ糖体や希少糖を組み合わせ、口当たりを保つために厳しい財政的罰則を避けています。
- 2型糖尿病、小児肥満、代謝症候群の増加により、消費者はゼログリセミックかつ低カロリーのパッケージ食品への広範な移行が進んでいます。包括的な商品収支評価によると、産業用消費者向けの家庭向け甘味料の配送は、ウェルネスの基準を満たすために、専門的な栄養価と非栄養価の成分ブレンドへとますます多様化しています[2]。健康志向の家庭は、自然由来の甘味料を配合したテーブルトップの小袋や焼き菓子を積極的に求めています。
- 酵素バイオコンバージョンと精密発酵の技術的ブレークスルーにより、高濃度植物甘味料における歴史的な苦味、金属的な後味、リコリスの香りが解消されています。最近の臨床栄養文献では、現代の自然な非カロリー甘味料が有害なインスリン急上昇や食後の血糖急上昇を引き起こすことなく血糖恒常性を維持することが確認されています [3]。原材料メーカーはターゲットを絞ったマスキングフレーバー技術やレバウディオサイドMブレンドを活用し、スクロースの正確な時間的甘さプロファイルを再現しています。
- 機能性飲料、スポーツ用補給エリクサー、ケトフレンドリーなスナックバーの普及により、急速な炭水化物消化なしにクリーンなバルク感触を提供する膨大な産業需要が生まれています。体系的な生医学的レビューによると、従来の糖をよく受け入れられる代替品でバランスよく置き換えることが、カロリー管理された食事法に組み込むことで体重管理目標を支えることが示されています [4]。食品開発者はマルチ甘味料の相乗効果を活用し、最適な感覚均衡と甘度のコスト比率を最適化しています。
- 分析された主要セグメント
- 製品タイプ別:ナチュラルスウィメントナーは2026年に株式 58.9% 保持しており、植物由来の産地、非遺伝子組み換えの位置付け、消費者の健康安全の観点から、産業用ブレンド工場やクリーンラベルの消費者パッケージ製品ブランドで好まれています。
- 用途別:食品・飲料部門は2026年に飲料ボトリング企業、菓子メーカー、乳製品加工施設、商業ベーカリーがシグネチャーレシピを再調整する中で 68.5% シェアを占めています。
- 販売チャネル別:スーパーマーケット/ハイパーマーケットは2026年のシェア 53.7% 占め、小売棚の前面、バルク商品の販売能力、家庭用テーブルトップ甘味料や代替甘味料の多ブランド供給を提供しています。
- アナリストの意見 Fact.MR
- Fact.MRのリードコンサルタント、シャンブ・ナート・ジャー氏は次のように述べています。「甘味料分野の商業戦場はもはや単純なカロリー差し引きで定義されるものではありません。それは感覚のバイオミミックとクリーンラベルの完全性によって決定されています。産業用食品加工業者は、砂糖の割合を下げるために食感、保湿性、褐色化の速度論を妥協することはありません。精密な共結晶化とマルチグリコシドブレンドを極めた食品技術者や成分精製業者は、食品コングロマリットが合成添加物を排除しつつ消費者の味の好みを損なうことなく、長期的な商業契約を獲得するでしょう。」
- 戦略的意味
- 精製コングロマリットは、次世代ステビオ糖体、タガトース、希少糖の生産規模を拡大するため、酵素バイオコンバージョンタンクやバイオリアクターに多額の投資を行っています。成人の食事行動調査では、慢性代謝疾患を管理する消費者の間で非栄養性甘味料の定期的な摂取量が測定可能な増加を示し、持続的な商業需要を固定しています [5]。インフラをバイオ発酵天然甘味料に移行する加工業者は、従来のショ糖製粉作業よりも高い利益率を達成しています。
- 産業用ベーカリーや乳製品の配合者は、高濃度の植物抽出物とイヌリン、ポリデキストロース、抵抗性デキストリンなどの可溶性食物繊維を組み合わせたモジュール式ブレンドプロトコルを構築しています。このハイブリッド調合戦略は食感の欠損を解消し、冷凍デザートのクライオプロテクションを回復し、サトウキビ糖の重要な水分結合機能を再現します。
- 世界の甘味料供給業者は、東南アジア、東アフリカ、ラテンアメリカのステビアおよびモンクフルーツ栽培協同組合と長期の農産調達契約を締結しています。前方契約の執行により、加工工場は季節的な収穫変動から守られ、厳格な非GMOプロジェクト検証とオーガニック準拠 USDが確保されます。
- 包装技術者は、吸湿性の砂糖代替結晶を周囲の水分吸収や凝集から保護するために、バリアラミネートや気密密閉された乾燥剤パウチを開発しています。産業用ドライディスペンシングホッパーの自由流動特性を確保することで、自動化された菓子製品や飲料の瓶詰めライン全体で生産停止時間を短縮できます。
アメリカは 7.3% CAGRを記録すると予測されており、一方イギリスは積極的な炭酸飲料の砂糖課税、スポーツ栄養の革新、迅速なクリーンラベル小売導入により 6.6%で前進しています。ドイツは 5.7%で拡大し、先進的な食品科学製造、厳格な欧州食品安全局の純度基準、そして広範なオーガニックベーカリー需要に支えられています。日本は機能性食品(FFC)飲料と低GI栄養を優先する高齢化人口に支えられ、 4.9% CAGRを達成しています。ブラジル 4.2% CAGRは世界的なサトウキビ製粉大国としての歴史的な地位を基盤に、徐々に専門的なエタノール副産物や輸出グレードの天然甘味料ブレンドへと移行しています。
砂糖および砂糖代替品市場はセグメントごとにどのように分かれていますか?
ナチュラル甘味料 58.9%;食品・飲料 68.5%;スーパーマーケット/ハイパーマーケット 53.7% 2026年。
どの製品タイプが主流なのでしょうか?
ナチュラルスウィートナーズは2026年にこのシェア 58.9% 保持しています。
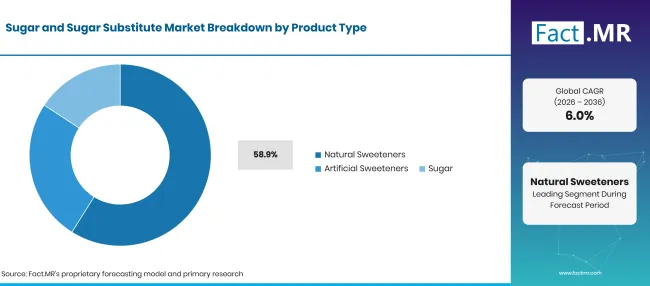
Factmr Sugar And Sugar Substitute Market Breakdown Product Type | Source: Fact.MR
| 製品タイプ | シェア(2026年) |
|---|---|
| ナチュラル甘味料(主要セグメント) | 58.9% |
| 他のセグメントを合わせた | 41.1%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月21日 更新
天然甘味料は、化学添加物への消費者の嫌悪感や、ステビア抽出物、モンクフルーツ濃縮物、タウマチン、アロースなどの商業的入手可能性の拡大により、加工調達の割り当てを支配しています。工業用加工業者は、植物由来を引用するパッケージの前方の主張がミレニアル世代やZ世代に強く共鳴するため、天然抽出物を好みます。同時に、スクラロース、アセスルファムカリウム、アスパルテームなどの従来の 人工甘味料 化合物は、低甘度比率と耐熱性により、予算重視の飲料製造や経口製薬シロップで持続的に使用されています。精製業者はまた、高果糖コーンシロップ、インバーシュガーシロップ、グルコース・フルクトースブレンドなどの従来の 栄養系甘味料 を近代化し、従来の菓子やベーカリー用途に対応しています。高純 度ステビア抽出物 の急速な商業化は、工業用飲料の配合を変革し、カロリー問題を生み出すことなくショ糖の最大 300 倍の甘さを提供しています。
アプリケーションセグメントをリードするものは何でしょうか?
食品・飲料は2026年のシェア 68.5% 占めています。
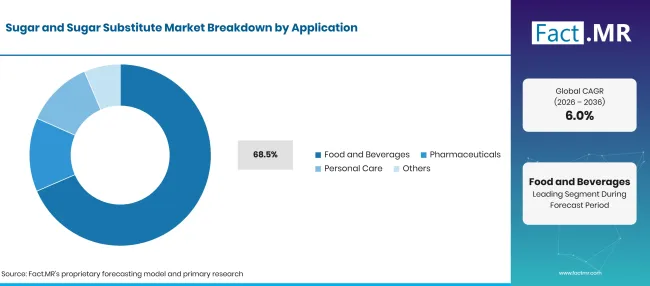
Factmr Sugar And Sugar Substitute Market Breakdown Application | Source: Fact.MR
| 応用 | シェア(2026年) |
|---|---|
| 食品・飲料(主要セグメント) | 68.5% |
| 他のセグメントを合わせた | 31.5%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月21日 更新
食品・飲料の加工は、ソフトドリンク、乳製品デザート、ベーカリーフィリング、砂糖菓子などでレシピの継続的な再配合によって、世界の甘味料総量の3分の2以上を吸収しています。清涼飲料水メーカーは、フルフレーバーのゼロシュガーソーダ、スパークリングボタニカルウォーター、機能性ティーへの消費者需要を満たすために革新的な甘味料システムを導入しています。サプリメントメーカーは、粉末スポーツプレワークアウトドリンクに含まれる活性植物抽出物、カフェイン、アミノ酸の苦味を中和するために、先進的な スイートパーセプションパウ ダーを使用しています。食品科学者たちはまた、ブラジンやモネリンのようなバイオエンジニアリングされた 甘いタンパク質エキ スを探求し、低カロリー栄養バーの超強力でクリーンな甘さを解き放つために活用しています。小売消費者は、テーブルトップコーヒー甘味料付けや家庭用ベーキング用途向けに、最適化されたエリスリトールやモンクフルーツのブレンドを含む パッケージ化されたシュガーバランスサシェを購入する ことがよくあります。
セールスチャネルは流通にどのような影響を与えるのか?
スーパーマーケットやハイパーマーケットは2026年のシェア 53.7% を占めています。
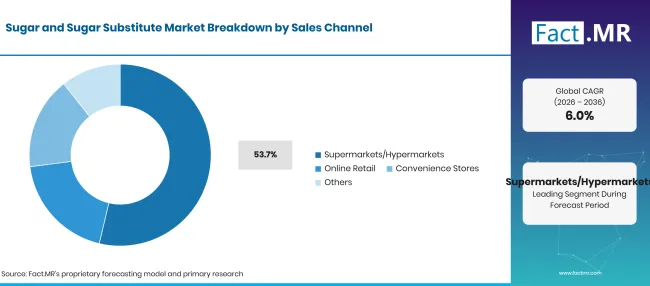
Factmr Sugar And Sugar Substitute Market Breakdown Sales Channel | Source: Fact.MR
| 販売チャネル | シェア(2026年) |
|---|---|
| スーパーマーケット/ハイパーマーケット(主要セグメント) | 53.7% |
| 他のセグメントを合わせた | 46.3%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月21日 更新
スーパーマーケットやハイパーマーケットチェーンは、消費者向け砂糖および砂糖代替品の主要な小売流通チャネルであり、専門製ベーキングシュガー、有機サトウキビ結晶、多様な無糖卓上ディスペンサーに専用の広い通路を提供しています。大量商品販売や競争力のあるマルチパックプロモーションにより、大手小売コングロマリットは家庭用パントリーの補充購入を一貫して獲得できます。オンライン小売チャネルは、ケトや糖尿病コミュニティ向けにゼログリセミックエ リスリトール代替甘味料 を販売する直販デジタルブランドの推進により、最も速い成長率を示しています。専門のベーキング店や自然系食料店は、従来のショ糖のようにキャラメル化し、茶色く、冷凍する希少な アロース甘味料 を求める料理愛好家に応えています。コンビニエンスストアは、コーヒーディスペンションステーションに設置されたポケットサイズの甘味料タブレットやシングルサーブのテーブルトップ缶を通じて、即座の衝動的なニーズを満たしています。
砂糖および砂糖代替品市場の普及を加速させているものと、それを妨げているものは何でしょうか?
政府が義務付ける砂糖税、代謝疾患への認識の向上、天然グリコシド合成の突破口が市場の拡大を加速させています。希少糖の高い生産コスト、複雑なクリーンラベルの感覚マッチングの課題、サトウキビやステビアの農園における作物収量の脆弱性が、摩擦のない採用を制限しています。
ドライバー影響分析
| 運転手 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| パッケージ飲料に対する全国砂糖削減税の実施 | +1.3% | 北アメリカ、西ヨーロッパ | 短期(<= 2 年) |
| 糖尿病および低GI食管理に対する臨床および消費者の関心の高まり | +1.1% | グローバル | 中期(2年〜4 年) |
| 酵素バイオコンバージョンの進歩により、きれいな味のReb-M糖化学体が生成される | +1.0% | 北アメリカ、東アジア | 中期(2年〜4 年) |
| クリーンラベルの植物由来天然甘味料に対する消費者の好み | +0.8% | グローバル | 中期(2〜4 年) |
| 低カロリーの機能的スポーツおよびウェルネスRTD飲料の普及 | +0.6% | 北アメリカ、ヨーロッパ | 長期(>= 4 年) |
出典: Fact.MRの分析。2026年10月21日 更新
機会影響分析
| 機会 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 低カロリーのベーカリー焼きづくためのアロースとタガトースの商業化 | +1.2% | アメリカ合衆国、東アジア、ラテンアメリカ | 短期(<= 2 年) |
| 希少な甘いタンパク質をコスト効率よく合成する精密発酵プラットフォーム | +1.0% | 北アメリカ、西ヨーロッパ | 中期(2年〜4 年) |
| プレバイオティクスと高濃度甘味を組み合わせた二重作用甘味繊維 | +0.8% | 西ヨーロッパ、日本 | 中期(2年〜4 年) |
| 冷凍デザート向けに設計された大量の代替シロップ | +0.6% | グローバル | 長期(>= 4 年) |
出典: Fact.MRの分析。2026年10月21日 更新
拘束具の影響分析
| 抑制 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 希少糖の使用コストプレミアムは補助金付き商品スクロースと比べて高い | -1.1% | 新興市場、南アジア | 短期(<= 2 年) |
| 新規甘味料の承認における規制の遅れは、特定の管轄区域で顕著です | -0.9% | 欧州連合、東アジア | 中期(2年〜4 年) |
| 未ブレンドポリオール配合における不調味や残る冷たさ | -0.7% | グローバル | 中期(2年〜4 年) |
| 気候の極端さによるステビアの葉とサトウキビの収量の農業変動 | -0.5% | ラテンアメリカ、南アジア | 長期的(>= 4 年) |
出典: Fact.MRの分析。2026年10月21日 更新
2036年までに砂糖および砂糖代替品市場を拡大している国はどこですか?
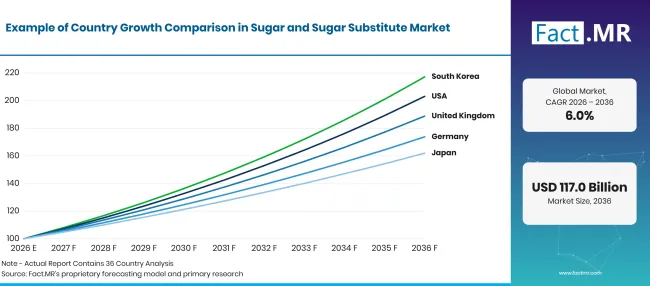
Factmr Sugar And Sugar Substitute Market Growth Index | Source: Fact.MR
| 国 | CAGR (2026–2036) |
|---|---|
| アメリカ合衆国 | 7.3% |
| イギリス | 6.6% |
| ドイツ | 5.7% |
| 日本 | 4.9% |
| ブラジル | 4.2% |
出典: Fact.MRの分析。2026年10月21日 更新
なぜアメリカ合衆国が世界市場の拡大をリードしているのか?
7.3% CAGR、商業飲料の集中的な再配合、ケトおよび低炭水化物のパントリー製品の膨大な需要、そして新しい無カロリー甘味料の迅速なFDA承認によって推進されました。
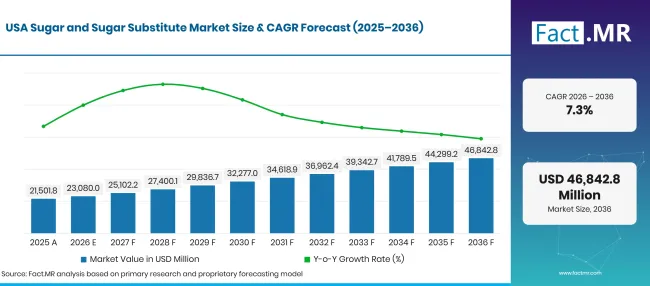
Factmr Sugar And Sugar Substitute Market Forecast Usa | Source: Fact.MR
アメリカの食品・飲料コングロマリットは、最新の栄養成分表示ガイドラインに準拠し、代謝ウェルネスを求める消費者の需要に応えるため、旗艦小売ポートフォリオから添加糖を積極的に排除しています。アトランタ、ニューヨーク、テキサスに本社を置く大手飲料ボトラーは、数百万ケースの炭酸飲料ラインを、バイオコンバートステビア、モンクフルーツ、エリスリトールの洗練されたブレンドに移行させています。ケトフレンドリーな焼き菓子、プロテインバー、ゼロカロリーコーヒークリーマーの急成長する商業市場は、大量の天然甘味料ブレンドの安定した調達を促進しています。さらに、料理業界の開発者はクリーンラベルのカクテルミキサー、オーガニックドレッシング、職人グラノーラに液体有機ア ガベの蜜 を取り入れています。
イギリスはどのように砂糖削減を推進しているのでしょうか?
6.6% CAGRは、必須のソフトドリンク産業課税、積極的な小売業者の塩・砂糖目標、そして卓上甘味料の高い消費者浸透によって支えられています。
イギリスは世界で最も規制の厳しい甘味料市場の一つを代表しています。39国のソフトドリンク産業課徴金の実施および拡大計画に伴います。英国の飲料メーカーは、厳しい段階税の基準を避けるために 70% 以上の市販ソフトドリンクを再配合し、高濃度非栄養素甘味料の恒常的な基準需要を生み出しています。英国の主要なスーパーマーケットチェーンは、レトルミール、ヨーグルト、朝食用シリアルにおいて厳格なプライベートブランドの砂糖削減マイルストーンを樹立しています。英国の健康志向の買い物客は、家庭料理に自然の微量栄養素を保持するために、精製された白砂糖の代わりにテーブルトップのステビアディスペンサーや未精製 デーツシュガー溶液 を頻繁に使用しています。
ドイツで一貫した植物需要を維持しているものは何でしょうか?
5.7% CAGR、ドイツに根ざした #39;先進的な工業製ベーカリーセクター、厳格な有機認証制度、そして非遺伝子組み換え成分に対する消費者の選ばれ。
ドイツは、産業用菓子、商業ベーキング、食品科学研究のヨーロッパ有数の拠点として位置づけられています。ドイツの消費者は透明でクリーンなラベルの成分表を求めており、地元の加工業者は合成人工甘味料を拒否し、認証オーガニックビートシュガー、カバチキリトール、水抽出ステビア製剤を選んでいます。連邦消費者保護食品安全局(BVL)による規制監督により、厳格なEFSA添加物制限の遵守が確保され、原材料メーカーは完璧な純度記録を維持することが求められています。ドイツの主要なベーカリーやチョコレートメーカーは、砂糖不使用の高級菓子において最適な結晶性のスナップ性と保存安定性を実現するためにイソマルトとタガトースを使用しています。
なぜ日本は機能性食品全体で着実に採用が進んでいるのでしょうか?
4.9% CAGRは、活気ある機能を持つ食品(FFC)の市場、高齢化した血糖管理層、そして微妙な甘味料プロファイルへの高い評価によって推進されました。
日本の食品・飲料の配合者は、甘味料が味と並行して検証可能な生理学的利益をもたらすべき、高度な機能的食品規制環境の中で活動しています。東京や大阪の大手飲料企業は、食後のグルコース吸収を抑える希少糖分で強化された緑茶や機能性ソフトドリンクを販売しています。日本の消費者は伝統的に繊細で甘すぎず、強い甘味料よりも酵素性ステビア誘導体やタウマチンの統合を好む傾向があります。東京のパーソナルケアや製薬研究所は、医薬品用の喉ひし形や歯科ケア製剤に大量の医薬品用ソルビトールとマンニトールを吸収しています。
ブラジル全土でどのような機会が展開しているのでしょうか?
ブラジルが支援する4.2% CAGR 39世界における揺るぎない地位39;最大のサトウキビ生産者、国内の糖尿病認知度の高まり、輸出グレードの精製甘味料への投資拡大。
ブラジルの農業環境は、サンパウロとパラナにある広大なサトウキビ製粉インフラが支配しており、これらは世界の食料市場と国内のバイオエタノールエネルギーグリッドの両方に供給しています。商品サトウキビ糖は地元の食習慣に深く統合されていますが、リオデジャネイロやベロオリゾンテでの都市部肥満率の上昇は、低カロリー甘味料代替品への商業的関心を呼び起こしています。国内の飲料包装業者や酪農協同組合は、スクラロース、ステビア、ブレンドポリオールを配合したダイエットおよび軽製品ラインナップを拡大しています。ブラジルの原料精製業者は、膨大なバイオマス処理能力を活用し、特殊なプレバイオティックオリゴ糖や輸出グレードの天然甘味料エキス専用施設を建設しています。
砂糖および砂糖代替品市場をリードしているのは誰ですか?
Tate & Lyle PLC は、独自のステビア葉エキス、アロースシロップ、スクラロース配合をシームレスにレシピに切り替えられるよう設計した独自のテクスチュラントおよび甘味化システムにおいて、グローバルに強力な影響力を持っています。 Cargill Incorporated は、生サトウキビやビートの精製、トウモロコシ由来の栄養シロップ、そして世界有数の発酵由来Reb Mステビアシステムを含む大規模な農業加工インフラをEverSweetポートフォリオのもとで展開しています。Archer Daniels Midland Company(ADM)は、植物由来甘味化分子と高度な味覚修正システム、クリーンラベルの膳食繊維を組み合わせた包括的な機能甘味化ソリューションを提供しています。
Ingredion Incorporated は自然由来のデンプン、特殊な栄養甘味料、飲料の安定性と食感向上に最適化された高濃度ステビア抽出物に優れています。ロケット・フレールはヨーロッパのポリオールおよびバイオ発酵加工をリードし、医薬品グレードのマルチトール、キシリトール、ソルビトールに加え、新しい植物性タンパク質も製造しています。 PureCircle Limited (イングレディオンの子会社)は、ステビア育種、農学、抽出に専念するネットワークを運営し、持続可能なステヴィオール糖素体の商業化をリードしています。ハーシー社は低糖・ゼロ糖の菓子製品に積極的に革新を行っており、象徴的なチョコレートやキャンディブランドをエリスリトールやアロースで再配合しています。 Ajinomoto Co. Inc. は、アスパルテーム、アドバンテーム、塩味の風味モジュレーターを世界中の製薬・食品加工業者に供給する、専門的なアミノ酸および高濃度ペプチド甘味化の専門知識を活かしています。
主要な提供者はどの企業ですか?
主な企業にはテート& Lyle PLC; Cargill Incorporated;アーチャー・ダニエルズ・ミッドランド・カンパニー; Ingredion Incorporated;ロケット・フレール; PureCircle Limited;ハーシー・カンパニー;そして Ajinomoto Co. Inc.
- テート&アンド・ Lyle PLC
- Cargill Incorporated
- アーチャー・ダニエルズ・ミッドランド・カンパニー
- Ingredion Incorporated
- ロケット・フレール
- PureCircle Limited
- ハーシー社
- Ajinomoto Co. Inc.
参考文献
- [1] マコーネル, M., & バルデス, C. (2025). 砂糖と甘味料の展望:2025年1月(SSM-437)。 USD経済調査サービス。
- [2] マコーネル, M., & バルデス, C. (2025). 砂糖と甘味料見通し:2025年12月(SSM-448)。 USD経済調査サービス。
- [3]アーシャド, M. S. 他(2025年)。『Beyond Sugar: A Holistic Review of Sweeteners and Their Role in Modern Nutrition』Nutrients, 17(3), 482。
- [4]シャルマ, A. ら(2024年)。人工甘味料の慢性使用:利点と欠点 Cureus, 16(8)、e67512
- [5]キム, H. ほか(2026)。成人における現在の非栄養系甘味料使用に関連する要因。Nutrition Research and Practice, 20(5), 612–624.
この報告書が答えます
- 本レポートは、天然、人工、従来型のスコースフォーマットにおける処理効率、結晶化熱力学、甘味化効力比を評価しています。
- アプリケーション評価では、商業用飲料のボトラーや包装菓子製造業者が、産業全体の需要の3分の2以上を占める理由が詳細に示されています。
- 国別分析は、米国と英国が市場をリードする成長率を達成するための財政税政策や食事ガイドラインを調査します。
- 感覚科学比較は、高熱商業処理下でのReb-M、アロース、エリスリトールの時間的残留プロファイルと熱安定性を調べます。
- 競争力のあるプロファイリングベンチマークは、精製能力、酵素発酵特許、農業生産者契約を主要な世界的な甘味料生産者に提供しています。
砂糖および砂糖代替品市場は何を扱っていますか?
市場には、サトウキビや砂糖大根由来のカロリー糖、栄養価の高い炭水化シロップ、高濃度人工甘味料、植物由来の天然甘味料の商業出荷が含まれます。工業用飲料の瓶詰め工場、商業ベーカリー、包装乳製品ライン、菓子製造施設、医薬品シロップ、小売の卓上パッケージへの原材料流入を評価します。この分析は卸売商の精製業者、特殊成分化学品生産者、消費者包装甘味料ブランドを評価します。
スコープには何が含まれているのでしょうか?
対象範囲は、精製白サトウキビ糖、ビート糖、生の未精製糖、高果糖コーンシロップ、インバートシロップ、ポリオール(エリスリトール、キシリトール、ソルビトール、マルチトール)、合成高濃度甘味料(スクラロース、アスパルテーム、アセスルファム-K、サッカリン)、および植物抽出物(ステビア、モンクルフルーツ、タウマチン、アリロース)の卸売出荷を対象としています。収益値は、工場ゲートおよび卸売販売の価格点で評価された完成した甘味料納入量を表します。商業食品メーカーへのバルク甘味料出荷およびパッケージ化された小売テーブルトップボックスは、レポート合計に完全に統合されています。
範囲から除外されるものは何ですか?
この範囲は、初期採取および製粉前の未収穫の立ったサトウキビ畑や砂糖大根作物の農業用農場のゲート価値を除外しています。違法な非規制シロップ、直接的な甘味料等価性を欠く合成香料化合物、産業用動物飼料モラセスは対象外です。商業用砂糖収穫機、製粉遠心分離機、自動瓶詰め機械は成分評価総計から除外されています。
分析はどのように作成されたのですか?
分析は 120+の情報源、 35+企業ポートフォリオ、 25+国、そして 20 以上の業界インタビューを基にしています。
- 一次調査:一次調査では、製造業者、サービス提供者、技術開発者、流通業者、エンドユーザー、専門家との議論が行われます。これらの対話では、購買優先事項、製品採用、運用上の課題、承認要件、競争ポジション、そして広範な市場受容に影響を与える要因を検証します。
- デスクリサーチ:デスクリサーチは政府統計、規制出版物、企業提出、貿易データ、技術調査、業界協会、標準、公共政策、その他の権威ある情報源をカバーします。分析で使用されるすべての情報源は参考文献に記載されています。
- 市場規模と予測:市場推計は過去の業績、需要指標、価格および販売台数の傾向、セグメントシェア、企業参加率、国別成長、採用パターン、投資活動、市場拡大の障壁を組み合わせます。
- データ検証と更新サイクル:一次インタビューと公開データ、企業活動、規制変更、取引パターン、業界動向を比較することで調査結果が検証されます。定期的な更新では、新製品の発売、キャパシティの変化、パートナーシップ、承認、商業採用の変化をレビューします。
セグメンテーション
報告書の範囲と内容は?
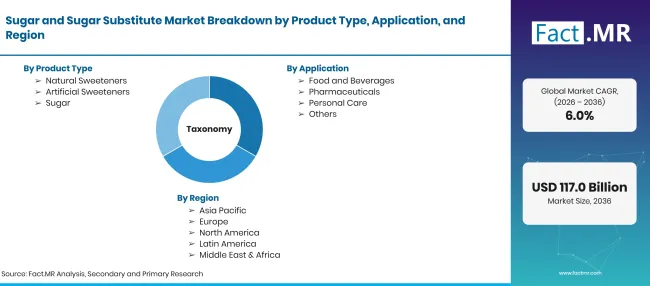
Factmr Sugar And Sugar Substitute Market Taxonomy | Source: Fact.MR
| 属性 | 詳細 |
|---|---|
| 定量単位 | 2026年にUSD億人、2036年にはUSD億人に6.0% CAGR |
| 市場の定義 | 食品、飲料、医薬品、消費者用途で使用されるカロリー含有のスクロース、栄養価の高い炭水化物シロップ、無カロリーの天然および人工甘味料化合物の商業出荷。 |
| 製品タイプ | 天然甘味料;人工甘味料;砂糖 |
| 応用 | 食品・飲料;医薬品;パーソナルケア;その他 |
| 販売チャネル | スーパーマーケット/ハイパーマーケット;オンライン小売;コンビニエンスストア;その他 |
| 対象地域 | 北アメリカ;ラテンアメリカ;西ヨーロッパ;東ヨーロッパ;東アジア;南アジア・太平洋;中東・アフリカ |
| 対象国 | アメリカ、イギリス、ドイツ;日本;ブラジル |
| 紹介企業 | テート& Lyle PLC; Cargill Incorporated;アーチャー・ダニエルズ・ミッドランド・カンパニー; Ingredion Incorporated;ロケット・フレール; PureCircle Limited;ハーシー・カンパニー; Ajinomoto Co. Inc. |
| 予測期間 | 2026年から2036年 |
| アプローチ | 食品科学技術者、農産精製業者、商業飲料の配合ディレクター、小売カテゴリーマネージャーへの一次インタビューと、グローバルな輸出入貿易フロー監査を組み合わせたものです。 |
出典: Fact.MRの分析。2026年10月21日 更新
市場はどのように区分されていますか?
-
製品タイプ別
- 天然甘味料
- 人工甘味料
- 砂糖
-
用途別
- 飲食
- 医薬品
- パーソナルケア
- その他
-
販売チャネル別
- スーパーマーケット/ハイパーマーケット
- オンライン小売
- コンビニエンスストア
- その他
-
地域別
- 北アメリカ
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋
- 中東・アフリカ
よくあるご質問
2026年の砂糖および砂糖代替品市場はどのくらい大きいのでしょうか?
2026年から2036年の CAGR は?
どの製品タイプがリードするのか?
どのアプリケーションがリードしますか?
どの企業が砂糖や砂糖代替品に取り組んでいますか?
このレポートの担当者


レポートをご自身でご確認ください - 無料サンプルをご請求ください
無料サンプル価格と購入方法が分かる資料を入手
PDFをダウンロード