- Market Value (2025): USD 32.50 Bn
- Estimated Value (2026): USD 35.3 Bn
- Forecast Value (2036): USD 80.4 Bn
- CAGR (2026-2036): 8.6%
Qual é a previsão do mercado de transistores 3D até 2036?
USD 35.3 bilhões em 2026 para USD 80.4 bilhões até 2036, em um 8.6% CAGR.
- Fact.MR calcula que o mercado de transistores 3D atingiu USD 32.5 bilhões em 2025, com wafers de 5nm e 3nm para telefones e servidores de IA formando a maior parte dessa base.
- A receita deve subir de USD 35.3 bilhões em 2026 para USD 80.4 bilhões até 2036, à medida que nós de porte geral se juntarem ao FinFET em volume de produção.
- O crescimento vai se intensificar em 8.6% CAGR de 2026 a 2036, já que cada nova geração de telefones, PCs e aceleradores migra para um nó mais denso.
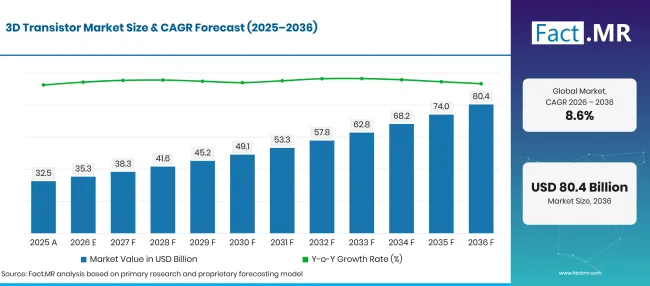
Factmr 3D Transistor Market Forecast Global | Source: Fact.MR
| Ano | Base | Valor de Mercado (USD bilhões) |
|---|---|---|
| 2025 | Atual | 32.50 |
| 2026 | Estimativa | 35.3 |
| 2036 | Previsão | 80.4 |
| CAGR 2026 a 2036 | Período de previsão | 8.6% |
Fonte: análise da Fact.MR. Atualizado em 21 de outubro de 2026
Quais são os números definidores por trás do crescimento do mercado de transistores 3D?
O período de 2026 a 2036 adiciona USD 45.1 bilhões em novo valor, a maior parte proveniente de FinFET e de nós de gate all around abaixo de 7nm.
- Impulsionadores de Demanda no Mercado
- O treinamento e a inferência de IA impulsionam os projetistas de chips para transistores mais densos que comutam com menos energia. The International Agência de Energia projetou que a demanda de eletricidade em data centers atingirá cerca de 945 TWh até 2030, mais do que o dobro dos níveis de corrente [1]. Cada watt economizado no transistor reduz as contas de resfriamento e energia para os operadores de servidores.
- A eletrificação de veículos eleva o conteúdo lógico de todos os carros. As vendas globais de carros elétricos ultrapassaram 17 milhões em 2024, mais de 20% de todos os carros vendidos, segundo a IEA [2]. Controladores de assistência ao motorista e zonais construídos em nós FinFET agora substituem os antigos microcontroladores planares em novas plataformas.
- Dispositivos conectados mantêm a demanda dos consumidores ampla. A ITU estimou que cerca de 6 bilhões de pessoas usaram a Internet em 2025, contra 5.8 bilhões no ano anterior [3]. Celulares, laptops e wearables comprados por esses usuários carregam processadores de aplicativos feitos em linhas FinFET em 5nm e 3nm.
- O financiamento público está adicionando novas fábricas nos Estados Unidos, Japão e Europa. A maior parte da nova capacidade tem como alvo FinFET e lógica e memória de porta-tudo, que espalha a saída 3transistores D além de Taiwan e Coreia do Sul.
- A mudança para o gate-all around abre uma nova faixa de preços. Canais de nanosheets cercados pela porta em todos os quatro lados reduzem o vazamento além das aletas, então as pastilhas iniciais têm um valor superior aos nós FinFET maduros.
- Segmentos-chave analisados
- Por Tipo de Produto: O FinFET terá 59.9% participação em 2026, já que seus conjuntos de ferramentas, bibliotecas de design e rendimentos foram comprovados entre 16nm e 3nm.
- Por Aplicação: A Eletrônica de Consumo assumirá 33.5% participação em 2026 graças às renovações anuais de telefones, laptops e processadores vestíveis.
- Por Nó Tecnológico: 5nm conquistará 47.5% participação em 2026, dado que combina rendimentos maduros com a densidade que chips móveis e de IA precisam.
- Por Usuário Final: As fundições terão 52.6% participação em 2026 por meio de produção de wafers contratados para projetistas de chips fabless.
- Opinião de Analista na Fact.MR
- Shambhu Nath Jha, Consultor Principal da Fact.MR, afirma: "Os projetistas de chips agora escolhem um processo pelo vazamento e pela corrente de condução antes do rótulo do nó, o que mantém o FinFET à frente enquanto se estende para o gate-all round. Fundições que publicarem dados claros de rendimento em linhas de nanofolhas de 2nm vencerão a próxima rodada de pedidos sem fábricas. O novo crescimento virá da lógica automotiva e das fábricas sendo construídas nos Estados Unidos e no Japão."
- Implicações Estratégicas
- As fundições devem investir capital no desenvolvimento de processos abrangentes agora, já que os ganhos de escalonamento das aletas diminuem abaixo de 3nm.
- Projetistas sem fábrica devem qualificar uma segunda fonte de processo no início de cada ciclo de projeto, já que os slots de wafer de ponta são alocados meses antes.
- Os fornecedores de equipamentos devem ampliar suas ofertas de deposição e gravação para estruturas de nanosheet e forksheet, que precisam de novos processos seletivos.
- Compradores automotivos e industriais devem garantir contratos de oferta de vários anos, já que clientes de telefonia e data center absorvem a maior parte da produção de ponta.
Em 9.9% CAGR, a Alemanha liderará o grupo, enquanto os fabricantes de veículos estão migrando rapidamente para plataformas elétricas que precisam de mais lógica por carro. O Brasil vem em 9.0% à medida que um novo programa de semicondutores atrai projetos de design e montagem de chips. Os Estados Unidos vão expandir em 8.2% com fábricas de memória e lógica financiadas por incentivos federais para chips. Um ritmo 7.3% no Reino Unido reflete um setor de chips liderado pelo design, com apoio público para startups. O Japão encerra a lista em 6.5%, enquanto uma linha piloto de 2nm apoiada pelo Estado em Hokkaido avança para a produção em massa.
Como o Mercado de Transistor 3D se divide por segmento?
O FinFET liderará o Tipo de Produto na 45.2%; A Eletrônica de Consumo liderará a Aplicação na 33.5%; 5nm liderará o Nó de Tecnologia na 47.5%; As Fundições ocuparão o primeiro lugar em Usuário Final na 52.6%.
Qual Tipo de Produto domina?
O FinFET fica com 45.2% das vendas de 2026.
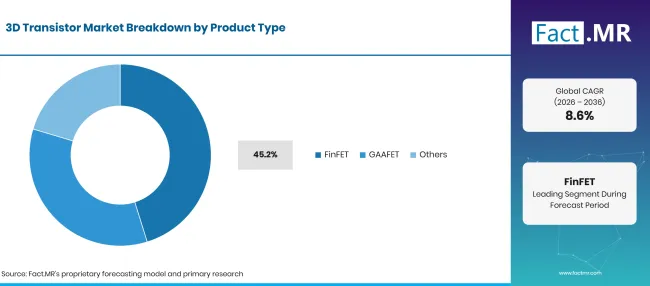
Factmr 3D Transistor Market Breakdown Product Type | Source: Fact.MR
| Tipo de produto | Compartilhar (2026) |
|---|---|
| FinFET (Segmento principal) | 59.9% |
| Outros segmentos combinados | 40.1%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 21 de outubro de 2026
Equipes de projeto usam bibliotecas baseadas em aletas há mais de uma década, então o risco de saída de fita e o custo da máscara permanecem previsíveis. A deriva elevada permite que a porta envolva três lados do canal e mantém o vazamento sob controle entre 16nm e 3nm. A maioria das pastilhas de silício de ponta que as fundições iniciam todo mês ainda executa processos de deriva. Os resultados do terceiro trimestre de 2026 da TSMC mostram o saldo: 3nm e 5wafers nm juntos representaram 61% da receita de wafers, enquanto 2produção de nanosheets nm atingiu 8% [4]. O GAAFET envolve completamente o gate em torno de nanosheets empilhadas e ganhará participação à medida que linhas 2nm na TSMC, Samsung, Intel e Rapidus preencherem.
O que lidera o segmento de Aplicação?
A eletrônica de consumo representa 33.5% das vendas de 2026.
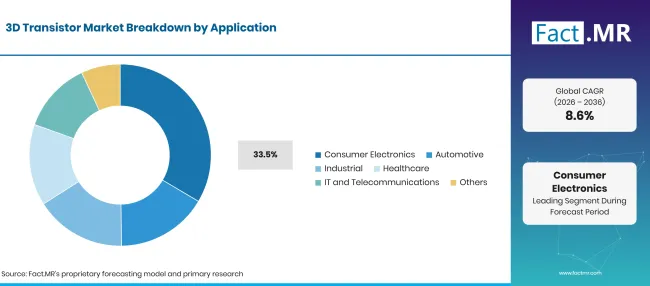
Factmr 3D Transistor Market Breakdown Application | Source: Fact.MR
| Aplicação | Compartilhar (2026) |
|---|---|
| Eletrônicos de Consumo (Segmento líder) | 33.5% |
| Outros segmentos combinados | 66.5%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 21 de outubro de 2026
Marcas de celulares e laptops lançam novos processadores a cada ano e competem pela duração da bateria, o que as mantém em primeiro lugar na linha para cada novo nó. Wearables e consoles de jogos adicionam volume a nós FinFET um pouco mais antigos. Compradores de TI e telecomunicações utilizam transistores 3D em servidores, switches de rede e aceleradores de data center. A demanda automotiva aumenta a cada nova plataforma veicular, à medida que semicondutores automotivos migram de microcontroladores planos para sistemas FinFET em chip. Usos industriais e de saúde exigem volumes menores para eletrônicos de controle e imagem.
Como o Nó Tecnológico molda a demanda?
5NM representa 26.4% da receita de 2026.
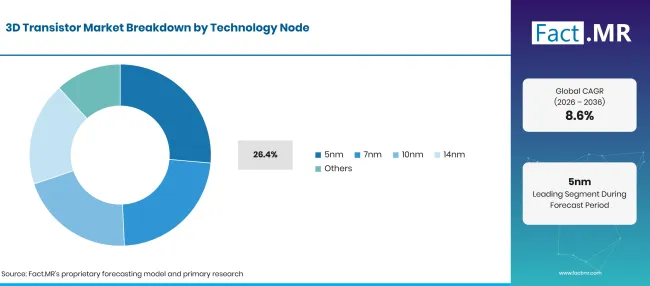
Factmr 3D Transistor Market Breakdown Technology Node | Source: Fact.MR
| Nó Tecnológico | Compartilhar (2026) |
|---|---|
| 5nm (Segmento principal) | 47.5% |
| Outros segmentos combinados | 52.5%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 21 de outubro de 2026
Os rendimentos em linhas 5classe nm amadureceram após vários anos de saída de alto volume, então o custo de wafer por die de qualidade é menor do que em nós mais novos. Processadores telefônicos, GPUs e CPUs de data center ainda são enviados em grande número em 5nm e seus derivados de 4nm. A TSMC relatou que 5nm sozinho gerou 28% de sua receita de wafers no terceiro trimestre de 2026, com 7nm adicionando mais 10% [4]. Os nós 10nm e 14nm atendem designs sensíveis a custos, como drivers de display, chips de rede e controladores de veículos.
O que suporta Foundries dentro do usuário final?
As fundições representam 52.6% das vendas de 2026.
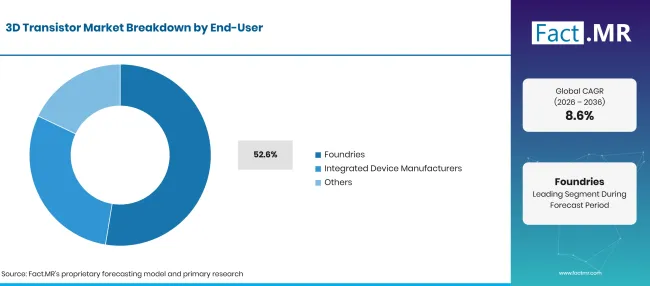
Factmr 3D Transistor Market Breakdown End User | Source: Fact.MR
| Usuário Final | Compartilhar (2026) |
|---|---|
| Fundições (Segmento líder) | 52.6% |
| Outros segmentos combinados | 47.4%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 21 de outubro de 2026
A maioria das empresas de chips não possui fábricas e compra capacidade de wafer sob contrato, então as linhas de fundição transportam a maior parte da saída 3transistores D. Os clientes fazem pedidos com até um ano de antecedência e frequentemente reservam capacidade no próximo nó antes de sua abertura. Fabricantes integrados de dispositivos fabricam transistores 3D para seus próprios processadores e memória, e alguns agora vendem capacidade extra para clientes externos. Sua saída se conecta estreitamente a etapas posteriores, como 3pacotes D TSV que empilham dados de lógica e memória.
O que está acelerando a adoção 3Mercado de Transistor D e o que está impedindo?
Cada nova geração de telefones, aceleradores e controladores de veículos exige mais desempenho por watt do que os transistores planares podem oferecer, e novas fábricas em várias regiões estão adicionando 3capacidade D. Fábricas de ponta custam dezenas de bilhões de dólares, porém, e o fornecimento limitado de ferramentas avançadas de litografia vai retardar a rapidez com que a capacidade pode acompanhar a demanda por projeto.
Análise de Impacto dos Motoristas
| PILOTO | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Migrar de FinFET para arquitetura gate-all-around na lógica de ponta | +2.0% | Global | Curto prazo (<= 2 anos) |
| Demanda por aceleradores de IA e chips de computação de alto desempenho | +1.6% | América do Norte, Leste Asiático | Curto prazo (<= 2 anos) |
| Eletrificação automotiva e conteúdo de chips de assistência ao motorista | +1.3% | Europa Ocidental, Ásia Oriental, América do Norte | Médio prazo (2-4 anos) |
| Construção de novas fábricas apoiadas por incentivos nacionais de chip | +1.0% | América do Norte, Europa Ocidental, Leste Asiático | Médio prazo (2-4 anos) |
| Impulsiona o uso de processadores de data center com menor vazamento e eficiência energética | +0.7% | Global | Longo prazo (>= 4 anos) |
Fonte: análise da Fact.MR. Atualizado em 21 de outubro de 2026
Análise de Impacto de Oportunidade
| OPORTUNIDADE | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Ampliação comercial de projetos de transistores nanosheet e forksheet | +0.8% | Leste Asiático, América do Norte | Longo prazo (>= 4 anos) |
| Expansão da capacidade de fundição em regiões manufatureiras emergentes | +0.5% | América Latina, Sul da Ásia e Pacífico | Médio prazo (2-4 anos) |
| Empacotamento avançado combinado com lógica de transistores de próxima geração | +0.4% | América do Norte, Leste Asiático | Médio prazo (2-4 anos) |
Fonte: análise da Fact.MR. Atualizado em 21 de outubro de 2026
Análise de Impacto de Restrições
| RESTRIÇÃO | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Investimento de capital elevado necessário para construção de fábricas de ponta | -0.6% | Global | Curto prazo (<= 2 anos) |
| Acesso restrito a sistemas avançados de litografia | -0.4% | Global | Médio prazo (2-4 anos) |
| Restrições comerciais às exportações de tecnologia avançada de fabricação de chips | -0.3% | Leste Asiático, América do Norte | Longo prazo (>= 4 anos) |
Fonte: análise da Fact.MR. Atualizado em 21 de outubro de 2026
Quais países estão escalando o Mercado de Transistores 3D até 2036?
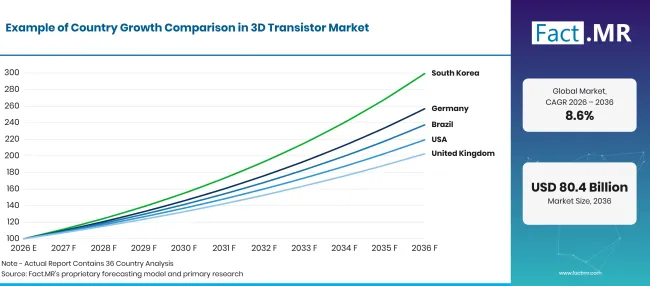
Factmr 3D Transistor Market Growth Index | Source: Fact.MR
| País | CAGR (2026 a 2036) |
|---|---|
| Alemanha | 9.9% |
| Brasil | 9.0% |
| Estados Unidos | 8.2% |
| Reino Unido | 7.3% |
| Japão | 6.5% |
Fonte: análise da Fact.MR. Atualizado em 21 de outubro de 2026
O que apoia a adoção pela Alemanha?
9.9% CAGR, movidos por plataformas de veículos elétricos que precisam de lógica mais avançada por carro.
A indústria automobilística alemã é a principal compradora de chips avançados no país. A Autoridade Federal de Transporte Rodoviário (KBA) contabilizou 545,142 novos carros elétricos a bateria em 2025, uma participação 19.1% de novos registros e 43.2% mais do que em 2024 [5]. Cada plataforma elétrica utiliza controladores de domínio e zonais, muitos em nós FinFET, então o aumento dos volumes atrai demanda por lógica de transistores 3D através de fornecedores Tier 1 .
Como o Brasil está escalando a demanda?
9.0% CAGR, apoiado por um novo programa nacional de semicondutores e pelo crescimento da montagem eletrônica.
O Brasil assinou o Decreto 13,065 em 15 de julho de 2026 para colocar o programa Brasil Semicondutores em operação sob seu regime de incentivos PADIS [6]. O decreto permite que BNDES e Finep estruturem o financiamento para projetos de chips e mantém os artigos de incentivo em vigor até 31 de dezembro de 2029 [6]. As fábricas locais montam e testam principalmente chips FinFET importados para telefones e computadores, e o programa foca mais no trabalho de design nacional.
Como os Estados Unidos estão escalando a demanda?
8.2% CAGR, auxiliado por projetos de fabricação de memória e lógica apoiados federalmente.
O Departamento de Comércio anunciou em junho de 2025 que a Micron investirá USD 200 bilhões em fabricação e P&D de memórias nos EUA, apoiados por até USD 275 milhões em financiamento adicional para CHIPS [7]. Os projetos em Idaho, Nova York e Virgínia criarão cerca de 90,000 empregos [7]. Provedores de nuvem dos EUA e projetistas de chips de IA também compram grande parte das pastilhas de topo de linha globais.
O que sustenta o crescimento do Reino Unido?
7.3% CAGR, refletindo um setor de chips orientado pelo design que o governo está financiando para escalar.
O Reino Unido possui poucas fábricas de ponta, então sua demanda vem de projetistas de chips e fabricantes de sistemas que compram pastilhas de fundição. O Departamento de Ciência, Inovação e Tecnologia avaliou o setor de semicondutores britânico em £10 bilhões em março de 2025 e afirmou que ele poderia atingir £17 bilhões até 2030 [8]. Em setembro de 2025, um fundo adicional de £10 milhões foi aberto para apoiar até 40 empresas britânicas de semicondutores [9].
Como o Japão se sai?
6.5% CAGR, à medida que o apoio estatal move uma linha doméstica de 2NM para a produção em massa.
O Japão está reconstruindo a saída de lógica de ponta no país. A METI planejava investir ¥100 bilhões de seu orçamento fiscal de 2025 na Rapidus por meio da Agência de Promoção da Tecnologia da Informação [10]. A Rapidus iniciou sua linha piloto em Chitose, Hokkaido, em abril de 2025, confirmou 2operação de transistores com porta nm em wafers de 300mm e pretende produção em massa em 2027 [11].
Quem lidera o Mercado de Transistores 3D?
Três grupos moldam o fornecimento. TSMC, Samsung Electronics e Intel Corporation competem pela vanguarda, onde a competição passou de aletas para gate-all-around. Na TSMC, o processo de nanofolhas de 2nm já trouxe 8% receita de wafers no terceiro trimestre de 2026 [4].
A Samsung constrói seu processador de telefone Exynos 2600 sobre o que chama de primeiro processo GAA 2nm da indústria [12]. A Intel lançou o Panther Lake em outubro de 2025 como a primeira plataforma no Intel 18A, que utiliza sua nova arquitetura de transistores RibbonFET [13]. GlobalFoundries e United Microelectronics Corporation formam um segundo grupo, vendendo processos FinFET 12nm e 14nm para rede, display e chips veiculares a custo menor de wafer. A Rapidus é a novata, com uma linha piloto de 2nm em Hokkaido [11]. O rendimento das linhas nanosheet de primeira geração e a capacidade de reservar capacidade para grandes clientes separarão os vencedores.
Quais empresas são as principais fornecedoras?
Empresas-chave incluem a Taiwan Semiconductor Manufacturing Company (TSMC); Samsung Electronics Co., Ltd.; Intel Corporation; GlobalFoundries Inc.; United Microelectronics Corporation (UMC); e Rapidus Corporation.
- Empresa de Fabricação de Semicondutores de Taiwan (TSMC)
- Samsung Electronics Co., Ltd.
- Intel Corporation
- GlobalFoundries Inc.
- United Microelectronics Corporation (UMC)
- Rapidus Corporation
Bibliografia
- [1] Agência Internacional de Energia. (2025, abril 10). A IA está prestes a impulsionar a crescente demanda de eletricidade nos data centers, ao mesmo tempo em que oferece potencial para transformar o funcionamento do setor de energia.
- [2] Agência Internacional de Energia. (2025). Perspectivas Globais de VE 2025: Resumo executivo.
- [3] União Internacional de Telecomunicações. (2025, novembro 17). O número global de usuários de Internet aumenta, mas as disparidades aprofundam as principais divisões digitais.
- [4] Empresa de Fabricação de Semicondutores de Taiwan. (2026, outubro 15). TSMC reporta lucro ao lucro do terceiro trimestre de NT$29.43.
- [5] Kraftfahrt-Bundesamt. (2026, janeiro 6). Fahrzeugzulassungen im Dezember 2025: Jahresbilanz [Registros de veículos em dezembro de 2025: Revisão anual].
- [6] Presidência da República, Brasil. (2026, julho 15). Decreto nº 13.065, de 15 de julho de 2026 [Decreto nº 13,065 de 15 julho de 2026 sobre o programa Brasil Semicondutores].
- [7] Departamento de Comércio dos EUA. (2025, junho 12). Presidente Trump garante investimento de200bilhões da Micron Technology para fabricação de chips de memória nos Estados Unidos.
- [8] Departamento de Ciência, Inovação e Tecnologia, Reino Unido. (2025, março 28). Governo apoia a próxima onda de startups de semicondutores para ampliar o crescimento.
- [9] Departamento de Ciência, Inovação e Tecnologia, Reino Unido. (2025, setembro 24). Novo fundo de £10 milhões para apoiar empresas britânicas a entregar semicondutores de próxima geração.
- [10] Ministério da Economia, Comércio e Indústria, Japão. (2025, novembro 21). Coletiva de imprensa do Ministro Akazawa (Trecho).
- [11] Rapidus Corporation. (2026, abril 11). NEDO aprova o plano e orçamento da Rapidus para o ano fiscal de 2026 para 2projetos de semicondutores nm.
- [12] Samsung Electronics. (2026, junho 12). Exynos 2600: Processador Móvel.
- [13] Intel Corporation. (2025, outubro 9). Intel revela Panther Lake Architecture: Primeira Plataforma de PC com IA Construída sobre 18A.
Este relatório responde
- O tamanho para 2026 e 2036 é dividido por tipo de produto, aplicação, nó tecnológico e usuário final.
- Os leitores podem ver qual subsegmento lidera cada segmento em 2026 e as necessidades do comprador por trás dessa posição.
- Eletrificação de carros, programas de financiamento por chip e projetos de fábrica enquadram a comparação entre os cinco países listados.
- Os perfis agrupam as fundições de ponta, fornecedores maduros de FinFET e novos entrantes por capacidade de processo.
- A velocidade com que a transição das nadadeiras para as nanosheets vai se mover, e o que a limita, é rastreada nó a nó.
O que o Mercado de Transistores 3D cobre?
Esse mercado captura transistores cuja porta controla o canal por três ou quatro lados, um design que limita o vazamento muito melhor do que dispositivos planos planos. A cobertura abrange chips lógicos e de memória para usos de consumo, automotivo, indústria, saúde e telecomunicações.
A receita é contabilizada na primeira venda, seja por uma fundição que venda pastilhas ou por um fabricante integrado de dispositivos que envia chips acabados construídos sobre transistores 3D. Os números dos nós tecnológicos refletem a saída em cada geometria de processo acompanhada neste estudo.
O que está incluído no escopo?
Transistores FinFET e gate-all-around estão em escopo, incluindo variantes nanosheet e forksheet assim que chegam à produção comercial. Tanto wafers de fundição quanto chips internos de fabricantes integrados de dispositivos contam, em nós de 14nm até os mais avançados em produção.
Chips feitos para sistemas de assistência à condução, telefones, servidores, controles de fábrica e dispositivos médicos estão todos dentro das aplicações rastreadas.
O que é excluído do escopo?
Projetos de transistores planares, ainda comuns em chips maduros de baixo custo, são deixados de fora deste estudo. Transistores de potência discretos vendidos como peças independentes também são excluídos.
Projetos ainda em estágio de pesquisa, dispositivos quânticos e lógica não de silício não são contabilizados. Serviços de embalagem e teste só entram nos números quando vendidos junto com um chip que contém transistores 3D.
Como foi construída a análise?
A análise se baseia em 120+ fontes, 35+ portfólios de empresas, 25+ países e mais de 20 entrevistas com o setor.
- Pesquisa Primária: A pesquisa primária inclui discussões com fabricantes, prestadores de serviços, desenvolvedores de tecnologia, distribuidores, usuários finais e especialistas no assunto. Essas conversas analisam prioridades de compra, adoção de produtos, desafios operacionais, requisitos de aprovação, posicionamento competitivo e os fatores que influenciam a aceitação mais ampla no mercado.
- Pesquisa de Mesa: A pesquisa de Mesa abrange estatísticas governamentais, publicações regulatórias, registros de empresas, dados comerciais, estudos técnicos, associações do setor, padrões, políticas públicas e outras fontes de referência. Cada fonte usada na análise está documentada na bibliografia.
- Dimensionamento e Previsão de Mercado: As estimativas de mercado combinam desempenho histórico, indicadores de demanda, tendências de preços e volume, cotações de segmento, participação das empresas, crescimento em nível nacional, padrões de adoção, atividade de investimento e barreiras à expansão do mercado.
- Ciclo de Validação e Atualização de Dados: Os resultados são validados comparando entrevistas primárias com dados públicos, atividade da empresa, mudanças regulatórias, padrões comerciais e desenvolvimentos do setor. Atualizações regulares revisam lançamentos de novos produtos, mudanças de capacidade, parcerias, aprovações e mudanças na adoção comercial.
Segmentação
Qual é o escopo e a cobertura do relatório?
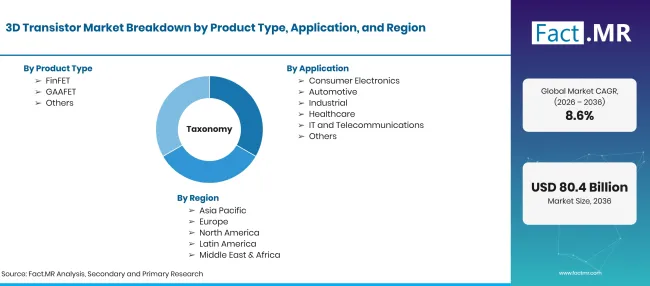
Factmr 3D Transistor Market Taxonomy | Source: Fact.MR
| Atributo | Detalhes |
|---|---|
| Unidades Quantitativas | USD bilhões em 2026 para USD bilhões até 2036 em CAGR |
| Definição de Mercado | Transistores com estrutura de portas tridimensionais, incluindo FinFET e designs de porta-tudo, são vendidos como pastilhas fabricadas ou chips acabados para dispositivos lógicos e de memória. A demanda abrange usos de consumo, automotivo, industrial, saúde e telecomunicações. |
| Tipo de produto | FinFET; GAAFET; Outros |
| Aplicação | Eletrônicos de Consumo; Automotivo; Industrial; Saúde; TI e Telecomunicações; Outros |
| Nó Tecnológico | 5nm; 7nm; 10nm; 14nm; Outros |
| Usuário Final | Fundições; Fabricantes de Dispositivos Integrados; Outros |
| Regiões Cobertas | América do Norte; América Latina; Europa Ocidental; Europa Oriental; Ásia Oriental; Sul da Ásia e Pacífico; Oriente Médio & África |
| Países abrangidos | Alemanha; Brasil; Estados Unidos; Reino Unido; Japão |
| Empresas Perfiladas | Empresa de Fabricação de Semicondutores de Taiwan (TSMC); Samsung Electronics Co., Ltd.; Intel Corporation; GlobalFoundries Inc.; United Microelectronics Corporation (UMC); Rapidus Corporation |
| Período de Previsão | 2026 a 2036 |
| Abordagem | Abordagem híbrida de cima para baixo e de baixo para cima usando capacidade de fábrica por nó; início e precificação de wafer por arquitetura; taxas de migração de nós; demanda por chips de uso final; e roteiros de processos da empresa. |
Fonte: análise da Fact.MR. Atualizado em 21 de outubro de 2026
Como o mercado é segmentado?
-
Tipo de Subproduto
- FinFET
- GAAFET
- Outros
-
Por Aplicação
- Eletrônicos de Consumo
- Automotivo
- Industrial
- Saúde
- TI e Telecomunicações
- Outros
-
Por Nó Tecnológico
- 5nm
- 7nm
- 10nm
- 14nm
- Outros
-
Por Usuário Final
- Fundições
- Fabricantes de Dispositivos Integrados
- Outros
-
Por região
- América do Norte
- América Latina
- Europa Ocidental
- Europa Oriental
- Leste Asiático
- Sul da Ásia e Pacífico
- Oriente Médio & África
Perguntas frequentes
Qual é o tamanho do mercado de transistores 3D em 2026?
Qual é a CAGR do mercado de transistores 3D de 2026 a 2036?
Qual tipo de produto lidera o mercado de transistores 3D?
Qual aplicação lidera o mercado de transistores 3D?
Qual nó tecnológico lidera o mercado de transistores 3D?
Qual usuário final lidera o mercado de transistores 3D?
Qual país crescerá mais no mercado de transistores 3D?
Quem são as principais empresas no mercado de transistores 3D?
Quem elaborou este relatório


Conheça o relatório em primeira mão - solicite uma amostra gratuita
Amostra gratuitaReceba o folheto com preços e detalhes de compra
Baixar PDF