- Market Value (2025): USD 27.4 Bn
- Estimated Value (2026): USD 29.8 Bn
- Forecast Value (2036): USD 68.6 Bn
- CAGR (2026-2036): 8.7%
Qual a previsão de que o mercado de monitores de diabetes deve valer até 2036?
USD 29.8 bilhões em 2026 para USD 68.6 bilhões até 2036, em um 8.7% CAGR.
- O mercado de monitores de diabetes foi avaliado em USD 27.4 bilhões em 2025, com compras recorrentes de sensores e fitas de teste fornecendo a maior parte da receita.
- A receita vai crescer de USD 29.8 bilhões em 2026 para USD 68.6 bilhões até 2036, à medida que mais pessoas com diabetes tipo 2 migram dos medidores para sensores vestíveis.
- Um 8.7% CAGR reflete maior desgaste dos sensores, acesso sem receita ao CGM e uso mais amplo de aplicativos conectados que compartilham leituras com as equipes de cuidado.
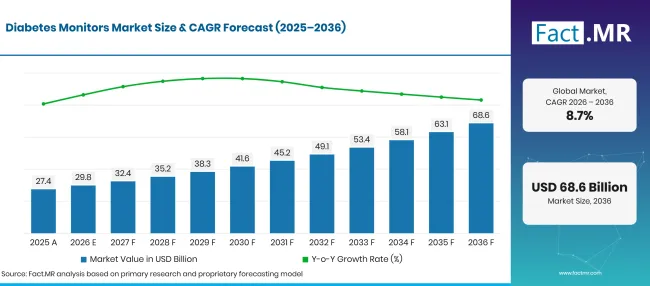
Diabetes Monitors Market Forecast Global | Source: Fact.MR
| Ano | Base | Valor de Mercado (USD bilhões) |
|---|---|---|
| 2025 | Atual | 27.4 |
| 2026 | Estimativa | 29.8 |
| 2036 | Previsão | 68.6 |
| CAGR 2026 a 2036 | Período de previsão | 8.7% |
Fonte: análise da Fact.MR. Atualizado em 3 de novembro de 2026
Quais são os números definidores por trás do crescimento do mercado de monitores de diabetes?
O período de 2026 a 2036 adiciona USD 38.8 bilhões em novo valor, a maior parte proveniente de sensores vestíveis comprados para uso doméstico.
- Impulsionadores de Demanda no Mercado
- A base de pacientes continua aumentando. O comunicado do Atlas do Diabetes da Federação de Diabetes de abril de 2025 da Federação de Diabetes The International conta 589 milhões de adultos de 20 a 79 vivendo com diabetes, com 252 milhões desconhecendo sua condição [1]. Cada novo diagnóstico cria uma necessidade de longo prazo por medidores, tiras ou sensores.
- Os reguladores estão abrindo o CGM para pessoas que não usam insulina. Em junho de 2026, a Food and Drug Administration dos EUA aprovou o Sistema de Biossensor Stelo Glucose da Dexcom para uso sem receita em crianças de dois anos ou mais, após uma autorização adulta em março de 2024 [2]. Agora os compradores podem adquirir um sensor sem prescrição, o que atrai usuários que não têm insulina para o mercado.
- A vida útil mais longa do sensor reduz o peso do uso diário. A Dexcom lançou seu sistema G7 15 Day nos Estados Unidos em 1de dezembro de 2025, com 15.5 dias de uso por sensor e um MARD geral de 8.0% [3]. Menos trocas de sensor por mês facilitam o uso do CGM para pacientes mais velhos.
- Sensores estão começando a rastrear mais do que glicose. A Abbott recebeu autorização De Novo da FDA em agosto de 2026 para o Libre Duo 10 Day, que monitora a glicose e alerta os usuários sobre o aumento dos níveis de cetonas [4]. Usuários de insulina e pessoas que usam inibidores de SGLT2 recebem um alerta precoce para cetoacidose diabética pelo mesmo wearable.
- Segmentos-chave analisados
- Por Tipo de Produto: Monitores de glicose contínuos terão 42.3% participação em 2026, já que um único sensor vestível substitui muitos testes diários de punção no dedo e mostra a direção da mudança de glicose.
- Por Aplicação: Diabetes Tipo 2 representará 58.4% do valor de 2026, dado o tamanho do grupo de pacientes e o número crescente de usuários não usuários de insulina que agora se qualificam para sensores.
- Por usuário final: As Configurações de Cuidados Domiciliares capturarão 52.1% em 2026, à medida que os pacientes testam, leem alertas e compartilham dados de casa entre as consultas.
- Por canal de distribuição: As lojas online representarão 63.0% da receita de 2026, devido à recarga de assinaturas de sensores e tiras e à venda direta ao consumidor de CGMs sem receita.
- Opinião do Analista no Fact.MR
- Shambhu Nath Jha, Consultor Principal da Fact.MR, afirma: "O monitoramento de glicose está se tornando um serviço contínuo e orientado por dados, e o sensor vestível será o ponto de entrada para a maioria dos novos pacientes até 2036. A próxima onda de valor virá de pessoas com diabetes tipo 2 que não usam insulina, um grupo que sensores vendidos sem receita e custos mensais mais baixos vão trazer para o monitoramento regular. Fornecedores que combinam sensores precisos de longa duração com aplicativos que funcionam com bombas de insulina e softwares de clínica serão os que mais ganharão terreno."
- Implicações Estratégicas
- Os fabricantes devem projetar níveis de sensores de menor custo para pacientes do Tipo 2 sem insulina, mantendo a precisão próxima aos seus sistemas premium.
- Distribuidores e farmácias online deveriam criar programas automáticos de recarga para sensores, tiras e lancetas, pois recargas perdidas são um motivo comum para os pacientes pararem de monitorar.
- Profissionais e pagadores devem concordar com critérios claros para a cobertura de CGM além dos usuários de insulina, usando dados de tempo dentro da faixa para avaliar o benefício.
- Os investidores devem observar empresas que adicionam sensores de cetônas, desgaste prolongado ou integração com bombas, já que esses recursos suportam preços premium em um campo saturado de sensores.
A Alemanha lidera a comparação de cinco países em 11.2%, onde seguradoras estatutárias financiam amplamente o CGM e novas marcas de sensores estão planejando lançamentos. Os Estados Unidos seguem em 8.8%, sua grande base segurada agora é acompanhada por compradores de sensores vendidos sem receita. O Reino Unido cresce a 8.3% à medida que os programas do NHS para diabetes impulsionam mais pacientes para cuidados apoiados por tecnologia. O Brasil registra 7.0%, com aumento na taxa de diabetes adulto compensada por compras públicas sensíveis ao preço. O Japão fecha o conjunto em 6.2%, onde um grupo de pacientes mais velhos mantém os medidores amplamente usados e a adoção de CGM ocorre mais lentamente.
Como o mercado de monitores de diabetes se divide por segmento?
Monitores de glicose contínuos liderarão o Tipo de Produto em 42.3%; Diabetes Tipo 2 liderarão a Aplicação em 58.4%; Configurações de Cuidados Domiciliares serão as melhores para o usuário final em 52.1%; Lojas Online manterão o canal de distribuição em 63.0% em 2026.
Qual tipo de produto lidera?
Monitores contínuos de glicose mantêm 42.3% das vendas de 2026.
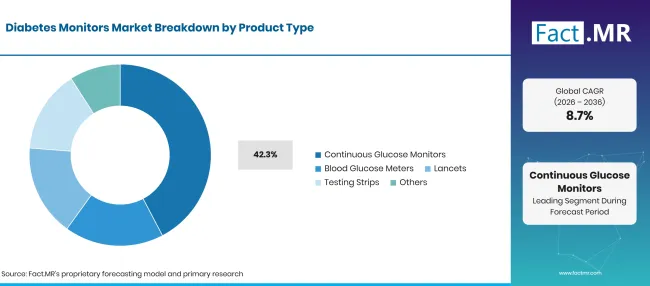
Diabetes Monitors Market Breakdown Product Type | Source: Fact.MR
| Tipo de produto | Compartilhar (2026) |
|---|---|
| Monitores Contínuos de Glicose (Segmento líder) | 42.3% |
| Outros segmentos combinados | 57.7%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 3 de novembro de 2026
Um sensor usado no braço ou abdômen envia uma leitura a cada poucos minutos, então os pacientes percebem altos e baixos que uma picada matinal não perceberia. Flechas de tendência e alertas ajudam os usuários a agir antes que uma baixa se torne perigosa. O G7 15dia da Dexcom e o sensor duplo de glicose-cetona da Abbott mostram como os fornecedores agora competem em tempo de uso e medições adicionais [3][4]. Muitos componentes do sensor se sobrepõem ao campo mais amplo dos biossensores de glicose. Medidores de glicose no sangue continuam sendo o primeiro dispositivo para muitos pacientes recém-diagnosticados e como backup quando uma leitura do sensor precisa ser confirmada. Tiras de teste e lancetas são compradas em grande volume e substituídas diariamente, o que mantém a receita estável no segmento convencional. Soluções de controle e dispositivos de lançamento completam a linha de dispositivos de monitoramento de glicose no sangue.
O que apoia o Diabetes Tipo 2 na Aplicação?
Diabetes tipo 2 representa 58.4% da receita de 2026.
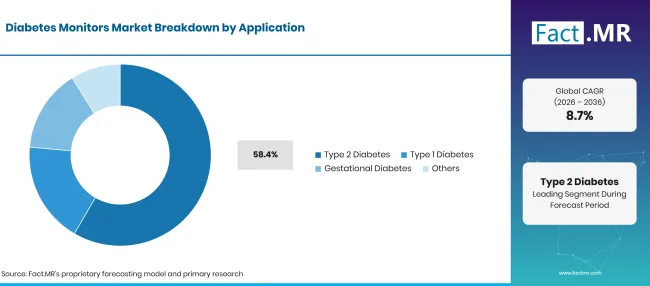
Diabetes Monitors Market Breakdown Application | Source: Fact.MR
| Aplicação | Compartilhar (2026) |
|---|---|
| Diabetes Tipo 2 (Segmento principal) | 58.4% |
| Outros segmentos combinados | 41.6%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 3 de novembro de 2026
A maioria dos adultos com diabetes tem doença do tipo 2 , e muitos são diagnosticados tardiamente. A estimativa da IDF de 252 milhões de adultos não diagnosticados aponta para um grande grupo que precisará de monitoramento assim que identificado [1]. Pacientes que usam insulina basal, sulfonilureias ou inibidores de2 SGLT testam frequentemente para verificar hipotemônios ou cetonas. Aqueles em dieta ou terapia oral estão começando a usar sensores vendidos sem receita para aprender como as refeições afetam a glicose. O diabetes tipo 1 precisa de menos pacientes, mas de monitoramento mais intensivo, já que cada dose de insulina depende das leituras atuais. Muitos usuários do tipo 1 combinam um sensor com uma bomba automatizada retirada da categoria de bombas de insulina . Diabetes gestacional exige verificações rigorosas durante a duração da gravidez, e outras formas abrangem diabetes monogênico e secundário.
Como o Usuário Final forma a demanda?
As configurações de cuidados domiciliares representam 52.1% do valor de 2026.
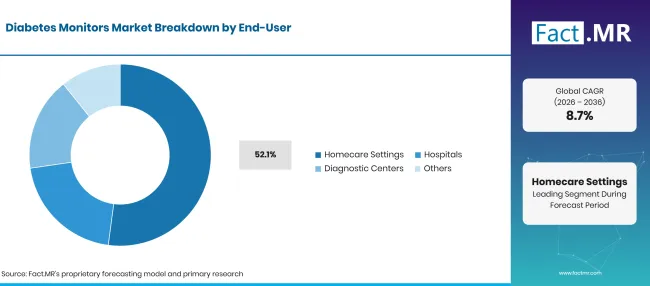
Diabetes Monitors Market Breakdown End User | Source: Fact.MR
| Usuário Final | Compartilhar (2026) |
|---|---|
| Configurações de Cuidados Domiciliares (Segmento principal) | 52.1% |
| Outros segmentos combinados | 47.9%* |
| Total | 100.0%\ |
Fonte: análise da Fact.MR. Atualizado em 3 de novembro de 2026
Pessoas com diabetes fazem escolhas de tratamento várias vezes ao dia, e quase todas acontecem em casa, no trabalho ou na escola. Aplicativos para smartphone mostram leituras em tempo real e enviam relatórios para clínicos e familiares. A revisão remota permite que as equipes de cuidados ajustem a terapia sem uma visita presencial. Hospitais usam medidores e, com mais frequência, sensores para gerenciar a glicose em pacientes internados e em recuperação de cirurgias. Centros de diagnóstico realizam triagens e testes confirmatórios que atuam em conjunto com diagnósticos de diabetes , como ensaios HbA1C. Outros usuários finais incluem casas de repouso e serviços de saúde escolar.
Qual canal de distribuição ganha mais terreno?
As lojas online capturam 63.0% das vendas de 2026.
| Canal de Distribuição | Compartilhar (2026) |
|---|---|
| Lojas Online (Segmento líder) | 63.0% |
| Outros segmentos combinados | 37.0%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 3 de novembro de 2026
Sensores e tiras são compras repetidas, então muitos pacientes criam assinaturas online que enviam suprimentos todo mês. Sensores vendidos sem receita, como o Stelo, são vendidos diretamente aos consumidores por meio de sites de empresas e varejo [2]. As farmácias continuam sendo a primeira parada para pacientes recém-diagnosticados que precisam de orientações sobre como usar um medidor ou aplicar um sensor. Lojas de varejo oferecem medidores, tiras e lancetas para compradores à vista. Outros canais incluem contratos de suprimentos hospitalares e licitações públicas que compram em grande quantidade para programas nacionais.
O que está acelerando a adoção do mercado de monitores de diabetes e o que está impedindo isso?
Mais diabetes diagnosticado, sensores de uso mais longo e acesso sem receita estão atraindo novos usuários para o monitoramento contínuo. Melhores conexões de aplicativos com bombas e softwares de clínica agregam valor para pacientes que já usam um sensor. O custo do sensor é o principal freio, especialmente quando as seguradoras limitam a cobertura aos usuários de insulina. Reações cutâneas e acesso desigual em regiões de baixa renda também retardam a adoção.
Análise de Impacto dos Motoristas
| PILOTO | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Crescente população diagnosticada de diabetes | +1.4% | Global | Longo prazo (>= 4 anos) |
| Mudança do teste de punção para o CGM | +1.2% | América do Norte, Europa Ocidental | Médio prazo (2-4 anos) |
| Manejo domiciliar da glicose | +0.9% | Global | Médio prazo (2-4 anos) |
| Aplicativos conectados e compartilhamento de dados com profissionais de saúde | +0.7% | América do Norte, Leste Asiático | Médio prazo (2-4 anos) |
| Acesso a sensores sem receita | +0.6% | América do Norte | Curto prazo (<= 2 anos) |
Fonte: análise da Fact.MR. Atualizado em 3 de novembro de 2026
Análise de Impacto de Oportunidade
| OPORTUNIDADE | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| CGM de menor custo para pacientes do Tipo 2 sem insulina | +0.9% | Global | Médio prazo (2-4 anos) |
| Sensores de maior durabilidade e multi-analitos | +0.7% | América do Norte, Europa Ocidental | Médio prazo (2-4 anos) |
| Integração com administração automatizada de insulina | +0.6% | Global | Longo prazo (>= 4 anos) |
| Cobertura de reembolso mais ampla | +0.5% | Europa Ocidental, América do Norte | Longo prazo (>= 4 anos) |
Fonte: análise da Fact.MR. Atualizado em 3 de novembro de 2026
Análise de Impacto de Restrições
| RESTRIÇÃO | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Altos custos com dispositivos e sensores | -0.9% | Global | Curto prazo (<= 2 anos) |
| Cobertura de reembolso limitada | -0.7% | América Latina, Sul da Ásia e Pacífico | Médio prazo (2-4 anos) |
| Acesso desigual à tecnologia para diabetes | -0.5% | Ásia Oriental, América Latina | Longo prazo (>= 4 anos) |
| Irritação da pele e problemas de aderência dos sensores | -0.4% | Global | Curto prazo (<= 2 anos) |
Fonte: análise da Fact.MR. Atualizado em 3 de novembro de 2026
Quais países estão escalando o mercado de monitores de diabetes até 2036?
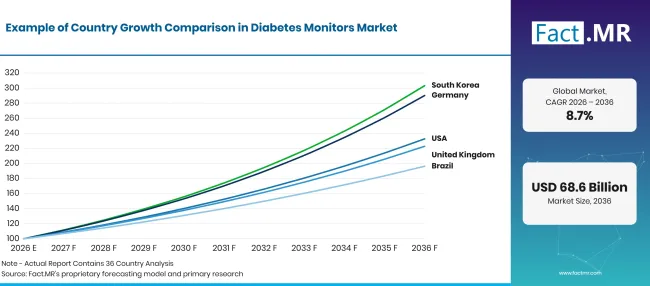
Diabetes Monitors Market Growth Index | Source: Fact.MR
| País | CAGR (2026 a 2036) |
|---|---|
| Alemanha | 11.2% |
| Estados Unidos | 8.8% |
| Reino Unido | 8.3% |
| Brasil | 7.0% |
| Japão | 6.2% |
Fonte: análise da Fact.MR. Atualizado em 3 de novembro de 2026
O que faz com que a Alemanha tenha o maior crescimento nesse mercado?
11.2% CAGR, impulsionado pelo amplo financiamento das seguradoras para CGM e por uma grande base de pacientes adultos.
A Alemanha possui uma das maiores populações de diabetes da Europa Ocidental. O relatório de vigilância do Instituto Robert Koch de março de 2025 estima o número de adultos com diabetes conhecido ou desconhecido em cerca de 7 milhões quando pessoas com 80 anos ou mais são incluídas [5]. Seguradoras de saúde estatutárias reembolsam o CGM em tempo real para muitos usuários de insulina, e os fornecedores veem espaço para crescer. A LifeScan planeja lançar seu CGM OneTouch Vita na Alemanha até o início de 2027 [6].
O que está apoiando a adoção pelos Estados Unidos?
8.8% CAGR, respaldado pela cobertura do Medicare e um novo canal de sensores sem receita.
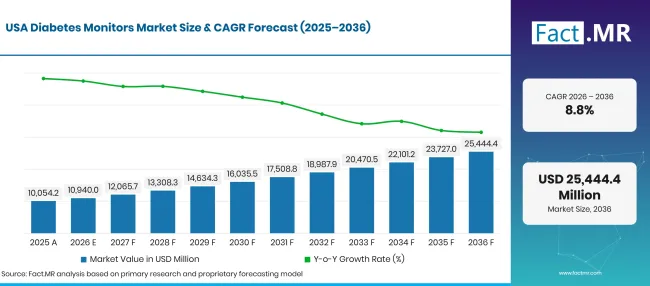
Diabetes Monitors Market Forecast Usa | Source: Fact.MR
Dos cinco países, os Estados Unidos têm o mercado de CGM mais maduro. O Relatório Nacional de Estatísticas de Diabetes do CDC, atualizado em setembro de 2026, conta 40.1 milhões de pessoas com diabetes diagnosticado ou não diagnosticado em 2023, das quais 11.0 milhões de adultos não eram diagnosticados [7]. O Medicare cobre sensores como o Dexcom G7 15 Day [3]. Autorizações de venda livre adicionam consumidores que compram sensores sem prescrição.
Como o Reino Unido está desenvolvendo a demanda?
8.3% CAGR, refletindo programas do NHS que vinculam dados de glicose a um melhor controle.
O NHS England acompanha de perto o cuidado com o diabetes, e os resultados mostram espaço para um melhor controle da glicose. O comentário do perfil de diabetes de abril de 2026 relata que apenas 41.5% das pessoas com diabetes tipo 1 atingiu um HbA1c de 58 mmol/mol ou menos no ano até março de 2025, contra 64.7% para diabetes tipo 2 e outros [8]. Lacunas como essas reforçam o argumento para o acesso mais amplo ao CGM e ao circuito fechado híbrido.
Como o Brasil está escalando a demanda?
7.0% CAGR, à medida que mais adultos são diagnosticados e precisam de checagens regulares de glicose.
O diabetes está se espalhando rapidamente entre adultos brasileiros. O Ministério da Saúde informou em janeiro de 2026 que a proporção de adultos com diabetes subiu de 5.5% em 2006 para 12.9% em 2024, um aumento 135% [9]. A maioria dos pacientes ainda depende de medidores e tiras distribuídos pelo sistema público de saúde e farmácias. Compras sensíveis ao preço mantêm a adoção do CGM concentrada no atendimento privado.
O que apoia a adoção pelo Japão?
6.2% CAGR, devido a um grupo grande e envelhecido que precisa de monitoramento a longo prazo.
O Japão tem uma grande população em risco metabólico. O Ministério da Saúde, Trabalho e Bem-Estar publicado em dezembro de 2025 na Pesquisa Nacional de Saúde e Nutrição de 2024 estima cerca de 11 milhões de pessoas fortemente suspeitas de diabetes, número que continua crescendo [10]. Medidores e tiras continuam comuns entre pacientes idosos.
Quem lidera o Mercado de Monitores de Diabetes?
O mercado se divide em três grupos que competem em diferentes pontos fortes. Os especialistas em CGM Dexcom e Abbott estabelecem o ritmo em precisão dos sensores, tempo de desgaste e novas medições, com o lançamento da G7 15dias da Dexcom em dezembro de 2025 [3] e a autorização dupla glicose-cetona da Abbott em agosto de 2026 [4].
A MiniMed compete por meio de sensores ligados às suas bombas de insulina, e conquistou o CE Mark em março de 2026 para o MiniMed 780G com o sensor Instinct de 15dias fabricado pela Abbott [11], e iniciou uma implantação europeia em junho de 2026 [12]. Roche, Ascensia Diabetes Care, LifeScan e AgaMatrix formam o grupo de medidores de glicose no sangue, competindo em preço de tiras, confiabilidade do medidor e alcance de farmácias. A Roche apresentou previsões baseadas em IA que podem alertar sobre mínimas noturnas até 7 horas à frente [13], e a LifeScan está migrando para sensores por meio de sua parceria OneTouch Vita [6]. Até 2036, a concorrência vai se concentrar no preço dos sensores para usuários de Tipo 2 , integração com bombas e plataformas de dados em que os profissionais confiam.
Quais empresas são as principais fornecedoras?
As principais empresas no mercado de monitores de diabetes incluem Dexcom, Inc., Abbott Laboratories, MiniMed, F. Hoffmann-La Roche Ltd, Ascensia Diabetes Care, LifeScan, Inc. e AgaMatrix, Inc.
- Dexcom, Inc.
- Laboratórios Abbott
- MiniMed
- F. Hoffmann-La Roche Ltd
- Ascensia Diabetes Care
- LifeScan, Inc.
- AgaMatrix, Inc.
Como o mercado é segmentado?
-
Tipo de Subproduto
- Medidores Contínuos de Glicose
- Medidores de glicose no sangue
- Lancetas
- Tiras de teste
- Outros
-
Por Aplicação
- Diabetes Tipo 2
- Diabetes Tipo 1
- Diabetes Gestacional
- Outros
-
Por Usuário Final
- Ambientes de Cuidados Domiciliares
- Hospitais
- Centros de Diagnóstico
- Outros
-
Por canal de distribuição
- Lojas Online
- Farmácias
- Lojas de Varejo
- Outros
-
Por região
- América do Norte
- América Latina
- Europa Ocidental
- Europa Oriental
- Leste Asiático
- Sul da Ásia e Pacífico
- Oriente Médio & África
Bibliografia
- [1] Federação Internacional de Diabetes. (2025, abril 7). Mais de 250 milhões de pessoas no mundo todo sem saber que têm diabetes.
- [2] Administração de Alimentos e Medicamentos dos EUA. (2026, junho 12). FDA aprova primeiro monitor contínuo de glicose sem receita para crianças.
- [3] Dexcom, Inc. (2025, novembro de 20). Sistema de Monitoramento Contínuo de Glicose Dexcom G7 15 Day será lançado em 1 de dezembro nos Estados Unidos.
- [4] Abbott. (2026, agosto 25). Abbott recebe autorização da FDA para a primeira tecnologia do mundo de detecção dupla de glicose-cetona para pessoas com diabetes.
- [5] Instituto Robert Koch. (2025, março 31). Prevalência de diabetes conhecida e desconhecida: Adultos.
- [6] LifeScan, Inc. (2026, fevereiro 11). LifeScan anuncia parceria transformadora com o i-SENS para lançar o Sistema de Monitoramento Contínuo de Glicose OneTouch.
- [7] Centros de Controle e Prevenção de Doenças. (2026, setembro 16). Relatório Nacional de Estatísticas de Diabetes.
- [8] Escritório de Melhoria e Disparidades em Saúde. (2026, abril 8). Perfil de diabetes: comentário estatístico, abril de 2026.
- [9] Ministério da Saúde, Brasil. (2026, janeiro 28). Diabetes cresce 135% no Brasil em 18 anos, hipertensão e obesidade também avançam.
- [10] Ministério da Saúde, Trabalho e Bem-Estar, Japão. (2025, dezembro 2). 令和6年「国民健康・栄養調査」の結果.
- [11] MiniMed. (2026, março 10). MiniMed expande o portfólio de sensores na Europa com a marca CE para o sistema MiniMed 780G com o sensor Instinct, fabricado pela Abbott.
- [12] MiniMed. (2026, junho 23). MiniMed lança sensores Instinct na Europa, oferecendo mais opções de sensores para pessoas com diabetes e com os mesmos resultados comprovados.
- [13] Roche. (2026, agosto 5). O poder da previsão: Como a previsão habilitada por IA pode reduzir o risco de mínimos noturnos.
Este relatório responde
- Como a receita dos monitores de diabetes é dividida entre tipo de produto, aplicação, usuário final e canal de distribuição?
- Por que os monitores contínuos de glicose estão substituindo o teste de punção no dedo, e onde os medidores, tiras e lancetas ainda se encaixam?
- Qual é a oportunidade de Tipo 2 quando sensores vendidos sem receita alcançam usuários que não são insulinosos?
- Por que Alemanha, Estados Unidos, Reino Unido, Brasil e Japão crescem em ritmos diferentes?
- Quais especialistas em sensores, fabricantes de bombas e fornecedores de medidores competem, e em quais termos?
- Como o preço dos sensores, o reembolso e a integração da bomba vão moldar a demanda até 2036?
O que o Mercado de Monitores de Diabetes cobre?
Este estudo acompanha dispositivos e consumíveis que medem glicose em pessoas com diabetes, desde sensores vestíveis até medidores de dedo e as tiras e lancetas que utilizam. Softwares vendidos com esses dispositivos são contabilizados quando necessários para ler ou compartilhar dados de glicose.
Os valores são medidos pelos preços de venda do fabricante em USD bilhões. As vendas por meio de lojas online, farmácias, lojas de varejo e contratos institucionais são todas contabilizadas.
O que está incluído no escopo?
Sensores, transmissores e leitores de CGM varredos em tempo real e intermitentemente, incluindo biossensores vendidos sem receita.
Medidores de glicose no sangue, tiras de teste, lancetas, dispositivos de enfilamento e soluções de controle para automonitoramento.
Sensores com medições adicionais, como cetonas, onde o monitoramento de glicose continua sendo a principal função.
Sensores CGM vendidos para uso com sistemas automatizados ligados a bombas de insulina e bombas tubulares, contados no nível do sensor.
O que é excluído do escopo?
Insulina, GLP-1 medicamentos e outros remédios para diabetes.
Bombas de insulina, canetas e seringas vendidas sem sensor de glicose, que pertencem à categoria de dispositivos de administração de insulina .
Analisadores laboratoriais de HbA1c e sistemas de química hospitalar usados para diagnóstico.
Rastreadores de fitness gerais e smartwatches que não medem glicose.
Como foi construída a análise?
A análise se baseia em 120+ fontes, 35+ portfólios de empresas, 25+ países e mais de 20 entrevistas com o setor.
- Pesquisa Primária: A pesquisa primária inclui discussões com fabricantes, prestadores de serviços, desenvolvedores de tecnologia, distribuidores, usuários finais e especialistas no assunto. Essas conversas analisam prioridades de compra, adoção de produtos, desafios operacionais, requisitos de aprovação, posicionamento competitivo e os fatores que influenciam a aceitação mais ampla no mercado.
- Pesquisa de Mesa: A pesquisa de mesa abrange estatísticas governamentais, publicações regulatórias, registros de empresas, dados comerciais, estudos técnicos, associações do setor, padrões, políticas públicas e outras fontes autoritativas. Cada fonte usada na análise está documentada na bibliografia.
- Dimensionamento e Previsão de Mercado: As estimativas de mercado combinam desempenho histórico, indicadores de demanda, tendências de preços e volume, participação de segmentos, participação da empresa, crescimento em nível de país, padrões de adoção, atividade de investimento e barreiras à expansão do mercado.
- Ciclo de Validação e Atualização de Dados: Os achados são validados comparando entrevistas primárias com dados públicos, atividade da empresa, mudanças regulatórias, padrões de negociação e desenvolvimentos do setor. Atualizações regulares revisam lançamentos de novos produtos, mudanças de capacidade, parcerias, aprovações e mudanças na adoção comercial.
Segmentação
Qual é o escopo e a cobertura do relatório?
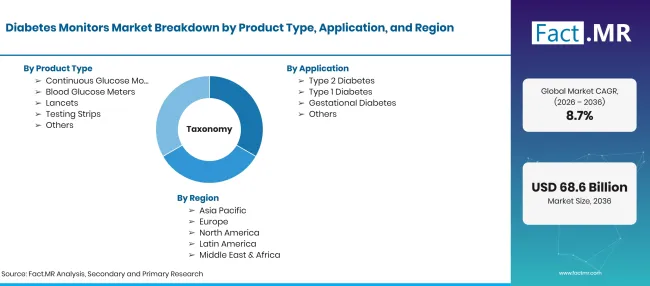
Diabetes Monitors Market Taxonomy | Source: Fact.MR
| Atributo | Detalhes |
|---|---|
| Unidades Quantitativas | USD bilhões em 2026 para USD bilhões até 2036 em CAGR |
| Definição de Mercado | Dispositivos e consumíveis usados para medir e acompanhar a glicose em pessoas com diabetes, abrangendo monitores contínuos de glicose, medidores de glicose no sangue, lancetes e tiras de teste. |
| Tipo de produto | Monitores Contínuos de Glicose; Medidores de Glicose no Sangue; Lancetas; Tiras de Teste; Outros |
| Aplicação | Diabetes tipo 2 ; Diabetes tipo 1 ; diabetes gestacional; Outros |
| Usuário Final | Ambientes de Cuidados Domiciliares; Hospitais; Centros de Diagnóstico; Outros |
| Canal de Distribuição | Lojas Online; Farmácias; Lojas de Varejo; Outros |
| Regiões Cobertas | América do Norte; América Latina; Europa Ocidental; Europa Oriental; Ásia Oriental; Sul da Ásia e Pacífico; Oriente Médio & África |
| Países abrangidos | Alemanha; Estados Unidos; Reino Unido; Brasil; Japão |
| Empresas Perfiladas | Dexcom, Inc.; Laboratórios Abbott; MiniMed; F. Hoffmann-La Roche Ltd; Ascensia Diabetes Care; LifeScan, Inc.; AgaMatrix, Inc. |
| Período de Previsão | 2026 a 2036 |
| Abordagem | Receita de dispositivos e consumíveis construída a partir do número de pacientes, frequência de testes, tempo de desgaste dos sensores e preços dos canais, verificados em relação às regras de reembolso e lançamentos de empresas. |
Fonte: análise da Fact.MR. Atualizado em 3 de novembro de 2026
Perguntas frequentes
Qual é o tamanho do mercado de monitores de diabetes em 2026?
Qual taxa de crescimento o mercado de monitores de diabetes registrará?
Que tipo de produto é o que lidera?
Qual aplicação lidera?
Quais usuários finais lideram?
Qual canal de distribuição lidera?
Qual país crescerá mais rápido?
Quem são as principais empresas?
O que impede o mercado?
Quem elaborou este relatório


Conheça o relatório em primeira mão - solicite uma amostra gratuita
Amostra gratuitaReceba o folheto com preços e detalhes de compra
Baixar PDF