- Market Value (2025): USD 89.6 Bn
- Estimated Value (2026): USD 96.9 Bn
- Forecast Value (2036): USD 213.5 Bn
- CAGR (2026-2036): 8.2%
Qual a previsão de que o mercado de Soluções de Pagamento Digital vale até 2036?
USD 96.9 bilhões em 2026 para USD 213.5 bilhões até 2036, em um 8.2% CAGR.
- De acordo com Fact.MR estimativas, o mercado de soluções digitais de pagamento foi avaliado em USD 89.6 bilhões em 2025.
- O valor de mercado deve subir de USD 96.9 bilhões em 2026 para USD 213.5 bilhões até 2036.
- A previsão de crescimento do mercado 8.2% CAGR de 2026 a 2036, à medida que comerciantes e consumidores utilizam métodos de pagamento eletrônicos.
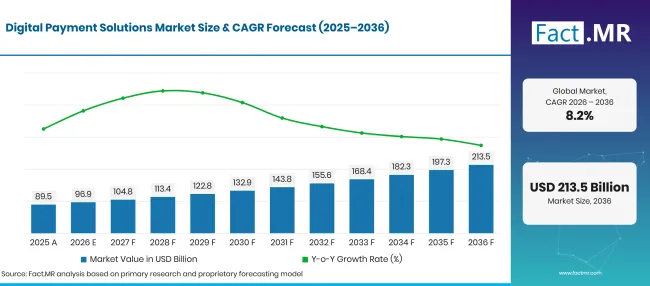
Digital Payment Solutions Market Forecast Global | Source: Fact.MR
| Ano | Base | Valor de Mercado (USD bilhões) |
|---|---|---|
| 2025 | Atual | 89.5 |
| 2026 | Estimativa | 96.9 |
| 2036 | Previsão | 213.5 |
| CAGR 2026 a 2036 | Período de previsão | 8.2% |
Fonte: análise da Fact.MR. Atualizado em 2 de novembro de 2026
Quais são os números definidores por trás do crescimento do Mercado de Soluções de Pagamento Digital?
USD 116.6 bilhões de oportunidade absoluta entre 2026 e 2036.
- Impulsionadores de Demanda no Mercado
- Comerciantes estão ampliando a aceitação de pagamentos sem dinheiro à medida que os consumidores utilizam cartões e métodos de pagamento móvel. O Deutsche Bundesbank informou em 17de junho de 2026 que os métodos sem dinheiro em dinheiro representaram 55% das compras registradas na Alemanha em 2025. Os métodos de pagamento móvel representaram 10% das compras [1].
- A infraestrutura de pagamento instantâneo está ampliando o acesso às transferências eletrônicas. O Banco Central do Brasil reportou mais de 170 milhões de usuários individuais do Pix e mais de 7 bilhões de transações em janeiro de 2026. Isso cria oportunidades para provedores de pagamento que oferecem aceitação por comerciantes e serviços de pagamento conta a conta [2].
- Comerciantes online e físicos precisam de plataformas de pagamento que possam processar transações em múltiplos canais. Provedores de pagamento estão fortalecendo as capacidades de autorização, monitoramento de fraudes e autenticação para atender a esses requisitos.
- As empresas também buscam uma infraestrutura de pagamento escalável que conecte sistemas de checkout a aplicações de faturamento, contabilidade e gestão de clientes. Plataformas baseadas em nuvem podem suportar operações centralizadas de pagamento em múltiplos locais.[1][2]
- Segmentos-chave analisados
- Por Componente, o Software representará 61.2% do mercado em 2026, refletindo o papel dos gateways de pagamento e das plataformas de gerenciamento de transações.
- No modo de pagamento, o cartão de crédito lidera com 35.9% do mercado em 2026, apoiado pela aceitação estabelecida de cartões no varejo e no comércio online.
- Por Usuário Final, o varejo representa 31.7% do mercado em 2026, à medida que os comerciantes integram a aceitação de pagamentos digitais em lojas físicas e online.
- No Modo de Implantação, a nuvem representa uma participação 58.2% em 2026 devido à sua escalabilidade e capacidades de gerenciamento centralizado.
- Por tamanho da empresa, as Grandes Empresas detêm 56.2% do mercado em 2026, refletindo seus volumes de transações e necessidades de integração.
- Opinião do Analista no Fact.MR
- Shambhu Nath Jha, Consultor Principal da Fact.MR, afirma: "Provedores de pagamento digital estão competindo em mais do que apenas no processamento de transações. Os comerciantes precisam cada vez mais de plataformas de pagamento que conectem a aceitação online e em lojas com autenticação segura e liquidação eficiente. Provedores que simplificam a integração, mantendo controles confiáveis de transações, podem fortalecer sua posição à medida que as empresas expandem o comércio digital."
- Implicações Estratégicas
- Os provedores de software de pagamento devem melhorar a integração de gateways e o gerenciamento de transações em pagamentos com cartão, carteiras digitais e transferências bancárias.
- As redes de pagamento precisam fortalecer a autenticação e a prevenção de fraudes para proteger transações em canais online e físicos.
- Provedores de serviços para comerciantes podem oferecer preços flexíveis e integração mais simples para apoiar pequenas e médias empresas.
- Os provedores de pagamento em nuvem devem manter controles de segurança rigorosos e infraestrutura confiável para empresas que gerenciam transações em múltiplos locais.
- As instituições financeiras precisam melhorar a interoperabilidade entre carteiras digitais, redes de cartões e sistemas de pagamento instantâneo.
A Alemanha deve registrar um 10.0% CAGR até 2036. O Brasil deve registrar 9.1%, seguido pelos EUA em 8.3%. Estima-se que o Reino Unido avance em 7.4%, enquanto o Japão está previsto para 6.5%. Hábitos nacionais de pagamento e o desenvolvimento de infraestrutura digital de transações criam rotas diferentes para a expansão do mercado.
Como o mercado de Soluções de Pagamento Digital se divide por segmento?
Na segmentação do Fact.MR, o Componente de Liderança de Software em 61.2%; O Cartão de Crédito lidera o Modo de Pagamento em 35.9%; O Varejo lidera o Usuário Final em 31.7%; Nuvem lidera o Modo de Implantação em 58.2%; e Grandes Empresas lideram o Tamanho da Empresa em 56.2%.
Qual Componente domina?
A previsão de software deve representar 61.2% do mercado em 2026.
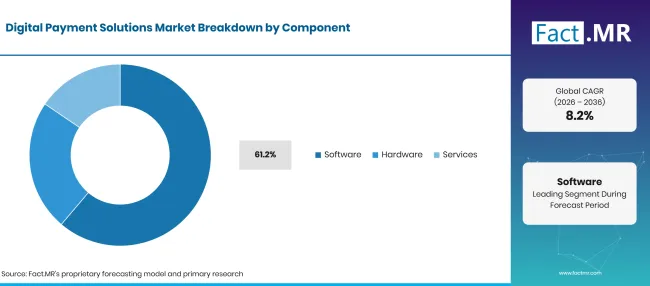
Digital Payment Solutions Market Breakdown Component | Source: Fact.MR
| Componente | Compartilhar (2026) |
|---|---|
| Software (Segmento líder) | 61.2% |
| Outros segmentos combinados | 38.8%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 2 de novembro de 2026
O software representa a maior participação de componentes porque as plataformas de pagamento dependem de aplicativos que autorizam transações e conectam comerciantes a redes de pagamento. Gateways de pagamento, painéis de comerciantes e sistemas de gerenciamento de transações ajudam as empresas a aceitar e monitorar pagamentos eletrônicos. Hardware e serviços continuam importantes para a aceitação física de pagamentos e suporte contínuo à plataforma.
O que lidera o segmento do Modo Pagamento?
O cartão de crédito deve representar 35.9% do mercado em 2026.
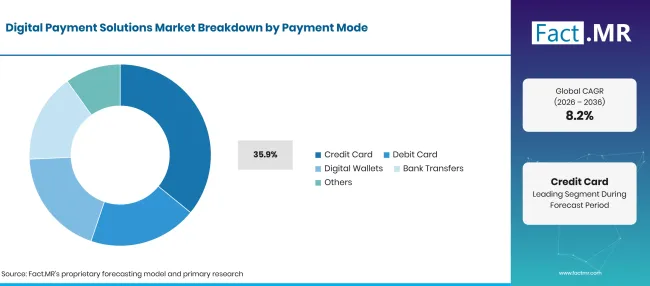
Digital Payment Solutions Market Breakdown Payment Mode | Source: Fact.MR
| Modo de Pagamento | Compartilhar (2026) |
|---|---|
| Cartão de Crédito (Segmento líder) | 35.9% |
| Outros segmentos combinados | 64.1%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 2 de novembro de 2026
Os cartões de crédito representam a maior participação individual nos modos de pagamento na segmentação. Sua aceitação em marketplaces online e lojas físicas apoia seu uso contínuo. Cartões de débito e carteiras digitais oferecem opções adicionais de pagamento, enquanto transferências bancárias servem transações de conta a conta e pagamentos empresariais. Os provedores de pagamento cada vez mais suportam múltiplos métodos por meio de uma única interface de pagamento.
Qual categoria de usuário final lidera a demanda?
O varejo provavelmente representará uma participação 31.7% em 2026.
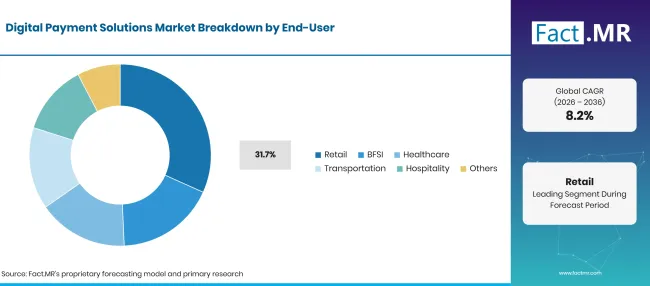
Digital Payment Solutions Market Breakdown End User | Source: Fact.MR
| Usuário Final | Compartilhar (2026) |
|---|---|
| Varejo (Segmento líder) | 31.7% |
| Outros segmentos combinados | 68.3%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 2 de novembro de 2026
Os varejistas precisam de soluções de pagamento para compras em loja e para pagamentos online. Plataformas integradas de pagamento podem conectar terminais de cartão a sistemas de comércio eletrônico e registros de transações. O BFSI continua sendo um usuário importante porque bancos e provedores de serviços financeiros precisam de infraestrutura digital de transações. Saúde, transporte e hospitalidade também utilizam sistemas eletrônicos de pagamento para coletar pagamentos de clientes em diferentes ambientes de serviço.
Qual Modo de Implantação lidera?
A nuvem deve representar 58.2% do mercado em 2026.
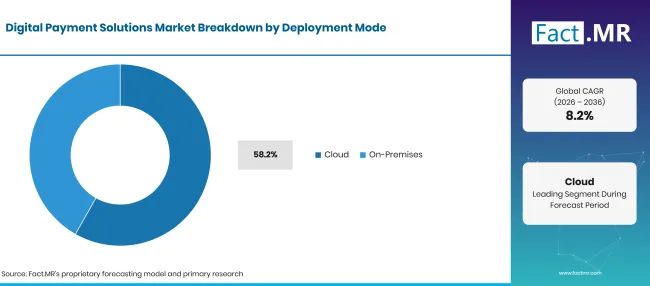
Digital Payment Solutions Market Breakdown Deployment Mode | Source: Fact.MR
| Modo de Implantação | Compartilhar (2026) |
|---|---|
| Cloud (Segmento principal) | 58.2% |
| Nas instalações | 41.8%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 2 de novembro de 2026
Leads de implantação na nuvem enquanto empresas buscam plataformas de pagamento que possam suportar múltiplas localizações e canais de vendas. Sistemas baseados em nuvem podem simplificar atualizações de software e monitoramento centralizado de transações. A implantação on-premises continua relevante para organizações que exigem maior controle sobre a infraestrutura interna ou precisam manter arranjos específicos de integração.
Qual categoria de Tamanho de Empresa domina?
Grandes Empresas devem representar uma participação 56.2% em 2026.
| Tamanho da Empresa | Compartilhar (2026) |
|---|---|
| Grandes Empresas (Segmento líder) | 56.2% |
| Pequenas e Médias Empresas | 43.8%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 2 de novembro de 2026
Grandes empresas representam a maior participação porque frequentemente processam altos volumes de transações em múltiplas unidades de negócios e mercados geográficos. Essas organizações precisam de sistemas de pagamento que possam se integrar com aplicações de planejamento de recursos empresariais e gestão financeira. As PMEs também representam uma base de clientes importante, já que gateways de pagamento simplificados e soluções de ponto de venda reduzem a complexidade de aceitar pagamentos digitais.
O que está acelerando a adoção do Mercado de Soluções de Pagamento Digital e o que está impedindo?
O crescimento das transações sem dinheiro e do comércio digital apoia a adoção, enquanto a exposição a fraudes e a complexidade da integração criam desafios.
Análise de Impacto dos Motoristas
| PILOTO | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Expansão das transações de comércio eletrônico | +1.0% | Global | Curto prazo (≤ 2 anos) |
| Maior uso de carteiras digitais | +0.9% | Global | Curto a médio prazo (2–4 anos) |
| Crescimento da infraestrutura de pagamento instantâneo | +0.8% | Brasil, Europa, Ásia | Médio prazo (2–4 anos) |
| Adoção de plataformas de pagamento em nuvem pelos comerciantes | +0.6% | Global | Médio prazo (2–4 anos) |
| Demanda por autenticação segura de transações | +0.5% | Global | Longo prazo (≥ 4 anos) |
Fonte: análise da Fact.MR. Atualizado em 2 de novembro de 2026
Análise de Impacto de Oportunidade
| OPORTUNIDADE | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Processamento de pagamentos transfronteiriços | +0.8% | Global | Médio prazo (2–4 anos) |
| Digitalização de pagamentos por PME | +0.7% | Mercados emergentes, Europa | Curto a médio prazo (2–4 anos) |
| Integração de pagamentos conta a conta | +0.6% | Europa, Brasil, Ásia | Médio prazo (2–4 anos) |
| Interoperabilidade com carteiras digitais | +0.5% | Global | Médio prazo (2–4 anos) |
| Pagamentos automatizados e liderados por agentes | +0.4% | América do Norte, Europa | Longo prazo (≥ 4 anos) |
Fonte: análise da Fact.MR. Atualizado em 2 de novembro de 2026
Análise de Impacto de Restrições
| RESTRIÇÃO | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Fraude de pagamento e ataques cibernéticos | -0.8% | Global | Curto prazo (≤ 2 anos) |
| Requisitos regulatórios e de conformidade | -0.6% | Global | Curto a médio prazo (2–4 anos) |
| Integração com sistemas legados | -0.5% | Global | Médio prazo (2–4 anos) |
| Custos de processamento de transações | -0.4% | Global | Curto prazo (≤ 2 anos) |
| Acesso desigual ao pagamento digital | -0.3% | Mercados emergentes | Médio prazo (2–4 anos) |
Fonte: análise da Fact.MR. Atualizado em 2 de novembro de 2026
Quais países estão escalando o mercado de Soluções de Pagamento Digital até 2036?
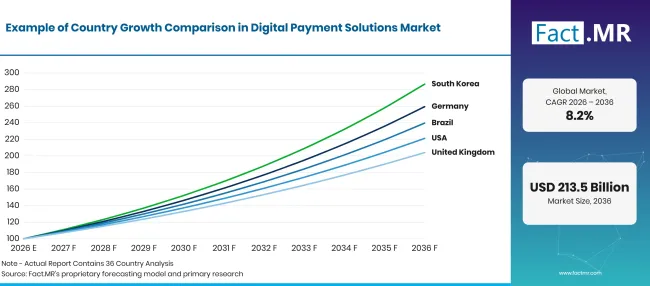
Digital Payment Solutions Market Growth Index | Source: Fact.MR
| País | CAGR (2026–2036) |
|---|---|
| Alemanha | 10.0% |
| Brasil | 9.1% |
| EUA | 8.3% |
| Reino Unido | 7.4% |
| Japão | 6.5% |
Fonte: análise da Fact.MR. Atualizado em 2 de novembro de 2026
O que apoia a adoção da Alemanha?
10.0% CAGR, apoiado pelo uso crescente de métodos de pagamento sem dinheiro e transações móveis.
O cenário de pagamentos na Alemanha está passando por uma mudança constante para transações sem dinheiro. Segundo o Deutsche Bundesbank, os métodos sem dinheiro em espécie representaram 55% das compras registradas em 2025, enquanto cartões de débito representados 26% e métodos de pagamento móvel representaram 10%. O número de pagamentos com cartão atingiu aproximadamente 14.5 bilhões em 2025, registrando crescimento anual 11% . As transferências instantâneas de crédito SEPA também registraram forte impulso, com volumes de transações aumentando 102% para aproximadamente 680 milhões. [12]
Como o Brasil está desenvolvendo a adoção de pagamentos digitais?
9.1% CAGR, impulsionado pelo uso extensivo do Pix e pelo acesso mais amplo ao pagamento eletrônico.
Brasil' o ecossistema de pagamentos digitais se beneficia da rápida adoção do Pix. Esse uso generalizado de transferências instantâneas apoia a demanda por gateways de pagamento e soluções para comerciantes que possam conectar contas bancárias ao comércio digital. Os provedores também podem atender à demanda por serviços de conciliação e gestão de pagamentos entre empresas.
O que apoia a adoção nos Estados Unidos?
8.3% CAGR, suportado por altos volumes de transações não monetárias e uma infraestrutura estabelecida de pagamentos com cartão.
Os Estados Unidos possuem um grande ecossistema de pagamentos eletrônicos em transações de consumidores e empresas. O Federal Reserve informou que os pagamentos não monetários atingiram 236.6 bilhões em 2024, com cartões representando mais de três quartos dos pagamentos por número [3]. Isso cria um ambiente operacional substancial para redes de pagamento e provedores de processamento. A demanda por pagamentos seguros online e serviços integrados de pagamento para comerciantes também está apoiando o desenvolvimento da plataforma.
Como o Reino Unido está promovendo a adoção?
7.4% CAGR, moldado pelo uso de cartões sem contato e pelo crescimento da adoção de carteiras móveis.
O Reino Unido possui um ambiente estabelecido de pagamentos sem dinheiro. A UK Finance informou que o volume total de pagamentos atingiu 49.7 bilhões em 2025, enquanto os pagamentos com cartão representaram 64% de todos os pagamentos. Quase dois terços da população estavam registrados em uma carteira móvel [4]. Essas tendências apoiam a demanda por terminais de pagamento sem contato e plataformas integradas de pagamento para comerciantes. Provedores de pagamento também podem atender à demanda por pagamentos recorrentes e serviços digitais de checkout.
O que apoia a adoção no Japão?
6.5% CAGR, apoiada pelo aumento dos valores das transações sem dinheiro em espécie e pelas iniciativas governamentais.
Japão' o ecossistema de pagamentos sem dinheiro em espécie continua a se expandir por meio de pagamentos com cartão e métodos digitais. O Ministério da Economia, Comércio e Indústria informou que a taxa de pagamento sem dinheiro em dinheiro atingiu 58.0% em 2025, equivalente a 162.7 trilhões de ienes em valor de transação [5]. Os cartões de crédito representaram a maior parcela do valor de pagamento sem dinheiro. Progresso contínuo rumo ao governo ' A meta de pagamento sem dinheiro em dinheiro para 2030 deve apoiar o investimento em infraestrutura de pagamento e a adoção por comerciantes.
Quem lidera o Mercado de Soluções de Pagamento Digital?
Fact.MR identifica Visa, Mastercard, PayPal, Block, Adyen e Stripe como empresas-chave que atuam no mercado de soluções de pagamento digital.
Visa e Mastercard operam redes globais de pagamento e fornecem infraestrutura de transações para instituições financeiras e comerciantes. O PayPal oferece carteiras digitais e serviços de checkout para comerciantes. A Block participa por meio de seu ecossistema Square de aceitação de pagamentos e comércio. Adyen e Stripe fornecem plataformas integradas de processamento de pagamentos para empresas que atuam em canais online e físicos.
Visa Inc. opera uma rede global de pagamentos. Suas divulgações do ano fiscal de 2025 reportaram USD 14.2 trilhões em volume de pagamentos e 257.5 bilhões de transações processadas na Visa' s networks [6]. Mastercard Incorporated opera infraestrutura global de pagamentos com cartão e continua desenvolvendo capacidades de transações digitais. O anúncio do Agent Pay for Machines em junho de 2026 abordou pagamentos automatizados e programáticos [7]. PayPal Holdings, Inc. oferece carteiras digitais e serviços de pagamento para comerciantes. Seu registro de 2025 reportou USD 1.79 trilhões em volume total de pagamentos e 439 milhões de contas ativas [8]. A Block, Inc. oferece serviços de aceitação de pagamentos e comércio por meio da Square. Seu registro anual de 2025 reportou USD 259.6 bilhões em volume bruto de pagamentos da Square [9]. Adyen N.V. oferece uma plataforma integrada de pagamentos para transações online e em lojas. Seus resultados de 2025 reportaram um volume processado de EUR 1,394.3 bilhões [10]. A Stripe, Inc. fornece processamento de pagamentos e infraestrutura financeira para empresas. Sua atualização anual de fevereiro de 2026 reportou USD 1.9 trilhões em volume de pagamentos gerados por empresas que utilizam a Stripe durante 2025 [11].
A concorrência comercial depende da cobertura de aceitação de pagamentos, segurança das transações, confiabilidade do processamento e capacidades de integração. As redes de pagamento competem por seus serviços de alcance e autenticação. Plataformas de pagamento para comerciantes competem pelo desempenho no checkout e integração de software. Provedores de carteiras digitais buscam tornar os pagamentos eletrônicos convenientes em dispositivos e canais de venda.
Quais empresas são as principais fornecedoras?
Empresas-chave incluem Visa Inc.; Mastercard Incorporated; PayPal Holdings, Inc.; Block, Inc. (Square); Adyen N.V.; e Stripe, Inc.
- Visa Inc.
- Mastercard Incorporated
- PayPal Holdings, Inc.
- Block, Inc. (Square)
- Adyen N.V.
- Stripe, Inc.
Bibliografia
- [1] Deutsche Bundesbank. (2026, junho 17). Comportamento de pagamento na Alemanha em 2025.
- [2] Banco Central do Brasil. (s.d.). Pix em números.
- [3] Conselho de Governadores do Sistema do Federal Reserve. (2026, julho 1). O Federal Reserve emite as primeiras conclusões de seu estudo trienal de pagamentos de 2025.
- [4] Finanças do Reino Unido. (2026, agosto 19). Os pagamentos digitais continuam crescendo à medida que as carteiras móveis se tornam mais populares em todo o Reino Unido.
- [5] Ministério da Economia, Comércio e Indústria. (2026, março 31). Índice de pagamento sem dinheiro em 2025 entre o valor total pago pelos consumidores calculado
- [6] Visa Inc. (2025). Relatório anual 2025.
- [7] Mastercard. (2026, junho 10). Mastercard lança Agent Pay for Machines para desbloquear pagamentos super rápidos e sempre ativos
- [8] PayPal Holdings, Inc. (fevereiro de 3de 2026). Relatório anual para o ano fiscal encerrado em 31de dezembro de 2025 [Formulário 10-K]. Comissão de Valores Mobiliários dos EUA.
- [9] Block, Inc. (2026, fevereiro de 26). Relatório anual para o ano fiscal encerrado em 31de dezembro de 2025 [Formulário 10-K]. Comissão de Valores Mobiliários dos EUA.
- [10] Adyen N.V. (março de 5de 2026). Adyen publica o Relatório Anual de 2025.
- [11] Stripe. (2026, fevereiro 24). Stripe publica a carta anual de 2025 e anuncia oferta pública para fornecer liquidez a funcionários atuais e antigos
- [12] Deutsche Bundesbank. (2026, julho 22). Os pagamentos com cartão continuam em alta.
Este relatório responde
- O relatório descreve como soluções digitais de pagamento suportam transações eletrônicas em ambientes de consumidores e empresas.
- A análise de componentes compara software, hardware e serviços.
- A análise de modos de pagamento abrange cartões de crédito, cartões de débito, carteiras digitais e transferências bancárias.
- A análise do usuário final examina varejo, BFSI, saúde, transporte e hospitalidade.
- A análise de implantação compara a infraestrutura de pagamento em nuvem e on-premiss.
- A análise por país aborda Alemanha, Brasil, EUA, Reino Unido e Japão, além das estatísticas oficiais de pagamento.
- A visão geral competitiva apresenta Visa, Mastercard, PayPal, Block, Adyen e Stripe.
O que o Mercado de Soluções de Pagamento Digital cobre?
O mercado abrange software, hardware e serviços usados para facilitar pagamentos eletrônicos. Inclui gateways de pagamento, plataformas de processamento de transações, infraestrutura de aceitação de cartões, serviços de carteira digital e capacidades de pagamento para comerciantes relacionadas. A análise considera o uso de pagamentos em setores varejista e outros comerciais. Também examina a implantação e adoção em nuvem e on-premises por grandes empresas e PMEs.
O que está incluído no escopo?
As soluções incluídas suportam aceitação eletrônica de pagamentos, autorização de transações e processamento de pagamentos.
O escopo abrange pagamentos baseados em cartão, carteiras digitais e métodos de transferência bancária. Também inclui softwares e hardwares de pagamento usados por comerciantes e instituições financeiras, além de serviços que apoiam integração de pagamentos e gerenciamento de transações.
O que é excluído do escopo?
A análise exclui transações em dinheiro e serviços financeiros que não facilitam diretamente a aceitação ou o processamento de pagamentos digitais.
Produtos bancários gerais, como empréstimos e depósitos, estão fora do limite de mercado definido. Software empresarial independente sem funcionalidade de processamento de pagamentos também é excluído. O valor total das transações processadas pelas redes de pagamento não é tratado como receita de mercado.
Como foi construída a análise?
A análise se baseia em 120+ fontes, 35+ portfólios de empresas, 25+ países e mais de 20 entrevistas com o setor.
- Pesquisa Primária: A pesquisa primária inclui discussões com provedores de soluções de pagamento, processadores de pagamento, instituições financeiras, comerciantes, desenvolvedores de tecnologia, usuários finais e especialistas no assunto. Essas conversas analisam prioridades de compra, adoção da plataforma de pagamento, requisitos de integração, segurança das transações e posicionamento competitivo.
- Pesquisa de Mesa: A pesquisa de mesa abrange estatísticas de pagamento governamental, publicações regulatórias, registros de empresas, relatórios anuais, divulgações de redes de pagamento, associações do setor e publicações técnicas. Cada fonte utilizada na análise está documentada na bibliografia.
- Dimensionamento e Previsão de Mercado: As estimativas de mercado combinam desempenho histórico, tendências de transações, investimento em infraestrutura de pagamento, tendências de preços e volume, cotações de segmento, participação da empresa, crescimento em nível nacional e barreiras à expansão do mercado.
- Ciclo de Validação e Atualização de Dados: Os resultados são validados comparando entrevistas primárias com dados públicos, atividade da empresa, desenvolvimentos regulatórios e tendências de adoção de pagamentos. Atualizações regulares revisam novas capacidades de pagamento, lançamentos de produtos, parcerias, expansão da plataforma e mudanças na adoção comercial.
Segmentação
Qual é o escopo e a cobertura do relatório?
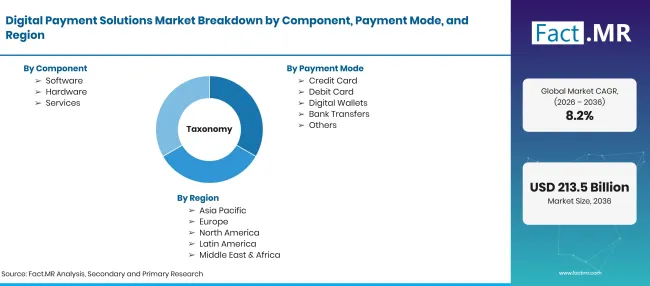
Digital Payment Solutions Market Taxonomy | Source: Fact.MR
| Atributo | Detalhes |
|---|---|
| Unidades Quantitativas | USD bilhões |
| Definição de Mercado | O mercado de soluções de pagamento digital compreende softwares, hardware e serviços que possibilitam a iniciação, autorização, processamento e liquidação de transações financeiras eletrônicas entre consumidores, comerciantes e empresas. |
| Componente | Software; Hardware; Serviços |
| Modo de Pagamento | Cartão de Crédito; Cartão de Débito; Carteiras Digitais; Transferências Bancárias; Outros |
| Usuário Final | Varejo; BFSI; Saúde; Transporte; Hospitalidade; Outros |
| Modo de Implantação | Nuvem; On-premises |
| Tamanho da Empresa | Grandes Empresas; Pequenas e Médias Empresas |
| Regiões Cobertas | América do Norte; América Latina; Europa Ocidental; Europa Oriental; Ásia Oriental; Sul da Ásia e Pacífico; Oriente Médio & África |
| Países abrangidos | Alemanha; Brasil; EUA; Reino Unido; Japão |
| Empresas Perfiladas | Visa; Mastercard; PayPal; Block (Square); Adyen; Stripe |
| Período de Previsão | 2026 a 2036 |
| Abordagem | Segmentação de mercado e análise baseada em cenários apoiados por divulgações da empresa e estatísticas oficiais de pagamento |
Fonte: análise da Fact.MR. Atualizado em 2 de novembro de 2026
Como o mercado é segmentado?
-
Por Componente
- Software
- Hardware
- Serviços
-
Por Modo de Pagamento
- Cartão de Crédito
- Cartão de débito
- Carteiras Digitais
- Transferências Bancárias
- Outros
-
Por Usuário Final
- Varejo
- BFSI
- Saúde
- Transporte
- Hospitalidade
- Outros
-
Por Modo de Implantação
- Cloud
- Nas instalações
-
Por Tamanho da Empresa
- Grandes Empresas
- Pequenas e Médias Empresas
-
Por região
- América do Norte
- América Latina
- Europa Ocidental
- Europa Oriental
- Leste Asiático
- Sul da Ásia e Pacífico
- Oriente Médio & África
Perguntas frequentes
Qual é o tamanho do Mercado de Soluções de Pagamento Digital em 2026?
Qual é o CAGR de 2026 a 2036?
Qual componente tem a maior participação?
Qual modo de pagamento é o que leva?
Qual categoria de usuários finais tem a maior parcela?
Qual modo de implantação lidera?
Qual categoria de tamanho de empresa tem a maior fatia?
Qual país está projetado para crescer mais rápido entre os mercados listados?
Quais empresas estão cobertas?
Quem elaborou este relatório


Conheça o relatório em primeira mão - solicite uma amostra gratuita
Amostra gratuitaReceba o folheto com preços e detalhes de compra
Baixar PDF