- Market Value (2025): USD 37.7 Bn
- Estimated Value (2026): USD 40.4 Bn
- Forecast Value (2036): USD 82.3 Bn
- CAGR (2026-2036): 7.4%
Qual a previsão do mercado de imagens digitais para 2036?
USD 40.4 Bilhões em 2026 para USD 82.3 Bilhões até 2036, a um 7.4% CAGR.
- De acordo com Fact.MR análise, o mercado de imagens digitais atingiu USD 37.7 bilhões em 2025.
- A demanda aumentará de USD 40.4 bilhões em 2026 para USD 82.3 bilhões em 2036.
- A previsão de que o mercado registre um CAGR de7.4% entre 2026 e 2036, impulsionado pela ampla adoção da visão computacional baseada em IA em fábricas automatizadas, expansão dos volumes de procedimentos de radiologia diagnóstica na saúde moderna, aumento da implantação de drones aéreos autônomos e crescente demanda por inspeção volumétrica 3D na fabricação de semicondutores.
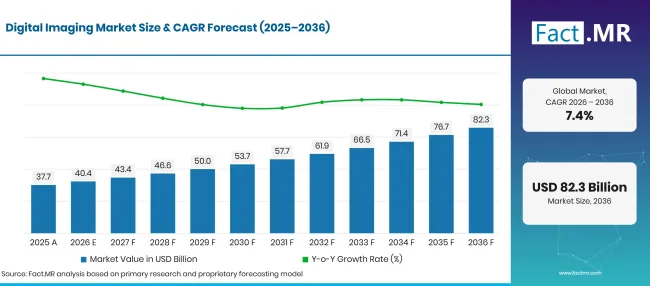
Digital Imaging Market Forecast Global | Source: Fact.MR
| Ano | Base | Valor de Mercado (USD Bilhões) |
|---|---|---|
| 2025 | Atual | 37.7 |
| 2026 | Estimativa | 40.4 |
| 2036 | Previsão | 82.3 |
| CAGR 2026 a 2036 | Período de previsão | 7.4% |
Fonte: análise da Fact.MR. Atualizado em 23 de outubro de 2026
Quais são os números definidores por trás do crescimento do mercado de Imagem Digital?
USD 41.9 Bilhões de chance absoluta entre 2026 e 2036, com componentes de hardware, aplicações de saúde e tecnologias 2D/3D gerando o principal impulso de mercado.
- Impulsionadores de Demanda no Mercado
- As regras da FDA para dispositivos de radiologia listam sistemas de mamografia digital de campo completo sob 21 CFR § 892.1715 e sistemas de tomografia computorizada e raio-X sob § 892.1750, criando classificações federais definidas para duas modalidades centrais de imagem digital [1]. Essa estrutura sustenta a demanda de conformidade por detectores, sistemas de reconstrução, instrumentos de garantia de qualidade e plataformas de gerenciamento de imagens clínicas.
- A FCC Parte 15 estabelece limites de emissão conduzida para radiadores não intencionais alimentados por corrente alternada em 0.15 MHz a 30 MHz em § 15.107 e limites de emissão radiada a partir de 30 MHz em § 15.109 [2]. Câmeras industriais, processadores embarcados e interfaces de imagem de alta velocidade requerem engenharia de compatibilidade eletromagnética à medida que a densidade de processamento de borda e as taxas de dados aumentam.
- Um benchmark indexado no PubMed de 2026 avaliou 24 modelos automatizados de geração de relatórios de raio-X de tórax em estudos 10,000 coletados em 67 locais; até mesmo os principais sistemas produziram relatórios sem erros para menos de 45% de exames anormais [3]. A diferença de desempenho reforça a demanda por aquisição de imagens de maior qualidade, metadados padronizados, conjuntos de dados rigorosos de validação e fluxos de trabalho de IA clinicamente controlados.
- The International Federação de Robótica relatou 542,000 robôs industriais instalados mundialmente em 2024, enquanto o estoque operacional global atingiu 4.664 milhão de unidades [4]. Essa base de equipamentos automatizados em expansão aumenta a necessidade de câmeras digitais, sensores de profundidade, óptica de metrologia e inspeção visual em tempo real nas linhas de produção.
- Segmentos-chave analisados
- Por Componente: Hardware (Sensores, Lentes, Câmeras CMOS) detém 58.3% participação em 2026, impulsionado por investimentos de alto valor em matrizes CMOS empilhadas de plano focal, óptica de precisão telecêntrica, câmeras de visão por máquina de alta capacidade e estroboscópios integrados de iluminação.
- Por Aplicação: A saúde representa 37.0% participação em 2026, sustentada pela expansão da adoção clínica da radiografia digital, ressonância magnética, tomografia de coerência óptica e visualização cirúrgica intraoperatória.
- Por Tecnologia: 2D Imaging detém 48.1% participação em 2026, mantendo a liderança fundamental em inspeção óptica de alta velocidade, leitura de códigos de barras, escaneamento de documentos e fotografia diagnóstica geral devido a arquiteturas de sensores maduras e implantação econômica.
- Por Usuário Final: A manufatura representa 23.4% participação em 2026, impulsionada por mandatos de fabricação sem defeitos em linhas de montagem de semicondutores, automotivos, aeroespaciais e eletrônicos de consumo.
- Opinião do Analista na Fact.MR
- Shambhu Nath Jha, Consultor Líder da Fact.MR, afirma: "O ecossistema de imagem digital está passando por uma convergência arquitetônica impulsionada por arquiteturas de sensores empilhados, aceleração de IA na borda e metrologia óptica volumétrica 3D. Fabricantes industriais e instituições clínicas estão fazendo a transição da aquisição passiva de imagens para a cognição visual ativa, onde câmeras executam inferências de aprendizado profundo diretamente na borda. Fabricantes de componentes que co-empacotam com sucesso memória de alta largura de banda com matrizes de detecção CMOS empilhadas e APIs de visão computacional de código aberto conquistarão contratos lucrativos de longo prazo em domínios de manufatura automatizada e robótica cirúrgica."
- Implicações Estratégicas
- Um estudo de utilização de imagens de 2025 modelou 348,214,053 anos-pessoa segurada e projetou que o uso de imagens nos EUA em 2055 poderia ser 16.9% a 26.9% acima dos níveis de 2023 se a utilização atual por pessoa persistir [5]. O crescimento populacional representou 73% a 88% do aumento projetado entre modalidades, reforçando a demanda de longo prazo por hardware de aquisição eficiente, softwares de reconstrução e infraestrutura escalável de gerenciamento de imagens.
- Fabricantes de câmeras estão padronizando kits unificados de desenvolvimento de software (SDKs) e arquiteturas de visão computacional aberta compatíveis com GenICam, OpenCV e grandes plataformas de análise em nuvem. Fornecer bibliotecas de API independentes de hardware simplifica a integração de softwares de terceiros, acelerando os ciclos de desenvolvimento de aplicações para construtores de máquinas e equipamentos médicos OEMs.
- Fabricantes de lentes estão expandindo a produção de lentes líquidas e ópticas motorizadas de foco automático com microatuadores piezoelétricos. Os gerentes de fornecimento fecham acordos de fornecimento antecipado para polímeros de grau óptico e revestimentos dielétricos antirreflexos especializados para atender à crescente demanda por leitores industriais de código de barras de foco rápido e verificadores automáticos de embalagens farmacêuticas.
- Integradores de sistemas estão desenvolvendo plataformas híbridas de imagem que combinam a detecção do espectro RGB visível com canais espectrais de infravermelho de comprimento de onda curto (SWIR) e térmicos. Matrizes de imagem multiespectrais permitem que processadores industriais de alimentos e instalações de embalagem semicondutora detectem umidade subsuperficial, rachaduras internas de silício e contaminação por materiais estranhos invisíveis para câmeras monocromáticas padrão.
A Alemanha deve registrar um 8.3% CAGRlíder no setor, impulsionado por automação industrial de classe mundial, liderança em visão de máquina e pesados investimentos industriais 4.0 de capital. O Brasil avança a 7.6% CAGR, impulsionado pela modernização do monitoramento de drones agrícolas, expansão das redes de saúde diagnóstica e automação de fábricas industriais. Os Estados Unidos registram um 6.8% CAGR, ancorado por enormes investimentos em pesquisa biomédica, imagens avançadas de defesa aeroespacial e construção em expansão de fábricas semicondutoras. O Reino Unido registra um 6.1% CAGR, apoiado por atualizações em imagens de saúde pública e centros de pesquisa em inteligência artificial. O Japão registra um 5.4% CAGR, baseado na fabricação óptica de precisão de ponta, domínio da robótica e inovação em câmeras de alta resolução.
Como o mercado de Imagem Digital se divide por segmento?
58.3%de ferragens; 37.0%de saúde; 2D Imaging 48.1%; 23.4% de manufatura em 2026.
Qual Componente domina?
Hardware detém 58.3% participação em 2026.
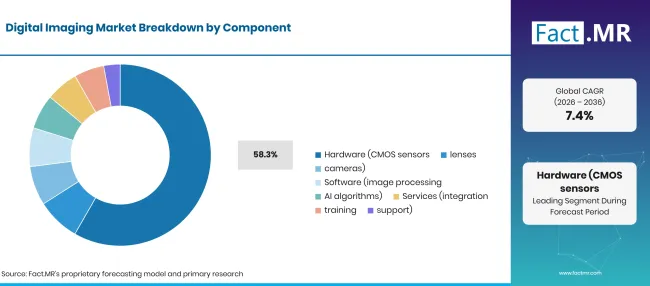
Digital Imaging Market Breakdown Component | Source: Fact.MR
| Componente | Compartilhar (2026) |
|---|---|
| Hardware (Sensores, Lentes, Câmeras CMOS) (Segmento principal) | 58.3% |
| Outros segmentos combinados (Software, Serviços) | 41.7%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 23 de outubro de 2026
Os componentes de hardware representam quase seis décimos do valor total de mercado de imagem digital, refletindo requisitos substanciais de investimento de capital para óptica física de precisão, sensores de imagem, carcaças de câmeras e controladores de iluminação. Os diretores de sourcing destinam a maior proporção dos orçamentos de hardware para sensores de imagem CMOS de alto desempenho com obturadores globais empilhados que eliminam o desfoque de movimento em esteiras transportadoras rápidas. Os construtores de sistemas de visão artificial combinam esses sensores com lentes telecêntricas especializadas que mantêm ampliação constante em diferentes profundidades de objetos, garantindo medições dimensionais precisas em metrologia de semicondutores. Em ambientes médicos, as suítes de endoscopia investem em pequenas cabeças de sensores CMOS integradas em pontas flexíveis de cateter para visualização minimamente invasiva. À medida que crescem as demandas de inspeção automatizada, equipes de engenharia combinam captura de hardware com sensores de imagem volumétrica 3 D para gerar nuvens pontuais densas de conjuntos mecânicos complexos. Gerentes de sourcing também adquirem sensores ópticos de alta linearidade de precisão para regular linhas automatizadas de iluminação estroboscópica e perfil a laser.
O que lidera o segmento de Aplicação?
A saúde representa 37.0% participação em 2026.
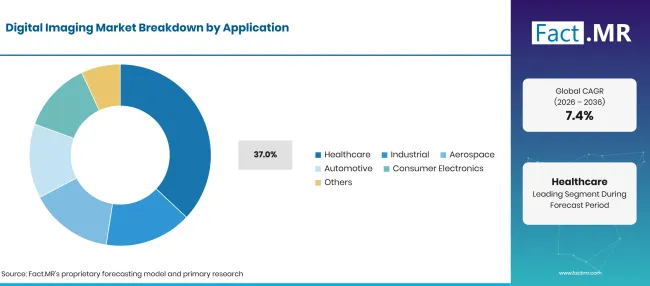
Digital Imaging Market Breakdown Application | Source: Fact.MR
| Aplicação | Compartilhar (2026) |
|---|---|
| Saúde (segmento líder) | 37.0% |
| Outros segmentos combinados | 63.0%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 23 de outubro de 2026
A saúde representa o maior domínio de aplicação, controlando 37.0% da receita total da indústria por meio da ampla utilização de imagens digitais em radiologia, cardiologia, oncologia, patologia e navegação cirúrgica. Hospitais modernos utilizam sistemas de imagem digital para substituir lâminas de vidro de patologia física por varreduras digitais completas, permitindo que patologistas globais colaborem por meio de plataformas de telepatologia baseadas em nuvem. Em salas cirúrgicas, imagens digitais de fluorescência e rastreadores ópticos multicâmera orientam braços robóticos ortopédicos e neurocirúrgicos com precisão submilimétrica. Instalações industriais seguem de perto, implantando plataformas de testes não destrutivos e sistemas de imagem hiperespectral para analisar a composição química e o teor de umidade em processamento alimentício e farmacêutico. Fábricas automotivas integram câmeras inteligentes industriais robustas em estações robóticas de soldagem para verificar a integridade das juntas estruturais em tempo real. Especialistas em automação de fábricas também implementam células automatizadas de visão artificial 3D para guiar robôs de captação de caixas que manuseiam peças metálicas orientadas aleatoriamente.
Qual tecnologia conquista a maior fatia de mercado?
2D Imaging detém 48.1% participação em 2026.
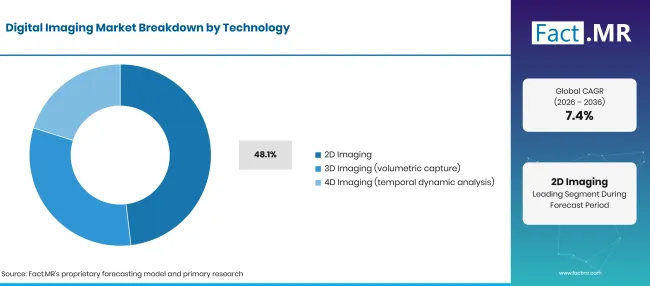
Digital Imaging Market Breakdown Technology | Source: Fact.MR
| Tecnologia | Compartilhar (2026) |
|---|---|
| 2D Imaging (Segmento principal) | 48.1% |
| Outros segmentos combinados (3D Imaging, 4D Imaging) | 51.9%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 23 de outubro de 2026
A imagem bidimensional mantém a principal participação tecnológica individual em 48.1%, servindo como a modalidade principal em inspeção industrial de superfícies de alta velocidade, reconhecimento óptico de caracteres (OCR), inspeção web e radiografia clínica padrão. Câmeras de varredura de área D e varredura de linha 2entregam taxas de quadros ultra-altas superiores a 500 quadros por segundo em preços competitivos, tornando-as indispensáveis para linhas de embalagem de alto volume e instalações de triagem postal. Simultaneamente, as tecnologias de imagem 3D — incluindo triangulação de linhas a laser, luz estruturada e visão estereoscópica — estão conquistando fatia de mercado rapidamente, já que sistemas de guiamento robótico exigem dados completos de profundidade espacial para manipular partes geométricas complexas. Integradores robóticos implantam sistemas de visão de guiagem robótica para permitir automação inteligente de pick-and-place em ambientes dinâmicos de armazén. Arquitetos de visão embarcada utilizam processadores compactos de visão de borda para rodar redes neurais convolucionais diretamente dentro dos corpos das câmeras, sem latência na nuvem. Estúdios comerciais e instalações científicas também utilizam câmeras digitais de alta resolução para documentação científica e fotogrametria de alta precisão. Equipes de defesa e segurança incorporam componentes de imagem térmica em pods de vigilância multissensores para monitoramento perimetral 24 horas por dia.
O que está acelerando a adoção do mercado de Imagem Digital e o que está impedindo?
A proliferação da automação 4.0 da indústria, avanços em IA de borda em imagem computacional e a expansão do diagnóstico digital em saúde aceleram o impulso do mercado. Altos custos de implementação para metrologia 3D multi-câmera, fragmentação proprietária de interfaces e escassez de engenheiros qualificados em visão computacional restringem a adoção sem atritos.
Análise de Impacto dos Motoristas
| PILOTO | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Rápida adoção da inspeção óptica automatizada habilitada por IA na fabricação de semicondutores | +1.6% | Leste Asiático, América do Norte | Curto prazo (<= 2 anos) |
| Expansão da radiologia digital e da visualização robótica cirúrgica na saúde aguda | +1.4% | América do Norte, Europa | Curto prazo (<= 2 anos) |
| Proliferação de robôs móveis autônomos (AMRs) que exigem orientação de visão profunda 3D | +1.2% | Global | Médio prazo (2–4 anos) |
| Integração de sensores de imagem CMOS empilhados com unidades de processamento neural embarcadas | +1.0% | Europa, Leste Asiático | Médio prazo (2–4 anos) |
| Crescente vigilância comercial por drones e monitoramento agrícola multiespectral de culturas | +0.8% | América Latina, América do Norte | Longo prazo (>= 4 anos) |
Fonte: análise da Fact.MR. Atualizado em 23 de outubro de 2026
Análise de Impacto de Oportunidade
| OPORTUNIDADE | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Co-embalagem de sensores infravermelhos de comprimento de onda curto (SWIR) e visíveis em dies monolíticos | +1.5% | Alemanha, EUA, Japão | Curto prazo (<= 2 anos) |
| Scanners digitais de patologia conectados à nuvem possibilitando diagnóstico oncológico assistido por IA | +1.3% | América do Norte, Europa | Médio prazo (2–4 anos) |
| Protocolos padronizados de interface de alta velocidade (10GigE, CoaXPress 2.1) em visão de máquina | +1.1% | Global | Médio prazo (2–4 anos) |
| Implantação de imagens hiperespectrais em inspeção automatizada de medicamentos e segurança alimentar | +0.9% | Europa, América do Norte | Longo prazo (>= 4 anos) |
Fonte: análise da Fact.MR. Atualizado em 23 de outubro de 2026
Análise de Impacto de Restrições
| RESTRIÇÃO | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Requisitos substanciais de investimento de capital para integração de metrologia multi-sensor 3D | -1.3% | Mercados Emergentes | Curto prazo (<= 2 anos) |
| Gargalos extremos no processamento computacional ao lidar com feeds de vídeo multi-megapixel não comprimidos | -1.0% | Global | Médio prazo (2–4 anos) |
| Desafios de dissipação térmica em câmeras compactas de visão de borda operando modelos neurais contínuos | -0.8% | Europa, América do Norte | Médio prazo (2–4 anos) |
| Escassez de desenvolvedores especializados de software de visão computacional e talentos em integração de sistemas | -0.6% | Global | Longo prazo (>= 4 anos) |
Fonte: análise da Fact.MR. Atualizado em 23 de outubro de 2026
Quais países estão ampliando o mercado de Imagem Digital até 2036?
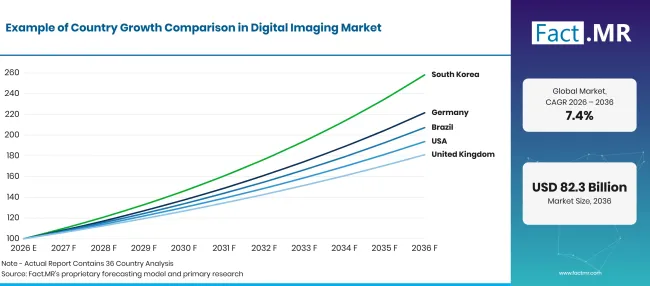
Factmr Digital Imaging Market Growth Index | Source: Fact.MR
| País | CAGR (2026–2036) |
|---|---|
| Alemanha | 8.3% |
| Brasil | 7.6% |
| EUA | 6.8% |
| Reino Unido | 6.1% |
| Japão | 5.4% |
Fonte: análise da Fact.MR. Atualizado em 23 de outubro de 2026
O que sustenta a liderança em engenharia na Alemanha?
8.3% CAGR, enraizada nos principais clusters de automação industrial da Alemanha, instituições de engenharia óptica de renome mundial e na indústria pesada 4.0 implantação de capital.
A Alemanha continua sendo um importante centro de demanda por automação e visão artificial. The International Federação de Robótica informou que a Europa instalou robôs industriais 85,000 em 2024, o segundo maior total anual da região, enquanto a Alemanha permaneceu como o maior mercado nacional de robôs da Europa, com cerca de 27,000 instalações [6]. A base alemã de automotiva, máquinas, eletrônica e engenharia de precisão apoia a demanda recorrente por câmeras de alta velocidade, óptica de metrologia, iluminação e softwares de inspeção em grandes fábricas e fornecedores Mittelstand.
Quais oportunidades estão surgindo em todo o Brasil?
7.6% CAGR, apoiado por levantamentos agrícolas com drones, expansão das redes de radiologia diagnóstica e modernização de fábricas industriais em grandes polos de manufatura.
O registro federal de compras do Brasil de 2025 especificou uma solução turnkey turn-topograma com canais 64 e pelo menos 128 fatias reconstruídas, incluindo instalação, equipamentos complementares, software, treinamento e requisitos de manutenção [7]. A especificação demonstra a modernização ativa da infraestrutura pública de diagnóstico e imagem e apoia a demanda por detectores, estações de trabalho de reconstrução, calibração, integração e serviços de ciclo de vida.
Por que os Estados Unidos lideram a avaliação geral do mercado?
6.8% CAGR, impulsionado por enormes investimentos em pesquisa biomédica, programas de imagem aeroespacial de defesa e investimentos domésticos em fabricação de semicondutores.
Os Estados Unidos representam uma grande base de demanda por imagem digital nos setores de saúde e manufatura avançada. Um estudo de 2025 estimou que 61.51 milhões de pacientes nos EUA passaram por 93 milhões de exames de tomografia computadorizada em 2023 [8]. Essa escala de procedimentos cria requisitos sustentados de substituição, otimização de doses, reconstrução, armazenamento e análise em ecossistemas de hardware e software de TC.
Como o Reino Unido está modernizando a infraestrutura de imagem digital?
6.1% CAGR, apoiado por programas de modernização de imagem diagnóstica digital do NHS, prósperas spinouts universitárias de visão em IA e clusters de fabricação aeroespacial.
O Conjunto de Dados de Imagem Diagnóstica 2025-26 do NHS England é uma coleta mensal, em nível de paciente, extraída dos Sistemas de Informação Radiológica locais e inclui contagens de modalidades, intervalos de solicitação para teste, intervalos de teste para relatório, atividade no local corporal e medidas de resposta de relatório [9]. Essa base nacional recorrente de evidências apoia o planejamento da capacidade radiológica, modernização de fluxos de trabalho, troca de imagens e investimento em infraestrutura de relatórios em toda a Inglaterra.
Por que o Japão mantém um consumo de mercado estável?
5.4% CAGR, ancorada por domínio global indiscutível em componentes ópticos de precisão, fabricação avançada de câmeras digitais e automação robótica.
O Japão combina uma base profunda de componentes de imagem com automação intensiva em fábricas. The International Federação de Robótica relatou 44,500 instalações industriais de robôs no Japão durante 2024 e um estoque operacional de 450,500 unidades, um aumento 3% em relação ao ano anterior [10]. A escala da produção automatizada de eletrônicos, automotivos e máquinas de precisão sustenta a demanda por câmeras de visão computacional, sensores ópticos, softwares de inspeção e componentes de imagem de alta confiabilidade.
Quem lidera o Mercado de Imagem Digital?
A DJI detém liderança indiscutível de mercado em plataformas de imagem aérea comerciais e industriais, fornecendo drones equipados com câmeras e cargas úteis de imagem estabilizadas por cardan, utilizados globalmente em cinematografia, inspeção industrial e mapeamento agrícola. Canon Inc.
traz uma habilidade de engenharia formidável em câmeras digitais SLR, lentes de transmissão, sistemas de radiografia digital médica e fotolitografia de semicondutores steppers. Sony Corporation é o principal fabricante global de sensores de imagem CMOS, fornecendo sensores empilhados Exmor e Pregius que alimentam smartphones líderes, câmeras automotivas ADAS e sistemas industriais de visão de computador de alto desempenho.
Nikon Corporation e Fujifilm Holdings mantêm posições dominantes em sistemas ópticos de precisão, câmeras digitais de consumo e diagnósticos de imagem em saúde, com a Nikon se destacando em metrologia industrial e inspeção de semicondutores, enquanto a Fujifilm lidera radiografia digital, endoscopia e software de IA médica. Panasonic Holdings Corporation e Olympus Corporation contribuem com tecnologias ópticas de elite, com a Panasonic especializada em câmeras de vídeo de transmissão robustas e sensores industriais, enquanto a Olympus domina o mercado global de endoscopia gastrointestinal médica. Teledyne Technologies Incorporated, Basler AGe Cognex Corporation representam os gigantes da visão de máquina industrial, fabricando câmeras de varredura industrial de alta velocidade, sensores inteligentes de visão e bibliotecas de software de aprendizado profundo que alimentam fábricas automatizadas ao redor do mundo.
Quais empresas são as principais fornecedoras?
Empresas-chave incluem DJI; Canon Inc.; Sony Corporation; Nikon Corporation; Fujifilm Holdings; Panasonic Holdings Corporation; Olympus Corporation; Teledyne Technologies Incorporated; Basler AG; e Cognex Corporation.
- DJI
- Canon Inc.
- Sony Corporation
- Nikon Corporation
- Fujifilm Holdings
- Panasonic Holdings Corporation
- Olympus Corporation
- Teledyne Technologies Incorporated
- Basler AG
- Cognex Corporation
Bibliografia
- [1]Código Eletrônico de Regulamentos Federais. (2026). 21 C.F.R. pt. 892, Dispositivos de Radiologia. Escritório de Publicação do Governo dos EUA.
- [2]Código Eletrônico de Regulamentos Federais. (2026). 47 C.F.R. §§ 15.107, 15.109, Limites de emissão conduzida e irradiada. Escritório de Publicação do Governo dos EUA.
- [3]Zhang, X., Acosta, J. N., Yang, X., et al. (2026). A geração automatizada de relatórios de raio-X do tórax permanece sem solução. Simpósio do Pacífico sobre Biocomputação, 31, 236–250. https://doi.org/10.1142/9789819824755_0017
- [4]Federação Internacional de Robótica. (2025, setembro de 25). Relatório da Robótica Mundial 2025: A demanda global por robôs nas fábricas dobra ao longo de 10 anos.
- [5]Christensen, E. W., Drake, A. R., Parikh, J. R., Rubin, E. M., & Rula, E. Y. (2025). Utilização projetada de imagens nos EUA, 2025 a 2055. Journal of the American College of Radiology, 22(2), 151–158. https://doi.org/10.1016/j.jacr.2024.10.017
- [6]Federação Internacional de Robótica. (2025, setembro 25). Relatório World Robotics 2025: A Europa instalou 85,000 robôs industriais em 2024.
- [7]Portal Nacional de Contratações Públicas. (2025). Edição nº 90072/2025: Solução turnkey para um sistema de tomografia computorizada de 64canal/128fatia. Governo do Brasil.
- [8]Smith-Bindman, R., Chu, P. W., Firdaus, H. A., et al. (2025). Riscos projetados de câncer ao longo da vida a partir da tomografia computorizada atual. JAMA Internal Medicine, 185(6), 710–719. https://doi.org/10.1001/jamainternmed.2025.0505
- [9]NHS England. (2026, julho 23). Conjunto de Dados de Imagem Diagnóstico 2025 -26 dados.
- [10]Federação Internacional de Robótica. (2025, setembro 25). Relatório da World Robotics 2025: Japão instalou 44,500 robôs industriais em 2024.
Este relatório responde
- Como o mercado global de imagens digitais vai expandir de USD 40.4 bilhões em 2026 para USD 82.3 bilhões até 2036?
- Quais inovações tecnológicas nos sensores de imagem CMOS empilhados e retroiluminados (BSI) estão impulsionando a inferência de IA na borda do chip?
- Por que o hardware comanda 58.3% da receita total da indústria em 2026?
- Como sistemas automatizados de visão computacional 3D e guiamento robótico estão transformando a fabricação sem defeito?
- Quais fatores ajudam a Alemanha a alcançar um 8.3% CAGR líder no setor em mercados europeus?
- Como a radiologia digital e a telepatologia de diapositivos inteiros estão modernizando os fluxos de trabalho clínicos de diagnóstico em todas as redes de saúde?
- Qual o papel dos protocolos de interface de alta velocidade (10GigE, CoaXPress 2.1) desempenham na eliminação de gargalos de largura de banda multi-megapixel não comprimidos?
O que o Mercado de Antenas 5G cobre?
Antenas projetadas para transmitir e receber sinais através de redes 5G formam o núcleo desse mercado. Incluem antenas omnidirecionais, matrizes direcionais e antenas de pequenas células usadas em telecomunicações, veículos e sistemas industriais conectados.
As vendas são acompanhadas em tecnologias Sub-6 GHz e ondas milimétricas. Instalações de redes externas e sistemas de conectividade interna são abordados em aplicações comerciais e industriais.
O que está incluído no escopo?
5elementos de antena G, unidades massivas de antena ativa MIMO e matrizes de antenas de formação de feixe são contados. Antenas de pequena célula, sistemas de antenas distribuídas internas e antenas externas de estações base são incluídas.
Antenas 5G montadas em veículos, antenas de rede industrial privada e módulos de antena integrados projetados para 5G novas conexões de rádio estão cobertos. Produtos que suportam operações Sub-6 GHz e mmWave também estão incluídos.
O que é excluído do escopo?
Antenas projetadas exclusivamente para redes 2G, 3G e 4G estão fora do limite de receita. Antenas independentes de Wi-Fi, Bluetooth, GPS e satélite sem funcionalidade 5G são excluídas.
Servidores de rede central, cabos de fibra óptica e softwares separados de gerenciamento de rede não são contabilizados. Smartphones, veículos conectados e máquinas industriais completas são excluídos como produtos acabados, exceto por componentes qualificados 5antena G.
Como foi construída a análise?
A análise se baseia em 120+ fontes, 35+ portfólios de empresas, 25+ países e mais de 20 entrevistas com o setor.
- Pesquisa Primária: A pesquisa primária inclui discussões com fabricantes, prestadores de serviços, desenvolvedores de tecnologia, distribuidores, usuários finais e especialistas no assunto. Essas conversas analisam prioridades de compra, adoção de produtos, desafios operacionais, requisitos de aprovação, posicionamento competitivo e os fatores que influenciam a aceitação mais ampla no mercado.
- Pesquisa de Mesa: A pesquisa de Mesa abrange estatísticas governamentais, publicações regulatórias, registros de empresas, dados comerciais, estudos técnicos, associações do setor, padrões, políticas públicas e outras fontes de referência. Cada fonte usada na análise está documentada na bibliografia.
- Dimensionamento e Previsão de Mercado: As estimativas de mercado combinam desempenho histórico, indicadores de demanda, tendências de preços e volume, cotações de segmento, participação das empresas, crescimento em nível nacional, padrões de adoção, atividade de investimento e barreiras à expansão do mercado.
- Ciclo de Validação e Atualização de Dados: Os resultados são validados comparando entrevistas primárias com dados públicos, atividade da empresa, mudanças regulatórias, padrões comerciais e desenvolvimentos do setor. Atualizações regulares revisam lançamentos de novos produtos, mudanças de capacidade, parcerias, aprovações e mudanças na adoção comercial.
Segmentação
Qual é o escopo e a cobertura do relatório?
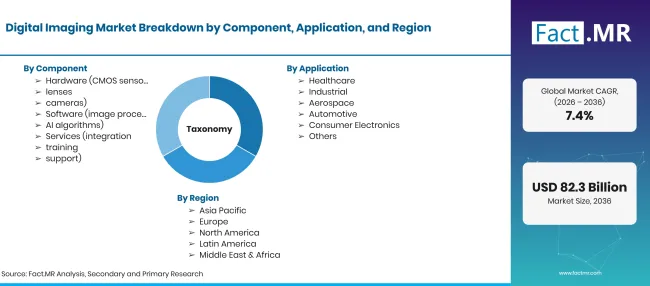
Digital Imaging Market Taxonomy | Source: Fact.MR
| Atributo | Detalhes |
|---|---|
| Unidades Quantitativas | USD Bilhões em 2026 para USD 82.3 Bilhões até 2036 em um 7.4% CAGR |
| Definição de Mercado | Vendas comerciais de hardware de aquisição de imagens digitais, softwares de processamento de imagem e serviços de integração de sistemas em visão de máquina industrial, radiologia diagnóstica médica e eletrônicos de consumo. |
| Componente | Hardware (Sensores CMOS, Lentes, Câmeras); Software (Processamento de Imagem, Algoritmos de IA); Serviços (Integração, Treinamento, Suporte) |
| Aplicação | Saúde; Industrial; Aeroespacial; Automotivo; Eletrônicos de Consumo; Outros |
| Tecnologia | Imagem 2D; Imagem 3D; Imagem 4D |
| Usuário Final | Manufatura; BFSI; Instituições de Saúde; Varejo; TI e Telecomunicações; Outros |
| Regiões Cobertas | América do Norte; América Latina; Europa Ocidental; Europa Oriental; Ásia Oriental; Sul da Ásia e Pacífico; Oriente Médio & África |
| Países abrangidos | Alemanha; Brasil; EUA; Reino Unido; Japão |
| Empresas Perfiladas | DJI; Canon Inc.; Sony Corporation; Nikon Corporation; Fujifilm Holdings; Panasonic Holdings Corporation; Olympus Corporation; Teledyne Technologies Incorporated; Basler AG; Cognex Corporation |
| Período de Previsão | 2026 a 2036 |
| Abordagem | Entrevistas de pesquisa primária com engenheiros de sensores ópticos, integradores de sistemas de visão computacional e administradores clínicos de radiologia, combinadas com verificações de envio de wafers de fundição de semicondutores. |
Fonte: análise da Fact.MR. Atualizado em 23 de outubro de 2026
Como o mercado é segmentado?
-
Por Componente
- Hardware (Sensores CMOS, Lentes, Câmeras)
- Software (Processamento de Imagens, Algoritmos de IA)
- Serviços (Integração, Treinamento, Suporte)
-
Por Aplicação
- Saúde
- Industrial
- Aeroespacial
- Automotivo
- Eletrônicos de Consumo
- Outros
-
Por tecnologia
- 2D Imaging
- 3D Imaging
- 4D Imaging
-
Por Usuário Final
- Manufatura
- BFSI
- Instituições de Saúde
- Varejo
- TI e Telecomunicações
- Outros
-
Por região
- América do Norte
- América Latina
- Europa Ocidental
- Europa Oriental
- Leste Asiático
- Sul da Ásia e Pacífico
- Oriente Médio & África
Perguntas frequentes
Qual é a avaliação projetada do Mercado de Imagens Digitais até 2036?
Qual componente representa a maior participação de receita no mercado?
Qual é a principal aplicação que impulsiona a adoção da imagem digital?
Qual país está projetado para registrar a maior taxa de crescimento durante o período de previsão?
Quem é o principal player no mercado global de imagem digital?
Quem elaborou este relatório


Conheça o relatório em primeira mão - solicite uma amostra gratuita
Amostra gratuitaReceba o folheto com preços e detalhes de compra
Baixar PDF