- Market Value (2025): USD 7.77 Bn
- Estimated Value (2026): USD 8.06 Bn
- Forecast Value (2036): USD 11.7 Bn
- CAGR (2026-2036): 3.8%
Qual a previsão do mercado de Craqueamento Catalisador Fluido (FCC) para 2036?
USD 8.06 Bilhões em 2026 para USD 11.7 Bilhões até 2036 em um 3.8% CAGR.
- Com USD 7.77 bilhões em 2025, o mercado de cracking catalisador fluido obteve um impulso operacional estável devido às operações globais de refinarias, atualizações pesadas de petróleo bruto e demanda sustentada por gasolina motora de alta octanagem.
- As vendas vão crescer de USD 8.06 bilhões em 2026 para USD 11.7 bilhões até 2036, à medida que as refinarias investem em coprodução petroquímica, aditivos catalisadores de ZSM5 zeólita e tecnologias de redução de enxofre.
- Aumentando em 3.8% CAGR constante durante a janela de previsão de 2026 a 2036, a expansão do mercado é reforçada pelo aumento da demanda química global, integração refinaria-petroquímica e projetos de modernização de cracking residencial.
A trajetória econômica do mercado reflete gastos operacionais contínuos e não discricionários em toda a infraestrutura de energia downstream. Como as unidades de craqueamento catalítico fluido operam sob condições severas caracterizadas por temperaturas acima de 500 graus Celsius, atrito intenso de catalisadores e erosão hidrodinâmica severa dentro de reatores riser e regeneradores, as refinarias adicionam continuamente um novo catalisador de equilíbrio (e-cat) enquanto purgam multas desativadas. Essa composição diária contínua do catalisador, combinada com reformulações trienais de vários milhões de dólares, estabelece uma base excepcionalmente aderente e recorrente de receita para sintetizadores de catalisadores, contratados de engenharia química e licenciadores de tecnologia de refinarias em todo o mundo.
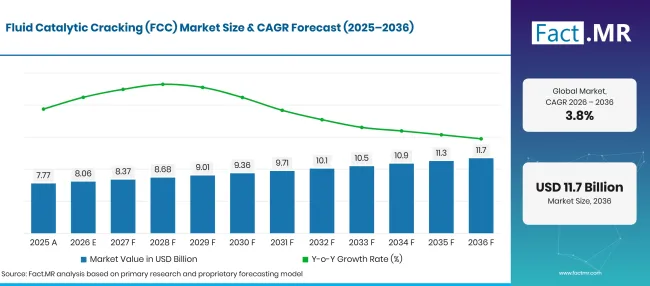
Fluid Catalytic Cracking Fcc Market Forecast Global | Source: Fact.MR
| Ano | Base | Valor de Mercado (USD Bilhões) |
|---|---|---|
| 2025 | Atual | 7.8 |
| 2026 | Estimativa | 8.06 |
| 2036 | Previsão | 11.7 |
| CAGR 2026 a 2036 | Período de previsão | 3.8% |
Fonte: análise da Fact.MR. Atualizado em 27 de outubro de 2026
Quais são os números definidores por trás do crescimento do mercado de Craqueamento Catalítico Fluido (FCC)?
Entre 2026 e 2036, a indústria de cracking catalítico fluido desbloqueará uma oportunidade absoluta de USD 3.6 bilhões, impulsionada pela crescente demanda global por propileno de grau petroquímico, processamento pesado de resíduos de baixo nível e catalisadores avançados de redução de emissões ambientais.
- Impulsionadores de Demanda no Mercado
- A utilização das refinarias mantém a modernização da FCC comercialmente relevante. Os Estados Unidos mantiveram 18.2 milhões de barris por dia civil de capacidade operacional de destilação atmosférica em 130 refinarias em 1de janeiro de 2026 [1]. Essa base instalada mantém o tempo ativo, o controle de rendimento e o desgargalo no topo das agendas de investimento em refinarias.
- Mudanças nos equilíbrios de petróleo bruto e produto recompensam a conversão flexível. A revisão estatística da OPEP de 2025 acompanha a capacidade das refinarias, o fluxo de operações e a produção de produtos petrolíferos entre países produtores e consumidores [2]. Esses parâmetros ajudam os operadores a ajustar a gravidade da FCC e a estratégia catalisadora à medida que os padrões regionais de demanda mudam.
- Os requisitos de conformidade estão remodelando a operação da FCC. As disposições NESHAP da refinaria dos EUA cobrem especificamente unidades de craqueamento catalítico sob 40 CFR Parte 63, Subparte UUU [3]. A regra sustenta os gastos em monitoramento de combustão, controle de partículas, disciplina operacional e melhorias de desempenho em emissões.
- A rede concentrada de refino do Japão favorece atualizações seletivas em vez de ampliações amplas de capacidade. O país operava 19 refinarias com 3,110,400 barris por dia da capacidade projetada para processamento de petróleo bruto no final de março de 2025 [4]. Essa base instalada apoia a substituição de catalisadores, trabalhos de eficiência energética e reformulações direcionadas pela FCC.
- A demanda europeia ainda exige ativos de conversão capazes. A Alemanha registrou 89.62 milhão de toneladas de vendas de produtos petrolíferos em 2025, um aumento de 1.43%, incluindo 17.88 milhão de toneladas de gasolina e 33.44 milhões de toneladas de diesel [5]. A combinação de demanda mantém a otimização de rendimento e a operação controlada por emissões da FCC comercialmente relevantes.
- Segmentos-chave analisados
- Por Tipo: A gasolina representa a principal produção de produtos, com participação 42.3% em 2026, servindo como o componente essencial de mistura de alta octanagem para motores automotivos globais de ignição por faísca.
- Por tipo de catalisador: Zeólita domina a demanda por catalisadores com participação 54.8% em 2026, devido à sua arquitetura microporosa cristalina que oferece seletividade excepcional para trincamento e estabilidade hidrotermal em sítios ácidos.
- Por Aplicação: As refinarias geram 68.4% da receita total do mercado em 2026, funcionando como as principais instalações de conversão de óleo pesado que operam complexos comerciais de alta capacidade da FCC.
- Opinião do Analista no Fact.MR
- Shambhu Nath Jha, Consultor Principal da Fact.MR, afirma: "O cenário de cracking catalítico fluido está navegando por uma transição crucial rumo à era petroquímica. Embora as unidades FCC tenham sido historicamente projetadas e operadas puramente para maximizar o rendimento da gasolina para transporte, refinarias visionárias estão modificando agressivamente seus reatores de riser para operar sob condições de alta severidade. Ao incorporar aditivos especializados ZSM-5 pentasil zeólita e otimizar as temperaturas de saída dos risers, as unidades modernas da FCC podem aumentar o rendimento do propileno de níveis históricos de 4% para 5% até 18% a 22% do volume total de líquido. Essa mudança desacopla as margens das refinarias do consumo flutuante de gasolina no varejo e alinha a produção operacional diretamente com a fabricação global de polímeros e produtos químicos. Além disso, à medida que as refinarias processam ardósia de petróleo mais pesada e com desconto, contendo altas concentrações de venenos de níquel, vanádio e nitrogênio básico, a demanda por arquiteturas avançadas de matrizes catalisadoras com armadilhas metálicas embutidas está crescendo. Catalisadores que preservam a área de superfície enquanto suprimem reações de desidrogenação representam o segmento de maior margem de crescimento no mercado downstream."
- Implicações Estratégicas
- Os fabricantes de catalisadores devem expandir a produção de aditivos especializados de matriz ZSM-5 para ajudar os clientes de refino a pivotar rapidamente o rendimento do produto entre a gasolina de verão e o propileno de inverno [1].
- Os operadores de refinarias devem atualizar os sistemas de ciclones regeneradores e os precipitadores eletrostáticos para manter a conformidade com rigorosos padrões regionais de emissão de partículas [2].
- Empreiteiros de engenharia a jusante devem projetar elevadores modulares de alta severidade que permitam que as unidades existentes da FCC co-processem óleos de pirólise derivados da reciclagem de resíduos plásticos [4].
- Os refinadores de petróleo devem estabelecer acordos de fornecimento de longo prazo para promotores de terras raras como lantânio e cério, a fim de estabilizar o tamanho da célula unitária e preservar a atividade catalisadora contra a desativação hidrotérmica [5].
A demanda do mercado da FCC alemã aumentará em um 3.6% CAGR até 2036, sustentada por clusters de refinarias e químicos da Europa Central que melhoram a eficiência de conversão e integram matérias-primas biológicas renováveis.
Como o mercado de Craqueamento Catalisador de Fluidos (FCC) se divide por segmento?
Gasolina lidera o Tipo em 42.3%, Zeólita comanda o Tipo Catalisador em 54.8%, e as refinarias representam 68.4% da receita da Aplicação em 2026.
Qual Tipo domina?
A gasolina captura 42.3% do valor do produto em 2026.
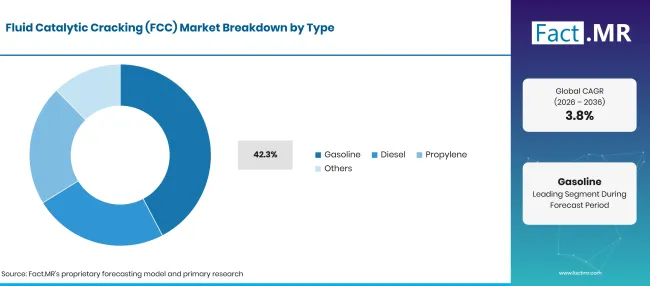
Fluid Catalytic Cracking Fcc Market Breakdown Type | Source: Fact.MR
A gasolina motora acabada e de grau de mistura representa a principal produção econômica das unidades comerciais de craqueamento catalítico de fluidos. Na refinação convencional de petróleo, o nafta atmosférico leve não possui o número de octanagem de pesquisa (RON) necessário para atender aos requisitos modernos de antidetonação de motores de combustão interna. A craqueamento catalítico converte óleo gasóleo pesado a vácuo em hidrocarbonetos parafinos, olefinos e aromáticos altamente ramificados que produzem um fluxo de gasolina FCC com uma classificação de octanagem excepcional, tipicamente entre 90 e 95 RON. Esse fluxo de alta octanagem serve como componente fundamental de mistura para as categorias de gasolina regulares e premium. Mesmo com a aceleração da adoção de veículos elétricos em regiões maduras, o parque de veículos automotivos em expansão na Ásia, América Latina e África em desenvolvimento garante uma demanda global sustentada por gasolina para transporte. Os refinadores utilizam operações integradas de produção de hidrocarbonetos a montante e estratégias de manutenção e intervenção em poços para garantir matérias-primas estáveis de petróleo pesado que maximizem a economia de conversão de unidades FCC.
| Tipo | Compartilhar (2026) |
|---|---|
| Gasolina (segmento líder) | 42.3% |
| Outros segmentos combinados | 57.7%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 27 de outubro de 2026
Qual Tipo de Catalisador lidera o mercado?
A zeólita comanda 54.8% da demanda catalisadora de 2026.
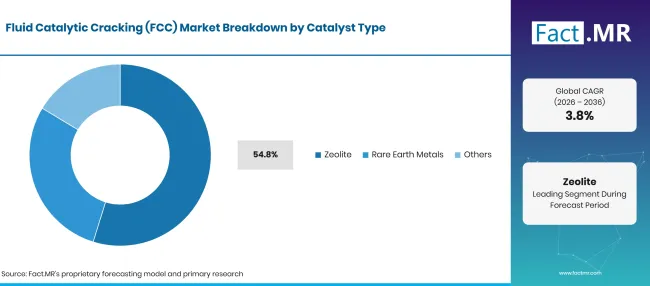
Fluid Catalytic Cracking Fcc Market Breakdown Catalyst Type | Source: Fact.MR
Zeólitos cristalinos sintéticos, predominantemente zeólitos ultraestáveis tipo Y (USY) e aditivos especializados pentasil ZSM-5 , constituem o componente catalisador ativo indispensável nas unidades FCC. As zeólitas possuem redes de poros tridimensionais altamente uniformes, com gaiolas microscópicas calibradas com precisão e fortes sítios de ácido Brønsted que facilitam mecanismos de trinca de íons de carbónio. Essas estruturas cristalinas microscópicas permitem a trincação seletiva de grandes moléculas de hidrocarbonetos em moléculas de gama de gasolina, enquanto suprimem o excesso de rachadura para gás seco e coque. A síntese moderna de catalisadores envolve modificar a proporção sílica para alumina e incorporar elementos de terras raras, como lantânio, para manter a cristalinidade estrutural em temperaturas regeneradoras superiores a 700 graus Celsius na presença de vapor. Os refinadores coordenam adições de catalisadores com fluidos e aditivos de perfuração de petróleo e sistemas de tubulação de transferência de refinaria para manter velocidades de fluidização estáveis e evitar aglomeração do leito do catalisador.
| Tipo Catalisador | Compartilhar (2026) |
|---|---|
| Zeólita (segmento principal) | 54.8% |
| Outros segmentos combinados | 45.2%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 27 de outubro de 2026
Qual Aplicativo conquista a maior participação de mercado?
As refinarias representam 68.4% da receita de aplicações de 2026.
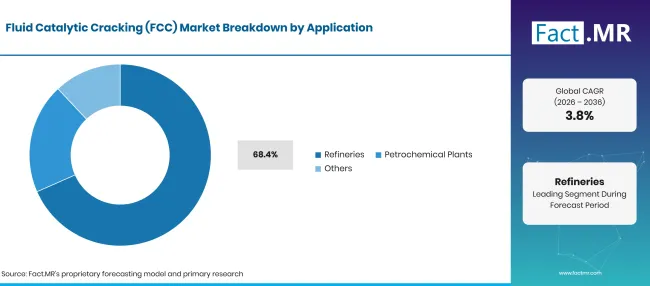
Fluid Catalytic Cracking Fcc Market Breakdown Application | Source: Fact.MR
Refinarias integradas de petróleo representam a principal aplicação comercial da tecnologia de craqueamento catalítico fluido. Uma unidade FCC é frequentemente chamada de coração de uma refinaria moderna de conversão porque determina a eficiência geral da conversão da planta, o balanço de ardósia do produto e a lucratividade operacional. Ao atualizar resíduos atmosféricos pesados de baixo valor e óleos gasosos a vácuo em combustíveis líquidos de alta margem e olefinas leves, a unidade FCC permite que refinadores comprem ardósia de petróleo azedo com desconto sem sacrificar rendimentos do produto acabado. Instalações comerciais de refinarias apresentam circuitos complexos de processamento que abrangem reatores riser, vasos removedores de catalisadores, regeneradores de dois estágios, colunas fracionadoras principais e usinas de concentração de gás. Para manter campanhas operacionais contínuas de vários anos sem paralisações não programadas, as equipes de engenharia da refinaria dependem de linhas flexíveis de processo resistentes à corrosão e máquinas de bombeamento de fluidos da refinaria projetadas para lidar com polpas abrasivas de catalisadores em pressões operacionais elevadas.
| Aplicação | Compartilhar (2026) |
|---|---|
| Refinarias (segmento líder) | 68.4% |
| Outros segmentos combinados | 31.6%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 27 de outubro de 2026
O que está acelerando a adoção do Fluid Catalytic Cracking (FCC) no mercado e o que está impedindo?
A adoção é impulsionada pela integração refinaria-petroquímica, demandas pesadas de processamento de petróleo bruto e reformulações de riser de propileno de alta severidade, enquanto o crescimento é contido pela eletrificação da frota de veículos, altos custos unitários de rotatividade de capital e limites rigorosos de emissão de óxidos de enxofre.
Análise de Impacto dos Motoristas
| PILOTO | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Modernização estratégica das unidades FCC para maximizar o rendimento de propileno de grau químico | +1.1% | América do Norte, Leste Asiático, Europa Ocidental | Curto prazo (<= 2 anos) |
| Aumento do processamento de crudes com desconto, pesados e ácidos que exigem catalisadores tolerantes a metais | +0.9% | Global | Curto prazo (<= 2 anos) |
| Requisitos operacionais contínuos de composição para catalisadores de rachadura de novo equilíbrio | +0.7% | Global | Curto prazo (<= 2 anos) |
| Integração entre refinaria e complexo petroquímico impulsionando a demanda por olefinas leves | +0.6% | América do Norte, Leste Asiático | Médio prazo (2-4 anos) |
| Normas ambientais rigorosas que exigem aditivos catalisadores para redução de SOx e NOx | +0.5% | Europa Ocidental, América do Norte | Médio prazo (2-4 anos) |
| Co-processamento de óleos bio-circulares e óleos plásticos de pirólise em risers comerciais FCC | +0.4% | Europa Ocidental, América do Norte | Longo prazo (>= 4 anos) |
Fonte: análise da Fact.MR. Atualizado em 27 de outubro de 2026
Análise de Impacto de Oportunidade
| OPORTUNIDADE | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Implantação comercial da tecnologia de trinca catalítica profunda (DCC) para produção química direta | +0.6% | Leste Asiático, América do Norte | Médio prazo (2-4 anos) |
| Reciclagem circular e recuperação de metais preciosos a partir de catalisadores de rachadura em equilíbrio gasto | +0.5% | Europa Ocidental, América do Norte | Longo prazo (>= 4 anos) |
| Desenvolvimento de matrizes catalisadoras de zeólita de terras raras zero resistentes à intoxicação por níquel e vanádio | +0.4% | Global | Médio prazo (2-4 anos) |
| Otimização da fissura residual no fundo do barril em expansões de refinarias em países em desenvolvimento | +0.3% | América Latina, Sul da Ásia e Pacífico | Longo prazo (>= 4 anos) |
Fonte: análise da Fact.MR. Atualizado em 27 de outubro de 2026
Análise de Impacto de Restrições
| RESTRIÇÃO | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Estabilização estrutural de longo prazo do consumo de gasolina para transporte em economias maduras | -0.5% | Europa Ocidental, América do Norte | Longo prazo (>= 4 anos) |
| Gastos extremos de capital necessários para grandes reformas de regeneração de unidades e reformulação de riser da FCC | -0.4% | Global | Curto prazo (<= 2 anos) |
| Endurecimento dos limites municipais de qualidade do ar para partículas de refinarias e emissões de carbono | -0.3% | Europa Ocidental, América do Norte | Médio prazo (2-4 anos) |
| Volatilidade de preços em metais raros especiais, incluindo precursores de lantânio e cério | -0.3% | Global | Curto prazo (<= 2 anos) |
Fonte: análise da Fact.MR. Atualizado em 27 de outubro de 2026
Quais países estão escalando o mercado de Cracking Catalisador Fluido (FCC) até 2036?
Investimentos de capital sustentados em clusters maduros de refino e centros costeiros de processamento petroquímico em expansão impulsionam a demanda de cracking catalítico fluido em nível nacional até 2036.
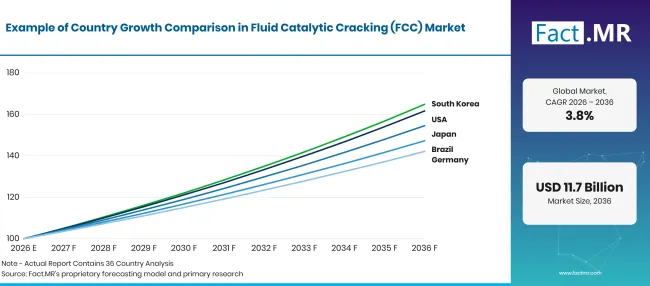
Fluid Catalytic Cracking Fcc Market Growth Index | Source: Fact.MR
| País | CAGR (2026 a 2036) |
|---|---|
| Alemanha | 3.6% |
| Brasil | 4.0% |
| Estados Unidos | 4.9% |
| Reino Unido | 3.2% |
| Japão | 4.5% |
Fonte: análise da Fact.MR. Atualizado em 27 de outubro de 2026
O que apoia a adoção da Alemanha e da39; S?
3.6% CAGR, impulsionado pela modernização das refinarias industriais, parques químicos integrados e co-processamento circular de biomatérias-primas.
O mercado FCC da Alemanha é definido pela necessidade de proteger a produção de uma posição mais restrita de matérias-primas. Dados federais mostram que as vendas de produtos petrolíferos em 2025 aumentaram 1.43% para 89.62 milhões de toneladas, enquanto as importações de petróleo bruto caíram 4.44% para 80.40 milhões de toneladas [6]. Essa divergência incentiva projetos focados em eficiência de conversão, flexibilidade operacional e preservação de rendimento.
Como o Brasil se sai?
4.0% CAGR, apoiado pelo refino offshore de petróleo pré-sal no mar, expansões a jusante da Petrobras e crescente demanda por combustível para transporte.
O Brasil está passando da expansão do petróleo bruto para uma captura mais completa do valor interno. A ANP reportou uma produção média de petróleo de 3.8 milhão de barris por dia em 2025, 12% acima de 2024, enquanto a produção da refinaria atingiu 2.2 milhão de barris por dia, ou 86.4% da capacidade instalada [7]. A lacuna operacional cria espaço para a demanda catalisadora da FCC, serviços de confiabilidade e melhoria do throughput.
O que está apoiando a adoção pelos Estados Unidos?
4.9% CAGR, impulsionado pelo mundo' maior capacidade comercial de refino da FCC, integração petroquímica e mistura de óleo de xisto pesado.
Os Estados Unidos oferecem escala, mas a consolidação das refinarias está aumentando as expectativas de desempenho. A capacidade operacional de refino era de 18.2 milhões de barris por dia civil em 1de janeiro de 2026, e dois fechamentos durante 2025 removeram cerca de 400,000 barris por dia [8]. Os locais restantes têm incentivos mais fortes para melhorar o tempo de atividade, a economia de conversão e o rendimento do produto.
Como o Reino Unido está desenvolvendo a demanda?
3.2% CAGR, ancorado por refinarias costeiras do Mar do Norte, conexões petroquímicas de dutos e adaptações para redução de emissões.
O Reino Unido está se tornando um mercado concentrado de manutenção e otimização. A produção de refinarias atingiu 48 milhão de toneladas em 2025, uma queda 4.8% em relação a 2024 após o término das operações em Grangemouth e Lindsey [9]. Portanto, os gastos tendem a favorecer mais a conformidade, disponibilidade e conversão seletiva nas plantas restantes.
Como o Japão está escalando a demanda?
4.5% CAGR, sustentado por craqueamento petroquímico de alta severidade, maximização do rendimento de propileno e integração energética em refinarias.
O Japão apresenta um ciclo maduro de substituição onde a precisão importa mais do que o volume de construção nova. Seu sistema de refino compreendia 19 refinarias com 3,110,400 barris por dia de capacidade projetada para processamento de petróleo bruto no final de março de 2025 [10]. Essa concentração favorece investimentos em desempenho do catalisador, controle de processos, conversão de alta severidade e operação energeticamente eficiente.
Quem lidera o Mercado de Cracking Catalisador Fluido (FCC)?
O cenário competitivo do mercado global de craqueamento catalítico fluido é liderado por corporações multinacionais integradas de energia, licenciados proprietários de tecnologia de processos e gigantes especializados na fabricação de catalisadores. Líderes de mercado protegem suas posições comerciais por meio de extensos portfólios de patentes para formulação de catalisadores, projetos proprietários de ciclones de riser e equipes globais de serviços técnicos que realizam otimização de catalisadores no local e modelagem hidrodinâmica para refinadores. Licenciados de tecnologia líderes mantêm instalações dedicadas a plantas piloto para avaliar misturas específicas de crude para clientes e formular formulações personalizadas de catalisadores que maximizam margens de produto sob condições operacionais variáveis.
Os participantes da indústria estão diferenciando ativamente seus portfólios por meio de químicas aditivas especializadas e reformulações mecânicas de hardware. No setor de catalisadores, os produtores fabricam partículas microesféricas personalizadas de catalisadores projetadas com resistência controlada à atrição, distribuições otimizadas de poros da matriz e armadilhas metálicas ativas que passivam venenos de níquel e vanádio. Simultaneamente, os licenciados de equipamentos projetam injetores de alimentação de baixa queda de pressão, dispositivos de terminação de riser de alta eficiência e sistemas avançados de esfregamento de gases de combustão. Os operadores rotineiramente implantam sistemas de gerenciamento de fluxo de fluidos e sensores químicos de processo em linha para monitorar as taxas de alimentação de hidrocarbonetos, enquanto atualizam torres de resfriamento de processos de refinaria e sistemas industriais de recuperação de calor para reduzir a intensidade energética total da refinaria.
Quais empresas são as principais fornecedoras?
Empresas-chave incluem ExxonMobil Corporation; Shell plc; Chevron Corporation; BP plc; TotalEnergies SE; Valero Energy Corporation; Marathon Petroleum Corporation; Phillips 66; Indian Oil Corporation Limited; Reliance Industries Limited.
- ExxonMobil Corporation
- Shell plc
- Chevron Corporation
- BP plc
- TotalEnergies SE
- Valero Energy Corporation
- Marathon Petroleum Corporation
- Phillips 66
- Indian Oil Corporation Limited
- Reliance Industries Limited
Bibliografia
- [1] Administração de Informação de Energia dos EUA. (2026, junho 29). A capacidade de refino dos EUA diminuiu durante 2025.
- [2] Organização dos Países Exportadores de Petróleo. (2025). Boletim Estatístico Anual da OPEP 2025 (60ed.).
- [3] Código Eletrônico de Regulamentos Federais. (2026). 40 C.F.R. Parte 63, Subparte UUU: Normas nacionais de emissão para poluentes atmosféricos perigosos para refinarias de petróleo: unidades de craqueamento catalítico, unidades de reforma catalítica e unidades de recuperação de enxofre.
- [4] Associação de Petróleo do Japão. (março de 2025). Localização de refinarias e capacidade de processamento de petróleo bruto no Japão.
- [5] Bundesamt für Wirtschaft und Ausfuhrkontrolle. (2026, julho 15). MineralölINFO dezember 2025 (Mineralölabsatz).
- [6] Bundesamt für Wirtschaft und Ausfuhrkontrolle. (2026, julho 15). MineralölINFO dezembro de 2025 (Mineralölabsatz).
- [7] Agência Nacional do Petróleo, Gás Natural e Biocombustíveis. (2026, junho 30). ANP divulga dados consolidados do setor regulado em 2025.
- [8] Administração de Informação de Energia dos EUA. (2026, junho 29). A capacidade de refino dos EUA diminuiu durante 2025.
- [9] Departamento de Segurança Energética e Emissões Líquidas Zero. (2026). Resumo das estatísticas energéticas do Reino Unido 2026: Capítulo 3, petróleo e produtos petrolíferos.
- [10] Associação de Petróleo do Japão. (2025, dezembro). Indústria petrolífera no Japão 2025.
Este relatório responde
- O estudo analisa como os parâmetros operacionais da trinca catalítica fluida e as condições do riser influenciam a distribuição do produto entre blendstocks de gasolina de alta octanagem, diesel de enxofre ultra-baixo e propileno de grau químico.
- A benchmarking de catalisadores detalha a dinâmica de desempenho entre zeólitos Y ultraestáveis, aditivos da matriz pentasil ZSM-5 , promotores de terras raras e matrizes ativas de alumina que cracam o fundo.
- O mapeamento de aplicações quantifica a demanda comercial em refinarias de combustível independentes, complexos altamente integrados de refinarias e petroquímicas e instalações especializadas de atualização de resíduos pesados.
- A análise de conformidade de emissões avalia estratégias operacionais para mitigar dióxido de enxofre, óxidos de nitrogênio, monóxido de carbono e despejos de partículas provenientes dos gases de combustão regeneradores da FCC.
- As avaliações de desempenho por país estabelecem projeções de mercado a dez anos na Alemanha, Brasil, Estados Unidos, Reino Unido e Japão, vinculando o fluxo de refinarias à demanda regional de combustível para transporte e à ampliação de capacidade petroquímica.
- O perfil competitivo examina os ativos de processamento de refinarias, instalações de fabricação de catalisadores, registros de patentes de processos e estratégias de investimento de petróleo bruto para produtos químicos das dez principais corporações globais de energia e refino das empresas.
O que o mercado de Craqueamento Catalítico Fluido (FCC) cobre?
O mercado de craqueamento catalítico fluido abrange todas as unidades comerciais de processamento, formulações de catalisadores de trinca fluidizada, aditivos químicos operacionais e equipamentos auxiliares de reação projetados para converter frações de petróleo de alta ebulição em combustíveis de transporte de alto valor e precursores petroquímicos. Como o motor central de conversão na refinação moderna de petróleo, a tecnologia FCC utiliza catalisadores sólidos finamente em pó que fluidizam um fluxo de vapor ascendente dentro de um reator vertical para crackear óleos gasosos a vácuo, óleos desasfanteados e resíduos atmosféricos em altas temperaturas de reação. O escopo acompanha o valor econômico total gerado pelas operações unitárias da FCC, incluindo realizações de fluxos de produtos refinados (gasolina, óleo de ciclo leve, propileno, butileno) e a rotatividade anual de catalisadores e aditivos da refinaria.
Avaliações financeiras avaliam as receitas primárias derivadas de operações comerciais de refinarias, remessas de fabricantes de catalisadores, taxas de licenciamento de tecnologia e serviços de rotatividade de engenharia. O relatório segmentado abrange unidades padrão de FCC a óleo gasoso, unidades petroquímicas de craqueamento catalítico profundo (DCC), unidades de trinca catalítica por resíduos (RFCC) e reformulações FCC de alta severidade. Sistemas de catalisadores associados medidos no mercado incluem catalisadores de zeólita de equilíbrio fresco, aditivos para fissuração de fluidos (promotores de combustão, agentes redutores de SOx, realçadores de5 propileno ZSM-) e passivadores especializados de matriz catalisadora.
O que está incluído no escopo?
Incluída no relatório ' a cobertura de s são unidades de cracking catalítico fluido operando em refinarias de petróleo e complexos integrados de fabricação petroquímica ao redor do mundo. A distribuição de fluxos de produtos quantifica volumes e realizações de produção entre gasolina de motor de alta octanagem acabada, óleo de ciclo leve (componente de mistura diesel), propileno de grau químico e polímero, gases petrolíferos liquefeitos e matérias-primas aromáticas petroquímicas. A cobertura de catalisadores de catalisadores de cracking de zeólita sintética, formulações USY modificadas em terras raras, ligantes de alumina-sol e aditivos funcionais que controlam a combustão de monóxido de carbono, emissões de enxofre e contaminação por metais pesados.
A cobertura geográfica é abrangente, acompanhando a atividade do mercado na América do Norte, América Latina, Europa Ocidental, Europa Oriental, Leste Asiático, Sul da Ásia e Pacífico, e Oriente Médio e África. O mapeamento de canais cobre transações comerciais entre refinarias de petróleo, corporações internacionais de energia, sintetizadores catalisadores independentes, licenciados de engenharia de processos e contratados industriais de rotatividade.
O que é excluído do escopo?
Excluídas do escopo de mercado estão as unidades primárias de destilação de petróleo bruto atmosférico (CDUs) e unidades de destilação a vácuo (VDUs) que realizam separação física sem conversão química catalítica. De forma semelhante, processos de craqueamento térmico como coquação retardada, coqueamento de vissação e coquação fluida, que operam puramente por mecanismos térmicos sem catalisadores sólidos, são excluídos da fronteira contábrica de trinca catalítica fluida. Unidades de hidrocracking, que operam sob altas pressões parciais de hidrogênio com camadas estacionárias de catalisadores em vez de circulação fluidizada, são classificadas em categorias separadas de tecnologia de refinação.
Além disso, plataformas de extração de petróleo bruto a montante, navios flutuantes de armazenamento e descarga (FPSO) offshore e oleodutos interestaduais de petróleo bruto no meio do curso são excluídos. Usinas independentes de captura e sequestro de carbono (CCS) pós-combustão que não estão fisicamente integradas aos dutos regeneratores de gases de combustão da FCC ficam fora do perímetro analítico primário.
Como foi construída a análise?
A análise se baseia em 120+ fontes, 35+ portfólios de empresas, 25+ países e mais de 20 entrevistas com o setor.
- Pesquisa Primária: A pesquisa primária inclui discussões com fabricantes, prestadores de serviços, desenvolvedores de tecnologia, distribuidores, usuários finais e especialistas no assunto. Essas conversas analisam prioridades de compra, adoção de produtos, desafios operacionais, requisitos de aprovação, posicionamento competitivo e os fatores que influenciam a aceitação mais ampla no mercado.
- Pesquisa de Mesa: A pesquisa de Mesa abrange estatísticas governamentais, publicações regulatórias, registros de empresas, dados comerciais, estudos técnicos, associações do setor, padrões, políticas públicas e outras fontes de referência. Cada fonte usada na análise está documentada na bibliografia.
- Dimensionamento e Previsão de Mercado: As estimativas de mercado combinam desempenho histórico, indicadores de demanda, tendências de preços e volume, cotações de segmento, participação das empresas, crescimento em nível nacional, padrões de adoção, atividade de investimento e barreiras à expansão do mercado.
- Ciclo de Validação e Atualização de Dados: Os resultados são validados comparando entrevistas primárias com dados públicos, atividade da empresa, mudanças regulatórias, padrões comerciais e desenvolvimentos do setor. Atualizações regulares revisam lançamentos de novos produtos, mudanças de capacidade, parcerias, aprovações e mudanças na adoção comercial.
Segmentação
Qual é o escopo e a cobertura do relatório?
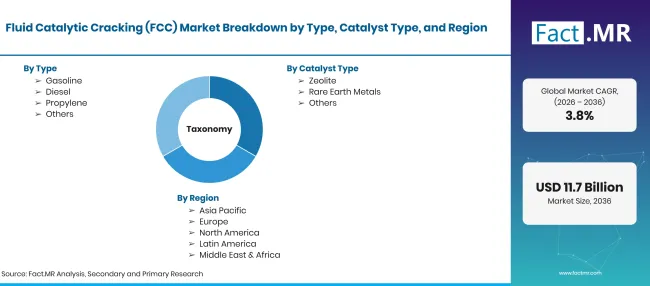
Fluid Catalytic Cracking Fcc Market Taxonomy | Source: Fact.MR
| Atributo | Detalhes |
|---|---|
| Unidades Quantitativas | USD Bilhões |
| Definição de Mercado | A craqueamento catalítico fluido (FCC) abrange as unidades operacionais, formulações de catalisadores de trincadura, aditivos de processo e sistemas tecnológicos licenciados implantados em refinarias de petróleo e complexos petroquímicos para converter óleos gasosos pesados de vácuo e resíduos atmosféricos em gasolina, diesel e olefinas leves de alta octanagem. O valor de mercado é medido entre a realização da produção de produtos refinados e a rotatividade operacional do catalisador. |
| Tipo | Gasolina; Diesel; Profileno; Outros |
| Tipo Catalisador | Zeolita; Metais de Terras Raras; Outros |
| Aplicação | refinarias; plantas petroquímicas; Outras |
| Cobertura Regional | América do Norte; América Latina; Europa Ocidental; Europa Oriental; Ásia Oriental; Sul da Ásia e Pacífico; Oriente Médio & África |
| Principais Países Analisados | Alemanha; Brasil; Estados Unidos; Reino Unido; Japão |
| Principais Jogadores Perfilados | ExxonMobil Corporation; Shell plc; Chevron Corporation; BP plc; TotalEnergies SE; Valero Energy Corporation; Marathon Petroleum Corporation; Phillips 66; Indian Oil Corporation Limited; Reliance Industries Limited |
| Ano Histórico de Base | 2025 (USD 7.8 Bilhões) |
| Prazo de previsão | 2026 (USD 8.1 Bilhões) a 2036 (USD 11.7 Bilhões) |
Fonte: análise da Fact.MR. Atualizado em 27 de outubro de 2026
Como o mercado é segmentado?
-
Por tipo
- Gasolina
- Diesel
- Propileno
- Outros
-
Por Tipo de Catalisador
- Zeólita
- Metais de Terras Raras
- Outros
-
Por Aplicação
- Refinarias
- Plantas Petroquímicas
- Outros
-
Por região
- América do Norte
- América Latina
- Europa Ocidental
- Europa Oriental
- Leste Asiático
- Sul da Ásia e Pacífico
- Oriente Médio & África
Perguntas frequentes
Qual é o tamanho do mercado de rachadura catalisadora fluida (FCC) em 2026?
Qual é a CAGR do mercado de cracking catalítico fluido de 2026 a 2036?
Qual tipo de produto domina a saída de rachadura catalítica fluida?
Qual tipo de catalisador detém a maior participação de mercado?
Qual aplicação responde à maior parte da demanda do mercado?
Qual país vai se expandir na maior taxa até 2036?
Quem são os principais atores que atuam no mercado de cracking catalítico fluido?
Quem elaborou este relatório


Conheça o relatório em primeira mão - solicite uma amostra gratuita
Amostra gratuitaReceba o folheto com preços e detalhes de compra
Baixar PDF