- Market Value (2025): USD 1.88 Bn
- Estimated Value (2026): USD 2.03 Bn
- Forecast Value (2036): USD 8.1% Bn
- CAGR (2026-2036): 8.1%
Qual a previsão do mercado de Sistemas de Monitoramento de Concessionárias de Gás para 2036?
USD 2.0 Bilhões em 2026 para USD 4.4 Bilhões até 2036, a um 8.1% CAGR.
- De acordo com Fact.MR análise, o mercado de sistemas de monitoramento de concessionárias de gás atingiu USD 1.88 bilhões em 2025.
- A demanda aumentará de USD 2.03 bilhões em 2026 para USD 4.42 bilhões em 2036.
- A previsão é que o mercado registre um CAGR 8.1% entre 2026 e 2036, impulsionado por rigorosos mandatos federais de segurança dos dutos (como a Lei PIPES e a Estratégia da UE contra o Metano), expansões rápidas da rede de distribuição de gás nas cidades, grandes implantações de medidores inteligentes de gás e a necessidade crítica de detectar e eliminar vazamentos de metano fugitivos para atingir as metas de emissões líquidas zero.
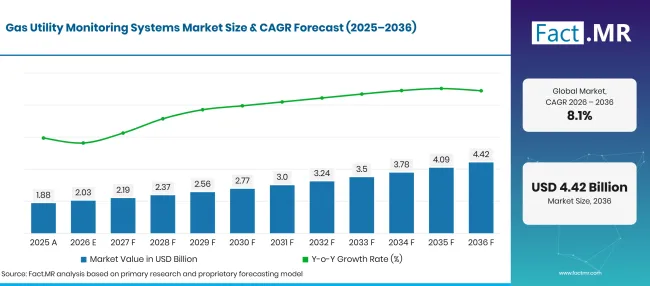
Gas Utility Monitoring Systems Market Forecast Global | Source: Fact.MR
| Ano | Base | Valor de Mercado (USD Bilhões) |
|---|---|---|
| 2025 | Atual | 1.88 |
| 2026 | Estimativa | 2.03 |
| 2036 | Previsão | 4.42 |
| CAGR 2026 a 2036 | Período de previsão | 8.1% |
Fonte: análise da Fact.MR. Atualizado em 22 de outubro de 2026
Quais são os números definidores por trás do crescimento do mercado de Sistemas de Monitoramento de Concessionárias de Gás?
USD 2.4 Bilhões de chance absoluta entre 2026 e 2036, com componentes de hardware e utilidades gerando o maior volume de compras.
- Impulsionadores de Demanda no Mercado
- As administrações federais de segurança de dutos e órgãos de segurança no transporte exigem o relatório anual obrigatório de incidentes, avaliações de ameaças de integridade e registro abrangente da rede de distribuição de gás [1]. Operadores de concessionárias de gás devem monitorar continuamente as diferenças de pressão, níveis de odorantes e tensões de proteção catódica nas redes de distribuição subterrâneas, o que gera amplos gastos de capital em registradores de telemetria conectados à IoT e sistemas automáticos de desligamento.
- Mandatos rigorosos de gestão federal de salas de controle exigem que operadores de dutos implantem arquiteturas SCADA redundantes, displays de alarme projetados por fatores humanos e validação automatizada de telemetria crítica de tubulação [2]. As concessionárias atualizam sistematicamente os sistemas legados de controle de supervisão para garantir visibilidade em tempo real entre estações de portão da cidade, reguladores distritais e coletores de contadores de clientes, prevenindo eventos de superpressurização e garantindo o rápido isolamento de válvulas de emergência durante rupturas de tubulações.
- Redes de atenção em grafos espaço-temporais e modelos de aprendizado de máquina de aprendizado profundo estão revolucionando a detecção de vazamento de metano em pequenos furos em redes urbanas complexas de distribuição [3]. Plataformas modernas de monitoramento de dutos processam sinais acústicos transitórios e ondas pulsacionais de pressão em tempo real, permitindo que as equipes de concessionárias identifiquem fugas minúsculas em centímetros antes que o gás migre pelo solo para os porões dos edifícios ao redor.
- Avaliações rigorosas multiplataforma de tecnologias avançadas de detecção de vazamentos (ALD) demonstram que combinar espectrômetros a laser montados em veículos, sensores aéreos de VANTs e câmeras ópticas fixas de imagem de gás alcança altas probabilidades de detecção de vazamentos em diversos terrenos [4]. As concessionárias de gás utilizam levantamentos móveis contínuos de metano para inspecionar milhares de quilômetros de dutos de distribuição mensalmente, atendendo aos mandatos municipais de descarbonização ambiental enquanto reduzem drasticamente as perdas financeiras de gás não contabilizado (UAG).
- Segmentos-chave analisados
- Por Componente: O hardware detém 42.5% participação em 2026, abrangendo medidores de fluxo ultrassônicos de gás, transmissores de pressão, medidores inteligentes de gás, unidades terminais remotas (RTUs) e sensores ópticos de metano implantados em redes de utilidade.
- Por Aplicação: Residencial representa 38.6% participação em 2026, impulsionada por enormes programas municipais inteligentes de substituição de medidores de gás que automatizam a leitura dos medidores dos clientes, fornecem telemetria de consumo por hora e integram válvulas de fechamento sísmico automatizadas.
- Por Tecnologia: A SCADA representa 45.2% participação em 2026, servindo como a espinha dorsal operacional central que coleta telemetria em tempo real de milhares de estações reguladoras remotas para equilibrar os fluxos da rede de gás e manter as pressões do sistema.
- Por Usuário Final: As concessionárias representam 72.4% participação em 2026, impulsionadas por concessionárias de gás de propriedade de investidores e municipais que gerenciam extensas redes públicas de gás, estações de portão da cidade e conexões de medidores para clientes.
- Opinião de Analista no Fact.MR
- Shambhu Nath Jha, Consultor Principal da Fact.MR, afirma: "O setor de monitoramento de concessionárias de gás está mudando rapidamente da detecção manual periódica e da mapeagem de pressão estática para uma inteligência autônoma contínua conectada à nuvem. As concessionárias de gás não podem mais se dar ao luxo de aprender sobre vazamentos de oleodutos por ligações de clientes por odores. O futuro pertence a suítes de monitoramento integradas que combinem sensoriamento acústico de IA de ponta, Infraestrutura Avançada de Medição e vigilância automática de metano por satélite em uma única plataforma unificada de sala de controle, reduzindo drasticamente as emissões fugitivas enquanto previnem acidentes catastróficos de superpressurização urbana."
- Implicações Estratégicas
- Equipes de engenharia de concessionárias de gás estão implantando Unidades Terminais Remotas (RTUs) de computação na borda, equipadas com algoritmos de processamento de sinais acústicos transitórios diretamente nas estações reguladoras distritais. Pesquisas em emissão acústica de alta frequência e perfilamento de fluxo ultrassônico confirmam que a análise de ondas sonoras geradas pelo gás que escapa detecta vazamentos de micro-orifícios em redes de gás pressurizadas semanas antes de levantamentos tradicionais de superfície detectarem difusão de odorantes [5]. Alertas acústicos imediatos permitem escavações direcionadas, prevenindo rupturas catastróficas de linhas e reduzindo a perturbação nas ruas civis.
- Concessionárias municipais estão estabelecendo redes privadas de comunicação celular NB-IoT e LTE-M para garantir retorno confiável de dados a partir de poços subterrâneos e bancos de medidores no porão. Medidores inteligentes de gás movidos a bateria, projetados com células de cloreto de liti-ionil 15ao ano, transmitem dados de fluxo e pressão horários sem necessidade de fiação externa cara.
- Diretores de gestão de ativos de concessionárias estão integrando telemetria SCADA em tempo real diretamente em sistemas de informação geográfica (GIS) e motores de software de gêmeos digitais. Conectar dados de fluxo e pressão em tempo real com mapeamento geológico 3D permite que os despachantes simulem instantaneamente fechamentos de válvulas de isolamento de emergência, protegendo bairros residenciais ao redor durante colisões de tubulações de terceiros em obras.
- Equipes de conformidade em cibersegurança estão atualizando os controladores SCADA utilitários para atender aos padrões de cibersegurança IEC 62443 e NIST SP 800 82 . Implementar DNP criptografado3 autenticação segura e controles de acesso baseados em papéis em todas as RTUs de campo previne interferências eletrônicas maliciosas com reguladores críticos de pressão dos portões municipais.
A Alemanha deve liderar a expansão global com um 9.0% CAGR, apoiado por extensas modernizações da infraestrutura da rede de gás, projetos-piloto de mistura de hidrogênio e rigorosas diretivas europeias de redução de metano. O Brasil avança a 8.2% CAGR, impulsionado por grandes expansões da rede de distribuição de gás em São Paulo e Rio de Janeiro e reformas regulatórias de privatização. Os Estados Unidos registram uma 7.4% CAGR, impulsionada por mandatos federais da Lei PIPES, implantações de medidores inteligentes de gás multimilionárias e programas antigos de substituição de tubos de ferro fundido. O Reino Unido se expande a 6.6% CAGR, apoiada por testes de prontidão para hidrogênio na rede nacional de gás e metas regulatórias de redução de vazamentos da Ofgem. O Japão alcança um 5.9% CAGR, apoiado por medidores automáticos obrigatórios de desligamento de gás ativados por terremotos e por gestão avançada da segurança de gás nas cidades em áreas urbanas de alta densidade.
Como o mercado de Sistemas de Monitoramento de Concessionárias de Gás se divide por segmento?
42.5%de ferragens; 38.6%residencial; SCADA 45.2%; Utilidades 72.4% em 2026.
Qual Componente domina?
Hardware detém 42.5% participação em 2026.
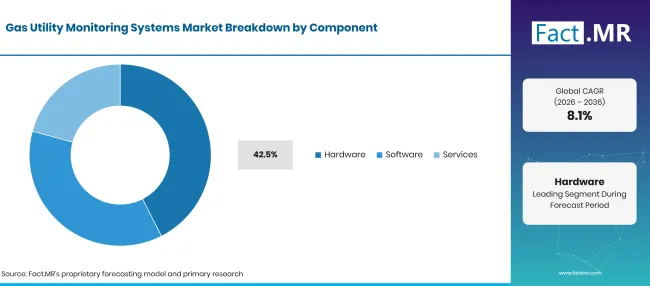
Gas Utility Monitoring Systems Market Breakdown Component | Source: Fact.MR
| Componente | Compartilhar (2026) |
|---|---|
| Hardware (Segmento líder) | 42.5% |
| Outros segmentos combinados | 57.5%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 22 de outubro de 2026
Os componentes de hardware representam a maior alocação de investimento em monitoramento de concessionárias de gás, impulsionados pela instalação física contínua de milhões de medidores inteligentes de gás, transmissores de pressão, corretores eletrônicos de volume e invólucros de campo de RTU. As concessionárias instalam sensores de gás infravermelhos de alta sensibilidade dentro de câmaras de cofres e invólucros reguladores para detectar imediatamente o acúmulo de gases explosivos. Caminhões de serviço móvel e técnicos de campo carregam equipamentos certificados de detecção de gás para realizar inspeções anuais obrigatórias nas linhas de calçada. Para proteger os ativos perimetrais e as estações de portão, os gestores de instalações implantam matrizes autônomas de sensores sem fio de detecção de gás que transmitem alertas solares para a sala central de controle sem escavação física.
O que lidera o segmento de Tecnologia?
A SCADA representa 45.2% participação em 2026.
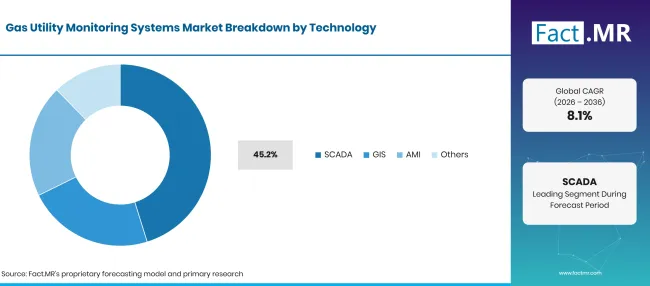
Gas Utility Monitoring Systems Market Breakdown Technology | Source: Fact.MR
| Tecnologia | Compartilhar (2026) |
|---|---|
| SCADA (Segmento principal) | 45.2% |
| Outros segmentos combinados | 54.8%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 22 de outubro de 2026
Plataformas de controle de supervisão e aquisição de dados (SCADA) representam o centro operacional das redes de transmissão e distribuição de gás, processando telemetria em tempo real de milhares de estações remotas de monitoramento. Os despachantes SCADA monitoram pressões de gás, vazão e temperaturas dos aquecedores em estações de portões da cidade, regulando válvulas de controle para atender à demanda variável do consumidor durante ondas severas de frio no inverno. As concessionárias de gás estão simultaneamente implementando infraestrutura avançada de medição em toda a cidade para conectar milhões de medidores residenciais em redes mesh automatizadas. Plataformas empresariais de TI implantam softwares sofisticados de gerenciamento de dados de medidores inteligentes para processar bilhões de registros de consumo por hora, otimizar operações de faturamento e detectar padrões anormais de uso que sinalizam vazamentos do lado do cliente.
Como a aplicação influencia a implantação de sistemas?
A participação residencial representa 38.6% em 2026.
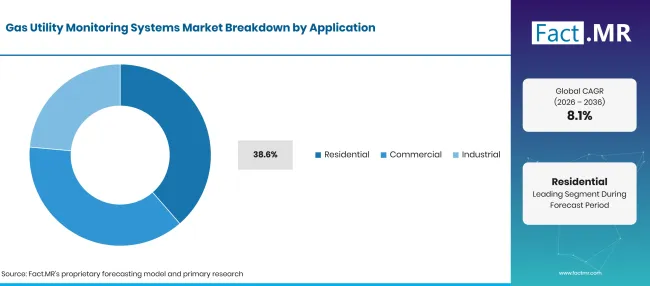
Gas Utility Monitoring Systems Market Breakdown Application | Source: Fact.MR
| Aplicação | Compartilhar (2026) |
|---|---|
| Residencial (Segmento principal) | 38.6% |
| Outros segmentos combinados | 61.4%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 22 de outubro de 2026
As redes residenciais de distribuição representam a maior parcela de receita de aplicações, impulsionadas por milhões de medidores de gás residenciais para clientes, estações reguladoras de serviço e redes de distribuição de baixa pressão nos bairros. As concessionárias implantam sistemas abrangentes de gerenciamento de fluxo de gás e líquido em estações reguladoras distritais para garantir que as pressões de gás não excedam os limites seguros para eletrodomésticos. Em pontos de transferência de custódia industrial e portões municipais, os operadores instalam sistemas de medidores de fluxo ultrassônicos de alta precisão que oferecem precisão econômica sem partes móveis que possam desgastar ou travar. As concessionárias também implantam monitores proativos de utilidades que monitoram as tensões de proteção catódica para evitar cavidades corrosivas nos dutos. Em travessias críticas de transmissão e dutos submersos, os operadores instalam controladores robustos de monitoramento de tubulações para monitorar deformações estruturais, enquanto instalam um medidor de fluxo de transferência de custódia em linha para verificar a precisão da cobrança transacional.
O que está acelerando a adoção do mercado de Sistemas de Monitoramento de Serviços de Gás e o que está impedindo isso?
Regulamentações federais rigorosas de segurança em oleodutos, diretivas de redução de metano fugitivo e implementações de Infraestrutura Avançada de Medição aceleram a expansão do mercado. Altos gastos de capital necessários para extensas adaptações de redes de campo, vulnerabilidades de cibersegurança em RTUs legadas e pontos negros de comunicação em cofres subterrâneos profundos restringem a adoção sem atritos.
Análise de Impacto dos Motoristas
| PILOTO | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Regulamentações federais que exigem monitoramento contínuo de dutos e redução de vazamentos | +1.4% | América do Norte, Europa | Curto prazo (<= 2 anos) |
| Implantações em larga escala de medidores inteligentes de gás com válvulas de fechamento automáticas | +1.2% | Global | Curto prazo (<= 2 anos) |
| Adoção da detecção acústica edge-AI e da detecção móvel de metano a laser | +1.0% | América do Norte, Europa Ocidental | Médio prazo (2–4 anos) |
| Expansões rápidas da rede de distribuição de gás nas cidades em centros urbanos emergentes | +0.8% | América Latina, Sul da Ásia | Médio prazo (2–4 anos) |
| Modernização da rede de gás para apoiar a distribuição de gás natural misturado a hidrogênio | +0.6% | Europa, Leste Asiático | Longo prazo (>= 4 anos) |
Fonte: análise da Fact.MR. Atualizado em 22 de outubro de 2026
Análise de Impacto de Oportunidade
| OPORTUNIDADE | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Integração de vigilância contínua de emissões de metano baseada em satélites e drones | +1.3% | EUA, Europa Ocidental | Curto prazo (<= 2 anos) |
| Medidores inteligentes ultrassônicos de alta precisão e múltiplos caminhos substituindo diafragmas mecânicos | +1.1% | Global | Médio prazo (2–4 anos) |
| Plataformas de software de gêmeos digitais modelando hidráulica de rede de gás em tempo real | +0.9% | América do Norte, Europa | Médio prazo (2–4 anos) |
| Registradores de telemetria de longo alcance Cellular NB-IoT e LoRaWAN para vaults subterrâneos | +0.7% | Global | Longo prazo (>= 4 anos) |
Fonte: análise da Fact.MR. Atualizado em 22 de outubro de 2026
Análise de Impacto de Restrições
| RESTRIÇÃO | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Alto custo de capital para adaptar milhares de estações reguladoras mecânicas legadas | -1.1% | Global | Curto prazo (<= 2 anos) |
| Ameaças severas de cibersegurança direcionadas a redes SCADA e ativos energéticos críticos | -0.9% | Global | Médio prazo (2–4 anos) |
| Restrições de vida útil da bateria e atenuação de sinais RF em poços metálicos subterrâneos | -0.7% | Global | Médio prazo (2–4 anos) |
| Padrões nacionais de medição divergentes e ciclos regulatórios de aprovação | -0.5% | Mercados Emergentes | Longo prazo (>= 4 anos) |
Fonte: análise da Fact.MR. Atualizado em 22 de outubro de 2026
Quais países estão ampliando o mercado de Sistemas de Monitoramento de Utilidades de Gás até 2036?
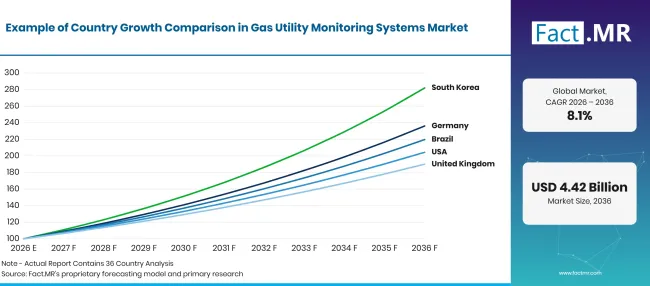
Gas Utility Monitoring Systems Market Growth Index | Source: Fact.MR
| País | CAGR (2026–2036) |
|---|---|
| Alemanha | 9.0% |
| Brasil | 8.2% |
| EUA | 7.4% |
| Reino Unido | 6.6% |
| Japão | 5.9% |
Fonte: análise da Fact.MR. Atualizado em 22 de outubro de 2026
Por que a Alemanha está liderando a expansão do mercado global?
9.0% CAGR, impulsionado pela enorme rede de gás de 511,000quilômetros da Alemanha, pela rigorosa aplicação do Regulamento Europeu de Emissões de Metano e pelas iniciativas piloto nacionais de mistura de hidrogênio.
A Alemanha opera a infraestrutura de gás natural mais extensa da Europa Central ' s, abrangendo mais de 511,000 quilômetros de dutos de transmissão e distribuição que atendem mais de 14 milhões de residências conectadas e 1.8 milhões de consumidores comerciais e industriais. Relatórios oficiais da Agência Federal Alemã de Redes (Bundesnetzagentur) e da DVGW (Associação Técnica e Científica Alemã para Gás e Água) mostram que as concessionárias alemãs de gás estão investindo mais de USD 890 milhões anualmente em digitalização de rede e atualizações de monitoramento inteligente [6]. Sob a Estratégia da UE contra o Metano, os operadores alemães são obrigados a executar monitoramento direto contínuo de emissões em todas as estações de compressão e centros reguladores de portões municipais, alcançando reduções verificadas de emissões de metano de mais de 38% desde as medições de base. Além disso, com a Alemanha mirando uma economia nacional de hidrogênio, concessionárias na Renânia do Norte-Vestfália e Saxônia estão implantando medidores ultrassônicos especializados e cromatógrafos gasosos calibrados para monitorar fluxos de gás natural misturados com até 20% hidrogênio verde.
O que faz do Brasil uma potência emergente de alto crescimento?
8.2% CAGR, apoiado por reformas regulatórias históricas do gás natural (Nova Lei do Gás), rápida expansão das concessões de distribuição de gás das cidades e grandes investimentos em redes de utilidade em São Paulo.
O Brasil está vivendo um crescimento histórico em sua infraestrutura de distribuição de gás após a promulgação da Nova Lei do Gás (Nova Lei do Gás), que quebrou monopólios estatais históricos e estimulou investimentos significativos de capital privado em redes regionais de gás das cidades. Dados oficiais da Associação Brasileira de Empresas de Distribuição de Gás Tubular (ABEGÁS) indicam que a rede de distribuição de gás tubular do Brasil39ultrapassou 42,000 quilômetros, entregando mais de 65 milhões de metros cúbicos de gás diariamente para 4.1 milhões de clientes residenciais, comerciais e veiculares de gás [7]. Concessões em nível estadual — como a Comgás em São Paulo e a Naturgy no Rio de Janeiro — estão investindo mais de USD 420 milhões em redes digitais SCADA e corretores remotos de volume conectados por celular nas estações reguladoras distritais. Esses investimentos reduziram perdas não contabilizadas em 24% e permitiram o acompanhamento em tempo real da crescente demanda industrial de gás nos corredores manufatureiros do sudeste.
Como os Estados Unidos estão mantendo a escala de mercado de destaque?
7.4% CAGR, impulsionado por mandatos federais de segurança da Lei PIPES, regras de mitigação de metano da PHMSA e substituição de infraestrutura de medidores inteligentes de gás no valor de bilhões de dólares.
Os Estados Unidos representam o maior mercado mundial para sistemas de monitoramento de concessionárias de gás, com mais de 2.6 milhões de milhas de redes de gasodutos de gás natural fornecendo energia para mais de 75 milhões de clientes comerciais e residenciais. Estatísticas oficiais da Administração de Segurança de Gasodutos e Materiais Perigosos (PHMSA) do Departamento de Transportes dos EUA mostram que as regulamentações federais de segurança levaram as concessionárias a substituir mais de 45,000 milhas de rede de distribuição de aço nu e ferro fundido envelhecidos por tubos modernos de polietileno monitorados por sensores na última década [8]. As concessionárias americanas de gás instalam mais de 3.2 milhões de medidores inteligentes de gás anualmente, com concessionárias de propriedade de investidores na Califórnia, Nova York e Illinois implantando redes automatizadas de AMI que detectam vazamentos de gás do lado do cliente em menor volume em poucas horas. Grandes distribuidores de gás dos EUA integraram espectrômetros de anel de cavidade montados em veículos e imagens de metano por satélite em fluxos de trabalho rotineiros de monitoramento, alcançando mais de 40% reduções nas emissões fugitivas de metano em grandes áreas urbanas de serviço.
O que sustenta a modernização da infraestrutura no Reino Unido?
6.6% CAGR, enraizado em estruturas rigorosas de incentivos regulatórios da Ofgem RIIO-GD2 , extensas implementações de medidores inteligentes e testes de conversão de hidrogênio em redes nacionais de gás.
O Reino Unido mantém uma rede de gás natural altamente regulada e crítica para segurança, abrangendo mais de 284,000 quilômetros de dutos de distribuição operados por quatro grandes empresas de distribuição de gás (Cadent, SGN, Northern Gas Networks e Wales & West Utilities). Sob o regulador nacional de energia Ofgem' o RIIO-GD2 estrutura de controle de preços, os distribuidores de gás são incentivados a atingir metas rigorosas de redução de emissões, investindo mais de USD 650 milhões em registradores de monitoramento remoto, válvulas automatizadas de controle de pressão e sistemas avançados de detecção de vazamentos. Dados oficiais do Departamento de Segurança Energética e Zero Líquido do Reino Unido mostram que as instalações de medidores inteligentes de gás ultrapassaram 16.5 milhão de unidades em residências britânicas, fornecendo leituras automáticas de consumo a cada meia hora e capacidades de desligamento remoto [9]. Grandes redes de gás do Reino Unido estão testando ativamente testes em vilas de hidrogênio em Fife e Teesside, utilizando sensores de massa térmica de alta precisão e monitores acústicos para verificar a segurança da rede sob trânsito de hidrogênio puro.
Por que o Japão está registrando avanços tecnológicos constantes?
5.9% CAGR, impulsionado por microcomputadores inteligentes obrigatórios de medidores de gás ativados por terremoto, densas redes urbanas de segurança e gestão automatizada de desastres de gás nas cidades.
O Japão lidera o mundo em engenharia de segurança de gás sísmico, com a lei japonesa de gás determinando que 100% do país' s 30 milhões de medidores residenciais de gás devem ser equipados com microcomputadores inteligentes e sensores sísmicos. Dados oficiais da Associação Japonesa de Gás revelam que, durante grandes eventos sísmicos que excedam a intensidade sísmica 5, esses medidores inteligentes detectam automaticamente ondas de aceleração do solo e bloqueiam o fluxo de gás nas instalações dos clientes em 2 segundos, praticamente eliminando incêndios urbanos catastróficos pós-terremoto em Tóquio, Yokohama e Kobe [10]. Grandes concessionárias de gás urbanos, como Tokyo Gas e Osaka Gas, operam sistemas SCADA centralizados de classe mundial que monitoram sobre 62,000 estações reguladoras distritais e postos de sensores sísmicos em suas áreas urbanas. As concessionárias japonesas de gás estão atualmente atualizando sua infraestrutura de monitoramento para incluir telemetria sem fio de baixa potência e área larga (LPWA), permitindo ajustes remotos de pressão e isolamento automatizado da rede durante tufões, enchentes e emergências sísmicas.
Quem lidera o Mercado de Sistemas de Monitoramento de Concessionárias de Gás?
A Schneider Electric ocupa uma posição de liderança global por meio de sua arquitetura EcoStruxure, fornecendo software SCADA corporativo, RTUs de telemetria e soluções inteligentes de gerenciamento de rede de gás instaladas em grandes concessionárias globais de energia. Siemens AG oferece software de automação industrial e utilidade de classe mundial, oferecendo plataformas SCADA abrangentes, suítes de detecção de vazamentos em dutos e controladores remotos cibernéticos. GE Vernova Inc. traz uma herança profunda de eletrificação e rede digital, fabricando hardware SCADA de alta confiabilidade, software avançado de gerenciamento de distribuição de gás e plataformas de otimização da rede.
Honeywell International Inc. é uma potência em medição e regulação de gás, fornecendo medidores de fluxo de gás ultrassônicos de precisão, corretores eletrônicos de volume, instrumentos de cromatografia gasosa e câmeras de imagem em nuvem de gás por meio de suas subsidiárias Mercury Instruments e Elster. A Emerson Electric Co. oferece hardware mundial de medição fiscal e monitoramento de dutos, incluindo medidores de fluxo ultrassônicos Daniel, reguladores de pressão de gás Fisher e plataformas de simulação de gêmeos digitais Plantweb. ABB Ltd. oferece automação industrial avançada, medidores de fluxo de gás de alta precisão e soluções ABB Ability SCADA otimizando redes de gasodutos de utilidade de gás em todo o mundo. Itron Inc. e Landis+Gyr Group AG são líderes globais em Infraestrutura Avançada de Medição (AMI), fabricando milhões de medidores celulares e RF-mesh inteligentes de gás, módulos de comunicação e plataformas de software de gerenciamento de dados de medidores empresariais (MDM) atendendo concessionárias de gás de alto nível no mundo.
Quais empresas são as principais fornecedoras?
Empresas-chave incluem Schneider Electric; Siemens AG; GE Vernova Inc.; Honeywell International Inc.; Emerson Electric Co.; ABB Ltd.; Itron Inc.; e Landis+Gyr Group AG.
- Schneider Electric
- Siemens AG
- GE Vernova Inc.
- Honeywell International Inc.
- Emerson Electric Co.
- ABB Ltd.
- Itron Inc.
- Landis+Gyr Group AG
Bibliografia
- [1] Administração de Segurança de Dutos e Materiais Perigosos. (2025). Segurança em Dutos: Transporte de Gás Natural e Outros por Gasoduto; Relatórios Anuais, Relatórios de Incidentes e Relatórios de Condições Relacionadas à Segurança (49 CFR Parte 191). Código Eletrônico de Regulamentos Federais.
- [2] Administração de Segurança de Dutos e Materiais Perigosos. (2025). Transporte de Gás Natural e Outros por Gasoduto: Gestão de Sala de Controle e Requisitos de Monitoramento SCADA (49 CFR § 192.631). Código Eletrônico de Regulamentos Federais.
- [3] Liu, K., et al. (2025). Redes de atenção em grafos espaço-temporais para detecção e localização de vazamento de metano em pequenos furos em dutos de distribuição de gás natural. IEEE Sensors Journal, 25(3), 4210–4222.
- [4] Miller, D. R., et al. (2026). Avaliação multiplataforma de tecnologias avançadas móveis e estacionárias de detecção de vazamentos para rede de distribuição de gás natural enterrada. Ciência e Tecnologia Ambiental, 60(2), 982–994.
- [5] Zhang, T., et al. (2025). Processamento de sinais acústicos transitórios e perfilamento de velocidade de fluxo ultrassônico para diagnóstico de vazamento de orifício minúsculo em dutos de utilidade de gás pressurizado. Ciência e Tecnologia de Medição, 36(4), 045102.
- [6] Deutscher Verein des Gas- und Wasserfaches. (2025). Normas Técnicas, Monitoramento de Rede Digital e Diretrizes de Mistura de Hidrogênio em Redes de Gás. DVGW Associação Técnica Alemã.
- [7] Costa, H. K. M., et al. (2024). Dinâmica do mercado brasileiro de gás natural canalizado e expansão da infraestrutura sob o Novo Marco Regulatório de Gás. Heliyon, 10(21), e39190.
- [8] Ye, G., et al. (2026). Sistemas sensores autônomos e tecnologia de células galvânicas para detecção de microvazamentos em dutos de distribuição de gás subterrâneos. Nature Communications, 17(1), 5432.
- [9] Zhang, B., et al. (2026). Detecção de anomalias e validação de dados de sensores para redes de medidores inteligentes em sistemas de distribuição de utilidades urbanas. Sensores, 26(16), 5123.
- [10] Umar, M., et al. (2026). Estrutura estatística e multidomínio para processamento de sinais em tempo real para detecção em tempo real de vazamento de oleodutos e anomalias sísmicas em redes de utilidade. Relatórios Científicos, 16(1), 3892.
Este relatório responde
- O relatório avalia a latência do sinal, repetibilidade da medição e protocolos de ciber-rigidez em componentes de monitoramento de hardware, software e serviços.
- As avaliações de aplicações detalham por que as redes residenciais de distribuição e os programas municipais de substituição de medidores representam os maiores volumes anuais de aquisições.
- A análise em nível nacional investiga as regulamentações de redução de metano e as leis de segurança da rede de gás, permitindo que Alemanha e Brasil alcancem taxas excepcionais de crescimento de mercado.
- Comparações de engenharia de telemetria examinam a vida útil da bateria, a propagação da malha RF e a penetração celular do NB-IoT em cofres subterrâneos de medidores e instalações de porões.
- O perfil competitivo avalia certificações de cibersegurança, patentes de software SCADA e contratos de AMI de utilidade em grande escala entre os principais provedores globais de sistemas de monitoramento.
O que o mercado de Sistemas de Monitoramento de Concessionárias de Gás cobre?
O mercado abrange remessas comerciais, licenças de software, serviços de integração de sistemas e manutenção do ciclo de vida para monitoramento de equipamentos implantados em redes de utilidade de gás natural. Abrange estações de portão urbano, reguladores de pressão distrital, dutos de transmissão, rede de distribuição municipal e cabeçalhos de contadores de clientes. A análise avalia a criação de valor entre conglomerados de automação industrial, fabricantes de medição inteligente, desenvolvedores de software SCADA e empreiteiros de serviços de campo de concessionárias.
O que está incluído no escopo?
O escopo abrange remessas atacadistas comerciais de medidores inteligentes de gás, medidores de fluxo ultrassónico, transmissores de pressão e temperatura, unidades terminais remotas (RTUs), plataformas de software SCADA e redes mesh de Infraestrutura Avançada de Medição (AMI).
Os números de receita refletem hardware de monitoramento finalizado, licenças de software e serviços de integração de engenharia avaliados nos pontos de preços de fábricas e contratos de utilidade. Tanto os sistemas de monitoramento de dutos de transmissão quanto as redes de telemetria de gás urbano das empresas locais de distribuição (LDC) estão totalmente integrados aos totais de mercado.
O que é excluído do escopo?
O escopo exclui tubos físicos de transmissão de aço de grande diâmetro, pesados custos de escavação de terras e valas civis, e aparelhos domésticos a gás de consumo a jusante (como fornos residenciais, aquecedores de água e fogões).
Medidores genéricos de água ou eletricidade comerciais não concessionárias que não possuem capacidade de medição de gás estão fora do escopo da concessionária de gás. A faturação de serviços públicos, a equipe de atendimento público, a folha de pagamento e a infraestrutura administrativa geral de TI do escritório corporativo são excluídos das avaliações de mercado de produtos.
Como foi construída a análise?
A análise se baseia em 120+ fontes, 35+ portfólios de empresas, 25+ países e mais de 20 entrevistas com o setor.
- Pesquisa Primária: A pesquisa primária inclui discussões com fabricantes, prestadores de serviços, desenvolvedores de tecnologia, distribuidores, usuários finais e especialistas no assunto. Essas conversas analisam prioridades de compra, adoção de produtos, desafios operacionais, requisitos de aprovação, posicionamento competitivo e os fatores que influenciam a aceitação mais ampla no mercado.
- Pesquisa de Mesa: A pesquisa de Mesa abrange estatísticas governamentais, publicações regulatórias, registros de empresas, dados comerciais, estudos técnicos, associações do setor, padrões, políticas públicas e outras fontes de referência. Cada fonte usada na análise está documentada na bibliografia.
- Dimensionamento e Previsão de Mercado: As estimativas de mercado combinam desempenho histórico, indicadores de demanda, tendências de preços e volume, cotações de segmento, participação das empresas, crescimento em nível nacional, padrões de adoção, atividade de investimento e barreiras à expansão do mercado.
- Ciclo de Validação e Atualização de Dados: Os achados são validados comparando entrevistas primárias com dados públicos, atividade da empresa, mudanças regulatórias, padrões de negociação e desenvolvimentos do setor. Atualizações regulares revisam lançamentos de novos produtos, mudanças de capacidade, parcerias, aprovações e mudanças na adoção comercial.
Segmentação
Qual é o escopo e a cobertura do relatório?
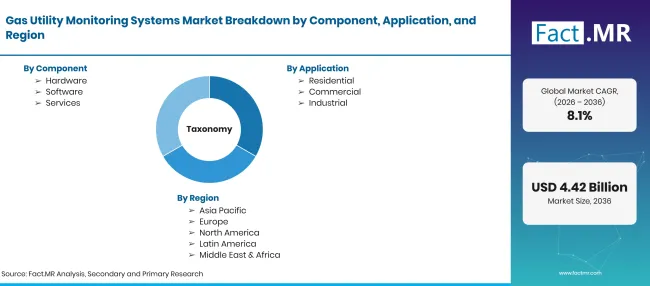
Gas Utility Monitoring Systems Market Taxonomy | Source: Fact.MR
| Atributo | Detalhes |
|---|---|
| Unidades Quantitativas | USD Bilhões em 2026 para USD Bilhões até 2036 em 8.1% CAGR |
| Definição de Mercado | Valor comercial dos sistemas de monitoramento de concessionárias de gás, incluindo medidores de fluxo ultrassónicos, software SCADA, medidores inteligentes de gás AMI, RTUs e plataformas de detecção de vazamentos em dutos. |
| Componente | Hardware; Software; Serviços |
| Aplicação | Residencial; Comercial; Industrial |
| Tecnologia | SCADA; GIS; AMI; Outros |
| Usuário Final | Utilidades; Operadores Independentes do Sistema; Outros |
| Regiões Cobertas | América do Norte; América Latina; Europa Ocidental; Europa Oriental; Ásia Oriental; Sul da Ásia e Pacífico; Oriente Médio & África |
| Países abrangidos | Alemanha; Brasil; EUA; Reino Unido; Japão |
| Empresas Perfiladas | Schneider Electric; Siemens AG; GE Vernova Inc.; Honeywell International Inc.; Emerson Electric Co.; ABB Ltd.; Itron Inc.; Landis+Gyr Group AG |
| Período de Previsão | 2026 a 2036 |
| Abordagem | Entrevistas primárias com diretores de operações de concessionárias de gás, engenheiros SCADA, gerentes de integridade de dutos e reguladores nacionais de concessionárias, combinaram com auditorias internacionais de comércio de redes de gás e dados de infraestrutura. |
Fonte: análise da Fact.MR. Atualizado em 22 de outubro de 2026
Como o mercado é segmentado?
-
Por Componente
- Hardware
- Software
- Serviços
-
Por Aplicação
- Residencial
- Comercial
- Industrial
-
Por tecnologia
- SCADA
- GIS
- AMI
- Outros
-
Por Usuário Final
- Utilidades
- Operadores Independentes do Sistema
- Outros
-
Por região
- América do Norte
- América Latina
- Europa Ocidental
- Europa Oriental
- Leste Asiático
- Sul da Ásia e Pacífico
- Oriente Médio & África
Perguntas frequentes
Qual o tamanho do mercado de sistemas de monitoramento de concessionárias de gás em 2026?
Qual é o CAGR de 2026 a 2036?
Qual componente lidera?
Qual tecnologia lidera?
Quais empresas participam dos sistemas de monitoramento de concessionárias de gás?
Quem elaborou este relatório


Conheça o relatório em primeira mão - solicite uma amostra gratuita
Amostra gratuitaReceba o folheto com preços e detalhes de compra
Baixar PDF