- Market Value (2025): USD 5.18 Bn
- Estimated Value (2026): USD 5.57 Bn
- Forecast Value (2036): USD 11.5 Bn
- CAGR (2026-2036): 7.5%
Qual a previsão do Mercado de Anti-Interferência do GPS para 2036?
USD 5.57 bilhões em 2026 para USD 11.5 bilhões em 2036, em um 7.5% CAGR.
- A demanda por bloqueio de GPS chegou a USD 5.18 bilhões em 2025, com a maioria dos pedidos feitos pelas forças armadas instalando antenas protegidas em aeronaves, veículos e navios já em serviço.
- A receita vai passar de USD 5.57 bilhões em 2026 para USD 11.5 bilhões até 2036, à medida que novos drones, veículos de combate e aeronaves saem da fábrica com equipamentos anti-congestionamento integrados.
- Um CAGR 7.5% reflete trabalho contínuo de retrofit em frotas legadas, além de uma segunda onda de pedidos de plataformas não tripuladas e autônomas que não podem voar ou dirigir com segurança sem uma posição confiável.
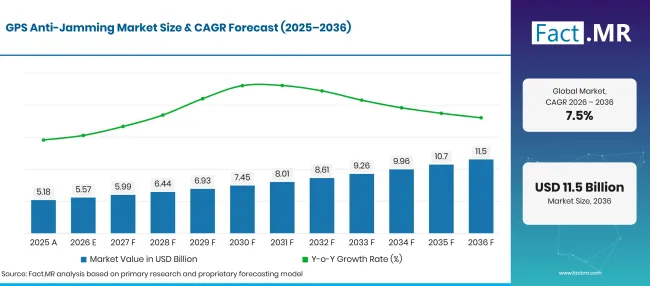
Gps Anti Jamming Market Forecast Global | Source: Fact.MR
| Ano | Base | Valor de Mercado (USD bilhões) |
|---|---|---|
| 2025 | Atual | 5.18 |
| 2026 | Estimativa | 5.57 |
| 2036 | Previsão | 11.5 |
| CAGR 2026 a 2036 | Período de previsão | 7.5% |
Fonte: análise da Fact.MR. Atualizado em 6 de novembro de 2026
Quais são os números definidores por trás do crescimento do mercado de anti-interferência com GPS?
Entre 2026 e 2036, o mercado ganhará USD 6.0 bilhões em novo valor, a maior parte vinculada a programas de plataformas militares na Europa, América do Norte e Leste Asiático.
- Impulsionadores de Demanda no Mercado
- A interferência está se espalhando além dos campos de batalha, chegando ao uso civil cotidiano. A Agência da UE para o Programa Espacial alertou em novembro de 2026 que interferências e falsificações GNSS estão aumentando próximas às zonas de conflito, auxiliados por dispositivos baratos e amplamente disponíveis, e observou que o serviço de autenticação aberta do Galileo entrou operacional em julho de 2025 [1]. Avisos desse tipo pressionam aeronaves, navios e operadores de rede a especificar receptores que possam rejeitar sinais hostis.
- A migração para o sinal militar M-code está abrindo um longo ciclo de substituição entre as frotas dos EUA e aliadas. Compradores que abrem uma fuselagem ou veículo para trocar o receptor frequentemente instalam uma antena protegida no mesmo slot de manutenção, o que aumenta o valor de cada atualização.
- As forças terrestres estão adicionando navegação assegurada a veículos robóticos e tripulados. A Collins Aerospace demonstrou um pequeno cartão de navegação anti-congestionamento para veículos terrestres em um experimento do Exército dos EUA em dezembro de 2025, onde manteve uma solução sob muitos bloqueadores e falsificadores [2].
- A guerra eletrônica vista em conflitos recentes transformou a negação do GPS em uma suposição de planejamento para as forças da OTAN e do Indo-Pacífico. As linhas orçamentárias para posicionamento protegido agora estão incluídas nos programas de veículos, aeronaves e munições desde o início.
- Segmentos-chave analisados
- Por Tipo de Receptor: Grau Militar e Governamental deterá 64.5% participação em 2026, já que apenas esses receptores podem processar sinais criptografados e passar pela certificação de segurança de defesa.
- Por Técnica: O nulling representará 42.3% da receita de 2026, já que um processador de nulling pode esvaziar vários jammers ao mesmo tempo com um array compacto de antenas.
- Por Aplicação: O Controle de Voo assumirá 36.2% em 2026, dado que tanto aeronaves tripuladas quanto drones perdem estabilidade e segurança da missão quando o GPS se deteriora.
- Por Usuário Final: Os militares comandarão 64.5% de valor para 2026, pois as forças armadas enfrentam interferências deliberadas onde quer que sejam implantadas.
- Opinião do Analista no Fact.MR
- Shambhu Nath Jha, Consultor Principal da Fact.MR, afirma: "A proteção anti-congestionamento está se tornando uma condição para a aceitação da plataforma, e os compradores pararão de tratá-la como uma atualização opcional. Fornecedores que conseguirem encaixar uma antena anuladora no tamanho, peso e orçamento de energia de um drone pequeno ganharão os pedidos de volume dos próximos dez anos. Operadores de aviação civil e infraestrutura crítica seguirão o exemplo militar assim que os reguladores endurecerem as regras de interferência."
- Implicações Estratégicas
- Os fabricantes devem reduzir o tamanho, peso e potência das unidades de anulação e direcionamento de feixe para que se encaixem em pequenos drones e munições em manuseio.
- Integradores de sistemas devem projetar suportes de antena e enlaces de dados para hardware anti-bloqueio no início de um programa de plataforma, já que retrofits tardios custam mais e atrasam a aceitação.
- Compradores de defesa devem combinar upgrades de receptores em código M com upgrades de antena no mesmo contrato para evitar abrir a fuselagem duas vezes.
- Os investidores devem acompanhar as licenças de exportação e agências de aquisição aliadas, pois os pedidos transfronteiriços por meio de órgãos como parceiros da OTAN e agências nacionais de material determinam o ritmo da demanda europeia.
A Alemanha lidera a tabela de países em 9.0%, ajudada por um orçamento de defesa agora acima de 100 bilhão de euros e por um papel de linha de frente no flanco leste da OTAN. O Brasil segue em 8.2%, onde interferidores ilegais próximos a aeroportos estão pressionando tanto a aviação quanto as forças armadas para proteger seus receptores. Os Estados Unidos, em 7.4%, crescem a partir de uma base instalada muito maior, então novos pedidos acrescentam menos em termos percentuais. O Reino Unido, em 6.6% , distribui seus gastos entre navegação satélite e reserva terrestre. O Japão encerra o grupo em 5.9%, já que seu próprio sistema regional de satélites já adiciona uma camada de redundância junto com o GPS.
Como o Mercado de Anti-Interferência do GPS se divide por segmento?
Grau Militar e Governamental liderará o Tipo de Receptor em 64.5%; Anulação liderará a Técnica em 42.3%; Controle de Voo liderará a Aplicação em 36.2%; Militar manterá o Usuário Final em 64.5% em 2026.
Qual tipo de receptor termina?
Military & Government Grade detém 64.5% das vendas de 2026.
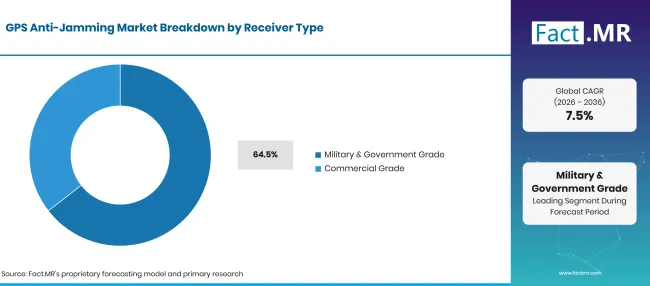
Gps Anti Jamming Market Breakdown Receiver Type | Source: Fact.MR
| Tipo de receptor | Compartilhar (2026) |
|---|---|
| Grau Militar e Governamental (Segmento líder) | 64.5% |
| Outros segmentos combinados | 35.5%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 6 de novembro de 2026
Códigos militares criptografados, proteção contra adulteração e certificação de segurança diferenciam esses receptores das unidades de consumo. Os ministérios da defesa os substituem em ciclos fixos, muitas vezes em lotes cobrindo toda uma frota, o que mantém os livros de pedidos cheios para fornecedores qualificados. Programas que combinam o receptor com antenas protegidas também aumentam os gastos com sistemas de antenas militares ao mesmo tempo. Unidades de grau comercial atendem usuários de levantamento, porto, temporização e transporte que enfrentam interferências acidentais ou criminosas. Seus preços são mais baixos e as regras de exportação mais flexíveis, então se espalham mais rapidamente em frotas civis e infraestrutura crítica. A adoção mais ampla de recursos anti-congestionamento na demanda por receptores GPS padrão ampliará a base comercial durante o período de previsão.
O que suporta o Nulling dentro da Técnica?
Anular 42.3% da receita de 2026.
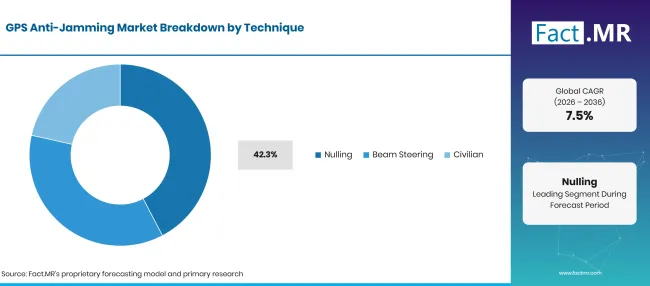
Gps Anti Jamming Market Breakdown Technique | Source: Fact.MR
| Técnica | Compartilhar (2026) |
|---|---|
| Nulamento (segmento inicial) | 42.3% |
| Outros segmentos combinados | 57.7%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 6 de novembro de 2026
Um processador de anulação direciona lacunas profundas de recepção para cada interferidor, mantendo os satélites em visão. O Landshield Plus da Raytheon UK, encomendado para o veículo de combate de infantaria CV90 , pode bloquear até seis interferidores simultaneamente nas bandas L1 e L2 , com entregas de 2025 a 2029 [3]. Esse equilíbrio entre proteção e tamanho compacto é adequado para veículos terrestres e drones de porte médio. O feixe de direção aponta ganho de antena nos satélites e custa mais, então ele aparece principalmente em aeronaves e navios de alto valor. Técnicas civis como filtragem e detecção de interferência servem a receptores comerciais. Outros métodos, incluindo a mistura inercial, preenchem lacunas quando todo sinal de satélite é perdido.
O que lidera o segmento de Aplicação?
O Controle de Voo captura 36.2% da demanda de 2026.
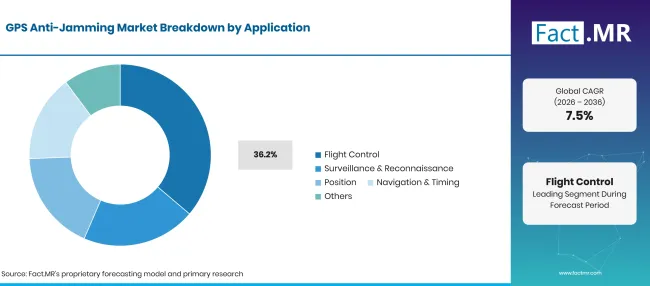
Gps Anti Jamming Market Breakdown Application | Source: Fact.MR
| Aplicação | Compartilhar (2026) |
|---|---|
| Controle de Voo (Segmento líder) | 36.2% |
| Outros segmentos combinados | 63.8%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 6 de novembro de 2026
Uma aeronave ou drone que perca seu GPS pode desviar-se, errar uma aproximação de pouso ou perder a função de retorno ao lar. Em fevereiro de 2026, a Raytheon UK ganhou um pedido de cerca de 140 sistemas Landshield Plus para aeronaves MQ-9B SkyGuardian e SeaGuardian, com entregas iniciadas em 2026 [4]. Frotas não tripuladas desse tipo transformam a proteção anti-bloqueio em um item de segurança de voo. Vigilância e Reconhecimento dependem de uma posição exata para marcar dados e imagens dos sensores. Usuários de Posição, Navegação e Cronometragem, incluindo redes e postos de comando, precisam tanto de um sinal de tempo estável quanto de uma localização. O crescimento dos sistemas anti-drones também aumenta o risco de receptores aliados serem bloqueados, o que impulsiona a demanda em todos os três usos.
Como o Usuário Final forma a demanda?
Militar representa 64.5% do valor de 2026.
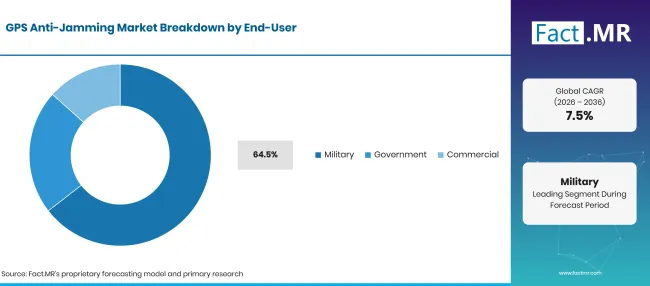
Gps Anti Jamming Market Breakdown End User | Source: Fact.MR
| Usuário Final | Compartilhar (2026) |
|---|---|
| Militar (Segmento principal) | 64.5% |
| Outros segmentos combinados | 35.5%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 6 de novembro de 2026
Exércitos, marinhas e forças aéreas compram equipamentos anti-bloqueio para armas, veículos, navios e aeronaves em programas plurianuais. O crescimento dos gastos com guerra eletrônica significa que cada novo bloqueador utilizado por um adversário cria uma necessidade correspondente de proteção do outro lado. Usuários governamentais incluem serviços de fronteira, guarda costeira e emergência, que precisam de uma solução confiável durante crises. Usuários comerciais, como companhias aéreas, companhias de navegação e operadoras de telecomunicações, compram volumes menores, mas reagem rapidamente quando incidentes de interferência local aumentam.
O que está acelerando a adoção do Mercado de Interferência GPS e o que está impedindo?
A guerra eletrônica em zonas de conflito ativa e o aumento dos casos de interferência civil estão pressionando os compradores a protegerem os receptores que possuem. Atualizações do código M e programas de drones aumentam o volume constante. Custos, controles de exportação e o trabalho necessário para integrar matrizes de antenas em plataformas mais antigas retardam a maior adoção, especialmente entre usuários comerciais e governamentais menores.
Análise de Impacto dos Motoristas
| PILOTO | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Forças Armadas adicionando antenas protegidas a aeronaves, veículos e navios | +1.4% | Global | Curto prazo (<=2 anos) |
| Ciclos de substituição de receptores com código M nos Estados Unidos e forças aliadas | +1.1% | América do Norte, Europa Ocidental, Leste Asiático | Médio prazo (2-4 anos) |
| Crescimento de plataformas não tripuladas e autônomas que precisam de uma posição confiável | +0.9% | Global | Médio prazo (2-4 anos) |
| Aumento dos relatórios de interferência na aviação civil e no transporte marítimo | +0.6% | Europa Ocidental, Oriente Médio e África | Curto prazo (<=2 anos) |
Fonte: análise da Fact.MR. Atualizado em 6 de novembro de 2026
Análise de Impacto de Oportunidade
| OPORTUNIDADE | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Pequenas unidades anti-bloqueio de baixa potência para drones e munições em manobra | +0.8% | Global | Médio prazo (2-4 anos) |
| Receptores comerciais anti-interferência para portos, aeroportos e redes de temporização | +0.5% | Europa Ocidental, Ásia Oriental | Longo prazo (>=4 anos) |
| Receptores multiconstelação combinando GPS com sistemas regionais | +0.4% | Ásia Oriental, Europa Ocidental | Longo prazo (>=4 anos) |
| Retrofit anti-congestionamento de frotas antigas de helicópteros e transportes | +0.3% | América do Norte, América Latina | Médio prazo (2-4 anos) |
Fonte: análise da Fact.MR. Atualizado em 6 de novembro de 2026
Análise de Impacto de Restrições
| RESTRIÇÃO | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Alto custo unitário de matrizes de antenas de grau militar | -0.6% | Global | Curto prazo (<=2 anos) |
| Controles de exportação em receptores criptografados e tecnologia anti-bloqueio | -0.4% | Global | Médio prazo (2-4 anos) |
| Integração e trabalho de certificação em plataformas legadas | -0.3% | Global | Médio prazo (2-4 anos) |
| Escassez de equipe de engenharia de radiofrequência | -0.2% | América do Norte, Europa Ocidental | Longo prazo (>=4 anos) |
Fonte: análise da Fact.MR. Atualizado em 6 de novembro de 2026
Quais países estão escalando o mercado de anti-interferência com GPS até 2036?
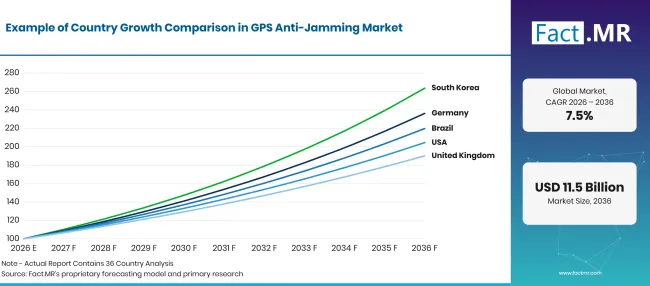
Gps Anti Jamming Market Growth Index | Source: Fact.MR
| País | CAGR (2026 a 2036) |
|---|---|
| Alemanha | 9.0% |
| Brasil | 8.2% |
| Estados Unidos | 7.4% |
| Reino Unido | 6.6% |
| Japão | 5.9% |
Fonte: análise da Fact.MR. Atualizado em 6 de novembro de 2026
O que apoia a adoção do sistema anti-interferência do GPS na Alemanha?
9.0% CAGR, impulsionado por um aumento acentuado no financiamento da defesa e exposição ao bloqueio de interferências no Báltico.
O comitê orçamentário do Bundestag aprovou mais de 108 bilhões de euros para defesa e o fundo especial da Bundeswehr em 2026 [5]. Parte desse dinheiro vai para veículos, aeronaves e drones que agora precisam de navegação protegida como padrão. A própria explicação da Bundeswehr sobre guerra eletrônica lista um sinal GPS perturbado e dados de drones pouco confiáveis como sinais de um ataque eletromagnético [6]. Portanto, os compradores alemães tratam antenas anti-interferência como equipamento básico para unidades que servem na Lituânia e em outros lugares do flanco leste.
Como o Brasil está desenvolvendo a demanda?
8.2% CAGR, enquanto as autoridades agem contra bloqueadores ilegais que atrapalham a aviação.
Em setembro de 2025, uma operação policial conjunta apoiada pela Anatel encerrou uma oficina clandestina em Sorocaba que fabricava bloqueadores de GPS e bloqueadores anti-drones [7]. O mesmo relatório relaciona o caso a apreensões anteriores em Belo Horizonte em janeiro de 2025 e no Rio de Janeiro em julho de 2025. Incidentes repetidos próximos a aeroportos incentivam a Força Aérea Brasileira e as companhias aéreas a instalar receptores capazes de rejeitar interferências locais.
O que está apoiando a adoção pelos Estados Unidos?
7.4% CAGR, apoiado por uma vasta base de usuários militares e frequentes testes de interferência.
Um boletim interagências de segurança de aviação de julho de 2026 do Departamento do Interior dos EUA e do Serviço Florestal USDA alerta que testes de interferência por GPS são rotineiros e cada vez mais importantes [8]. Cita um acidente de ambulância aérea em maio de 2026 no Novo México, onde interferência militar ativa pode ter contribuído para a perda de navegação. Atualizações do código M entre os serviços mantêm as ordens em fluxo para receptores, antenas e trabalhos de integração.
Como o Reino Unido está desenvolvendo a demanda?
6.6% CAGR, refletindo gastos tanto em receptores de satélite protegidos quanto em navegação de backup baseada em terra.
Em maio de 2026, o Ministério da Defesa concedeu um contrato de 6 milhões de libras esterlinas sob o programa Urgent Compass para desenvolver uma Navegação de Longo Alcance aprimorada, que continua funcionando quando sinais de satélite são bloqueados [9]. O esforço de dois anos visa um sistema implantável até abril de 2028. As forças britânicas ainda compram antenas GPS anti-interferência para veículos e drones, mas uma parte do orçamento de navegação agora é destinada a backups terrestres.
O que apoia a adoção pelo Japão?
5.9% CAGR, auxiliado por atualizações de equipamentos de defesa e uma camada regional de satélites.
O white paper de 2025 do Ministério da Defesa observa que muitos sistemas da Força de Autodefesa carregam receptores GPS para auto-posicionamento e orientação de mísseis, e que o ministério planeja usar o Sistema de Satélites Quase-Zenith junto com o GPS para redundância [10]. A JAXA programou o lançamento do sétimo satélite Michibiki para 11de agosto de 2026 a partir do Centro Espacial de Tanegashima [11]. Uma constelação regional mais densa reduz a dependência apenas do GPS, então os gastos anti-bloqueio crescem em um ritmo mais constante do que na Europa.
Quem lidera o Mercado de Anti-Interferência de GPS?
A concorrência se divide em três níveis. Contratantes principais com portfólios completos de navegação, nomeadamente RTX por meio da Raytheon e Collins Aerospace, BAE Systems, L3Harris Technologies e Lockheed Martin, vencem em autorização de segurança, certificação M-code e a capacidade de agrupar receptores com antenas para toda a plataforma. A Raytheon UK ampliou seu alcance europeu em outubro de 2026, quando a Administração de Material de Defesa da Suécia escolheu Landshield e Landshield Plus para plataformas terrestres, marítimas e aéreas [12].
Um segundo nível de especialistas, liderado pela NovAtel dentro da Hexagon, vende antenas anti-interferência exportáveis que integradores podem lançar em veículos, naves e drones sem um longo ciclo de qualificação. A Mayflower Communications forma um terceiro grupo, focado em projetos pequenos e de baixa potência anti-bloqueio para armas e sistemas compactos não tripulados. Até 2036, a vantagem virá da redução do hardware de anulação para drones pequenos, mantendo a aprovação de exportação simples para compradores aliados.
Quais empresas são as principais fornecedoras?
Empresas-chave no mercado de anti-interferência com GPS incluem RTX (Raytheon), Collins Aerospace, BAE Systems, L3Harris Technologies, Lockheed Martin, NovAtel (Hexagon) e Mayflower Communications.
- RTX (Raytheon)
- Collins Aerospace
- BAE Systems
- L3Harris Technologies
- Lockheed Martin
- NovAtel (Hexágono)
- Mayflower Communications
Bibliografia
- [1] Agência da UE para o Programa Espacial. (2026, novembro 3). Do bloqueio às ameaças cibernéticas emergentes: como proteger os serviços espaciais da União Europeia.
- [2] RTX. (2025, dezembro 22). A Collins Aerospace da RTX demonstra o mais recente desenvolvimento em tecnologia anti-congestionamento.
- [3] RTX. (2025, setembro 15). Raytheon Reino Unido fornecerá soluções anti-interferência GPS para o Programa Internacional de Veículos Blindados.
- [4] Raytheon UK. (2026, fevereiro 19). Raytheon UK vai entregar sistemas anti-interferência GPS para aeronaves pilotadas remotamente.
- [5] Ministério Federal da Defesa, Alemanha. (2025, novembro 14). Investitionen in unsere Sicherheit: Verteidigungshaushalt 2026.
- [6] Bundeswehr. (2025, setembro 24). Controle a eletricidade elétrica.
- [7] Agência Gov, Governo do Brasil. (2025, setembro 15). Operação desmantela fábrica clandestina de bloqueadores de sinais em SP.
- [8] Departamento do Interior dos EUA e USDUm Serviço Florestal. (2026, julho 17). Testes de Interferência GPS: Boletim Interagências de Prevenção de Acidentes de Aviação APB IA 26-07.
- [9] Ministério da Defesa, Reino Unido. (2026, maio 6). Forças Armadas do Reino Unido melhor protegidas com nova tecnologia de navegação à prova de interferência.
- [10] Ministério da Defesa, Japão. (2025, julho 15). Defesa do Japão 2025: Fortalecimento das capacidades operacionais multidomínio.
- [11] Agência Japonesa de Exploração Aeroespacial. (2026, agosto 9). Horário de lançamento e janela de lançamento do MICHIBIKI nº 7, Sistema de Satélites Quase-Zenith (QZS-7) a bordo do voo H3 Veículo de Lançamento nº 9.
- [12] RTX. (2026, outubro 21). Raytheon Reino Unido fortalecerá a resiliência da navegação da OTAN com tecnologia GPS anti-interferência.
Este relatório responde
- Quanto da receita vai para os administradores militares e governamentais em comparação com unidades comerciais?
- Por que os compradores preferem anular em vez de direção por feixe na maioria das plataformas terrestres e de drones?
- De que maneiras os programas de drones e helicópteros mudam a demanda de controle de voo por navegação protegida?
- Qual dos cinco países perfilados adiciona novas ordens no ritmo mais rápido e quais eventos de defesa ou aviação explicam essas lacunas?
- Como contratados principais e especialistas em antenas competem por contratos de plataforma?
- Quais custos, exportação e integração dificultam a adoção entre usuários comerciais?
O que o Mercado de Anti-Interferência do GPS cobre?
Este estudo valoriza o hardware que mantém um receptor GPS funcionando sob interferência. Ele conta receptores anti-interferência, antenas de padrão de recepção controlada e os processadores que executam lógica de anulação ou direcionamento de feixe, vendidos tanto como kits independentes quanto como parte de uma construção de plataforma.
A receita é registrada no ponto de venda para o proprietário da plataforma ou integrador, em dólares americanos atuais. Kits de atualização vendidos com a contagem de hardware no ano de entrega.
O que está incluído no escopo?
GPS anti-interferência e receptores multiconstelação com criptografia militar ou rejeição de interferência comercial.
Antenas de padrão de recepção controladas e eletrônica de antenas instaladas em frotas de veículos blindados, aeronaves, navios e drones. Processadores de anulação e direção de feixe, além de módulos de detecção de interferência vendidos com eles.
O que é excluído do escopo?
Receptores GPS padrão em celulares, carros e dispositivos de consumo sem função dedicada anti-bloqueio.
Interferidores ofensivos e sistemas eletrônicos de ataque mais amplos. Antenas de controle de fogo e radar de vigilância, mesmo montadas na mesma plataforma. Construção de satélites, segmentos de controle em solo e serviços de assinatura de navegação.
Como foi construída a análise?
A análise se baseia em 120+ fontes, 35+ portfólios de empresas, 25+ países e mais de 20 entrevistas com o setor.
- Pesquisa Primária: A pesquisa primária inclui discussões com fabricantes, prestadores de serviços, desenvolvedores de tecnologia, distribuidores, usuários finais e especialistas no assunto. Essas conversas analisam prioridades de compra, adoção de produtos, desafios operacionais, requisitos de aprovação, posicionamento competitivo e os fatores que influenciam a aceitação mais ampla no mercado.
- Pesquisa de Mesa: A pesquisa de Mesa abrange estatísticas governamentais, publicações regulatórias, registros de empresas, dados comerciais, estudos técnicos, associações do setor, padrões, políticas públicas e outras fontes de referência. Cada fonte usada na análise está documentada na bibliografia.
- Dimensionamento e Previsão de Mercado: As estimativas de mercado combinam desempenho histórico, indicadores de demanda, tendências de preços e volume, cotações de segmento, participação das empresas, crescimento em nível nacional, padrões de adoção, atividade de investimento e barreiras à expansão do mercado.
- Ciclo de Validação e Atualização de Dados: Os resultados são validados comparando entrevistas primárias com dados públicos, atividade da empresa, mudanças regulatórias, padrões comerciais e desenvolvimentos do setor. Atualizações regulares revisam lançamentos de novos produtos, mudanças de capacidade, parcerias, aprovações e mudanças na adoção comercial.
Segmentação
Qual é o escopo e a cobertura do relatório?
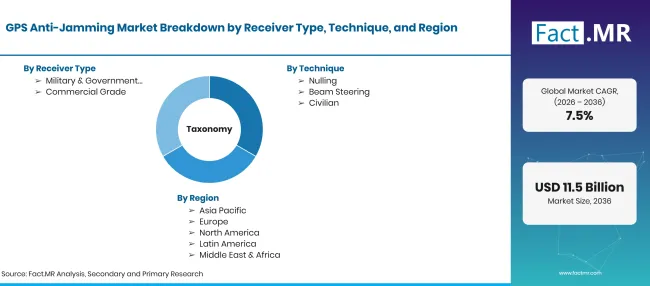
Gps Anti Jamming Market Taxonomy | Source: Fact.MR
| Atributo | Detalhes |
|---|---|
| Unidades Quantitativas | USD bilhões em 2026 para USD bilhões até 2036 em CAGR |
| Definição de Mercado | Receptores, antenas e unidades de processamento que detectam, suprimem ou rejeitam interferências intencionais e acidentais com sinais de GPS em plataformas militares, governamentais e comerciais. |
| Tipo de receptor | Grau Militar e Governamental; Grau Comercial |
| Técnica | Anulação; Direção por Feixe; Civil; Outros |
| Aplicação | Controle de Voo; Vigilância e Reconhecimento; Posição, Navegação e Cronometragem; Outros |
| Usuário Final | Militar; Governo; Comercial |
| Regiões Cobertas | América do Norte; América Latina; Europa Ocidental; Europa Oriental; Ásia Oriental; Sul da Ásia e Pacífico; Oriente Médio & África |
| Países abrangidos | Alemanha; Brasil; Estados Unidos; Reino Unido; Japão |
| Empresas Perfiladas | RTX (Raytheon); Collins Aerospace; BAE Systems; L3Harris Technologies; Lockheed Martin; NovAtel (Hexágono); Mayflower Communications |
| Período de Previsão | 2026 a 2036 |
| Abordagem | Contagem em nível de plataforma das instalações anti-interferência por país, multiplicada pelos preços dos receptores e antenas para cada técnica e verificada em relação aos registros de aquisições de defesa. |
Fonte: análise da Fact.MR. Atualizado em 6 de novembro de 2026
Como o mercado é segmentado?
-
Por tipo de receptor
- Grau Militar e Governamental
- Grau Comercial
-
Por técnica
- Nulamento
- Direção por Viga
- Civil
- Outros
-
Por Aplicação
- Controle de Voo
- Vigilância e Reconhecimento
- Posição, Navegação e Cronometragem
- Outros
-
Por Usuário Final
- Militar
- Governo
- Comercial
-
Por região
- América do Norte
- América Latina
- Europa Ocidental
- Europa Oriental
- Leste Asiático
- Sul da Ásia e Pacífico
- Oriente Médio & África
Perguntas frequentes
Qual o tamanho do mercado de anti-interferência de GPS em 2026?
Qual taxa de crescimento o mercado de anti-interferência do GPS registraria?
Qual tipo de receptor termina?
Qual técnica leva?
Qual aplicação lidera?
Quais leads de usuários finais?
Qual país crescerá mais rápido?
Quem são as principais empresas?
O que impede o mercado?
Quem elaborou este relatório


Conheça o relatório em primeira mão - solicite uma amostra gratuita
Amostra gratuitaReceba o folheto com preços e detalhes de compra
Baixar PDF