- Market Value (2025): USD 61.8 Bn
- Estimated Value (2026): USD 65.5 Bn
- Forecast Value (2036): USD 117.0 Bn
- CAGR (2026-2036): 6.0%
Qual a previsão de que o Mercado de Açúcar e Substitutos de Açúcar terá até 2036?
USD 65.5 Bilhões em 2026 para USD 117.0 Bilhões até 2036, a um 6.0% CAGR.
- De acordo com Fact.MR análise, o mercado de açúcar e substitutos de açúcar atingiu USD 61.8 bilhões em 2025.
- A demanda aumentará de USD 65.5 bilhões em 2026 para USD 117.0 bilhões em 2036.
- A previsão é que o mercado registre um 6.0% CAGR entre 2026 e 2036, impulsionado por iniciativas de reformulação no processamento comercial de alimentos e bebidas, aumento do cuidado preventivo para diabéticos e pré-diabéticos, e migração do consumidor para adoçantes nutritivos de baixo índice glicêmico e naturais de zero calorias.
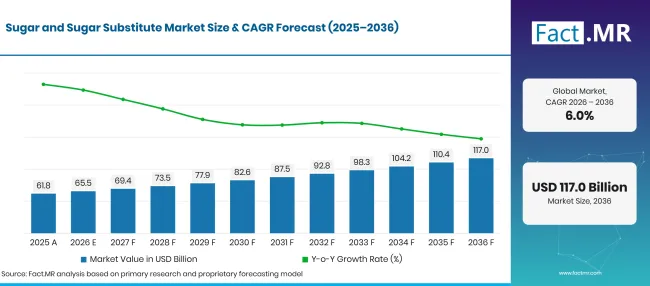
Factmr Sugar And Sugar Substitute Market Forecast Global | Source: Fact.MR
| Ano | Base | Valor de Mercado (USD Bilhões) |
|---|---|---|
| 2025 | Atual | 61.8 |
| 2026 | Estimativa | 65.5 |
| 2036 | Previsão | 117.0 |
| CAGR 2026 a 2036 | Período de previsão | 6.0% |
Fonte: análise da Fact.MR. Atualizado em 21 de outubro de 2026
Quais são os números definidores por trás do crescimento do Mercado de Açúcar e Substitutos de Açúcar?
USD 51.5 Bilhões de chance absoluta entre 2026 e 2036, com adoçantes naturais e aplicações de alimentos e bebidas gerando o maior volume de processamento.
- Impulsionadores de Demanda no Mercado
- Impostos federais sobre açúcar e mandatos de aviso de rótulos na frente da embalagem implementados nas Américas e Europa Ocidental estão obrigando corporações multinacionais de bebidas a reduzir as cargas de sacarose em 20% para 50% em linhas de refrigerantes e sucos gaseificados de alto volume. Avaliações oficiais de perspectivas econômicas agrícolas confirmam que o crescimento do consumo global de açúcar está se moderando, enquanto a aquisição industrial de alternativas não calóricas acelera nos processadores domésticos [1]. As equipes de formulação integram glicosídeos de esteviol e açúcares raros para preservar a sensação na boca sem incorrer em penalidades fiscais punitivas.
- O aumento da incidência de diabetes tipo 2 , obesidade infantil e síndrome metabólica está impulsionando uma migração generalizada dos consumidores para alimentos básicos embalados de baixo índice glicêmico e baixas calorias. Avaliações abrangentes do balanço de commodities indicam que as entregas domésticas de adoçantes para usuários industriais estão cada vez mais diversificadas para misturas especializadas de frações nutritivas e não nutritivas para atender aos padrões de bem-estar [2]. Famílias preocupadas com a saúde buscam ativamente sachês de mesa e produtos assados formulados com compostos adoçantes naturais de origem vegetal.
- Avanços tecnológicos em bioconversão enzimática e fermentação de precisão estão resolvendo amargor persistente histórico, gostos metálicos e notas de alcaçuz em adoçantes botânicos de alta potência. Literatura clínica recente em nutrição confirma que adoçantes naturais não calóricos modernos mantêm a homeostase glicêmica sem desencadear picos prejudiciais de insulina ou picos de glicose pós-prandiais [3]. Fabricantes de ingredientes utilizam tecnologias de sabor de mascaramento direcionadas e misturas de rebadíosídeos M para replicar o perfil exato de doçura temporal da sacarose.
- A proliferação de bebidas funcionais, elixires de hidratação esportiva e barras de lanches cetogênicas está gerando uma enorme demanda industrial por adoçantes para volume, que proporcionam uma textura limpa sem digestão rápida de carboidratos. Análises biomédicas sistemáticas indicam que a substituição equilibrada dos açúcares convencionais por alternativas bem toleradas apoia os objetivos de controle de peso quando integrada a regimes alimentares controlados por calorias [4]. Desenvolvedores de alimentos aproveitam sinergias com múltiplos adoçantes para alcançar a paridade sensorial ideal enquanto otimizam as razões custo por doçura.
- Segmentos-chave analisados
- Por Tipo de Produto: A Natural Sweetners detém 58.9% participação em 2026, preferida entre plantas industriais de mistura e marcas de produtos de consumo embalados com rótulo limpo por sua origem vegetal, posicionamento não transgênico e percepção de segurança para a saúde pelo consumidor.
- Por Aplicação: Alimentos e Bebidas representam 68.5% participação em 2026, à medida que empresas de engarrafamento de bebidas, produtores de doces, instalações de processamento de laticínios e padarias comerciais reformulam receitas exclusivas.
- Por canal de vendas: Supermercados/hipermercados representam 53.7% participação em 2026, oferecendo frente dominante nas prateleiras do varejo, capacidade de merchandising a granel e ampla disponibilidade multimarca para adoçantes domésticos de mesa e ingredientes alternativos para adoçantes.
- Opinião de Analista no Fact.MR
- Shambhu Nath Jha, Consultor Principal da Fact.MR, afirma: "O campo de batalha comercial no setor de adoçantes não é mais definido pela simples subtração calórica; ele é ditado pela biomimética sensorial e pela integridade do rótulo limpo. Processadores industriais de alimentos não comprometem textura, retenção de umidade ou cinética de escurecimento apenas para reduzir as porcentagens de açúcar. Tecnólogos de alimentos e refinadores de ingredientes que dominam a cocristalização precisa e a mistura multiglicosídeo conquistarão contratos comerciais de longo prazo à medida que conglomerados alimentares eliminam aditivos sintéticos sem alienar as preferências do consumidor."
- Implicações Estratégicas
- Conglomerados de refino estão investindo pesadamente em tanques de bioconversão enzimática e biorreatores para ampliar a produção de glicosídeos esteviol de próxima geração, tagatose e açúcares raros. Pesquisas de comportamento alimentar adulto documentam um aumento mensurável no consumo regular de adoçantes não nutritivos entre consumidores que lidam com condições metabólicas crônicas, consolidando a demanda comercial de base sustentada [5]. Processadores que fazem a transição da infraestrutura para adoçantes naturais biofermentados alcançam margens de lucro maiores do que as operações convencionais de moagem de sacarose.
- Formuladores industriais de padaria e laticínios estão estabelecendo protocolos modulares de mistura que combinam extratos vegetais de alta potência com fibras alimentares solúveis como inulina, polidextrose e dextrina resistente. Essa estratégia híbrida de composição resolve déficits de textura, restaura a crioproteção em sobremesas congeladas e replica a funcionalidade essencial de fixação de umidade do açúcar de cana.
- Fornecedores globais de ingredientes adoçantes estão firmando acordos de fornecimento agrícola de longo prazo com cooperativas de cultivo de estévia e fruta monge no Sudeste Asiático, África Oriental e América Latina. A execução de contratos futuros isola as plantas de processamento contra a variabilidade sazonal da colheita, ao mesmo tempo em que garante rigorosa verificação de projetos não transgênicos e conformidade USDA Orgânico.
- Engenheiros de embalagem estão desenvolvendo laminados barreira e bolsas dessecantes hermeticamente seladas para proteger cristais substitutos de açúcar higroscópicos da absorção e aglomeração de umidade ambiente. Garantir propriedades de fluxo livre em funéis industriais de dispensação seca reduz o tempo de paragem na produção em linhas automatizadas de engarrafamento de confeitaria e bebidas.
Projeta-se que os Estados Unidos registrem um 7.3% CAGR, enquanto o Reino Unido avança a 6.6%, impulsionado por uma tributação agressiva sobre açúcar em bebidas gaseificadas, inovação em nutrição esportiva e rápida adoção de etiquetas limpas no varejo. A Alemanha expande em 5.7%, apoiada por manufatura avançada em ciência alimentar, rigorosos padrões de pureza da Autoridade Europeia de Segurança Alimentar e ampla demanda por padarias orgânicas. O Japão alcança um 4.9% CAGR, impulsionado por bebidas funcionais de Alimentos com Alegações Funcionais (FFC) e por um público envelhecido que prioriza a nutrição de baixo índice glicêmico. O Brasil registra um 4.2% CAGR, ancorado por seu status histórico como gigante global da moagem de cana-de-açúcar, que está gradualmente em transição para coprodutos especializados de etanol e misturas naturais de adoçantes de exportação.
Como o Mercado de Açúcar e Substitutos de Açúcar se divide por segmento?
Adoçantes Naturais 58.9%; Alimentos e Bebidas 68.5%; Supermercados/Hipermercados 53.7% em 2026.
Qual Tipo de Produto domina?
A Natural Sweeteners detém 58.9% participação em 2026.
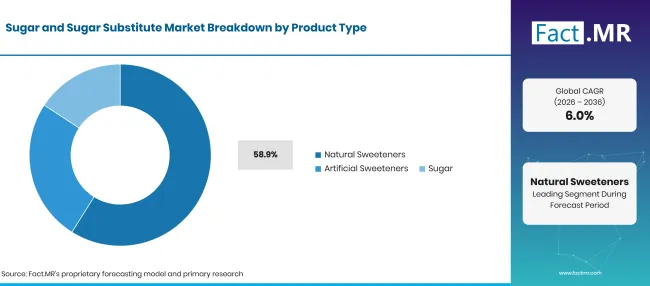
Factmr Sugar And Sugar Substitute Market Breakdown Product Type | Source: Fact.MR
| Tipo de produto | Compartilhar (2026) |
|---|---|
| Adoçantes Naturais (Segmento principal) | 58.9% |
| Outros segmentos combinados | 41.1%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 21 de outubro de 2026
Adoçantes naturais dominam as alocações de aquisição de processamento, impulsionados pela aversão do consumidor a aditivos químicos alimentares e pela crescente acessibilidade comercial de extratos de estévia, concentrados de fruta do monge, taumimina e alulose. Processadores industriais preferem extratos naturais porque as alegações de origem vegetal na parte da embalagem ressoam fortemente entre os grupos millennials e da geração Z. Paralelamente, compostos artificiais convencionais como sucralose, acesulfame potássio e aspartame mantêm aplicação duradoura na fabricação de bebidas econômicas e xaropes farmacêuticos orais devido ao seu baixo fator de custo por doçura e resiliência térmica. Os refinadores também modernizam adoçantes nutritivos convencionais, como xarope de milho de alto teor em frutose, xaropes de açúcar invertido e misturas de glicose-frutose para atender aplicações tradicionais em confeitarias e padarias. A rápida comercialização de extratos de estévia de alta pureza transformou as formulações de bebidas industriais, oferecendo até 300 vezes a doçura da sacarose sem introduzir riscos calóricos.
O que lidera o segmento de Aplicação?
Alimentação e Bebidas representa 68.5% participação em 2026.
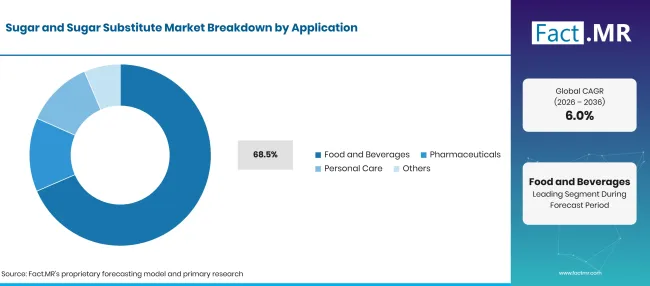
Factmr Sugar And Sugar Substitute Market Breakdown Application | Source: Fact.MR
| Aplicação | Compartilhar (2026) |
|---|---|
| Alimentos e Bebidas (Segmento líder) | 68.5% |
| Outros segmentos combinados | 31.5%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 21 de outubro de 2026
O processamento de alimentos e bebidas absorve mais de dois terços do volume total global de adoçantes, impulsionado por reformulações contínuas de receitas em refrigerantes, sobremesas de laticínios, recheios de padaria e confeitaria de açúcar. Fabricantes de refrigerantes implantam sistemas inovadores de adoçamento para satisfazer a demanda dos consumidores por refrigerantes sem açúcar com sabor completo, águas botânicas com gás e chás funcionais. Fabricantes de suplementos utilizam pós avançados de percepção de doces para neutralizar a adstringência amarga de extratos botânicos ativos, cafeína e aminoácidos em bebidas esportivas pré-treino em pó. Cientistas de alimentos também estão explorando extratos de proteína doce bioengenheirados como brazzeína e monellina, para desbloquear doçura ultraintensa e disruptiva para barras nutricionais de baixa caloria. Consumidores de varejo frequentemente compram sachês embalados de açúcar contendo eritritol otimizado e misturas de frutas monk para adoçamento de café de mesa e aplicações caseiras de confeitaria.
Como o Sales Channel influencia a distribuição?
Supermercados/Hipermercados representam 53.7% participação em 2026.
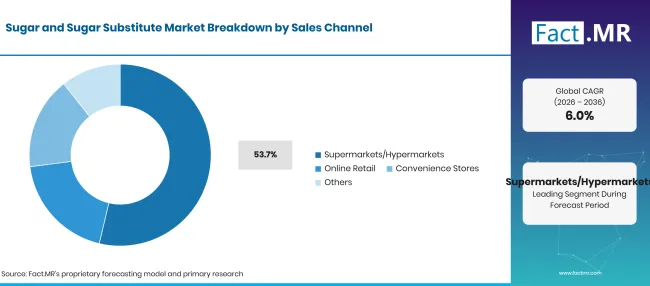
Factmr Sugar And Sugar Substitute Market Breakdown Sales Channel | Source: Fact.MR
| Canal de Vendas | Compartilhar (2026) |
|---|---|
| Supermercados/Hipermercados (Segmento líder) | 53.7% |
| Outros segmentos combinados | 46.3%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 21 de outubro de 2026
Redes de supermercados e hipermercados continuam sendo o canal dominante de distribuição de açúcar para consumidores e produtos substitutos de açúcar, oferecendo amplos corredores dedicados a açúcares especiais para panificação, cristais orgânicos de cana e diversos dispensadores de mesa sem açúcar. Mercadorias em volume e promoções competitivas de múltiplos pacotes permitem que grandes conglomerados de varejo capturem compras consistentes de reabastecimento doméstico. Canais de varejo online estão demonstrando o crescimento percentual mais rápido, impulsionados por marcas digitais diretas ao consumidor que comercializam adoçantes alternativos de eritritol de glice zero para comunidades keto e diabéticas. Lojas especializadas em confeitaria e mercearias naturais atendem a puristas culinários que buscam adoçantes raros de alulose que caramelizam, douram e congelam como sacarose convencional. Lojas de conveniência atendem às necessidades impulsivas imediatas por meio de comprimidos de adoçante de bolso e recipientes de mesa de dose única localizados em estações de distribuição de café.
O que está acelerando a adoção do Mercado de Açúcar e Substitutos de Açúcar, e o que está impedindo isso?
Taxas governamentais sobre açúcar, maior conscientização sobre doenças metabólicas e avanços na síntese natural de glicosídeos aceleram a expansão do mercado. Altos custos de produção de açúcares raros, desafios complexos de compatibilidade sensorial em etiqueta limpa e vulnerabilidades na produção agrícola em plantações de cana-de-açúcar e estévia restringem a adoção sem atritos.
Análise de Impacto dos Motoristas
| PILOTO | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Implementação de impostos nacionais sobre redução de açúcar em bebidas embaladas | +1.3% | América do Norte, Europa Ocidental | Curto prazo (<= 2 anos) |
| Crescente foco clínico e do consumidor no manejo alimentar de diabéticos e de baixo índice glicêmico | +1.1% | Global | Médio prazo (2–4 anos) |
| Avanços na bioconversão enzimática produzindo glicosídeos Reb-M de sabor limpo | +1.0% | América do Norte, Leste Asiático | Médio prazo (2–4 anos) |
| Preferência do consumidor por ingredientes naturais de adoçante de origem vegetal com rótulo limpo | +0.8% | Global | Médio prazo (2–4 anos) |
| Proliferação de bebidas RTD funcionais e de bem-estar com baixo teor calórico | +0.6% | América do Norte, Europa | Longo prazo (>= 4 anos) |
Fonte: análise da Fact.MR. Atualizado em 21 de outubro de 2026
Análise de Impacto de Oportunidade
| OPORTUNIDADE | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Comercialização de alulose e tagatose para douramento de padarias com baixo teor calórico | +1.2% | EUA, Leste Asiático, América Latina | Curto prazo (<= 2 anos) |
| Plataformas de fermentação de precisão sintetizando proteínas doces raras de forma econômica | +1.0% | América do Norte, Europa Ocidental | Médio prazo (2–4 anos) |
| Fibras adoçantes de dupla ação que combinam prebióticos com doçura de alta intensidade | +0.8% | Europa Ocidental, Japão | Médio prazo (2–4 anos) |
| Xardes de substituição em massa projetados para sobremesas congeladas que requerem crioproteção | +0.6% | Global | Longo prazo (>= 4 anos) |
Fonte: análise da Fact.MR. Atualizado em 21 de outubro de 2026
Análise de Impacto de Restrições
| RESTRIÇÃO | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Altos prêmios de custo em uso dos açúcares raros em comparação com a sacarose subsidiada | -1.1% | Mercados Emergentes, Sul da Ásia | Curto prazo (<= 2 anos) |
| Atraso regulatório em autorizações de adoçantes novos em jurisdições selecionadas | -0.9% | União Europeia, Leste Asiático | Médio prazo (2–4 anos) |
| Notas de sabor estranho e sensações refrescantes persistentes em formulações de poliol não misturadas | -0.7% | Global | Médio prazo (2–4 anos) |
| Volatilidade agrícola nos rendimentos de folhas de estévia e cana-de-açúcar devido a extremos climáticos | -0.5% | América Latina, Sul da Ásia | Longo prazo (>= 4 anos) |
Fonte: análise da Fact.MR. Atualizado em 21 de outubro de 2026
Quais países estão ampliando o Mercado de Açúcar e Substitutos de Açúcar até 2036?
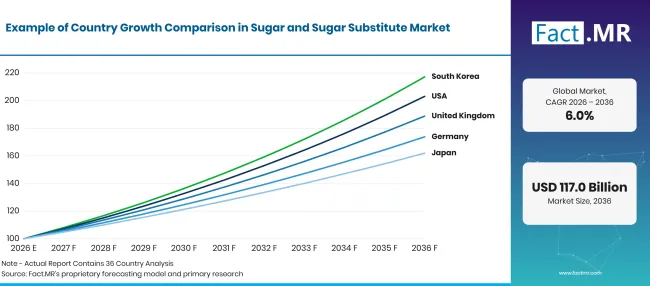
Factmr Sugar And Sugar Substitute Market Growth Index | Source: Fact.MR
| País | CAGR (2026–2036) |
|---|---|
| EUA | 7.3% |
| Reino Unido | 6.6% |
| Alemanha | 5.7% |
| Japão | 4.9% |
| Brasil | 4.2% |
Fonte: análise da Fact.MR. Atualizado em 21 de outubro de 2026
Por que os Estados Unidos estão liderando a expansão do mercado global?
7.3% CAGR, impulsionado pela reformulação intensiva de bebidas comerciais, enorme demanda por produtos keto e com baixo teor de carboidratos, e aprovações rápidas da FDA para novos adoçantes não calóricos.
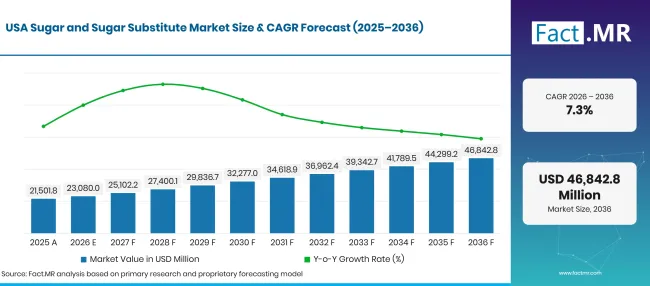
Factmr Sugar And Sugar Substitute Market Forecast Usa | Source: Fact.MR
Conglomerados americanos de alimentos e bebidas estão retirando agressivamente os açúcares adicionados dos portfólios de varejo principal para cumprir as novas diretrizes de rotulagem nutricional e atender à demanda dos consumidores por bem-estar metabólico. Grandes engarrafadores de bebidas com sede em Atlanta, Nova York e Texas estão migrando linhas de bebidas carbonatadas multimilionárias para misturas sofisticadas de stevia bioconvertida, fruta do monge e eritritol. O mercado comercial em expansão para produtos assados amigáveis à dieta keto, barras de proteína e cremes de café zero calorias impulsiona a compra constante de blends naturais de adoçantes a granel. Além disso, desenvolvedores culinários incorporam néctar líquido orgânico de agave em misturadores de coquetéis com rótulo limpo, molhos orgânicos e granolas artesanais.
Como o Reino Unido está avançando na redução do açúcar?
6.6% CAGR, apoiado pela obrigatória Taxa da Indústria de Refrigerantes, metas agressivas de sal e açúcar para varejistas e alta penetração de adoçantes de mesa pelos consumidores.
O Reino Unido representa um dos mercados de adoçantes mais regulados do mundo39 S após a implementação e expansão planejada da Taxa Nacional da Indústria de Refrigerantes. Fabricantes britânicos de refrigerantes reformularam mais de 70% de refrigerantes comerciais para evitar limiares punitivos de impostos, criando uma demanda permanente de base por adoçantes não nutritivos de alta potência. As principais redes de supermercados do Reino Unido estão estabelecendo marcos rigorosos de redução de açúcar de marca própria em refeições prontas, iogurtes e cereais matinais matinais. Consumidores britânicos preocupados com a saúde regularmente substituem o açúcar branco refinado por dispensadores de stevia de mesa e soluções de açúcar de tâmaras não refinadas para reter micronutrientes naturais na preparação culinária caseira.
O que mantém a demanda botânica consistente na Alemanha?
5.7% CAGR, enraizado na Alemanha ' setor avançado de panificação industrial, estruturas rigorosas de certificação orgânica e preferência criteriosa do consumidor por ingredientes não transgênicos.
A Alemanha é o principal polo europeu para confeitaria industrial, confeitaria comercial e pesquisa em ciência dos alimentos. Os consumidores alemães exigem baralhos de ingredientes transparentes e com rótulo limpo, levando processadores locais a rejeitar adoçantes artificiais sintéticos em favor de formulações certificadas orgânicas de açúcar de beterraba, xilitol de bétula e stevia extraída de água. A supervisão regulatória do Escritório Federal de Proteção ao Consumidor e Segurança Alimentar (BVL) garante o cumprimento dos rigorosos limites de aditivos da EFSA, obrigando os fabricantes de ingredientes a manterem uma documentação de pureza impecável. As principais padarias e fabricantes alemães de chocolate utilizam isomalt e tagatose para alcançar a estabilidade cristalina ideal e estabilidade na prateleira em confeitarias de luxo sem açúcar.
Por que o Japão está registrando adoção constante em alimentos funcionais?
4.9% CAGR, impulsionado pelo crescente cenário Alimentos com Alegações Funcionais (FFC), um envelhecimento demográfico que gerencia os níveis de glicose no sangue e a alta valorização por perfis sutis de adoçantes.
Os formuladores japoneses de alimentos e bebidas operam em um ambiente sofisticado de regulação alimentar funcional, onde adoçantes devem oferecer benefícios fisiológicos comprováveis junto com o sabor. Grandes empresas de bebidas em Tóquio e Osaka comercializam chás verdes e refrigerantes funcionais fortificados com açúcares raros que moderam a absorção pós-prandial de glicose. Os consumidores japoneses tradicionalmente preferem níveis delicados e não sufocantes de doçura, o que favorece a integração de derivados enzimáticos de estévia e taumatina em vez de adoçantes intensamente persistentes. Laboratórios de cuidados pessoais e farmacêuticos de Tóquio também absorvem volumes substanciais de sorbitol e manitol de grau farmacêutico para pastilhas medicinais para garganta e preparações odontológicas.
Quais oportunidades estão surgindo em todo o Brasil?
4.2% CAGR, apoiado pelo Brasil&39; posição indiscutível como o maior produtor de cana-de-açúcar do mundo&39# S, crescente conscientização sobre diabetes no país e expansão dos investimentos em adoçantes refinados de grau exportado.
O cenário agrícola brasileiro é dominado por uma ampla infraestrutura de moagem de cana-de-açúcar em São Paulo e Paraná, que abastece tanto os mercados globais de alimentos quanto as redes energéticas domésticas de bioetanol. Embora o açúcar de cana-de-comum continue profundamente integrado aos hábitos culinários locais, o aumento das taxas de obesidade urbana no Rio de Janeiro e Belo Horizonte está despertando o interesse comercial em alternativas de adoçamento com menor calória. Embaladoras de bebidas domésticas e cooperativas de laticínios estão expandindo a oferta de produtos leves e dietéticos formulados com sucralose, estévia e polióis misturados. Refinadores de ingredientes brasileiros estão cada vez mais aproveitando suas imensas capacidades de processamento de biomassa para construir instalações dedicadas a oligossacarídeos prebióticos especiais e extratos naturais de adoçantes de exportação.
Quem lidera o Mercado de Açúcar e Substitutos de Açúcar?
A Tate & Lyle PLC mantém uma presença global formidável em texturantes comerciais e sistemas de adoçamento, oferecendo extratos proprietários de folha de estévia, xaropes de alulose e formulações de sucralose projetadas para receitas sem falhas. Cargill Incorporated possui uma enorme infraestrutura de processamento agrícola que abrange refino de cana e beterraba crua, xaropes nutritivos à base de milho e sistemas de estevia Reb M derivados da fermentação líderes no mundo sob seu portfólio EverSweet. A Archer Daniels Midland Company (ADM) oferece soluções funcionais abrangentes de adoçamento, combinando moléculas de adoçante de origem vegetal com sistemas avançados de modificação do sabor e fibras dietéticas de rótulo limpo.
Ingredion Incorporated se destaca em amidos naturais, adoçantes nutritivos especiais e extratos de estévia de alta potência otimizados para estabilidade e aprimoramento de textura em bebidas. A Roquette Frères lidera o processamento europeu de poliol e biofermentação, fabricando maltitol, xilitol e sorbitol de grau farmacêutico junto com novas proteínas vegetais. PureCircle Limited (subsidiária da Ingredion) opera redes dedicadas de melhoramento de stevia, agronomia e extração que lideram a comercialização de glicosídeos sustentáveis de esteviol. A Hershey Company inova ativamente em confeitaria com redução de açúcar e zero açúcar, reformulando marcas icônicas de chocolate e doces com eritritol e alulose. Ajinomoto Co. Inc. traz expertise especializada em adoçamento de aminoácidos e peptídeos de alta intensidade, fornecendo aspartame, advantame e moduladores de sabor salgados para farmacêuticos e processadores de alimentos globais.
Quais empresas são as principais fornecedoras?
As principais empresas incluem Tate & Lyle PLC; Cargill Incorporated; Archer Daniels Midland Company; Ingredion Incorporated; Roquette Frères; PureCircle Limited; The Hershey Company; e Ajinomoto Co. Inc.
- Tate & Lyle PLC
- Cargill Incorporated
- Companhia Midland Archer Daniels
- Ingredion Incorporated
- Roquette Frères
- PureCircle Limited
- A Companhia Hershey
- Ajinomoto Co. Inc.
Bibliografia
- [1] McConnell, M., & Valdes, C. (2025). Perspectiva sobre Açúcar e Adoçantes: janeiro de 2025 (SSM-437). USDUm Serviço de Pesquisa Econômica.
- [2] McConnell, M., & Valdes, C. (2025). Perspectiva sobre Açúcar e Adoçantes: dezembro de 2025 (SSM-448). USDUm Serviço de Pesquisa Econômica.
- [3] Arshad, M. S., et al. (2025). Além do Açúcar: Uma Revisão Holística dos Adoçantes e Seu Papel na Nutrição Moderna. Nutrientes, 17(3), 482.
- [4] Sharma, A., et al. (2024). Uso Crônico de Adoçantes Artificiais: Prós e Contras. Cureus, 16(8), e67512.
- [5] Kim, H., et al. (2026). Fatores associados ao uso atual de adoçantes não nutritivos entre adultos. Pesquisa e Prática em Nutrição, 20(5), 612–624.
Este relatório responde
- O relatório avalia eficiências de processamento, termodinâmica de cristalização e proporções de potência de adoçante entre formatos naturais, artificiais e convencionais de sacarose.
- Avaliações de aplicações detalham por que engarrafadores comerciais de bebidas e produtores de confeitaria embalada representam mais de dois terços da demanda industrial total.
- A análise em nível de país investiga as políticas fiscais fiscais e as diretrizes alimentares que permitem aos Estados Unidos e ao Reino Unido alcançar taxas de crescimento líderes de mercado.
- Comparações de ciências sensoriais examinam os perfis temporários persistentes e a estabilidade térmica de Reb-M, alulose e eritritol sob processamento comercial de alta temperatura.
- Perfilamento competitivo compara capacidades de refinamento, patentes de fermentação enzimática e contratos com produtores agrícolas entre os principais produtores globais de adoçantes.
O que o Mercado de Açúcar e Substitutos de Açúcar cobre?
O mercado abrange remessas comerciais de açúcares calóricos derivados da cana-de-açúcar e beterraba açucareira, xaropes nutritivos de carboidratos, adoçantes artificiais de alta intensidade e adoçantes naturais de origem vegetal. Ela avalia os fluxos de matérias-primas para plantas industriais de engarrafamento de bebidas, padarias comerciais, linhas de laticínios embalados, instalações de fabricação de confeitarias, xaropes farmacêuticos e pacotes de mesa para varejo. A análise avalia refinadores atacadistas, produtores de produtos químicos de ingredientes especiais e marcas de adoçantes embalados para consumidores.
O que está incluído no escopo?
O escopo abrange remessas atacadistas comerciais de açúcar de cana-de-cana refinado, açúcar de beterraba, açúcares crus não refinados, xarope de milho com alto teor de frutose, xaropes invertidos, polióis (eritritol, xilitol, sorbitol, maltitol), adoçantes sintéticos de alta intensidade (sucralose, aspartame, acesulfame-K, sacarina) e extratos vegetais (estévia, fruta do monge, tauminina, alulose). Os valores de receita representam entregas finalizadas de adoçantes avaliadas nos pontos de preços de portão de fábrica e distribuição atacadista. Remessas de adoçantes a granel para fabricantes comerciais de alimentos e caixas de varejo embaladas estão totalmente integradas ao total do relatório.
O que é excluído do escopo?
O escopo exclui os valores de portão agrícola de campos de cana-de-açúcar em pé não colhidos e culturas de beterraba açucareira antes da extração e moagem iniciais. Xaropes ilícitos e não regulamentados, compostos sintéticos de sabor sem equivalência direta de adoçamento e melaço industrial para ração animal estão fora do escopo. Colheitoras comerciais de colheita de açúcar, centrífugas de moagem e máquinas automáticas de engarrafamento são excluídas dos totais de avaliação de ingredientes.
Como foi construída a análise?
A análise se baseia em 120+ fontes, 35+ portfólios de empresas, 25+ países e mais de 20 entrevistas com o setor.
- Pesquisa Primária: A pesquisa primária inclui discussões com fabricantes, prestadores de serviços, desenvolvedores de tecnologia, distribuidores, usuários finais e especialistas no assunto. Essas conversas analisam prioridades de compra, adoção de produtos, desafios operacionais, requisitos de aprovação, posicionamento competitivo e os fatores que influenciam a aceitação mais ampla no mercado.
- Pesquisa de Mesa: A pesquisa de mesa abrange estatísticas governamentais, publicações regulatórias, registros de empresas, dados comerciais, estudos técnicos, associações do setor, padrões, políticas públicas e outras fontes autoritativas. Cada fonte usada na análise está documentada na bibliografia.
- Dimensionamento e Previsão de Mercado: As estimativas de mercado combinam desempenho histórico, indicadores de demanda, tendências de preços e volume, participação de segmentos, participação da empresa, crescimento em nível de país, padrões de adoção, atividade de investimento e barreiras à expansão do mercado.
- Ciclo de Validação e Atualização de Dados: Os achados são validados comparando entrevistas primárias com dados públicos, atividade da empresa, mudanças regulatórias, padrões de negociação e desenvolvimentos do setor. Atualizações regulares revisam lançamentos de novos produtos, mudanças de capacidade, parcerias, aprovações e mudanças na adoção comercial.
Segmentação
Qual é o escopo e a cobertura do relatório?
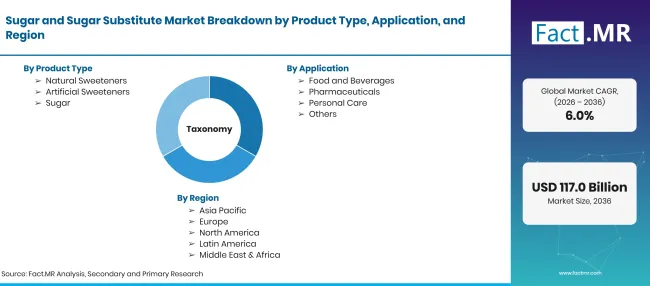
Factmr Sugar And Sugar Substitute Market Taxonomy | Source: Fact.MR
| Atributo | Detalhes |
|---|---|
| Unidades Quantitativas | USD Bilhões em 2026 para USD Bilhões até 2036 em 6.0% CAGR |
| Definição de Mercado | Remessas comerciais de sacarose calórica, xaropes nutritivos de carboidratos e compostos adoçantes naturais e artificiais não calóricos usados em alimentos, bebidas, farmacêuticos e aplicações de consumo. |
| Tipo de produto | adoçantes naturais; adoçantes artificiais; açúcar |
| Aplicação | Alimentos e Bebidas; Farmacêuticos; Cuidados Pessoais; Outros |
| Canal de Vendas | Supermercados/Hipermercados; Varejo Online; Lojas de Conveniência; Outros |
| Regiões Cobertas | América do Norte; América Latina; Europa Ocidental; Europa Oriental; Ásia Oriental; Sul da Ásia e Pacífico; Oriente Médio & África |
| Países abrangidos | EUA; Reino Unido; Alemanha; Japão; Brasil |
| Empresas Perfiladas | Tate & Lyle PLC; Cargill Incorporated; Companhia Midland Archer Daniels; Ingredion Incorporated; Irmãos Roquette; PureCircle Limited; A Companhia Hershey; Ajinomoto Co. Inc. |
| Período de Previsão | 2026 a 2036 |
| Abordagem | Entrevistas primárias com tecnólogos de ciência alimentar, refinadores de commodities agrícolas, diretores de formulação de bebidas comerciais e gerentes de categoria de varejo, combinadas com auditorias globais de fluxo de comércio de importação e exportação. |
Fonte: análise da Fact.MR. Atualizado em 21 de outubro de 2026
Como o mercado é segmentado?
-
Tipo de Subproduto
- Adoçantes Naturais
- Adoçantes Artificiais
- Sugar
-
Por Aplicação
- Alimentação e Bebidas
- Farmacêuticos
- Cuidados Pessoais
- Outros
-
Por Canal de Vendas
- Supermercados/Hipermercados
- Varejo online
- Lojas de conveniência
- Outros
-
Por região
- América do Norte
- América Latina
- Europa Ocidental
- Europa Oriental
- Leste Asiático
- Sul da Ásia e Pacífico
- Oriente Médio & África
Perguntas frequentes
Qual é o tamanho do mercado de açúcar e substitutos de açúcar em 2026?
Qual é o CAGR de 2026 a 2036?
Que tipo de produto é o que lidera?
Qual aplicação lidera?
Quais empresas participam de açúcar e substitutos de açúcar?
Quem elaborou este relatório


Conheça o relatório em primeira mão - solicite uma amostra gratuita
Amostra gratuitaReceba o folheto com preços e detalhes de compra
Baixar PDF