- Market Value (2025): USD 4.69 Bn
- Estimated Value (2026): USD 5.1 Bn
- Forecast Value (2036): USD 11.8 Bn
- CAGR (2026-2036): 8.8%
Какова прогнозируемая стоимость рынка автомобильных блоков управления приводом к 2036 году?
USD 5.1 миллиарда в 2026 году до USD 11.8 миллиарда к 2036 году, что составляет 8.8% CAGR.
- Согласно Fact.MR анализу, рынок автомобильных устройств управления приводом достиг USD 4.69 миллиардов в 2025 году.
- Ожидается, что продажи достигнут USD 5.1 миллиардов в 2026 году до USD 11.8 миллиардов в 2036 году, при этом управляющая электроника будет тесно связана с программным обеспечением для автомобилей.
- Ожидается, что рынок достигнет 8.8% CAGR в период с 2026 по 2036 годы, поскольку автопроизводители расширяют электронное управление на легковых автомобилях и коммерческих платформах.
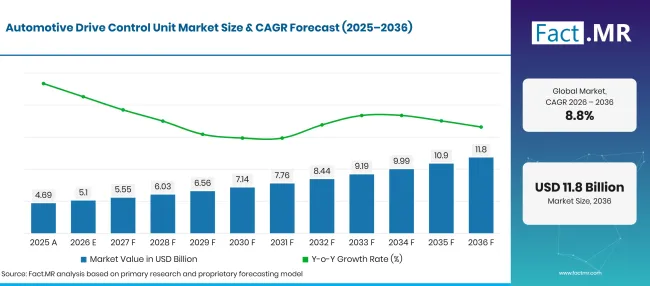
Automotive Drive Control Unit Market Forecast Global | Source: Fact.MR
| Год | Базис | Рыночная стоимость (USD миллиарда) |
|---|---|---|
| 2025 | Актуальные | 4.69 |
| 2026 | Оценка | 5.1 |
| 2036 | Прогноз | 11.8 |
| CAGR 2026–2036 | Прогнозный период | 8.8% |
Источник: анализ Fact.MR. Обновлено 22 октября 2026 г.
Каковы определяющие показатели роста рынка автомобильных блоков управления приводом?
USD 6.7 миллиарда дополнительной рыночной стоимости с 2026 по 2036 год, при этом легковые автомобили и OEM поставки формируют объёмы закупок.
- Драйверы спроса на рынке
- Инженерные команды автомобиля нуждаются в контроллерах, которые достаточно быстро обмениваются показаниями датчиков, чтобы поддерживать координацию работы двигателя или шасси в повседневной езде.
- Автопроизводители всё чаще оценивают, обслуживает ли управляющая платформа несколько вариантов моделей. Общее оборудование может упростить работу по валидации, если программные функции остаются чётко разделеными.
- Инженеры электромобилей особенно интересуются стратегиями управления, которые координируют реакцию на движение с командами торможения и рулевого управления. Точная архитектура зависит от конструкции автомобиля.
- Системные интеграторы ищут надежную диагностику и устранение неисправностей, прежде чем принимать изменения в системах управления приводом, связанные с безопасностью. Одобрение зависит от тестирования в нормальных и необычных условиях эксплуатации.
- Ключевые сегменты, проанализированные
- По типу транспортных средств: Легковые автомобили составляют 60.1% долю в 2026 году, учитывая масштаб программ производства пассажирских транспортных средств.
- По компонентам: В 2026 году датчики лидируют с долей 32.4% , так как контроллеры полагаются на надёжные данные о состоянии автомобиля.
- По применению: Управление двигателем занимает 28.9% долю в 2026 году, охватывая электронное управление функциями двигателя.
- По каналу продаж: OEM занимает 74.2% долю в 2026 году, поскольку новые контроллеры обычно поступают в автомобили во время заводской сборки.
- Аналитическое мнение на Fact.MR
- Шамбху Натх Джа, главный консультант Fact.MR, заявляет: «Автопроизводителям нужны контроллеры привода, которые надёжно реагируют на повседневное движение и в необычных условиях вождения. Поэтому инженеры тестируют, как программное обеспечение считывает данные датчиков, командует актуаторами и обрабатывает неисправности. Поставщики с чёткими системными интерфейсами и надёжной поддержкой калибровки имеют более практичный путь от прототипов к серийному производству.»
- Стратегические последствия
- Автопроизводители должны заранее решать, какие функции автомобиля останутся в отдельных модулях, а какие используют общие ресурсы управления. Этот выбор влияет на последующие интеграционные тесты.
- Поставщики первого уровня должны поддерживать повторяемые обновления программного обеспечения и чёткие записи поведения контроллеров на различных платформах автомобилей. Эти записи помогают решать вопросы одобрения.
- Производители датчиков выигрывают от предоставления инженерам систем управления единой спецификации сигнала. Стабильные входы снижают усилия, связанные с проверкой команд привода в условиях изменения дороги.
- Дистрибьюторам послепродажного рынка необходимо отличать совместимые заменяющие модули от компонентов, требующих заводского программирования. Неправильное сопоставление может прервать ремонт даже при условии посадки физического разъёма.
Ожидается, что Германия зафиксирует 11.0% CAGR, за ней следуют Бразилия с 10.0% и Великобритания с 9.5%. Япония, по прогнозам, достигнет 7.2%, а США — 6.5%. Различия отражают отдельные производственные программы и условия состава автомобилей на этих рынках.
Как сегментируется рынок автомобильных блоков управления приводом?
Пассажирские вагоны 60.1%; Датчики 32.4%; Управление двигателем 28.9%; OEM 74.2% в 2026 году.
Какой тип транспортного средства доминирует?
Легковые автомобили занимают 60.1% долю в 2026 году.
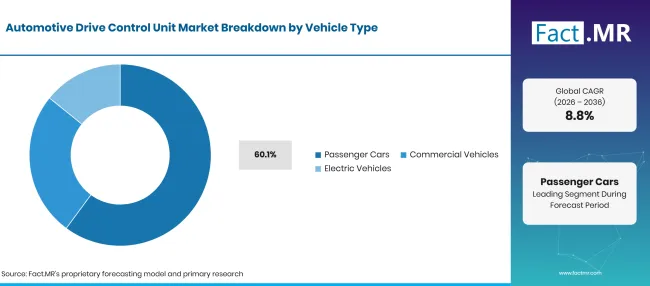
Automotive Drive Control Unit Market Breakdown Vehicle Type | Source: Fact.MR
| Тип транспортного средства доминирует | Поделиться (2026) |
|---|---|
| Легковые вагоны (ведущий сегмент) | 60.1% |
| Другие объединённые сегменты | 39.9% |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 22 октября 2026 г.
Программы для пассажирских автомобилей требуют от диспетчеров надежной работы при частых пересадках и старте и изменяющихся дорожных условиях. Общие электронные платформы привлекательны, когда автопроизводители предлагают несколько комплектаций на общей базе автомобиля. Коммерческие автомобили придают большую нагрузку на срок службы и график обслуживания, поскольку простои влияют на работу автопарка. Электромобили также предъявляют особые требования к реагированию на тягу и координации с рекуперативным торможением. Инженеры транспортных средств сравнивают как программное поведение, так и доступ к запасным частям, прежде чем подтвердить окончательную компоновку оборудования.
Что ведёт сегмент компонентов?
В 2026 году 32.4% долю составляют датчики.
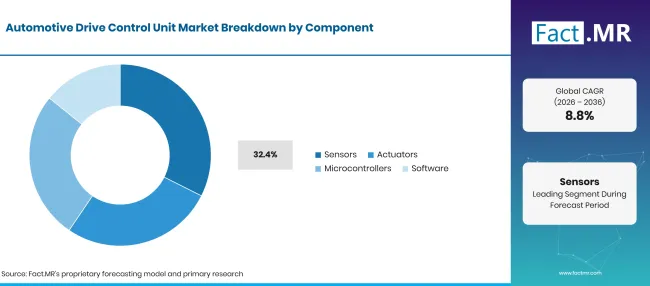
Automotive Drive Control Unit Market Breakdown Component | Source: Fact.MR
| Компонентный сегмент | Поделиться (2026) |
|---|---|
| Датчики (ведущий сегмент) | 32.4% |
| Другие объединённые сегменты | 67.6% |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 22 октября 2026 г.
Датчики передают сигналы скорости и рабочего состояния транспортного средства на электронику управления. Инженеры проверяют точность и время отклика сигнала, поскольку неправильные показания могут изменить команды исполнительного механизма. Затем исполнительные органы выполняют инструкции контроллера, а микроконтроллеры обрабатывают входные данные и запускают встроенное программное обеспечение. Разработка программного обеспечения тесно связана с выбранной аппаратной архитектурой. Таким образом, блок управления оценивается как подключённая система, а не как изолированный чип, особенно если неисправность должна вызывать предсказуемый отклик. Разработчики управляющих блоков оценивают точность сигнала наряду с откликом на переключение автомобильных актуаторов во время испытаний автомобиля.
Какое приложение представляет собой наибольшую долю?
Engine Control лидирует с долей 28.9% в 2026 году.
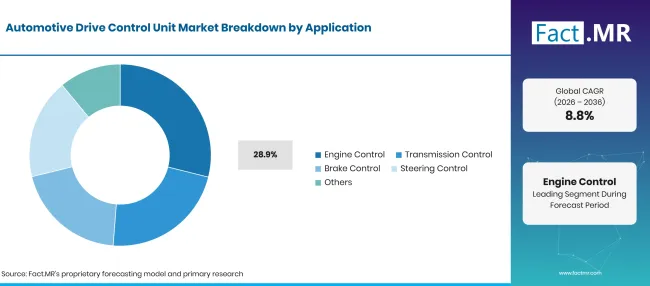
Automotive Drive Control Unit Market Breakdown Application | Source: Fact.MR
| Применение | Поделиться (2026) |
|---|---|
| Управление двигателем (ведущий сегмент) | 28.9% |
| Другие объединённые сегменты | 71.1% |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 22 октября 2026 г.
Блоки управления двигателем регулируют рабочие функции, используя показания датчиков автомобиля и карты калибровки. Приложения управления трансмиссией имеют разные требования к таймингу и качеству переключения передач, тогда как функции управления тормозом уделяют больше внимания безопасному реагированию на неисправности. Управление рулевым управлением также требует чётких командных пределов и надёжной обратной связи.
Как канал продаж влияет на покупки?
OEM занимает 74.2% долю в 2026 году.
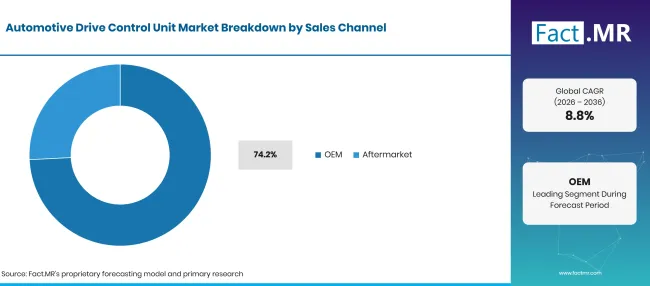
Automotive Drive Control Unit Market Breakdown Sales Channel | Source: Fact.MR
| Канал продаж | Поделиться (2026) |
|---|---|
| OEM (ведущий сегмент) | 74.2% |
| Другие объединённые сегменты | 25.8% |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 22 октября 2026 г.
Производители оригинального оборудования обычно определяют требования к управлению приводом до начала производства. Проектирование контроллеров соответствует платформе транспортного средства, поскольку электрические интерфейсы и встроенное программное обеспечение требуют совместного одобрения. Вторичный рынок остаётся актуальным, когда неисправный модуль требует замены в течение срока службы автомобиля. Мастерские часто нуждаются в детали с правильной конфигурацией и утверждённой процедурой программирования. Это делает точность каталога более полезной, чем широкий список запасов, когда дистрибьюторы обслуживают несколько поколений автомобилей. OEM одобрение автомобильной электроники включает валидацию интерфейсов модулей перед началом серийного производства.
Что ускоряет распространение на рынке Automotive Drive Control Unit и что его сдерживает?
Интеграция контроллеров и электрификация транспортных средств поддерживают закупки; усилия по валидации и производственные затраты ограничивают внедрение.
Анализ воздействия драйверов
| ВОДИТЕЛЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Интеграция управления транспортным средством | +1.0% | Глобальный | Среднесрочные (2–4 года) |
| Производство легковых автомобилей | +0.8% | Глобальный | Краткосрочная (< = 2 года) |
| Координация электрического привода | +0.7% | Европа, Азия | Среднесрочные (2–4 года) |
| Функции на основе сенсоров | +0.5% | Глобальный | Среднесрочное (2–4 лет) |
| OEM обновление платформы | +0.4% | Глобальный | Долгосрочная (> = 4 года) |
Источник: анализ Fact.MR. Обновлено 22 октября 2026 г.
Анализ воздействия возможностей
| OPPORTUNITY | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Повторное использование программного обеспечения | +0.8% | Глобальный | Среднесрочный (2–4 года) |
| Поддержка диагностики | +0.6% | Глобальный | Краткосрочная (<= 2 года) |
| Конструкция модульного контроллера | +0.5% | Европа, Япония | Среднесрочное (2–4 года) |
| Совместимая с сервисом замена | +0.4% | Глобальный | Долгосрочная (> = 4 лет) |
Источник: анализ Fact.MR. Обновлено 22 октября 2026 г.
Анализ воздействия ограничений
| СДЕРЖАННОСТЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Проверка безопасности | -0.8% | Глобальный | Краткосрочная (< = 2 года) |
| Стоимость электронных компонентов | -0.6% | Глобальный | Среднесрочный (2–4 лет) |
| Интеграция транспортных средств | -0.5% | Глобальный | Среднесрочное (2–4 лет) |
| Ограничения программирования по ремонту | -0.4% | Глобальный | Долгосрочная перспектива (> = 4 лет) |
Источник: анализ Fact.MR. Обновлено 22 октября 2026 г.
В каких странах рынок автомобильных блоков управления приводом будет масштабироваться до 2036 года?
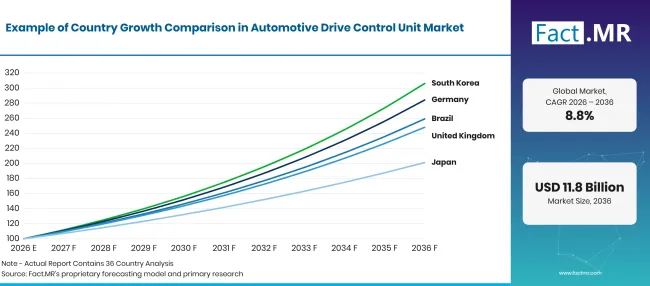
Automotive Drive Control Unit Market Growth Index | Source: Fact.MR
| Кантри | CAGR (2026–2036) |
|---|---|
| Германия | 11.0% |
| Бразилия | 10.0% |
| Великобритания | 9.5% |
| Япония | 7.2% |
| Соединённые Штаты | 6.5% |
Источник: анализ Fact.MR. Обновлено 22 октября 2026 г.
Почему Германия разрабатывает интегрированные системы управления приводом?
11.0% CAGR, под влиянием отечественной инженерной деятельности и большой базы пассажирских вагонов.
Немецкие автопроизводители проверяют программное обеспечение контроллеров наряду с интеграцией торможений и трансмиссии. В стране были созданы сети поставок электроники для автомобилей, что делает квалификацию управляющего оборудования центральной частью производственного планирования. Destatis зафиксировала 2,857,591 новых регистраций легковых автомобилей в Германии в 2025 году [2]. Эта деятельность обеспечивает важную платформу для оригинальных систем управления оборудованием. Федеральное статистическое управление Германии подсчитало 49.3392 миллионов легковых автомобилей в стране на начало 2025 года [3]. Широкий активный парк также создает постоянные требования к обслуживанию модулей. Destatis сообщил, что производство немецкой автомобильной промышленности сократилось 1.7% в 2025 году [4].
Как Бразилия влияет на покупки систем управления приводом?
10.0% CAGR, связаны с локальными сборочными томами и закупкой контроллеров, специфичных для моделей.
Бразильские заводы обслуживают как отечественных покупателей, так и зарубежных направлений. Закупка контроллеров зависит от конфигурации каждого локально собранного автомобиля, а доступ к сервису влияет на последующие продажи замены. Anfavea сообщила о производстве 2.644 миллионов автомобилей в Бразилии в 2025 году [5]. Производственная база обеспечивает локальным программам сборки надёжную базу для заводской управляющей электроники. Та же ассоциация сообщила о 528,800 экспорте автомобилей в 2025 году.
Что поддерживает взгляды на Соединённое Королевство?
9.5% CAGR, сформировавшиеся изменениями в силовых установках новых автомобилей и инженерии отечественных автомобилей.
Производители и инженерные поставщики в Великобритании работают с разными программами силовой установки. Новые электрические модели требуют тщательного контроля отклика крутящего момента и координации с существующими тормозными функциями. Министерство транспорта зафиксировало 2.617 миллионов регистраций автомобилей впервые в Великобритании в 2025 году [6]. Новые регистрации создают широкую базу для заводских электронных систем управления. Министерство транспорта сообщило о 147,000 новых регистраций автомобилей с нулевыми выбросами во втором квартале 2026 года [7]. Такие модели требуют специализированной электронной калибровки управления приводом. Общество производителей и торговцев автомобилями зафиксировало 764,715 автомобилей, построенных в Великобритании в 2025 году [8].
Почему Япония предпочитает точную интеграцию контроллеров?
7.2% CAGR, связанных с установленными отношениями с поставщиками и требованиями к качеству систем управления.
Японские производители тесно координируют электронику автомобилей с устоявшимися аппаратными платформами. Выбор поставщика часто зависит от отслеживаемых изменений в программном обеспечении и предсказуемых характеристик на протяжении всего цикла модели. Ассоциация автопроизводителей Японии опубликовала отчёт «Автомобильная промышленность Японии 2026», охватывающий данные о производстве и регистрации автомобилей в стране [9]. Ежегодная серия поддерживает планирование поставок по моделям. Ассоциация автомобильных дилеров Японии выпустила ежегодник новой регистрации за 2026 год, охватывающий регистрации за 2025 год [10]. Покрытие на уровне модели помогает различать требования к легковым и коммерческим автомобилям.
Как Соединённые Штаты влияют на проектирование управляющих блоков?
6.5% CAGR, связанных с программами больших автомобилей и изменением конфигураций силовых установок.
Американские транспортные платформы охватывают различные классы размеров и условия движения. Команды контролёров нуждаются в надёжном мониторинге неисправностей, одновременно балансируя стоимость аппаратного обеспечения и программные функции. Агентство по охране окружающей среды США сообщило о средней реальной экономии топлива в 27.2 миль на галлон для автомобилей модельного года 2024 года в отчёте за февраль 2026 года [11]. Управление силовой агрегатом является одним из факторов, способствующих управлению эффективностью эксплуатации. EPA сообщило, что средняя экономия топлива была на 1.7 ниже, если не учитывать аккумуляторно-электрические и подключаемые гибридные автомобили.
Кто лидирует на рынке автомобильных устройств управления приводом?
Bosch и ZF предлагают технологию управления транспортным средством, а Denso поддерживает связанные электронные функции управления.
ZF Friedrichshafen AG предлагает программное обеспечение управления cubiX и связанные технологии шасси [1]. Denso Corporation поставляет электронные компоненты и технологии управления, используемые производителями автомобилей. Их продукция выполняет разные функции и архитектуры автомобилей, поэтому сравнение покупок зависит от выбранной системной границы, выбранной каждым автопроизводителем.
Magna International Inc., Aptiv PLC, Valeo SA, Hyundai Mobis и Astemo Ltd. участвуют в разработке автомобильной электроники или систем управления транспортными средствами в своих производственных областях. Соответствующее решение о закупке касается соответствия каждого модуля и программе автомобиля, включая записи валидации и поддержку поставщиков. Охват продукции варьируется у разных поставщиков и не устанавливает единого рейтинга доли рынка. Новые заказы остаются привязанными к конкретным платформам автопроизводителя и срокам одобрения инженеров.
Какие компании являются ключевыми поставщиками?
Ключевые компании включают Robert Bosch GmbH; Denso Corporation; ZF Friedrichshafen AG; Magna International Inc.; Aptiv PLC; Valeo SA; Hyundai Mobis; Astemo Ltd.
- Robert Bosch GmbH
- Denso Corporation
- ZF Friedrichshafen AG
- Magna International Inc.
- Aptiv PLC
- Valeo SA
- Hyundai Mobis
- Astemo Ltd.
Библиография
- [1] ZF Friedrichshafen AG. (n.d.). Лучшие технологии устойчивой мобильности: IAA Mobility 2025.
- [2] Statistisches Bundesamt (Destatis). (2026, март 23). Neuzulassungen von Kraftfahrzeugen в Германии.
- [3] Statistisches Bundesamt (Destatis). (2026, март 23). Bestand an Kraftfahrzeugen und Schienenfahrzeugen für die Jahre 2021 bis 2025.
- [4] Statistisches Bundesamt (Destatis). (2026, февраль 6). Производство в декабре 2025 года: -1.9% по сравнению с предыдущим месяцем.
- [5] Associação Nacional dos Fabricantes de Veículos Automotores. (2026, январь 15). Производство и производство автомашин crescem em 2025 e Anfavea projeta nova alta em 2026.
- [6] Министерство транспорта. (2026, апрель 29). Статистика лицензирования транспортных средств, Великобритания: 2025.
- [7] Департамент транспорта. (2026, сентябрь 23года). Статистика лицензирования транспортных средств: апрель-июнь 2026 года.
- [8] Общество производителей и торговцев автомобилями. (2026, январь 29года). Сложный год для автомобилей, но новые модели и промышленная стратегия могут обеспечить рост.
- [9] Ассоциация автомобильных производителей Японии. (2026). Автомобильная промышленность Японии 2026.
- [10] Ассоциация автомобильных дилеров Японии. (2026). [Годовой отчет о регистрации новых транспортных средств, издание 2026 года].
- [11] Агентство по охране окружающей среды США. (февраль 2026). Отчёт EPA Automotive Trends Report 2025: расход топлива и технологии с 1975 года (EPA-420-R-26-001).
Ответы на этот отчёт
- В отчёте рассматриваются применения транспортных средств, влияющих на покупку электронных систем управления приводом.
- Анализ компонентов объясняет, как датчики и встроенные процессоры взаимодействуют с командами актуатора.
- Сравнения стран охватывают Германию, Бразилию, Великобританию, Японию и Соединённые Штаты.
- Конкурентный анализ учитывает программное обеспечение для контроллеров, электронику автомобилей и квалификацию поставщиков.
- Покрытие каналов продаж отличает заводские органы управления от спроса на замену сервисов.
Что охватывает рынок автомобильных блоков управления приводом?
Рынок охватывает блоки управления приводом для автомобилей и напрямую связанные функции, связанные с управлением реакцией автомобиля на команды водителя. Рассматриваются датчики, связанные с управлением, и встроенное программное обеспечение, используемые для двигателей, трансмиссии, тормозов и рулевого управления. Связанные Fact.MR покрытие электронных систем управления двигателями дают отдельный взгляд на специфическую для двигателя электронную архитектуру. Широкое применение систем электронного управления двигателем представляет собой смежную область применения, где калибровка программного обеспечения и обратная связь датчиков формы и управления приводом.
Что входит в область применения?
Включали контроллеры продаж, связанные с легковыми автомобилями, коммерческими и электромобилями.
Анализ компонентов учитывает датчики, исполнительные приводы, микроконтроллеры и программное обеспечение, когда они входят в указанную границу системы управления приводом. Заводские установки входят в OEM канал, а запасные агрегаты и связанные сервисные части — в категории послепродажного рынка. Область применения охватывает управление двигателем и трансмиссией, при этом функции тормозов и рулевого управления включаются при подключении к соответствующей архитектуре управления приводом. Региональный анализ сравнивает разные условия на платформе и производстве, не рассматривая общие показатели регистрации как прямые доходы от контроллеров.
Что исключено из сферы применения?
Телескоп исключает не связанную с ней мультимедийную электронику и автономные аксессуары для автомобилей, которые не имеют функции управления движением.
Универсальное программное обеспечение и оборудование для автоматизации заводов остаются вне рынка, если не поставляются в качестве идентифицируемой части автомобильного блока управления приводом.
Как был построен анализ?
Анализ опирается на 120+ источников, 35+ портфелей компаний, 25+ стран и более 20 интервью с отраслью.
- Первичные исследования: Первичные исследования включают обсуждения с производителями, поставщиками услуг, разработчиками технологий, дистрибьюторами, конечными пользователями и экспертами по предмету. Эти беседы рассматривают приоритеты закупок, внедрение продуктов, операционные сложности, требования к одобрению, конкурентное положение и факторы, влияющие на более широкое рыночное принятие.
- Офисные исследования: Кабинетные исследования охватывают государственную статистику, нормативные публикации, корпоративные документы, торговые данные, технические исследования, отраслевые ассоциации, стандарты, государственную политику и другие авторитетные источники. Каждый источник, используемый в анализе, задокументирован в библиографии.
- Размер рынка и прогнозирование: Оценки рынка объединяют исторические показатели, индикаторы спроса, ценообразование и тенденции объёмов, доли сегментов, участие компаний, рост на уровне страны, модели внедрения, инвестиционную активность и барьеры для расширения рынка.
- Валидация и цикл обновления данных: Результаты подтверждаются путем сравнения первичных интервью с публичными данными, деятельностью компании, изменениями в регулировании, торговыми тенденциями и развитием отрасли. Регулярные обновления рассматривают запуски новых продуктов, изменения мощностей, партнерства, одобрения и изменения в коммерческом внедрении.
Сегментация
Каков объём и охват отчёта?
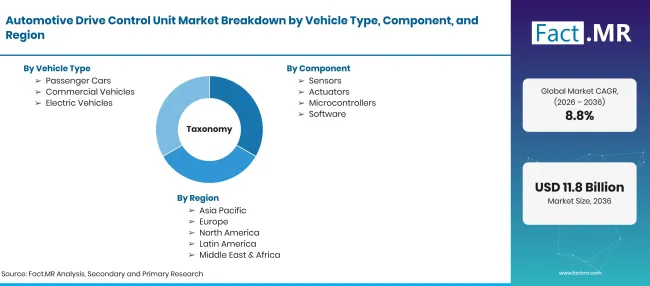
Automotive Drive Control Unit Market Taxonomy | Source: Fact.MR
| Атрибут | Подробности |
|---|---|
| Количественные единицы | USD миллиарда в 2026 году до USD миллиарда к 2036 году в CAGR |
| Определение рынка | Электронные блоки управления и связанные компоненты контроллеров, используемые для управления функциями движения автомобиля |
| Тип транспортного средства | Легковые автомобили; Коммерческие транспортные средства; Электромобили |
| Компонент | Датчики; Приводы; Микроконтроллеры; Программное обеспечение |
| Применение | Управление двигателем; Управление трансмиссией; Управление тормозами; Управление рулевым управлением; Другие |
| Канал продаж | OEM; Aftermarket |
| Охватываемые регионы | Северная Америка; Латинская Америка; Западная Европа; Восточная Европа; Восточная Азия; Южная Азия и Тихоокеанский регион; Ближний Восток и Африка |
| Охватываемые страны | Германия; Бразилия; Соединённые Штаты; Великобритания; Япония |
| Профилируемые компании | Robert Bosch GmbH; Denso Corporation; ZF Friedrichshafen AG; Magna International Inc.; Aptiv PLC; Valeo SA; Hyundai Mobis; Astemo Ltd. |
| Прогнозный период | 2026–2036 годы |
| Подход | Оценка типов транспортных средств, компонентов контроллеров, приложений управления приводом, каналов продаж, перспектив страны и активности поставщиков |
Источник: анализ Fact.MR. Обновлено 22 октября 2026 г.
Как сегментируется рынок?
-
По типу транспортного средства
- Пассажирские вагоны
- Коммерческие транспортные средства
- Электромобили
-
По компонентам
- Датчики
- Приводы
- Микроконтроллеры
- Программное обеспечение
-
По применению
- Управление двигателем
- Управление трансмиссией
- Управление тормозами
- Управление рулевым управлением
- Другие
-
По каналам продаж
- OEM
- Aftermarket
-
По регионам
- Северная Америка
- Латинская Америка
- Западная Европа
- Восточная Европа
- Восточная Азия
- Южная Азия и Тихоокеанский регион
- Ближний Восток и Африка
Часто задаваемые вопросы
Насколько велик рынок автомобильных устройств управления приводом в 2026 году?
Каков CAGR с 2026 по 2036 год?
Какой тип транспортного средства ведёт?
Какие компоненты ведут?
Кто основные компании на рынке автомобильных блоков управления приводом?
Кто работал над этим отчётом


Ознакомьтесь с отчётом лично - запросите бесплатный образец
Бесплатный образецПолучить брошюру с ценами и условиями покупки
Скачать PDF