- Market Value (2025): USD 17.2 Bn
- Estimated Value (2026): USD 18.9 Bn
- Forecast Value (2036): USD 49.0 Bn
- CAGR (2026-2036): 10.0%
Какова прогнозируемая стоимость рынка автомобильных полупроводников для управления питанием к 2036 году?
USD 18.9 миллиарда в 2026 году до USD 49.0 миллиарда к 2036 году, что составляет 10.0% CAGR.
- Fact.MR оценивается, что рынок автомобильных полупроводников для управления мощностью оценивался в USD 17.2 миллиарда в 2025 году.
- Ожидается, что продажи вырастут с USD 18.9 миллиарда в 2026 году до USD 49.0 миллиардов к 2036 году.
- Прогнозируется, что рынок будет 10.0% CAGR в период с 2026 по 2036 годы, поскольку автопроизводители увеличивают количество электронного управления в двигателях и электрических сетях автомобилей.
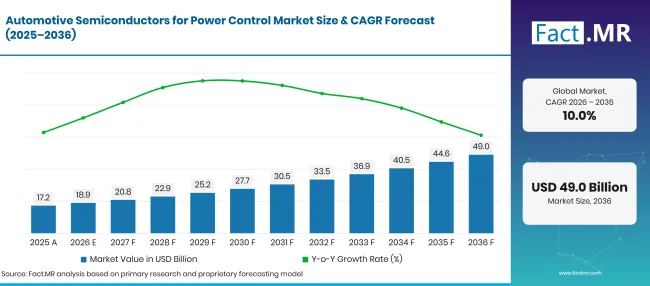
Automotive Semiconductors For Power Control Market Forecast Global | Source: Fact.MR
| Год | Базис | Рыночная стоимость (USD миллиарда) |
|---|---|---|
| 2025 | Актуальные | 17.3 |
| 2026 | Оценка | 19.0 |
| 2036 | Прогноз | 49.0 |
| CAGR 2026–2036 | Прогнозный период | 10.0% |
Источник: анализ Fact.MR. Обновлено 22 октября 2026 г.
Каковы определяющие показатели роста рынка автомобильных полупроводников для контроля мощности?
USD 30.0 миллиард абсолютных возможностей с 2026 по 2036 год, сосредоточенных на микроконтроллерах, легковых автомобилях и поставках OEM .
- Драйверы спроса на рынке
- Инженерам силовых агрегатов автомобилей нужны микроконтроллеры, способные координировать реакцию двигателя и трансмиссии с точным таймингом. Квалификация чипов на уровне всей платформы делает проверенную поддержку программного обеспечения и стабильную поставку запчастей центральными для каждого решения о закупке.
- Синтетическая исследовательская гипотеза для автомобильных полупроводников с управлением мощностью ставит тепловую эффективность и совместимость программного обеспечения среди вопросов для OEM инженерных собеседований.
- Конструкторы электромобилей используют силовые транзисторы для управления потоком электричества через преобразователи и коммутационные цепи. Infineon представила автомобильные MOSFET CoolSiC 750 V G2 в апреле 2025 года для использования в качестве бортовых зарядных устройств и DC-DC преобразователей [1]. Эти продукты показывают, как меняется выбор силовых устройств в зависимости от электрического дизайна автомобилей.
- OEM электронные команды готовятся к более широкой интеграции управляющих блоков по мере развития программно-определённых конструкций автомобилей. В марте 2025 года NXP представила семейство автомобильных микроконтроллеров S32K5 для поддержки зональных и электрификационных архитектур [2]. Поставщикам чипов всё чаще приходится предоставлять инструменты для интеграции программного обеспечения наряду с аппаратным обеспечением.
- Выбор автомобильных компонентов приведёт к постоянному контролю температуры и устранению неисправностей. Сбой в управлении электропитанием может прервать работу автомобиля, поэтому инженерные команды пересматривают ограничения работы чипа вместе с его программной поддержкой.
- Ключевые сегменты, проанализированные
- По компонентам: Микроконтроллеры занимают 32.5% долю в 2026 году, поскольку управляющие блоки автомобиля выполняют инструкции управления питанием в реальном времени.
- По типу транспортного средства: Легковые автомобили составляют 58.9% долю в 2026 году, поскольку автопроизводители устанавливают электронные контроллеры для модельных линейок с большим тиражом.
- По применению: Управление двигателем занимает 31.2% долю в 2026 году, поскольку двигатели сгорания и гибридные двигатели продолжают использовать полупроводниковое управление и управление нагрузкой.
- По конечному пользователю: OEMзахватят 82.7% долю в 2026 году благодаря прямой квалификации компонентов и закупке новых платформ для транспортных средств.
- Аналитическое мнение на Fact.MR
- Шамбху Натх Джа, главный консультант Fact.MR, отмечает: «Главный коммерческий критерий чипа управления питанием — это возможность надежно использовать автопроизводитель во всей предполагаемой программе автомобилей. Ожидается, что поставщики полупроводников будут конкурировать по предсказуемой производительности коммутации и интеграции программного обеспечения по мере распространения электрифицированных конструкций.»
- Стратегические последствия
- Ожидается, что поставщики полупроводников будут инвестировать в корпусы силовых устройств, которые ограничивают тепло при многократном переключении. Infineon представила технологию CoolSiC JFET для твердотельного распределения электроэнергии в мае 2025 года [3].
- Дизайнерам микросхем нужны ранние проверки с автопроизводителями, чтобы подтвердить, как новые детали ведут себя в существующих блоках управления. Схожая схема контактов может облегчить установку, но отклик переключения и поведение программного обеспечения всё равно требуют тщательной проверки при квалификации.
- Ожидается, что производители автомобилей будут сравнивать инструменты разработки программного обеспечения с электрическими характеристиками перед выбором управляющих чипов. Для функций двигателя и трансмиссии надежная диагностика может сэкономить время при интеграции и последующем отслеживании неисправностей.
- Ожидается, что поставщики электроники1 -го уровня будут отдавать предпочтение производителям полупроводников со стабильными планами поставок для долгосрочных программ автомобилей. Более ранние проверки поддержки программного обеспечения и жизненного цикла компонентов могут сократить переработку после поступления в производство управляющего блока.
Ожидается, что Япония зафиксирует 12.0% CAGR к 2036 году, за ней следует Великобритания с 10.9%годом. Германия опережает 9.9% , а США — 9.0%. Бразилия показывает 7.9%, что отражает другой баланс между сборкой автомобилей и закупками электроники внутри страны.
Как рынок автомобильных полупроводников для контроля мощности делится по сегментам?
Микроконтроллеры 32.5%; Легковые транспортные средства 58.9%; Управление двигателем 31.2%; OEMс 82.7% в 2026 году.
Какой компонент ведёт управление питанием транспортного средства?
Микроконтроллеры составляют 32.5% долю в 2026 году.
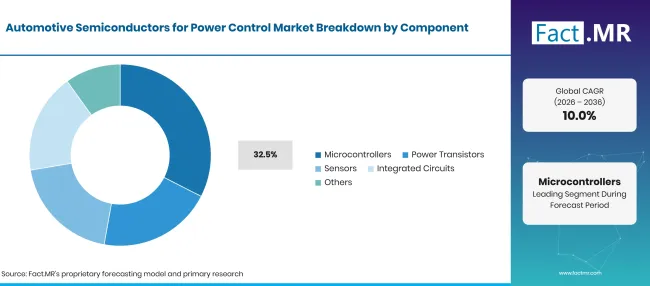
Automotive Semiconductors For Power Control Market Breakdown Component | Source: Fact.MR
| Компонент | Поделиться (2026) |
|---|---|
| Микроконтроллеры (ведущий сегмент) | 32.5% |
| Другие объединённые сегменты | 67.5% |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 22 октября 2026 г.
Микроконтроллеры, по прогнозам, будут содержать основной компонент, так как они выполняют управляющие инструкции внутри электронных систем автомобиля. Контроллеры двигателя требуют таймированной обработки для координации подачи топлива и электрических сигналов. Силовые транзисторы выполняют функции переключения в силовых цепях автомобилей, а датчики предоставляют рабочую информацию, используемую контроллерами. Интегральные схемы объединяют управляющие и вспомогательные функции, когда приложение требует меньших электронных сборок. Совместимость с автомобильными программными инструментами может повлиять на то, какое семейство чипов войдёт в производственную программу.
Что ведёт сегмент типа транспортных средств?
Легковые автомобили составляют 58.9% долю в 2026 году.
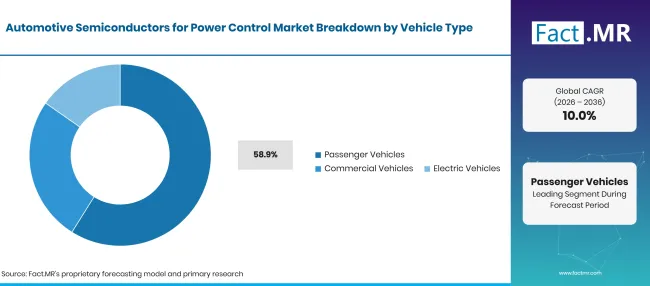
Automotive Semiconductors For Power Control Market Breakdown Vehicle Type 1 | Source: Fact.MR
| Тип транспортного средства | Поделиться (2026) |
|---|---|
| Легковые автомобили (ведущий сегмент) | 58.9% |
| Другие объединённые сегменты | 41.1% |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 22 октября 2026 г.
Ожидается, что пассажирские автомобили будут обеспечивать основную долю типов транспортных средств, поскольку производители устанавливают электронику управления питанием в программах с большим объёмом моделей. Коммерческие автомобили используют соответствующие чипы в контроллерах двигателя и трансмиссии, рассчитанные на долгие рабочие часы. Электромобили вводят дополнительные требования к переключению питания в бортовых конвертационных и распределительных схемах. Инженерные команды оценивают полупроводниковые детали относительно пределов напряжения и тепла каждой платформы, прежде чем согласовать окончательный проект. Повторное использование платформ на разных моделях автомобилей может поддерживать повторные заказы компонентов.
Как приложение формирует покупку компонентов?
Управление двигателями лидирует с долей 31.2% в 2026 году.
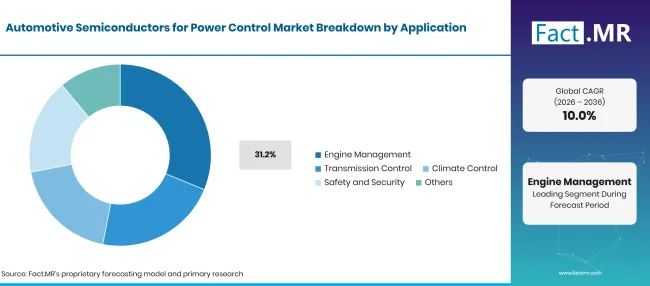
Automotive Semiconductors For Power Control Market Breakdown Application | Source: Fact.MR
| Применение | Поделиться (2026) |
|---|---|
| Управление двигателем (ведущий сегмент) | 31.2% |
| Другие объединённые сегменты | 68.8% |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 22 октября 2026 г.
Ожидается, что управление двигателем будет составлять основную долю применения, поскольку автомобили с внутренним сгоранием и гибридные автомобили зависят от управляющей электроники для координации работы двигателя. Управление трансмиссией требует точного тайминга для электронных функций переключения передач. Климат-контроль использует коммутационные и мониторинговые цепи для управления двигателями и другими электрическими нагрузками. Системы безопасности и защиты требуют компонентов, которые стабильно реагируют при авариях. Роль каждой схемы определяет, как автопроизводители оценивают её характеристики полупроводников.
Какие аккаунты конечных пользователей являются основным каналом продаж?
OEMзанимает 82.7% долю в 2026 году.
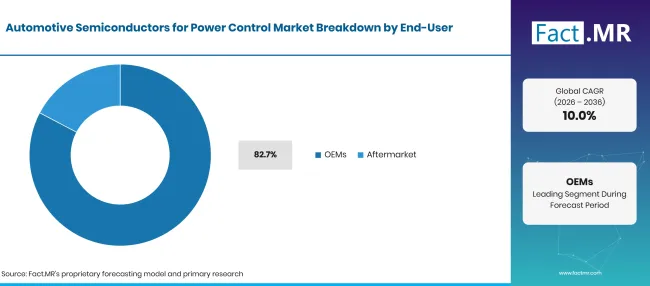
Automotive Semiconductors For Power Control Market Breakdown End User | Source: Fact.MR
| Конечный пользователь | Поделиться (2026) |
| OEMs (Ведущий сегмент) | 82.7% |
| Другие объединённые сегменты | 17.3% |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 22 октября 2026 г.
Ожидается, что OEMбудут занимать основную долю конечных пользователей, поскольку автомобильные полупроводники обычно поступают в автомобили в составе одобренных электронных систем. Автопроизводители и их прямые поставщики проверяют спецификации чипов на ранних этапах проектирования. Послепродажный рынок поддерживает замену контроллеров и связанных с ними электронных модулей после ввода автомобилей в эксплуатацию. Спрос на замену зависит от доступа к совместимым деталям и точных электрических требований каждой модели.
Что ускоряет внедрение рынка автомобильных полупроводников для контроля мощности и что его тормозит?
Электрифицированные электрические системы и более широкие электронные функции управления поддерживают продажи полупроводников. Сроки квалификации и ограничения по управлению теплом могут задерживать изменения в производственных проектах.
Анализ воздействия драйверов
| ВОДИТЕЛЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Автомобильная электрификация | +1.0% | Европа, Восточная Азия | Среднесрочные (2–4 года) |
| Интеграция контроллера | +0.8% | Глобальный | Среднесрочный (2–4 лет) |
| Обновление управления двигателем | +0.7% | Глобальный | Краткосрочная (<= 2 года) |
| Эффективность переключения мощности | +0.5% | Восточная Азия, Северная Америка | Долгосрочная перспектива (> = 4 лет) |
| Производство автомобилей | +0.4% | Глобальный | Среднесрочное (2–4 года) |
Источник: анализ Fact.MR. Обновлено 22 октября 2026 г.
Анализ воздействия возможностей
| OPPORTUNITY | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Зональная электроника | +0.8% | Европа, Япония | Среднесрочные (2–4 года) |
| Компактное переключение мощности | +0.6% | Глобальный | Среднесрочное (2–4 лет) |
| Стандартизация платформы | +0.5% | Северная Америка, Европа | Долгосрочная перспектива (> = 4 лет) |
| Служба ремонта транспортных средств | +0.4% | Глобальный | Краткосрочное (<= 2 года) |
Источник: анализ Fact.MR. Обновлено 22 октября 2026 г.
Анализ воздействия ограничений
| СДЕРЖАННОСТЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Время подготовки к квалификации | -0.8% | Глобальный | Среднесрочные (2–4 года) |
| Термические пределы проектирования | -0.6% | Глобальный | Среднесрочный (2–4 лет) |
| Концентрация подачи чипов | -0.5% | Глобальный | Краткосрочная (<= 2 года) |
| Стоимость программы транспортного средства | -0.4% | Бразилия, Европа | Долгосрочная перспектива (> = 4 лет) |
Источник: анализ Fact.MR. Обновлено 22 октября 2026 г.
Какие страны масштабируют рынок автомобильных полупроводников для контроля мощности до 2036 года?
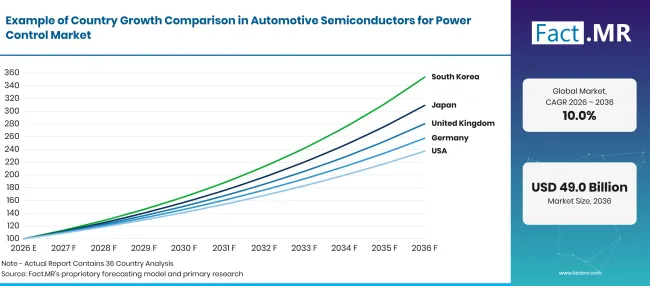
Automotive Semiconductors For Power Control Market Growth Index | Source: Fact.MR
| Кантри | CAGR (2026–2036) |
|---|---|
| Япония | 12.0% |
| Великобритания | 10.9% |
| Германия | 9.9% |
| Соединённые Штаты | 9.0% |
| Бразилия | 7.9% |
Источник: анализ Fact.MR. Обновлено 22 октября 2026 г.
Почему Япония расширяет использование автомобильных чипов управления питанием?
12.0% CAGR, связанной с гибридной системной инженерией и проектированием полупроводников.
Японские автопроизводители объединяют опыт гибридных силовых агрегатов с отечественной базой конструкторов полупроводников. Управляющая электроника управляет коммутацией и операционной обратной связью между электрифицированными системами. В Японии прогнозируется 12.0% CAGR до 2036 года. Ожидается, что выбор поставщиков будет акцентировать стабильность производительности автомобиля и надежную поддержку программного обеспечения во время программ длинных моделей.
Что стоит за ростом в Великобритании чипов с управлением питанием?
10.9% CAGR, сформировалась на основе внедрения электрифицированных моделей и квалификации платформы.
Британские инженерные программы создают возможности для продажи полупроводниковых компонентов, используемых на электрифицированных платформах. Министерство транспорта опубликовало статистику лицензирования автомобилей за 2025 год в апреле 2026 года [4]. Ожидается, что автопроизводители будут оценивать производительность чипа с учётом электрической компоновки каждого автомобиля перед утверждением новых деталей.
Как Германия формирует спрос на автомобильные полупроводники?
9.9% CAGRсвязан с экспортом автомобилей и электротехникой.
Немецкие автопроизводители связывают местную автомобильную инженерию с экспортно-ориентированными производственными программами. В июле 2025 года Destatis сообщила о экспорте около 1.5 миллионов новых легковых автомобилей в период с января по май 2025 года [5]. Ожидается, что производители полупроводников, обслуживающие этот рынок, будут сосредоточены на надежной коммутационной производительности и совместимости программного обеспечения между моделями.
Что поддерживает перспективы контроля власти в США?
9.0% CAGR, отражая интеграцию контроллеров и программы автомобильной инженерии.
Американские производители автомобилей сотрудничают с производителями полупроводников в области управления двигателем и электрифицированной энергетики. В США ожидается 9.0% CAGR в период с 2026 по 2036 год. Силовые транзисторы и микроконтроллеры, вероятно, будут оцениваться по пределам переключения и реагированию на отказы, а также по стоимости единицы. Производственные программы отдают предпочтение компонентам с надёжным путём к автомобильной квалификации.
Почему Бразилия строит свою базу в области электроники и силовой электроники?
7.9% CAGR, связанным с отечественной сборкой и поиском систем управления.
Продажи полупроводников с управлением питанием в Бразилии связаны с отечественной сборкой автомобилей и электронными модулями, установленными на местные модели. В январе 2026 года ANFAVEA отчиталась о производстве и продажах автомобилей в Бразилии в течение 2025 года [6]. Ожидается, что отечественные программы автомобилей будут продолжать оценивать стоимость компонентов наряду с электрической долговечностью и доступностью замены.
Кто возглавляет рынок автомобильных полупроводников для управления мощностью?
Infineon Technologies поставляет компоненты для переключения питания из полупроводников, используемые в автомобильных электрических системах. NXP Semiconductors разрабатывает микроконтроллеры, подходящие для архитектур управления транспортными средствами, в то время как Texas Instruments предлагает компоненты управления питанием автомобилей и аналоговые компоненты. STMicroelectronics предоставляет микроконтроллеры и силовые устройства для автомобильных приложений. Коммерческие различия между этими поставщиками должны зависеть от квалификационной поддержки и соответствия каждого устройства с его предполагаемой схемой управления.
Renesas Electronics предлагает автомобильные микроконтроллеры, а ROHM — силовые полупроводниковые устройства. Onsemi предоставляет автомобильные силовые устройства, используемые в электрифицированных системах, а Analog Devices разрабатывает соответствующие детали для измерения и управления питанием. Toshiba участвует в разработке полупроводниковых устройств для автомобильной электроники, а Bosch — в области автомобильных полупроводниковых возможностей. Ожидается, что выбор продукции будет сосредоточен на техническом одобрении и обеспечении непрерывности производства по всей программе автомобиля.
Какие компании являются ключевыми поставщиками?
Ключевые компании включают Infineon Technologies AG; NXP Semiconductors N.V.; Texas Instruments Incorporated; STMicroelectronics N.V.; Renesas Electronics Corporation; онсеми; Robert Bosch GmbH; Analog Devices Inc.; Toshiba Corporation; и ROHM Co. Ltd.
- Infineon Technologies AG
- NXP Semiconductors N.V.
- Texas Instruments Incorporated
- STMicroelectronics N.V.
- Renesas Electronics Corporation
- Онсеми
- Robert Bosch GmbH
- Analog Devices Inc.
- Toshiba Corporation
Библиография
- [1] Infineon Technologies AG. (2025, апрель 29). Infineon запускает CoolSiC™ MOSFET 750 V G2 с ультранизким RDS(on) для автомобильной и промышленной электроники.
- [2] NXP Semiconductors. (2025, март 11). Новое семейство микроконтроллеров S32K5 развивает зональные SDV-архитектуры и расширяет платформу NXP CoreRide.
- [3] Infineon Technologies AG. (2025, май 5). Infineon представляет новую технологию CoolSiC™ JFET для более умного и быстрого распределения энергии в твердотельном теле.
- [4] Департамент транспорта. (2026, апрель 29) . Статистика лицензирования транспортных средств: 2025.
- [5] Statistisches Bundesamt (Destatis). (2025, июль 18). Экспорт новых легковых автомобилей за первые пять месяцев 2025 года вырос 1.1% годовом выражении.
- [6] Associação Nacional dos Fabricantes de Veículos Automotores. (2026, январь 15). Производство и производство автомашин в 2025 году и Anfavea projeta nova alta em 2026.
Ответы на этот отчёт
- В отчёте рассматриваются микроконтроллеры и силовые транзисторы, используемые в автомобильной электронной системе управления питанием, включая технические требования к выбору полупроводников.
- Анализ типов транспортных средств сравнивает легковые автомобили с коммерческими и электрическими и объясняет, почему комплексные программы сборки формируют заказы на компоненты.
- Анализ стран охватывает Японию, Великобританию, Германию, США и Бразилию, с акцентом на местное производство и программы электрифицированных автомобилей.
- Конкурентный анализ сравнивает поставщиков полупроводников по устройствам переключения мощности, микроконтроллерам, управляющим функциям и технической поддержке, необходимой для квалификации автомобилей.
- В отчёте OEM отделяется закупка полупроводников от послепродажных поставок управляющих модулей и связанной замены электроники.
Что охватывает рынок автомобильных полупроводников для управления мощностью?
Рынок охватывает полупроводниковые компоненты, используемые для регулирования электрического питания, а также связанных с этим функций внутри автомобилей. В него входят микроконтроллеры, силовые транзисторы и датчики, а также интегральные схемы и другие вспомогательные компоненты.
Этот охват уже, чем на более широком рынке автомобильных полупроводников, который также включает чипы, используемые преимущественно для обработки информации или коммуникации.
Что входит в область применения?
Область включает полупроводники автомобильного класса, используемые для управления двигателем и трансмиссией.
Он также охватывает микросхемы, обслуживающие климат-контроль и определённые функции безопасности или защиты, когда их задача заключается в регулировании электроэнергии автомобилей. Продажи оцениваются среди легковых автомобилей, коммерческих и электромобилей. OEM заказы компонентов составляют основной путь к производству новых автомобилей, а вторичный рынок покрывает соответствующий спрос на замену.
Что исключено из сферы применения?
Область не включает продажи полупроводников общего назначения, которые не охватывают функции управления энергопотреблением в автомобилях.
Полные сборки тяговых инверторов и аккумуляторные блоки транспортных средств находятся за пределами компонентного уровня, за исключением стоимости микросхем управления питанием, входящих в них. Автономные программные сервисы, оборудование для производства чипов и несвязанные процессоры мультимедийной системы также исключены.
Как был построен анализ?
Анализ опирается на 120+ источников, 35+ портфелей компаний, 25+ стран и более 20 интервью с отраслью.
- Первичные исследования: Первичные исследования включают обсуждения с производителями, поставщиками услуг, разработчиками технологий, дистрибьюторами, конечными пользователями и экспертами по предмету. Эти беседы рассматривают приоритеты закупок, внедрение продуктов, операционные сложности, требования к одобрению, конкурентное положение и факторы, влияющие на более широкое рыночное принятие.
- Офисные исследования: Кабинетные исследования охватывают государственную статистику, нормативные публикации, корпоративные документы, торговые данные, технические исследования, отраслевые ассоциации, стандарты, государственную политику и другие авторитетные источники. Каждый источник, используемый в анализе, задокументирован в библиографии.
- Размер рынка и прогнозирование: Оценки рынка объединяют исторические показатели, индикаторы спроса, ценообразование и тенденции объёмов, доли сегментов, участие компаний, рост на уровне страны, модели внедрения, инвестиционную активность и барьеры для расширения рынка.
- Валидация и цикл обновления данных: Результаты подтверждаются путем сравнения первичных интервью с публичными данными, деятельностью компании, изменениями в регулировании, торговыми тенденциями и развитием отрасли. Регулярные обновления рассматривают запуски новых продуктов, изменения мощностей, партнерства, одобрения и изменения в коммерческом внедрении.
Сегментация
Каков объём и охват отчёта?
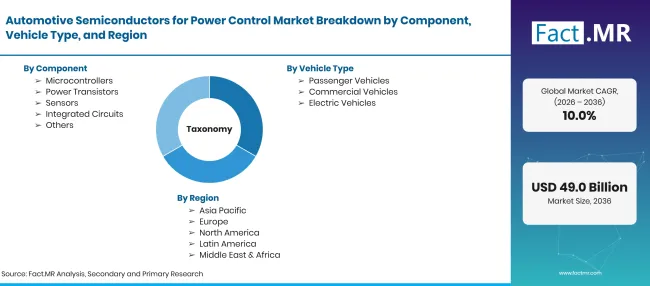
Automotive Semiconductors For Power Control Market Taxonomy | Source: Fact.MR
| Атрибут | Подробности |
|---|---|
| Количественные единицы | USD миллиарда в 2026 году до USD миллиарда к 2036 году на CAGR |
| Определение рынка | Автомобильные полупроводниковые устройства, используемые для управления электрическим питанием транспортных средств и связанных с ними функций коммутации или управления. |
| Компонент | Микроконтроллеры; Силовые транзисторы; Датчики; Интегральные схемы; Прочие |
| Тип транспортного средства | Легковые транспортные средства; Коммерческие транспортные средства; Электромобили |
| Применение | Управление двигателем; Управление трансмиссией; Климат-контроль; Безопасность и охрана; Прочие |
| Конечный пользователь | OEMs; Aftermarket |
| Охватываемые регионы | Северная Америка; Латинская Америка; Западная Европа; Восточная Европа; Восточная Азия; Южная Азия и Тихоокеанский регион; Ближний Восток и Африка |
| Охватываемые страны | Германия; Бразилия; Соединённые Штаты; Великобритания; Япония |
| Профилируемые компании | Infineon Technologies AG; NXP Semiconductors N.V.; Texas Instruments Incorporated; STMicroelectronics N.V.; Renesas Electronics Corporation; онсеми; Robert Bosch GmbH; Analog Devices Inc.; Toshiba Corporation; и ROHM Co. Ltd. |
| Прогнозный период | 2026–2036 годы |
| Подход | Анализ применения полупроводников на платформах транспортных средств, официальная статистика автомобилей и оригинальные раскрытия информации о компаниях |
Источник: анализ Fact.MR. Обновлено 22 октября 2026 г.
Как сегментируется рынок?
-
По компонентам
- Микроконтроллеры
- Силовые транзисторы
- Датчики
- Интегральные схемы; Прочие
-
По типу транспортного средства
- Пассажирские транспортные средства
- Коммерческие транспортные средства
- Электромобили
-
По применению
- Управление двигателем
- Управление трансмиссией
- Климат-контроль
- Безопасность и охрана; Прочие
-
По конечному пользователю
- OEMс
- Aftermarket
-
По регионам
- Северная Америка
- Латинская Америка
- Западная Европа
- Восточная Европа
- Восточная Азия
- Южная Азия и Тихоокеанский регион
- Ближний Восток и Африка
Часто задаваемые вопросы
Насколько велик рынок автомобильных полупроводников для управления мощностью в 2026 году?
Каков CAGR с 2026 по 2036 год?
Какие компоненты ведут?
Какие приложения ведут?
Какие компании участвуют в автомобильных полупроводниках с управлением питанием?
Кто работал над этим отчётом


Ознакомьтесь с отчётом лично - запросите бесплатный образец
Бесплатный образецПолучить брошюру с ценами и условиями покупки
Скачать PDF