- Market Value (2025): USD 20.6 Bn
- Estimated Value (2026): USD 21.7 Bn
- Forecast Value (2036): USD 36.1 Bn
- CAGR (2026-2036): 5.2%
Какова прогнозная стоимость рынка литья и выпуска бумаги к 2036 году?
USD 21.7 миллиарда в 2026 году до USD 36.1 миллиарда к 2036 году в 5.2% CAGR.
- Fact.MR оценивает, что рынок бумаги для литья и выпуска достиг USD 20.6 миллиардов в 2025 году, при этом вкладыши для этикеток составляют основную часть тоннажа.
- Ожидается, что выручка вырастет с USD 21.7 миллиарда в 2026 году до USD 36.1 миллиарда к 2036 году, поскольку медицинские, электронные и перерабатываемые лайнеры увеличивают объемы маркировки.
- Стоимость будет расти 5.2% CAGR с 2026 по 2036 год, поскольку каждая новая этикетка, лента или патч требует вкладыш, который используется один раз и затем убрасывается.
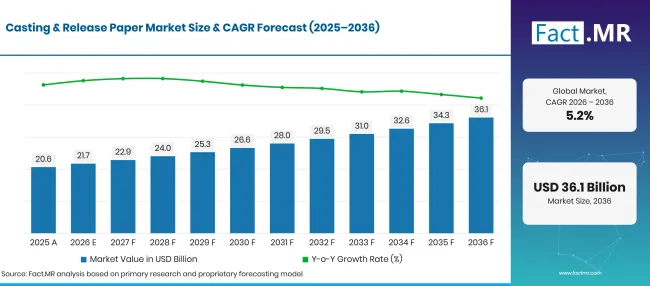
Factmr Casting And Release Paper Market Forecast Global | Source: Fact.MR
| Год | Базис | Рыночная стоимость (USD миллиарда) |
|---|---|---|
| 2025 | Актуальные | 20.6 |
| 2026 | Оценка | 21.7 |
| 2036 | Прогноз | 36.1 |
| CAGR 2026–2036 | Прогнозный период | 5.2% |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
Каковы определяющие показатели роста рынка кастинга и релизной бумаги?
Десятилетие до 2036 года добавит USD 14.4 миллиарда новых ценов, при этом основную часть составят этикетки и медикаментозные вкладыши.
- Драйверы спроса на рынке
- Этикетки, чувствительные к давлению, не могут добраться до линии подачи без вкладышки. Каждая рулонная этикетка, продаваемая для продуктов питания, напитков и упаковок, содержит бумагу для выпуска, которая используется один раз. Более широкие объемы торговли упакованными товарами и посылок будут поддерживать рост тоннажа лайнера.
- Медицинские изделия нуждаются в выделенных поверхностях, которые чисто отслаиваются и не оставляют следов. Повязки для ран, трансдермальные пластыри и электродные прокладки используют бумаги для выпуска, которые конвертеры соответствуют клеям для контакта с кожей. После одобрения сорт обычно сохраняется в продукте годами.
- Закон о упаковке подталкивает поставщиков лайнеров к сортам переработки. Регламент (ЕС) 2025/40 по упаковке и отходам упаковки вступил в силу в феврале 2025 года и применяется с 12 августа 2026 года [1]. Владельцы брендов, продающих в Европу, теперь проверяют компоненты этикеток на предмет переработки, что благоприятно для вкладышей, которые могут возвращаться на бумажные фабрики.
- Производители электроники используют выпускные носители при литье и ламинации тонких функциональных слоёв. Пленки для отпечатков, проводящих лент и изоляционных листов требуют гладкой бумаги без загрязнений, чтобы дефекты не переносились на готовые детали.
- Синтетическая кожа для салонов автомобилей занимает литьё бумажных линий. В августе 2025 года Lintec анонсировала запуск нового оборудования для покрытия на заводе в Комацусима с запланированной мощностью примерно в 1.5 раз превышающей стандартные линии, предназначенное для широкой ширины литья бумаги для салонов автомобилей [2].
- Ключевые сегменты, проанализированные
- По типу: Релиз составит 62.3% долю в 2026 году, поскольку выход лейбла, ленты и патч постоянно меняют линерные запасы.
- По применению: Этикетки и наклейки в 2026 году наберут 38.2% долю благодаря высокоскоростному дозированию этикеток, для которого нужна подкладка с равномерной силой сброса.
- Аналитическое мнение на Fact.MR
- Шамбху Натх Джа, главный консультант Fact.MR, утверждает: «Конвертеры оценивают выпускную бумагу по тому, что происходит на их прессе: силе выпуска, поведении при налёте и чистости разлива на скорости. Эти испытания затрудняют замену одобренного поставщика. Следующий этап роста будет у заводов, которые соответствуют сегодняшним показателям выпуска в вкладке, которую бумажные фабрики могут перерабатывать, а также литью бумаги, которая выдерживает больше проходов по линии покрытия.»
- Стратегические последствия
- Заводы с базовой бумагой должны сертифицировать сортировки лайнеров по признанным методам тестирования на переработку бумаги, поскольку покупатели этикеток в Европе теперь требуют подтверждение перед переходом.
- Конвертеры маркировки должны квалифицировать стеклянные и SCK-лайнеры от двух мельниц, поскольку лайнер с одним источником подвергает их изменениям цен и сбоям на производстве завода.
- Производители медицинских устройств должны заранее исправлять оценки выпуска в своих технических файлах, поскольку изменение вкладыша после одобрения означает новую работу по валидации.
- Производители синтетической кожи должны сотрудничать с поставщиками литья бумаги по многоразовым текстурам, которые снижают стоимость за метр при повторном прохождении листа.
Германия задаст темп на 6.0% CAGR, где преобразователи этикеток и заводы работают по строгим правилам переработки упаковки. Бразилия следует 5.5% , поскольку упакованные товары и крупный кластер обуви используют вкладыши и литую бумагу. В 4.9%США будут расти на этикетках посылок и глубокой базе медицинских изделий. Великобритания будет 4.4% с реформой упаковки, направляющей покупателей к перерабатываемым лайнерам. Япония завершает список 3.9%, удерживая точную электронику и медицинские качества.
Как распределяется рынок бумаги для литья и релиза?
Выпуск будет вести Тип на 62.3%; Этикетка и наклейки будут на первом месте по Применению на 38.2%.
Что ведёт к сегменту Type?
Выпуск занимает 62.3% дохода 2026 года.
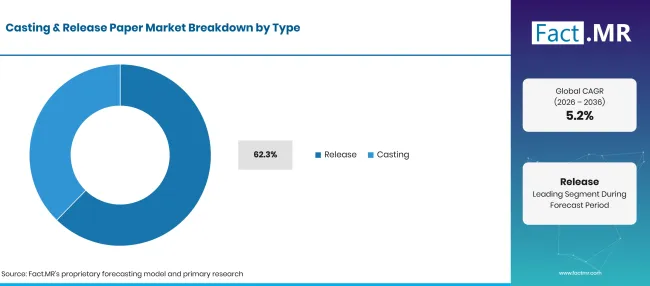
Factmr Casting And Release Paper Market Breakdown Type | Source: Fact.MR
| Тип | Поделиться (2026) |
|---|---|
| Релиз (ведущий сегмент) | 62.3% |
| Другие объединённые сегменты | 37.7%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
Каждому самоклеющемуся продукту требуется вкладыш до момента использования, поэтому внимательно выпускайте этикетку, ленту и медицинский материал. Стеклянная и супер-календарная крафт-бумага составляют основные базовые материалы, покрытые силиконом для контроля силы отслоения. Конвертеры покупают крупные катушки при повторных заказах после прохождения печатных испытаний. Перерабатываемость теперь является решающим испытанием для новых сортов лайнера. В феврале 2026 года Ahlstrom выпустила Acti-V RRF Natural — двусторонний силиконовый лайнер для PSA-лент с рейтингом «Recyclable with Paper» по методу CEPI [3]. Литья бумага служит другому покупателю: покрывателям синтетической PU и PVC кожи, ламинатов и углеродных композитов, которым требуется перенесение текстуры на поверхность. Его ценность заключается в том, сколько раз лист можно использовать повторно до износа волокон.
Как заявка формирует спрос?
Этикетки и наклейки удерживают 38.2% спроса в 2026 году.
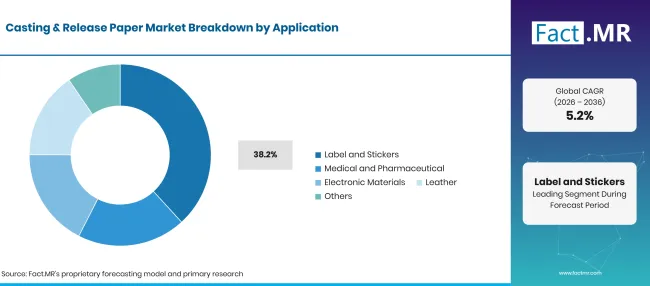
Factmr Casting And Release Paper Market Breakdown Application | Source: Fact.MR
| Применение | Поделиться (2026) |
|---|---|
| Этикетка и наклейки (ведущий сегмент) | 38.2% |
| Другие объединённые сегменты | 61.8%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
Упаковки продуктов питания, напитков и розничной торговли содержат самоклеящиеся этикетки, которые отклеиваются от вкладыша на высокоскоростных аппликаторах. Этикетки для доставки добавляют второй поток, привязанный к объёмам посылок, а промышленные этикетки для оборудования и химикатов добавляют стабильный тоннаж. Отработанные вкладыши стали проблемой утилизации для пользователей этикеток. В сентябре 2025 года Fedrigoni Self-Adhesives запустила RE-SHUFFLE с Soprema для сбора отходов стеклосодержащего лайнера и превращения их в целлюлозную обшивку или лицевой панель для этикеток [4]. Медицинские и фармацевтические покупатели используют бумаги для отливки ран, пластырей и электродных изделий, где безостатковая шелящая часть является частью безопасности продукции. Электронные материалы используют гладкие носители для литых пленок и лент. Кожа использует тиснённую литую бумагу для обуви, сумок и автокресел, а другие — строительные ленты и композитные прегреги. Этикетки без вкладышей остаются узкой альтернативой в некоторых логистических сферах.
Что ускоряет внедрение рынка литья и выпуска бумаги и что его тормозит?
Объемы маркировки, выпуск медицинских изделий и переход на перерабатываемые вкладыши будут поддерживать рост заказов во всех пяти областях. Стоимость целлюлозы, силикона и энергии остаётся основным тормозом для маржи и ценообразования. Lintec сослалась на рост цен на сырьё и топливо, когда объявила о повышении цен на выпуск и литью бумаги на поставки на 10% и более с апреля 2026 года [5].
Анализ воздействия драйверов
| ВОДИТЕЛЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Устойчивое расширение чувствительных к давлению маркировки и наклеек | +1.5% | Глобальный | Краткосрочный срок (< = 2 лет) |
| Рост внедрения медицинских и фармацевтических продуктов | +1.2% | Северная Америка, Западная Европа, Восточная Азия | Среднесрочное (2-4 лет) |
| Растущий спрос на электронные материалы и точные плёнки | +0.9% | Восточная Азия, Северная Америка | Среднесрочное (2-4 лет) |
| Расширение производства синтетической кожи в обуви, автомобилях и мебели | +0.7% | Восточная Азия, Южная Азия и Тихоокеанский регион, Латинская Америка | Долгосрочная перспектива (> = 4 лет) |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
Анализ воздействия возможностей
| OPPORTUNITY | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Коммерциализация сортов, пригодных для переработки и безсиликонового выпуска | +0.8% | Западная Европа, Северная Америка | Среднесрочное (2-4 лет) |
| Разработка высокопроизводительных классов для медицинских и электронных нужд | +0.6% | Глобальный | Долгосрочная перспектива (> = 4 лет) |
| Рост производительности конвертеров в развивающихся экономиках | +0.4% | Латинская Америка, Южная Азия и Тихоокеанский регион | Долгосрочная (> = 4 года) |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
Анализ воздействия ограничений
| СДЕРЖАННОСТЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Волатильность затрат на масса, силикон и смолу | -0.4% | Глобальный | Краткосрочное (<= 2 года) |
| Конкурентное давление от плёночных лайнеров и методов прямого нанесения | -0.3% | Глобальный | Среднесрочное (2-4 лет) |
| Ужесточение экологического регулирования и затраты на утилизацию отходов из лайнера | -0.2% | Западная Европа, Северная Америка | Долгосрочная перспектива (> = 4 лет) |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
Какие страны масштабируют рынок бумаги для отливки и выпуска до 2036 года?
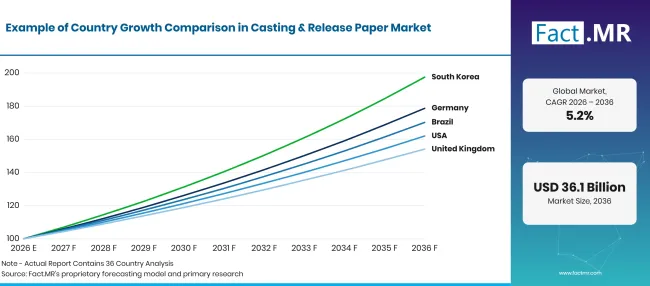
Factmr Casting And Release Paper Market Growth Index | Source: Fact.MR
| Кантри | CAGR (2026–2036) |
|---|---|
| Германия | 6.0% |
| Бразилия | 5.5% |
| Соединённые Штаты | 4.9% |
| Великобритания | 4.4% |
| Япония | 3.9% |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
Что поддерживает принятие Германией?
6.0% CAGR, поддерживается глубокой базой конвертера и строгими правилами переработки упаковки.
Немецкие конвертеры этикеток, производители лент и медицинские технологические компании закупают бумагу для выпуска в большом количестве. Umweltbundesamt сообщил о потреблении упаковки в Германии в 2023 году в 17.92 миллионов тонн, что на 5.8% меньше, чем годом ранее [6]. Бумажная и картонная упаковка достигла 86.6% в 2023 году, согласно данным федерального министерства окружающей среды [7]. Вкладыши, проходящие тесты на переработку бумаги, отлично вписываются в эту систему сбора, а правила ЕС по упаковке усиливают давление на их внедрение.
Как Бразилия масштабирует спрос?
5.5% CAGR, обусловленный маркировкой упакованных товаров и крупным кластером обуви.
IBGE сообщила, что промышленное производство в Риу-Гранди-ду-Сул выросло 2.4% в 2025 году, опережая 0.6% по всей Бразилии [8]. Правительство штата ставит Риу-Гранди-ду-Сул на второе место среди бразильских производителей обуви и первое место по коже [9], основа, основанная на синтетической коже, изготовленной на литой бумаге. Местная база выпуска также расширяется. В июле 2026 года Ahlstrom представила MaxLiner — бумагу с высокой плотностью, изготовленную на заводе в Жакаре, для южноамериканского рынка этикеток PSA [10].
Что поддерживает усыновление в Соединённых Штатах?
4.9% CAGRспособствует маркировка посылок и большая база медицинских устройств.
Онлайн-розничная торговля поддерживает высокий спрос на этикетки для доставки. Бюро переписи населения оценило сезонно скорректированные розничные продажи электронной коммерции в США во втором квартале 2026 года в USD 340.2 миллиарда, что составляет 17.1% от общего числа розничных продаж [11]. На каждой посылке размещена как минимум одна этикетка, чувствительная к давлению. Производители медицинских изделий и фармацевтических средств увеличивают стабильный спрос на бумагу более высокого качества, соответствующую требованиям по контакту с кожей и чистоте.
Как выступает Великобритания?
4.4% CAGR, отражая реформу упаковки и стабильный спрос на здравоохранение.
Предварительные данные Defra показывают, что 70.5% британских отходов упаковки было переработано в 2025 году примерно из 11.06 миллионов тонн упаковочных отходов [12]. Расширенные сборы за ответственность производителей за упаковку дают владельцам брендов повод пересматривать каждый компонент, включая вкладыши. Онлайн-продажи составляли 28.8% розничных продаж в Великобритании в августе 2026 года, согласно данным ONS [13]. Маркировка фармацевтических и биологических наук поддерживает стабильную базу под этими объёмами упаковки.
Как развивается спрос в Японии?
3.9% CAGR, на фоне ламинирования электроники и медицинских оценок.
Японские производители электронных материалов используют чистые, гладкие носители для отливки пленок для дисплеев и упаковки полупроводников. Статистическое бюро сообщило, что в 2026 году численность людей в возрасте 65 и старше составила 36.24 миллионов, что является рекордным 29.6% населения [14]. Пожилое население снижает использование пластырей, повязок и других медицинских изделий, изготовленных на бумаге для выпуска. Новая линия покрытий Lintec в Комацусима префектуры Токусима также добавляет внутренний выпуск литной бумаги [2].
Кто возглавляет рынок бумаги для литья и релиза?
Поставщики делятся на три группы. Специализированные бумажные группы, такие как Ahlstrom, UPM и Fedrigoni, конкурируют по базовой бумаге для этикеток и лент, где качество стеклопластика и SCK определяет, с какой скоростью может работать преобразователь. В апреле 2025 года Fedrigoni объявила о создании центра прорезки недалеко от Кёльна для самоклеящихся материалов для этикеток с целью 90 миллионов квадратных метров в год [15].
Специалисты по литью составляют вторую группу. Sappi поставляет бумагу для литья и выпуска с фабрики Westbrook в штате Мэн для синтетической кожи и ламината, FAVINI предлагает бумагу с тиснением для выпуска для интерьеров моды и автомобилей, а Lintec добавляет широкоширокую литейную мощность в Японии [2]. Loparex покрывает бумагу и плёночные вкладыши для клиентов в сфере здравоохранения, композитов и ленты. Текстурные библиотеки, сорта перерабатываемых лайнеров и стабильные значения выпуска между заводами будут отличать более сильных поставщиков до 2036 года.
Какие компании являются ключевыми поставщиками?
Ключевые компании включают Sappi Limited; Ahlstrom Oyj; Lintec Corporation; FAVINI Srl; Fedrigoni S.p.A. (включая Fedrigoni Self-Adhesives); UPM-Kymmene Corporation; и Loparex.
- Sappi Limited
- Ahlstrom Oyj
- Lintec Corporation
- FAVINI Srl
- Fedrigoni S.p.A. (включая самоклеящиеся устройства Fedrigoni)
- UPM-Kymmene Corporation
- Лопарекс
Библиография
- [1] Европейский парламент и Совет Европейского союза. (2025, январь 22года). Регламент (ЕС) 2025/40 Европейского парламента и Совета от 19 декабря 2024 года о упаковочных и упаковочных отходах, внесение изменений в Регламент (ЕС) 2019/1020 и Директиву (ЕС) 2019/904, а также отмену Директивы 94/62/EC.
- [2] LINTEC Corporation. (2025, август 28). LINTEC представляет новое оборудование для покрытия.
- [3] Ahlstrom. (2026, февраль 11). Ahlstrom запускает следующее поколение Acti-V® RRF Natural для PSA-лент: двусторонние силиконовые слойные лайнеры теперь можно перерабатывать вместе с бумагой.
- [4] Самоклеящиеся Fedrigoni. (2025, сентябрь 16). ПЕРЕТАСОВЫВАНИЕ: Новое круговое путешествие стеклянных отходов.
- [5] LINTEC Corporation. (2025, ноябрь 17). LINTEC объявляет о пересмотре цен на релизные документы, релизные плёнки, отливочные бумаги и другие продукты.
- [6] Umweltbundesamt. (апрель 2026). Aufkommen und Verwertung von Verpackungsabfällen in Deutschland im Jahr 2023 [Генерация и утилизация упаковочных отходов в Германии в 2023 году].
- [7] Федеральное министерство исследований, Klimaschutz, Naturschutz und nukleare Sicherheit. (2025, декабрь 19). Aufkommen und Recyclingquoten von Verpackungen [Объемы упаковки и нормы переработки].
- [8] Instituto Brasileiro de Geografia e Estatística (IBGE). (2026, февраль 10года). Produção industrial fecha 2025 com avanço em 10 dos 18 locais pesquisados [Промышленное производство завершается в 2025 году с ростом в 10 из 18 обследованных объектов].
- [9] Государственный государственный департамент Риу-Гранди-ду-Сул. (2025, август 4года). Вице-губернатор обсуждает обувной отрасль по тарифам США [Вице-губернатор обсуждает обувной отрасль по тарифам США].
- [10] Ahlstrom. (2026, июль 8). Ahlstrom расширяет своё глобальное предложение маркировки клея, чувствительных к давлению (PSA), используя бумагу нового выпуска, произведённого в Бразилии.
- [11] Бюро переписи населения США. (2026, август 18). Квартальные розничные продажи электронной коммерции: 2квартал 2026 года.
- [12] Департамент окружающей среды, продовольствия и сельских дел. (2026, сентябрь 23года). Статистика Великобритании по отходам.
- [13] Управление национальной статистики. (2026, сентябрь 18). Розничные продажи, Великобритания: август 2026.
- [14] Бюро статистики Японии. (2026, сентябрь 20года). [Пожилое население Японии в статистике: День уважения к пожилым].
- [15] Fedrigoni. (2025, апрель 10). Fedrigoni объявляет о новом центре разрезки самоклеящихся этикеток в Германии в квартале4 2025 года.
Ответы на этот отчёт
- Доходы от отливки и выпуска бумаги распределяются по типу и применению за каждый год с 2026 по 2036 год.
- Для использования бумаги и этикеток читатели видят потребности покупателя, которые поддерживают каждую ведущую долю.
- Пять перечисленных стран сравниваются по принципу конвертеров, конечного спроса и правил упаковки.
- Компания отделяет специализированные бумажные фабрики от специалистов по литью и поставщиков покрытия лайнеров.
- Основные изменения в разработке продукции отслеживаются сорта перерабатываемых лайнеров и покрытия без растворителей.
Что охватывает рынок бумаги для литья и выпуска?
Бумажные субстраты, покрытые для выделения клея или передачи поверхностной текстуры, составляют рынок бумаги для литья и выпуска. Бумага для выпуска защищает клейкий слой этикеток, лент и медицинских изделий до использования, в то время как литья бумага служит носителем, придавая покрытым материалам волокон или блеск, таким как синтетическая кожа.
Продажи отслеживаются для этикеток и наклеек, медицинских и фармацевтических товаров, электронных материалов, кожи и других целей. Доход учитывается в момент продажи покрытой бумаги конвертеру или производителю.
Что входит в область применения?
Бумага для выпуска и литья бумаги с силиконовым или несиликоновым слоем выпуска, а также перерабатываемые и термостойкие сорта. Бумага, продаваемая в виде вкладышей, носителей и технологических листов для конвертеров, также считается.
Базовые запасы из широкой линейки специализированной бумаги учитываются после нанесения релизирующего покрытия. Бумажные вкладыши в сочетании с клеями для этикеток с дечернилами также входят в общий комплект.
Что исключено из сферы применения?
Плёночные вкладыши для выпуска, изготовленные из полиэстера или полиолефина без бумажной основы, выходят за рамки. Стандартная бумага для печати, письма и упаковки без функции выпуска также исключена.
Этикетки, ленты, медицинские изделия и изделия из синтетической кожи, изготовленные на этой бумаге, не учитываются по готовой стоимости. Непокрытая базовая бумага, продаваемая до выпуска или нанесения литых покрытий, исключается, как и смазочно-устойчивые сорта, изготовленные с бумажными барьерными покрытиями.
Как был построен анализ?
Анализ опирается на 120+ источников, 35+ портфелей компаний, 25+ стран и более 20 интервью с отраслью.
- Первичные исследования: Первичные исследования включают обсуждения с производителями, поставщиками услуг, разработчиками технологий, дистрибьюторами, конечными пользователями и экспертами по предмету. Эти беседы рассматривают приоритеты закупок, внедрение продуктов, операционные сложности, требования к одобрению, конкурентное положение и факторы, влияющие на более широкое рыночное принятие.
- Офисные исследования: Кабинетные исследования охватывают государственную статистику, нормативные публикации, корпоративные документы, торговые данные, технические исследования, отраслевые ассоциации, стандарты, государственную политику и другие авторитетные источники. Каждый источник, используемый в анализе, задокументирован в библиографии.
- Размер рынка и прогнозирование: Оценки рынка объединяют исторические показатели, индикаторы спроса, ценообразование и тенденции объёмов, доли сегментов, участие компаний, рост на уровне страны, модели внедрения, инвестиционную активность и барьеры для расширения рынка.
- Валидация и цикл обновления данных: Результаты подтверждаются путем сравнения первичных интервью с публичными данными, деятельностью компании, изменениями в регулировании, торговыми тенденциями и развитием отрасли. Регулярные обновления рассматривают запуски новых продуктов, изменения мощностей, партнерства, одобрения и изменения в коммерческом внедрении.
Сегментация
Каков объём и охват отчёта?
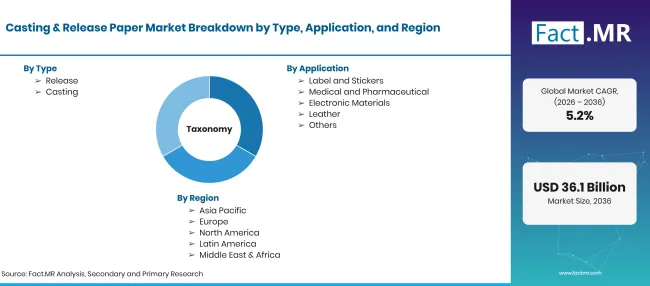
Factmr Casting And Release Paper Market Taxonomy | Source: Fact.MR
| Атрибут | Подробности |
|---|---|
| Количественные единицы | USD миллиарда в 2026 году до USD миллиарда к 2036 году на CAGR |
| Определение рынка | Бумажные подложки для литья и выпуска, покрытые силиконовым или несиликоновым слоем, используемые в качестве вкладышей и носителей поверхности для этикеток, медицинских изделий, электронных материалов, синтетической кожи и других применений. |
| Тип | Выпуск; Кастинг |
| Применение | этикетки и наклейки; медицинская и фармацевтика; электронные материалы; кожа; прочее |
| Охватываемые регионы | Северная Америка; Латинская Америка; Западная Европа; Восточная Европа; Восточная Азия; Южная Азия и Тихоокеанский регион; Ближний Восток и Африка |
| Охватываемые страны | Германия; Бразилия; Соединённые Штаты; Великобритания; Япония |
| Профилируемые компании | Sappi Limited; Ахлстром Ой; Lintec Corporation; ФАВИНИ-старший; Fedrigoni S.p.A.; UPM-Kymmene Corporation; Лопарекс |
| Прогнозный период | 2026–2036 годы |
| Подход | гибридный подход сверху вниз и снизу вверх с использованием выпуска этикеток, ленты и медицинских продуктов; выпускной базы и вместимости для литья бумаги; разделения приложений; роста страны; и обзора портфеля поставщиков. |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
Как сегментируется рынок?
-
По типу
- Релиз
- Кастинг
-
По применению
- Этикетка и наклейки
- Медицина и фармацевтика
- Электронные материалы
- Кожа
- Другие
-
По регионам
- Северная Америка
- Латинская Америка
- Западная Европа
- Восточная Европа
- Восточная Азия
- Южная Азия и Тихоокеанский регион
- Ближний Восток и Африка
Часто задаваемые вопросы
Насколько велик рынок бумаги для отливки и выпуска в 2026 году?
Каков CAGR рынка бумаги для отливки и выпуска с 2026 по 2036 год?
Какой тип лидирует на рынке бумаги для литья и выпуска?
Какое применение лидирует на рынке бумаги для литья и выпуска?
Какая страна вырастет больше всего на рынке бумаги для отливки и выпуска?
Кто основные компании на рынке бумаги для литья и выпуска?
Кто работал над этим отчётом


Ознакомьтесь с отчётом лично - запросите бесплатный образец
Бесплатный образецПолучить брошюру с ценами и условиями покупки
Скачать PDF