- Market Value (2025): USD 83.68 Bn
- Estimated Value (2026): USD 90.6 Bn
- Forecast Value (2036): USD 201.2 Bn
- CAGR (2026-2036): 8.3%
Какова прогнозируемая стоимость рынка лечения диабета к 2036 году?
USD 90.6 миллиарда в 2026 году до USD 201.2 миллиарда к 2036 году в 8.3% CAGR
- Fact.MR оценивает, что рынок лечения диабета достиг USD 83.7 миллиардов в 2025 году, при этом основой дохода стали пероральные гипогликемические препараты, инсулин и инъекционные препараты без инсулина.
- Выручка вырастет с USD 90.6 миллиарда в 2026 году до USD 201.2 миллиарда к 2036 году, поскольку новые классы лекарств берут большую долю расходов каждого пациента на лечение.
- Стоимость будет накапливаться 8.3% CAGR с 2026 по 2036 год, поскольку более крупная оцелеваемая популяция стабильно переходит к инкретину и еженедельным терапиям.
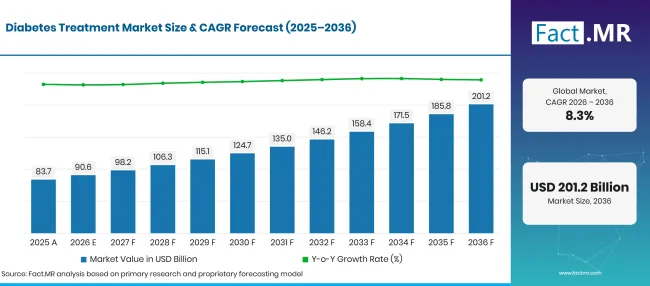
Factmr Diabetes Treatment Market Forecast Global | Source: Fact.MR
| Год | Базис | Рыночная стоимость (USD миллиарда) |
|---|---|---|
| 2025 | Актуальные | 83.68 |
| 2026 | Оценка | 90.6 |
| 2036 | Прогноз | 201.2 |
| CAGR 2026–2036 | Прогнозный период | 8.3% |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Каковы определяющие показатели роста рынка лечения диабета?
Период с 2026 по 2036 год добавляет USD 110.6 миллиарда новых средств, сосредоточенных в пероральных препаратах и инкретинах.
- Драйверы спроса на рынке
- Большая нелеченая популяция поддерживает широкий поток пациента. Всемирная организация здравоохранения сообщила в сентябре 2025 года, что в 2022 году более 800 миллионов человек страдали диабетом, и половина из них не лечелась [1]. Каждый человек, полученный в опеку, становится обладателем долгосрочного рецепта.
- Этикетки, основанные на результатах, повышают стоимость каждого рецепта. В январе 2025 года FDA США одобрило препарат Оземпик для снижения риска усугубления заболеваний почек и сердечно-сосудистой смерти у взрослых с диабетом 2 типа и хроническими заболеваниями почек [2]. Теперь назначающие препараты выбирают средства для защиты органов и контроля уровня глюкозы.
- Более доступные варианты инсулина расширяют доступ. FDA одобрило Merilog — первый быстродействующий биосимиляр — в феврале 2025 года для взрослых и детей с диабетом [3]. Конкуренция по биосимилярам даёт плательщикам возможность покрывать больше пациентов инсулином.
- Пожилым пациентам требуется терапия в течение большего количества лет. Риск диабета растёт с возрастом, и пациенты, диагностированные в возрасте пятидесяти лет, могут оставаться на многолекарственных режимах десятилетиями.
- Подключённые устройства переносят ежедневные решения о дозировке в дом. Датчики, синхронизирующиеся с приложениями для смартфонов, помогают пациентам и врачам корректировать дозировку между визитами, что поддерживает соблюдение назначенных препаратов.
- Ключевые сегменты, проанализированные
- По типу продукта: Пероральные гипогликемические препараты займут 42.8% долю в 2026 году, поскольку недорогие таблетки остаются первым этапом терапии для большинства людей с диабетом 2 типа.
- По типу лечения: В 2026 году медикаменты составят 88.3% долю, поскольку пероральные и неинсулиновые инъекционные схемы охватывают почти каждого диагностированного пациента.
- По каналу распространения: В 2026 году аптеки в больницах получат 44.2% долю благодаря началу лечения, стационарному уходу и назначению специализированных препаратов.
- От конечного пользователя: Домашний уход будет занимать 49.5% долю в 2026 году, учитывая, что таблетки, самоинъекции и проверки глюкозы происходят дома каждый день.
- Аналитическое мнение на Fact.MR
- Шамбху Нат Джа, главный консультант Fact.MR, заявляет: «Теперь назначающие препараты от диабета оценивают по его действию для сердца, почек и массы тела, и только контроль глюкозы больше не занимает место в формуляре. Компании, которые сочетают данные о результатах с простым дозированием и связанным мониторингом, будут удерживать пациентов годами, а дженерики и биосимиляры предлагают низкие цены. Следующая волна ценности придёт из развивающихся рынков, расширяющих страховое покрытие, и от пациентов, переходящих с таблеток на инъекционные препараты.»
- Стратегические последствия
- Производители лекарств должны включать результаты сердечно-сосудистых, почечных и весовых показателей вместе с гликемическими данными в досье плательщиков, поскольку формулярные комитеты взвешивают все четыре.
- Поставщики инсулина и инъекционных средств должны расширить поставки ручек, форматы раз в неделю и биосимилярные возможности, учитывая, что собственные расходы определяют, начинают ли пациенты или продолжают ли терапию.
- Аптечные сети должны включать напоминания о повторных рецептах и доставку на дом в услуги хронического ухода, поскольку пропущенные повторные рецепты снижают пожизненную стоимость каждого пациента.
- Системы здравоохранения и плательщики должны связывать скрининг с программами последующего наблюдения, чтобы недавно диагностированные пациенты получили подходящую терапию до появления осложнений.
США будут лидировать 10.7% CAGR, обладая значительным количеством пациентов и быстрым внедрением терапии инкретином. Бразилия идёт 9.8% по мере расширения доступа системы общественного здравоохранения к бесплатным препаратам от диабета. Германия будет продвинуться 9.5%, где статутное страхование и структурированные программы ухода обеспечивают пациентам регулярное лечение. Темпы 8.4% в Японии отражают стареющее население, которому требуется терапия дольше. Великобритания завершает группу 7.5% внутри зрелой, финансируемой государством системы ухода.
Как распределяется рынок лечения диабета по сегментам?
Пероральные гипогликемические препараты будут лидировать по типу продукта на 42.8%; Медикаментозное лечение будет лидировать в 88.3%; Больницные аптеки займут первое место в Канале распределения на 44.2%; Домашний уход — на 49.5%.
Какой тип продукта доминирует?
Пероральные гипогликемические препараты занимают 42.8% продаж в 2026 году.
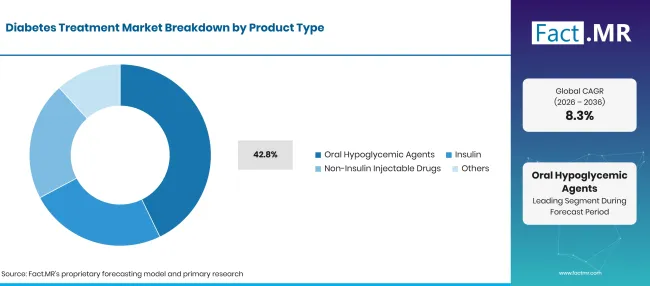
Factmr Diabetes Treatment Market Breakdown Product Type | Source: Fact.MR
| Тип продукта | Поделиться (2026) |
|---|---|
| Пероральные гипогликемические препараты (ведущий сегмент) | 42.8% |
| Другие объединённые сегменты | 57.2%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Большинство людей с сахарным диабетом 2 типа начинают принимать таблетки, и многие продолжают принимать их годами. Метформин, сульфонилмочевина, ингибиторы DPP-4 и ингибиторы SGLT2 часто комбинируются в препаратах с фиксированной дозой, снижая нагрузку на таблетки. Дженерические версии сохраняют широкий доступ на рынках, чувствительных к цене. Инсулин остаётся необходимым в лечении 1 типа 2, а инъекционные ручки делают дозировку более простой и точной. Инъекционные препараты без инсулина, основанные на агонистах GLP-1 рецепторов, набирают обороты благодаря совокупной пользе по весу и глюкозе. В ноябре 2025 года Европейская комиссия одобрила Kyinsu — еженедельное сочетание инсулино-икодека и семаглутида для взрослых с диабетом 2 типа, недостаточно контролируемых базальными инсулином или агонистом рецепторов GLP-1 [4].
Что поддерживает медикаментозное лечение?
Лекарства составляют 88.3% спроса в 2026 году.
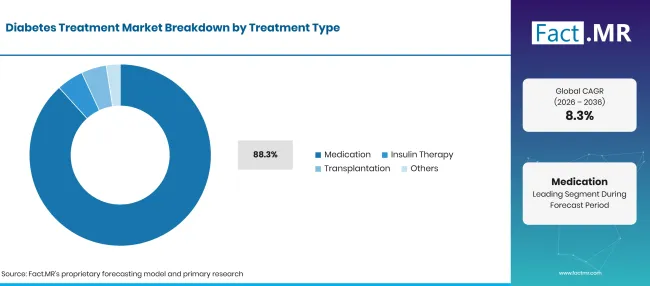
Factmr Diabetes Treatment Market Breakdown Treatment Type | Source: Fact.MR
| Тип обработки | Поделиться (2026) |
|---|---|
| Медикаментозное лечение (ведущий сегмент) | 88.3% |
| Другие объединённые сегменты | 11.7%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Пожизненный контроль уровня глюкозы зависит от ежедневных или еженедельных схем приёма лекарств — от пероральных препаратов до инъекций без инсулина с защитой сердца и почек. Врачи добавляют или меняют классы по мере прогрессирования заболевания, поэтому один пациент часто использует несколько препаратов в течение десяти лет. Инсулинотерапия представляет собой отдельный путь для пациентов типа 1 и тех, кто страдает заболеванием 2 . Трансплантация, включающая процедуры поджелудочной железы и островковых клеток, обслуживает небольшую группу с тяжёлым заболеванием и ограничена запасом доноров и стоимостью. Оставшиеся варианты составляют программы образа жизни и новые подходы на основе клеток.
Что ведёт сегмент каналов распространения?
В 2026 году 44.2% дохода приходится на больницные аптеки.
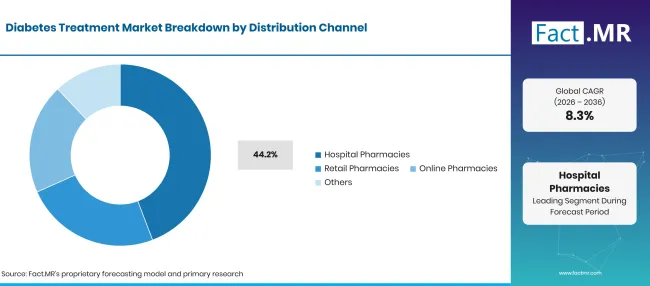
Factmr Diabetes Treatment Market Breakdown Distribution Channel | Source: Fact.MR
| Канал распространения | Поделиться (2026) |
|---|---|
| Больничные аптеки (ведущий сегмент) | 44.2% |
| Другие объединённые сегменты | 55.8%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Специализированные консультации и госпитализации — это то, где многие пациенты получают первый рецепт на инъекции или инсулин. Стационарные пребывания из-за осложнений увеличивают объём, а больничные формуляры влияют на то, какие бренды пациенты приносят домой. Розничные аптеки занимаются большинством повторных рецептов на таблетки и инсулин, а также предоставляют рекомендации по технике инъекций и хранению препаратов. Онлайн-аптеки привлекают пользователей благодаря доставке хронической терапии на домой. Программы по почте и выдача инсулина дополняют этот канал.
Как конечный пользователь формирует спрос?
Домашний уход представляет собой 30.3% продаж в 2026 году.
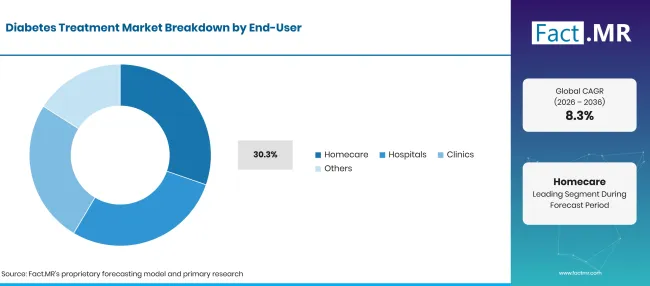
Factmr Diabetes Treatment Market Breakdown End User | Source: Fact.MR
| Конечный пользователь | Поделиться (2026) |
|---|---|
| Домашний уход (ведущий сегмент) | 49.5% |
| Другие объединённые сегменты | 50.5%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Пациенты выполняют большую часть ежедневного ухода самостоятельно с помощью таблеток, самоинъекций и проверок глюкозы. Ручки, инсулиновые помпы и подключённые датчики снижают нагрузку и сокращают количество визитов в клинику. Больницы берут на себя помощь при острых эпизодах и для начала сложных режимов. Клиники занимаются скринингом, последующим наблюдением и продлениями рецептов. Рост числа услуг домашнего ухода также приводит к тому, что пожилые пациенты, живущие в одиночестве, инъекции и мониторинг с помощью медсестёр.
Что ускоряет внедрение рынка лечения диабета и что его сдерживает?
Более широкий скрининг и возмещение расходов будут продолжать направлять пациентов к новым методам лечения. Истечение срока патентов, контроль цен и ограниченный доступ на рынках с низким доходом будут держать рост стоимости ниже темпов роста пациентов.
Анализ воздействия драйверов
| ВОДИТЕЛЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Рост нагрузки на диабет 2 типа и ожирение | +2.3% | Глобальный | Краткосрочный срок (< = 2 лет) |
| Переход рецепторов к ингибиторам SGLT2 и терапии GLP-1 | +1.8% | Глобальный | Краткосрочная (<= 2 года) |
| Пожилые пациенты, нуждающиеся в устойчивом контроле глюкозы | +1.4% | Восточная Азия, Западная Европа, Северная Америка | Долгосрочная перспектива (> = 4 лет) |
| Более широкий отбор и покрытие возмещения расходов | +0.9% | Латинская Америка, Южная Азия и Тихоокеанский регион, Западная Европа | Среднесрочное (2-4 лет) |
| Домашний уход, поддерживаемый связанным мониторингом | +0.5% | Северная Америка, Западная Европа, Восточная Азия | Среднесрочное (2-4 лет) |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Анализ воздействия возможностей
| OPPORTUNITY | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Биосимилярные инсулины и недорогие дженерики на развивающихся рынках | +1.1% | Глобальный | Среднесрочное (2-4 лет) |
| Раз в неделю и пероральные формулы GLP1 | +0.9% | Глобальный | Краткосрочное (<= 2 года) |
| Автоматизированная доставка инсулина, связанная с непрерывным мониторингом глюкозы | +0.6% | Северная Америка, Западная Европа, Восточная Азия | Долгосрочная перспектива (>= 4 года) |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Анализ воздействия ограничений
| СДЕРЖАННОСТЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Срок действия патентов и давление на цены на брендированные лекарства | -0.6% | Глобальный | Краткосрочное (<= 2 лет) |
| Высокие затраты на терапию ограничивают доступ на малообеспеченных рынках | -0.4% | Латинская Америка, Южная Азия и Тихоокеанский регион, Ближний Восток и Африка | Среднесрочное (2-4 лет) |
| Побочные эффекты, дефицит запасов и слабое соблюдение пациентов | -0.2% | Глобальный | Долгосрочная перспектива (> = 4 лет) |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Какие страны масштабируют рынок лечения диабета до 2036 года?
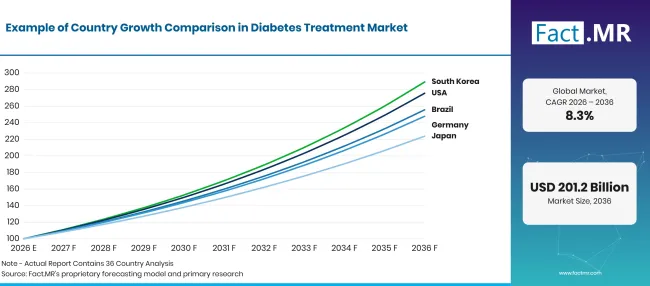
Factmr Diabetes Treatment Market Growth Index | Source: Fact.MR
| Кантри | CAGR (2026–2036) |
|---|---|
| Соединённые Штаты | 10.7% |
| Бразилия | 9.8% |
| Германия | 9.5% |
| Япония | 8.4% |
| Великобритания | 7.5% |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Что поддерживает усыновление в Соединённых Штатах?
10.7% CAGR— благодаря большому количеству пациентов и быстрому освоению новых классов лекарств.
Центры по контролю и профилактике заболеваний сообщают, что в 2023 году 40.1 миллиона человек, или 12.0% населения США, страдали диабетом [5]. Цены на Januvia, Jardiance и Farxiga, согласованные по программе Medicare вступили в силу в 2026 году, а цены на Ozempic, Rybelsus, Janumet и Tradjenta — в 2027 году [6]. Снижение расходов из собственного кармана для пожилых пациентов позволит поддержать объемы пополнения через розничные и домашние аптеки.
Как выступает Бразилия?
9.8% CAGR, поддерживаемый более широким доступом общественности к препаратам от диабета.
Министерство здравоохранения Бразилии в результатах Vigitel 2025 сообщило, что число взрослых с медицинским диагнозом диабет выросло с 5.5% в 2006 году до 12.9% в 2024 году [7]. Единая система общественного здравоохранения SUS является основным источником медицинской помощи.
Что способствует росту Германии?
9.5% CAGR— благодаря широкому страховому покрытию и структурированным программам ухода.
Институт Роберта Коха оценил в сентябре 2025 года, что в 2022 году в Германии диагностировали 6.05 миллионов человек диабета 2 типа, что составляет 8.6% [8]. По прогнозу, к 2050 году эта цифра составит 11.01 миллиона, если уровень заболеваемости и избыточной смертности останутся без изменений [8]. Государственное медицинское страхование покрывает большинство видов терапии, а оценки выгод отдают предпочтение препаратам с доказанными последствиями для сердца и почек.
Как Япония масштабирует спрос?
8.4% CAGR, отражая стареющее население, нуждающееся в длительной терапии.
Статистическое бюро Японии сообщило, что в сентябре 2025 года люди в возрасте 65 и старше составляли 29.4% населения, что является рекордной долей [9]. Министерство здравоохранения, труда и социального обеспечения оценило в декабре 2025 года, что около 11 миллионов человек сильно подозреваются в диабете, и эта цифра продолжает расти [10]. Универсальное страхование и регулярные пересмотры цен поддерживают стабильный рост, в то время как пожилые пациенты предпочитают раз в неделю и более простые пероральные процедуры.
Как развивается спрос в Великобритании?
7.5% CAGR, как зрелая и финансируемая государством система, управляет большинством медицинской помощи.
В Англии только 58.2% людей с диабетом 2 типа и другими заболеваниями получили все восемь рекомендованных процедур лечения в течение года до марта 2025 года, согласно данным Офиса по улучшению здоровья и неравенствам [11]. Те же комментарии показывают, что 45.2% достигли всех трёх целей лечения [11]. NHS проводит большую часть терапии через аптеки общей практики и общественные аптеки, а национальные рекомендации отдают предпочтение экономически эффективным дженерикам.
Кто лидирует на рынке лечения диабета?
Конкуренция проходит по трём направлениям. Специалисты по инкретину и инсулину соревнуются по результатам и еженедельной дозировке. Novo Nordisk предлагает Ozempic, Rybelsus и Tresiba, а в январе 2025 года получила в США показание для защиты почек для Ozempic [2].
Eli Lilly сочетает Mounjaro и Trulicity с Humalog и Basaglar, а Sanofi поставляет Lantus и Toujeo и получила одобрение FDA на биосимиляр Merilog в феврале 2025 года [3]. Производители пероральных и кардиометаболических препаратов конкурируют по маркировке сердца и почек, а также по цене. Merck продаёт Januvia и Janumet, AstraZeneca — Farxiga, а Boehringer Ingelheim — Jardiance и Tradjenta. Поставщики устройств поддерживают дозирование дома. Abbott предоставляет датчики FreeStyle Libre, Roche — счетчики Accu-Chek и приложение mySugr, а MiniMed выпустила в США помпу MiniMed Flex в июне 2026 года [12]. В прогнозируемый период компании, которые присоединяются к данным результатов, доступному доступу и подключённым инструментам дозирования, получат наибольшее преимущество.
Какие компании являются ключевыми поставщиками?
Ключевые компании включают Novo Nordisk; Eli Lilly; Sanofi; Merck; AstraZeneca; Boehringer Ingelheim; Abbott; Roche; и MiniMed.
- Novo Nordisk
- Эли Лилли
- Sanofi
- Merck
- AstraZeneca
- Бёрингер Ингельхайм
- Эбботт
- Рош
- MiniMed
Библиография
- [1] [1] Всемирная организация здравоохранения. (2025, сентябрь 5года). ВОЗ обновляет список основных лекарств, включая ключевые методы лечения рака и диабета.
- [1] [2] Novo Nordisk. (2025, январь 28). FDA одобряет Оземпик (семаглутид) как единственный GLP-1 RA, снижающий риск усугубления заболеваний почек и сердечно-сосудистой смерти у взрослых с диабетом 2 типа и хроническими заболеваниями почек.
- [1] [3] Управление по контролю за продуктами и лекарствами США. (2025, февраль 14г.). FDA одобряет первый быстродействующий биосимиляр инсулина для лечения диабета.
- [4] Европейское агентство по лекарственным средствам. (ноябрь 2025). Кьинсу: EPAR.
- [5] Центры по контролю и профилактике заболеваний. (2026, сентябрь 16года). Национальный отчёт по статистике диабета.
- [6] Центры услуг Medicare и Medicaid. (2026, сентябрь 22). Избранные лекарства и согласованные цены.
- [7] Министерство Сауде, Бразилия. (2026). Para o povo brasileiro viver mais e viver melhor: Resultados Vigitel 2025 [Чтобы бразильцы жили дольше и лучше: результаты Vigitel 2025].
- [8] Институт Роберта Коха. (2025, сентябрь 17). Тенденции распространённости и числа случаев диагностированного диабета 2 типа в Германии: прогнозы до 2050 года.
- [9] Статистическое бюро Японии. (2025, сентябрь 14года). [Статистические темы No 146: Пожилые люди в Японии в статистике].
- [10] Министерство здравоохранения, труда и социального обеспечения Японии. (2025, декабрь 2года). [Результаты Национального опроса здоровья и питания 2024 года].
- [11] Офис по улучшению здоровья и неравенствам. (2026, апрель 8). Профиль диабета: статистический комментарий, апрель 2026.
- [12] MiniMed. (2026, июнь 17). Самая маленькая инсулиновая помпа MiniMed с приложением теперь доступна в США.
Ответы на этот отчёт
- Размеры на 2026 и 2036 годы делятся по типу продукта, типу обработки, каналу распространения, конечному потребителю и региону.
- Каждый сегмент показывает, какой подсегмент возглавляет его в 2026 году и потребности пациента и назначенного врача за этой позицией.
- Количество пациентов, возмещение расходов и доступ к новым методам лечения определяют сравнение пяти перечисленных стран.
- Компания представляет профили групповых производителей инкретина и инсулина, пероральных кардиометаболических препаратов и поставщиков оборудования.
- Читатели могут проследить, как срок действия патентов, биосимиляры и новые классы лекарств влияют на выбор и цены на лечение.
Что охватывает рынок лечения диабета?
Эта оценка отслеживает лекарства, инсулиновые продукты и связанные с ними терапии, которые люди используют для контроля уровня глюкозы в крови и ограничения осложнений сахарного диабета 1 и 2 типа. Она охватывает пероральные препараты, инъекционные и неинсулиновые инъекционные препараты, а также поддерживающие категории лечения, продаваемые через аптеки и медицинские работники.
Доход учитывается при первой продаже каждого продукта, будь то через больницу, розничную или онлайн-аптеку. Доли типа лечения относятся к основному маршруту лечения, используемому пациентом, а остальные разделы охватывают все продажи лечения.
Что входит в область применения?
В сфере доступны рецептурные пероральные препараты, инсулиновые продукты и инъекционные препараты без инсулина, включая брендированные препараты, дженерики и биосимиляри. Фиксированные комбинации с фиксированной дозой, ручки и устройства для доставки инсулина , используемые с каждой дозой, также учитываются здесь.
Лечение, используемое в больницах, клиниках и уходе на дому, относится к категориям конечных пользователей. Поставщики систем мониторинга глюкозы и доставки инсулина представлены в профиле, поскольку их продукты направляют решения о дозировке и поддерживают соблюдение препарата.
Что исключено из сферы применения?
Безрецептурные добавки и оздоровительные продукты, продаваемые для поддержки уровня сахара в крови, исключаются. Диагностические тесты, используемые только для скрининга, исключены, как и лечение других состояний, назначаемых людям с диабетом.
Программное обеспечение и цифровые сервисы, продаваемые самостоятельно, без препарата или системы доставки, не учитываются. Финансирование исследований и услуги клинических испытаний также выходят за пределы рыночных доходов.
Как был построен анализ?
Анализ опирается на 120+ источников, 35+ портфелей компаний, 25+ стран и более 20 интервью с отраслью.
- Первичные исследования: Первичные исследования включают обсуждения с производителями, поставщиками услуг, разработчиками технологий, дистрибьюторами, конечными пользователями и экспертами по предмету. Эти беседы рассматривают приоритеты закупок, внедрение продуктов, операционные сложности, требования к одобрению, конкурентное положение и факторы, влияющие на более широкое рыночное принятие.
- Офисные исследования: Кабинетные исследования охватывают государственную статистику, нормативные публикации, корпоративные документы, торговые данные, технические исследования, отраслевые ассоциации, стандарты, государственную политику и другие авторитетные источники. Каждый источник, используемый в анализе, задокументирован в библиографии.
- Размер рынка и прогнозирование: Оценки рынка объединяют исторические показатели, индикаторы спроса, ценообразование и тенденции объёмов, доли сегментов, участие компаний, рост на уровне страны, модели внедрения, инвестиционную активность и барьеры для расширения рынка.
- Валидация и цикл обновления данных: Результаты подтверждаются путем сравнения первичных интервью с публичными данными, деятельностью компании, изменениями в регулировании, торговыми тенденциями и развитием отрасли. Регулярные обновления рассматривают запуски новых продуктов, изменения мощностей, партнерства, одобрения и изменения в коммерческом внедрении.
Сегментация
Каков объём и охват отчёта?
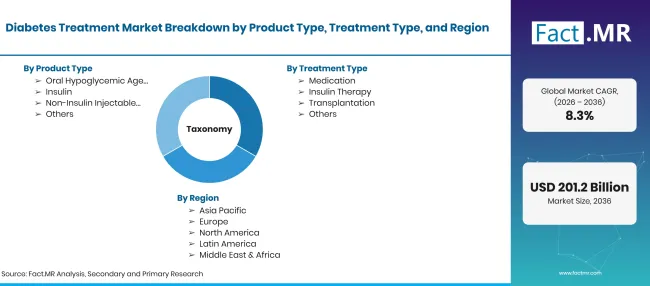
Factmr Diabetes Treatment Market Taxonomy | Source: Fact.MR
| Атрибут | Подробности |
|---|---|
| Количественные единицы | USD миллиарда в 2026 году до USD миллиарда к 2036 году на CAGR |
| Определение рынка | Лекарства, инсулиновые продукты и связанные с ними терапии, используемые для лечения сахарного диабета 1 и 2 типа, продаваются через больничные, розничные и онлайн-аптеки. Покрытие охватывает пероральные и инъекционные процедуры, а также доставку инсулина для больниц, клиники и домашнего ухода. |
| Тип продукта | пероральные гипогликемические препараты; инсулин; инъекционные препараты, не содержащие инсулин; Другие |
| Тип обработки | Медикаментозное лечение; Инсулиновая терапия; Трансплантация; Прочие |
| Канал распространения | Больничные аптеки; Розничные аптеки; Онлайн-аптеки; Другие |
| Конечный пользователь | Домашний уход; Больницы; Клиники; Другие |
| Охватываемые регионы | Северная Америка; Латинская Америка; Западная Европа; Восточная Европа; Восточная Азия; Южная Азия и Тихоокеанский регион; Ближний Восток и Африка |
| Охватываемые страны | Соединённые Штаты; Бразилия; Германия; Япония; Великобритания |
| Профилируемые компании | Novo Nordisk; Eli Lilly; Sanofi; Merck; AstraZeneca; Boehringer Ingelheim; Abbott; Roche; MiniMed |
| Прогнозный период | 2026–2036 годы |
| Подход | гибридный подход сверху вниз и снизу вверх с использованием диагностированных и пролеченных пациентов; цен на терапии по классам лекарств; продажа через аптечные каналы; и обзор портфолио компании. |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Как сегментируется рынок?
-
По типу продукта
- Пероральные гипогликемические препараты
- Инсулин
- Инъекционные препараты без инсулина
- Другие
-
По типу лечения
- Медикаменты
- Инсулиновая терапия
- Трансплантация
- Другие
-
По каналам распространения
- Больничные аптеки
- Розничные аптеки
- Онлайн-аптеки
- Другие
-
По конечному пользователю
- Домашний уход
- Больницы
- Клиники
- Другие
-
По регионам
- Северная Америка
- Латинская Америка
- Западная Европа
- Восточная Европа
- Восточная Азия
- Южная Азия и Тихоокеанский регион
- Ближний Восток и Африка
Часто задаваемые вопросы
Насколько велик рынок лечения диабета в 2026 году?
Каков CAGR рынка лечения диабета с 2026 по 2036 год?
Какой тип продукта лидирует на рынке лечения диабета?
Какой тип лечения лидирует на рынке лечения диабета?
Какой канал распространения лидирует на рынке лечения диабета?
Какой конечный пользователь лидирует на рынке лечения диабета?
Какая страна вырастет больше всего на рынке лечения диабета?
Кто основные компании на рынке лечения диабета?
Кто работал над этим отчётом


Ознакомьтесь с отчётом лично - запросите бесплатный образец
Бесплатный образецПолучить брошюру с ценами и условиями покупки
Скачать PDF