- Base Value(2025): 451.8 Mn
- Estimated Value(2025): 451.8 Mn
- Forecast Value (2035): 905.5 Mn
- CAGR (2025 - 2035): 7.2%
Прогнозы рынка углекислого газа в Европе с 2025 по 2035 годы
Прогнозируется, что рынок углекислого газа (CO2) в Европе вырастет с USD 451.8 миллиона в 2025 году до USD 905.5 миллионов к 2035 году. В прогнозируемый период с 2025 по 2035 годы отрасль будет расти CAGR 7.2%, что будет вызвано ростом спроса на переработку продуктов питания и напитков, увеличением добычи нефти и различными промышленными приложениями.
Растущее внимание к улавливанию углерода и ужесточению правил ЕС по выбросам дополнительно стимулирует внедрение технологий восстановления CO₂. Ключевые рынки, такие как Германия, Франция и Нидерланды, возглавляют этот сдвиг благодаря эффективной поддержке политики и промышленным инновациям.
| Метрика | Ценность |
|---|---|
| Размер отрасли (2025E) | USD 451.8 миллионов |
| Размер отрасли (2035F) | USD 905.5 миллионов |
| CAGR (2025–2035) | 7.2% |
Источник: анализ Fact.MR. Обновлено 2 сентября 2025 г.
Кто является драйвером рынка углекислого газа в Европе?
Рост европейского рынка углекислого газа обусловлен растущим спросом в различных секторах. В пищевой и напитковой промышленности CO₂ широко используется для карбонизации, упаковки и сохранения, при этом рост потребления переработанных продуктов питания и напитков в таких странах, как Германия, Италия и Великобритания, стимулирует спрос. Внедрение технологий улавливания и хранения углерода (CCS ) также ускоряется, поскольку отрасли реагируют на климатические цели ЕС и инвестируют в стратегии сокращения выбросов в таких регионах, как Норвегия и Нидерланды.
Кроме того, химический сектор использует CO₂ в качестве сырья для производства мочевины, метанола и других соединений, что способствует переходу к устойчивому производству. Медицинский CO₂ набирает популярность благодаря своей роли в хирургических процедурах и диагностике, что соответствует растущей инфраструктуре здравоохранения региона.
Тем временем растущая потребность в сухом льде в логистике холодовой цепи, вызванная требованиями фармацевтической и пищевой транспортировки, дополнительно стимулирует потребление. Эти тенденции, в сочетании со строгими экологическими нормами и стимулами в рамках Европейского зелёного курса, создают значительный импульс для рынка углекислого газа по всему региону.
Каковы тенденции в странах на европейском рынке углекислого газа?
Специфические для стран тенденции на европейском рынке углекислого газа отражают широкий спектр промышленных приоритетов, нормативных норм и инфраструктурных разработок по всему региону.
Германия лидирует на рынке, благодаря высокому спросу со стороны пищевой и напитковой, химического и промышленного газа. Страна' приверженность декарбонизации в сочетании с передовой производственной базой способствовала внедрению технологий восстановления и переработки CO₂ в химической и автомобильной промышленности.
В Великобритании наблюдается рост выбросов CO₂ в здравоохранении и логистике, главным образом за счёт расширения сетей холодовой цепи. Сосредоточенность правительства ' на достижении углеродной нейтральности к 2050 году также стимулирует инвестиции в объекты по улавливанию и хранению углерода (CCS), включая крупномасштабные проекты, такие как East Coast Cluster.
Франция продолжает интегрировать CO₂ в различные сферы применения, включая сельское хозяйство, медицинский и промышленный секторы. Страна продвигает модели циркулярной экономики, где захваченный CO₂ всё чаще используется в теплицах и биопроцессах. Французские энергетические и коммунальные компании изучают решения для хранения энергии на основе CO₂ в рамках национальных стратегий энергетического перехода.
Нидерланды стали ключевым игроком в области использования углерода, активно развивая инфраструктуру CCS, такую как проект транспортного узла и морского хранения CO₂ порта Роттердам (Pportos). Голландские теплицы также используют захваченный CO₂ для стимуляции роста растений, создавая замкнутую систему использования углерода.
Италия сохраняет стабильный спрос на CO₂ для напитков и расширяет мощности для поддержки производства сухого льда для экспорта продуктов питания и фармацевтики. Государственная поддержка промышленной декарбонизации и внедрения чистых технологий способствует интересу к применению CO₂ как в традиционном, так и в развивающихся секторах.
Норвегия, несмотря на меньший объём рынка, играет стратегическую роль в развитии технологии CCS, поддерживаемой сильным государственным финансированием и международным сотрудничеством. Проекты, такие как Longship и Northern Lights, позиционируют страну как центр трансграничного хранения углекислого газа (CO₂) в Европе.
Каковы вызовы и сдерживающие факторы европейского рынка углекислого газа?
Рынок углекислого газа Европы сталкивается с вызовами и ограничивающими факторами, которые могут повлиять на его долгосрочный рост и операционную стабильность.
Одним из основных ограничений является нестабильная цепочка поставок сырого CO₂, часто связанная с производством аммиака и заводами по производству этанола. Сезонные остановки или неожиданные остановки производства, такие как недавние закрытия заводов по производству удобрений в Великобритании, вызвали дефицит CO₂, что нарушает работу критически важных секторов, включая пищевую переработку и здравоохранение.
Высокие затраты, связанные с уловлением углерода, очисткой и транспортной инфраструктурой, представляют собой ещё один значительный барьер. Несмотря на растущий интерес к технологиям улавливания и хранения углерода (CCS), первоначальные капитальные вложения и операционные расходы остаются значительными, что ограничивает их внедрение среди малых и средних предприятий (МСП).
Фрагментация регулирования по всей Европе также создаёт операционные трудности. Хотя Европейский союз продвигает единые экологические цели, разные национальные политики, сроки одобрения и разрешённые рамки могут задерживать выполнение проектов и препятствовать трансграничному сотрудничеству в транспортировке и хранении CO₂.
Ограниченная вместимость хранения и инфраструктура трубопроводов, особенно в Центральной и Восточной Европе, препятствуют масштабируемости проектов по захвату и использованию. Без достаточных инвестиций в логистические сети промышленные системы управления углеродом не могут эффективно расширяться.
Технические ограничения сохраняются при интеграции CO₂ в новые химические и производственные процессы. Экономически эффективные и масштабируемые решения для переработки CO₂ в качестве сырья всё ещё отсутствуют, поэтому традиционная утилизация или выбросы становятся выбором по умолчанию.
Наконец, общественное мнение и экологические опасения, связанные с промышленным использованием CO₂ при увеличении добычи нефти (EOR) или долгосрочном геологическом хранении, неоднозначны. Формирование общественного доверия и согласование политики для крупномасштабных углеродных проектов остаются медленным и сложным процессом.
Взгляды по странам
| Страны | CAGR (2025–2035) |
|---|---|
| Германия | 7.0% |
| Франция | 6.3% |
| Италия | 7.3% |
Источник: анализ Fact.MR. Обновлено 2 сентября 2025 г.
Рынок углекислого газа в Германии наблюдает сдвиг в сторону промышленной декарбонизации и кругового использования
Германия' рынок углекислого газа быстро развивается благодаря сочетанию промышленного спроса, политических рамок и перехода к чистой энергии. Сектор продуктов питания и напитков остаётся ключевым потребителем, используя CO₂ в процессах карбонизации, упаковки и консервации. Одновременно страна' устойчивая химическая и производственная база всё больше интегрирует CO₂ для таких применений, как сварка, холодильное производство и химический синтез.
Германия также лидирует в внедрении улавлива и хранения углерода (CCS), при этом значительные государственные и частные инвестиции направлены на трудно сокращаемые секторы, такие как сталь, цемент и химия. Инициативы, поддерживаемые государством, такие как углеродные контракты на различия, стимулируют отрасли внедрять методы производства с низким уровнем углерода. В энергетическом секторе усилия по поэтапному отказу от угля к 2030 году меняют ландшафт выбросов, а доходы от торговли выбросами и ужесточение цен на CO₂ продолжают стимулировать регуляторный импульс.
Межотраслевая декарбонизация дополнительно поддерживается Германией ' амбициозными климатическими целями, которые включают 65% сокращение выбросов к 2030 году и достижение климатической нейтральности к 2045 году. Тем временем рост экспорта CO₂ и расширение инфраструктуры для повторного использования углерода и транспортировки подчеркивают растущую роль страны' в формировании циркулярной углеродной экономики в Европе.
Рынок углекислого газа во Франции демонстрирует стабильный рост на фоне стремления к устойчивому развитию и диверсификации промышленности
Рынок углекислого газа во Франции демонстрирует стабильный рост, поддерживаемый хорошо развитыми агропродовольственными, медицинскими и промышленными газовыми секторами. CO₂ играет центральную роль в сохранении продуктов питания, карбонизации напитков и упаковке с модификацией атмосферы — применениях, критически важных для страны, известной крупномасштабной переработкой пищевых продуктов и экспортно-ориентированным сельским хозяйством.
Помимо традиционного применения, Франция всё активнее интегрирует CO₂ в устойчивые промышленные практики. Захваченный углерод используется в сельском хозяйстве с контролируемой средой, где теплицы выигрывают от увеличения урожайности культур. Это соответствует климатическим повесткам правительства и более широким усилиям по продвижению циркулярного использования ресурсов. Компании также изучают технологии преобразования CO₂ в химические продукты в рамках долгосрочных стратегий декарбонизации в химической и цементной промышленности.
Франция входит в число ведущих стран ЕС, выступающих за трансграничную транспортировку и использование углерода, при поддержке механизмов финансирования ЕС по Зеленому курсу. Развитие инфраструктуры для хранения и использования CO₂, особенно в промышленных кластерах, таких как Нормандия и долина Роны, набирает обороты. Эти регионы нацелены на интеграцию в более крупные европейские коридоры управления углеродом, включающие Бельгию и Нидерланды.
Тем временем спрос на медицинский CO₂ остаётся высоким благодаря его критической роли в операциях, диагностике и системах медицинского газа в крупных городских медицинских сетях. Кроме того, логистика и холодовая цепь продолжают стимулировать спрос на сухой лёд, необходимый для чувствительных к температуре фармацевтических и пищевых перевозок.
Рынок углекислого газа в Италии растёт благодаря силе напитков и инициативам по экологическому восстановлению
Рынок CO₂ Италии остаётся основой на секторах напитков и промышленного газа, чему способствует устойчивый спрос со стороны производителей газированных напитков и расширение использования упаковки с модификацией атмосферы, что отражает силу экспортной промышленности продуктов питания. Страна увеличила производство сухого льда для поддержки растущего сектора фармацевтической и морепродуктовой логистики, что повышает возможности транспортировки с контролируемой температурой.
Помимо традиционных применений, Италия всё чаще внедряет решения устойчивого развития, основанные на CO₂. Операторы теплиц в долине По используют захваченный CO₂ для оптимизации урожайности, в то время как производители химикатов и материалов пилотируют технологии использования CO₂ в топливо и другие в рамках государственных программ чистых технологий. Инвестиции в эти пилотные проекты демонстрируют растущий интерес к интеграции улавливания и повторного использования углерода в местных промышленных кластерах.
Регуляторная поддержка начинает влиять на динамику рынка. Ускоренные процедуры выдачи разрешений на инфраструктуру CCS и целевые субсидии для низкоуглеродного производства привлекают внимание средних промышленных игроков. Одновременно расширяющееся участие Италии в углеродных сетях ЕС позволяет ей получить выгоду от предстоящих трансграничных транспортных коридоров CO₂, соединяющих Южную и Центральную Европу.
Анализ по категориям
Среднескоростные шредеры показывают лидирующую долю по производственным методам
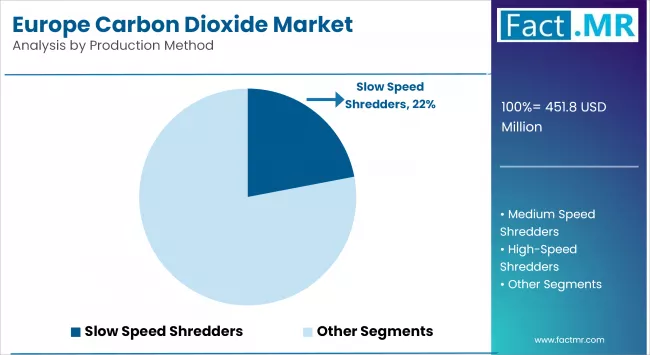
Europe Carbon Dioxide Market Analysis By Production Method | Source: Fact.MR
Среднескоростные дробильники, по прогнозам, будут занимать наибольшую долю среди производственных методов, благодаря их адаптации к разнообразным потокам отходов и балансу энергопотребления и эффективности выпуска. Эти машины эффективно обрабатывают твердые отходы, строительный мусор, биомассу и промышленный отход, предоставляя практическое решение для предприятий, стремящихся оптимизировать пропускную способность при минимизации износа и энергопотребления.
Их способность обеспечивать стабильные размеры частиц при минимизации времени простоя сделала их предпочтительным выбором для центров переработки и предприятий по восстановлению материалов по всей Европе и Северной Америке. Кроме того, среднескоростные дробильщики всё чаще интегрируются в этапы предварительной обработки для производства альтернативных видов топлива, включая топливо из отходов (RDF) и твердое восстановленное топливо (SRF), что поддерживает растущий спрос на более чистые источники энергии в цементном и энергетическом секторах.
Производители инвестируют в модульные конструкции и интеллектуальные автоматизированные системы для агрегатов средней скорости, что ещё больше повышает удобство обслуживания и управление процессами. Это позиционирует среднескоростные дробильщики как экономичный и масштабируемый вариант для операторов переработки отходов, способствуя их постоянному доминированию в производственных технологиях.
Заводы по переработке отходов демонстрируют лидирующую долю по способам доставки
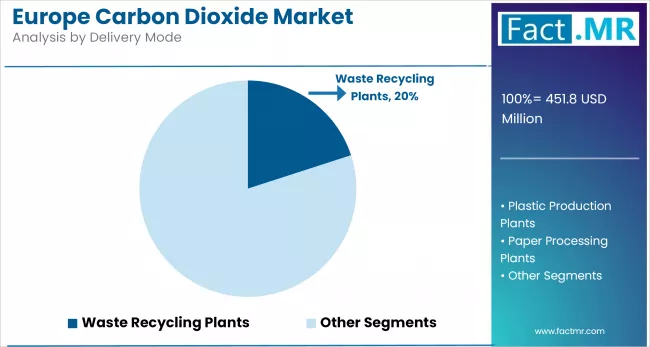
Europe Carbon Dioxide Market Analysis By Dlivery Mode | Source: Fact.MR
Ожидается, что заводы по переработке отходов составят наибольшую долю по методам доставки, что обусловлено растущим спросом на централизованные, высокопроизводительные системы переработки. Эти предприятия предлагают комплексные решения по сортировке, измельчению и утилизации отходов, что делает их ключевыми для стратегий управления городскими отходами и целей циркулярной экономики.
В таких странах, как Германия, Нидерланды и Швеция, крупномасштабные заводы по переработке отходов составляют основу национальных сетей по обработке отходов, работая с смешанными коммунальными отходами, строительным мусором, промышленным ломом и органическими материалами. Их способность интегрировать передовые технологии, такие как сортировка на базе искусственного интеллекта, анаэробная диградация и термическая обработка, делает их эффективной и масштабируемой моделью доставки по сравнению с мобильными или модульными системами.
Государственные и частные инвестиции дополнительно укрепляют эту тенденцию. Директива ЕС по отходам и финансирование в рамках Зеленого курса ускоряют модернизацию и расширение инфраструктуры переработки в регионах, стремящихся достичь строгих целей по отводу и нормам переработки на полигонах. Кроме того, интеграция отходов в энергию на этих заводах растёт, и предприятия всё больше оснащаются для производства биогаза, топлива из отходов (RDF) или центрального отопления из восстановленных материалов.
Пищевые продукты и напитки займут лидирующую долю на европейском рынке углекислого газа
Ожидается, что пищевая и напитковая промышленность сохранит наибольшую долю рынка углекислого газа в Европе, чему способствует стабильный спрос на CO₂ в процессах карбонизации, охлаждения, упаковки и консервации. Углекислый газ играет важную роль в поддержании срока годности продукции, контроле роста микроорганизмов и обеспечении качества и безопасности скоропортящихся товаров — применений, критически важных как для внутреннего потребления, так и для экспорта.
Крупные производители напитков в Германии, Франции и Италии сильно полагаются на CO₂ для производства газированной воды, безалкогольных напитков, пива и вина. Аналогично, производители продуктов питания используют CO₂ в упаковке с модифицированной атмосферой (MAP) для продления срока хранения таких продуктов, как мясо, молочные продукты, хлебобулочные изделия и готовые к употреблению блюда. По мере роста предпочтений потребителей на упакованные и готовые продукты по всей Европе спрос на углекислый газ пищевого качества продолжает расти.
Сезонные всплески потребления CO₂ в летние месяцы и праздничные периоды ещё больше усиливают зависимость сектора от стабильного поставки. В ответ компании инвестируют в системы уловления и хранения CO₂ на месте, чтобы минимизировать сбои в цепочках поставок и повысить показатели устойчивого развития.
Кроме того, растущее регуляторное давление на сокращение пищевых отходов и повышение эффективности холодовой цепи стимулирует более широкое использование технологий на основе CO₂, включая логистику сухого льда для транспортировки с чувствительностью к температуре. В результате пищевая и напитковая промышленность остаётся основным драйвером потребления углекислого газа по всей Европе, при этом рост поддерживается как операционной необходимостью, так и согласованностью регуляторов.
Конкурентный анализ
Сочетание лидеров промышленного газа и новаторов в управлении углеродом формирует рынок углекислого газа в Европе и #39; с рынком углекислого газа. Крупными игроками являются Air Liquide S.A., The Linde Group и The Messer Group GmbH, все они предлагают обширные решения CO₂ для пищевых, медицинских и промышленных применений. SOL Spa, Strandmøllen и ACAIL Gas обслуживают региональные рынки, предоставляя индивидуальные газовые услуги.
Развивающиеся компании, такие как AKER Carbon Capture, Climeworks и Northern Lights JV DA, продвигают развитие улавливания и хранения углерода (CCS) по всей Европе. Энергетическая компания Eni S.p.A. также интегрирует управление CO₂ в свои более широкие инициативы по декарбонизации. Вместе эти компании формируют рынок, ориентированный как на операционный спрос, так и на инновации, обусловленные климатом.
Последнее развитие
- В 2025 году Air Liquide объявила о расширении возможностей по улавливанию углерода на своем заводе водорода в Роттердаме. Ожидается, что предприятие будет ежегодно захватывать до 800,000 тонн CO₂ в рамках проекта Pportos CCS в Нидерландах.
- В 2025 году, Linde подписала долгосрочное соглашение с OCI Global о поставке чистого водорода и уловлении CO₂ на заводе OCI по производству синего аммиака в Нидерландах. Пойманный CO₂ будет транспортироваться через голландскую сеть CCS для морского хранения.
Сегментация
Сегментация европейского рынка углекислого газа
-
По методу производства:
- Дробильщики медленной скорости
- Среднескоростные шредеры
- Высокоскоростные дробильщики
-
По способу доставки:
- Заводы по переработке отходов
- Заводы по производству пластика
- Заводы по переработке бумаги
- Металлургические заводы
- Другие
-
По отрасли конечного использования:
- Производство и изготовление металлов
- Питание и напитки
- Целлюлозно-бумажная промышленность
- Нефть и газ
- Здравоохранение
- Химикаты
- Другие промышленные применения
-
По странам:
- Германия
- Италия
- Франция
- Испания
- Великобритания.
- Россия
- БЕНИЛЮКС
- Остальная часть Европы
Часто задаваемые вопросы
Каков размер глобального рынка углекислого газа в Европе в 2025 году?
Кто являются основными игроками, действующими на европейском рынке углекислого газа?
Какова предполагаемая оценка европейского рынка углекислого газа к 2035 году?
Какую ценность CAGR продемонстрировал европейский рынок углекислого газа за последние пять лет?
Кто работал над этим отчётом


Ознакомьтесь с отчётом лично - запросите бесплатный образец
Бесплатный образецПолучить брошюру с ценами и условиями покупки
Скачать PDF