- Market Value (2025): USD 7.77 Bn
- Estimated Value (2026): USD 8.06 Bn
- Forecast Value (2036): USD 11.7 Bn
- CAGR (2026-2036): 3.8%
Какова будет прогнозируемая стоимость рынка жидко-каталитического крекинга (FCC) к 2036 году?
USD 8.06 миллиардов в 2026 году до USD 11.7 миллиардов к 2036 году с точностью 3.8% CAGR
- Достигнув USD 7.77 миллиарда в 2025 году, рынок жидкого каталитического крекинга получил стабильный оперативный импульс благодаря глобальным запускам нефтеперерабатывающих заводов, интенсивной модернизации нефти и устойчивому спросу на моторный бензин с высоким октановым числом.
- Продажи вырастут с USD 8.06 миллиарда в 2026 году до USD 11.7 миллиарда к 2036 году, поскольку нефтеперерабатывающие заводы инвестируют в нефтехимическое совместное производство, ZSM-5 добавки к катализаторам цеолита и технологии восстановления серы.
- При стабильном 3.8% CAGR в прогнозируемом окне с 2026 по 2036 год, расширение рынка поддерживается ростом мирового спроса на химикаты, интеграцией нефтеперерабатывающих заводов и нефтехимических предприятий и проектами по модернизации крекинга жилищных материалов.
Экономическая траектория рынка отражает постоянные недискреционные операционные расходы по всей энергетической инфраструктуре на нижней линии. Поскольку установки гидро-каталитического крекинга работают в суровых условиях, характеризующихся температурами выше 500 градусов Цельсия, интенсивным потоком катализаторов и сильной гидродинамической эрозией в реакторах и регенераторах, нефтеперерабатывающие заводы постоянно добавляют новый катализатор равновесия (e-cat), одновременно очищая деактивированные мелкие частицы. Этот непрерывный ежедневный состав катализаторов, в сочетании с многомиллионными трёхлетними обновлениями, создаёт исключительно стабильную и повторяющуюся основу дохода для катализаторов, подрядчиков по химической инженерии и лицензиаров технологий нефтеперерабатывающих заводов по всему миру.
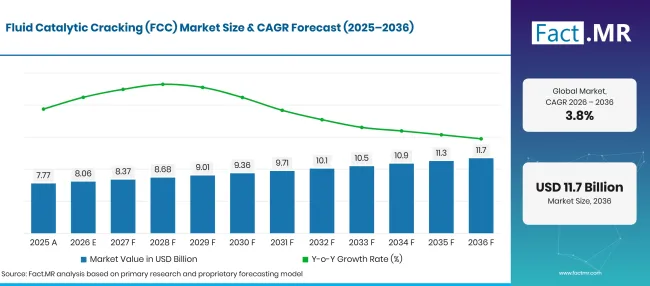
Fluid Catalytic Cracking Fcc Market Forecast Global | Source: Fact.MR
| Год | Базис | Рыночная стоимость (USD миллиарда) |
|---|---|---|
| 2025 | Актуальные | 7.8 |
| 2026 | Оценка | 8.06 |
| 2036 | Прогноз | 11.7 |
| CAGR 2026–2036 | Прогнозный период | 3.8% |
Источник: анализ Fact.MR. Обновлено 27 октября 2026 г.
Каковы определяющие показатели роста рынка жидкостного каталитического крекинга (FCC)?
В период с 2026 по 2036 год индустрия гидрожидкого каталитического крекинга откроет абсолютную денежную возможность в USD 3.6 миллиардов, способствующую растущему мировому спросу на нефтехимический пропилен, обработку тяжёлых остатков на дне бочки и передовые катализаторы снижения выбросов в окружающей среде.
- Драйверы спроса на рынке
- Использование нефтеперерабатывающих заводов сохраняет коммерческую значимость модернизации FCC. На 1января 2026 года США сохранили 18.2 миллионов баррелей в календарный день рабочей атмосферной перегонной мощности на 130 заводах [1]. Эта установленная база поддерживает высокое место в инвестиционных целях нефтеперерабатывающих заводов.
- Изменение балансов сырой нефти и продукции вознаграждает гибкую конверсию. Статистический обзор ОПЕК за 2025 год отслеживает мощности нефтеперерабатывающих заводов, пропускную способность и выпуск нефтяной продукции в странах-производителях и потребителях [2]. Эти ориентиры помогают операторам корректировать интенсивность действий FCC и стратегию катализатора по мере изменения региональных моделей спроса.
- Требования к соответствию изменяют работу FCC. Положения NESHAP на нефтеперерабатывающем заводе США в частности охватывают установки каталитического крекинга в соответствии с 40 CFR Часть 63, Подраздел UUU [3]. Это правило поддерживает расходы на мониторинг горения, контроль частиц, эксплуатационную дисциплину и повышение эффективности выбросов.
- Концентрированная сеть переработки Японии предпочитает выборочные модернизации, а не масштабные увеличения мощностей. В конце марта 2025 года страна эксплуатировала 19 нефтеперерабатывающих заводов с 3,110,400 баррелями в день проектной мощности по переработке сырой нефти [4]. Эта установленная база поддерживает замену катализатора, работы по энергоэффективности и целенаправленные обновления FCC.
- Спрос на европейскую продукцию по-прежнему требует эффективных конверсионных активов. В 2025 году Германия зафиксировала 89.62 миллионов тонн продаж нефтяной продукции, что на 1.43%больше, включая 17.88 миллионов тонн бензина и 33.44 миллионов тонн дизельного топлива [5]. Баланс спроса сохраняет коммерческую актуальность оптимизации выхода и контроля выбросов FCC.
- Ключевые сегменты, проанализированные
- По типу: Бензин является лидером по производству продукции с долей 42.3% в 2026 году, являясь необходимым компонентом смешивания с высоким октановым числом для мировых автомобильных двигателей с искровым зажиганием.
- По типу катализатора: Цеолит доминирует в спросе на катализаторы с долей 54.8% в 2026 году благодаря кристаллической микропористой архитектуре, обеспечивающей исключительную селективность трещин и гидротермальную стабильность на кислотных участках.
- По применению: нефтеперерабатывающие заводы получают 68.4% от общего рынка доходов в 2026 году, функционируя как основные установки по переоборудование тяжелой нефти, эксплуатирующие коммерческие комплексы FCC с высокой производительностью.
- Аналитическое мнение на Fact.MR
- Шамбху Натх Джа, главный консультант Fact.MR, отмечает: «Ландшафт гидро-каталитического крекинга переживает ключевой переход к нефтехимической эре. Хотя установки FCC исторически проектировались и эксплуатировались исключительно для максимизации выбросов транспортного бензина, прогрессивные нефтеперерабатывающие заводы активно модифицируют свои реакторы для работы в условиях высокой суровости. Используя специализированные добавки ZSM5 пентасил цеолита и оптимизируя температуру выходов подъёмников, современные установки FCC могут увеличить выход пропилена с исторических уровней 4% до 5% до 18% до 22% общего объёма жидкости. Этот сдвиг отделяет маржу на нефтеперерабатывающих заводах от колебаний розничного потребления бензина и напрямую согласует операционный выпуск с мировым производством полимеров и химии. Кроме того, по мере переработки нефтеперерабатывающих более тяжёлые, более дисконтированные сланцы, содержащие высокие концентрации никеля, ванадия и основных азотных ядов, спрос на современные катализаторные матрицы с встроенными металлическими ловушками резко растет. Катализаторы, сохраняющие поверхностную площадь и подавляющие реакции дегидрогенизации, представляют сегмент роста с наивысшей маржинальностью на рынке переработки.»
- Стратегические последствия
- Производителям катализаторов следует расширить производство специализированных матричных добавок ZSM5, чтобы помочь клиентам быстро переключать урожайность между летним бензином и зимним пропиленом [1].
- Операторы нефтеперерабатывающих заводов должны модернизировать системы регенераторных циклонов и электростатические осадочные генераторы для соблюдения строгих региональных стандартов выбросов твердых частиц [2].
- Инженерные подрядчики по переработке должны проектировать модульные высокоинтенсивные подъёмники, которые позволят существующим установкам FCC совместно перерабатывать пиролизные масла, полученные из переработки пластиковых отходов [4].
- Нефтеперерабатывающие заводы должны заключать долгосрочные соглашения о поставках промоторов редкоземельных элементов, таких как лантан и церий, чтобы стабилизировать размер элементарных ячеек и сохранить активность катализатора против гидротермальной деактивации [5].
Спрос на рынке FCC в Германии будет накапливаться 3.6% CAGR до 2036 года, поддерживаемый кластерами нефтеперерабатывающих и химических кластеров в Центральной Европе, повышающими эффективность конверсии и интегрирующими возобновляемые биоресурсы.
Как распределяется рынок жидкостного каталитического крекинга (FCC) по сегментам?
Бензин лидирует по типу на 42.3%, цеолит командует по типу катализаторов на 54.8%, а нефтеперерабатывающие заводы обеспечивают 68.4% доходов от приложений в 2026 году.
Какой тип доминирует?
Бензин захватывает 42.3% стоимости продукта 2026 года.
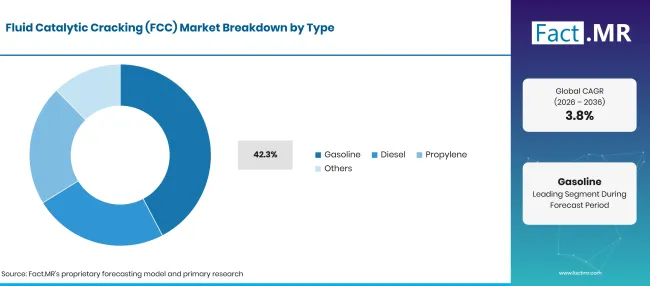
Fluid Catalytic Cracking Fcc Market Breakdown Type | Source: Fact.MR
Готовый и смешивающий автомобильный бензин представляет собой основную экономическую продукцию коммерческих гидрожидких каталитических крекинговых установок. В традиционной нефтепереработке лёгкий атмосферный нафта не обладает необходимым исследовательским октановым числом (RON) для удовлетворения современных требований к антидетонации двигателей внутреннего сгорания. Каталитический крекинг превращает тяжёлый вакуумный газойль в сильно ветвлённые парафини, олефиновые и ароматические углеводороды, которые образуют поток бензина FCC с выдающимся октановым числом, обычно от 90 до 95 RON. Этот высокооктановый поток служит основой для смешивания для обычных и премиальных розничных бензинов. Даже при ускорении внедрения электромобилей в зрелых регионах, расширяющийся автомобильный парк в развивающейся Азии, Латинской Америке и Африке обеспечивает устойчивый мировой спрос на транспортный бензин. Нефтеперерабатывающие компании используют интегрированные операции по добыче углеводородов в верхнем потоке и стратегии обслуживания скважин и вмешательства для обеспечения стабильного сырья тяжёлой сырь, максимизирующей экономику преобразования единиц FCC.
| Тип | Поделиться (2026) |
|---|---|
| Бензин (ведущий сегмент) | 42.3% |
| Другие объединённые сегменты | 57.7%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 27 октября 2026 г.
Какой тип катализатора лидирует на рынке?
Zeolite вызывает 54.8% спроса на катализаторы в 2026 году.
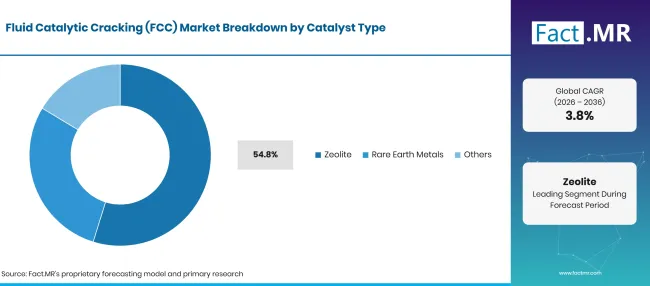
Fluid Catalytic Cracking Fcc Market Breakdown Catalyst Type | Source: Fact.MR
Синтетические кристаллические цеолиты, преимущественно сверхстабильные цеолиты типа Y-типа (USY) и специализированные пентазилы ZSM-5 , являются незаменимым активным катализатором в единицах FCC. Цеолиты обладают высокородными трёхмерными поровыми сетями с точно откалиброванными микроскопическими клетками и сильными участками кислоты Брёнстеда, которые облегчают механизмы крекинга ионов карбона. Эти микроскопические кристаллические структуры позволяют селективно расщеплять крупные углеводородные молекулы в молекулы бензинового диапазона, одновременно подавляя чрезмерное крекинг до сухого газа и кокса. Современный синтез катализаторов включает изменение соотношения кремнезема к глинозему и включение редкоземельных элементов, таких как лантан, для поддержания кристаллизации структуры при температурах регенератора выше 700 градусов Цельсия в присутствии пара. Нефтеперерабатывающие заводы координируют добавление катализаторов с помощью буровых жидкостей и добавок , а также систем передачи труб для нефтеперерабатывающего завода для поддержания стабильных скоростей жидкости и предотвращения агломерации катализаторного слоя.
| Тип катализатора | Поделиться (2026) |
|---|---|
| Цеолит (ведущий сегмент) | 54.8% |
| Другие объединённые сегменты | 45.2%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 27 октября 2026 г.
Какое приложение занимает наибольшую долю рынка?
Нефтеперерабатывающие заводы составляют 68.4% дохода от приложений в 2026 году.
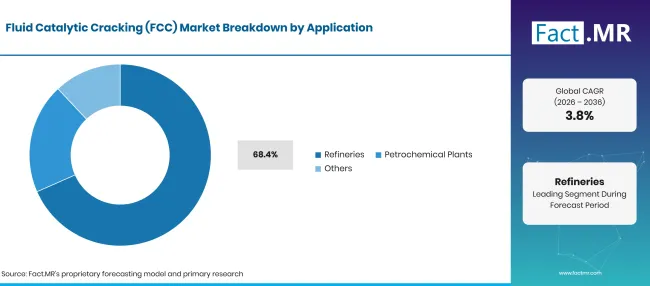
Fluid Catalytic Cracking Fcc Market Breakdown Application | Source: Fact.MR
Интегрированные нефтеперерабатывающие заводы представляют собой основное коммерческое применение технологии гидрожидкого каталитического крекинга. Агрегат FCC часто называют сердцем современного конверсионного НПЗ, поскольку он определяет общую эффективность преобразования завода, баланс продуктового сланца и операционную рентабельность. Путём модернизации низкоценных, тяжёлых атмосферных остатков и вакуумных газойлов в высокомаржинальные жидкие топлива и лёгкие олефины, блок FCC позволяет перерабатывающим заводам покупать скислы сланецы со скидкой без ущерба от готовых продуктов. Коммерческие нефтеперерабатывающие заводы оснащены сложными процессными циклами, включающими райстерные реакторы, катализаторные сосуды, двухступенчатые регенераторы, колонны основных фракционаторов и установки по концентрации газа. Для поддержания непрерывных многолетних операционных кампаний без внеплановых остановок инженерные команды нефтеперерабатывающих заводов используют коррозионно-устойчивые гибкие технологические линии и оборудование для перекачки жидкости на заводе , предназначенные для обработки абразивных катализаторных шламов при повышенном рабочем давлении.
| Применение | Поделиться (2026) |
|---|---|
| Нефтеперерабатывающие заводы (ведущий сегмент) | 68.4% |
| Другие объединённые сегменты | 31.6%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 27 октября 2026 г.
Что ускоряет внедрение рынка гидрожидкостного каталитического крекинга (FCC) и что его сдерживает?
Внедрение обусловлено интеграцией нефтеперерабатывающего завода и нефтехимии, высоким требованиями по переработке сырой нефти и масштабной модернизацией пропиленовых подъёмников, в то время как рост сдерживается электрификацией автопарка, высокими затратами на капитальный оборот единиц и строгими ограничениями по выбросам оксидов серы.
Анализ воздействия драйверов
| ВОДИТЕЛЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Стратегическая модернизация установок FCC для максимизации выходов химического пропилена | +1.1% | Северная Америка, Восточная Азия, Западная Европа | Краткосрочный срок (< = 2 лет) |
| Увеличение переработки дисконтированных, тяжёлых и кислых нефтей, требующих металлостойких катализаторов | +0.9% | Глобальный | Краткосрочный срок (< = 2 лет) |
| Требования к непрерывной эксплуатации для новых катализаторов равновесного крекинга | +0.7% | Глобальный | Краткосрочный срок (< = 2 лет) |
| Интеграция нефтеперерабатывающего и нефтехимического комплекса увеличивает спрос на лёгкие олефины | +0.6% | Северная Америка, Восточная Азия | Среднесрочное (2-4 лет) |
| Строгие экологические стандарты, требующие добавок для катализаторов SOx и NOx | +0.5% | Западная Европа, Северная Америка | Среднесрочное (2-4 лет) |
| Совместная обработка циркулярных био-масел и пластиковых пиролизных масел в коммерческих подставках FCC | +0.4% | Западная Европа, Северная Америка | Долгосрочная (> = 4 года) |
Источник: анализ Fact.MR. Обновлено 27 октября 2026 г.
Анализ воздействия возможностей
| OPPORTUNITY | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Коммерческое внедрение технологии глубокого каталитического крекинга (DCC) для прямого химического выхода | +0.6% | Восточная Азия, Северная Америка | Среднесрочное (2-4 лет) |
| Циркулярная переработка и извлечение драгоценных металлов из катализаторов трекинга в отработанном равновесии | +0.5% | Западная Европа, Северная Америка | Долгосрочная (> = 4 года) |
| Разработка матриц катализаторов из зеолита с нулевым редкостями, устойчивых к отравлению никелем и ванадием | +0.4% | Глобальный | Среднесрочные (2-4 лет) |
| Оптимизация дна растрескивания в нефтеперерабатывающих заводах в развивающихся странах | +0.3% | Латинская Америка, Южная Азия и Тихоокеанский регион | Долгосрочная (> = 4 лет) |
Источник: анализ Fact.MR. Обновлено 27 октября 2026 г.
Анализ воздействия ограничений
| СДЕРЖАННОСТЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Долгосрочное структурное плато потребления транспортного бензина в зрелых экономиках | -0.5% | Западная Европа, Северная Америка | Долгосрочная перспектива (> = 4 лет) |
| Крайние капитальные вложения необходимы для крупной модернизации регенераторов и ремонта подъёмников FCC | -0.4% | Глобальный | Краткосрочное (<= 2 лет) |
| Ужесточение муниципальных ограничений на качество воздуха на твердые частицы и выбросы углерода на нефтеперерабатывающих заводах | -0.3% | Западная Европа, Северная Америка | Среднесрочное (2-4 лет) |
| Волатильность цен на специализированные редкоземельные металлы, включая прекурсоры лантана и церия | -0.3% | Глобальный | Краткосрочное (< = 2 года) |
Источник: анализ Fact.MR. Обновлено 27 октября 2026 г.
Какие страны масштабируют рынок жидкостного каталитического крекинга (FCC) до 2036 года?
Устойчивые капитальные вложения в зрелые кластеры переработки и расширяющиеся прибрежные нефтеперерабатывающие центры стимулируют спрос на катализатор жидкости на уровне страны до 2036 года.
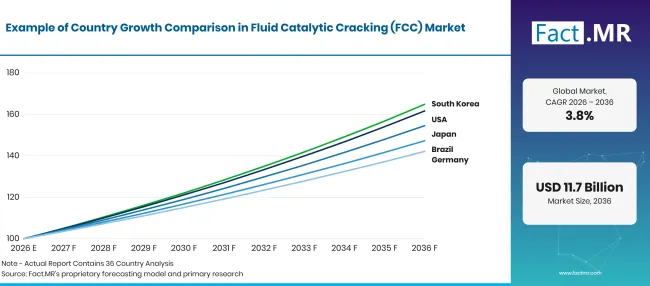
Fluid Catalytic Cracking Fcc Market Growth Index | Source: Fact.MR
| Кантри | CAGR (2026–2036) |
|---|---|
| Германия | 3.6% |
| Бразилия | 4.0% |
| Соединённые Штаты | 4.9% |
| Великобритания | 3.2% |
| Япония | 4.5% |
Источник: анализ Fact.MR. Обновлено 27 октября 2026 г.
Что поддерживает Германию и#39; с усыновлением?
3.6% CAGR, способствуя модернизации промышленных нефтеперерабатывающих заводов, интегрированным химическим паркам и круговой совместной переработке биосырья.
Рынок FCC в Германии определяется необходимостью защищать производство от ужесточённого положения по сырью. Федеральные данные показывают, что продажи нефтяной продукции в 2025 году выросли 1.43% до 89.62 миллионов тонн, тогда как импорт сырой нефти упал 4.44% до 80.40 миллионов тонн [6]. Такое расхождение стимулирует проекты, ориентированные на эффективность конверсии, операционную гибкость и сохранение урожайности.
Как выступает Бразилия?
4.0% CAGRподдерживается внутренним офшорным переработкой нефти до соляной промышленности, расширением Petrobra в нижних сегментах и растущим спросом на транспортное топливо.
Бразилия переходит от экспансии сырой нефти к более полному захвату внутренней стоимости. ANP сообщила о средней добыче нефти в 3.8 миллионов баррелей в день в 2025 году, что 12% выше 2024 года, а выпуск нефтеперерабатывающих заводов достиг 2.2 миллионов баррелей в сутки, или 86.4% установленной мощности [7]. Операционный разрыв создаёт пространство для спроса на катализаторы FCC, обеспечения надёжности и повышения пропускной способности.
Что означает поддержка усыновления в Соединённых Штатах?
4.9% CAGR, обеспечиваемый миром ' крупнейшими коммерческими мощностями FCC по переработке, нефтехимической интеграцией и смешиванием тяжёлого сланцевого масла.
США предлагают масштаб, но консолидация нефтеперерабатывающих заводов повышает ожидания по производительности. Рабочая мощность по переработке составляла 18.2 миллионов баррелей в календарный день 1января 2026 года, а два закрытия в 2025 году вывели примерно 400,000 баррелей в сутки [8]. Оставшиеся объекты имеют более сильные стимулы для повышения времени безработной работы, экономики конверсии и выхода продукции.
Как развивается спрос в Великобритании?
3.2% CAGR, основанной на прибрежных нефтеперерабатывающих заводах Северного моря, соединениях нефтехимических трубопроводов и модернизации по снижению выбросов.
Великобритания становится концентрированным рынком технического обслуживания и оптимизации. Производство нефтеперерабатывающих заводов достигло 48 миллионов тонн в 2025 году, что на 4.8% меньше, чем в 2024 году после прекращения операций в Грейнджмуте и Линдси [9]. Поэтому расходы, скорее всего, будут способствовать соблюдению требований, доступности и селективной конверсии на оставшихся заводах.
Как Япония масштабирует спрос?
4.5% CAGRоснована на высокоинтенсивном нефтехимическом крекинге, максимизации выхода пропилена и энергоэффективной интеграции на нефтеперерабатывающих заводах.
Япония представляет зрелый цикл замены, где точность важнее объёмов новых построек. Её система переработки включала 19 нефтеперерабатывающих заводов с 3,110,400 баррелей в день проектной мощности по переработке сырой нефти к концу марта 2025 года [10]. Эта концентрация способствует инвестициям в работу катализатора, управление процессами, высокоинтенсивное преобразование и энергоэффективную эксплуатацию.
Кто лидирует на рынке жидкостного каталитического крекинга (FCC)?
Конкурентная среда мирового рынка гидро-каталитического крекинга возглавляется интегрированными многонациональными энергетическими корпорациями, лицензиарами собственных технологических технологий и специализированными гигантами по производству катализаторов. Лидеры рынка защищают свои коммерческие позиции благодаря обширным портфелям патентов на формулирование катализаторов, собственным проектам райзерных циклонов и глобальным техническим сервисным командам, которые выполняют оптимизацию катализаторов на месте и гидродинамическое моделирование для нефтеперерабатывающих компаний. Ведущие лицензиары технологий имеют специализированные пилотные мощности для оценки специфических для клиента смесей сырой нефти и разработки индивидуальных катализаторов, максимизирующих маржу продукции при различных условиях эксплуатации.
Участники отрасли активно дифференцируют свои портфели с помощью специализированных аддитивных химических материалов и модернизации механического оборудования. В секторе катализаторов производители производят индивидуальные микросферические катализаторные частицы с контролируемой устойчивостью к истощению, оптимизированным распределением пор в матричных системах и активными металлическими ловушками, пассивирующими яды никель и ванадий. Одновременно лицензиары оборудования разрабатывают инжекторы подачи с низким давлением, высокоэффективные устройства для завершения подъёма и современные системы очистки дымовых газов. Операторы регулярно внедряют системы управления течением жидкости и встроенные технологические химические датчики для контроля скорости подачи углеводородов, а также модернизируют системы охлаждения и системы рекуперации тепла для снижения общей энергоёмкости нефтеперерабатывающего завода.
Какие компании являются ключевыми поставщиками?
Ключевые компании включают ExxonMobil Corporation; Shell plc; Chevron Corporation; BP plc; TotalEnergies SE; Valero Energy Corporation; Marathon Petroleum Corporation; Phillips 66; Indian Oil Corporation Limited; Reliance Industries Limited.
- ExxonMobil Corporation
- Shell plc
- Chevron Corporation
- BP plc
- TotalEnergies SE
- Valero Energy Corporation
- Marathon Petroleum Corporation
- Филлипс 66
- Indian Oil Corporation Limited
- Reliance Industries Limited
Библиография
- [1] Управление энергетической информации США. (2026, июнь 29). Мощности по переработке США снизились в 2025 году.
- [2] Организация стран-экспортеров нефти. (2025). Ежегодный статистический бюллетень ОПЕК 2025 года (60-е изд.).
- [3] Электронный кодекс федеральных нормативных актов. (2026). 40 C.F.R. Часть 63, Подраздел UUU: Национальные стандарты выбросов опасных загрязнителей воздуха для нефтеперерабатывающих заводов: установки каталитического крекинга, каталитические реформинговые установки и установки по извлечению серы.
- [4] Нефтяная ассоциация Японии. (март 2025). Расположение нефтеперерабатывающих заводов и мощностей по переработке сырой нефти в Японии.
- [5] Bundesamt für Wirtschaft und Ausfuhrkontrolle. (2026, июль 15). MineralölINFO декабрь 2025 (Mineralölabsatz).
- [6] Bundesamt für Wirtschaft und Ausfuhrkontrolle. (2026, июль 15). MineralölINFO декабрь 2025 (Mineralölabsatz).
- [7] Национальная авиация Петролео, Природная и биокомбустивей. (2026, июнь 30). ANP разрешит объяснения 2025 года.
- [8] Управление энергетической информации США. (2026, июнь 29). Мощности по переработке США сократились в 2025 году.
- [9] Департамент энергетической безопасности и нулевого уровня выбросов. (2026). Дайджест энергетической статистики Великобритании 2026: Глава 3, нефть и нефтепродукты.
- [10] Нефтяная ассоциация Японии. (декабрь 2025). Нефтяная промышленность в Японии 2025.
Ответы на этот отчёт
- В исследовании анализируется, как рабочие параметры каталитического крекинга жидкости и условия подъёма влияют на распределение продукции между бензиновыми смесями с высоким октановым числом, дизелем с ультранизкой серой и химическим пропиленом.
- Бенчмаркинг катализаторов подробно описывает динамику производительности между сверхстабильными цеолитами Y, матричными добавками пентасила ZSM-5 , промоторами редкоземельных элементов и активными матрицами глинозема с дном трещины.
- Картирование приложений количественно оценивает коммерческий спрос на автономных топливных заводах, высокоинтегрированных нефтеперерабатывающих и нефтехимических комплексах и специализированных объектах по модернизации тяжёлых остатков.
- Анализ соответствия выбросам оценивает операционные стратегии по снижению выбросов диоксида серы, оксидов азота, угарного газа и твердых частиц из регенераторных дымовых газов FCC.
- Оценки эффективности стран устанавливают десятилетние рыночные прогнозы по всей Германии, Бразилии, США, Великобритании и Японии, связывая объёмную мощность нефтеперерабатывающих заводов с региональным спросом на топливо для транспорта и увеличением нефтехимических мощностей.
- Конкурентное профилирование изучает активы по переработке нефтеперерабатывающих заводов, производственные мощности катализаторов, патенты на процессы и инвестиционные стратегии десяти ведущих мировых энергетических и нефтеперерабатывающих корпораций.
Что охватывает рынок жидкостного каталитического крекинга (FCC)?
Рынок гидрожидкого каталитического крекинга охватывает все коммерческие перерабатывающие установки, формулы катализаторов крекинга, операционные химические добавки и вспомогательное реактивное оборудование, предназначенное для превращения высококипящих нефтяных фракций в ценные транспортные виды и нефтехимические прекурсоры. В качестве центрального двигателя в современной нефтепереработке технология FCC использует мелкопорошковые твёрдые катализаторы, флюидизующиеся в восходящем паровом потоке в вертикальном реакторе, чтобы расколоть вакуумные газойлы, деасфальтированные масла и атмосферные остатки при высоких температурах реакции. Область отслеживает общую экономическую ценность, полученную в результате эксплуатации единиц FCC, включая реализацию потоков рафинированных продуктов (бензин, масло лёгкого цикла, пропилен, бутилен) и годовой оборот катализатора и аддитивных приёмов.
Финансовые оценки оценивают первичные доходы, полученные от коммерческих нефтеперерабатывающих заводов, поставок производителей катализаторов, лицензионных сборов за технологии и услуг по инженерному ремонту. Сегментная отчетность охватывает стандартные газойловые агрегаты FCC, глубоко каталитические крекинговые (DCC) нефтехимические установки, установки остатка каталитического крекинга (RFCC) и высокоинтенсивные обновления FCC. Связанные катализаторные системы, измеряемые на рынке, включают свежие катализаторы равновесного цеолита, добавки к крекингу жидкости (стимулаторы горения, SOx-воспускающие агенты, ZSM-5 пропиленовые усилители) и специализированные пассиваторы катализаторной матрицы.
Что входит в область применения?
В отчет включены и #39; Покрытие гидрожидкостных каталитических крекинговых установок, работающих на нефтеперерабатывающих заводах и интегрированных нефтехимических производственных комплексах по всему миру. Разбивка потоков продукции количественно определяет объемы и реализацию по готовому моторному бензину с высоким октановым числом, нефти с лёгким циклом (компонент смешивания дизельного дизеля), пропилену химического и полимерного класса, сжиженных нефтяных газов и сырью для нефтехимических ароматических материалов. Покрытие катализаторов включает синтетические катализаторы крекинга цеолита, редкоземельные модифицированные формулы USY, связывающие алюмино-сольные связующие вещества и функциональные добавки, контролирующие сгорание угарного газа, выбросы серы и загрязнение тяжелыми металлами.
Географическое покрытие является обширным и отслеживает активность рынка в Северной Америке, Латинской Америке, Западной Европе, Восточной Европе, Восточной Азии, Южной Азии и Тихоокеанском регионе, а также на Ближнем Востоке и в Африке. Картографирование каналов охватывает коммерческие сделки между нефтеперерабатывающими заводами, международными энергетическими корпорациями, независимыми катализаторами, лицензиарами технологического инжиниринга и подрядчиками по промышленному ремонту.
Что исключено из сферы применения?
Исключены из сферы рынка первичные установки дистилляции атмосферной сырой нефти (CDU) и вакуумные дистилляционные установки (VDU), которые выполняют физическое разделение без катализирующего химического преобразования. Аналогично, процессы термического крекинга, такие как задержка коксирования, visbreaking и коксирование жидкости, работающие исключительно через тепловые механизмы без твёрдых катализаторов, исключаются из границы учета каталитического крекинга жидкости. Гидрокрекинговые установки, работающие под высоким парциальным давлением водорода с стационарными катализаторными слоями, а не флюидизированной циркуляцией, классифицируются по отдельным категориям технологий переработки.
Кроме того, исключаются платформы для добычи нефти выше по течению, морские плавучие судна для хранения и разгрузки добычи (FPSO), а также межгосударственные нефтепроводы среднего потока. Автономные установки по улавливанию и секвестрации углерода после сгорания (CCS), которые физически не интегрированы в воздуховоды регенераторного дымового газа FCC, находятся за пределами первичного аналитического периметра.
Как был построен анализ?
Анализ опирается на 120+ источников, 35+ портфелей компаний, 25+ стран и более 20 интервью с отраслью.
- Первичные исследования: Первичные исследования включают обсуждения с производителями, поставщиками услуг, разработчиками технологий, дистрибьюторами, конечными пользователями и экспертами по предмету. Эти беседы рассматривают приоритеты закупок, внедрение продуктов, операционные сложности, требования к одобрению, конкурентное положение и факторы, влияющие на более широкое рыночное принятие.
- Офисные исследования: Кабинетные исследования охватывают государственную статистику, нормативные публикации, корпоративные документы, торговые данные, технические исследования, отраслевые ассоциации, стандарты, государственную политику и другие авторитетные источники. Каждый источник, используемый в анализе, задокументирован в библиографии.
- Размер рынка и прогнозирование: Оценки рынка объединяют исторические показатели, индикаторы спроса, ценообразование и тенденции объёмов, доли сегментов, участие компаний, рост на уровне страны, модели внедрения, инвестиционную активность и барьеры для расширения рынка.
- Валидация и цикл обновления данных: Результаты подтверждаются путем сравнения первичных интервью с публичными данными, деятельностью компании, изменениями в регулировании, торговыми тенденциями и развитием отрасли. Регулярные обновления рассматривают запуски новых продуктов, изменения мощностей, партнерства, одобрения и изменения в коммерческом внедрении.
Сегментация
Каков объём и охват отчёта?
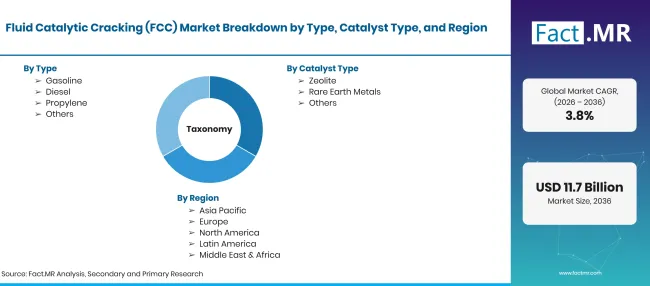
Fluid Catalytic Cracking Fcc Market Taxonomy | Source: Fact.MR
| Атрибут | Подробности |
|---|---|
| Количественные единицы | USD миллиард |
| Определение рынка | Жидкостный каталитический крекинг (FCC) включает в себя операционные установки, формулы катализаторов крекинга, технологические добавки и лицензированные технологические системы, используемые на нефтеперерабатывающих заводах и нефтехимических комплексах для превращения тяжёлых вакуумных газойлов и атмосферных остатков в высокооктановые бензин, дизельные и лёгкие олефины. Рыночная стоимость измеряется по реализации выпуска рафинированной продукции и обороту операционного катализатора. |
| Тип | Бензин; Дизель; Пропилен; Прочие |
| Тип катализатора | Цеолит; Редкоземельные металлы; Другие |
| Применение | нефтеперерабатывающие заводы; нефтехимические заводы; Другие |
| Региональное покрытие | Северная Америка; Латинская Америка; Западная Европа; Восточная Европа; Восточная Азия; Южная Азия и Тихоокеанский регион; Ближний Восток и Африка |
| Ключевые страны, проанализированные | Германия; Бразилия; Соединённые Штаты; Великобритания; Япония |
| Ключевые игроки, представленные | ExxonMobil Corporation; Shell plc; Chevron Corporation; BP plc; TotalEnergies SE; Valero Energy Corporation; Marathon Petroleum Corporation; Phillips 66; Indian Oil Corporation Limited; Reliance Industries Limited |
| Исторический базовый год | 2025 (USD 7.8 миллиард) |
| Временной промежуток прогноза | С 2026 года (USD 8.1 миллиарда) по 2036 год (USD 11.7 миллиарда) |
Источник: анализ Fact.MR. Обновлено 27 октября 2026 г.
Как сегментируется рынок?
-
По типу
- Бензин
- Дизель
- Пропилен
- Другие
-
По типу катализатора
- Цеолит
- Редкоземельные металлы
- Другие
-
По применению
- Нефтеперерабатывающие заводы
- Нефтехимические заводы
- Другие
-
По регионам
- Северная Америка
- Латинская Америка
- Западная Европа
- Восточная Европа
- Восточная Азия
- Южная Азия и Тихоокеанский регион
- Ближний Восток и Африка
Часто задаваемые вопросы
Насколько велик рынок жидкостного каталитического крекинга (FCC) в 2026 году?
Какова CAGR рынка жидкого каталитического крекинга с 2026 по 2036 год?
Какой тип продукта доминирует в выходе жидкого каталитического крекинга?
Какой тип катализатора занимает наибольшую долю рынка?
Какое приложение обеспечивает основной рыночный спрос?
Какая страна будет расширяться быстрее всего до 2036 года?
Кто являются ключевыми игроками на рынке жидкого каталитического крекинга?
Кто работал над этим отчётом


Ознакомьтесь с отчётом лично - запросите бесплатный образец
Бесплатный образецПолучить брошюру с ценами и условиями покупки
Скачать PDF