- Market Value (2025): USD 74.2 Bn
- Estimated Value (2026): USD 77.1 Bn
- Forecast Value (2036): USD 113.2 Bn
- CAGR (2026-2036): 3.9%
Какова прогнозируемая стоимость рынка фосфоритов и фосфорных химикатов к 2036 году?
USD 77.1 миллиарда в 2026 году до USD 113.2 миллиарда к 2036 году в 3.9% CAGR.
- Согласно Fact.MR анализу, рынок фосфоритов и фосфорных химикатов достиг USD 74.2 миллиардов в 2025 году.
- Ожидается, что продажи вырастут с USD 77.1 миллиарда в 2026 году до USD 113.2 миллиардов к 2036 году.
- Прогнозируется, что рынок зафиксирует 3.9% CAGR в период с 2026 по 2036 год, поскольку фосфатные удобрения останутся центральными элементами питания сельскохозяйственных культур.
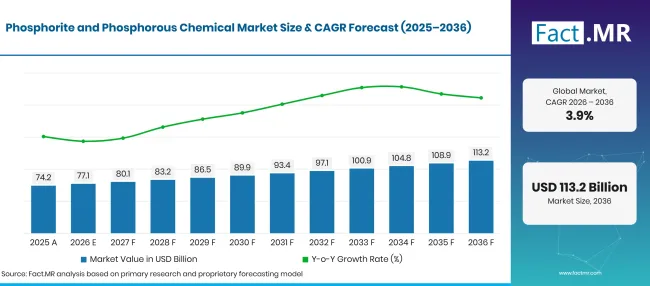
Factmr Phosphorite And Phosphorous Chemical Market Forecast Global | Source: Fact.MR
| Год | Базис | Рыночная стоимость (USD миллиарда) |
|---|---|---|
| 2025 | Актуальные | 74.2 |
| 2026 | Оценка | 77.1 |
| 2036 | Прогноз | 113.2 |
| CAGR 2026–2036 | Прогнозный период | 3.9% |
Источник: анализ Fact.MR. Обновлено 14 октября 2026 г.
Каковы определяющие показатели роста рынка фосфоритов и фосфорных химикатов?
Fact.MR оценивает, что абсолютная возможность составит USD 36.1 миллиардов в период с 2026 по 2036 год.
- Драйверы спроса на рынке
- Производители фосфатных удобрений требуют стабильную подачу фосфатных пород и фосфорной кислоты.
- Бразильские комбинаторы удобрений закупают большие объёмы импортируемых питательных веществ. Статистика торговли Министерства развития Бразилии зафиксировала 45.48 миллионов метрических тонн импорта химических удобрений в 2025 году [2].
- Немецкие сельскохозяйственные поставщики корректируют заказы на фосфатные удобрения в зависимости от планов использования культур и питательных веществ.
- Ключевые сегменты, проанализированные
- По типу продукта: В 2026 году удобрения составляют 38.2% долю, поскольку фосфатные питательные вещества обслуживают устоявшиеся потребности в производстве культур.
- По применению: Сельское хозяйство занимает 42.1% долю в 2026 году, поскольку использование питательных веществ приводит к повторным покупкам в течение сезона.
- По каналам распространения: Прямые продажи в 2026 году занимают 44.3% долю в 2026 году, поскольку крупные промышленные и удобрение заказывают оптовые объёмы с производителями.
- Аналитическое мнение на Fact.MR
- Шамбу Натх Джа, главный консультант Fact.MR, отмечает: «Интегрированные производители могут координировать переработку горных пород с производством кислоты, помогая им управлять качеством сырья и графиками работы заводов. Покупатели сравнивают стоимость доставленных питательных веществ, спецификации партий и надёжность поставок, выбирая между отечественными и импортными материалами.»
- Стратегические последствия
- Горнодобывающие группы должны согласовывать планы обогащения горных пород с качеством, требуемым для заводов по фосфорной кислоте, поскольку примеси влияют на затраты на переработку в дальнейшем сегменте.
- Производители удобрений должны планировать сезонное производство с учётом потребностей в питательных веществах и графиков поставок портов, особенно когда речь идёт о импортируемой породе или готовых фосфатах.
- Покупатели промышленных химикатов должны квалифицировать пищевые или технические сорта отдельно от кислотных удобрений, чтобы сохранить чёткие характеристики продукции.
Германия прогнозируется на 4.7% CAGR , где планирование специальных удобрений влияет на закупки фосфатов. Бразилия идёт 4.3% , поскольку поставки питательных веществ зависит как от внутренней переработки, так и от импорта. США оцениваются в 3.9% с устоявшейся добычей полезных ископаемых и кислотных ресурсов. Великобритания прогнозируется на 3.5% на фоне более жесткого выбора питательных веществ. Япония фиксирует прогноз 3.1% , поскольку импортное сырье удобрений остаётся центральным для поставок.
Как разбивается рынок фосфоритов и фосфорных химикатов по сегментам?
Fact.MR оценивает, что удобрения лидируют по типу продукта на 38.2%; сельское хозяйство — по применению 42.1%; прямой канал распределения продаж — 44.3%.
Какой тип продукта доминирует?
В 2026 году удобрения составляют 38.2% долю.
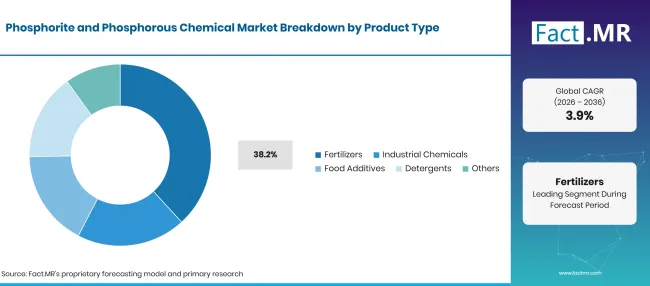
Factmr Phosphorite And Phosphorous Chemical Market Breakdown Product Type | Source: Fact.MR
| Тип продукта | Поделиться (2026) |
|---|---|
| Удобрения (ведущий сегмент) | 38.2% |
| Другие объединённые сегменты | 61.8%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 14 октября 2026 г.
Основное применение фосфатных пород — производство удобрений, которые превращаются в фосфорную кислоту и питательные вещества для сельскохозяйственных культур. Фосфор является важным питательным веществом для роста растений и развития корней. Фермеры применяют фосфатные удобрения для получения фосфора. Спрос обусловлен экономикой сельского хозяйства и потребностями сельскохозяйственных культур. Компании, эксплуатирующие как шахты, так и перерабатывающие заводы, часто имеют больший контроль над поставками сырья и планированием производства.
Что ведёт в сегменте «Приложения»?
Сельское хозяйство составляет 42.1% долю в 2026 году.
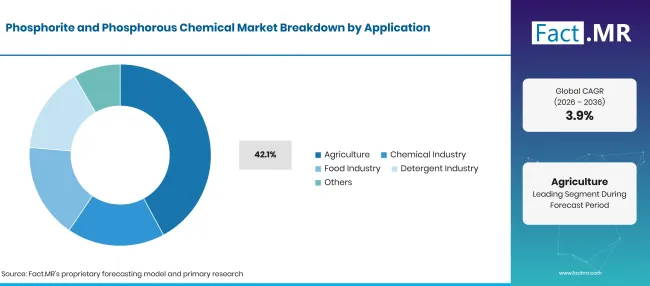
Factmr Phosphorite And Phosphorous Chemical Market Breakdown Application | Source: Fact.MR
| Применение | Поделиться (2026) |
|---|---|
| Сельское хозяйство (ведущий сегмент) | 42.1% |
| Другие объединённые сегменты | 57.9%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 14 октября 2026 г.
Сельское хозяйство забирает фосфатные питательные вещества в повторяющиеся циклы покупки, связанные с посадками и состоянием почвы. Удобрения выбирают между готовыми фосфатными продуктами и исходными материалами в зависимости от возможностей растения. Консультанты по культурам также влияют на выбор продукта, когда почвенные тесты показывают потребность в питательных веществах.
Как канал распределения влияет на продажи?
Прямые продажи захватили 44.3% долю в 2026 году.
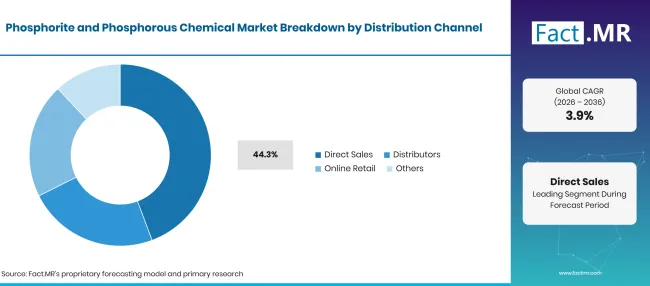
Factmr Phosphorite And Phosphorous Chemical Market Breakdown Distribution Channel | Source: Fact.MR
| Канал распространения | Поделиться (2026) |
|---|---|
| Прямые продажи (ведущий сегмент) | 44.3% |
| Другие объединённые сегменты | 55.7%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 14 октября 2026 г.
Прямые продажи распространены между фосфатными шахтами и интегрированными химикатами, отправляющими контрактные объёмы заводам по производству удобрений или крупным другим переработчикам. Давние клиенты ожидают единого качества материала, а также поставок согласно согласованному графику.
Что ускоряет внедрение на рынок фосфоритов и фосфорных химикатов и что его сдерживает?
Закупки питания культур поддерживают продажи; затраты на переработку полезных ископаемых и торговые риски ограничивают гибкость.
Анализ воздействия драйверов
| ВОДИТЕЛЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Внесение фосфатов культур | +0.8% | Глобальный | Среднесрочные (2–4 года) |
| Интегрированная обработка породы в кислоту | +0.7% | Северная Америка, Африка | Долгосрочная перспектива (> = 4 года) |
| Требования к импорту удобрений оптом | +0.6% | Латинская Америка, Восточная Азия | Краткосрочная (< = 2 года) |
| Применение химических веществ высокой чистоты | +0.5% | Европа, Восточная Азия | Среднесрочные (2–4 года) |
| Сезонные заказы у дистрибьюторов | +0.4% | Глобальный | Краткосрочная (< = 2 года) |
Источник: анализ Fact.MR. Обновлено 14 октября 2026 г.
Анализ воздействия возможностей
| OPPORTUNITY | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Эффективная кислотная обработка | +0.7% | Глобальный | Долгосрочная (> = 4 года) |
| Восстановленные потоки фосфора | +0.6% | Западная Европа, Восточная Азия | Долгосрочная (>= 4 года) |
| Специализированные пищевые и химические сорта | +0.5% | Глобальный | Среднесрочное (2–4 лет) |
| Более близкое распределение на фермах | +0.4% | Латинская Америка | Среднесрочное (2–4 года) |
Источник: анализ Fact.MR. Обновлено 14 октября 2026 г.
Анализ воздействия ограничений
| СДЕРЖАННОСТЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Качество руды и затраты на обогащение | -0.8% | Глобальный | Долгосрочная (>= 4 года) |
| Воздействие импорта и грузовых перевозок | -0.6% | Бразилия, Япония | Краткосрочная (< = 2 года) |
| Ограничения применения питательных веществ | -0.5% | Европа | Среднесрочный (2–4 лет) |
| Квалификация по химическому классу | -0.4% | Глобальный | Среднесрочное (2–4 лет) |
Источник: анализ Fact.MR. Обновлено 14 октября 2026 г.
Какие страны будут масштабировать рынок фосфоритов и фосфорных химикатов до 2036 года?
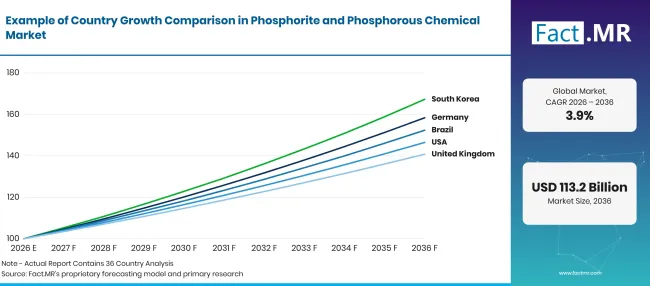
Factmr Phosphorite And Phosphorous Chemical Market Growth Index | Source: Fact.MR
| Кантри | CAGR (2026–2036) |
|---|---|
| Германия | 4.7% |
| Бразилия | 4.3% |
| Соединённые Штаты | 3.9% |
| Великобритания | 3.5% |
| Япония | 3.1% |
Источник: анализ Fact.MR. Обновлено 14 октября 2026 г.
Почему Германия лидирует в производстве фосфатной химии?
4.7% CAGRподдерживается регулярным использованием удобрений и промышленным внесением фосфатов.
В Германии есть спрос на фосфатную продукцию как среди сельскохозяйственных, так и промышленных потребителей. Destatis сообщил о 50,856 метрических тонн P₂O₅ в продажах отечественных фосфатных удобрений в первом квартале 2026 года [3]. Поставщики удобрений планируют поставки с учётом сезонных потребностей в урожаях. Промышленные клиенты выбирают фосфатные продукты, исходя из потребностей качества и чистоты.
Как Бразилия расширяет продажи фосфатных химикатов?
4.3% CAGRобусловлен большими потребностями в удобрениях и растущими местными перерабатывающими мощностями.
Бразилия в значительной степени зависит от питательных веществ для культур и продолжает расширять мощности по переработке фосфатов. Национальное горнодобывающее агентство сообщило о запланированном ежегодном производстве 1.05 миллионов метрических тонн фосфатных удобрений по проекту Санта-Китерия [5]. Компаниям по производству удобрений необходимы надёжные поставки до основных сезонов посева. Колебания валютных курсов и стоимость импортируемых материалов также влияют на решения о закупках.
Что поддерживает продажу фосфатных химикатов в Соединённых Штатах?
3.9% CAGR, сформировались в результате отечественного производства фосфатных пород и интегрированного кислотного преобразования.
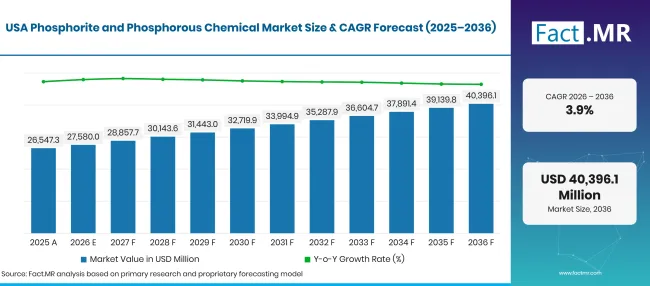
Factmr Phosphorite And Phosphorous Chemical Market Forecast Usa | Source: Fact.MR
В Соединённых Штатах существует крупная фосфатная промышленность, которая поставляет производителей удобрений и химикатов. Геологическая служба США оценила 20 миллионов метрических тонн рыночного производства фосфатных пород в 2025 году [1]. Местное производство фосфатов помогает поддерживать стабильные поставки сырья для отраслей ниже по течению. Специализированные покупатели выбирают фосфатные продукты с учётом качества, концентрации и производительности.
Как Великобритания управляет спросом на фосфатные химикаты?
3.5% CAGRподдерживается измеренным внесением удобрений и специализированным распределением химикатов.
В Великобритании фосфатные удобрения используются более целенаправленно, закупая их часто исходя из потребностей культур и почвы. Defra сообщила о среднем использовании фосфатных удобрений 10 кг на гектар по культурам и травам в 2024 году [4]. Спрос на удобрения тесно связан с ежегодными программами земледелия, а не с значительным увеличением объёмов.
Почему Япония больше зависит от планирования запасов фосфатов?
3.1% CAGR, под влиянием импортируемого сырья удобрений и строго контролируемых запасов.
Япония сильно зависит от импортных фосфатных материалов, поэтому цены и транспортные расходы являются важными факторами при принятии решений о закупках. Министерство сельского хозяйства сообщило о 2.4 месяцах покрытия запасов аммонийфосфата на конец марта 2026 года [6]. Компании по производству удобрений корректируют закупки с учётом местных потребностей в сельскохозяйственных культурах и сезонном спросе.
Кто возглавляет рынок фосфоритов и фосфорных химикатов?
Рынок фосфатов включает компании, занимающиеся добычей фосфатных пород, а также производители удобрений. Mosaic и OCP Group работают как в горнодобывающей промышленности, так и в производстве удобрений, что дает им контроль над поставками и переработкой сырья. Nutrien, EuroChem и PhosAgro также активно занимаются производством фосфатных удобрений.
ICL Group и J.R. Simplot предлагают удобрения на основе фосфатов и химические продукты. Innophos специализируется на специализированных фосфатных ингредиентах, используемых в пищевых и промышленных продуктах. Yara включает фосфатные продукты в более широкий ассортимент удобрений. CF Industries в основном известен азотными удобрениями, поэтому её участие в фосфатных продуктах меньше, чем у интегрированных производителей фосфатов.
Какие компании являются ключевыми поставщиками?
Ключевые компании включают The Mosaic Company; OCP Group; Nutrien Ltd.; Yara International ASA; EuroChem Group AG; PhosAgro; ICL Group Ltd.; CF Industries Holdings; Innophos Holdings; J.R. Simplot Company.
- Компания Mosaic
- Группа OCP
- Nutrien Ltd.
- Yara International ASA
- EuroChem Group AG
- PhosAgro
- ICL Group Ltd.
- CF Industries Holdings
- Innophos Holdings
- Компания J.R. Simplot
Как сегментируется рынок?
-
По типу продукта
- Удобрения
- Промышленная химия
- Пищевые добавки
- Моющие средства
- Другие
-
По применению
- Сельское хозяйство
- Химическая промышленность
- Пищевая промышленность
- Моющая промышленность
- Другие
-
По каналам распространения
- Прямые продажи
- Дистрибьюторы
- Онлайн-розничная торговля
- Другие
-
По регионам
- Северная Америка
- Латинская Америка
- Западная Европа
- Восточная Европа
- Восточная Азия
- Южная Азия и Тихоокеанский регион
- Ближний Восток и Африка
Библиография
- [1] BASF SE. (2025, ноябрь 5). Hyundai Transys и BASF представляют модульное концептуальное кресло с использованием TPU Elastollan® с технологией пенирования SCF.
- [2] Covestro AG. (2025, июль 16). Covestro запускает передовую огнестойкую пену для аккумуляторов электромобилей.
- [3] Statistisches Bundesamt (Destatis). (2026, февраль 6). Производство в декабре 2025 года: -1.9% по сравнению с предыдущим месяцем.
- [4] Statistisches Bundesamt (Destatis). (2026, май 21). Экспортный профицит в торговле с Соединёнными Штатами снизился на 30.5% в 1первом квартале 2026 года по сравнению с тем же кварталом предыдущего года.
- [5] Бюро переписи населения США. (2026, сентябрь 1). Стоимость строительства в кратчайшем виде: июль 2026.
- [6] Бюро переписи населения США. (2026, сентябрь 1года). Строительные расходы (строительство, начатое): июль 2026 года.
- [7] Министерство экономики, торговли и промышленности. (2025, июнь 9). Стратегия цифровой трансформации мобильности (DX) обновлена.
- [8] Statistisches Bundesamt (Destatis). (2026, август 7года). Экспорт в июне 2026 года: +0.9% на май 2026 года.
- [9] Бюро статистики труда США. (2026, октябрь 2г.). Производство пластмасс и резиновых изделий: NAICS 326.
- [10] Департамент транспорта. (2026, апрель 29). Статистика лицензирования транспортных средств: 2025.
- [11] Немецкая ассоциация автомобильной промышленности. (2026, январь 5года). Производство легковых автомобилей в 2025 году немного выше предыдущего года и #39; с уровнем.
- [12] Немецкая ассоциация автомобильной промышленности. (2026, февраль 16). Автомобильное производство.
В этом отчёте рассматривается
- В отчёте рассматривается взаимосвязь между поставкой горных пород и продажами готовых фосфатных удобрений или фосфорных химикатов.
- Анализ сегментов объясняет, почему удобрения и сельское хозяйство являются основными прогнозами применения.
- Анализ каналов рассматривает прямые контракты и роль химических дистрибьюторов.
- Сравнения стран изучают воздействие импорта фосфатов и внутреннее производство по пяти рынкам.
- Конкурентный обзор отделяет интегрированных производителей удобрений от специализированных поставщиков фосфатов.
- Анализ затрат учитывает качество горных пород, конверсионные заводы и условия перевозки для насыпных материалов.
Что охватывает рынок фосфоритов и фосфорных химикатов?
Рынок охватывает добытые фосфориты и химикаты, полученные из фосфатов, продаваемые для сельского хозяйства или промышленного использования. Готовые удобрения и фосфорная кислота включаются, если они попадают в указанную цепочку создания стоимости. Химические сорта различаются по конечному использованию и характеристикам продукта.
Что входит в область применения?
Включены производство фосфатных минералов, преобразование фосфорной кислоты и фосфатные удобрения. Нижестоящие пищевые и промышленные фосфаты охватываются, где их продажи отражают использование фосфорных химикатов.
Что исключено из сферы применения?
Оценка исключает продажи азота и калия, не содержащих фосфатных компонентов. Также исключаются отдельные горнодобывающие услуги, которые не отражают продажу фосфатных пород или фосфатных химикатов.
Как был построен анализ?
Анализ опирается на 120+ источников, 35+ портфелей компаний, 25+ стран и более 20 интервью с отраслью.
- Первичные исследования: Первичные исследования включают обсуждения с производителями, поставщиками услуг, разработчиками технологий, дистрибьюторами, конечными пользователями и экспертами по предмету. Эти беседы рассматривают приоритеты закупок, внедрение продуктов, операционные сложности, требования к одобрению, конкурентное положение и факторы, влияющие на более широкое рыночное принятие.
- Desk Research: Desk research охватывает государственную статистику, нормативные публикации, корпоративные документы, торговые данные, технические исследования, отраслевые ассоциации, стандарты, государственную политику и другие авторитетные источники. Каждый источник, используемый в анализе, документируется в библиографии.
- Размер рынка и прогнозирование: Оценки рынка объединяют исторические показатели, индикаторы спроса, тенденции ценообразования и объёмов, доли сегментов, участие компаний, рост на уровне страны, модели внедрения, инвестиционную активность и препятствия для расширения рынка.
- Валидация и цикл обновления данных: Результаты подтверждаются путем сравнения первичных интервью с публичными данными, деятельностью компании, изменениями в регулировании, торговыми тенденциями и развитием отрасли. Регулярные обновления рассматривают запуски новых продуктов, изменения мощностей, партнерства, одобрения и изменения в коммерческом внедрении.
Сегментация
Каков объём и охват отчёта?
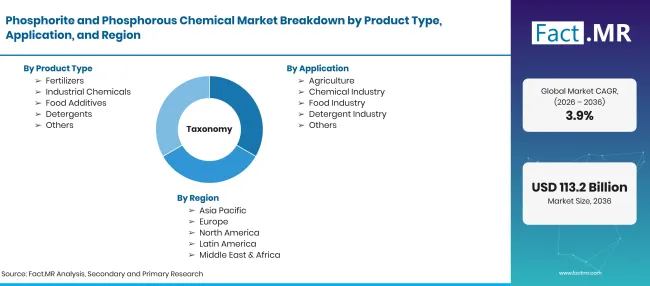
Factmr Phosphorite And Phosphorous Chemical Market Taxonomy | Source: Fact.MR
| Атрибут | Подробности |
|---|---|
| Количественные единицы | USD миллиарда с 2026 по 2036 год; 3.9% CAGR |
| Определение рынка | Фосфатные породы и нижние химикаты фосфора, используемые в удобрениях и промышленных применениях. |
| Тип продукта | Удобрения; Промышленные химикаты; Пищевые добавки; Моющие средства; Прочие |
| Применение | Сельское хозяйство; Химическая промышленность; Пищевая промышленность; Моющая промышленность; Другие |
| Канал распространения | Прямые продажи; Дистрибьюторы; Онлайн-розничная торговля; Прочие |
| Охватываемые регионы | Северная Америка; Латинская Америка; Западная Европа; Восточная Европа; Восточная Азия; Южная Азия и Тихоокеанский регион; Ближний Восток и Африка |
| Охватываемые страны | Германия; Бразилия; Соединённые Штаты; Великобритания; Япония |
| Профилируемые компании | Компания Mosaic; Группа OCP; Nutrien Ltd.; Yara International ASA; EuroChem Group AG; PhosAgro; ICL Group Ltd.; CF Industries Holdings; Innophos Holdings; Компания J.R. Simplot |
| Прогнозный период | 2026–2036 годы |
| Подход | Рыночная стоимость и прогнозы сегментов с официальными данными по минералам, сельскому хозяйству и торговле. |
Источник: анализ Fact.MR. Обновлено 14 октября 2026 г.
Часто задаваемые вопросы
Насколько велик рынок в 2026 году?
Каков CAGR между 2026 и 2036 годами?
Какой тип продукта имеет наибольшую долю прогнозов?
Какой канал распространения ведёт?
Какие компании участвуют?
Кто работал над этим отчётом


Ознакомьтесь с отчётом лично - запросите бесплатный образец
Бесплатный образецПолучить брошюру с ценами и условиями покупки
Скачать PDF