- Market Value (2025): USD 4.25 Bn
- Estimated Value (2026): USD 8.3 Bn
- Forecast Value (2036): USD 4.5 Bn
- CAGR (2026-2036): 6.3%
Какова прогнозируемая стоимость рынка тонкоплёночных транзисторов к 2036 году?
USD 4.5 миллиарда в 2026 году до USD 8.3 миллиарда к 2036 году в 6.3% CAGR.
- Рынок тонкоплённых транзисторов оценивался в 2025 году вUSD 4.25 миллиардов, согласно данным Fact.MR.
- Автомобили, ноутбуки и носимые устройства будут потреблять больше пикселей на устройство, что увеличит стоимость бэкплейна до USD 8.3 миллиарда в 2036 году с USD 4.52 миллиарда в 2026 году.
- 6.3% CAGR будет сохраняться в прогнозируемые годы. Более высокие частоты обновления и оксидные массивы повысят стоимость каждой панели.
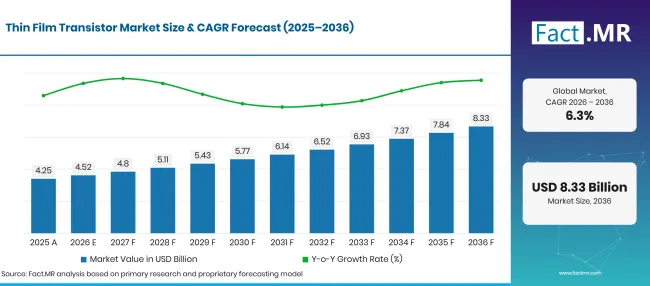
Factmr Thin Film Transistor Market Forecast Global | Source: Fact.MR
| Год | Базис | Рыночная стоимость (USD миллиарда) |
|---|---|---|
| 2025 | Актуальные | 4.25 |
| 2026 | Оценка | 4.5 |
| 2036 | Прогноз | 8.3 |
| CAGR 2026–2036 | Прогнозный период | 6.3% |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Каковы определяющие показатели роста рынка тонкоплёночных транзисторов?
Период с 2026 по 2036 год добавит USD 3.8 миллиарда, в основном из мобильных, IT- и автомобильных компаний.
- Драйверы спроса на рынке
- Спрос на TFT-дисплей зависит от количества используемых экранов. ITU сообщила, что в 2025 году около 6 миллиардов человек были в сети, что на более чем 240 миллионов за год [1]. Почти все эти пользователи получают доступ к интернету через телефон, ноутбук или планшет, построенный на панели с активной матрицей.
- Автомобильные дисплеи расширяют площадь в каждой новой модели. IEA обнаружило, что продажи электромобилей превысили 20 миллиона в 2025 году, что составляет около четверти новых автомобилей, продаваемых по всему миру [2]. Электрические модели, как правило, оснащаются широкими приборными панелями и центральными экранами, которые используют крупные LTPS и оксидные массивы.
- IT-OLED-панели для ноутбуков и планшетов переходят на более крупные стеклянные панели. Новые линии поколения 8.6вырезают больше панелей размером с ноутбук из каждого подложки, и каждая из этих панелей требует LTPS или LTPO с строгим контролем порогов.
- Технология оксидного TFT распространяется за пределы мониторов. Каналы оксида индия и цинка пропускают мало тока, поэтому панель может медленно обновляться, когда изображение статичное, и экономить заряд батареи в телефонах, часах и цветных электронных вывесках.
- Медицинская визуализация использует тот же процесс стекла. Плоскопанельные рентгеновские детекторы используют аморфные кремниевые массивы для считывания каждого пикселя, а больницы, заменяющие плёнку и старые детекторы, добавляют стабильные и ценные заказы.
- Ключевые сегменты, проанализированные
- По типу: Аморфный кремний будет занимать 42.3% долю в 2026 году, поскольку крупные стеклянные фабрики, ухудшавшиеся за многие годы, всё ещё производят телевизоры и мониторные антенны по самой низкой цене за квадратный метр.
- По данным конечных пользователей: Производители дисплеев будут составлять 72.3% долю в 2026 году, учитывая, что почти каждый массив TFT размещается внутри встроенной панельной фабрики и продаётся только как часть готового модуля.
- Аналитическое мнение на Fact.MR
- Шамбху Натх Джа, главный консультант Fact.MR, заявляет: «Стоимость задней панели смещается с квадратных метров стекла на производительность на пиксель. Аморфный кремний сохранит базу телевизора и монитора, но LTPS и оксидные массивы получат большую часть новых доходов, так как ноутбуки, автомобили и носимые устройства требуют переменного обновления и меньшего энергопотребления. Производители панелей, которые могут использовать оксидные или гибридные LTPO-массивы на больших подложках, задают темп до 2036 года.»
- Стратегические последствия
- Дисплейные фабрики должны преобразовать часть своей аморфной кремниевой ёмкости в оксидные массивы, поскольку ИТ- и автомобильные покупатели теперь требуют низкие утечки и медленные режимы обновления.
- Поставщики оборудования и материалов должны заключать контракты на поставку индия и галлия, поскольку оксидные каналы и прозрачные электроды используют концентрированные металлические источники.
- Поставщики автомобильного уровня 1 должны квалифицировать более одной технологии задней панели на каждую программу кокпита, что увеличивает риски, если один тип фабрики не хватает.
- Производители медицинских устройств должны рассматривать детекторные массивы как компоненты длительного срока службы, поскольку больницы рассчитывают на десятилетие работы от каждой системы визуализации.
Япония возглавляет группу в 7.3% CAGR, где оксидные технологии и технологии LTPS поддерживают работу с новой задней панелью вне телефонов. Германия следует за 6.4% , поскольку премиальные автомобильные салоны получают более широкие дисплеи. Рост 6.1% в США зависит от плотного владения устройствами и постоянных обновлений мониторов. Великобритания будет двигаться в 5.6% , в то время как регистрации автомобилей с нулевой выбросами вырастет. Бразилия замкнет пятерку на 5.2%, чему способствует почти универсальное владение телевизорами и растущее использование телефонов.
Как рынок тонкопленочных транзисторов делится по сегментам?
Amorphous Silicon будет лидировать в категории типа в 42.3%; Производители дисплеев займут первое место в категории конечного пользователя в 72.3%.
Какой тип доминирует?
Amorphous Silicon занимает 42.3% продаж в 2026 году.
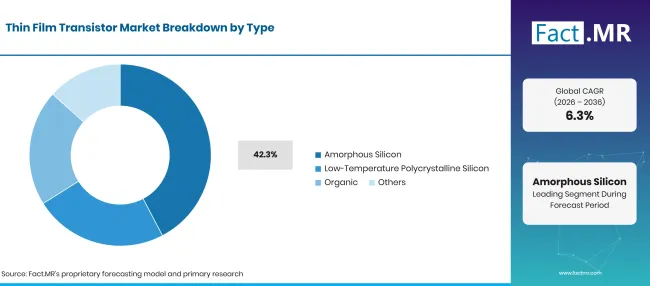
Factmr Thin Film Transistor Market Breakdown Type | Source: Fact.MR
| Тип | Поделиться (2026) |
|---|---|
| Аморфный кремний (ведущий сегмент) | 42.3% |
| Другие объединённые сегменты | 57.7%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Стекло для телевизоров и мониторов вырезают очень крупными листами, и этот формат способствует простому низкомасковому процессу. Аморфные кремниевые массивы требуют меньше этапов фотолитографии, чем поликремний, поэтому фабрики 8.5 и 10.5 могут использовать их в масштабах для больших ЖК-дисплеев. Материал также используется для рентгеновских детекторов, где требуется равномерный отклик на широкой пластине. Низкотемпературный поликристаллический кремний обеспечивает гораздо большую подвижность электронов, что позволяет строить приводные цепи вдоль стеклянного края экранов телефонов и часов. Оксидные массивы на базе IGZO заполняют пробел между ними и зависят от поставок галлия. USGS оценила, что в 2025 году Китай обеспечил 99% первичного низкочистого галлия [3]. Органические транзисторы остаются нишей для гибких датчиков и печатных этикеток. Их можно печатать при низкой температуре на пластике, но их мобильность и стабильность всё равно следуют за неорганическими каналами.
Что ведёт сегмент конечных пользователей?
Производители дисплеев обеспечивают 72.3% спроса в 2026 году.
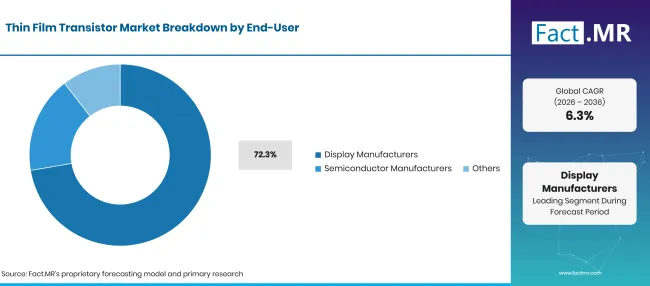
Factmr Thin Film Transistor Market Breakdown End User | Source: Fact.MR
| Конечный пользователь | Поделиться (2026) |
|---|---|
| Производители дисплеев (ведущий сегмент) | 72.3% |
| Другие объединённые сегменты | 27.7%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Панельные фабрики строят транзисторный массив и переднюю плоскость под одной крышей, потому что массив нельзя отправлять или хранить после выхода из чистой комнаты. Таким образом, доход регистрируется внутри цены LCD-панелей и OLED-модулей, которые платят бренды. Выход массива — основной рычаг затрат для этих покупателей. Прозрачные электроды на каждом массиве используют оксид олова индия. USGS сообщила, что оксид олова индия отвечает на основную часть использования индия в мире, главным образом в плоских дисплеях, а мировой выпуск нефтеперерабатывающих заводов в 2025 году составил 1,100 тонн [4]. Производители полупроводников составляют меньшую группу покупателей, использующих стеклянные TFT-технологии для датчиков, биочипов и упаковки на уровне панелей.
Что ускоряет внедрение тонкопленочных транзисторов на рынке и что его тормозит?
Распространение будет вырасти с появлением экранного времени, увеличенными дисплеями автомобилей и переходом на оксидные и LTPO-массивы в ноутбуках и носимых устройствах. Циклы цен на панели, высокие цены на производство и зависимость от концентрированных поставок металла сдерживают рост.
Анализ воздействия драйверов
| ВОДИТЕЛЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Больше подключённых экранов на человека на телефонах, ноутбуках и планшетах | +1.5% | Глобальный | Краткосрочный срок (< = 2 лет) |
| Более широкие приборные панели и центральные дисплеи в электромобилях | +1.3% | Восточная Азия, Западная Европа, Северная Америка | Среднесрочное (2-4 лет) |
| 8.6поколения IT-OLED-линии, требующие LTPS и LTPO задних панелей | +1.1% | Восточная Азия | Среднесрочное (2-4 лет) |
| Использование оксидного TFT для маломощных панелей с переменным обновлением | +0.8% | Восточная Азия, Северная Америка | Среднесрочное (2-4 лет) |
| Замена рентгеновских детекторов плоских панелей в больницах | +0.6% | Северная Америка, Западная Европа | Долгосрочная (> = 4 года) |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Анализ воздействия возможностей
| OPPORTUNITY | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Цветные вывески на электронной бумаге и этикетки на полках на оксидных массивах | +0.8% | Западная Европа, Восточная Азия | Среднесрочное (2-4 лет) |
| MicroLED дисплеи с приводом в действие LTPS-бэкплейнами | +0.7% | Восточная Азия, Северная Америка | Долгосрочная (> = 4 года) |
| Стеклянные TFT-массивы для биочипов и датчиков | +0.4% | Северная Америка, Восточная Азия | Долгосрочная перспектива (> = 4 лет) |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Анализ воздействия ограничений
| СДЕРЖАННОСТЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Циклы цен на панели, которые задерживают обновление фабрики | -0.7% | Глобальный | Краткосрочное (< = 2 года) |
| Высокие капитальные затраты на LTPS и оксидные линии | -0.5% | Восточная Азия | Среднесрочное (2-4 лет) |
| Концентрированные запасы индия и галлия | -0.4% | Глобальный | Долгосрочная (> = 4 года) |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Какие страны масштабируют рынок тонкопленочных транзисторов до 2036 года?
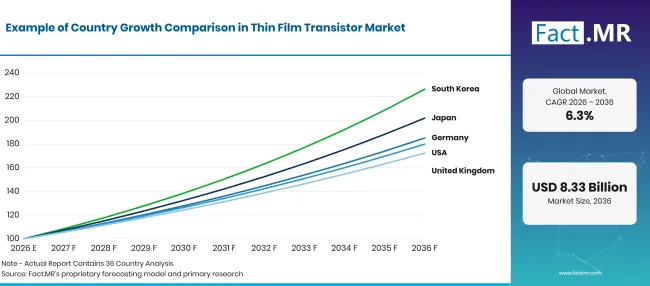
Factmr Thin Film Transistor Market Growth Index | Source: Fact.MR
| Кантри | CAGR (2026–2036) |
|---|---|
| Япония | 7.3% |
| Германия | 6.4% |
| Соединённые Штаты | 6.1% |
| Великобритания | 5.6% |
| Бразилия | 5.2% |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Что поддерживает принятие в Японии?
7.3% CAGR, движимым навыками оксида и LTPS, переходящими в новые сферы использования бэкплейн.
Спрос на тонкоплёночные транзисторы в Японии основан на домашнем рынке, где экраны являются частью повседневной жизни. Министерство внутренних дел и связи сообщило, что 91.8% домохозяйств имели смартфоны в опросе 2025 года [5]. Японские фабрики стали пионерами в разработке массивов IGZO и LTPS, и теперь применяют эти знания к автомобильным кабинам, медицинским датчикам и цветной электронной бумаге.
Как Германия масштабирует спрос?
6.4% CAGRподдерживается премиальными кабинами автомобилей и плотным домашним управлением устройствами.
Спрос на дисплейные панели в Германии растёт с увеличением количества экранов в каждом доме и автомобиле. Destatis сообщил, что в 2024 году 90.8% домохозяйств владели смартфонами, при этом на 100 домохозяйства приходилось 170.6 телефонов [6]. Федеральное управление автотранспорта подсчитало 545,142 новых аккумуляторных электромобилей в 2025 году, что составляет 19.1% долю регистраций [7]. Многие из этих автомобилей оснащены изогнутыми или умными дисплеями на уровне столба.
Что поддерживает усыновление в Соединённых Штатах?
6.1% CAGRспособствует почти универсальное владение компьютерами и обновление мониторов.
Использование LCD и OLED-экранов в США охватывает домашние, офисные и автомобильные районы. Бюро переписи населения сообщило, что 95.5% домохозяйств имели компьютеры в период с 2020 по 2024 год [8]. Данные EPA показывают, что аккумуляторные электромобили составляли 7% новых автомобилей в модельном году 2024 [9]. Покупатели здесь предпочитают игровые мониторы с высокой частотой обновления и большие экраны ноутбуков, которые используют оксидные и LTPS-массивы.
Как развивается спрос в Великобритании?
5.6% CAGR— на фоне роста регистрации автомобилей с нулевой эмиссией.
Спрос на выставки автомобилей в Великобритании связан с изменением числа новых регистраций. Министерство транспорта сообщило, что в 2025 году впервые было зарегистрировано 528,000 автомобилей с нулевыми выбросами, что на 24% больше, чем в 2024 году [10]. Лицензированные автомобили с нулевыми выбросами достигли 2,012,000 к концу 2025 года [10]. Операторы розничной торговли и транспорта также закупают цифровые вывески и электронные бумажные витрины для магазинов и станций. Британские дизайнерские компании закупают эти панели у азиатских фабрик, поэтому местный спрос проявляется в виде импорта готовых модулей.
Как выступает Бразилия?
5.2% CAGR, поскольку владение телефонами и телевизорами поддерживает замену экрана стабильно.
Экраны смартфонов и телевизоров в Бразилии охватывают большую часть населения. IBGE сообщила, что в 2025 году 167.4 миллионов человек в возрасте от 10 и старше имели личный мобильный телефон, или 89.8% этой группы [11]. Тот же опрос выявил телевизор в 93.9% домохозяйств [11]. Местная сборка в зоне свободной торговли Манаус превращает импортные панели в готовые телевизоры и телефоны.
Кто лидирует на рынке тонкопленочных транзисторов?
Три группы конкурируют за доходы от бэкплейн. Крупные корейские и китайские фабрики, а именно BOE, Samsung Display и LG Display, используют LTPS и оксидные массивы на ТВ, IT и мобильных панелях, при этом BOE и LG Display также используют аморфный кремний и конкурируют по размеру и выходу субстрата.
AUO и другие тайваньские производители специализируются на автомобильных, игровых и микро-светодиодных бэкплейнах. В январе 2026 года AUO заявила, что Micro LED составлял большинство патентов на дисплеи, выданных им в 2025 году [12]. Японские специалисты Sharp и Japan Display конкурируют по глубине процесса оксида и LTPS. В марте 2026 года Sharp выставил на продажу цветной электронный бумажный дисплей, использующий IGZO-оксидный TFT-массив от Sharp Display Technology [13]. Japan Display договорилась с CyteSi в июне 2026 года на разработку и производство стеклянных стеклянных TFT-панелей для устройства с биообразцами на основе капель [14]. Выход оксидного массива на крупных стеклах и новые применения вне телефонов и телевизоров выделят более сильных производителей.
Какие компании являются ключевыми поставщиками?
Ключевые компании включают BOE Technology Group Co., Ltd.; Samsung Display Co., Ltd.; LG Display Co., Ltd.; AUO Corporation; Sharp Corporation; и Japan Display Inc.
- BOE Technology Group Co., Ltd.
- Samsung Display Co., Ltd.
- LG Display Co., Ltd.
- AUO Corporation
- Sharp Corporation
- Japan Display Inc.
Каков объём и охват отчёта?
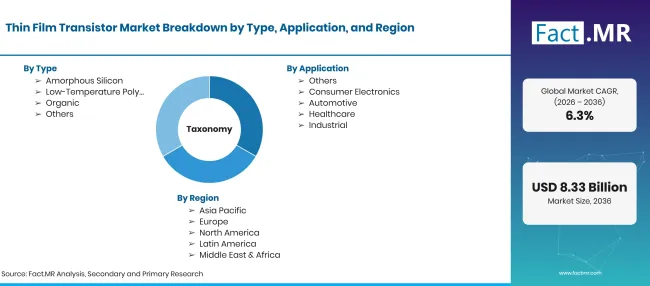
Factmr Thin Film Transistor Market Taxonomy | Source: Fact.MR
| Атрибут | Подробности |
|---|---|
| Количественные единицы | USD миллиарда в 2026 году до USD миллиарда к 2036 году на CAGR |
| Определение рынка | Тонкоплёночные транзисторные массивы наносятся на стекло, полиимид или другие подложки для переключения пикселей или сенсорных ячеек. Значение учитывается на уровне задней панели внутри панелей, детекторов и других активных матричных устройств. |
| Тип | аморфный кремний; низкотемпературный поликристаллический кремний; органический; Другие |
| Применение | Потребительская электроника; Автомобилестроение; Здравоохранение; Промышленность; Прочие |
| Технологии | LCD; OLED; E-Paper; Другие |
| Конечный пользователь | Производители дисплеев; Производители полупроводников; Другие |
| Охватываемые регионы | Северная Америка; Латинская Америка; Западная Европа; Восточная Европа; Восточная Азия; Южная Азия и Тихоокеанский регион; Ближний Восток и Африка |
| Охватываемые страны | Япония; Германия; Соединённые Штаты; Великобритания; Бразилия |
| Профилируемые компании | BOE Technology Group Co., Ltd.; Samsung Display Co., Ltd.; LG Display Co., Ltd.; AUO Corporation; Sharp Corporation; Japan Display Inc. |
| Прогнозный период | 2026–2036 годы |
| Подход | гибридная модель сверху вниз и снизу вверх с использованием поставок панелей по размеру и технологиям; доля затрат на задней панели на тип панели; производственную мощность по генерации и процессу массива; национальное владение устройством; и обзор портфеля производителей. |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Библиография
- [1] Международный союз электросвязи. (2025, ноябрь 17года). Глобальное число пользователей Интернета увеличивается, но различия углубляют ключевые цифровые разрывы.
- [2] Международное энергетическое агентство. (2026). Глобальный обзор электромобилей 2026: Краткое содержание.
- [3] Геологическая служба США. (февраль 2026). Обзоры минеральных товаров 2026: галлий.
- [4] Геологическая служба США. (февраль 2026). Сводки минеральных товаров 2026: Индий.
- [5] Министерство внутренних дел и связи Японии. (2026, май 29). [Результаты опроса тенденций использования связи 2025 года].
- [6] Statistisches Bundesamt (Destatis). (2026, август 17). Ausstattung privater Haushalte mit Informations- und Kommunikationstechnik - Deutschland [Бытовое оборудование с информационно-коммуникационными технологиями, Германия].
- [7] Kraftfahrt-Bundesamt. (2026, январь 6). Fahrzeugzulassungen im Dezember 2025 - Jahresbilanz [Регистрация транспортных средств в декабре 2025, ежегодный обзор].
- [8] Бюро переписи населения США. (2025). QuickFacts: США, Домохозяйства с компьютером, процент, 2020-2024.
- [9] Агентство по охране окружающей среды США. (2026, февраль 19). Основные моменты отчета о автомобильных тенденциях.
- [10] Департамент транспорта. (2026, апрель 29года). Статистика лицензирования транспортных средств: 2025 год.
- [11] Instituto Brasileiro de Geografia e Estatística (IBGE). (2026). Acesso à Internet e à televisão e posse de telefone móvel celular para uso pessoal 2025 [Доступ к Интернету и телевидению и владение личным мобильным телефоном 2025].
- [12] AUO Corporation. (2026, январь 21). AUO признана 100 лучших мировых инноваторов по версии Clarivate пятый год подряд.
- [13] Sharp Corporation. (2026, март 10). Электронный бумажный дисплей .
- [14] Japan Display Inc. (2026, июнь 5года). JDIとCyteSi、Электроувлажнение на диэлектрике (EWOD [JDI и CyteSi соглашаются разработать и производить бэкплейны для устройств для обработки микробиообразцов с использованием технологии EWOD]
Ответы на этот отчёт
- Насколько большой будет доход от TFT backplane в 2026 и 2036 годах, и какой темп связывает эти два года?
- Какой тип транзистора и какая группа покупателей держит самые большие срезы и что их удерживает там?
- Где потребительская электроника, автомобильная, медицинская и промышленная промышленность привлекают спрос на backplane, и чем отличаются LCD, OLED и электронная бумага?
- Почему Япония, Германия, США, Великобритания и Бразилия растут с разной скоростью?
- Что отличает производителей панелей, которые в масштабах создают оксидные и LTPS-массивы, от остальных?
Что охватывает рынок тонкоплёночных транзисторов?
Активные матричные бэкплейны, изготовленные из аморфного кремния, низкотемпературного поликремния, органических полупроводников и оксидных каналов, составляют ядро этого рынка. Каждый массив может приводить в действие ЖК-дисплей, OLED-стек или электронную бумажную плёнку.
Спрос отслеживается в потребительской электронике, автомобилестроении, медицинских и промышленных отраслях. Телефоны, ноутбуки, мониторы и телевизоры составляют потребительскую электронику, а автомобильные покрытия — кластеры, центральные экраны и информационные дисплеи в центре. В здравоохранении используются рентгеновские детекторы и диагностические мониторы, а промышленные — панели управления и надёжные портативные устройства.
Что входит в область применения?
В комплекте входят бэкплейны для LCD-панелей и OLED-дисплеев , а также массивы для электронных вывесок и этикеток на полках. Массивы, созданные панельными фабриками для собственных модулей, учитываются по значению бэкплейна внутри каждой панели.
Также учитываются TFT-массивы, используемые в плоских рентгеновских детекторах, датчиках отпечатков пальцев и биочипах. Задние панели внутри рекламных дисплеев и киосков попадают в границу при использовании активного матричного стекла.
Что исключено из сферы применения?
Кремниевые пластины CMOS, используемые в микродисплеях, не учитываются, как и дискретные транзисторы на кремниевых чипах. Пассивно-матричные дисплеи без транзистора на каждом пикселе не учитываются.
Цветные фильтры, поляризаторы, подсветка, драйверные микросхемы и стекло крышки исключаются, даже если они поставляются внутри одного модуля. Готовые телевизоры, телефоны и мониторы засчитываются только по значению на бэкплейне.
Как был построен анализ?
Анализ опирается на 120+ источников, 35+ портфелей компаний, 25+ стран и более 20 интервью с отраслью.
- Первичные исследования: Первичные исследования включают обсуждения с производителями, поставщиками услуг, разработчиками технологий, дистрибьюторами, конечными пользователями и экспертами по предмету. Эти беседы рассматривают приоритеты закупок, внедрение продуктов, операционные сложности, требования к одобрению, конкурентное положение и факторы, влияющие на более широкое рыночное принятие.
- Офисные исследования: Кабинетные исследования охватывают государственную статистику, нормативные публикации, корпоративные документы, торговые данные, технические исследования, отраслевые ассоциации, стандарты, государственную политику и другие авторитетные источники. Каждый источник, используемый в анализе, задокументирован в библиографии.
- Размер рынка и прогнозирование: Оценки рынка объединяют исторические показатели, индикаторы спроса, ценообразование и тенденции объёмов, доли сегментов, участие компаний, рост на уровне страны, модели внедрения, инвестиционную активность и барьеры для расширения рынка.
- Валидация и цикл обновления данных: Результаты подтверждаются путем сравнения первичных интервью с публичными данными, деятельностью компании, изменениями в регулировании, торговыми тенденциями и развитием отрасли. Регулярные обновления рассматривают запуски новых продуктов, изменения мощностей, партнерства, одобрения и изменения в коммерческом внедрении.
Сегментация
Как сегментируется рынок?
-
По типу
- Аморфный кремний
- Низкотемпературный поликристаллический кремний
- Органические
- Другие
-
По применению
- Потребительская электроника
- Автомобильная промышленность
- Здравоохранение
- Промышленность
- Другие
-
По технологиям
- LCD
- OLED
- E-Paper
- Другие
-
По конечному пользователю
- Производители дисплеев
- Производители полупроводников
- Другие
-
По регионам
- Северная Америка
- Латинская Америка
- Западная Европа
- Восточная Европа
- Восточная Азия
- Южная Азия и Тихоокеанский регион
- Ближний Восток и Африка
Часто задаваемые вопросы
Насколько велик рынок тонкоплённых транзисторов в 2026 году?
Каков CAGR рынка тонкоплённых транзисторов с 2026 по 2036 год?
Какой тип лидирует на рынке тонкоплённых транзисторов?
Какой конечный пользователь лидирует на рынке тонкоплённых транзисторов?
Какая страна вырастет больше всего на рынке тонплёночных транзисторов?
Кто основные компании на рынке тонкоплённых транзисторов?
Кто работал над этим отчётом


Ознакомьтесь с отчётом лично - запросите бесплатный образец
Бесплатный образецПолучить брошюру с ценами и условиями покупки
Скачать PDF