- Market Value (2025): USD 2.37 Bn
- Estimated Value (2026): USD 2.51 Bn
- Forecast Value (2036): USD 4.51 Bn
- CAGR (2026-2036): 6.0%
到2036年,骨癌市场的预测价值是多少?
2026年USD 2.5亿,到2036年6.0% CAGR达到USD 4.5亿。
- 2025年,骨癌治疗和诊断收入达到 USD 2.37 亿美元 ,其中影像、化疗和医院手术承担了大部分支出。
- 随着更多患者能提前抵达专科肉瘤中心接受肢体保留手术和全面化疗,收入将从2026年的USD 2.51亿增长到2036年的USD 4.51亿。
- 6.0% CAGR反映了稳定的病例数和更丰富的患者护理,因为每个诊断现在都涉及更多的影像学、更多的病理和更长的随访时间。
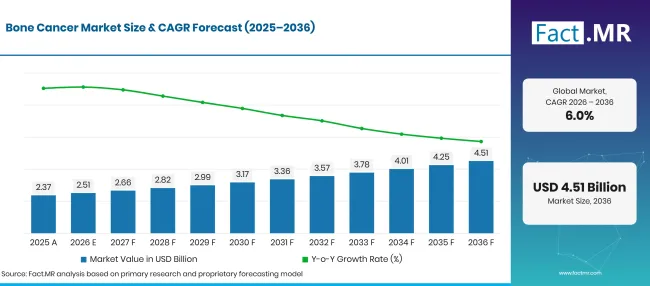
Bone Cancer Market Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市值(USD 亿) |
|---|---|---|
| 2025 | 实际情况 | 2.37 |
| 2026 | 估算 | 2.51 |
| 2036 | 天气预报 | 4.51 |
| CAGR 2026年至2036年 | 预报期 | 6.0% |
来源:Fact.MR 分析,更新于 2026年11月9日
骨癌市场增长的决定性数据是什么?
2026年至2036年期间新增价值 USD 2.0 亿美元,主要由骨肉瘤护理、基于影像的诊断、化疗和住院治疗等领域主导。
- 市场需求驱动因素
- 年轻患者在病例中占据显著比例。世卫组织估计,每年约有 400,000 名 0 将要发展为癌症 19 的儿童和青少年,并指出高收入国家治愈人数超过 80% 人,而大多数中低收入国家不到 30% 人 [1]。缩小这一差距意味着儿童骨肉瘤的影像学、活检和化疗能力增加。
- 监管机构正对骨肉瘤给予更密切的关注。美国FDA于2025年10月 10日举办了FDA/OSI联合举办的关于推进骨肉瘤药物开发的公开研讨会 [2]。研讨会重点讨论了试验设计、生物标志物和该疾病的监管途径,而该疾病的结局几十年来变化不大。
- 软骨肉瘤长期仅通过手术治疗,现正有药物候选人正处于正式审查阶段。Inhibrx Biosciences于2026年6月报告称,FDA已接受其在不可切除或转移性常规软骨肉瘤中奥扎基巴特的生物制剂许可申请[3]。
- 骨巨细胞肿瘤使生物制剂选项保持常规使用。2026年6月的Xgeva标签涵盖肿瘤无法切除或手术可能引发严重发病的成年人及骨骼成熟的青少年[4]。
- 分析的关键细分
- 按类型:骨肉瘤将在2026年占据 38.4% 份额,因为它是最常见的原发性骨癌,其治疗结合了手术前后的化疗。
- 按诊断:影像检查将占2026年收入的 44.8% ,因为首次怀疑时需要X光、MRI和CT检查,用于活检计划和分期。
- 按治疗方案:由于骨肉瘤和尤因氏肉瘤的多周期治疗方案,手术期间持续数月,化疗将在2026年开始 33.7% 。
- 按终端用户划分:医院将拥有2026年的 52.6% 价值,因为肉瘤手术、住院化疗和肿瘤委员会将集中在医院环境中。
- 分析师观点 Fact.MR
- Fact.MR首席顾问Shambhu Nath Jha表示:“骨癌罕见,因此每个治疗中心都必须在稀少的病例量中证明有合理的扫描仪、病理时间和手术技能。Sped将跟随转诊网络,快速将患者带到这些中心,并通过化疗和随访保持患者留在那里。拥有针对特定骨肿瘤类型的获批产品的供应商将获得更多支持,因为监管机构为这些疾病开辟更清晰的通路。”
- 战略意义
- 药物开发者应从一开始就设计带有肉瘤网络的试验,因为单个站点无法招募足够的骨肉瘤或软骨肉瘤患者。
- 影像供应商应将肌肉骨骼MRI方案和肉瘤病区分期工作流程打包,扫描质量决定活检规划和手术切缘。
- 医院管理者应在活检前将疑似骨肿瘤转送至指定中心,因为活检位置不当会限制后续保全肢体的选择。
- 支付方应为长期治疗周期预算,这些疗程还包括手术、数月化疗和多年的监测影像。
巴西领先于 7.1%,公共癌症服务从较低基础增加骨科肿瘤培训和产能。英国紧随 6.7%其后,得益于骨肿瘤集中转诊至少数高度专业化的NHS中心。日本因庞大的全国癌症病例和人口老龄化,增加了对同等影像能力的次级需求,增长 6.0% 。美国发布 5.0%,这一速度因已有成熟的研究和治疗基础而被遏制,尽管新批准陆续递至。德国将该范围缩小于 4.7%,医院覆盖密集,导致新容量空间减少。
骨癌市场按细分细分是怎样的?
骨肉瘤将在 38.4%年主导类型;影像学检查将在 44.8%年领导诊断;化疗将在 33.7%年主导治疗;医院将在2026年 52.6% 保持终端用户。
哪种类型的主导?
骨肉瘤占2026年销售的 38.4% 。
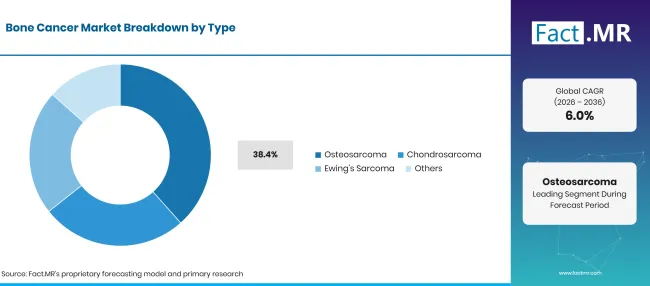
Bone Cancer Market Breakdown Type | Source: Fact.MR
| 类型 | 《Share》(2026) |
|---|---|
| 骨肉瘤(先导节段) | 38.4% |
| 其他环节合并 | 61.6%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月9日
处于生长高峰期的青少年和年轻成人占了许多骨肉瘤病例,通常发生在膝盖附近的长骨。这一年龄段带来了对详细影像检查、计划活检以及肢体保留手术和重建手术的需求。治疗在手术前后依赖细胞 毒性化疗 ,使患者每患者开支保持较高。软骨肉瘤主要发生在成人中,依赖手术治疗,因此该亚型药物申请成为新的价值来源。尤因氏肉瘤影响儿童和年轻成人,通常通过化疗结合手术或放疗治疗。其他组织涵盖较罕见的原发肿瘤,如脊索瘤。
诊断中支持影像学检测的是什么?
影像检测占2026年收入的 44.8% 。
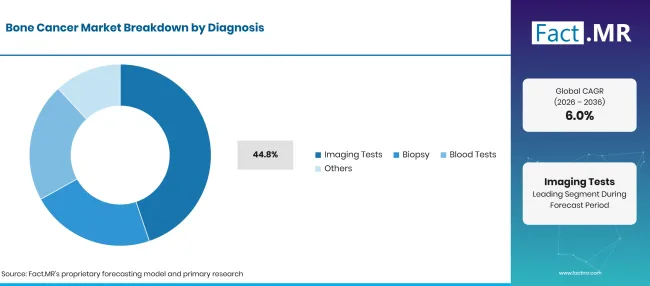
Bone Cancer Market Breakdown Diagnosis | Source: Fact.MR
| 诊断 | 《Share》(2026) |
|---|---|
| 影像测试(领先细分) | 44.8% |
| 其他环节合并 | 55.2%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月9日
当年轻患者报告骨痛或肿胀时,通常进行简单的X光检查。随后,MRI绘制骨骼内及附近软组织的肿瘤图谱,胸部CT则检查扩散情况。医院还投资机器人 医学影像系统 和引导活检工具,以加快和精准完成这些步骤。活检确认诊断,必须与外科医生提前计划,以便后续切除。血液检测增加了支持标志物,细胞活检组织的分子研究在 癌症剖析 服务中日益增长。肉瘤专家的病理复查现已成为转诊中心的标准。
是什么引领了治疗部门?
化疗占2026年需求的 33.7% 。
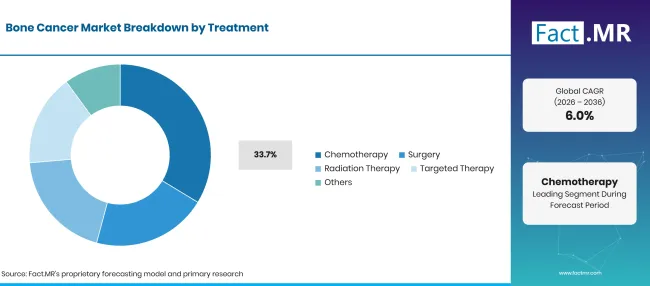
Bone Cancer Market Breakdown Treatment | Source: Fact.MR
| 治疗 | 《Share》(2026) |
|---|---|
| 化疗(领先细分) | 33.7% |
| 其他环节合并 | 66.3%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月9日
多剂治疗方案在骨肉瘤和尤因氏肉瘤手术前后数月内进行。在欧盟,Mepact(米法穆尔肽)授权用于未扩散的高级别可切除骨肉瘤儿童、青少年和年轻成人[5]。该药物在完全手术切除后,配合术后多剂化疗使用。此类附加疗法拓宽了骨肉瘤抗 癌药物 的范围。手术仍是核心局部治疗,通常伴随内膜重建。放射治疗用于尤因氏肉瘤及无法切除的肿瘤。通过地诺单抗及其生物类似药,靶向治疗正在发展:Teva于2026年9月宣布Degevma获FDA批准,包括用于骨肿瘤[6]。
最终用户细分领域由什么引领?
医院掌控2026年 52.6% 支出。
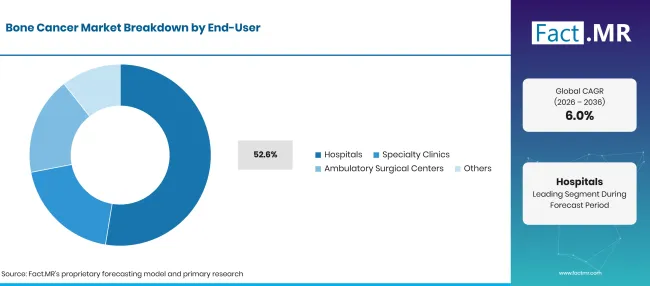
Bone Cancer Market Breakdown End User | Source: Fact.MR
| 终端用户 | 《Share》(2026) |
|---|---|
| 医院(领先领域) | 52.6% |
| 其他环节合并 | 47.4%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月9日
骨肿瘤护理需要放射科、病理学、骨科肿瘤学和内科肿瘤学在同一病例档案中进行。医院肿瘤委员会在活检前和手术前都会对每位患者进行复审。住院化疗、复杂重建和重症监护覆盖使大部分费用集中在医院内部。专科诊所负责门诊化疗、随访影像学和主要治疗完成后的康复。门诊手术中心负责部分活检和小型手术。其他场所包括开展 癌症免疫治疗 及其他新方法早期试验的研究机构。
是什么加速了骨癌市场的采用,又是什么阻碍了这一进程?
更早的转诊、更好的MRI和CT,以及越来越多的获批和提交治疗方案,正在提升每位患者的开支。稀有度则相反,因为小患者群体会拖慢试验进程,许多医院缺乏足够的病例来培养技能。治疗费用和距离远距离的专科中心也延误了新兴医疗系统的护理。
驱动因素影响分析
| 车手 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 通过MRI、CT和计划活检进行早期诊断 | +1.6% | 全球 | 中期(2年至4 年) |
| 多模式治疗原发性骨肉瘤的广泛应用 | +1.3% | 北美、西欧、东亚 | 中期(2年至4 年) |
| 集中转诊至专科肉瘤中心 | +1.0% | 全球 | 长期(>=4 年) |
| 骨肉瘤和软骨肉瘤的调控作用 | +0.7% | 北美,西欧 | 长期(>=4 年) |
| 更广泛的肉瘤病理学和分子检测访问 | +0.4% | 全球 | 短期(<=2 年) |
来源:Fact.MR 分析,更新于 2026年11月9日
机会影响分析
| 机遇 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 针对软骨肉瘤和复发性骨肉瘤的亚型特异性药物 | +0.8% | 北美、西欧、东亚 | 长期(>=4 年) |
| 新兴地区的骨科肿瘤培训与能力 | +0.6% | 拉丁美洲、南亚及太平洋地区、中东及非洲 | 中期(2年至4 年) |
| Denosumab生物类似药在骨肿瘤中扩大可及性 | +0.5% | 全球 | 短期(<=2 年) |
| 先进保全肢体重建 | +0.3% | 北美、西欧、东亚 | 长期(>=4 年) |
来源:Fact.MR 分析,更新于 2026年11月9日
约束带影响分析
| 约束 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 专科诊断和治疗费用高昂 | -0.7% | 全球 | 短期(<=2 年) |
| 肉瘤外科医生和病理学家短缺 | -0.5% | 新兴市场 | 中期(2年至4 年) |
| 小患者群体会拖慢临床试验进程 | -0.4% | 全球 | 长期(>=4 年) |
| 前往指定中心的长途交通 | -0.2% | 拉丁美洲、南亚及太平洋地区、中东及非洲 | 长期(>=4 年) |
来源:Fact.MR 分析,更新于 2026年11月9日
哪些国家正在扩大骨癌市场直到2036年?
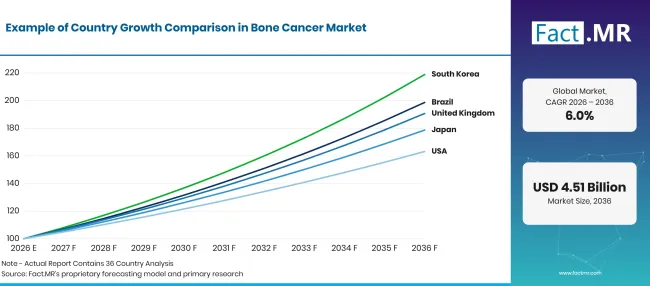
Bone Cancer Market Growth Index | Source: Fact.MR
| 乡村 | CAGR (2026年至2036年) |
|---|---|
| 巴西 | 7.1% |
| 英国 | 6.7% |
| 日本 | 6.0% |
| 美国 | 5.0% |
| 德国 | 4.7% |
来源:Fact.MR 分析,更新于 2026年11月9日
巴西的需求是如何发展的?
7.1% CAGR,由公众对癌症服务和骨科肿瘤培训的投资推动。
INCA预测2026年至2028年巴西每年新增约 781,000 例癌症病例[7]。排除非黑色素瘤皮肤肿瘤,这一数字约为 518,000。这一病例量对骨肉瘤患者所需的影像和手术能力造成压力。INCA为骨科医生提供为期两年的骨科肿瘤学研究员培训[8]。其项目涵盖影像学、活检和组织病理学,以及化疗、放疗和骨肉瘤手术后的重建。
什么在支持英国的收养?
6.7% CAGR,骨肿瘤集中转诊至专科NHS中心。
皇家国家骨科医院自称为一家NHS高度专业化的委托中心,服务于所有年龄段的确诊或疑似骨或软组织肿瘤患者,并于2026年5月发布了肉瘤服务的新患者信息视频[9]。NHS威尔士在2025年11月的肉瘤规范中确认,威尔士患者的骨肉瘤护理在NHS英格兰的指定中心进行[10]。该模式将扫描、手术和化疗集中在少数高容量单元内。
是什么支持日本的采纳?
6.0% CAGR,反映了全国庞大的癌症病例和设备齐全的医院。
2025年,日本国立癌症中心预测新增癌症病例1,023,100例,癌症死亡395,500 11。骨肉瘤仅占其中一小部分,但它们仍依赖指定癌症医院的MRI、CT和病理学能力。随着老龄化人口的癌症数量增加,年轻肉瘤患者所需的扫描时间与之竞争。
美国如何塑造需求?
5.0% CAGR,得到了罕见骨肿瘤积极监管流程的支持。
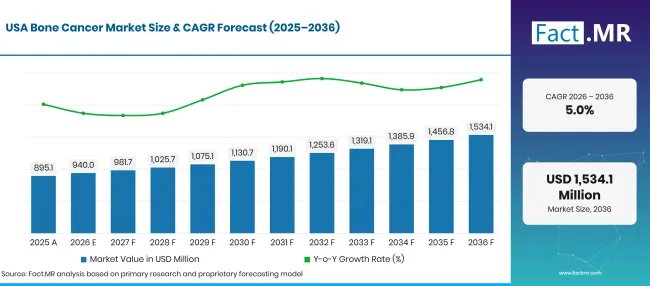
Bone Cancer Market Forecast Usa | Source: Fact.MR
FDA已将其对传统软骨肉瘤中Ozekibar的决定定于2027年4月 14日的目标日期[3]。其2025年骨肉瘤研讨会汇聚了研究人员和监管机构,共同规划更好的试验[2]。大型儿童医院和NCI指定的中心负责处理大多数病例,这使得影像学和化疗量保持集中。
德国表现如何?
4.7% CAGR,由于密集的医院覆盖限制了新容量的空间。
德国罗伯特·科赫研究所的癌症登记数据中心估计2023年新增癌症诊断约 517,800 例[12]。其中男性占 276,400 例,女性占 241,400例。大学医院和认证肉瘤中心已治疗大多数骨肿瘤病例,因此增长更多来自新药和影像升级,而非新中心。严格的医疗技术评估也减缓了高价治疗的普及。
谁领导骨癌市场?
骨癌市场没有单一所有者,竞争分为三大类,各有不同优势。生物制剂供应商构成第一类:安进持有参考Denosumab产品Xgeva,其2026年6月标签涵盖了骨巨细胞肿瘤[4]。
Teva和Sandoz与生物类似药denosumab竞争,Teva的Degevma于2026年9月获得FDA批准[6]。这些公司在价格、供应和医院药品目录准入方面占优。第二类公司汇聚了专科开发商,如Inhibrx Biosciences,其在传统软骨肉瘤中的Ozekibar申请于2026年6月获FDA批准[3]。他们的优势在于狭窄肿瘤类型的临床数据。影像公司构成第三类,西门子Healthineers和GE HealthCare提供携带肌肉骨骼和肿瘤学方案的MRI和CT平台。到2036年,获胜者将是那些在小型患者群体中证明价值且适合肉瘤中心工作流程的企业。
哪些公司是主要供应商?
骨癌市场的主要公司包括安进、Teva制药、Sandoz、Inhibrx生物科学、西门子Healthineers和GE HealthCare。
- 安进
- Teva制药
- 桑多兹
- Inhibrx 生物科学
- 西门子健康
- 通用电气医疗
参考书目
- [1] 世界卫生组织。(2026年3月 10日)。 儿童癌症。
- [2] 美国食品药品监督管理局。(2025年10月 10日)。 FDA/OSI研讨会:推进骨肉瘤药物开发:连接研究与监管路径以提升疗效。
- [3]Inhibrx生物科学。(2026年6月 15日)。 Inhibrx宣布美国FDA已批准OZEKIBART用于常规软骨肉瘤患者。
- [4] 美国食品药品监督管理局。(2026年6月)。 XGEVA(地诺单抗)注射,用于皮下注射:处方信息。
- [5]欧洲药品管理局。(2025年12月 18日)。 梅帕特。
- [6]Teva制药公司。(2026年9月 28日)。 Teva继续推进生物类似药的势头,美国FDA批准DEGEVMA(denosumab-adet),这是一种与Xgeva(denosumab)相似的生物类似药。
- [7]国家坎塞尔学院。(2026年2月 4日)。 2026年至2028年,印加 781 新巴西癌症住宅。
- [8]国家坎塞尔研究所。(2026年6月 26日)。 骨科肿瘤学:Apresentação。
- [9]皇家国家骨科医院 NHS 信托。(2026年5月 7日)。 RNOH肉瘤服务的三段新患者信息视频。
- [10]威尔士国民保健服务联合委员会。(2025年11月)。 软组织肉瘤服务规范 SS149。
- [11]日本国立癌症中心。(2025年12月 24日)。 预测癌症统计。
- [12]罗伯特·科赫研究所,注册日期中心。(2025年12月 16日)。德国新 日期 bi 2023 veröffentlicht。
本报告回答了问题
- 2026年和2036年骨癌诊断和治疗收入将有多大?两者之间的增长率如何?
- 为什么骨肉瘤会因类型而分,软骨肉瘤和尤因氏肉瘤在护理需求上有何不同?
- X光、MRI、CT和活检在主要诊断类别中扮演什么角色?
- 化疗、手术、放疗和靶向治疗如何跨肿瘤类型结合使用?
- 巴西、英国、日本、美国和德国在哪些方面能创造价值?它们的增长率为何不同?
- 哪些药物、生物类似药和影像供应商在骨癌护理中竞争,基于什么基础?
骨癌市场涵盖哪些内容?
本研究追踪了骨骼癌症的诊断和治疗支出。它跟踪每位患者从第一张X光片开始,经过MRI、CT、活检和病理检查,再到化疗、手术、放疗和靶向治疗。
医疗现场的价值以 USD 亿计,因此包括药品销售、影像学和活检程序,以及医院、专科诊所和门诊中心提供的外科和放疗服务。
范围包括哪些内容?
影像检查、图像引导和开放活检、血液检测以及病理学用于诊断原发性骨肿瘤。
化疗、靶向药物如地诺单抗及其用于治疗骨巨细胞肿瘤的生物类似药,以及用于骨肉瘤的附加疗法。
原发性骨癌的肿瘤切除、肢体保留重建和放射治疗。
对肿瘤组织进行分子检测指导治疗,作为更广泛 癌症生物标志 物的一部分。
哪些内容被排除在范围之外?
癌症起源于其他器官并扩散到骨骼,包括用于骨转移的药物使用。
除巨细胞肿瘤外的良性骨肿瘤及常规骨折护理。
骨头中不会出现软组织肉瘤。
用于非癌症疾病的一般骨科植入物和影像学。
分析是如何构建的?
分析基于 120+来源、 35+公司组合、 25+国家以及超过 20 个行业访谈。
- 初级调研:初级调研包括与制造商、服务提供商、技术开发者、分销商、终端用户及相关领域专家的讨论。这些对话探讨采购优先级、产品采用率、运营挑战、审批要求、竞争定位以及影响更广泛市场接受度的因素。
- 桌面研究:桌面研究涵盖政府统计、监管出版物、公司申报、贸易数据、技术研究、行业协会、标准、公共政策及其他权威来源。分析中使用的每个来源均有文献记录。
- 市场规模与预测:市场估计结合了历史表现、需求指标、价格和销量趋势、细分市场份额、公司参与情况、国家层面增长、采用模式、投资活动及市场扩张障碍。
- 数据验证与更新周期:通过将初级访谈与公开数据、公司活动、监管变动、贸易模式及行业发展进行比较,验证结果。定期更新回顾新产品发布、容量变动、合作关系、审批及商业采用变化。
细分
报告的范围和覆盖范围是什么?
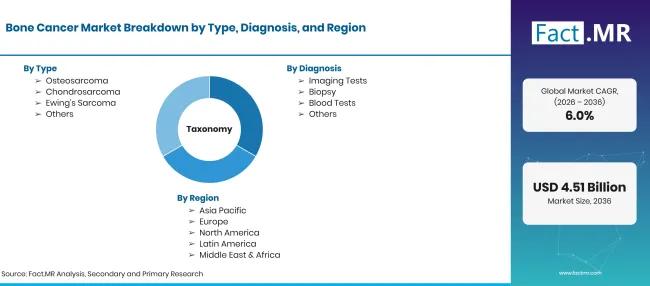
Bone Cancer Market Taxonomy | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | 2026年USD十亿,到2036年USD亿CAGR |
| 市场定义 | 通过诊断和治疗原发恶性骨肿瘤(包括骨肉瘤、软骨肉瘤和尤因氏肉瘤)获得收入,涵盖影像学、活检、药物治疗、手术和放疗。 |
| 类型 | 骨肉瘤;软骨肉瘤;尤因肉瘤;其他 |
| 诊断 | 影像学检查;活检;血液检测;其他 |
| 治疗 | 化疗;手术;放疗;靶向治疗;其他 |
| 终端用户 | 医院;专科诊所;门诊手术中心;其他 |
| 覆盖区域 | 北美;拉丁美洲;西欧;东欧;东亚;南亚及太平洋;中东与非洲 |
| 覆盖国家 | 巴西;英国;日本;美国;德国 |
| 介绍的公司 | 安进;特瓦制药;桑多士;Inhibrx生物科学;西门子健康;通用电气医疗 |
| 预测期 | 2026年至2036年 |
| 方法介绍 | 原发性骨肿瘤的国家病例数,结合诊断和治疗路径、护理环境组合及产品审批情况。 |
来源:Fact.MR 分析,更新于 2026年11月9日
市场如何细分?
-
按类型划分
- 骨肉瘤
- 软骨肉瘤
- 尤因氏肉瘤
- 其他
-
按诊断分类
- 影像测试
- 活检
- 血液检测
- 其他
-
按治疗
- 化疗
- 手术
- 放射治疗
- 靶向治疗
- 其他
-
按终端用户分类
- 医院
- 专科诊所
- 门诊手术中心
- 其他
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲

