- Market Value (2025): USD 1.0 Bn
- Estimated Value (2026): USD 1.07 Bn
- Forecast Value (2036): USD 2.06 Bn
- CAGR (2026-2036): 6.8%
到2036年,桥梁驱动力市场的预测价值是多少?
2026年USD 1.1亿,到2036年6.8% CAGR达到USD 2.1亿。
- 2025年桥梁驱动收入总计 USD 1.0 亿美元 ,其中带刷直流电机的全桥零件占了大部分出货量。
- 随着车辆和机器增加机动功能的增加,营业额将从2026年的 USD 1.07 亿 提升到2036年的 USD 2.06 亿 。
- 2026年至2036年间,年均增长将 6.8% CAGR ,因为每增加一个舒适、散热或运动功能,至少多驱动一台电机。
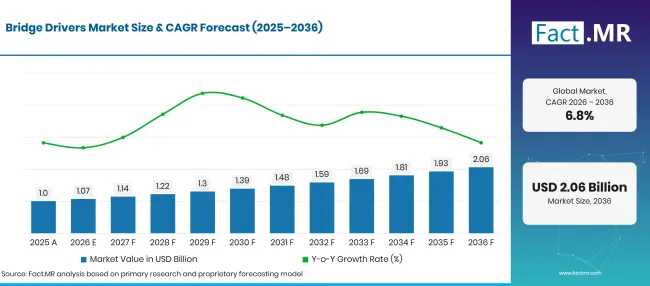
Bridge Drivers Market Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市值(USD 亿) |
|---|---|---|
| 2025 | 实际情况 | 1.0 |
| 2026 | 估算 | 1.07 |
| 2036 | 天气预报 | 2.06 |
| CAGR 2026年至2036年 | 预报期 | 6.8% |
来源:Fact.MR 分析,更新于 2026年10月26日
桥梁驱动力市场增长的决定性数字是什么?
2026年至2036年的窗口期新增价值 USD 1.0 亿美元,其中大部分来自车辆和工厂电机控制。
- 市场需求驱动因素
- 电动车每个平台搭载的电机数量更多。 The International 能源署报告称,电动汽车销量增长 20% 2025年超过 20 百万辆,约占新车销售量的四分之一 [1]。这些车辆中的泵、风扇和阀门都需要通过桥式阶段进行切换控制。
- 舒适功能正从手动转向电动驱动。东芝于2026年1月开始发货TB9104FTG的工程样品。该部件是桥接电路的闸极驱动器,用于驱动带电尾门、滑动门和座椅调节器中高电流有刷直流电机的电路[2]。此类部件允许一个控制器同时处理两个电机。
- 工厂和办公设备需要更精细的运动控制。打印机、机器人和输送机依赖于低速时保持扭矩稳定的驱动器,因此供应商不断在芯片上添加电流调节和诊断功能。
- 设计入内能带来长期且可重复的收入。一旦驾驶员通过汽车或工业平台的资格认证,通常会持续到该车型的全批量产。
- 集成则是切板空间和零件数量。新驱动将充能泵、电流感应和保护整合为一体,降低了增加电动功能的成本。
- 分析的关键细分
- 按类型划分:由于座椅、窗户和泵浦中的有刷直流电机必须前进和倒车运行,全桥驾驶员将在2026年持有 42.3% 份额。
- 按应用分类:汽车行业将在2026年占 38.7% 份额,因为每辆车内的车身、热电机和动力总成电机数量不断增加。
- 按电压划分:低于 20 伏的电压将在2026年占据 56.1% 份额,因为 12 伏车辆网络和低压消费设备将占据大部分单位容积。
- 分析师观点 Fact.MR
- Fact.MR首席顾问Shambhu Nath Jha表示:“每一个加装在车门、座椅或冷却回路上的电机,都需要一个桥式级来左右转动。这个数量还在不断增加。集成电流感应和诊断的供应商将赢得更多插座,因为汽车制造商希望减少电路板上的零件数量。漫长的资格认证周期意味着未来三年内赢得的设计将持续带来收入,直到2030年代。”
- 战略意义
- 芯片制造商应打造跨额定电流的汽车全桥系列,使同一电路板布局能支持多种电机尺寸。
- 鉴于车身电子设备现正面临功能安全审查, 1 级供应商应为内置电流感应和诊断报告的驾驶员进行资格认证。
- 工业设备制造商应统一采用带有芯片上电流调节的驱动器,因为这会去除每台新机器的感应电阻和调谐工作。
- 分销商应持有合格的汽车等级库存,因为单个缺失的司机可能导致车辆模块生产线停摆。
8.3% CAGR年,德国将引领潮流,汽车制造商正迅速转向电池电动车车型。巴西紧随其后,7.6%随着车辆产量回升和本地组装扩展。美国将在6.8%关注市场,得益于混合动力车的普及和国内芯片产量的上升。英国6.1%增长依赖于快速增长的零排放车队。日本则5.4%,依靠其出口导向的汽车和电子产业。
桥梁司机市场按细分市场如何细分?
全桥驾驶员将在 42.3%年领先类型组;汽车组将在 38.7%年组领跑应用组;Below 20 V将在 56.1%年组获得电压组第一。
哪种类型承载的重量最大?
全桥驾驶员承担2026年收入 42.3% 。
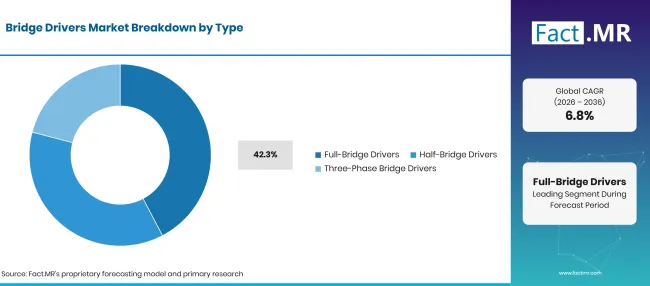
Bridge Drivers Market Breakdown Type | Source: Fact.MR
| 类型 | 《Share》(2026) |
|---|---|
| 全桥驱动(领先组) | 42.3% |
| 其他环节合并 | 57.7%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月26日
窗户升降机、座椅轨道和小型泵中的有刷直流电机必须在指令下反转方向。全桥式电动机通过四个开关在一个封装中实现此功能,设计者避免了继电器和多余的离散部件。许多此类电机与步进式和无刷型并列为更广泛的 电机驱动单元IC 类别。东芝于2025年2月推出了TB67H482FNG,这是一种单H桥驱动器,额定电压最高可达 50 V和 5 A,适用于空调、办公设备和机器人等大型有刷直流电机[3]。半桥驱动器用于功率转换和分体电机级。三相桥式驱动器驱动风机、压缩机和驱动中的 无刷直流电机 。
应用领域领先什么?
汽车业务占2026年收入的 38.7% 。
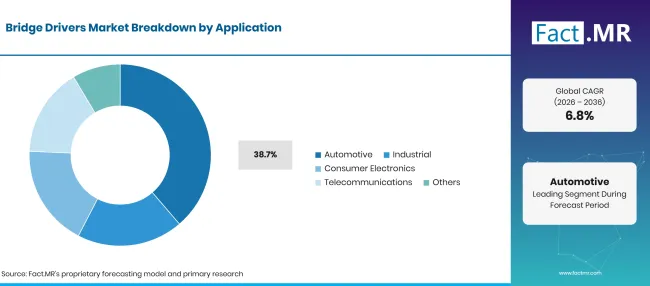
Bridge Drivers Market Breakdown Application | Source: Fact.MR
| 应用 | 《Share》(2026) |
|---|---|
| 汽车(领先细分领域) | 38.7% |
| 其他环节合并 | 61.3%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月26日
现代汽车门、座椅、后视镜和天窗以及散热系统中都配备了数十个小型电机。每个驱动器都需要能承受 12 V网络中高温、振动和负载泄漏的驱动器。车身模块以及用于阀门和襟翼的 汽车执行器 为每辆车增加了更多插座。工业用户在输送机、阀门和 工业机器人中应用桥接驱动器,通过扭矩控制和故障报告减少停机时间。消费电子制造商在摄像头、打印机和家用电器中使用小型驱动器。电信设备在冷却风扇和天线倾斜单元中使用它们。
电压形状需求如何?
以下 20 V 声称 56.1% 2026 年的收入。
| 电压 | 《Share》(2026) |
|---|---|
| 下方 20 V(前段) | 56.1% |
| 其他环节合并 | 43.9%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月26日
电池供电设备和 12 V载货采用低供电轨道运行,且以最大数量发货。这些项目的驱动力体积小、成本低且多为单芯片,尽管单价低,仍保持高收入份额。 20 V至 60 V级服务 24 V工业设备、 48 V车辆系统及办公机器。东芝于2026年1月推出了TB67S579FTG,一款 40 V和 2.0 A步进驱动器,用于打印机、监控摄像头和自动取款机[4]。上方 60 V部件服务于牵引辅助和工业驱动。
是什么加速了桥梁驱动市场的采用,又是什么阻碍了这一进程?
随着汽车制造商和机械制造商添加的每一个电动化功能,以及集成传感与保护芯片的应用,采用率不断增长。紧凑型模块的热量限制、价格压力和漫长的资格审核周期都会放缓进度。
驱动因素影响分析
| 车手 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 每辆车拥有更多电机驱动的车身、舒适性和散热功能 | +1.6% | 北美、西欧、东亚 | 短期(<= 2 年) |
| 电动和混合动力平台增加了泵、风扇和阀门 | +1.3% | 西欧、东亚、北美 | 中期(2年至4 年) |
| 工厂自动化和机器人技术需要精确的运动控制 | +1.0% | 东亚,西欧 | 中期(2年至4 年) |
| 打印机、相机和家用电器中的小型电机 | +0.6% | 东亚,北美 | 短期(<= 2 年) |
来源:Fact.MR 分析,更新于 2026年10月26日
机会影响分析
| 机遇 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 集成电流感测和功能安全诊断的驱动器 | +0.8% | 全球 | 中期(2年至4 年) |
| 48 V型车辆系统开启中压驾驶员级别 | +0.6% | 西欧,北美 | 长期(>= 4 年) |
| 双电机栅极驱动器取代基于继电器的设计 | +0.4% | 全球 | 短期(<= 2 年) |
来源:Fact.MR 分析,更新于 2026年10月26日
约束带影响分析
| 约束 | (~) % 对CAGR的影响 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 紧凑模块中的热量积累和开关损耗 | -0.5% | 全球 | 短期(<= 2 年) |
| 高产量低压零件的价格压力 | -0.4% | 东亚,全球 | 短期(<= 2 年) |
| 漫长的汽车资格认证周期延迟设计胜利 | -0.3% | 西欧、北美、东亚 | 中期(2年至4 年) |
来源:Fact.MR 分析,更新于 2026年10月26日
哪些国家正在扩大桥梁驱动器市场直到2036年?
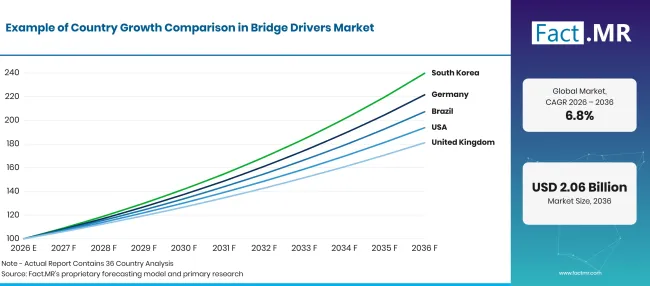
Bridge Drivers Market Growth Index 1 | Source: Fact.MR
| 乡村 | CAGR (2026年至2036年) |
|---|---|
| 德国 | 8.3% |
| 巴西 | 7.6% |
| 美国 | 6.8% |
| 英国 | 6.1% |
| 日本 | 5.4% |
来源:Fact.MR 分析,更新于 2026年10月26日
是什么支持德国的采纳?
8.3% CAGR,主要由快速转向电池电动汽车和庞大的车辆出口基础推动。
联邦铁路公司报告称,2025年新增 545,142 辆电池电动汽车注册,占 19.1% 份额, 43.2% 比2024年多 [5]。Destatis报告称,2026年1月至7月间约出口 2.0 百万辆新车,电池电动车型占总量的 28.1% [6]。这两种趋势都为德国工厂生产的汽车增加了用于热能和舒适系统的电机。
巴西是如何扩大需求的?
7.6% CAGR,车辆生产的复苏支持。
IBGE报告称,2025年全国工业生产较2024年增长 0.6% [7]。根据该机构的月度调查,机动车、拖车和车身的产量在2026年5月 4.4% 高于2020年2月水平[8]。本地车辆和家电组装为通过分销商销售的低压机动车司机创造了稳定的需求。
什么支持美国的采纳?
6.8% CAGR,这得益于混合动力车销售和国内半导体产量的增长。
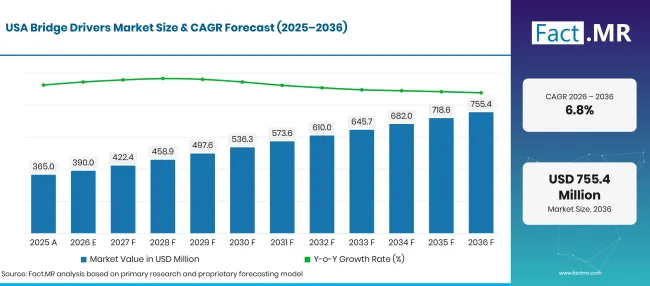
Bridge Drivers Market Forecast Usa | Source: Fact.MR
美联储报告称,2026年第三季度半导体及相关电子元件产量 28.4% 增长[9]。美国能源信息署报告称,2026年第二季度新轻型车销量 24% 由混合动力、电池电动和插电式混合动力车占比[10]。仅混合动力车就创下了 16% 纪录[10]。
英国的需求如何发展?
6.1% CAGR,反映了零排放车辆车队的增长。
交通部报告称,2025年首次注册 528,000 零排放车辆,增加了 24% 辆[11]。国家统计局报告称,截至2026年2月的三个月内,交通设备产量 8.9% 增长,是制造业增长的主要积极因素[12]。车辆和机械厂通过 1 级供应商购买司机。
日本表现如何?
5.4% CAGR,随着出口驱动的汽车和电子制造商订单持续供应。
日本海关报告称,2025年半导体出口额达到 6.59 万亿日元,较2024年 8.4% 增长[13]。同年机动车出口总计 5,896,177 台[13]。国内芯片制造商为全球发货的汽车、打印机和家电制造商提供桥接驱动器。
谁在桥梁司机市场中领先?
该领域主要由三类组成。广泛的模拟供应商如德州仪器、意法半导体和恩智浦半导体提供完整的H桥和栅极驱动系列,包括ST的VNH9030AQ到VNH9090AQ,以及恩智浦的HB2000和MC33926。德州仪器于2025年12月在谢尔曼的 300 毫米工厂开始生产,为汽车和工业客户增加了模拟产能[14]。
汽车电源专家如 Infineon Technologies凭借MOTIX全桥IC和东芝在鉴定和集成方面竞争。东芝于2026年1月试用了TB9104FTG双电机栅极驱动器[2]。ROHM、瑞萨电子和微芯片技术服务于重点细分市场,从瑞萨HIP2103 半桥驱动器到Microchip的ATA6847L三相栅极驱动器。模拟器件带来了集成H桥的TMC步进驱动器用于运动控制。赢得下一轮平台将取决于内置诊断、热裕度和安全的长期供电。
哪些公司是主要供应商?
主要公司包括 Texas Instruments Incorporated; Infineon Technologies AG; STMicroelectronics N.V.; NXP Semiconductors N.V.;模拟器件公司; ROHM Co., Ltd.;东芝电子器件与 Storage Corporation; Renesas Electronics Corporation;以及 Microchip Technology Incorporated。
- Texas Instruments Incorporated
- Infineon Technologies AG
- STMicroelectronics N.V.
- NXP Semiconductors N.V.
- 模拟器件公司
- ROHM Co., Ltd.
- 东芝电子设备与 Storage Corporation
- Renesas Electronics Corporation
- Microchip Technology Incorporated
参考书目
- [1] 国际能源署。(2026)。 《全球电动汽车展望2026:执行摘要》。
- [2] 东芝电子 Storage Corporation(2026年1月, 29年)。 东芝宣布,驱动高电流汽车有刷直流电机的桥接电路的栅极驱动器样品可用。
- [3]东芝电子与 Storage Corporation(2025年2月 27日)。 东芝推出了适用于高扭矩应用的H桥电机驱动器。
- [4]东芝电子 Storage Corporation(2026年1月 22日)。 东芝推出采用新一代先进微步技术的步进电机驱动IC。
- [5]联邦汽车管理局。(2026年1月6年)。2025年12月车辆登记:年度回顾。
- [6]国家联邦政府(Destatis)。(2026年9月 21日)。 202 4,0 % 6年前七个月新车出口 4.0% 下降。
- [7]巴西地理与统计研究所(IBGE)。(2026年2月10日)。Produção industrial fecha 2025 com avanço em 10 dos 18 locais pesquisados [工业生产于2025年底,10 18地点增长]。
- [8]巴西地理与统计研究所(IBGE)。(2026年7月 3日)。 《工业产品:巴西,Maio de 2026》[月度工业调查:物理生产,巴西,2026年5月]。
- [9]联邦储备系统理事会。(2026年10月 16日)。 工业生产与产能利用率:G.17。
- [10] 美国能源信息署。(2026年7月 27日)。 税收抵免到期后,混合动力销售增长,而电池电动车销售仍保持较低。
- [11]交通部。(2026年4月 29日)。 英国车辆许可统计:2025年。
- [12]国家统计局。(2026年4月 16日)。 英国生产指数:2026年2月。
- [13]日本财务省(关税局)。(2026年3月12日)。2025年进出口价值(日历年)(1月至12月)(修订数据)。
- [14]德州仪器。(2025年12月, 17年12月)。 德州仪器在德克萨斯州舍曼市最新的 300毫米半导体制造工厂开始生产。
本报告回答了问题
- 桥梁驱动的收入按类型、应用和电压等级划分,从2026年到2036年。
- 全桥零件、汽车用途和亚20 V型设计为何领先其细分段,可以追溯到电机数量和供电轨。
- 五个国家在车辆电气化、工厂产量和芯片生产方面进行了比较。
- 供应商按产品组合广度、汽车重点和细分市场优势对集团芯片制造商进行画像。
- 驱动因素、机会和限制因素根据它们对增长率的影响进行评分。
桥梁驱动市场涵盖哪些内容?
无论功率晶体管在封装内部还是外部,REE相位设计都会被计入。
收入在芯片层面衡量,涵盖汽车、工业、消费电子、电信及其他用途。电压等级从亚20 V电池设备到高于 60 V的工业驱动不等。
范围包括哪些内容?
集成H桥电机驱动器、带双H桥的步进驱动器以及为桥接电路设计的栅极驱动器也在范围内。用于 汽车电力电子 设备(如泵和风扇控制器)的驱动器按芯片价值计入。
销售给车辆制造商、 1 级供应商、机械制造商和电子品牌的销售也包括在内。分销商对相同零部件的销售也计入。
哪些内容被排除在范围之外?
单独销售的独立MOSFET、IGBTT及其他分立开关不在本研究范围内。通用微控制器及其他无桥接驱动功能的 汽车半导体 器件也未被纳入。
成品电机、电机模块、车辆和机器不计入。牵引逆变器的隔离栅极驱动器不计入,除非它们作为桥接驱动产品销售。
分析是如何构建的?
分析基于 120+来源、 35+公司组合、 25+国家以及超过 20 个行业访谈。
- 初级调研: 初级调研包括与制造商、服务提供商、技术开发商、分销商、终端用户及相关领域专家的讨论。这些对话探讨采购优先级、产品采用、运营挑战、审批要求、竞争定位以及影响广泛市场接受度的因素。
- 桌面研究:桌面研究涵盖政府统计、监管出版物、公司申报、贸易数据、技术研究、行业协会、标准、公共政策及其他权威来源。分析中使用的每个来源均有文献记录。
- 市场规模与预测:市场估计结合了历史表现、需求指标、价格和销量趋势、细分市场份额、公司参与情况、国家层面增长、采用模式、投资活动及市场扩张障碍。
- 数据验证与更新周期:通过将初级访谈与公开数据、公司活动、监管变动、贸易模式及行业发展进行比较,验证结果。定期更新回顾新产品发布、容量变动、合作关系、审批及商业采用变化。
细分
报告的范围和覆盖范围是什么?
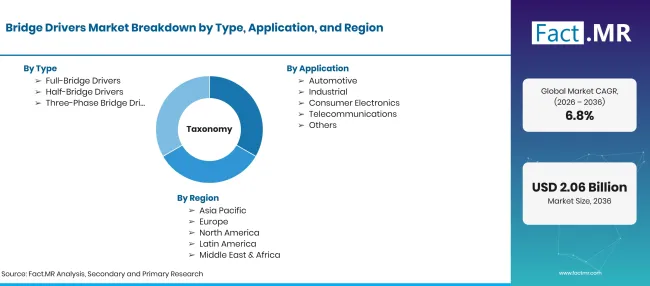
Bridge Drivers Market Taxonomy | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | 2026年USD十亿,到2036年USD亿CAGR |
| 市场定义 | 驱动高侧和低侧开关的集成电路,采用全桥、半桥或三相桥式配置,可内置功率级或作为外部MOSFET的栅极驱动器。收入在芯片层面计入,适用于汽车、工业、消费、电信及其他用途。 |
| 类型 | 全桥驱动单元;半桥驱动单元;三相桥驱动器 |
| 应用 | 汽车;工业;消费电子;电信;其他 |
| 电压 | V 20 下方; 20 V到 60 V;上方 60 V。 |
| 覆盖区域 | 北美;拉丁美洲;西欧;东欧;东亚;南亚及太平洋;中东与非洲 |
| 覆盖国家 | 德国;巴西;美国;英国;日本 |
| 介绍的公司 | Texas Instruments Incorporated; Infineon Technologies AG; STMicroelectronics N.V.; NXP Semiconductors N.V.;模拟器件公司; ROHM Co., Ltd.;东芝电子设备与 Storage Corporation; Renesas Electronics Corporation; Microchip Technology Incorporated |
| 预测期 | 2026年至2036年 |
| 方法介绍 | 每辆车、机器和设备的电机数量自下而上;按桥梁类型和电压等级划分的电机驱动员含量;平均销售价格;以及供应商组合审查。 |
来源:Fact.MR 分析,更新于 2026年10月26日
市场如何细分?
-
按类型划分
- 全桥驱动
- 半桥车手
- 三相桥驱动器
-
按应用分类
- 汽车
- 工业
- 消费电子产品
- 电信
- 其他
-
按电压
- 在 20 V之下
- 20 V 到 60 V
- V 60 上方
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲

