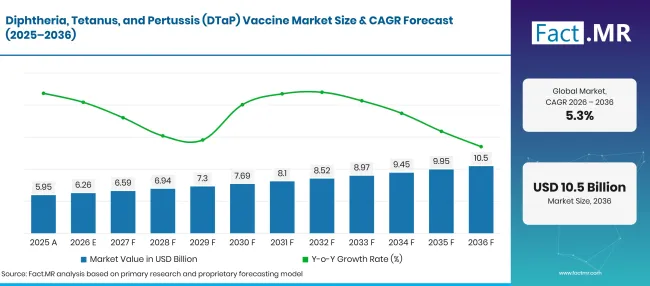
- Market Value (2025): USD 5.95 Bn
- Estimated Value (2026): USD 6.26 Bn
- Forecast Value (2036): USD 10.5 Bn
- CAGR (2026-2036): 5.3%
白喉、破伤风和百日咳(DTaP)疫苗市场预计到2036年将处于哪些市场价值?
2026年USD 6.26亿,到2036年5.3% CAGR达到USD 10.5亿。
- Fact.MR 估计2025年DTaP疫苗市场将达到 USD 5.95 亿 ,这一基础主要由婴儿初级疫苗系列和公共项目购买的幼儿加强针组成。
- 随着针对学童、青少年和孕妇的加强针在每个计划中占比更大,价值剂量将从2026年的USD 6.26 亿提升到2036年的USD 10.5亿。
- 2026年至2036年5.3% CAGR的年度扩展反映了近期百日咳爆发后的补足工作以及向六价呈现的稳步推进。
Diphtheria Tetanus And Pertussis Dtap Vaccine Market Forecast Global 1 | Source: Fact.MR
| 年份 | 基础 | 市场价值(USD 亿) |
|---|---|---|
| 2025 | 实际情况 | 5.95 |
| 2026 | 估算 | 6.26 |
| 2036 | 天气预报 | 10.5 |
| CAGR 2026年至2036年 | 预报期 | 5.3% |
来源:Fact.MR 分析,更新于 2026年10月26日
白喉、破伤风和百日咳(DTaP)疫苗市场增长的决定性数字是什么?
2026年至2036年间将产生USD 4.2亿美元的额外收入,主要依靠加强针和联合接种。
- 市场需求驱动因素
- 百日咳爆发的规模是多年来未见的。泛美卫生组织报告称,2024年全球百日咳病例 977,000 例,高于2023年的 167,407 例 [1]。卫生部通过补发和加强加强针时间做出回应。
- 欧洲百日咳疫苗需求紧随婴儿负担之后。ECDC统计了2024年29欧盟/欧洲经济区国家209,674例百日咳病例,报告率为每人口100,000 54.9例[2]。孕期为母亲接种疫苗是保护尚未能自行接种初级疫苗的婴儿的主要手段。
- 破伤风保护使成年人保持在剂量范围内。ECDC报告了2024年欧盟/欧洲经济区 19 例致命破伤风病例,其中 65 岁及以上的成年人是受影响最严重的群体[3]。老年人每十年接种一次Td和Tdap加强针,急诊室的伤口护理支持着持续的成人接种。
- 婴儿复合疫苗减少了每次就诊的注射次数。家长和护士更倾向于一针,同时涵盖小儿麻痹症、Hib和乙型肝炎,因此各部在招标续期时会升级展示内容。
- 库存和合并采购使全国采购平稳。政府机构为疫情储备,补给周期在不同季度间调整订单,而基础需求不变。
- 分析的关键细分
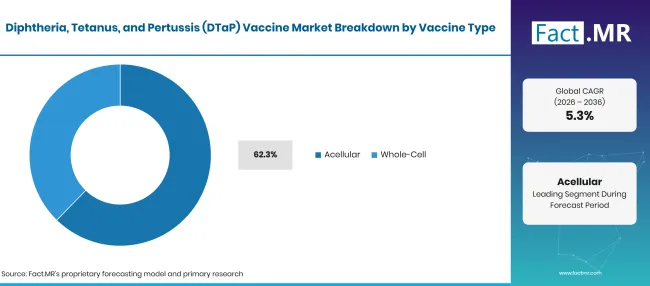
- 按疫苗类型划分:无细胞疫苗将在2026年占据 62.3% 份额,因为每一次Tdap加强针和大多数高收入婴儿疫苗都依赖纯化百日咳抗原。
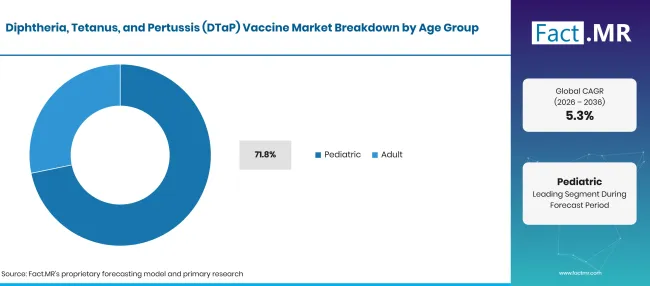
- 按年龄组划分:2026年儿科将占 71.8% 份额,反映儿童离校前最多六剂含百日咳的剂量。
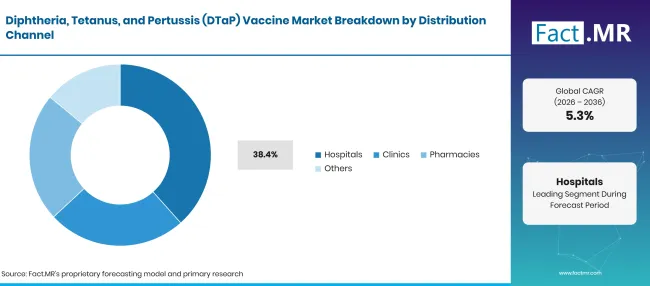
- 按分销渠道划分:由于分娩诊所、产科病房和破伤风急诊护理集中于一屋檐下,医院将在2026年占据 38.4% 份额。
- 按终端用户划分:公共疫苗将在2026年占 68.5% 份额,因为国家免疫项目在护理现场免费资助常规儿童疫苗接种。
- 分析师观点 Fact.MR
- Fact.MR首席顾问Shambhu Nath Jha表示:“2023年后百日咳爆发提醒了各卫生部,无细胞疫苗的保护力会减弱,答案是更多年龄段接种加强针。受益的供应商将是能够在同一年大规模提供液体六价婴儿产品和成人Tdap的供应商。日本和欧洲的分娩队列缩小将限制婴儿数量,因此加强针接种率将决定收入增长幅度。”
- 战略意义
- DTaP制造商应为疫情爆发年份规划百日咳抗原容量,因为一旦婴儿死亡报告,加强针推荐往往迅速扩大。
- 卫生部应将六价交换机与幼儿和学龄前加强剂的提醒系统结合起来,因为这些地区覆盖率下降最大。
- 产科服务应在常规产前就诊时提供百日咳疫苗接种,因此接种不依赖于单独预约。
- 药房连锁应为伤口护理和非公共时间的旅行客户储备成人Tdap。
德国将在 6.4% CAGR 领先,因为低准时完成系列疫苗,为补剂提供了空间。 5.7%年,英国紧随其后,NHS正努力弥补加强针覆盖缺口。巴西将以 5.3% 增长,同时其医疗系统应对婴儿百日咳的复发。美国的儿童接种 4.8% 率依赖于由公私部门支付的五剂儿童接种系列。日本以 4.2%年结束,创纪录的出生率与更广泛的组合计划相较。
白喉、破伤风和百日咳(DTaP)疫苗市场按细分细分是怎样的?
无细胞组将在 62.3%年领先疫苗类型;儿科将在 71.8%年组领先;医院将在分发渠道排名第一, 38.4%;公共医院将在终端用户中领先 68.5%。
哪种疫苗类型占主导地位?
无细胞产品占2026年收入的 62.3% 。
Diphtheria Tetanus And Pertussis Dtap Vaccine Market Breakdown Vaccine Type | Source: Fact.MR
| 疫苗类型 | 《Share》(2026) |
|---|---|
| 无细胞(主导部分) | 62.3% |
| 其他环节合并 | 37.7%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月26日
发烧和局部反应减少,使高收入国家在1990年代和2000年代取代了全细胞百日咳疫苗。无细胞产品每剂价格也更高,因此其收入重量大于体积重量。美国Vaxelis标签于2026年4月修订,涵盖了从 6 周到 4 岁的三剂DTaP、脊髓灰质炎、Hib和乙肝组合疫苗[4]。全细胞百日咳疫苗仍是低收入国家五价和六价疫苗项目的基础。它们制造成本较低,且在国家项目中记录良好,因此保持在联合招标中。大多数全细胞剂量以多剂量小瓶形式运送,配备 自动失效注射器 以防止重复使用。
年龄组的领导者是什么?
儿童剂量占2026年收入的 71.8% 。
Diphtheria Tetanus And Pertussis Dtap Vaccine Market Breakdown Age Group | Source: Fact.MR
| 年龄组 | 《Share》(2026) |
|---|---|
| 儿科(领先领域) | 71.8% |
| 其他环节合并 | 28.2%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月26日
儿童在出生的最初几个月接种初级疫苗,分别是幼儿加强针和学龄前加强针。青少年随后接种Tdap。一个国家每增加一剂疫苗,即使出生率下降,儿科需求也会增加。婴儿承担最重的疾病负担,这使得时间表集中在早期保护上。2024年,ECDC记录到一岁以下婴儿的通知率为每100,000 318.5[2]。成人需求主要依赖孕期Tdap、十年一次加强针和伤口护理,并且与更广泛的成人疫苗业务有重叠。
分销渠道如何影响需求?
医院占据了2026年 38.4% 收入。
Diphtheria Tetanus And Pertussis Dtap Vaccine Market Breakdown Distribution Channel | Source: Fact.MR
| 分销渠道 | 《Share》(2026) |
|---|---|
| 医院(领先领域) | 38.4% |
| 其他环节合并 | 61.6%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月26日
许多医疗系统会在产科病房或附近提供与疫苗接种者的首次联系,医院也处理伤后破伤风预防。医院药房批量采购,通常同时备有多种DTaP和Tdap疫苗。诊所和儿科诊所在体检时提供大多数预定的幼儿和学前疫苗。药房为需要Tdap的成年人提供旅行前或新孙辈的准备服务。预配注射器和其他 疫苗递送设备 缩短了各渠道的准备时间。
终端用户中支持公共功能?
公众买家占2026年收入的 68.5% 。
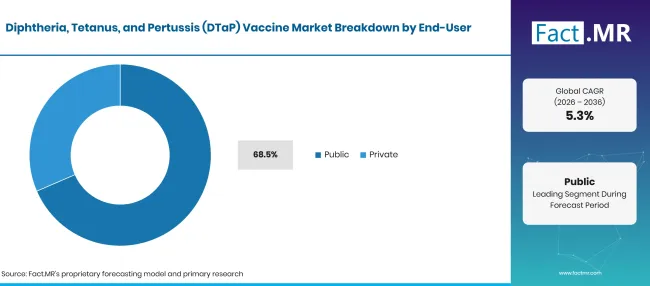
Diphtheria Tetanus And Pertussis Dtap Vaccine Market Breakdown End User | Source: Fact.MR
| 终端用户 | 《Share》(2026) |
|---|---|
| 公共(主导分段) | 68.5% |
| 其他环节合并 | 31.5%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月26日
政府制定时间表、资助疫苗并选择投放方式,因此公众买家掌控了大部分产量。合同通常持续数年,并按地区规定交付窗口。在美国,CDC报告称,百日咳病例自2024年11月高峰以来呈下降趋势,但在2025年仍高于疫情前水平[5]。私人买家包括保险公司、雇主以及支付差旅、职业或可选组合疫苗费用的家庭。脑 膜炎球菌疫苗 和其他青少年疫苗的支出通常与私人预算相同。
是什么加速了白喉、破伤风和百日咳(DTaP)疫苗市场的采用,又是什么阻碍了这一趋势?
更广泛的加强针计划、孕产妇百日咳项目和六价疫苗升级将推动需求持续提升至2036年。部分国家的出生群体下降、加强针接种不均以及父母的犹豫将放缓产量增长。
驱动因素影响分析
| 车手 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 为幼儿、学童和青少年添加加强针 | +1.5% | 西欧、北美、东亚 | 中期(2年至4 年) |
| 婴幼儿小学系列的公共资助 | +1.3% | 全球 | 短期(<= 2 年) |
| 怀孕期间接种百日咳疫苗 | +1.0% | 西欧、北美、拉丁美洲 | 短期(<= 2 年) |
| 从五价向六价表现的转变 | +0.8% | 拉丁美洲、南亚及太平洋地区、东亚 | 中期(2年至4 年) |
| 十年一次成年Td和Tdap加强针 | +0.5% | 北美,西欧 | 长期(>= 4 年) |
来源:Fact.MR 分析,更新于 2026年10月26日
机会影响分析
| 机遇 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 仍使用分开注射的日程中的六价组合 | +0.8% | 东亚,拉丁美洲 | 长期(>= 4 年) |
| 成人和新手祖父母的药房Tdap | +0.6% | 北美,西欧 | 中期(2年至4 年) |
| 疫情后追赶活动 | +0.5% | 拉丁美洲、中东和非洲 | 短期(<= 2 年) |
来源:Fact.MR 分析,更新于 2026年10月26日
约束带影响分析
| 约束 | (~) % 对CAGR的影响 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 成熟经济体中出生群体缩小 | -0.7% | 东亚,西欧 | 长期(>= 4 年) |
| 学前和青少年加强剂完成率低 | -0.5% | 西欧,北美 | 中期(2年至4 年) |
| 疫苗犹豫与非医疗豁免 | -0.4% | 北美,西欧 | 中期(2年至4 年) |
来源:Fact.MR 分析,更新于 2026年10月26日
哪些国家正在扩大白喉、破伤风和百日咳(DTaP)疫苗市场直到2036年?
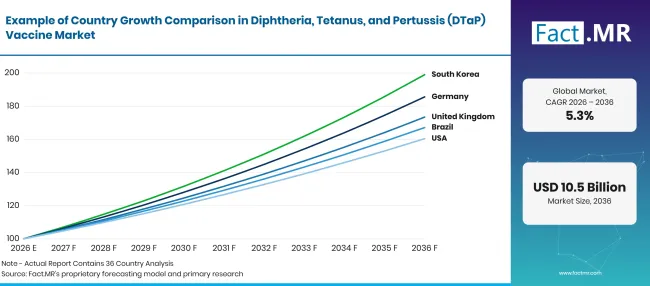
Diphtheria Tetanus And Pertussis Dtap Vaccine Market Growth Index | Source: Fact.MR
| 乡村 | CAGR (2026年至2036年) |
|---|---|
| 德国 | 6.4% |
| 英国 | 5.7% |
| 巴西 | 5.3% |
| 美国 | 4.8% |
| 日本 | 4.2% |
来源:Fact.MR 分析,更新于 2026年10月26日
是什么支持德国的采纳?
6.4% CAGR,主要由婴儿晚期疫苗接种和孕期更广泛的百日咳疫苗接种推动。
德国的DTaP疫苗接种按时开始,但通常较晚结束。罗伯特·科赫研究所报告称,2022年出生的儿童中,只有 76% 人在 24 个月前完成白喉、破伤风和百日咳的完全接种疫苗[6]。2023年开始的妊娠期百日咳疫苗接种率达到 51% [6]。儿科诊所将这些剂量计费给法定健康保险公司。
英国的需求增长如何?
5.7% CAGR,得益于缩小婴幼儿和学前教育覆盖的空白。
英国卫生与健康局(UKHSA)2026年4月至6月的季度COVER数据显示,英格兰12个月的6在1覆盖率为89.2% [7]。DTaP/IPV学前加强针在5岁时已覆盖81.1%名儿童[7]。NHS机构通过中央供应购买这些疫苗,因此每增加一次覆盖率的增加都会直接转化为额外剂量。
是什么支持巴西的采纳?
5.3% CAGR,随着婴儿百日咳率上升推动母婴接种。
泛美卫生组织报告了2025年巴西 2,682 例确诊百日咳病例,其中包括 12 例死亡[8]。婴儿承担了大部分这些负担。截至2025年第 46 周报告的病例中, 29.5% 为一岁以下儿童,其中 61% 个年龄在 6 个月以下[9]。统一医疗系统在中央免费购买五价、DTP加强针和dTpa剂量。
美国表现如何?
4.8% CAGR,由公共和私人支付方资助的五剂儿童系列支持。
CDC的国家免疫调查-儿童项目发现,2021年和2022年出生的儿童中有 92.7% 在 24 个月前已接种三剂或以上DTaP疫苗[10]。只有 80.7% 人在该年龄已接种第四剂[10]。缩小第四和第五剂疫苗的差距,加上 11 至 12 岁及孕期的Tdap接种,支持了儿童疫苗项目和私人保险公司的订单。
日本是如何发展需求?
4.2% CAGR,反映了相对五合一婴儿组合的较少出生率。
日本厚生劳动省报告2025年出生 671,236 ,较2024年下降 14,937 ,总生育率为 1.14 [11]。因此,每个新队列购买的初级疫苗数量较少。常规疫苗接种采用国内生产商生产的DPT-IPV-Hib疫苗,因此价格和疫苗时间变动对队列规模的影响更大。
谁在白喉、破伤风和百日咳(DTaP)疫苗市场中领先?
供应商分为三类。赛诺菲、GSK公司和默克公司在高收入市场以婴儿组合剂和Tdap加强剂如Pentacel、Adacel、Infanrix、Pediarix和Boostrix领先。GSK在2025年10月表示,CDC库存的良好调动帮助了年初至今Infanrix和Pediarix的销售,而库存时机对Boostrix在该季度[12]造成了压力。
默克和赛诺菲在美国分销六价Vaxelis[4]。印度血清研究所、 Biological E. Limited 和Panacea Biotec向印度及联合招标者供应全细胞五价和六价疫苗,Serum研究所则提供六价HEXASIIL。在日本,BIKEN和KM生物制品为国家计划生产DPT-IPV-Hib疫苗。BIKEN于2026年10月启动了添加乙型肝炎的六种疾病组合的三期试验[13]。组合广度、预审能力和疫情年间的稳定投递将区分招标胜者。
哪些公司是主要供应商?
主要公司包括赛诺菲;葛兰素史克公司;默克公司; India Pvt. Ltd.血清研究所; Biological E. Limited; Panacea Biotec Limited;大阪大学微生物疾病研究基金会(BIKEN);以及 KM Biologics Co., Ltd.
- 赛诺菲
- 葛兰素史克有限公司
- 默克公司
- India Pvt. Ltd.血清研究所
- Biological E. Limited
- Panacea Biotec Limited
- BIKEN(大阪大学微生物疾病研究基金会)
- KM Biologics Co., Ltd.
参考书目
- [1]泛美卫生组织。(2025年12月 9日)。 泛美卫生组织重申呼吁在美洲百日咳复发之际缩小疫苗接种差距。
- [2]欧洲疾病预防与控制中心。(2026年4月 20日)。百 日咳:2024年年度流行病学报告。
- [3]欧洲疾病预防与控制中心。(2026年7月, 27年)。 破伤风:2024年年度流行病学报告。
- [4]默克夏普 & Dohme LLC 和 Sanofi Vaccines US Inc. (2026年4月)。 VAXELIS(白喉和破伤风类毒素及无细胞百日咳、灭活脊髓灰质炎病毒、嗜血杆菌结合和乙型肝炎疫苗)处方信息。
- [5]美国疾病控制与预防中心。(2026年7月 10日)。百 日咳监测与趋势。
- [6]罗伯特·科赫研究所。(2025年12月, 11年)。 德国疫苗接种报道,流行病学公报 50/2025。
- [7]英国卫生安全局。(2026年9月 24日)。 英国 5 岁以下儿童季度疫苗接种覆盖率统计(COVER项目):2026年4月至6月。
- [8]泛美卫生组织。(2026年3月25日)。流行病学更新:美洲地区的百日咳(百日咳)。
- [9]泛美卫生组织。(2025年12月8日)。流行病学更新:美洲地区的百日咳(百日咳)。
- [10]美国疾病控制与预防中心。(2026年3月 26日)。 2021年和2022年出生儿童按 24 个月年龄的疫苗接种覆盖率:美国国家免疫调查-儿童,2022年至2024年。
- [11]日本厚生劳动省。(2026年6月)。[2025年初步年度人口统计摘要]。
- [12]GSK plc.(2025年10月 29年)。 GSK带来了强劲的Q3 表现并提升了2025年的指导。
- [13]比肯。(2026年10月22日)。启动针对六种疾病的联合疫苗三期临床试验(百日咳、白喉、破伤风、灭活小儿麻痹症、Hib和乙型肝炎)。
本报告回答了问题
- 截至2036年,无细胞和全细胞百日咳组合在婴儿和成人使用中能获得多少收入?
- 哪个频道和支付者类型覆盖每个主要子细分市场,为什么?
- 德国、英国、巴西、美国和日本在报道、疫情爆发和出生趋势上并列。
- Profiles根据百日咳技术和中标数量将DTaP和DTwP供应商分组。
- 通过追踪加强剂量、孕产妇剂量和六价剂量转换,显示每个人剂量的变化。
白喉、破伤风和百日咳(DTaP)疫苗市场涵盖哪些内容?
任何能在一种产品中保护白喉、破伤风和百日咳的疫苗都属于这个市场。这涵盖了儿童DTaP、全细胞DTwP、青少年和成人Tdap,以及加入小儿麻痹症、Hib或乙肝的组合。
公共和私人买家的收入以制造商销售价格进行跟踪。医院、诊所、药房及外展场所提供的剂量均被统计。
范围包括哪些内容?
五价和六价产品按全值进入,因为百日咳成分确定了它们在排程中的位置。孕期或受伤后给予的Tdap计入成人组。
通过国家招标、库存合同和合并采购购买的剂量按合同价计入。来自更广泛 疫苗市场 的产品仅在含有全部三种DTP抗原时才计入。
哪些内容被排除在范围之外?
仅排除破伤风类毒素,不含百日咳抗原的Td和DT产品。百日咳抗生素和破伤风免疫球蛋白也被排除。
销售给疫苗制造商的佐剂成分属于 疫苗佐剂 业务,不计入此处。管理费、注射器和冷藏设备也不在收入范围内。
分析是如何构建的?
分析基于 120+来源、 35+公司组合、 25+国家以及超过 20 个行业访谈。
- 初级调研: 初级调研包括与制造商、服务提供商、技术开发商、分销商、终端用户及相关领域专家的讨论。这些对话探讨采购优先级、产品采用、运营挑战、审批要求、竞争定位以及影响广泛市场接受度的因素。
- 桌面研究: 桌面研究涵盖政府统计、监管出版物、公司申报、贸易数据、技术研究、行业协会、标准、公共政策及其他权威来源。分析中使用的所有资料均有文献记录。
- 市场规模与预测: 市场估计结合了历史表现、需求指标、价格和销量趋势、细分市场份额、公司参与情况、国家层面增长、采用模式、投资活动及市场扩张障碍。
- 数据验证与更新周期: 通过将初级访谈与公开数据、公司活动、监管变化、贸易模式及行业发展进行比较,验证结果。定期更新回顾新产品发布、容量变动、合作伙伴关系、审批及商业采用变化。
细分
报告的范围和覆盖范围是什么?
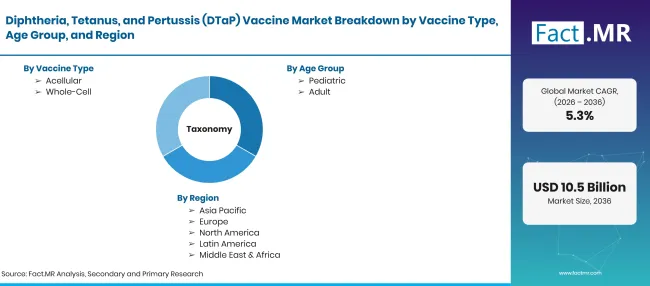
Diphtheria Tetanus And Pertussis Dtap Vaccine Market Taxonomy | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | USD 亿 |
| 市场定义 | 结合白喉类毒素、破伤风类毒素和百日咳抗原的疫苗,包括DTaP和DTwP产品、Tdap加强针以及基于其基础的五价或六价组合。 |
| 疫苗类型 | 无细胞;全细胞 |
| 年龄组 | 儿科;成人科 |
| 分销渠道 | 医院;诊所;药房;其他 |
| 终端用户 | 公共;私立 |
| 覆盖区域 | 北美;拉丁美洲;西欧;东欧;东亚;南亚及太平洋;中东与非洲 |
| 覆盖国家 | 德国;英国;巴西;美国;日本 |
| 介绍的公司 | 赛诺菲;葛兰素史克公司;默克公司; India Pvt. Ltd.血清研究所; Biological E. Limited; Panacea Biotec Limited;大阪大学微生物疾病研究基金会(BIKEN); KM Biologics Co., Ltd. |
| 预测期 | 2026年至2036年 |
| 方法介绍 | 基于出生队列、加强针年龄和孕期数构建的基于剂量的模型;按国家划分的覆盖率;无细胞和全细胞价格水平;渠道组合;以及供应商组合审查。 |
来源:Fact.MR 分析,更新于 2026年10月26日
市场如何细分?
-
按疫苗类型分类
- 无细胞
- 全电池
-
按年龄组划分
- 儿科
- 成虫
-
按分销渠道分类
- 医院
- 诊所
- 药房
- 其他
-
按终端用户分类
- 公共
- 私人
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲

