- Market Value (2025): USD 1.36 Bn
- Estimated Value (2026): USD 1.44 Bn
- Forecast Value (2036): USD 2.54 Bn
- CAGR (2026-2036): 5.8%
细滤芯市场预计到2036年将值多少?
2026年USD 1.4亿,到2036年5.8% CAGR达到USD 2.5亿。
- 2025年全球细滤筒需求达 USD 1.36 亿 ,工业厂房和水处理关税占了大部分支出。
- 到2036年,随着纯度和无菌生产标准的引入,细过滤将进入更多工厂,市场将达到USD 2.54亿,而2026年的USD 1.44亿。
- 收入将在2026年至2036年间以 5.8% CAGR 复利增长,因为定期更换油箱使每安装一个外壳变成一个经常性订单。
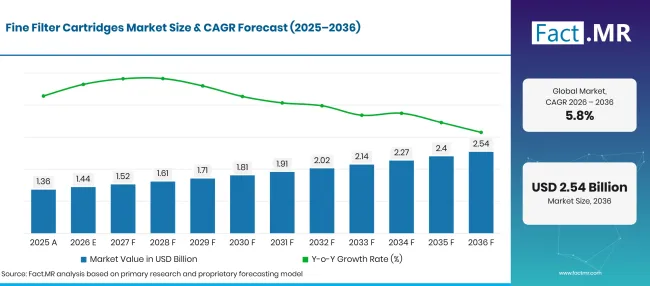
Fine Filter Cartridges Market Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市值(USD 亿) |
|---|---|---|
| 2025 | 实际情况 | 1.36 |
| 2026 | 估算 | 1.44 |
| 2036 | 天气预报 | 2.54 |
| CAGR 2026年至2036年 | 预报期 | 5.8% |
来源:Fact.MR 分析,更新于 2026年10月26日
细滤芯市场增长的决定性数字是什么?
2026年至2036年窗口新增价值 USD 1.1 亿美元,主要由工业用户和水处理税承担。
- 市场需求驱动因素
- 世界许多地区的安全用水仍然滞后。世卫组织和联合国儿童基金会于2025年8月报告称, 2.1 亿人缺乏安全管理的饮用水,其中包括 106 00万人饮用未经处理的地表水 [1]。每一座新建的处理厂都需要在多个阶段使用滤芯。
- 无菌药品生产使用经过验证的膜滤芯,并按固定时间进行完整性测试和更换。日本厚生劳动省报告称,2024年国内成品药品产量达到 10.25 万亿日元,较前一年增长 2.1% [2]。即使工业支出放缓,制药厂仍持续规定精细过滤。
- 饮料和食品厂使用细筒从饮料、糖浆和加工水中提取酵母、烟雾和颗粒,然后再进行灌注。管线连续运行,质量规格直接与保质期挂钩。因此,滤筒更换会在固定间隔内进行,不受资本预算限制。
- 在产量减少的情况下,化工厂仍在循环中更换用过的弹匣。通过维护计划重新订购相同零件编号,可以以新装需求无法做到的方式保护供应商收入。
- 材料选择随着工作量增加而扩大。聚丙烯覆盖了大多数水务相关服务且成本低廉,而PTFE和尼龙则用于处理芯片晶圆厂中的高纯度化学品和高纯度管线。
- 分析的关键细分
- 按产品类型分类:折叠滤芯将在2026年占据 38.2% 份额,因为折叠滤材在紧凑的外壳中能储存较大的过滤面积。
- 按应用类型:水处理将在2026年占 37.1% 份额,因为公用事业和工厂将过滤供水、流程水和废水。
- 按材料分类:聚丙烯将在2026年占据 45.5% 份额,因其成本低廉且化学兼容性广泛。
- 按终端用户划分:鉴于有大量全天候运行过滤系统的工厂,工业 69.2% 将在2026年占据份额。
- 分析师观点 Fact.MR
- Fact.MR首席顾问Shambhu Nath Jha表示:“工业买家现在在评估精细滤芯时,关注的远不止单价。保留的准确性、验证记录和总拥有成本驱动决策,随着水和药品法规的收紧,过滤器选择正逐渐成为合规要求。那些以稳定表现数据和可靠供应支持其介质的生产商,将在2036年前取得进展。”
- 战略意义
- 筒仓制造商应扩展到膜级和高纯度级,因为制药和电子产品买家现在将验证文件和批次可追溯性视为进入要求。
- 分销商应建立定期更换计划,因为工业用户将在2026年药品、食品和化工厂的销售额中占 69.2% 。
- 为公用事业、制药厂和食品制造商服务的销售团队应随时准备合规证书、测试数据和技术支持。这些客户既依赖文件,也依赖产品性能。
- 制造商应对聚丙烯、聚酯和聚四氟乙烯介质的多种来源进行资格认证,以在聚合物价格波动时保护利润。
巴西在五国集团中位居 7.2% CAGR领先,公共卫生投资使新的处理厂投入使用。德国紧随其后的是 6.7%,制药产量稳定,替代周期抵消了化学品活动的软弱。英国位列 6.1%,领先全球 5.8% 步伐,水务公司加大支出。日本 5.0%增长,半导体投资为服务良好的基础设施带来了需求。美国的增长达到 4.4%,受制于庞大的装机基数和开放的PFAS时间表。
细滤芯市场按细分市场如何细分?
褶皱滤芯将在 38.2%年领先产品类型;水处理将在 37.1%年领先应用;聚丙烯将在 45.5%年领先材料;工业级将在 69.2%年获得终端用户第一名。
哪种产品形式能引领需求?
褶皱滤芯占2026年销售的 38.2% 。
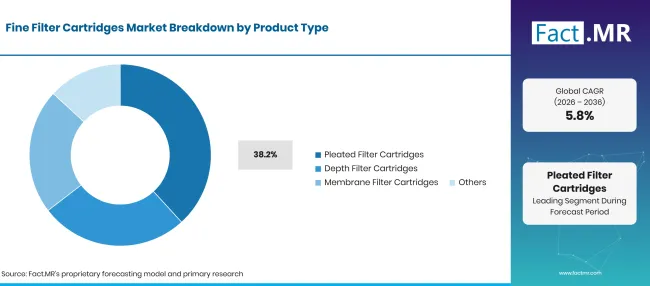
Fine Filter Cartridges Market Breakdown Product Type | Source: Fact.MR
| 产品类型 | 《Share》(2026) |
|---|---|
| 褶皱滤芯(前段) | 38.2% |
| 其他环节合并 | 61.8%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月26日
折叠介质是一个简单但实用回报丰厚的想法。同一外壳内容纳更多表面积,因此一个滤芯能捕捉更多颗粒,且在更换前运行更长时间。工厂操作员停机次数更少,更换频率更低。该设计可嵌入标准外壳和 工业阀滑 橇中,从而保持改装成本可控。提供水务、食品和药品等等级。深度和膜结构适合特定用途,但覆盖范围较窄,因此都未能通过褶皱设计弥补体积差距。
什么支持应用中的水处理?
水处理占2026年收入的 37.1% 。
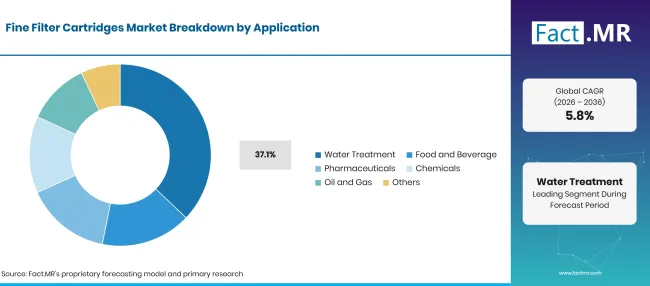
Fine Filter Cartridges Market Breakdown Application | Source: Fact.MR
| 应用 | 《Share》(2026) |
|---|---|
| 水处理(领先部门) | 37.1% |
| 其他环节合并 | 62.9%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月26日
处理厂全天候过滤,滤芯出现在从进水筛选、反渗透保护到最终抛光的每个环节。这种分层、持续的消费使该应用保持领先。美国环境保护署预计其PFAS饮用水规则将随着时间推移防止约 100 00万人暴露[3],这也为许多公用事业公司增加了处理阶段。海水淡化、废水再利用和卫生项目不断引入新设施。药品、食品和电子工作需要精确度,但总消耗的滤芯数量远少于此。
物质如何塑造需求?
聚丙烯代表了2026年市场的 45.5% 。
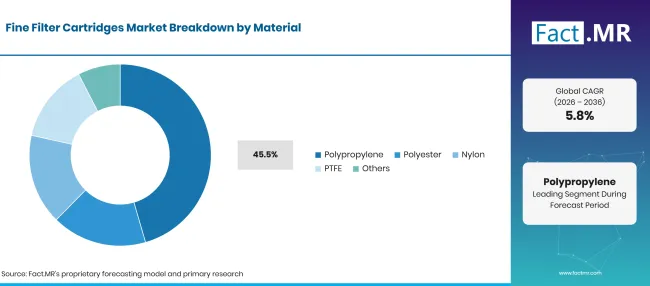
Fine Filter Cartridges Market Breakdown Material | Source: Fact.MR
| 材料 | 《Share》(2026) |
|---|---|
| 聚丙烯(前段) | 45.5% |
| 其他环节合并 | 54.5%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月26日
大多数工业过滤任务无需特殊升级,这更有利于能抵抗水、食品及一般工艺中酸性、碱性和水流的树脂。它通过熔吹和褶皱易于加工。单位成本和供应在广泛的微米级范围内保持稳定。低可提取物使聚丙烯被食品和药品买家接受,处理过程简单。 尼龙介质 和聚酯承担更复杂的任务,而像PTFE这样的 氟聚合物膜 则处理高温溶剂和强酸。其价格限制了其传播范围。
最终用户细分领域由什么引领?
工业买家带来了2026年需求的 69.2% 。
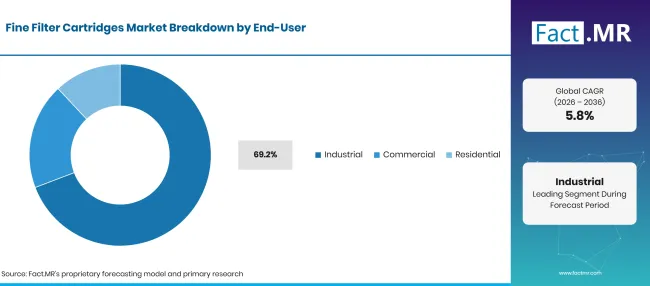
Fine Filter Cartridges Market Breakdown End User | Source: Fact.MR
| 终端用户 | 《Share》(2026) |
|---|---|
| 工业(领先细分领域) | 69.2% |
| 其他环节合并 | 30.8%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月26日
工厂将过滤作为流程的核心部分,而非可选附加组件。制药厂、化工厂、食品线、电子厂和发电站依赖滤芯来保护产品质量、屏蔽泵和膜,并满足排放限额。大型工厂同时运行多个壳体,增加了更换量。 生物制品制造 的合同工厂批量更换无菌滤芯。商业和市政买家在轻负载下运行较少系统,住宅需求主要为使用点单元。
是什么加速了细滤芯市场的采用,又是什么阻碍了这一趋势?
更严格的水务规定、无菌生产规定和固定更换周期使烟盒订单持续不断。聚合物成本波动、过滤格式竞争以及部分市场监管时间缓慢限制了进度。
驱动因素影响分析
| 车手 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 更严格的水质法规推动公用事业和工厂增加过滤阶段 | +2.1% | 全球 | 短期(<= 2 年) |
| 无菌生产和滤芯完整性测试规则要求制药厂使用经过验证的弹匣 | +1.4% | 北美、西欧、东亚 | 中期(2年至4 年) |
| 连续工厂的固定维护周期创造了独立于资本支出的需求 | +1.0% | 全球 | 短期(<= 2 年) |
| 加工场所的食品和饮料产量更高,质量控制更严格 | +0.6% | 全球 | 中期(2年至4 年) |
来源:Fact.MR 分析,更新于 2026年10月26日
机会影响分析
| 机遇 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 需要验证膜匣的生物制药和高纯度化学品系 | +0.6% | 全球 | 中期(2年至4 年) |
| 半导体工厂扩建需要超纯水和化学过滤 | +0.4% | 东亚、北美、西欧 | 中期(2年至4 年) |
| 巴西公共卫生项目首次启动弹药需求 | +0.3% | 拉丁美洲 | 中期(2年至4 年) |
| 管理式替换和服务协议增加经常性收入 | +0.2% | 全球 | 长期(>= 4 年) |
来源:Fact.MR 分析,更新于 2026年10月26日
约束带影响分析
| 约束 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 聚合物和能源成本波动性压缩生产商利润和买方预算 | -0.4% | 全球 | 短期(<= 2 年) |
| 袋式过滤器和模块化系统足以应对某些粗糙的任务 | -0.3% | 全球 | 中期(2年至4 年) |
| 欧洲和北美部分地区水务规则更新缓慢,工厂投资减少 | -0.1% | 北美,西欧 | 长期(>= 4 年) |
来源:Fact.MR 分析,更新于 2026年10月26日
哪些国家正在扩大细滤芯市场直到2036年?
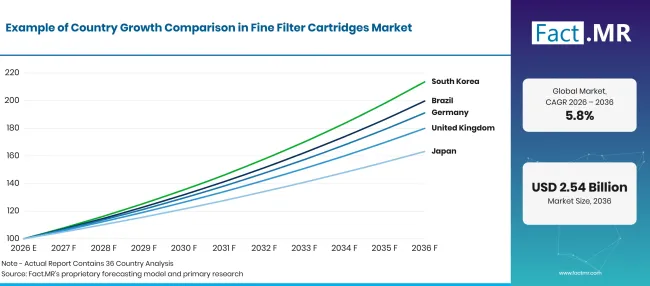
Fine Filter Cartridges Market Growth Index 1 | Source: Fact.MR
| 乡村 | CAGR (2026年至2036年) |
|---|---|
| 巴西 | 7.2% |
| 德国 | 6.7% |
| 英国 | 6.1% |
| 日本 | 5.0% |
| 美国 | 4.4% |
来源:Fact.MR 分析,更新于 2026年10月26日
是什么支持巴西的收养?
7.2% CAGR,由卫生设施扩展和新处理厂推动。
公共投资水务和污水处理正在使新工厂投入运行,每座工厂从取水口到最终抛光均使用滤芯。城市部要求市政当局和服务提供商在2026年9月 3 日前根据2020年卫生框架法向西尼萨报告卫生数据[4]。IBGE报告称,2025年全国工业生产增长 0.6% [5],这增加了工厂的稳定替代需求。
是什么支持德国的采纳?
6.7% CAGR,依靠稳健的制药产出和持续的弹药更换。
制药业支撑着德国的过滤需求,使用经过完整性测试并按计划更换的无菌管线。Destatis报告称,2024年医疗支出增长 7.6% 至 538.2 亿欧元[6]。化学品活动减弱并未打破运转工厂的更换周期。强有力的监管文化持续支持可追溯、有记录的过滤。
英国的需求如何发展?
6.1% CAGR,得益于水务部门项目和更严格的饮用水监管。
饮用水检查局报告称,2025年英格兰的合规性 99.97% ,企业进行了超过 635,000 次PFAS分析[7]。环境署统计了2024年 75 起来自水务和污水处理公司的严重污染事件,较2023年的 47 有所上升[8]。两方面的压力促使运营商转向更优质、更可靠的等级。食品、药品和化工厂增加了反复出现的工业层。
日本是如何推动需求增长的?
5.0% CAGR,反映芯片制造在成熟装机基础中的投资。
日本的过滤基础已稳固,因此新需求主要来自半导体工厂。2025年11月,经济产业省表示将从2025财年预算中投资 100 亿日元于Rapidus[9]。Rapidus于2025年4月在千岁启动前端试点线,目标是2027年实现大规模生产 [10]。此类晶圆厂需要超纯水和高纯度、耐化学介质的化学过滤,这也为 硅片 生产提供了需求。
美国表现如何?
4.4% CAGR,作为大型安装基础和开放的PFAS时间表,缓和增长。
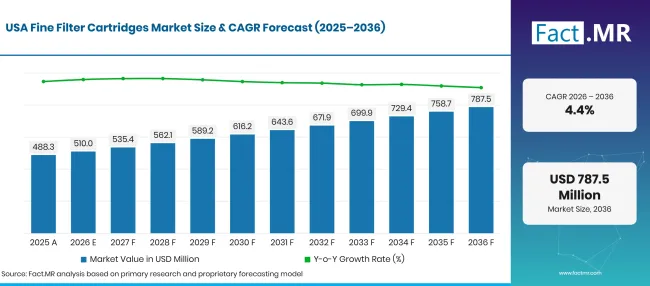
Fine Filter Cartridges Market Forecast Usa | Source: Fact.MR
美国的大部分需求来自大规模安装基数的常规更换,新建项目较少。2026年5月,环保署提议保持PFOA和PFOS的 4.0 万亿分之一限额,同时允许符合条件的系统申请延长至2031年4月[11]。这一延迟使部分治疗支出被搁置。制药、食品和电子厂仍提供可靠的需求底线。
谁在细滤芯市场领先?
竞争按各公司先服务的买家分摊。 Pall Corporation、 Parker Hannifin Corporation 和Donaldson Company, Inc.凭借产品组合广度、全球服务及在工艺、食品和工业业务中的大量安装基数获胜。 Sartorius AG,Meissner Filtration Products 和 Entegris, Inc. 专注于为药品和芯片制造商生产经过验证的膜,这些产品会与其验证文件一起购买过滤器。
Graver Technologies 服务于工业液体和发电厂用户。水资源专家则选择了另一条路线:Veolia于2025年5月赢得了一项合同,为美国中西部一家芯片厂设计、建设并运营水务和污水处理厂[12],而Pentair则通过使用点滤芯覆盖家庭和餐饮服务。保留的准确性、验证支持和可靠的供水将使实力更强的供应商在2036年前脱颖而出。
哪些公司是主要供应商?
主要公司包括 Pall Corporation; Parker Hannifin Corporation;唐纳森公司; Sartorius AG;迈斯纳过滤产品;恩特格里斯公司; Graver Technologies;威立雅;以及奔腾。
- Pall Corporation
- Parker Hannifin Corporation
- 唐纳森公司
- Sartorius AG
- 迈斯纳过滤产品
- 恩特格里斯公司
- Graver Technologies
- 威立雅
- 五彩
参考书目
- [1]世界卫生组织。(2025年8月26日)。1 4全球人民仍然缺乏安全饮用水:世卫组织、联合国儿童基金会。
- [2]日本厚生劳动省。(2025年12月24日)。药事工业生产动态统计年报の概要(令和6年) [2024年制药行业生产统计年度报告概述]。
- [3] 美国环境保护署。(2026年5月18日)。全氟烷基物质(PFAS)。
- [4]巴西市政部。(2026年8月3日)。Último mês para coleta de dados do Sinisa [上个月西尼萨数据收集]。
- [5]巴西地理与统计研究所(IBGE)。(2026年2月10日)。Produção industrial fecha 2025 com avanço em 10 dos 18 locais pesquisados [工业生产于2025年底,18调查地点10增长]。
- [6]国家联邦(Destatis)。(2026年7月21日)。Gesundheitsausgaben 2024 preisbereinigt um 3,9 % gestiegen [2024年价格调整后的医疗支出3.9%增长]。
- [7]饮用水监察署。(2026年7月 7日)。 饮用水监察署:2025年英格兰首席督察年度报告。
- [8]环境署。(2025年10月 23日)。 英格兰水务和污水处理公司:2024年环境绩效报告。
- [9]日本经济产业省。(2025年,21年11月)。赤泽大臣记者会(节选)。
- [10] Rapidus Corporation。(2026年4月 11日)。 NEDO批准Rapidus 2026财年计划和预算, 2nm半导体项目。
- [11] 美国环境保护署。(2026年5月 18日)。 拟议中的PFOA及PFOS合规延长规则。
- [12]威立雅。(2025年5月 7日)威 立在能源和半导体水技术领域获得750百万美元新旗舰合同,体现了其战略定位的成功。
本报告回答了问题
- 弹药销售按产品类型、应用、材料和终端用户划分。
- 读者可以看到每个细分市场的主导者以及工厂2026年份额后的需要。
- 水资源规则、无菌生产标准和工厂投资构成了五国比较的框架。
- 过滤团队、膜专家和水务公司由其服务的买家进行画像。
- 媒体、验证和更换趋势显示了卡带使用未来的走向。
细分
报告的范围和覆盖范围是什么?
Fine Filter Cartridges Market Taxonomy | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | 2026年USD十亿,到2036年USD亿CAGR |
| 市场定义 | 可更换的滤芯元件,具有细微米级额定,能够从液体和气体中去除颗粒和微生物,包括褶皱式、深度式和膜状设计,面向工业、商业和住宅使用。 |
| 产品类型 | 褶皱滤芯;深度滤芯;膜过滤滤芯;其他 |
| 应用 | 水处理;食品与饮料;制药;化工;石油与天然气;其他 |
| 材料 | 聚丙烯;聚酯;尼龙;聚四氟乙烯;其他 |
| 终端用户 | 工业;商业;住宅 |
| 覆盖区域 | 北美;拉丁美洲;西欧;东欧;东亚;南亚及太平洋;中东与非洲 |
| 覆盖国家 | 巴西;德国;英国;日本;美国 |
| 介绍的公司 | Pall Corporation; Parker Hannifin Corporation;唐纳森公司; Sartorius AG;迈斯纳过滤产品;恩特格里斯公司; Graver Technologies;威立雅;奔腾 |
| 预测期 | 2026年至2036年 |
| 方法介绍 | 采用自上而下和自下而上的方法,利用弹匣出货量和按产品类型平均销售价格;应用和材料拆分;按国家划分工业、商业和住宅采用情况;以及公司组合审查。 |
来源:Fact.MR 分析,更新于 2026年10月26日
市场如何细分?
-
按产品类型划分
- 褶皱过滤器筒
- 深度滤芯
- 膜滤芯
- 其他
-
按应用分类
- 水处理
- 餐饮
- 制药
- 化学品
- 石油与天然气
- 其他
-
按材料分类
- 聚丙烯
- 聚酯
- 尼龙
- PTFE
- 其他
-
按终端用户分类
- 工业
- 商业
- 住宅
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲

