- Market Value (2025): USD 229.0 Mn
- Estimated Value (2026): USD 239.4 Mn
- Forecast Value (2036): USD 372.1 Mn
- CAGR (2026-2036): 4.5%
到2036年,燃油抗静态市场的预测值是多少?
2026年USD 239.4百万,到2036年USD 372.1百万,且4.5% CAGR。
- 2025年价值USD 229.0百万的燃料防控市场,其大部分收入来自炼油厂、航站楼和机场燃料场处理的喷气燃料。
- 随着机场吞吐量和低硫馏分量保持电导性处理的稳定使用,收入将从2026年的USD 239.4百万增长到2036年的USD 372.1百万。
- 4.5% CAGR反映出一种随燃料吞吐量扩展的处理方式,每吨剂量率较低,但在每个处理阶段都会有持续需求。
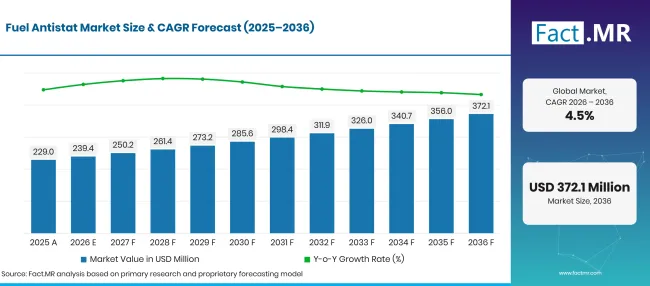
Fuel Antistat Market Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市值(USD 百万) |
|---|---|---|
| 2025 | 实际情况 | 229.0 |
| 2026 | 估算 | 239.4 |
| 2036 | 天气预报 | 372.1 |
| CAGR 2026年至2036年 | 预报期 | 4.5% |
来源:Fact.MR 分析,更新于 2026年11月6日
燃料防静电市场增长的决定性数据是什么?
2026年至2036年期间新增价值 USD 132.7 百万,主要以添加剂(产品类型)、航空(应用)和直接销售(分销渠道)为主。
- 市场需求驱动因素
- 分析的关键细分
- 按产品类型划分:添加剂在2026年将占据 52.3% 份额,因为耗散剂化学成分使燃料导电率提升至几百万分之一。
- 按应用分类:航空业将占2026年价值的 35.4% ,因为喷气燃料通过滤网、消防栓和分配器,这些装置在高流量下产生充电。
- 按分销渠道划分:鉴于炼油厂和燃料农场根据技术供应协议购买经批准的等级,直销将在2026年实现 58.7% 。
- 分析师观点 Fact.MR
- Fact.MR首席顾问Shambhu Nath Jha表示:“抗静电量将跟踪燃料吞吐量,因此机场交通和低硫蒸馏物产量将决定需求节奏。持有喷气燃料批准的供应商将保持定价权,因为炼油厂无法在未重新测试的情况下更换耗散器等级。新型燃料混合物将为保持导电性稳定且储存时间更长的配方打开空间。”
- 战略意义
- 添加剂制造商应保持喷气燃料批准的最新情况,并公布低硫柴油的清晰剂量响应数据,以便终端采购者密切比较处理速率。
- 终端和管道操作员应在接收和发货时记录电导率,因为读数会随着时间和温度下降,一次补充剂量通常比被淘汰的批次成本更低。
- 机场燃料供应商应将消散器投药与过滤和消防栓升级相结合,因为新的过滤容器和更快的泵会提高燃油的负载。
- 投资者应根据批准范围和终端服务覆盖范围来权衡供应商,因为这两个资产决定了在这个小而粘性强的添加剂细分市场中的重复订单。
国家增长从 5.4% 年到 3.5%年。英国(5.4%)在运力受限枢纽的客流量增长方面领先,而巴西(4.9%)则受益于通过广泛机场网络运输喷气燃料的长国内航线。美国(4.3%)的运输量远大于此,但基础成熟。德国(3.9%)既依赖柴油和取暖油终端,也依赖机场,日本(3.5%)则保持稳定的国内飞行,燃油处理量略有提升。
燃料抗电市场按细分市场如何划分?
添加剂将在 52.3%年领先产品类型;航空部门将在 35.4%年领先应用;直销将在2026年担任分销渠道 58.7% 。
哪些产品类型是主导?
添加剂占2026年销售的 52.3% 。
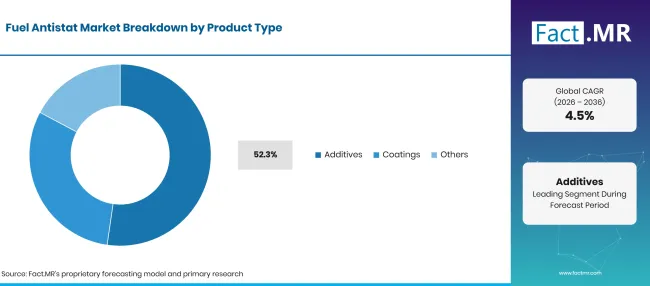
Fuel Antistat Market Breakdown Product Type | Source: Fact.MR
| 产品类型 | 《Share》(2026) |
|---|---|
| 添加剂(主导段) | 52.3% |
| 其他环节合并 | 47.7%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月6日
炼油厂对喷气燃料和超低硫柴油的处理浓度极低,但其对电荷松散的影响很大,使专门设计的耗散器化学成分成为支出的核心。Innospec将STA 450 DIS列为民用和军用航空涡轮燃料的批准材料,并提供柴油和燃气油的STADIS 425 [4]。巴斯夫供应KEROSTAT,这是一种无金属抗静电添加剂,能提高油罐、管道和开关装载中原油蒸馏物的电导率[5]。其他产品类型包括混合多功能包装和投药服务,与终端处理一同销售。通过 燃料储存容器 和散装罐输送的燃料在释放前仍需进行电导性检测。仓库的容器 操作 员增加了补充投药的另一个节点。
什么支持应用中的航空?
航空业占2026年收入的 35.4% 。
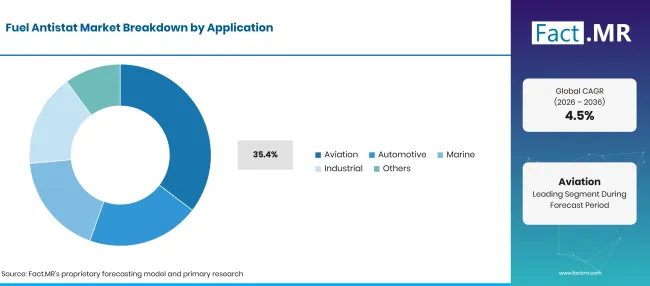
Fuel Antistat Market Breakdown Application | Source: Fact.MR
| 应用 | 《Share》(2026) |
|---|---|
| 航空(主导领域) | 35.4% |
| 其他环节合并 | 64.6%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月6日
喷气燃料通过微型过滤器、过滤水分离器和消防栓泵,每个阶段都可以离开燃油输送料。ASTM D1655-26b,航空涡轮燃料的标准规范,规定了炼油厂在处理喷气A和喷气A-1 时遵循的添加剂规定[6]。规范与添加剂之间的书面联系使航空买家对批准等级保持忠诚。其他应用包括道路柴油、汽油、取暖油和海洋蒸馏物。通过 海运装载臂进行 船舶装载,运输大量且流量大,增加了出口码头的充电风险。生物 柴油供应链 中的混合可再生柴油和燃料在与脱硫化石流混合后也需进行检查。
分销渠道领域的领导者是什么?
直销占据了2026年 58.7% 的需求。
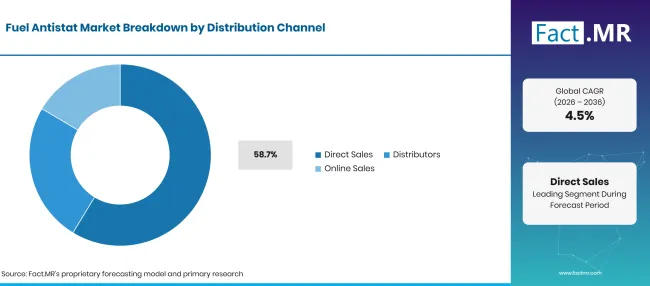
Fuel Antistat Market Breakdown Distribution Channel | Source: Fact.MR
| 分销渠道 | 《Share》(2026) |
|---|---|
| 直销(主导细分市场) | 58.7% |
| 其他环节合并 | 41.3%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月6日
炼油厂和机场燃料场通常通过供应合同购买,合同中产品会与投药设备、电导度审计以及燃料质量记录相关的文件捆绑在一起。审批文件和批次证书必须符合现行规范,因此买家更倾向于与生产商合作。分销商和其他渠道服务于小型终端、私人机场以及以桶或托特袋购买的工业用户。已经管理 石油和天然气流量控制设备的 管道运营商,通常通过相同的服务承包商采购添加剂。当批量过小无法直接账户时,该渠道将保持稳定的定位。
是什么加速了燃油防制电力市场的采用,又是什么阻碍了这一进程?
增长来自喷气燃料吞吐量的上升、更严格的电导率检测以及超低硫燃料的稳定扩散,这些燃料不再自行耗散电荷。限制措施来自极小的剂量率限制了每吨收入、新品级审批周期变慢,以及需要避免过度处理,避免过度处理,避免燃料超过最大导电率限制。
驱动因素影响分析
| 车手 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 机场和燃料场喷气燃料吞吐量上升 | +1.4% | 北美、西欧、东亚 | 中期(2年至4 年) |
| 燃油规格中写入的电导率测试 | +1.1% | 全球 | 短期(<=2 年) |
| 超低硫柴油和汽油需要电导性增强剂 | +0.9% | 全球 | 中期(2年至4 年) |
| 机场的消防栓和过滤升级 | +0.6% | 拉丁美洲、中东和非洲 | 长期(>=4 年) |
来源:Fact.MR 分析,更新于 2026年11月6日
机会影响分析
| 机遇 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 符合可持续航空燃料混合物资格的耗散器等级 | +0.7% | 西欧,北美 | 长期(>=4 年) |
| 终端投药和电导率审计服务 | +0.5% | 北美,西欧 | 中期(2年至4 年) |
| 航空市场发展中的新机场燃料场 | +0.4% | 拉丁美洲、南亚及太平洋地区 | 长期(>=4 年) |
| 可再生柴油混合燃料的处理包 | +0.3% | 全球 | 中期(2年至4 年) |
来源:Fact.MR 分析,更新于 2026年11月6日
约束带影响分析
| 约束 | (~) % 对CAGR的影响 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 新型航空添加剂的审批周期较长 | -0.4% | 全球 | 中期(2年至4 年) |
| 低处理率限制了每吨收入 | -0.3% | 全球 | 短期(<=2 年) |
| 对最大电导率极限的过度处理风险 | -0.2% | 全球 | 中期(2年至4 年) |
| 飞行活动波动和炼油运行的风险 | -0.1% | 全球 | 长期(>=4 年) |
来源:Fact.MR 分析,更新于 2026年11月6日
哪些国家正在扩大燃料抗静态市场直到2036年?
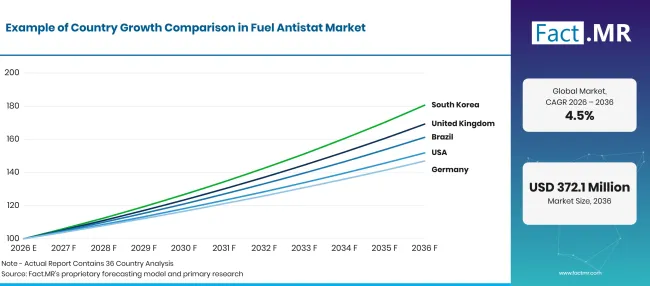
Fuel Antistat Market Growth Index | Source: Fact.MR
| 乡村 | CAGR (2026年至2036年) |
|---|---|
| 英国 | 5.4% |
| 巴西 | 4.9% |
| 美国 | 4.3% |
| 德国 | 3.9% |
| 日本 | 3.5% |
来源:Fact.MR 分析,更新于 2026年11月6日
在英国,什么支持收养?
5.4% CAGR,主要由繁忙枢纽机场的旅客增长推动。
根据民航局数据,英国机场2025年处理了 299.4 百万航站楼旅客,较2024年增加了 2% 人[7]。交通部2026年的预测认为,到2050年航站楼旅客将达到 491 百万,而2024年为 292.3 百万[8]。航班增加意味着通过希思罗、盖特威克和曼彻斯特的消防栓输送更多喷气燃料,这些机场的燃料场对每次运输进行处理和检测。主要机场的管道供应进一步增加了处理量。
巴西的需求是如何发展的?
4.9% CAGR,得益于广泛的国内航线网络。
巴西依赖航空运输连接遥远的州府,因此喷气燃料需通过管道、沿海油罐车和卡车长距离运输,才能到达机翼。每次转运都增加了必须检查导电性的点。每次燃料场升级都会引入新的过滤和消防栓设备,必须匹配合适的剂量。用于公路货运的低硫柴油成为配送终端电导剂的第二基地。
是什么在塑造美国的采纳?
4.3% CAGR,背后有深厚的喷气燃料供应链。
美国联邦航空管理局(FAA)2026至2046财年的预测涵盖了未来二十年内美国的航空流量、运力和通用航空活动[9]。更广泛的燃料处理量依然庞大,能源信息署报告显示,2025年美国液体燃料总消耗量为 20.7 百万桶/日[10]。超低硫柴油规则使导电率增强剂成为标准终端处理,管道批次处理增加了频繁的开关装载事件。
在德国,什么支持收养?
3.9% CAGR,反映了密集的柴油航站楼与机场需求。
根据联邦统计局[11],德国主要机场在2025年处理了1.5百万架次客运航班,其中45%为长达1,000公里的短程航班。这一组合意味着法兰克福和慕尼黑需要频繁短途周转和频繁加油。内陆的柴油和取暖油罐场为铁路和驳船装卸点的导电性处理带来了稳定的需求。
日本表现如何?
3.5% CAGR,随着国内飞行以稳健的速度增长。
国土交通省报告称,2025财年日本国内旅客人数达到112.500万,同比3.4%增长,而日本航空公司的国际旅客则增长10.9%23.46百万,国土交通旅游省报告[12]。羽田、成田和关西通过消防栓网络输送大量燃油。炼油厂已将喷气燃料处理为出口级,保持增长与交通量同步。
谁在燃油防静电市场中领先?
竞争分为三类。第一类是专业燃料添加剂公司:Innospec、Afton Chemical和Dorf Ketal销售专用的耗散器和电导率提升剂等级,并在批准资格、低处理率和终端服务方面竞争。Innospec的STADIS 450 持有民用和军用喷气燃料[4]的批准,这使其在航空领域占据了较强地位,而Afton Chemical则提供低硫柴油和汽油的HiTEC 4546 协议,Dorf Ketal则供应如SR1795等非金属静电除散器。
多元化的化学集团构成第二类:巴斯夫通过其炼油添加剂系列销售KEROSTAT[5],道达尔能源通过其添加剂和燃料解决方案部门提供电导率改进剂系列,两者均凭借与炼油厂的广泛合作赢得了胜利。油田和炼油厂服务提供商构成第三类,贝克休斯作为更广泛处理项目的一部分供应TOLAD电导性增强剂。在预测期内,优势将属于那些能够获得新燃料混合物等级并配合可靠现场投药支持的供应商。
哪些公司是主要供应商?
主要公司包括Innospec、Afton Chemical、BASF、Dorf Ketal、TotalEnergies和Baker Hughes。
- 无精灵
- 阿夫顿化学
- 巴斯夫
- 多夫·凯塔尔
- 全能
- 贝克·休斯
参考书目
- [1] 美国能源信息署。(2026年9月30日)。美国供应煤油型喷气燃料(每日千桶)。
- [2] ASTM International。(2026年7月8日)。航空和蒸馏燃料电导率标准测试方法(ASTM D2624-26)。
- [3] ASTM International。(2026年7月,1年)。新型航空涡轮燃料及燃料添加剂评估标准实践(ASTM D4054-26)。
- [4]无精明。(2026年4月 10日)。 静电消散器。
- [5]巴斯夫。(2026)。《 中馏出物的炼油添加剂》。
- [6] ASTM International。(2026年8月10日)。航空涡轮燃料标准规范(ASTM D1655-26b)。
- [7]民航局。(2026年, 23年3月)。 2025年年度机场数据:航站楼和过境旅客 09 表。
- [8]交通部。(2026年6月 18日)。 英国航空预测 2026。
- [9]联邦航空管理局。(2026年10月 13日)。 FAA航空航天预报。
- [10] 美国能源信息管理局。(2026年10月 6日)。 《短期能源展望:石油产品》。
- [11]联邦国家委员会。(2026年5月26日)。45 % der Flüge 2025
- [12]国土、基础设施、交通与旅游部。(2026年6月, 30年6月)
本报告回答了问题
- 相比其他抗静电产品类型,消散器添加剂能获得多少收入?
- 为什么喷气燃料处理会产生最强的导电性处理拉力?
- 是什么让炼油厂和燃料农场坚持直接从添加剂生产商购买?
- 电导率测试方法和燃料规格如何影响采购?
- 上述五个国家中,哪个增长最快?哪些燃料处理趋势解释了这些差距?
- 供应商可以从新燃料混合物和终端服务合同中获得哪些好处?
燃油抗恒市场涵盖哪些内容?
本研究追踪了能提高燃料导电性的添加剂,使静电荷在积累前能够放松。用于喷气燃料的静态消散剂和用于脱硫柴油和汽油的导电性改进剂构成了收入基础的核心。
收入以添加剂本身的销售价格计价,涵盖航空及其他燃料用途,并通过直接和间接渠道计算。炼油商、管道运营商、航站楼所有者、机场燃料供应商和工业燃料用户是主要买家。
范围包括哪些内容?
包括批准用于航空涡轮燃料的静电消散器添加剂。
包括投入超低硫柴油、汽油、取暖油和海洋蒸馏物中的导电增强剂。多功能终端包装内销售的抗静电组件在用于电导控制时计入市场。炼油厂、管道、储存站和机场燃料场的处理均包含在内,包括管道段,钢 管涂层 保护管墙。
哪些内容被排除在范围之外?
不含无抗静电功能的燃料添加剂,如洗涤剂、防腐剂、润滑剂和冷流改良剂,均不在单独销售。
电导率计、过滤水分离器、罐体、消防栓及其他处理设备不在研究范围内。塑料、纺织品和包装的抗静电剂不在本研究范围内。燃料销售、入机服务费和管道费率不计入防静电收入。
分析是如何构建的?
分析基于 120+来源、 35+公司组合、 25+国家以及超过 20 个行业访谈。
- 初级调研: 初级调研包括与制造商、服务提供商、技术开发商、分销商、终端用户及相关领域专家的讨论。这些对话探讨采购优先级、产品采用、运营挑战、审批要求、竞争定位以及影响广泛市场接受度的因素。
- 桌面研究: 桌面研究涵盖政府统计、监管出版物、公司申报、贸易数据、技术研究、行业协会、标准、公共政策及其他权威来源。分析中使用的所有资料均有文献记录。
- 市场规模与预测: 市场估计结合了历史表现、需求指标、价格和销量趋势、细分市场份额、公司参与情况、国家层面增长、采用模式、投资活动及市场扩张障碍。
- 数据验证与更新周期: 通过将初级访谈与公开数据、公司活动、监管变化、贸易模式及行业发展进行比较,验证结果。定期更新回顾新产品发布、容量变动、合作伙伴关系、审批及商业采用变化。
细分
报告的范围和覆盖范围是什么?
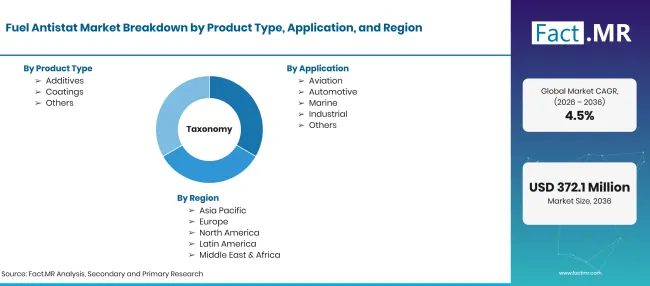
Factmr Fuel Antistat Market Taxonomy | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | 2026年USD百万,到2036年USD百万CAGR |
| 市场定义 | 提高航空电导率的化学添加剂,蒸馏燃料使静电在储存、过滤、抽取和转移过程中消散。 |
| 产品类型 | 添加剂;其他产品类型 |
| 应用 | 航空;其他应用 |
| 分销渠道 | 直销;其他分销渠道 |
| 覆盖区域 | 北美;拉丁美洲;西欧;东欧;东亚;南亚及太平洋;中东与非洲 |
| 覆盖国家 | 英国;巴西;美国;德国;日本 |
| 介绍的公司 | 英诺斯佩克;阿夫顿化学;巴斯夫;多夫凯塔尔;道达尔能源;贝克休斯 |
| 预测期 | 2026年至2036年 |
| 方法介绍 | 按国家划分的喷气燃料和蒸馏油吞吐量,乘以典型处理率,并与供应商组合和终端投药实践进行核对。 |
来源:Fact.MR 分析,更新于 2026年11月6日
市场如何细分?
-
按产品类型划分
- 添加剂
- 其他产品类型
-
按应用分类
- 航空
- 其他应用
-
按分销渠道分类
- 直销
- 其他分销渠道
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲

