- Market Value (2025): USD 55.2 Mn
- Estimated Value (2026): USD 58.9 Mn
- Forecast Value (2036): USD 112.9 Mn
- CAGR (2026-2036): 6.7%
到2036年,牡丹根皮提取物市场的预测价值是多少?
2026年USD 58.9百万,到2036年USD 112.9百万,且6.7% CAGR。
- 2025年牡丹根皮提取物市场估值为 USD 55.2 百万 ,胶囊和粉末补充剂占据了大部分销量。
- 到2036年,收入将达到USD 112.9百万,较2026年的USD 58.9百万大幅增加,标准化的Paeonol等级在护肤领域占据重要地位。
- 6.7% CAGR将从2026年支撑市场,得益于传统植物在受监管补充剂格式中的更广泛使用。
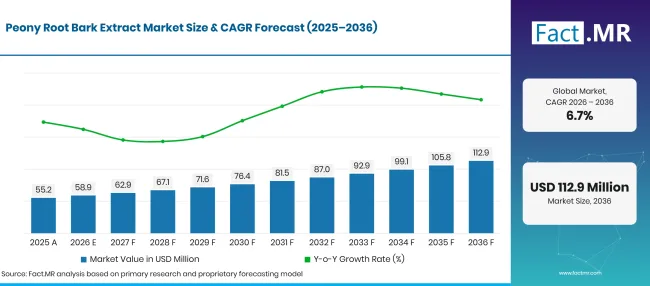
Peony Root Bark Extract Market Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市值(USD 百万) |
|---|---|---|
| 2025 | 实际情况 | 55.2 |
| 2026 | 估算 | 58.9 |
| 2036 | 天气预报 | 112.9 |
| CAGR 2026年至2036年 | 预报期 | 6.7% |
来源:Fact.MR 分析,更新于 2026年10月26日
牡丹根皮提取物市场增长的决定性数据是什么?
2026年至2036年期间新增价值 USD 54.0 百万,主要由粉末提取物为补充剂制造商带来。
- 市场需求驱动因素
- 传统医学正逐步进入主流医疗体系。世卫组织于2025年12月发布的关于传统、补充和整合医学的全球报告,基于106成员国的调查结果[1]。毛丹皮层是中日草药配方中的标准成分,因此这一政策关注扩大了其购买者基础。
- 药典标准为买家提供了共同的测试基础。中国2025年版国家药典于2025年10月1日生效,由国家医药品监督管理局发布[2]。提取物制造商将paeonol检测和鉴定测试与这些专著对齐。
- 补充剂规则奖励具有强大身份档案的供应商。美国食品药品监督管理局(FDA)于2026年10月最终发布了关于新膳食成分身份和安全数据的指导,必须在上市前至少 75 天通知[3]。持有根皮植物鉴定数据的供应商将更快通过这些核查。
- 肤色产品为提取物提供了第二个出口。Paeonol用于美白霜和精华液,化妆品化学家重视具有长期使用记录的植物提取物。
- 包装好的草本产品现在通过杂货区和网店送到顾客手中。含有牡丹根皮的胶囊和小袋比专业商店出售的散装草本片更容易被消费者找到。
- 分析的关键细分
- 按产品类型分类:粉末在2026年将占据 49.6% 份额,因为它均匀地分成胶囊、片剂和小包混合物。
- 按应用方式:膳食补充剂将在2026年占 48.4% 份额,因为胶囊形式基于传统草本配方。
- 按分销渠道划分:超市/大型超市将在2026年占据 35.8% 份额,因为包装草本补充剂现已与维生素共享货架空间。
- 按终端用户划分:个人消费者将在2026年占 72.3% 份额,反映自我主导购买的补充剂和护肤品。
- 分析师观点 Fact.MR
- Fact.MR首席顾问Shambhu Nath Jha表示:“牡丹根皮提取物的买家在讨论价格之前,需要物种和植物部分的证明。将paeonol检测与清洁来源记录结合的供应商将赢得较大的补充剂合同。护肤品将增加销量,但补充剂将成为该市场的基础直到2036年。”
- 战略意义
- 提取物制造商应在每份规格表上注明物种、植物成分、提取溶剂和硝醇含量,以便买家区分根皮提取物与根提取物。
- 补充剂品牌应在上市前确认各目标国家提取物的监管状况,因为通知和标签规则差异很大。
- 化妆品配方师应对计划使用的具体提取物和剂量进行安全性评估,因为其他牡丹材料的数据无法转移。
- 分销商和在线卖家应在目录和销售记录中将散装原料销售与成品胶囊分开。
德国将在 7.6% CAGR年领先,药房和药店销售多种草本补充剂。美国紧随其后, 7.2% 年,大多数成年人至少服用一种补充剂。英国将发布 6.8%,补充剂使用在各年龄段都很常见。日本将在 6.1%年增长,汉方制造商购买Moutan Cortex作为长期配方。巴西则以 5.4%年完成该系列,增长与Anvisa制定的补充剂规则相关。
牡丹根皮提取物市场按细分细分是怎样的?
粉末将在 49.6%年领先产品类型;膳食补充剂将在 48.4%年中领先应用;超市/大型超市将领导分销渠道, 35.8%;个人消费者将在 72.3%年终端用户中占据第一。
哪种产品类型占主导地位?
粉末占2026年销售的 49.6% 。
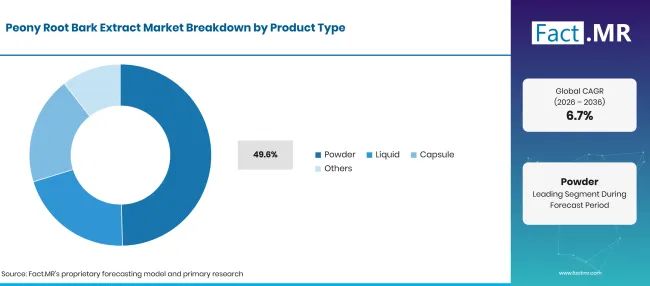
Peony Root Bark Extract Market Breakdown Product Type | Source: Fact.MR
| 产品类型 | 《Share》(2026) |
|---|---|
| 火药(领先段) | 49.6% |
| 其他环节合并 | 50.4%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月26日
胶囊填充剂和压片机需要一种流动性良好且与赋形剂均匀混合的成分。喷干牡丹根皮粉可长期储存且运输成本低廉,适合大量生产 的草本补充 剂制造商。液体提取物浸在水、甘油或酒精中可提供补品、滴剂和美容精华。作为产品类型出售的胶囊是装满粉末的成品剂量,因此其价值取决于内部粉末等级。
应用领域领先什么?
膳食补充剂占2026年销售额的 48.4% 。
| 应用 | 《Share》(2026) |
|---|---|
| 膳食补充剂(领先细分) | 48.4% |
| 其他环节合并 | 51.6%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月26日
遵循传统草药实践的消费者更常购买毛丹Cortex胶囊,而非作为散装树皮用于家用煎剂。销售 膳食补充剂 的品牌常将其与经典中方的其他草药搭配使用。标签的措辞决定了补充剂呈现提取物的方式。2025年12月,FDA告知行业,在审查监管期间不会强制执行在每个标签面板重复DSHEA免责声明的规定[4]。制药使用主要集中在甘方和中药专利药上,化妆品则使用Paeonol来调节肤色和舒缓功效。
分销渠道如何影响需求?
超市/大卖场销售 35.8% 2026年销售额。
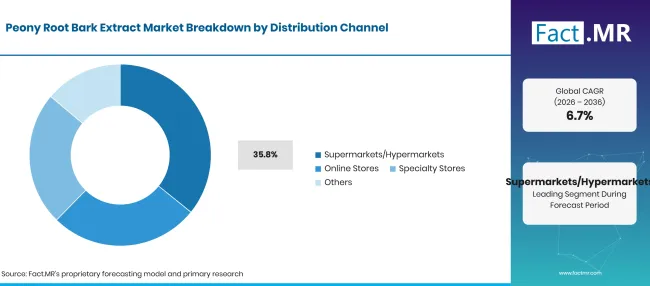
Peony Root Bark Extract Market Breakdown Distribution Channel | Source: Fact.MR
| 分销渠道 | 《Share》(2026) |
|---|---|
| 超市/大型超市(领先细分市场) | 35.8% |
| 其他环节合并 | 64.2%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月26日
大型连锁超市在维生素旁边陈列草本补充剂,顾客可以一次比较品牌和价格。自有品牌系列也为零售商提供了低成本添加植物胶囊的途径。网店增长较快,但面临更多关于产品来源的质疑。英国食品监管机构建议消费者仅从信誉良好的商家在线购买补充剂,并警惕假冒品[5]。特色商店为需要从业者建议或特定传统配方的买家提供服务。
终端用户中支持个人消费者的是什么?
个人消费者占2026年销售的 72.3% 。
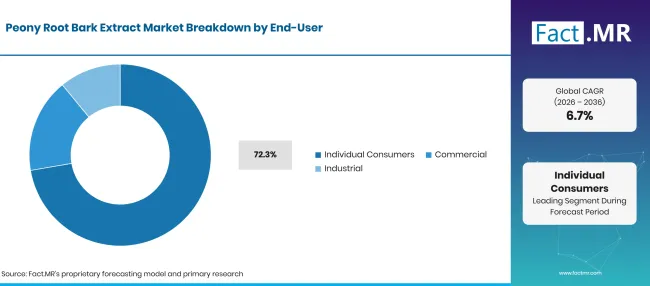
Peony Root Bark Extract Market Breakdown End User | Source: Fact.MR
| 终端用户 | 《Share》(2026) |
|---|---|
| 个人消费者(领先细分) | 72.3% |
| 其他环节合并 | 27.7%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月26日
大多数牡丹根皮提取物面向那些选择自己补充剂和护肤品的人。这些买家对清晰的标签、简单的剂量和他们已知的品牌有反应。商业买家包括开具或使用草本产品的诊所、水疗中心和从业者。工业买家购买散装提取物用于 美白产品 和Kampo颗粒,每批都必须符合书面规格。
是什么加速了牡丹根皮提取物市场的普及,又是什么阻碍了这一趋势?
主流对传统草药、药典检测标准以及新护肤用途的关注将带来采纳。某些用途的安全数据薄弱,以及各国对植物成分的规定不均,将减缓新产品的推出。
驱动因素影响分析
| 车手 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 胶囊和片剂补充剂中更广泛使用传统草药配方 | +2.0% | 东亚,北美 | 中期(2年至4 年) |
| 药典身份和paeol检测标准,简化买方审批 | +1.4% | 东亚,西欧 | 短期(<= 2 年) |
| 基于Paeonol的活性成分,用于提亮和舒缓护肤 | +1.1% | 东亚,西欧 | 中期(2年至4 年) |
| 零售和在线购买包装草本补充剂 | +0.7% | 全球 | 短期(<= 2 年) |
来源:Fact.MR 分析,更新于 2026年10月26日
机会影响分析
| 机遇 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 标明物种、植物成分和古醇含量的标准化提取物 | +0.5% | 全球 | 中期(2年至4 年) |
| 基于纯化的paeonol分数构建的化妆品活性剂 | +0.4% | 东亚,西欧 | 中期(2年至4 年) |
| 与补充剂品牌签订可追溯树皮的供应合同 | +0.3% | 北美,西欧 | 长期(>= 4 年) |
来源:Fact.MR 分析,更新于 2026年10月26日
约束带影响分析
| 约束 | (~) % 对CAGR的影响 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 根皮提取物在某些应用中的安全性数据有限 | -0.7% | 全球 | 中期(2年至4 年) |
| 不同市场的通知和标签规则不同 | -0.5% | 北美、西欧、拉丁美洲 | 短期(<= 2 年) |
| 将根皮与整根或其他牡丹部分混合 | -0.4% | 全球 | 短期(<= 2 年) |
来源:Fact.MR 分析,更新于 2026年10月26日
哪些国家正在扩大牡丹根皮提取物市场直到2036年?
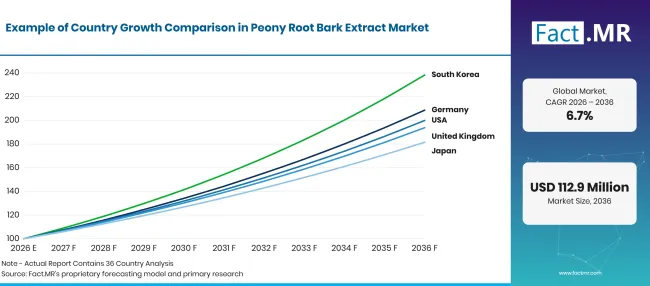
Peony Root Bark Extract Market Growth Index | Source: Fact.MR
| 乡村 | CAGR (2026年至2036年) |
|---|---|
| 德国 | 7.6% |
| 美国 | 7.2% |
| 英国 | 6.8% |
| 日本 | 6.1% |
| 巴西 | 5.4% |
来源:Fact.MR 分析,更新于 2026年10月26日
是什么支持德国的采纳?
7.6% CAGR,因为药店和药店为草本补充剂提供广泛的覆盖。
德国消费者在健康方面投入巨大。联邦统计局报告称,2024年医疗支出达到 538.2 亿欧元,较2023年增长 7.6% [6]。药店和连锁药店并排销售植物基补充剂和化妆品。牡丹根皮提取物进口商必须证明每款产品均符合欧盟食品补充剂和化妆品规定。
美国是如何扩大需求的?
7.2% CAGR,这得益于成年人日常使用补充剂的使用。
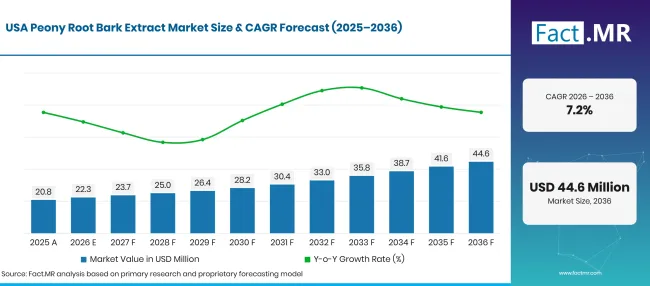
Peony Root Bark Extract Market Forecast Usa | Source: Fact.MR
大多数美国成年人使用补充剂是常规的。国家健康统计中心报告称,2021年8月至2023年8月过去30天内,60.2%成年人使用过膳食补充剂,60岁及以上的老年人中有75.9%人使用了[7]。美国新添加的成分需在销售前获得FDA通知[3]。
英国的需求如何发展?
6.8% CAGR,得益于常见的补充剂使用和明确的零售规则。
在食品标准局的“食品与你 2 浪潮 11 调查中,北爱尔兰 48% 受访者表示他们服用维生素或矿物质补充剂,其中女性 57% [8]。该机构的指导禁止补充剂宣称治疗或预防疾病[5]。因此,品牌销售牡丹根皮胶囊,传递一般健康信息。
日本表现如何?
6.1% CAGR,反映了使用毛丹皮层的汉方公式的稳定产出。
日本厚生劳动省报告称,2024年产出的咸方制剂价值 266,274 百万日元,较2023年 12.8% 增长[9]。毛丹皮层出现在经典配方中,如净食约干和八见二咉。制造商在提取前会将每批粗树皮与日本药典进行比对。
是什么支持巴西的采纳?
5.4% CAGR,主要由慢性病患者对补充剂的需求推动。
巴西卫生部在Vigitel 2025年结果中报告称,成年人糖尿病诊断率从2006年的 5.5% 上升到2024年的 12.9% [10]。Anvisa于2025年1月发布了第 9版食品补充剂问答,反映了产品注册和新成分的新规定[11]。牡丹根皮提取物需要在这些规定下有明确的流程才能广泛上市。
谁在牡丹根皮提取物市场中领先?
供应商基础分为两大类。中国提取物制造商如习安碧风生物技术和陕西金泰生物工程提供散装植物提取物粉末和化妆品原料。他们在价格、产量和硝醇检测上竞争。西方植物专家则在有文档的质量和监管文件上竞争。Indena构建标准化的植物分馏,并于2026年6月推出了单可林K自由代谢范围[12]。
Sabinsa于2026年6月报告称,其姜黄素C(Curcumin C)3 Reduct在英国获得了积极的新颖食品评价,显示其在监管领域的影响[13]。Martin Bauer向营养保健品制造商供应植物提取物。吉华丹通过其Active Beauty植物活性成分为护肤品牌提供服务。津村采购用于Kampo提取物配方的原油药品。在多个国家,能够满足监管机构要求的可追溯树皮和文件将使供应商在2036年前实现分离。
哪些公司是主要供应商?
主要公司包括纪华丹;马丁·鲍尔集团; Indena S.p.A.; Sabinsa Corporation;习安 Biof Bio-Technology Co., Ltd.; Shaanxi Jintai Biological Engineering Co., Ltd.;以及津村公司。
- 吉华丹
- 马丁·鲍尔集团
- Indena S.p.A.
- Sabinsa Corporation
- 习是 Biof Bio-Technology Co., Ltd.
- Shaanxi Jintai Biological Engineering Co., Ltd.
- 津村公司
参考书目
- [1] 世界卫生组织。(2025年12月 20日)。 世卫组织2024年传统、补充与整合医学全球报告。
- [2]中国国家医药品监督管理局。(2025年3月25日)。关于实施2025年版《中华人民共和国药典》有关事宜的公告[关于实施2025年版中华人民共和国药典的公告]。
- [3] 美国食品药品监督管理局。(2026年10月 19日)。 行业指导:新膳食成分(NDI)通知及相关问题;NDI的身份与安全信息。
- [4] 美国食品药品监督管理局。(2025年12月 11日)。 致膳食补充剂行业关于DSHEA免责声明的信。
- [5]食品标准局。(2026年6月 25日)。 食品补充剂指导。
- [6]国家联邦(Destatisis)。(2026年7月 21日)。 Gesundheitsausgaben 2024 preisbereinigt um 3,9 % gestiegen[2024年实际 3.9% 医疗支出]。
- [7]国家健康统计中心。(2026年5月21日)。膳食补充剂使用情况:美国,2021年8月至2023年8月(NCHS数据简报第561号)。
- [8]食品标准局。(2026年8月 28日)。 北爱尔兰关键发现报告:食品与你 2:波 11。
- [9]日本厚生劳动省。(2025年12月, 24年)。 令和6年 药事工业生产动态统计年报 [2024年制药工业生产统计年报]。
- [10]巴西索德省。(2026年)。Para o povo brasileiro viver mais e viver melhor: Resultados Vigitel 2025 [为巴西人活得更久更好:Vigitel 2025结果]。
- [11]国家监察卫生局。(2025年1月16日)。Anvisa atualiza perguntas e respostas sobre suplementos alimentares [Anvisa 更新食品补充剂问答]。
- [12]Indena。(2026年6月 4日)。代谢 健康的范式转变:为无Monacolin K、多靶点时代做准备。
- [13]Sabinsa。(2026年6月 8日)。 Sabinsa的姜黄素C(Curcumin C3 Reduct®)在英国作为新颖食品获得了积极评价。
本报告回答了问题
- 2026年牡丹根皮提取物市场的价值以及它将如何发展到2036年。
- 为什么粉末、膳食补充剂、超市和个人消费者在其细分市场中占据最高份额。
- 药典测试和补充剂规则如何影响购买者接受的提取物。
- 德国、美国、英国、日本和巴西在增长和监管方面立场如何。
- 哪些供应商为该市场生产植物提取物,以及他们如何竞争。
牡丹根皮提取物市场涵盖哪些内容?
该市场销售牡丹(Paeonia suffruticosa)根皮提取的提取物。树皮是从种植三到五年的植物根部剥下,干燥后再提取。其主要标志是paeonol,同时也含有paeoniflorin和其他糖苷。
价值包括粉末、液体和胶囊形式,涵盖补充剂、药品和化妆品。收入包括通过零售和在线渠道销售的消费者准备包装提取物,这解释了个人消费者的重量。
范围包括哪些内容?
山田皮层的粉末和液体提取物,无论是否标准化,均被统计,活性成分为该提取物的胶囊也被计入。向非 处方草药和传统药 品制造商(如Kampo颗粒)的供应属于制药领域。
销售给 天然护肤品 品牌的提取物按成分价值计入。由树皮制成的纯化Paeonol也在该范围内。
哪些内容被排除在范围之外?
牡丹花、种子、种子油以及草本牡丹(如乳花牡丹)根部的提取物不计入。无树皮的合成牡丹也未计入。
成品化妆品和多种草本补充剂仅计入其中牡丹根皮提取物的价值。更广泛的 天然和有机个人护理 类别则在独立研究中进行追踪。
分析是如何构建的?
分析基于 120+来源、 35+公司组合、 25+国家以及 20 多个行业访谈。
- 初级调研:初级调研包括与制造商、服务提供商、技术开发者、分销商、终端用户及相关领域专家的讨论。这些对话探讨采购优先级、产品采用率、运营挑战、审批要求、竞争定位以及影响更广泛市场接受度的因素。
- 桌面研究:桌面研究涵盖政府统计、监管出版物、公司申报、贸易数据、技术研究、行业协会、标准、公共政策及其他权威来源。分析中使用的每个来源均有文献记录。
- 市场规模与预测:市场估计结合了历史表现、需求指标、价格和销量趋势、细分市场份额、公司参与情况、国家层面增长、采用模式、投资活动及市场扩张障碍。
- 数据验证与更新周期: 通过将初级访谈与公开数据、公司活动、监管变化、贸易模式及行业发展进行比较,验证结果。定期更新回顾新产品发布、容量变动、合作伙伴关系、审批及商业采用变化。
细分
报告的范围和覆盖范围是什么?
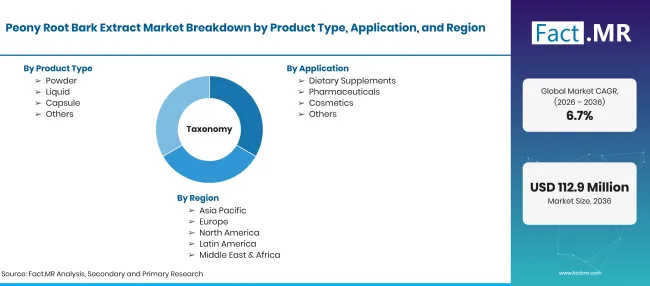
Peony Root Bark Extract Market Taxonomy | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | 2026年USD百万,到2036年USD百万CAGR |
| 市场定义 | 由Paeonia suffruticosa(山田皮层)根皮制成的提取物,以粉末、液体或填充胶囊形式销售。该范围涵盖补充剂、药品和化妆品的销售。 |
| 产品类型 | 粉末;液体;胶囊;其他 |
| 应用 | 膳食补充剂;制药品;化妆品;其他 |
| 分销渠道 | 超市/大型超市;在线商店;特色商店;其他 |
| 终端用户 | 个人消费者;商业;工业 |
| 覆盖区域 | 北美;拉丁美洲;西欧;东欧;东亚;南亚及太平洋;中东与非洲 |
| 覆盖国家 | 德国;美国;英国;日本;巴西 |
| 介绍的公司 | 纪华丹;马丁·鲍尔集团; Indena S.p.A.; Sabinsa Corporation;习安 Biof Bio-Technology Co., Ltd.; Shaanxi Jintai Biological Engineering Co., Ltd.;津村公司。 |
| 预测期 | 2026年至2036年 |
| 方法介绍 | 基于Moutan Cortex收获和提取产量构建的自上而下和自下而上模型;按Paeonol级定价;按国家划分的补充剂、Kampo和化妆品采用率;以及供应商目录的审查。 |
来源:Fact.MR 分析,更新于 2026年10月26日
市场如何细分?
-
按产品类型划分
- 火药
- 液体
- 舱体
- 其他
-
按应用分类
- 膳食补充剂
- 制药
- 外观
- 其他
-
按分销渠道分类
- 超市/大型超市
- 在线商店
- 特色商店
- 其他
-
按终端用户分类
- 个人消费者
- 商业
- 工业
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲

