- Market Value (2025): USD 417.1 Mn
- Estimated Value (2026): USD 437.3 Mn
- Forecast Value (2036): USD 701.5 Mn
- CAGR (2026-2036): 4.8%
单级隔膜压缩机市场预计到2036年将值多少?
2026年USD 437.3百万,到2036年USD 701.5百万,且4.8% CAGR。
- 单级隔膜压缩机市场在2025年估值为 USD 417.1 百万 ,主要订单来自天然气处理和炼油厂。
- 随着运营商更换危险作业中泄漏的活塞装置并增加氢气处理能力,收入将从2026年的USD 437.3百万增长到2036年的USD 701.5百万。
- 2026年至2036年的4.8% 期CAGR反映了石油、天然气和化工领域的稳定替代需求,氢气和高纯度天然气项目新增了新产量。
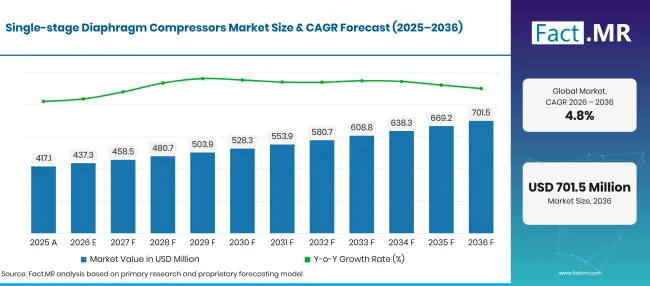
Single Stage Diaphragm Compressors Market Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市值(USD 百万) |
|---|---|---|
| 2025 | 实际情况 | 417.1 |
| 2026 | 估算 | 437.3 |
| 2036 | 天气预报 | 701.5 |
| CAGR 2026年至2036年 | 预报期 | 4.8% |
来源:Fact.MR 分析,更新于 2026年11月4日
单级隔膜压缩机市场增长的决定性数字是什么?
2026年至2036年期间新增价值 USD 264.2 百万,主要来自天然气加工、化工厂和氢气供应链。
- 市场需求驱动因素
- 氢气支出正转变为设备订单。 The International 能源署报告称,2024年低排放氢气资本支出达到 USD 4.3 亿美元, 80% 2023年增长,近期最终投资决策显示2025年将接近 USD 8 亿美元 [1]。每个电解槽和挂车加注点都需要一台保持气体清洁的压缩机。
- 亚洲的药品和精细化工产能正在增长。截至2025年12月,印度已根据其生产挂钩激励计划投产 38 个散装药品项目,增加了约 56,800 吨年产能 [2]。此类工厂处理氢气、氮气和溶剂蒸气,在污染不可接受的情况下使用。
- 化工制造商正在转向专用产品领域。NITI Aayog 将印度置于2023年全球化学品消费的 3% 至 3.5% ,并计划到2030年实现化学品价值链的 5% 至 6% 份额 [3]。特殊化学依赖于适合密封隔膜头的有毒和反应性气体。
- 对有害气体的泄漏规定日益严格。处理硫化氢、氯或氟的操作员通过将气体隔离在金属隔膜后,获得零排放密封。即使活塞机成本较低,这种优势通常也决定了购买。
- 分析的关键细分
- 按产品类型分类:无油产品将在2026年占据 58.2% 份额,因为气体纯度是买家选择隔膜设计的主要原因。
- 按应用分类:鉴于化工厂内持续流动的反应性和有毒气体,化学加工将占2026年价值的 28.4% 。
- 按终端用户划分:石油和天然气部门将获得2026年 56.8% 收入,因为炼油厂和天然气加工厂运营许多小型危险气体流。
- 分析师观点 Fact.MR
- Fact.MR首席顾问Shambhu Nath Jha表示:“单级隔膜压缩机的买家更不关心名牌流量,更关心隔膜组在自家气体上的使用寿命。发布经过验证隔膜寿命和泄漏数据的供应商将赢得炼油厂和化工厂更换周期。氢气挂车加注和半导体气体供应将开启第二批订单,直至2036年。”
- 战略意义
- 制造商应报告每种气体的膜片使用寿命和泄漏检测性能,因为运营商现在比较总运行成本。
- 分销商应将隔膜套组、阀门和密封件放置在炼油厂集群附近,因为危险燃气管线的停机成本远高于零件成本。
- 厂商在订购前应在实际气体混合物上测试候选单元,因为水分和颗粒会缩短隔膜寿命。
- 投资者应关注氢气拖车加注和特种燃气项目,这些项目中标准滑架套件正在缩短交付时间。
巴西在 6.2%五国中领先,创纪录的石油和天然气产量以及不断增长的制药行业共同满足了需求。日本紧随 5.0%其后,国家价格差距支持推动低碳氢能项目向建设方向发展。英国 4.6%,依靠持续增加产量的制药行业。德国增长 3.9%,因为其氢气电网仍处于规划阶段。美国在 3.6%年关闭该集团,因为大量安装基数意味着大多数订单取代现有机器。
单级隔膜压缩机市场按细分市场划分?
无油产品类别将在 58.2%年领先;化学加工将在 28.4%年领先应用;石油和天然气将在2026年达到 50.0% 终端用户。
哪些产品类型是主导?
无油设备占2026年销售的 58.2% 。
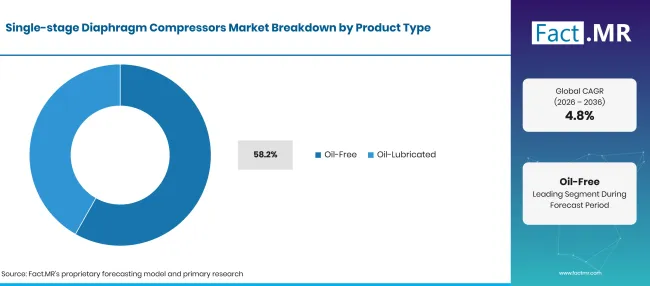
Single Stage Diaphragm Compressors Market Breakdown Product Type | Source: Fact.MR
| 产品类型 | 《Share》(2026) |
|---|---|
| 无油(领先部分) | 58.2% |
| 其他环节合并 | 41.8%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月4日
特殊气体供应商和电子厂无法接受任何油残留,因此他们指定无油气缸盖,配备金属隔膜和干气通道。许多买家会将这些设备与传统 无油压缩机 比较,并在气体有毒或成本较高时选择隔膜设计。氧气服务是另一种固定出口,因为氧气管线中的油会产生火灾风险。油润滑设计用于气体中少量润滑剂无害的用途,如某些惰性气体的转移和回收任务。购买和维护成本较低。买家选择用于清洁、无反应性且压力适中的气体。
什么支持应用中的化学加工?
化学加工占2026年收入的 28.4% 。
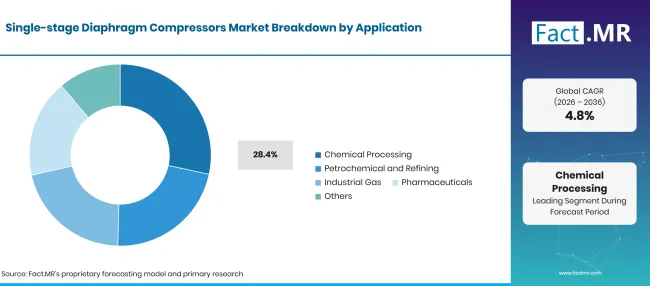
Single Stage Diaphragm Compressors Market Breakdown Application | Source: Fact.MR
| 应用 | 《Share》(2026) |
|---|---|
| 化学加工(领先领域) | 28.4% |
| 其他环节合并 | 71.6%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月4日
化工厂的反应器和回收环每天输送少量氯、氨和氟化气体。密封隔膜头将这些气体隔离在工艺内部,排除在工作区之外。据NITI Aayog[3],印度的目标是到2030年将化学品产量增长到USD 220亿280亿。这一规模的增长意味着新建反应堆和新的气体处理线路。石化和炼油工作与化工工作有重叠,但通常流量较高。工业气体应用涵盖气瓶充填和特种气体混合,而制药厂则使用相同的设备进行氢化和惰性覆盖。其他用途包括研究实验室、核电站和试验工厂。
终端用户如何塑造需求?
石油和天然气代表了2026年价值的 50.0% 。
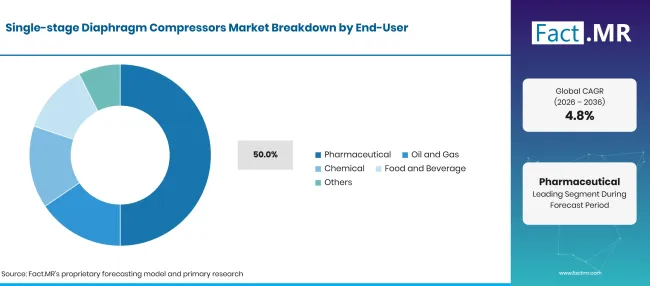
Single Stage Diaphragm Compressors Market Breakdown End User | Source: Fact.MR
| 终端用户 | 《Share》(2026) |
|---|---|
| 石油和天然气(领先领域) | 50.0% |
| 其他环节合并 | 43.2%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年11月4日
炼油厂和天然气厂运行加氢处理器、取样系统和火炬回收环路,这些设备携带酸性或易燃气体。操作人员使用隔膜装置,避免密封泄漏释放硫化氢或氢气。IEA指出,2024年和2025年超过一半的低排放氢气投资目标是已使用氢气的炼油和工业场所[1]。许多站点还运行更大型往 复式压缩 机,并增加隔膜单元以获得最纯净的气体流。制药厂采购氢化和受控气体供应。化工公司使用这些机器处理有毒和腐蚀性气体,而食品和饮料厂则处理二氧化碳和氮气。其他终端用户包括电子厂、大学和国防实验室。
是什么加速了单级隔膜压缩机市场的采用,又是什么阻碍了这一进程?
氢气投资、对危险气体更严格的泄漏控制以及新的化学品和药物产能,都支持密封隔膜装置。高昂的采购价格和有限的每头流量限制了部分买家。湿气或脏气上的隔膜磨损也会提高运行成本,活塞或螺旋机在大量清洁气体中仍然更便宜。
驱动因素影响分析
| 车手 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 车手 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
| 炼油和气体处理中危险气体的无泄漏处理 | +1.5% | 全球 | 短期(<=2 年) |
| 氢气生产、储存和挂车加注项目 | +1.1% | 西欧、北美、东亚 | 中期(2年至4 年) |
| 新的化工和制药产能 | +0.8% | 南亚及太平洋地区,拉丁美洲,东亚 | 中期(2年至4 年) |
| 专用和电子气体供应的纯度要求 | +0.5% | 东亚,北美 | 长期(>=4 年) |
来源:Fact.MR 分析,更新于 2026年11月4日
机会影响分析
| 机遇 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 机遇 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
| 氢气挂车加注标准滑架套件 | +0.7% | 西欧,北美 | 短期(<=2 年) |
| 向半导体晶圆厂供应超高纯氢 | +0.5% | 东亚 | 中期(2年至4 年) |
| 更换酸性气体作业中泄漏活塞单元 | +0.4% | 全球 | 中期(2年至4 年) |
| 服务合同与振膜监测改装 | +0.3% | 全球 | 长期(>=4 年) |
来源:Fact.MR 分析,更新于 2026年11月4日
约束带影响分析
| 约束 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 约束 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
| 与活塞压缩机相比,购买价格较高 | -0.4% | 全球 | 短期(<=2 年) |
| 隔膜磨损及湿气或脏气更换 | -0.3% | 全球 | 短期(<=2 年) |
| 大批量任务的有限流量 | -0.2% | 全球 | 中期(2年至4 年) |
| 氢能项目的延误与取消 | -0.1% | 西欧,北美 | 长期(>=4 年) |
来源:Fact.MR 分析,更新于 2026年11月4日
哪些国家正在扩大单级隔膜压缩机市场直到2036年?
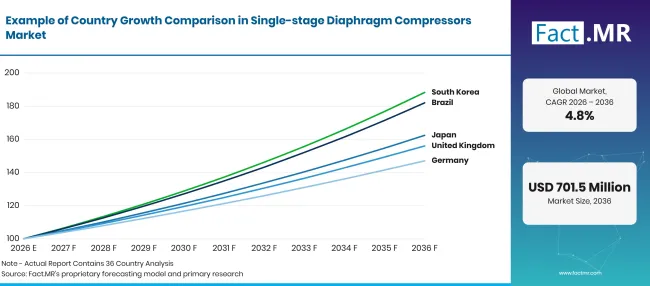
Single Stage Diaphragm Compressors Market Growth Index | Source: Fact.MR
| 乡村 | CAGR (2026年至2036年) |
|---|---|
| 巴西 | 6.2% |
| 日本 | 5.0% |
| 英国 | 4.6% |
| 德国 | 3.9% |
| 美国 | 3.6% |
来源:Fact.MR 分析,更新于 2026年11月4日
巴西的需求是如何发展的?
6.2% CAGR,主要由创纪录的石油和天然气产量以及不断发展的制药行业推动。
巴西2025年创纪录地每天生产3.77百万桶石油,天然气产量17%增至每日179百万立方米,ANP报道[4]。预盐气携带二氧化碳,必须在迁入陆地前进行处理。据AN5VISA报道,2025年制药市场也实现了约182亿巴西尔拉比,名义上比2024年增长13.7%。这两个行业都需要密封气体处理。
是什么支持日本的采纳?
5.0% CAGR,得到了州级对低碳氢气价格差距支持的支持。
2025年9月,爱知县宣布,一项本地电解氢项目已通过《氢能协会促进法》的价格差距支持计划获得认证[6]。该项目由丰田通商领导,计划从2030年左右开始为钢铁厂每年生产约 1,600 吨氢气[7]。日本电子和特种气体制造商形成了高纯度单元的第二买家群体。
英国的需求如何发展?
4.6% CAGR,得益于药品产量的增加。
国家统计局报告称,2026年第二季度基础药品产量 4.2% 增长,是制造业子行业中贡献最大的正向8[]。制药厂使用隔膜装置进行氢化和惰性气体供应。北海天然气终端和炼油厂为酸性天然气关税提供了稳定的替代市场。
是什么支持德国的采纳?
3.9% CAGR,反映了仍在规划中的氢电网。
德国的《氢气加速法案》于2026年4月 2 日生效,赋予氢电厂和管道优先于公众利益的许可权[9]。联邦网络局2026年6月的草案计划提议到2037年建设 9,241 公里氢气网络,投资约 24.3 亿欧元[10]。大型管道流量将使用其他设备,但加油站、储存场地和化工厂需要更小的隔膜装置。
美国表现如何?
3.6% CAGR,因为更换是大多数订单的驱动力。
美国市场天然气产量在2025年创下 118.5 亿立方英尺/日的纪录,EIA预测2026年日产量达到 122.5 十亿立方英尺[11]。天然气加工厂、炼油厂和石化综合体运营着大量隔膜机。大多数采购用于更换磨损设备或增加现有场地的产能。
谁领导单级振膜压缩机市场?
买家可在广泛的压缩机组和隔膜专家之间做出选择。Burckhardt Compression、NEUMAN & ESSER和Howden在大型活塞机旁边销售隔膜设备。当炼油厂或燃气公司希望整个项目只用一个供应商时,这些宽压缩机制造商就胜出了。Burckhardt Compression于2025年4月赢得了一项MD10-L隔膜套装订单,用于瑞典的氢气挂车加注[12]。
NEUMAN & ESSER向Delfzijl氢气中心供应四台NEA|HOFER MKZ隔膜压缩机,该中心可以最高 420 巴的压力充满拖车,2026年3月发布的公告显示[13]。Burckhardt Compression还于2026年10月宣布订购为台湾和韩国半导体工厂服务的隔膜单元[14]。PDC Machines、Fluitron和Sundyne的PPI系列专注于隔膜头。这些专家在纯度、压力范围和服务技术方面展开竞争。SERA涵盖电子和有毒气体的小型金属隔膜单元。下一轮订单的竞争将围绕隔膜寿命、交付时间和本地服务展开。
哪些公司是主要供应商?
单级隔膜压缩机市场的主要公司包括Burckhardt Compression、NEUMAN & ESSER、Howden、PDC Machines、Fluitron、Sundyne和SERA。
- 伯克哈特压缩
- 纽曼与埃瑟
- 豪登
- PDC机器
- 弗鲁伊特隆
- 桑戴恩
- SERA
参考书目
- [1] 国际能源署。(2025)。 《全球氢能评论2025:投资与创新》。
- [2] 新闻局。(2026年3月 27日)。 制药工业的建立。
- [3]NITI Aayog。(2025年7月, 2年)。 化工产业:推动印度参与全球价值链。
- [4]国家石油与生物燃烧机构。(2026年2月 2日)。 2025年历史记录的石油与油产物。
- [5]国家监察卫生局。(2026年9月 28日)。 CMED divulga 9° edição do Anuário Estatístico do Mercado Farmacêutico。
- [6]爱知县。(2025年9月 30日)
- [7] Toyota Tsusho Corporation。(2025年9月 30日)。 丰田通正、欧鲁斯能源和岩谷考虑在爱知钢铁启动现场低碳氢气生产与供应项目。
- [8]国家统计局。(2026年8月, 13年8月)。 英国生产指数:2026年6月。
- [9]联邦政府。(2026年4月 2日)。 贝塞尔贝丁根贝姆·瓦瑟斯托夫霍赫劳夫。
- [10]联邦能源服务。(2026年6月 15日)。 联邦能源促进局启动了2025至2037/2045年天然气和氢气网络发展规划的咨询。
- [11] 美国能源信息管理局。(2026年8月 12日)。 美国有望在2026年创下天然气产量纪录。
- [12]Burckhardt 压缩公司。(2025年4月 10日)。 Burckhardt Compression 从瑞典主要燃气企业获得MD10-L 隔膜压缩器套件订单。
- [13]Neuman 与 ESSER。(2026年3月 17日)。 推动荷兰北部的氢能经济。
- [14]Burckhardt Compression。(2026年10月 22日)。 Burckhardt Compression 获得了半导体氢应用订单。
本报告回答了问题
- 到2036年,无油和油润滑单级隔膜单元在每个应用和终端使用领域将获得多少收入?
- 为什么炼油厂和燃气处理厂会购买大多数这些机器?
- 巴西、日本、英国、德国和美国的哪些国家氢能、能源和药品行业的增长趋势与之区分开来?
- 隔膜头在哪些方面比活塞或螺旋机更胜一筹?又在哪些方面成本下降?
- 广泛的压缩机组和振膜专家如何争夺相同的订单?
- 氢气挂车加注和半导体气体供应将在新需求中扮演什么角色?
单级振膜压缩机市场涵盖哪些内容?
隔膜压缩机使用液压活塞来弯曲一个薄金属隔膜,通常由三片组成。气体留在振膜一侧,油留在另一侧,因此两者不混合。单级机器在一个头部压缩气体,适用于压力比约七。
收入包括以裸机或包装滑橇形式销售的新单级机组。买家包括石油和天然气、化工、制药、食品及其他用户。价值以设备销售价格为准。
范围包括哪些内容?
新型无油润滑单级隔膜压缩机及其驱动、头和隔膜组合。
包装滑橇围绕单级隔膜单元设计,包括电机、冷却、控制装置和泄漏检测功能(随机器销售时)。
这些单元用于氢气生产和储存,包括与 氢气发 电厂和电解槽相关的任务。
炼油厂、天然气处理、化工、制药、食品及特种燃气关税单位,包括供应 工业氢气 贸易的站点。
哪些内容被排除在范围之外?
多级隔膜压缩机以及活塞、螺旋和离心压缩机。
完整的氢气工厂,包括 绿色氢 电解系统,超出压缩机本身的价值。
阀门、管道以及 油气流量控制设备 与压缩机套餐分开销售。
备用隔膜、维修服务和二手机器单独出售。
分析是如何构建的?
分析基于 120+来源、 35+公司组合、 25+国家以及超过 20 个行业访谈。
- 初级调研: 初级调研包括与制造商、服务提供商、技术开发商、分销商、终端用户及相关领域专家的讨论。这些对话探讨采购优先级、产品采用、运营挑战、审批要求、竞争定位以及影响广泛市场接受度的因素。
- 桌面研究: 桌面研究涵盖政府统计、监管出版物、公司申报、贸易数据、技术研究、行业协会、标准、公共政策及其他权威来源。分析中使用的所有资料均有文献记录。
- 市场规模与预测: 市场估计结合了历史表现、需求指标、价格和销量趋势、细分市场份额、公司参与情况、国家层面增长、采用模式、投资活动及市场扩张障碍。
- 数据验证与更新周期: 通过将初级访谈与公开数据、公司活动、监管变化、贸易模式及行业发展进行比较,验证结果。定期更新回顾新产品发布、容量变动、合作伙伴关系、审批及商业采用变化。
细分
报告的范围和覆盖范围是什么?
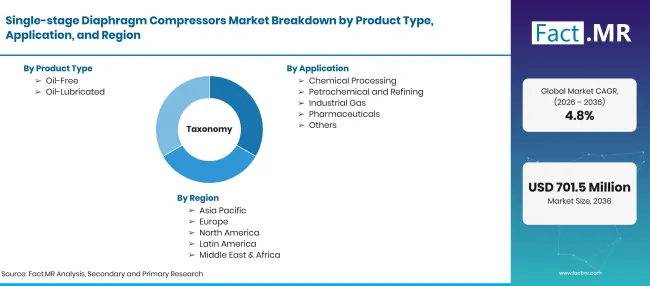
Single Stage Diaphragm Compressors Market Taxonomy | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | USD 百万 |
| 市场定义 | 具有单一压缩级的压缩机,其中液压驱动的金属隔膜推动工艺气体,并使其与润滑驱动保持密封。 |
| 产品类型 | 无油;润滑油 |
| 应用 | 化学加工;石化与炼油;工业天然气;制药;其他 |
| 终端用户 | 石油与天然气;制药;化工;食品与饮料;其他 |
| 覆盖区域 | 北美;拉丁美洲;西欧;东欧;东亚;南亚及太平洋;中东与非洲 |
| 覆盖国家 | 巴西;日本;英国;德国;美国 |
| 介绍的公司 | 布克哈特压缩;纽曼与埃瑟;豪登;PDC机器;弗鲁伊特隆;桑戴恩;SERA |
| 预测期 | 2026年至2036年 |
| 方法介绍 | 在炼油、天然气加工和化工领域安装基础和更换循环,结合氢能项目管道,并与制造商产品线进行核对。 |
来源:Fact.MR 分析,更新于 2026年11月4日
市场如何细分?
-
按产品类型划分
- 无油
- 油润滑
-
按应用分类
- 化学加工
- 石化与炼油
- 工业气体
- 制药
- 其他
-
按终端用户分类
- 石油与天然气
- 制药
- 化学
- 餐饮
- 其他
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲

