- Market Value (2025): USD 4.09 Bn
- Estimated Value (2026): USD 4.28 Bn
- Forecast Value (2036): USD 6.67 Bn
- CAGR (2026-2036): 4.5%
到2036年,运动射击弹药市场的估值预计是多少?
2026年USD 4.28十亿,到2036年将达到USD 6.67亿,4.5% CAGR。
- 根据 Fact.MR 分析,2025年运动射击弹药市场达到 USD 4.09 亿美元 。
- 需求将从2026年的 USD 4.28 亿 增加到2036年的 USD 6.67 亿 。
- 预计该市场将在2026年至2036年间实现4.5% CAGR,主要得益于基层参与实践射击运动(IPSC/USPSA)、精确步枪系列(PRS)远程比赛日益流行、室击场基础设施的投资,以及为符合野生动物和环境保护规定而向非铅运动弹头的转型。
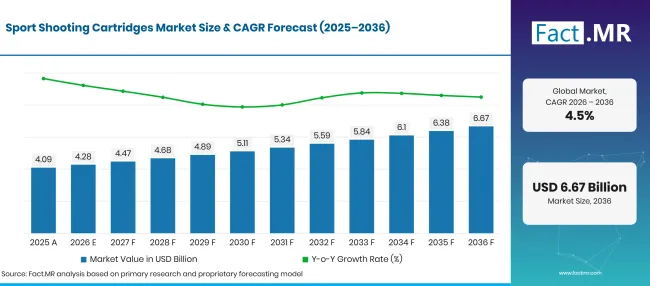
Sport Shooting Cartridges Market Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市值(USD 亿) |
|---|---|---|
| 2025 | 实际情况 | 4.09 |
| 2026 | 估算 | 4.28 |
| 2036 | 天气预报 | 6.67 |
| CAGR 2026年至2036年 | 预报期 | 4.5% |
来源:Fact.MR 分析,更新于 2026年10月23日
运动射击弹药市场增长的决定性数字是什么?
USD 2.4 2026年至2036年间的绝对机会,步枪弹药、业余射手和体育用品店推动了主要市场动能。
- 市场需求驱动因素
- 美国联邦法律要求任何从事枪支或弹药制造业务的人在开始运营前必须获得联邦许可; 27 CFR第 478 部分还管辖州际商业、许可持有人行为以及记录和报告 [1]。这为商业弹药制造商建立了经过验证的合规基线,但并不意味着该规则本身设定了SAAMI或CIP膛室压力阈值。
- OSHA现行爆炸物标准明确将轻武器弹药、轻武器弹药底管和无烟推进剂纳入其爆炸物定义,并规定了覆盖材料的处理和储存要求 [2]。因此,弹药厂要求对底火和推进剂储存、物料移动及员工暴露有记录的控制措施。
- 2025年美国鱼类及野生动物管理局更新报告称,超过 47 百万美国居民参与枪支靶射,联邦消费税资金支持了 800 个以上公共靶场的建设、运营和维护 [3]。这些最新的官方参与和基础设施数据提供了经过验证的需求指标。
- 美国环境保护署(EPA)于2026年更新的射击场铅管理页面指出,及时回收和回收可以减少污染、潜在的人类健康和环境影响以及责任[4]。这支持了对铅管理实践和弹丸回收的持续投资。
- 分析的关键细分
- 按产品类型划分:步枪弹药在2026年占据 42.3% 份额,因其卓越的弹道系数和远距离动能稳定性,在精密步枪系列、远程靶架射击、冬季两项和金属轮廓项目中均受青睐。
- 按应用分类:竞技射击在2026年占据 38.7% 份额,主要由国际射击联合会(ISSF)、国际射击理事会(IPSC)、国际比赛协会(IDPA)和PRS组织国际比赛日程推动,要求大量训练弹药消耗。
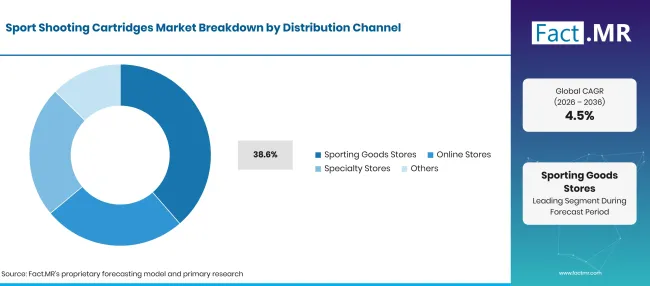
- 按分销渠道划分:2026年体育用品店占 38.6% 份额,主要有专业户外零售连锁店、持牌枪械经销商和专业射击场,提供专业弹药选择建议。
- 按终端用户划分:业余射手在2026年拥有 77.7% 份额,涵盖数百万周末靶机爱好者、俱乐部会员和每周持续使用弹药的休闲爱好者。
- 分析师观点 Fact.MR
- Fact.MR首席顾问Shambhu Nath Jha表示:“运动射击弹药行业正经历一场演变性转变,这一转变以高精度制造、无铅环境规定以及无重金属雷管化学成分为特征。虽然娱乐用弹药提供了基础量,但高利润的扩展主要集中在为远程项目设计的比赛级精密弹药。投资自动光学壳体检测、计算机化推进剂装药分配器和无铅无毒雷管的弹药制造商,将在北美和欧洲的射击俱乐部和室击场面临严格空气质量和重金属排放法规时,建立显著的竞争优势。”
- 战略意义
- 2025年,美国鱼类及野生动物管理局将其自愿无铅弹药激励从7保护区扩展至11州的13保护区,涵盖25狩猎季节[5]。此次扩展为无铅步枪、霰弹枪和前装弹药提供了当前的采纳信号,并支持低铅运动弹药的进一步产品开发。
- 弹药制造商正在扩大现代瓶颈中间口径的产能,如 6.5毫米Creedmoor、 6毫米ARC和.224瓦尔基里,这些弹药在弹道效率上优于传统弹药。采购主管会谈判长期供应协议,用于精确拉制弹药黄铜条和无氧铜棒,以保护组装边际免受基础金属商品波动的影响。
- 配方化学家正在加速利用二氮二硝基酚(DDNP)和硝酸钾氧化剂的无重金属击发引信的商业化。淘汰铅苯甲酸盐和硝酸钡减少商业射击场内空气中的重金属颗粒,使射击场操作员的空气过滤运营成本降低 25.0%以上。
- 靶场专业店和零售体育用品连锁正在扩大批量订阅计划和专门的弹壳回收回收点。实施用过的弹壳回收和回收计划为射手提供可重新装填的弹壳积分,同时为射击场设施创造可持续的次级金属收入。
巴西预计将创下高 5.3% CAGR,这得益于运动射击俱乐部注册(CAC认证)的不断扩大和全国IPSC锦标赛参与度的增长。英国在传统飞碟靶场、奥运飞碟项目和小口径步枪靶俱乐部的支持下, 4.9% CAGR地发展。美国创下 3.7% CAGR,保持着全球无与伦比的销量领先地位,依靠数千万活跃的休闲靶射手和庞大的商业射击场基础设施。日本以 4.1% CAGR扩张,得益于精英奥运飞碟射击项目、冬季两项训练中心和严格的体育俱乐部安全规范。德国拥有 3.4% CAGR,这根植于数百年历史的Schützenverein靶心传统、世界一流的精准比赛步枪工程以及不断扩大的冬季两项体育参与。
运动射击弹药市场按细分市场如何划分?
步枪弹药 40.9%;业余射手 77.7%;体育用品店 38.6%;2026年竞技射击 38.7% 。
哪种产品类型占主导地位?
步枪弹药在2026年持有 40.9% 份额。
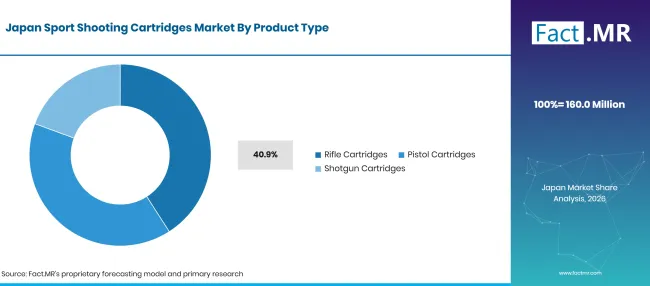
Sport Shooting Cartridges Market Japan By Product Type | Source: Fact.MR
| 产品类型 | 《Share》(2026) |
|---|---|
| 步枪弹药(前段) | 42.3% |
| 其他环节合并(手枪、霰弹枪) | 57.7%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月23日
步枪弹药的市场价值超过总市场价值的四成以上,是精密运动弹药中的主要收入来源。该细分市场包括中心发火步枪口径(.223 Remington、.308 Winchester、 6.5毫米Creedmoor)和边缘发火口径(.22 Long Rifle),这些弹药在大学射击、精密步枪系列和冬季两项比赛中大量使用。中心发火比赛用步枪弹药拥有超过每发 USD 1.50 的高端零售价位,采用精密铜被套船尾弹头和手工检修的黄铜弹壳驱动。与此同时,手枪弹药(.9毫米鲁格、.40 S&W、.45 ACP)和霰弹枪弹药(12号和 20号靶装)在动态动作射击和飞碟/飞碟飞碟项目中产生了高循环弹药量。零售商协调各商业 运动弹药 类别的库存,以保持全年供应稳定。靶射手通常购买专用 的枪械维护方案 ,以去除比赛步枪枪膛内的铜质污垢和火药残留物。航空航天和国防技术也通过 精密弹丸系统 影响民用比赛弹头设计,优化空气动力飞行稳定性。
谁代表主要终端用户?
业余射手在2026年持有 77.7% 份额。
| 终端用户 | 《Share》(2026) |
|---|---|
| 业余射手(领先环节) | 77.7% |
| 其他环节合并(职业射手) | 22.3%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月23日
业余射手构成了主要消费基础,占总市场价值的四分之三以上。这一多样化的消费群体包括周末爱好者、战术培训学生、俱乐部成员以及休闲射击者,他们前往商业射击场进行娱乐、射击技能提升和社交靶击练习。业余射手每次射击场消耗数百发子弹,偏好性价比高的散装弹药,确保半自动和栓动枪械的可靠循环。与此同时,职业射手、赞助比赛运动员和执法培训教练承担剩余 22.3% 份额,要求为国家和国际射击锦标赛提供极高精度的比赛级弹药。射击场运营商还为隐蔽携带的学员储备 个人安全用品 。安全训练设施在防御射击所演习中,配合 专业战术防御装备 ,补充实弹。射击场的后挡和安全挡板采用 弹道对芳纶纤维 ,安全捕捉用过的弹丸,避免子弹碎片。
弹药主要在哪里购买?
体育用品店在2026年占 38.6% 份额。
| 分销渠道 | 《Share》(2026) |
|---|---|
| 体育用品店(主导细分市场) | 38.6% |
| 其他细分(线上、专卖店、其他) | 61.4%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月23日
体育用品零售店和专业户外商店是最大的分销渠道,占据全球销售的38.6%。零售连锁店(如Bass Pro Shops、Cabela's和Academy Sports)拥有庞大的枪械和弹药部门,配备经验丰富的销售人员,指导顾客选择口径、弹头重量和射击场弹药需求。此外,在实体店购买弹药使射手能够检查包装,避免危险物质(Hazmat)运输费用,并遵守州和地方的身份验证法规。与此同时,在线直销弹药零售商和专业枪店承担剩余61.4%份额,提供高度便利性、自动化月度订阅盒和大师弹壳的有竞争力批量价格。户外猎人和远程射手常将购买的弹药与光学狩猎测距仪搭配,以精确测量目标距离。野外射手在练习战术跟踪技术时也会购买户外气味消除器。体育用品店展示丰富的高精度运动光学设备,包括可变倍步枪瞄准镜和观测瞄准镜。许多零售店还设有相邻的射箭场,配备多项目运动员的竞技靶标。
是什么加速了运动射击弹药市场的采用,又是什么阻碍了这一趋势?
基层参与实用射击项目、现代通风室击场的投资以及精准比赛弹药创新加速了市场扩展。铅禁环境法规、州级弹药背景调查限制以及铜/黄铜商品价格波动限制了无摩擦市场增长。
驱动因素影响分析
| 车手 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 精准步枪系列(PRS)和动态动作射击联盟(IPSC/USPSA)的发展 | +1.4% | 北美、欧洲 | 短期(<= 2 年) |
| 配备先进HEPA通风系统的商业室击场扩展 | +1.2% | 北美,东亚 | 短期(<= 2 年) |
| 转向清洁燃烧、无重金属的底火,以改善室击场空气质量 | +1.0% | 欧洲,北美 | 中期(2年至4 年) |
| 开发高效低阻力的船尾弹丸用于远程靶射 | +0.8% | 全球 | 中期(2年至4 年) |
| 女性和青少年运动员在奥运红土靶标和冬季两项项目中的参与日益增长 | +0.6% | 欧洲,亚太地区 | 长期(>= 4 年) |
来源:Fact.MR 分析,更新于 2026年10月23日
机会影响分析
| 机遇 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 一体成型的实心铜和无铅复合材料运动弹头符合环保禁令 | +1.3% | 欧洲,北美 | 短期(<= 2 年) |
| 直销在线弹药订阅模式和自动散装配送 | +1.1% | 美国 | 中期(2年至4 年) |
| 轻质聚合物弹壳的商业化,减轻弹药运输重量 | +0.9% | 北美、欧洲 | 中期(2年至4 年) |
| 开发专用亚口径训练弹药(.22 LR比赛级),以实现成本效益高的练习 | +0.7% | 全球 | 长期(>= 4 年) |
来源:Fact.MR 分析,更新于 2026年10月23日
约束带影响分析
| 约束 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 铜、锌和铅商品成本上升影响批发弹药制造利润率 | -1.1% | 全球 | 短期(<= 2 年) |
| 实施市政和州级的弹药购买销售点背景调查 | -0.9% | 美国 | 短期(<= 2 年) |
| 严格的环境限制和户外射击场铅堆积的修复费用 | -0.7% | 欧洲,北美 | 中期(2年至4 年) |
| 复杂的国际出口许可限制(ITAR和BIS管控)延误了商业运输 | -0.5% | 全球 | 长期(>= 4 年) |
来源:Fact.MR 分析,更新于 2026年10月23日
哪些国家正在扩大运动射击弹药市场直到2036年?
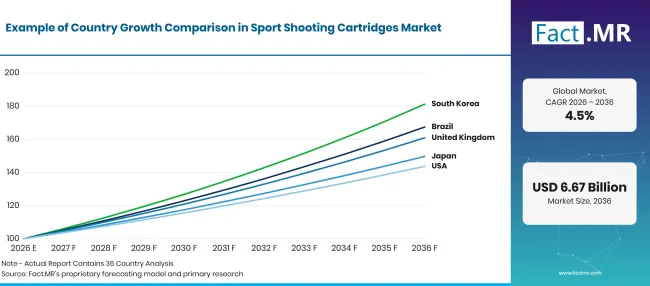
Factmr Sport Shooting Cartridges Market Growth Index | Source: Fact.MR
| 乡村 | CAGR (2026–2036) |
|---|---|
| 德国 | 3.4% |
| 巴西 | 5.3% |
| 美国 | 3.7% |
| 英国 | 4.9% |
| 日本 | 4.1% |
来源:Fact.MR 分析,更新于 2026年10月23日
是什么维系了德国的工程领导地位?
3.4% CAGR,根植于德国历史悠久的射击协会射击传统、世界一流的精准比赛步枪工程以及不断扩大的冬季两项运动参与。
德国联邦服务门户网站于2026年更新,指出用于贸易的弹药由检验厂检测,确保标号、尺寸正确,并符合最大允许气压。制造商必须在最小的包装单元上标注经批准的弹药检验标志,检验厂进行生产控制以保持质量一致 [6]。这一现行官方要求加强了德国对商业弹药的质量控制框架。
巴西各地正在展开哪些机遇?
5.3% CAGR,得益于运动射击俱乐部注册(CAC认证)的扩大、全国IPSC锦标赛参与度的增长以及国内弹药生产。
巴西官方CAC注册服务要求运动射击申请者提供身份和犯罪记录文件、安全存放证明、心理和技术能力证明,以及俱乐部隶属关系。现行联邦指导还要求射手承诺每12个月内至少参加八次训练或比赛,每种注册口径[7]。这些规则验证了反复练习义务,但官方服务页面并未证实此前关于CAC注册或弹药配额大幅扩大的说法。
为什么美国在全球市场量中占据主导地位?
3.7% CAGR,由数千万活跃的靶射手、无与伦比的商业射击场基础设施和强大的第二修正案体育传统推动。
美国鱼类和野生动物管理局2025年报告称,超过47万美国居民参与枪支靶射,消费税资金支持了超过800个公共靶场[3]。另一份2025年联邦发布声明指出,这些项目支持800多个靶场的运营和维护,并已开放超过36万英亩土地供狩猎和钓鱼使用[8]。这些最新官方数据为美国射击基础设施和户外通道的规模提供了最新证据。
英国是如何现代化竞技靶射的?
4.9% CAGR,有传统的飞碟靶场、奥运飞碟项目和小口径步枪靶俱乐部支持。
内政部认可的官方统计显示,截至2026年3月 31 日,英格兰和威尔士已发行 140,257 张枪支证书和 457,340 张猎枪证书,涵盖 623,567 支枪支和 1,300,223 支猎枪 [9]。该公开还统计了 470,785 名持证人。这些直接数据取代了此前关于英格兰、苏格兰和威尔士活跃持有超过 600,000 张证书的不准确说法。
为什么日本保持稳定的运动射击消费?
4.1% CAGR,以精英的奥运红土射击项目、冬季两项训练中心和严格的体育俱乐部安全规范为核心。
日本国家警察厅通过其出版物门户[10]发布年度警察白皮书和官方统计系列。现有的2025年英文摘要未提供经过核实的运动射击执照持有者、射击场或弹壳回收数量;因此,这些无根据的细节已被删除,而未作为官方NPA发现呈现。
谁在运动射击弹药市场中领先?
Federal Premium Ammunition(The Kinetic Group / Vista Outdoor旗舰品牌)拥有全球最大市场份额,制造无与伦比的比赛级步枪、手枪和霰弹枪弹药组合,包括著名的金牌Sierra MatchKing和Syntech清洁燃烧枪机射击系列。Winchester Ammunition拥有传奇品牌传承和大规模制造规模,向全球射击运动员供应顶级靶弹(如AA靶弹壳和Match中心发火步枪弹药)。Hornady Manufacturing Company作为全球精密弹道设计工程先锋,以推出开创性的比赛口径如 6.5毫米Creedmoor和 6毫米ARC,以及超低阻力ELD-Match弹头而闻名。
Fiocchi Munizioni S.p.A. 和CBC全球弹药公司(Magtech)在全球范围内拥有广泛的制造布局,向欧洲和美国市场供应数百万发靶用霰弹壳、精密中心火步枪弹药和可靠的手枪训练弹。雷明顿武器公司有限责任公司和鲁格阿莫泰克(贝瑞塔控股)提供顶级靶标产品线,雷明顿的Premier Match和鲁格的RWS/Geco品牌在奥运比赛中树立了比赛准确度的行业标准。Sellier & Bellot、Barnaul Ammunition和PMC Ammunition为全球大量业余射击俱乐部和休闲射手提供高可靠性、具竞争力的靶弹。
哪些公司是主要供应商?
主要公司包括联邦高级弹药公司;温彻斯特弹药公司;霍纳迪制造公司; Vista Outdoor Inc.; Fiocchi Munizioni S.p.A.;雷明顿武器公司有限责任公司;CBC环球弹药公司;鲁阿格阿莫泰克;塞利耶与贝洛特;以及巴尔瑙尔弹药公司。
- 联邦高级弹药
- 温彻斯特弹药公司
- 霍纳迪制造公司
- Vista Outdoor Inc.
- Fiocchi Munizioni S.p.A.
- 雷明顿武器公司有限责任公司
- CBC全球弹药
- 鲁阿格阿莫泰克
- 塞利耶与贝洛
- 巴尔瑙尔弹药
参考书目
- [1]酒精、烟草、火器及爆炸物管理局。(2026年)。《枪械与弹药商业》(27 C.F.R. 第 478部分)。《联邦法规电子规范》。
- [2]职业安全与健康管理局。(2026年)。爆炸物与爆破剂(29 C.F.R. § 1910.109)。美国劳工部。
- [3] 美国鱼类和野生动物管理局。(2025年8月 6日)。目标远大:靶射招募、留住和重新激活工作。
- [4] 美国环境保护署。(2026年7月 6日)。户外射击场铅的最佳管理实践。
- [5] 美国鱼类和野生动物管理局。(2025年9月 12日)。2025–2026年狩猎季自愿无铅弹药激励计划。
- [6]德国联邦政府。(2026年8月 31日)。弹药:测试与审批申请。联邦门户。
- [7]联邦警察。(2026年)。《高级注册证明,体育与警察官》。巴西政府。
- [8] 美国鱼类和野生动物管理局。(2025年1月 15日)。美国鱼类和野生动物管理局为支持鱼类和野生动物保护及户外通行提供了超过1.3 亿美元的资金。
- [9]内政部。(2026年6月 18日)。枪支和猎枪证书,2025年4月至2026年3月。GOV.UK。
- [10]国家警察厅。(2025)。《2025年警察白皮书》。日本政府。
本报告回答了问题
- 全球运动射击弹药市场将如何从2026年的 USD 4.3 亿扩展到2036年的 USD 6.7 亿?
- 极低阻力(VLD)步枪弹头中的弹道设计创新推动了精密步枪系列比赛的采用?
- 为什么业余射手在2026年占总市场消费价值的 77.7% ?
- 运动弹药制造商如何向无毒、无重金属的雷管过渡?
- 有哪些因素支持巴西在动态射击运动领域实现市场领先 5.3% CAGR ?
- 联邦野生动物消费税和基础设施补助如何资助美国各地的公共射击场现代化改造?
- 整体铜弹在满足欧洲禁铅环境法规中扮演什么角色?
运动射击弹药市场涵盖哪些内容?
为运动射击活动制造的已装填弹药是该市场的核心。这些包括用于有组织比赛、娱乐射击练习和体育活动的步枪、手枪和霰弹枪弹药。
销售数据涵盖业余和职业射手。产品通过体育用品店、弹药专业零售商、在线商店及其他授权渠道到达买家手中。
范围包括哪些内容?
为运动用途设计的工厂装填步枪、手枪和霰弹枪弹药也在统计中。比赛级步枪弹药、靶射弹药和霰弹枪靶装药也包括在内。
供应给射击俱乐部、商业射击场和竞技射击赛事的弹药也包含在内。还包括用于娱乐射击和狩猎的运动弹药。
哪些内容被排除在范围之外?
专为作战行动提供的军用弹药不属于收入范围。空包弹、惰性训练弹和仅用于工业固定设备的弹药不在内。
枪械、枪械配件、光学瞄准器和射击场设备被划分为独立的产品类别。散装底火、推进剂、空弹壳以及作为装填零件出售的单个子弹也不包括在内。
分析是如何构建的?
分析基于 120+来源、 35+公司组合、 25+国家以及 20 多场行业访谈。
- 初级调研: 初级调研包括与制造商、服务提供商、技术开发商、分销商、终端用户及相关领域专家的讨论。这些对话探讨采购优先级、产品采用、运营挑战、审批要求、竞争定位以及影响广泛市场接受度的因素。
- 桌面研究: 桌面研究涵盖政府统计、监管出版物、公司申报、贸易数据、技术研究、行业协会、标准、公共政策及其他权威来源。分析中使用的所有资料均有文献记录。
- 市场规模与预测: 市场估计结合了历史表现、需求指标、价格和销量趋势、细分市场份额、公司参与情况、国家层面增长、采用模式、投资活动及市场扩张障碍。
- 数据验证与更新周期: 通过将初级访谈与公开数据、公司活动、监管变化、贸易模式及行业发展进行比较,验证结果。定期更新回顾新产品发布、容量变动、合作伙伴关系、审批及商业采用变化。
细分
报告的范围和覆盖范围是什么?
Factmr Sport Shooting Cartridges Market Breakdown Distribution Channel 1 | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | 2026年USD十亿,到2036年USD 6.7十亿,4.5% CAGR |
| 市场定义 | 商业化生产和分销装填运动弹药、比赛级步枪弹、靶用霰弹壳及动态手枪训练弹药,面向休闲射手和竞技射击运动员。 |
| 产品类型 | 步枪弹药;手枪弹药;霰弹枪弹药 |
| 应用 | 竞技射击;休闲射击;狩猎 |
| 分销渠道 | 体育用品店;网店;特色商店;其他 |
| 终端用户 | 业余射手;职业射手 |
| 覆盖区域 | 北美;拉丁美洲;西欧;东欧;东亚;南亚及太平洋;中东与非洲 |
| 覆盖国家 | 德国;巴西;美国;英国;日本 |
| 介绍的公司 | 联邦优质弹药;温彻斯特弹药;霍纳迪制造公司; Vista Outdoor Inc.; Fiocchi Munizioni S.p.A.;雷明顿武器公司有限责任公司;CBC全球弹药;鲁格弹药公司;塞利耶与贝洛特;巴尔瑙尔弹药 |
| 预测期 | 2026年至2036年 |
| 方法介绍 | 对商业射击场操作员、竞赛比赛主管和弹药装填弹道师进行初级访谈,并进行校验测试登记处审计。 |
来源:Fact.MR 分析,更新于 2026年10月23日
市场如何细分?
-
按产品类型划分
- 步枪弹药
- 手枪弹药
- 霰弹枪弹药
-
按应用分类
- 竞技射击
- 休闲射击
- 狩猎
-
按分销渠道分类
- 体育用品店
- 在线商店
- 特色商店
- 其他
-
按终端用户分类
- 业余射手
- 职业射手
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲