- Market Value (2025): USD 61.8 Bn
- Estimated Value (2026): USD 65.5 Bn
- Forecast Value (2036): USD 117.0 Bn
- CAGR (2026-2036): 6.0%
到2036年,糖及糖替代品市场的估值预计是多少?
2026年USD 65.5十亿,到2036年将达到USD 117.0亿,6.0% CAGR。
- 根据 Fact.MR 分析,2025年糖及糖替代品市场达到 USD 61.8 亿 。
- 需求将从2026年的 USD 65.5 亿 增加到2036年的 USD 117.0 亿 。
- 预计该市场将在2026年至2036年间实现 6.0% CAGR ,主要受商业食品和饮料加工的配方调整、糖尿病及糖尿病前期预防护理的加强,以及消费者向低血糖指数营养和零热量天然甜味剂的迁移推动。
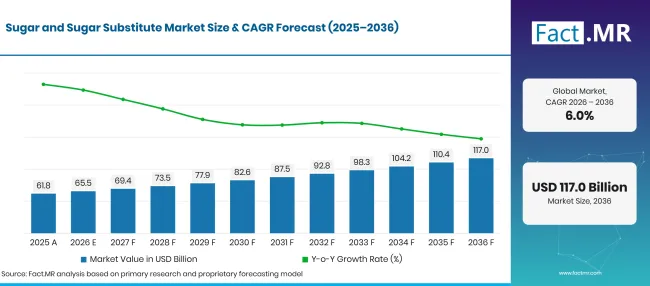
Factmr Sugar And Sugar Substitute Market Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市值(USD 亿) |
|---|---|---|
| 2025 | 实际情况 | 61.8 |
| 2026 | 估算 | 65.5 |
| 2036 | 天气预报 | 117.0 |
| CAGR 2026年至2036年 | 预报期 | 6.0% |
来源:Fact.MR 分析,更新于 2026年10月21日
糖及糖替代品市场增长的决定性数据是什么?
2026年至2036年间USD 51.5绝对概率,天然甜味剂和食品饮料应用产生了最大的加工量。
- 市场需求驱动因素
- 美洲和西欧实施的联邦糖税和包装前期警示标签强制令,迫使跨国饮料公司将蔗糖的量减少 20% ,以 50% 高产量碳酸软饮料和果汁线。官方农业经济展望评估确认,全球糖消费增长正在放缓,而国内食品加工商对无热量替代品的工业采购加速 [1]。配方团队整合甜甜菊糖苷和稀有糖,以保持口感,同时避免惩罚性财政罚款。
- 2型糖尿病、儿童肥胖和代谢综合征的发病率上升,促使消费者广泛转向零升糖和低热量的包装食品主食。全面的商品平衡评估表明,国内向工业用户配送的甜味剂越来越多元化,采用专门的营养和非营养成分混合物,以满足健康基准[2]。注重健康的家庭积极寻求采用天然植物衍生甜味剂配方的桌面小包装和烘焙食品。
- 酶促生物转化和精准发酵的技术突破正在解决高浓度植物甜味剂中历史上残留的苦味、金属余味和甘草味。最新的临床营养文献证实,现代天然无热量甜味剂能够维持血糖稳态,同时不引发有害的胰岛素激增或餐后血糖飙升 [3]。成分制造商利用定向掩盖风味技术和Rebaudioside M混合剂,精确复制蔗糖的甜度轮廓。
- 功能性饮料、运动补水药剂和生酮友好零食的普及,正在催生大量工业需求,要求增脂甜味剂提供洁净增脂质地且不快速消化碳水化合物。系统性生物医学综述表明,将传统糖与耐受性良好的替代品平衡替代,有助于实现体重管理目标,结合热量控制饮食方案 [4]。食品开发者利用多种甜味剂协同效果,在优化每甜成本比的同时实现最佳感官平衡。
- 分析的关键细分
- 按产品类型划分:天然甜味剂在2026年占据 58.9% 份额,因其植物来源、非转基因定位以及消费者对健康安全的认知,在工业混合工厂和清洁标签消费品品牌中更受青睐。
- 按应用方式:食品饮料部门在2026年占 68.5% 份额,饮料装瓶公司、糖果制造商、乳制品加工厂和商业面包厂会重新配方签名配方。
- 按销售渠道划分:超市/大型超市在2026年占 53.7% 份额,拥有主导的零售货架布局、散装陈列能力,以及广泛的多品牌家用桌面甜味剂和替代甜味剂供应。
- 分析师观点 Fact.MR
- Fact.MR首席顾问Shambhu Nath Jha表示:“甜味剂领域的商业战场已不再仅由简单的热量减去定义;它由感官仿生学和清洁标签完整性决定。工业食品加工商不会仅仅为了降低糖分而在质地、保湿性或变色动力学上妥协。掌握精准共晶和多糖苷混合技术的食品技术专家和成分精炼商将获得长期商业合同,因为食品集团在消除合成添加剂的同时,不影响消费者口味偏好。”
- 战略意义
- 炼油企业集团正大力投资于酶促生物转化罐和生物反应器,以实现下一代甜甜菊苷、他苦糖和稀有糖的大规模生产。成人饮食行为调查记录了管理慢性代谢疾病的消费者中,常规非营养性甜味剂摄入量显著上升,巩固了持续的商业基线需求 [5]。将基础设施转向生物发酵天然甜味剂的加工商,其利润率高于传统蔗糖加工。
- 工业烘焙和乳制品配方商正在建立模块化混合方案,将高效植物提取物与可溶性膳食纤维如菊粉、聚葡萄糖和抗性糊精结合。这种混合配方策略解决了质地缺陷,恢复冷冻甜品的低温保护,并复制了甘蔗糖所需的水分结合功能。
- 全球甜味成分供应商正与东南亚、东非和拉丁美洲的甜叶菊和罗汉果种植合作社签订长期农业采购协议。前期合同执行保障加工厂免受季节性收获变异的影响,同时确保严格的非转基因项目核查和 USDA有机合规。
- 包装工程师正在开发屏障层压和密封干燥剂袋,以保护吸湿性糖替代品晶体免受环境水分吸收和凝聚。确保工业干式分配料斗的自由流动特性,可以减少自动化糖果和饮料装瓶线的生产停机时间。
美国预计将实现 7.3% CAGR,而英国则在 6.6%增长,主要得益于激进的碳酸饮料糖税征收、运动营养创新和快速零售清洁标签的采用。德国在 5.7%时增长,得益于先进的食品科学制造、严格的欧洲食品安全局纯度标准以及广泛的有机烘焙需求。日本实现了 4.9% CAGR,得益于功能性食品宣称(FFC)饮料和优先考虑低血糖指数营养的老龄化人口。巴西 4.2% CAGR,其作为全球甘蔗加工厂巨头的历史地位,逐步向专业乙醇副产品和出口级天然甜味剂混合转型。
糖及糖替代品市场按细分细分是如何划分的?
天然甜味剂 58.9%;食品和饮料 68.5%;2026年 53.7% 超市/大型超市。
哪种产品类型占主导地位?
天然甜味剂在2026年持有 58.9% 份额。
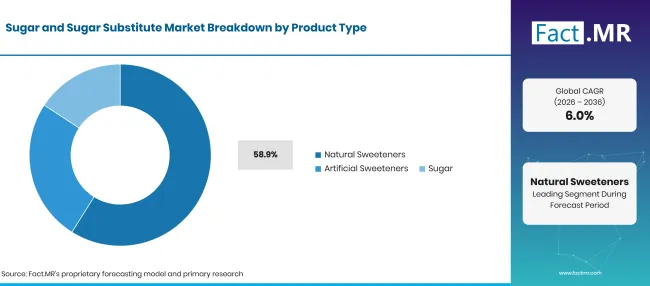
Factmr Sugar And Sugar Substitute Market Breakdown Product Type | Source: Fact.MR
| 产品类型 | 《Share》(2026) |
|---|---|
| 天然甜味剂(领先细分) | 58.9% |
| 其他环节合并 | 41.1%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月21日
天然甜味剂主导了加工采购的分配,这得益于消费者对化学食品添加剂的反感以及甜叶菊提取物、罗汉果浓缩物、Thaumatin和阿洛酮糖的商业化普及。工业加工商偏好天然提取物,因为提及植物源的包装前置声明在千禧一代和Z世代中产生强烈共鸣。与此同时,传统的 人工甜味剂 如蔗糖素、乙酰磺胺钾和阿斯巴甜,因其低甜味成本和耐热性,在预算有限的饮料制造和口服药品糖浆中保持持久应用。炼油厂还现代化了传统 营养甜味剂 ,如高果糖玉米糖浆、倒心糖糖浆和葡萄糖-果糖混合物,以满足传统糖果和烘焙应用需求。高纯 度甜叶菊提取物 的快速商业化改变了工业饮料配方,提供高达 300 倍蔗糖甜味且不增加热量负担。
应用领域领先什么?
食品和饮料在2026年占 68.5% 份额。
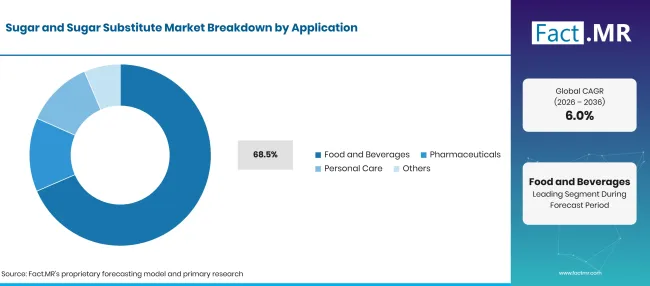
Factmr Sugar And Sugar Substitute Market Breakdown Application | Source: Fact.MR
| 应用 | 《Share》(2026) |
|---|---|
| 食品与饮料(主导板块) | 68.5% |
| 其他环节合并 | 31.5%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月21日
食品和饮料加工吸收全球三分之二以上的甜味剂总量,这得益于软饮料、乳制甜点、烘焙馅料和糖果等持续配方的调整。软饮料制造商采用创新的甜味系统,以满足消费者对全味零糖汽水、起泡植物水和功能性茶的需求。补充剂制造商利用先进的 甜味感知粉末 中和运动运动前饮料中活性植物提取物、咖啡因和氨基酸的苦涩。食品科学家还在探索生物工程甜味 蛋白提取物 ,如巴西因和莫奈林,以释放低热量营养棒中超强、清洁的甜味。零售消费者经常购买包装好的 糖平衡小包 ,内含优化的赤蘚糖醇和罗汉果混合物,用于桌面咖啡甜味剂和家庭烘焙应用。
销售渠道如何影响分销?
超市/超级市场在2026年占 53.7% 份额。
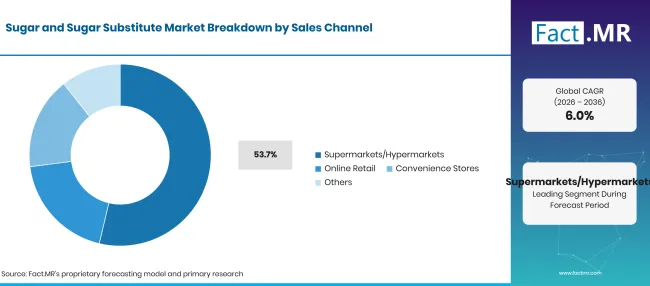
Factmr Sugar And Sugar Substitute Market Breakdown Sales Channel | Source: Fact.MR
| 销售渠道 | 《Share》(2026) |
|---|---|
| 超市/大型超市(领先细分市场) | 53.7% |
| 其他环节合并 | 46.3%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月21日
超市和大卖场连锁依然是消费级糖和糖替代品的主要零售渠道,提供专门销售特色烘焙糖、有机甘蔗晶体和各种无糖桌面分配器的宽敞通道。大量商品销售和多包装促销活动使大型零售集团能够持续获得家庭储藏室补货的采购。在线零售渠道展现出最快的增长率,得益于直销数字品牌,向生酮和糖尿病社区推广零升糖 赤蓄糖醇替代甜味剂 。特色烘焙店和天然杂货店满足烹饪纯粹主义者,他们寻求像传统蔗糖一样焦糖化、变褐和冷冻的稀有 亚洛酮糖甜味剂 。便利店通过口袋大小的甜味片和单份桌面罐满足即时冲动需求,这些罐子设在咖啡分发站。
是什么加速了糖及糖替代品市场的采用,又是什么阻碍了这一进程?
政府强制的糖税、提高代谢疾病意识以及天然苷类合成的突破加速了市场扩展。稀有糖的高生产成本、复杂的清洁标签感官匹配挑战以及甘蔗和甜叶菊种植园的作物产量脆弱性限制了无摩擦的采纳。
驱动因素影响分析
| 车手 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 对包装饮料实施全国减糖税 | +1.3% | 北美,西欧 | 短期(<= 2 年) |
| 临床和消费者对糖尿病和低血糖饮食管理日益关注 | +1.1% | 全球 | 中期(2年至4 年) |
| 酶促生物转化的进展,产生了口感清新的Reb-M糖苷 | +1.0% | 北美,东亚 | 中期(2年至4 年) |
| 消费者对清洁标签植物衍生天然甜味剂的偏好 | +0.8% | 全球 | 中期(2年至4 年) |
| 低热量功能性运动和健康RTD饮料的普及 | +0.6% | 北美、欧洲 | 长期(>= 4 年) |
来源:Fact.MR 分析,更新于 2026年10月21日
机会影响分析
| 机遇 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 亚洛酮糖和他糖糖用于低热量烘焙褐色化的商业化 | +1.2% | 美国、东亚、拉丁美洲 | 短期(<= 2 年) |
| 精准发酵平台,以经济高效的方式合成稀有甜蛋白 | +1.0% | 北美,西欧 | 中期(2年至4 年) |
| 双作用甜味纤维结合了益生元和高强度甜味 | +0.8% | 西欧,日本 | 中期(2年至4 年) |
| 为需要冷冻保护的冷冻甜点设计的大批量替代糖浆 | +0.6% | 全球 | 长期(>= 4 年) |
来源:Fact.MR 分析,更新于 2026年10月21日
约束带影响分析
| 约束 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 稀有糖的使用成本高于补贴商品蔗糖 | -1.1% | 南亚新兴市场 | 短期(<= 2 年) |
| 部分司法管辖区新型甜味剂授权的监管滞后 | -0.9% | 欧盟,东亚 | 中期(2年至4 年) |
| 未混合多元醇配方中的异味和持续的凉感 | -0.7% | 全球 | 中期(2年至4 年) |
| 甜叶菊叶和甘蔗产量因气候极端而产生的农业波动 | -0.5% | 拉丁美洲,南亚 | 长期(>= 4 年) |
来源:Fact.MR 分析,更新于 2026年10月21日
哪些国家正在扩大到2036年的糖及糖替代品市场?
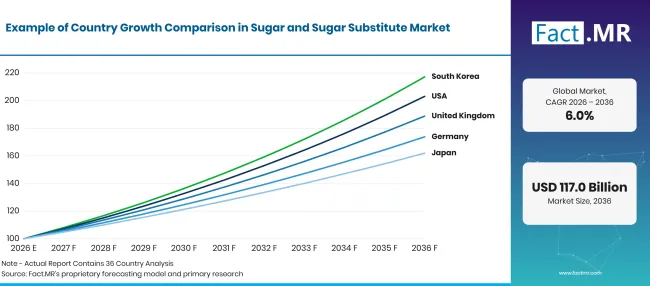
Factmr Sugar And Sugar Substitute Market Growth Index | Source: Fact.MR
| 乡村 | CAGR (2026–2036) |
|---|---|
| 美国 | 7.3% |
| 英国 | 6.6% |
| 德国 | 5.7% |
| 日本 | 4.9% |
| 巴西 | 4.2% |
来源:Fact.MR 分析,更新于 2026年10月21日
为什么美国领先全球市场扩张?
7.3% CAGR,这得益于商业饮料的密集配方改造、对生酮和低碳食品储藏品的巨大需求,以及FDA对新型无热量甜味剂的快速批准。
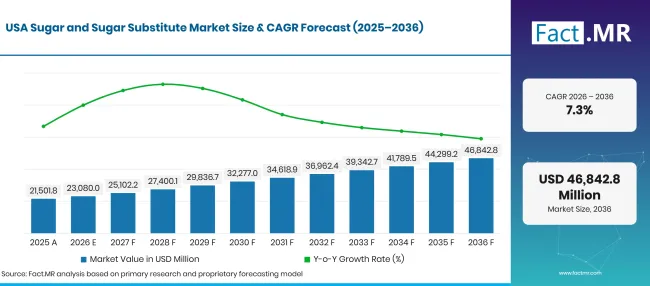
Factmr Sugar And Sugar Substitute Market Forecast Usa | Source: Fact.MR
美国食品和饮料集团正积极从旗舰零售产品中剔除添加糖,以符合最新的营养成分表标签指南,满足消费者对代谢健康的需求。总部位于亚特兰大、纽约和德克萨斯的主要饮料装瓶商正在将数百万箱碳酸饮料系列转向生物转化甜叶草、罗汉果和赤藓糖醇的复杂配方。生酮友好烘焙食品、蛋白棒和零热量咖啡奶精的蓬勃商业市场推动了大量天然甜味剂混合物的稳定采购。此外,烹饪开发者将有机 龙舌兰花蜜 融入清洁标签的鸡尾酒调酒器、有机调味酱和手工格兰诺拉麦片中。
英国是如何推进糖分减少的?
6.6% CAGR,得到了软饮料行业强制征费、零售商对盐和糖的积极目标以及桌面甜味剂高渗透率的支持。
英国是39全球最受监管的甜味剂市场之一在实施并计划扩展全国软饮料行业征费之后。英国饮料制造商为规避惩罚性的分级税收门槛,重新配方了 70% 多商业软饮料,形成了对高效非营养甜味剂的永久基线需求。英国领先的超市连锁正在即食餐、酸奶和早餐谷物中设定严格的自有品牌减糖里程碑。注重健康的英国消费者经常用桌面甜叶菊糖分配器和未精制 枣糖溶液 替代精制白糖,以保留家庭烹饪中的天然微量营养素。
是什么支撑了德国持续的植物需求?
5.7% CAGR,根植于德国。†39;其先进的工业烘焙行业,严格的有机认证框架,以及对非转基因成分的消费者偏好。
德国是欧洲工业糖果、商业烘焙和食品科学研究的首屈一指的中心。德国消费者要求透明、干净标签的成分表,促使当地加工商拒绝合成人工甜味剂,转而采用认证有机甜菜糖、桦木糖醇和水提取的甜叶菊配方。联邦消费者保护与食品安全办公室(BVL)的监管确保严格遵守EFSA添加剂限制,迫使原料制造商保持无可挑剔的纯度文件。领先的德国面包店和巧克力制造商采用异麦芽酮糖和他他糖糖,以实现无糖奢侈糖果的最佳结晶弹和保质稳定性。
为什么日本在功能性食品领域实现了稳定的采用?
4.9% CAGR,这得益于蓬勃发展的“功能食品声明”(FFC)市场、管理血糖水平的老龄化人群,以及对细腻甜味的高度认可。
日本食品和饮料配方商在一个复杂的功能性食品监管环境中运作,甜味剂必须在口感的同时提供可验证的生理益处。东京和大阪的主要饮料公司销售含有稀有糖的绿茶和功能性软饮料,以调节餐后葡萄糖的吸收。日本消费者传统上偏好细腻、不粘稠的甜味,这有利于酶促甜叶菊衍生物和奇幻素的整合,而非强烈的持久甜味剂。东京的个人护理和制药实验室还吸收大量药用级山梨醇和甘露醇,用于医用喉含片和牙科护理制剂。
巴西各地正在展开哪些机遇?
4.2% CAGR,巴西支持。†39;其作为世界无可争议的地位,#39;最大的甘蔗生产国,国内糖尿病意识提升,以及对出口级精炼甜味剂的投资扩大。
巴西农业格局以圣保罗和巴拉那的大型甘蔗加工厂为主导,这些基础设施既供应全球食品市场,也为国内生物乙醇能源网提供能源。尽管商品甘蔗糖仍深深融入当地烹饪习惯,里约热内卢和贝洛奥里藏特城市肥胖率上升,激发了对低热量甜味替代品的商业兴趣。国内饮料包装商和乳制合作社正在扩展含有蔗糖素、甜叶菊和混合多元醇的低糖和轻质产品。巴西原料精炼商正越来越多地利用其强大的生物质加工能力,建设专门的设施,生产特种益生元寡糖和出口级天然甜味剂提取物。
谁在糖及糖替代品市场中领先?
泰特与 Lyle PLC 在商业纹理剂和甜味系统领域拥有强大的全球足迹,提供专有的甜叶菊叶提取物、亚洛酮糖浆和三氯蔗糖配方,实现配方无缝即用。 Cargill Incorporated 拥有庞大的农业加工基础设施,涵盖生甘蔗和甜菜精炼、玉米基营养糖浆,以及世界领先的发酵衍生Reb M甜叶菊系统,均纳入其EverSweet产品组合。Archer Daniels Midland Company(ADM)提供全面的功能性甜味解决方案,结合植物基甜味分子、先进的味觉调节系统和清洁标签膳食纤维。
Ingredion Incorporated 在天然淀粉、特殊营养甜味剂和高效甜叶菊提取物方面表现出色,优化饮品稳定性和口感提升。Roquette Frères领导欧洲多元醇和生物发酵加工,生产药用麦芽糖醇、木糖醇和山梨醇,同时生产新型植物蛋白。 PureCircle Limited (Ingredion子公司)运营专门的甜菊育种、农艺和提取网络,引领可持续甜菊糖苷的商业化。好时公司积极创新低糖和零糖糖果,用赤藓糖醇和阿洛酮糖重新配方标志性的巧克力和糖果品牌。 Ajinomoto Co. Inc. 拥有专业氨基酸和高强度肽甜味剂技术,向全球制药和食品加工商供应阿斯巴甜、Advantame和咸味调味剂。
哪些公司是主要供应商?
主要公司包括泰特与 Lyle PLC; Cargill Incorporated;阿彻丹尼尔斯米德兰公司; Ingredion Incorporated;罗凯特兄弟公司; PureCircle Limited;好时公司;以及 Ajinomoto Co. Inc.
- 泰特与 Lyle PLC
- Cargill Incorporated
- 阿彻丹尼尔斯中部公司
- Ingredion Incorporated
- 罗凯特兄弟
- PureCircle Limited
- 好时公司
- Ajinomoto Co. Inc.
参考书目
- [1] 麦康奈尔,M. 和 瓦尔德斯,C.(2025)。 《糖与甜味剂展望:2025年1月》(SSM-437)。 USD经济研究服务。
- [2] 麦康奈尔,M.,和 瓦尔德斯,C.(2025)。 《糖与甜味剂展望:2025年12月》(SSM-448)。 USD经济研究服务。
- [3]Arshad, M. S. 等(2025)。《超越糖分:甜味剂及其在现代营养中的作用的整体综述》。《营养素》, 17(3), 482。
- [4]Sharma, A. 等(2024)。人工甜味剂的长期使用:利弊 Cureus, 16(8), e67512
- [5]Kim, H. 等(2026)。与成人当前非营养性甜味剂使用的相关因素。《营养研究与实践》, 20(5), 612–624。
本报告回答了问题
- 报告评估了天然、人工和传统蔗糖形式下的加工效率、结晶热力学及甜味效力比。
- 应用评估详细说明了为何商业饮料装瓶商和包装糖果制造商占工业总量需求的三分之二以上。
- 国家层面分析调查了使美国和英国实现市场领先增长率的财政税收政策和饮食指南。
- 感官科学比较考察Reb-M、同胞糖和赤藓糖醇在高温商业加工下的时间残留特征和热稳定性。
- 竞争性剖析基准涵盖了炼油能力、酶促发酵专利以及全球顶级甜味剂生产商的农业种植者合同。
糖及糖替代品市场涵盖哪些内容?
该市场涵盖了来自甘蔗和甜菜的热量糖、营养碳水化合物糖浆、高强度人工甜味剂以及植物衍生天然甜味剂的商业运输。它评估了原料流入工业饮料装瓶厂、商业面包厂、包装乳制品线、糖果制造设施、药品糖浆和零售桌面包装。该分析评估批发商、精炼商、特种成分化学品生产商和消费包装甜味剂品牌。
范围包括哪些内容?
该范围涵盖商户批发的精制白甘蔗糖、甜菜糖、生未精炼糖、高果糖玉米糖浆、倒转糖浆、多元醇(赤藓糖醇、木糖醇、山梨醇、麦芽糖醇)、合成高强度甜味剂(蔗糖素、阿斯巴甜、乙磺胺-K、糖精)及植物提取物(甜菊、罗汉果、托马丁、阿洛酮糖)。收入值代表工厂门口和批发分销点估值的完成甜味剂交付。散装甜味剂发货至商业食品制造商及包装零售桌面盒完全整合于报告总额中。
哪些内容被排除在范围之外?
该范围不包括未收割的立地甘蔗田和甜菜作物在初始采摘和碾磨前的农业农场门值。非法无管制糖浆、缺乏直接甜味等效的合成香料化合物以及工业动物饲料糖蜜不在范围内。商业制糖收割机、制糖离心机和自动装瓶包装机械不计入成分估值总额。
分析是如何构建的?
分析基于 120+来源、 35+公司组合、 25+国家以及 20 多个行业访谈。
- 初级调研:初级调研包括与制造商、服务提供商、技术开发者、分销商、终端用户及相关领域专家的讨论。这些对话探讨采购优先级、产品采用率、运营挑战、审批要求、竞争定位以及影响更广泛市场接受度的因素。
- 桌面研究:桌面研究涵盖政府统计、监管出版物、公司申报、贸易数据、技术研究、行业协会、标准、公共政策及其他权威来源。分析中使用的每个来源均有文献记录。
- 市场规模与预测:市场估计结合了历史表现、需求指标、价格和销量趋势、细分市场份额、公司参与情况、国家层面增长、采用模式、投资活动及市场扩张障碍。
- 数据验证与更新周期:通过将初级访谈与公开数据、公司活动、监管变动、贸易模式及行业发展进行比较,验证结果。定期更新回顾新产品发布、容量变动、合作关系、审批及商业采用变化。
细分
报告的范围和覆盖范围是什么?
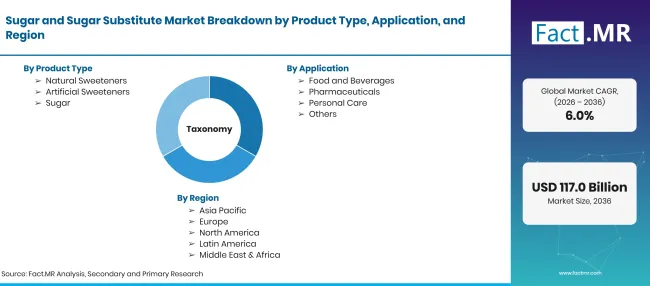
Factmr Sugar And Sugar Substitute Market Taxonomy | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | 2026年USD十亿,到2036年USD十亿6.0% CAGR |
| 市场定义 | 商业运输中用于食品、饮料、制药和消费用途的热量蔗糖、营养碳水化合物糖浆以及无热量的天然和人工甜味剂化合物。 |
| 产品类型 | 天然甜味剂;人工甜味剂;糖 |
| 应用 | 食品与饮料;制药;个人护理;其他 |
| 销售渠道 | 超市/大型超市;在线零售;便利店;其他 |
| 覆盖区域 | 北美;拉丁美洲;西欧;东欧;东亚;南亚及太平洋;中东与非洲 |
| 覆盖国家 | 美国;英国;德国;日本;巴西 |
| 介绍的公司 | 泰特与 Lyle PLC; Cargill Incorporated;阿彻·丹尼尔斯米德兰公司; Ingredion Incorporated;罗凯特兄弟公司; PureCircle Limited;赫尔希公司; Ajinomoto Co. Inc. |
| 预测期 | 2026年至2036年 |
| 方法介绍 | 对食品科学技术人员、农产品炼油商、商业饮料配方主管和零售品类经理进行初级访谈,并结合全球进出口贸易流审计。 |
来源:Fact.MR 分析,更新于 2026年10月21日
市场如何细分?
-
按产品类型划分
- 天然甜味剂
- 人工甜味剂
- 糖
-
按应用分类
- 餐饮
- 制药
- 个人护理
- 其他
-
按销售渠道分类
- 超市/大型超市
- 在线零售
- 便利店
- 其他
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲

