- Market Value (2025): USD 4.09 Bn
- Estimated Value (2026): USD 4.83 Bn
- Forecast Value (2036): USD 25.8 Bn
- CAGR (2026-2036): 18.2%
Welchen Wert wird der Markt für 5G-Antennen bis 2036 prognostiziert?
USD 4.83 Milliarde im Jahr 2026 bis USD 25.8 Milliarden bis 2036, mit einem 18.2% CAGR.
- Laut Fact.MR Analyse erreichte der Markt für 5G-Antennen im Jahr 2025 USD 4.09 Milliarden.
- Die Nachfrage wird von USD 4.83 Milliarden im Jahr 2026 auf USD 25.8 Milliarden im Jahr 2036 steigen.
- Der Markt wird voraussichtlich zwischen 2026 und 2036 einen 18.2%CAGR verzeichnen, angetrieben von beschleunigten globalen Ausbau von 5G Standalone (SA) Kernnetzen, der raschen Kommerzialisierung von 5G Fixed Wireless Access (FWA)-Breitband, zunehmenden industriellen privaten Campusnetzwerken und steigender Nachfrage nach Connected-Vehicle Vehicle-to-Everything (C-V2X)-Antennen.
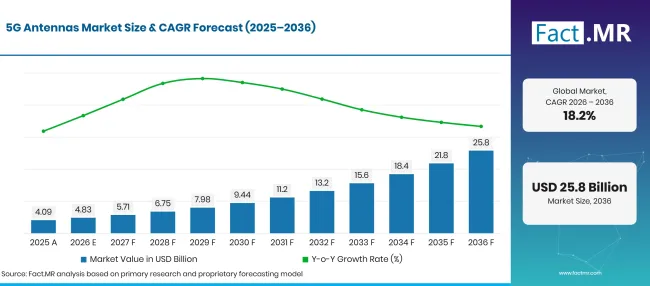
5G Antennas Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 4.1 |
| 2026 | Schätzung | 4.8 |
| 2036 | Vorhersage | 25.8 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 18.2% |
Quelle: Fact.MR-Analyse. Aktualisiert am 23. Oktober 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum 5G-Antennenmarkt?
USD 21.0 Milliarden-absolute Chance zwischen 2026 und 2036, wobei Sub-6 -GHz-Technologie, Outdoor-Installationen und Telekommunikationsanbieter das dominierende Expansionsvolumen erzeugen.
- Nachfragetreiber auf dem Markt
- Die Upper C-Band-Anordnung der FCC vom Juli 2026 macht 160 MHz bei 3.98–4.14 GHz für flexible terrestrische Nutzung verfügbar und etabliert ein 20 -MHz-Schutzband bei 4.14–4.16 GHz [1]. Die Erweiterung des 3.7 -GHz-Dienstes über dieses zusätzliche Mittelbandspektrum schafft einen langfristigen Bedarf an breitbandigen, mehrelementigen Antennen, die die Kapazität erhöhen können, während sie mit benachbarten Funkaltimeter- und Satellitenbetrieben koexistieren.
- Im Oktober 2025 schlug die FCC vor, zwischen 100 MHz und 180 MHz des 3.98–4.2 GHz oberen C-Bands für die flexible terrestrische Nutzung verfügbar zu machen, basierend auf den bestehenden 3.7–3.98 GHz Service-Regeln [2]. Das Verfahren unterstrich die strategische Bedeutung zusammenhängender Mittelbandkapazität und die Notwendigkeit von Antennensystemen, die erweiterte Abstimmungsbereiche, Filterung und Koexistenzanforderungen unterstützen können.
- NIST berichtet, dass 4G LTE üblicherweise zwei bis vier Antennenelemente verwendet, während massive MIMO Hunderte oder mehr Elemente einsetzen kann, um schmale, lenkbare Strahlen zu bilden, die das Signal-Rausch-Verhältnis, die Datenraten und die Benutzerkapazität verbessern [3]. Die daraus resultierende Mess- und Kalibrierungskomplexität erhöht die Nachfrage nach integrierten aktiven Antennenarrays und terrestrischen Testsystemen.
- Die ITU schätzte, dass 5G-Netze 2025 55% der Weltbevölkerung abdeckten, darunter 84% in Ländern mit hohem Einkommen, aber nur 4% in Ländern mit niedrigem Einkommen [4]. Die Lücke zwischen 80Prozentpunkten und Einkommensgruppe verdeutlicht eine erhebliche verbleibende Ausbaumöglichkeit für Makro-, Kleinzell- und feste drahtlose Antenneninfrastruktur.
- Analysierte Schlüsselsegmente
- Nach Typ: Omnidirektional hält 2026 35.2% Marktanteil, bevorzugt über Kleinzellen, Indoor-Enterprise-Antennensysteme und Fahrzeugtelematik wegen seiner ausgewogenen horizontalen Strahlungsabdeckung 360Grad.
- Nach Anwendung: Telekommunikation macht 2026 42.5% Marktanteil aus, angetrieben durch massive Verdichtung makroökonomischer Basisstationen und eigenständige 5G-Kern-Upgrades durch Tier-1 -Telekommunikationsdienstleister.
- Nach Technologie: Sub-6 GHz hält 2026 68.4% Marktanteil und dominiert kommerzielle Carrier-Allokationen, da es eine optimale Balance zwischen großer geografischer Abdeckung, starker Gebäudedurchdringung und hoher Datenkapazität bietet.
- Nach Einsatzort: Outdoor macht 2026 64.2% Marktanteil aus, unterstützt durch landesweite Makro-Mastinstallationen, städtische Straßenmöbel-Smallcell-Anschlüsse und Colocation-Installationen auf Dachen.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, leitender Berater bei Fact.MR, erklärt: "Der Markt für 5-G-Antennen tritt in einen Hyperwachstumszyklus ein, der durch die Konvergenz massiver MIMO-aktiven Architekturen, Open-RAN-Modularität und hochfrequenter Millimeterwellen-Beamforming angetrieben wird. Netzbetreiber behandeln Antennen nicht mehr als passive Strahlungselemente; sie setzen intelligente, softwaredefinierte aktive Antenneneinheiten ein, die digitale Transceiver, Beamforming-Algorithmen und RF-Filterung direkt auf die Antennenbackplane integrieren. Antennenhersteller, die fortschrittliche Chemie von Low-Loss Dielectric-Substrats, automatisierte robotische Oberflächenmontage und kompakte GaN-Integration beherrschen, werden Tier-1 -Verträge sichern, während Telekommunikationsanbieter Multi-Gigabit-Standalone- 5-G-Netze aufbauen."
- Strategische Auswirkungen
- Die Forschung von NIST aus dem Jahr 2025 zur Referenzsignalerkennung 5G ergab, dass die Hinzufügung einer zweiten monostatischen Basisstation die räumliche Auflösung um mindestens 40%verbesserte; die Verwendung von Positionsreferenzsignalen mit Bandbreiten bis zu 100 MHz erzeugte Sub-1Meter-Lokalisationsauflösung mit fünf Basisstationen [5]. Die Ergebnisse zeigen, wie dichtere, koordinierte Antennenstandorte 5G-Infrastruktur über die Kommunikation hinaus in integrierte Sensoranwendungen ausdehnen können.
- Telekommunikationsinfrastrukturanbieter beschleunigen die Unterstützung für Open Radio Access Network (Open RAN)-Standards und entwerfen Antennenköpfe mit standardisierten eCPRI-Digitalschnittstellen. Die Entkopplung von Antennenhardware von proprietärer Baseband-Software ermöglicht es Mobilfunkanbietern, kommerzielle Antennenarrays mit cloudbasierten Basebandprozessoren zu kombinieren und so die Gesamtkosten für die Netzwerkbereitstellung zu senken.
- Automobilantennenhersteller entwickeln multifunktionale konforme Haifischflossen- und glasintegrierte Antennenmodule, die 5G C-V2X, GNSS-Hochpräzisionspositionierung, Wi-Fi 6E und Satellitenkommunikationselemente in aerodynamischen Gehäusen aufnehmen können. Beschaffungsleiter verhandeln langfristige Vereinbarungen für spezialisierte temperaturbeständige Polycarbonat-Radompolymere, um die Fahrzeugqualifikation bei extremen Betriebstemperaturen in der Umgebung sicherzustellen.
- Betreiber der Turminfrastruktur arbeiten mit kommunalen Versorgungsunternehmen zusammen, um getarnte 5-G-Kleinzellantennen direkt in smarte Straßenbeleuchtungsmasten und Bushielten zu installieren. Der Einsatz ästhetisch unauffälliger omnidirektionaler Kleinzellen ermöglicht es Telekommunikationsanbietern, komplexe Hürden für städtische Zonierung zu umgehen und gleichzeitig eine dichte Millimeterwellen-Mikrozellabdeckung in historischen Innenstadtvierteln zu erreichen.
Es wird erwartet, dass die Vereinigten Staaten eine branchenführende 18.7% CAGRverzeichnen, angetrieben von massiven C-Band-Makro-Deployments, aggressivem Wettbewerb im Bereich Festnetzzugang (FWA) und umfangreicher privater 5G-Unternehmensfinanzierung. Das Vereinigte Königreich folgt dicht an einem 18.2% CAGR, unterstützt von Project Gigabit Fiber-to-the-Tower-Backhaul-Investitionen und dichten städtischen Small-Cell-Ausbauten. Japan macht Fortschritte auf einem 17.9% CAGR, verankert durch bahnbrechende kommerzielle Open-RAN-Implementierungen, landesweite Local 5G Private Lizenzierungen und Schnellzug- 5G-Korridore. Brasilien verzeichnet einen 15.0% CAGR, angetrieben durch den schnellen 3.5 GHz Standalone-Netzausbau in Hauptstädten und die Modernisierung des landwirtschaftlichen IoT. Deutschland expandiert auf einem 13.4% CAGR, angetrieben von weltweit führenden industriellen 5G-Campus-Netzwerken, die auf Automobil-, Chemie- und Ingenieurfertigungsbetriebe verteilt sind.
Wie gliedert sich der Markt für 5G-Antennen nach Segmenten auf?
Sub-6 GHz 68.4%; Außen 64.2%; Telekommunikations 42.5%; Omnidirektionale 35.2% im Jahr 2026.
Welche Technologie erringt den größten Marktanteil?
Sub6 GHz hält 2026 68.4% Marktanteil.
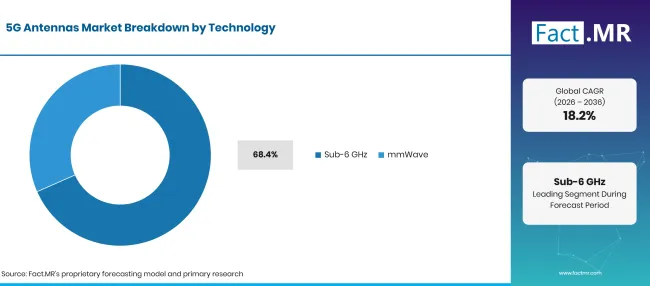
5G Antennas Market Breakdown Technology | Source: Fact.MR
| Technologie | Teilen (2026) |
|---|---|
| Sub-6 GHz (Leitsegment) | 68.4% |
| Andere Segmente kombiniert (mmWave) | 31.6%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 23. Oktober 2026
Sub-6 -GHz-Technologie beherrscht mehr als zwei Drittel des gesamten Marktwerts 5G-Antennen und bildet das Fundament für globale mobile Breitbandausbauten. Telekommunikationsanbieter bevorzugen Mittelbandfrequenzen zwischen 2.5 GHz und 4.2 GHz, da sie den optimalen physikalischen Kompromiss zwischen breiter Funkausbreitungsreichweite und Multihundert-Megabit-Übertragungskapazität bieten. Sourcing-Direktoren stellen massive Budgets für 32T32R und 64T64R massive MIMO-Antennenpanels bereit, die dynamisches Beamforming über weite geografische Vorstadt- und ländliche Mobilfunkflächen einsetzen. Parallel dazu stellen Millimeterwellen-(mmWave)-Antennen die höchstgeschwindigkeitstechnologische Grenze dar und erobern 31.6% Marktanteil, da Anbieter ultradichte Mikrozellen in Sportstadien, Kongresszentren, Flughafenterminals und dichten Metropolverkehrsknotenpunkten einsetzen. Netzplaner setzen dichte Small-Cell-Netze ein, um die Kapazität in stark frequentierten urbanen Hotspots zu erhöhen. Carrier-Ingenieure installieren fortschrittliche massive MIMO-Arrays, um die Mobilfunkkapazität zu vervielfachen, ohne zusätzliche Spektrumslizenzen zu benötigen. Telekommunikationsanbieter bündeln diese Antennensysteme außerdem mit festen drahtlosen Zugangslösungen , um Hochgeschwindigkeits-Heim-Breitband zu bieten, das direkt mit Glasfaseranschlüssen konkurriert.
Wo sind die meisten Antennen aufgestellt?
Outdoor-Accounts ergeben 2026 64.2% Marktanteil.
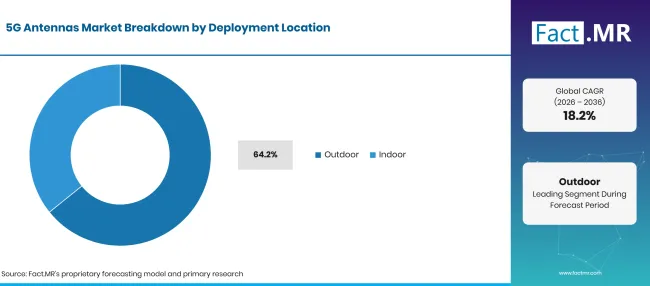
5G Antennas Market Breakdown Deployment Location | Source: Fact.MR
| Einsatzort | Teilen (2026) |
|---|---|
| Outdoor (führendes Segment) | 64.2% |
| Weitere kombinierte Segmente (Indoor) | 35.8%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 23. Oktober 2026
Außenstandorte erzeugen fast zwei Drittel des gesamten Industrieumsatzes, was erhebliche Investitionen in Bau- und Hardwareanlagen in Makro-Mobilfunkmasten, Hochspannungs-Versorgungssendetürme, Gebäudedächer und Straßenmast-Infrastruktur widerspiegelt. Außenantennen müssen harten Umweltbedingungen standhalten, darunter Sturmwindbelastung, solarer UV-Zerstörung, starken Regeneintritt und extreme Temperaturschwankungen von40°C bis +65°C, was robuste Glasfaserradome und IP-67-zertifizierte wetterfeste Dichtungen erfordert. Gleichzeitig machen Inneninstallationen 35.8% Anteil aus und wachsen rasant, da Firmenzentralen, Krankenhäuser, automatisierte Fertigungsbetriebe und unterirdische Metronetze verteilte Antennensysteme (DAS) und Innen-5G-Mikroradios installieren, um den Signalverlust an Außenwänden zu überwinden. Telekommunikationsausrüstungsanbieter liefern Next-Gen-5G-Basisstationen, kombiniert mit optimierten Außenantennenarrays. Netzwerkarchitekten integrieren fortschrittliche Antennensysteme, um Neigungs- und Azimutanpassungen aus der Ferne über digitale Controller zu automatisieren. Infrastrukturentwickler rollen außerdem vollständige 5G-Neuradio-Infrastruktur entlang der kommunalen Verkehrskorridore aus.
Was führt den Anwendungssegment?
Telekommunikation macht 2026 42.5% Anteil aus.
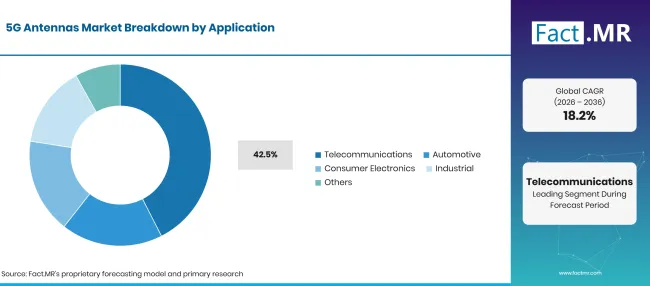
5G Antennas Market Breakdown Application | Source: Fact.MR
| Anwendung | Teilen (2026) |
|---|---|
| Telekommunikation (führendes Segment) | 42.5% |
| Andere Segmente kombiniert | 57.5%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 23. Oktober 2026
Telekommunikationsnetzbetreiber stellen das führende Anwendungssegment dar und tragen 42.5% der gesamten Ausgaben für die Antennenbeschaffung bei. Tier-1 -Mobilfunkanbieter befinden sich mitten in mehrjährigen Investitionszyklen, in denen nicht-standalone-(NSA)-Netze auf Standalone-(SA)-Architekturen umgestellt werden, die völlig neue massive MIMO-Antennenarrays erfordern, die Netzwerkslicing und Edge-Computing-Integration ermöglichen. Der Automobilsektor stellt die am schnellsten wachsende sekundäre Anwendung dar und integriert konforme 5-G-Antennen in Fahrzeugkarosserieteile, um automatisiertes Fahren und Fahrzeug-zu-Cloud-Telemetrie zu ermöglichen. Industriefertigungsunternehmen, kommerzielle Flughäfen und Energienetze bilden die verbleibende Verbrauchsbasis und investieren in private 5G-Antennennetze zum Betrieb autonomer mobiler Roboter und Smart-Grid-Sensoren. Materialingenieure bewerten verlustarme Dielektrikstoffe, um die Dämpfung hochfrequenter Signale in Antennengehäuseln zu minimieren. Beschaffungsmanager beschaffen zertifizierte Telekommunikationsmontiergeräte, um schwere aktive Antenneneinheiten an Mobilfunkmasten zu befestigen. HF-Testingenieure verwenden Hochfrequenzsignalgeneratoren , um die Genauigkeit der Strahlsteuerung während der Werkskalibrierung zu überprüfen. Mastbetreiber setzen außerdem HF-Via-Glasfaser-Lösungen ein, um entfernte Antennenköpfe mit zentralen Basisband-Hoteleinheiten zu verbinden.
Was beschleunigt die Einführung 5G-Antennenmarkt und was hält sie zurück?
Globale eigenständige 5G-Ausbauten, die steigende Nachfrage nach Fixed Wireless Access Breitband und private industrielle Unternehmensnetze beschleunigen die Marktexpansion. Erhebliche Investitionskosten für umfangreiche MIMO-Infrastruktur, Verzögerungen bei der Genehmigung von Zonen für urbane Außenstandorte und Millimeterwellen-Signalabschwächung schränken die reibungslose Bereitstellung ein.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Mobilfunknetzbetreiber wechseln von 5G NSA zu eigenständigen (SA) 5G-Kernnetzen | +2.0% | Global | Kurzfristig (<= 2 Jahre) |
| Schnelle kommerzielle Einführung von 5G Fixed Wireless Access (FWA) als Glasfaserersatz | +1.8% | Nordamerika, Europa | Kurzfristig (<= 2 Jahre) |
| Verbreitung privater 5G-Campus-Netzwerke in intelligenter Fertigung und Logistik | +1.5% | Europa, Ostasien | Mittelfristig (2–4 Jahre) |
| Integration von 5G C-V2X-Telematik und mehrelementigen konformen Antennen in verbundenen Fahrzeugen | +1.3% | Ostasien, Nordamerika | Mittelfristig (2–4 Jahre) |
| Einführung der massiven MIMO-Strahlformung zur Überwindung von C-Band- und mmWave-Ausbreitungsverlusten | +1.1% | Global | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 23. Oktober 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Open-RAN-Architektur standardisiert digitale Antennenschnittstellen und senkt die Investitionskosten von Betreibern | +1.7% | Nordamerika, Europa, Japan | Kurzfristig (<= 2 Jahre) |
| Rekonfigurierbare intelligente Flächen (RIS), die Metamaterialien nutzen, um 5G-Strahlen umzuleiten | +1.4% | Ostasien, USA | Mittelfristig (2–4 Jahre) |
| Transparente konforme Antennen, die direkt in intelligente Gebäudeglasfenster integriert sind | +1.2% | Westeuropa, Ostasien | Mittelfristig (2–4 Jahre) |
| Direkte-zu-zelluläre Satelliten-terrestrische Konvergenz erfordert hybride Phased-Array-Antennen | +1.0% | Nordamerika, Global | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 23. Oktober 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Hoher Stromverbrauch und erhebliche thermische Dissipationsprobleme bei 64T64R aktiven Antennen | -1.5% | Global | Kurzfristig (<= 2 Jahre) |
| Strenge kommunale Bebauungsvorschriften und öffentliche Genehmigungsverzögerungen für neue Mobilfunkmasten | -1.2% | Europa, Nordamerika | Kurzfristig (<= 2 Jahre) |
| Großes physisches Gewicht und Windlastbeschränkungen erfordern teure Turmstrukturverstärkungen | -0.9% | Global | Mittelfristig (2–4 Jahre) |
| Millimeterwellen-Signalblockade verursacht durch Laub, starken Regen und Glas mit niedriger Emissivität | -0.7% | Nordamerika, Ostasien | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 23. Oktober 2026
Welche Länder skalieren den Markt für 5G-Antennen bis 2036?
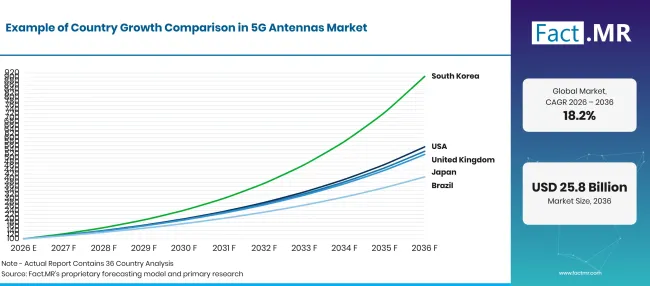
5G Antennas Market Growth Index | Source: Fact.MR
| Land | CAGR (2026–2036) |
|---|---|
| Deutschland | 13.4% |
| Brasilien | 15.0% |
| USA | 18.7% |
| Vereinigtes Königreich | 18.2% |
| Japan | 17.9% |
Quelle: Fact.MR-Analyse. Aktualisiert am 23. Oktober 2026
Was erhält die Führungsrolle im Ingenieurwesen in Deutschland?
13.4% CAGR, verwurzelt in Deutschlands Pionierarbeit 5G-Lizenzierung auf privaten Campus, erstklassiger Automobilfertigung sowie Investitionen in die Schwerindustrie 4.0 Infrastruktur.
Die deutsche Bundesnetzagentur berichtete 484 Anwendungen und 484 Frequenzzuweisungen für lokale 5G-Netze im 3.7–3.8 GHz-Band Stand November 2025 [6]. Das Ausmaß der abgeschlossenen Zuweisungen bestätigt eine anhaltende unternehmensspezifische Nachfrage nach standortspezifischen Innen- und Außenantennenanlagen in Fertigung, Logistik, Forschung und anderen industriellen Umgebungen.
Welche Chancen eröffnen sich in ganz Brasilien?
15.0% CAGR, unterstützt durch aggressive, eigenständige 5G-Ausbauten in großen Landeshauptstädten, die Einführung von landwirtschaftlichen IoT-Smart-Farming und bundesstaatliche 3.5 -GHz-Spektrumlizenzen.
Brasiliens 5G-Auktionsverpflichtungen für 2021 verlangen die Abdeckung aller 5,570 Gemeindesitze bis 2029 und bis 2030 weitere 1,700 Nicht-Sitz-Orte [7]. Der Zeitplan schafft eine messbare, mehrjährige Antennenaufstellung in großen Städten und kleineren Gemeinden. Über Metropolzentren hinaus können landwirtschaftliche Unternehmen Richtantennen und private mobile Infrastruktur nutzen, um Maschinen, Drohnen und Feldsensoren über weitreichende ländliche Gebiete zu verbinden.
Warum führen die Vereinigten Staaten die Gesamtwertbewertung des Marktes an?
18.7% CAGR, angetrieben von massiven C-Band-Makro-Implementierungen, aggressiver Konkurrenz zum Festen Wireless Access (FWA) und umfangreicher privater Unternehmensfinanzierung 5G.
Die Vereinigten Staaten stellen einen wichtigen kommerziellen Markt für 5-G-Antennen dar, da landesweite Betreiber die Mittelbandabdeckung und den festen drahtlosen Zugang ausbauen. Die BEAD-Leitlinien von NTIA vom Juli 2025 behielten unterschiedliche Berechtigungskategorien für unversorgte und unterversorgte Standorte bei und lieferten aktualisierte Implementierungsantworten für staatliche und territoriale Breitbandprogramme [8]. Obwohl BEAD technologieneutral und kein dediziertes 5-G-Antennenprogramm ist, stärkt der Einsatz in schwer erreichbaren Gebieten das breitere Backhaul- und Infrastrukturumfeld drahtloser Netzwerke.
Wie modernisiert das Vereinigte Königreich 5G-Mobilfunkinfrastruktur?
18.2% CAGR, unterstützt durch Gigabit-Fiber-to-the-Tower-Backhaul-Investitionen, dichte städtische Small-Cell-Ausbauten und gemeinsame ländliche Netzwerkvereinbarungen.
Der Ofcom-Bericht zu Connected Nations 2025 zeigt, dass 5G Standalone-Abdeckung außerhalb britischer Standorte 83% auf dem High-Confidence-Level und 74% auf dem Very High-Confidence Level erreichte, gemessen als Abdeckung durch mindestens einen Mobilfunkanbieter [9]. Diese verifizierte Abdeckungserweiterung unterstützt die fortgesetzte Bereitstellung aktiver Antennenstandorte, während dichte städtische Gebiete zunehmend kompakte Kleinzellen und neutrale Host-Infrastruktur nutzen, um die Kapazität zu erhöhen.
Warum betreibt Japan aggressive technologische Innovationen?
17.9% CAGR, verankert durch bahnbrechende kommerzielle Open-RAN-Installationen, landesweite Local 5G private Lizenzierungen und Schnellzug-Gleis- 5G-Korridore.
Das japanische Ministerium für Inneres und Kommunikation meldete Ende des Haushaltsjahres 2024 302,118 Außen- 5-G-Basisstationen und landesweite 5G-Bevölkerungsabdeckung von 98.4% , wobei Basisstationen in allen 1,741 Gemeinden installiert werden [10]. Die installierte Basis und nahezu universelle Abdeckung unterstützen weiterhin die Nachfrage nach Kapazitätsaufrüstungen, Sub-6 -GHz-Verdichtung und spezialisierten Antennen für Schienen-, Industrie- und lokale Netzanwendungen.
Wer führt den Markt für 5G-Antennen an?
Huawei Technologies Co., Ltd. hält den größten globalen Marktanteil und stellt ein umfangreiches Portfolio massiver MIMO-Aktivantennen, Blade-Antennen und integrierter Ultra-Breitband-Basisstationslösungen her, die umfangreich in Asien, Europa, dem Nahen Osten und Lateinamerika eingesetzt werden. Telefonaktiebolaget LM Ericsson gilt als führender globaler Telekommunikationsgigant und ist Pionier bei ultraleichten massiven MIMO-Antennen und siliziumintegrierten aktiven Funkgeräten, die für hohe Energieeffizienz und Open-RAN-Kompatibilität entwickelt wurden. Nokia Corporation bietet durch sein AirScale-Antennenportfolio eine beeindruckende technologische Stärke und spezialisiert sich auf kompakte modulare Antennensysteme, Mehrband-Aktivantennen und fortschrittliche digitale Beamforming-Architekturen.
Samsung Electronics Co., Ltd. und ZTE Corporation halten dominierende Marktanteile in großen Telekommunikationsinfrastrukturprojekten, wobei Samsung die Einführung fortschrittlicher Millimeterwellen-Mikrozellenantennen anführt und ZTE riesige MIMO-Arrays an Anbieter weltweit liefert. CommScope Holding Company, Inc. und Amphenol Corporation vertreten führende nordamerikanische Antennenspezialisten, die leistungsstarke Makroantennen, verteilte Antennensysteme und präzise HF-Stecker herstellen. Rosenberger, Tongyu Communication Inc.und Comba Telecom Systems Holdings Ltd. bieten erstklassiges RF-Design und großvolumige Fertigungskapazitäten, indem sie maßgeschneiderte Multiband-Basisstationsantennen, kleinzellige omnidirektionale Geräte und hochpräzise Testhardware an Telekommunikationsanbieter weltweit liefern.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen sind Huawei; Ericsson; Nokia; Samsung Electronics; ZTE; CommScope Holding Company, Inc.; Amphenol Corporation; Rosenberger; Tongyu Communication Inc.; und Comba Telecom Systems Holdings Ltd.
- Huawei
- Ericsson
- Nokia
- Samsung Electronics
- ZTE
- CommScope Holding Company, Inc.
- Amphenol Corporation
- Rosenberger
- Tongyu Communication Inc.
- Comba Telecom Systems Holdings Ltd.
Bibliographie
- [1] Federal Communications Commission. (2026, Juli 24). Die FCC verabschiedet Plan für eine C-Band-Auktion im Juli 2027.
- [2] Federal Communications Commission. (2025, Oktober 30). Oberes C-Band (3.98–4.2 GHz): Mitteilung zum vorgeschlagenen Informationsblatt zur Regelsetzung.
- [3] Nationales Institut für Standards und Technologie. (2026, Juli 6). Massives MIMO.
- [4] Internationale Telekommunikationsunion. (2025). Mobilfunknetzabdeckung.
- [5] Ropitault, T., Blandino, S., Griffith, D., Nguyen, T., Sahoo, A., & Golmie, N. (2025). Charakterisierung monostatischer Basisstationen, die Auflösung mit 5G-Referenzsignalen messen. Im Jahr 2025 IEEE International Konferenz zu Kommunikationsworkshops. Nationales Institut für Standards und Technologie.
- [6] Bundesnetzagentur. (November 2025). Überblick über Zuweisungsinhaber für lokale Frequenznutzungen im 3,700–3,800 MHz-Band.
- [7] Agência Nacional de Telecomunicações. (2025, September 12). 5Verpflichtungen zur Auktionsabdeckung.
- [8] Nationale Telekommunikations- und Informationsverwaltung. (2025, Juli 18). BEAD: Häufig gestellte Fragen und Antworten (Version 12).
- [9] Büro für Kommunikation. (2025, November 19). Connected Nations 2025: England-Bericht.
- [10] Ministerium für Inneres und Kommunikation. (März 2026). 5G-Infrastrukturentwicklungsstatus basierend auf den neuen Zielen: Ende des Haushaltsjahres 2024.
Dieser Bericht beantwortet
- Wie wächst der globale Markt für 5G-Antennen von USD 4.8 Milliarden im Jahr 2026 auf USD 25.8 Milliarden bis 2036?
- Welche technologischen Innovationen in 64T64R massiven MIMO-aktiven Antenneneinheiten treiben den Ausbau der Netzkapazität voran?
- Warum hat Sub6 -GHz-Technologie im Jahr 2026 68.4% des Gesamtmarktwerts?
- Wie nutzen Telekommunikationsanbieter festen drahtlosen Zugang (FWA), um private Breitbandabonnenten zu gewinnen?
- Welche Faktoren unterstützen die Vereinigten Staaten bei einer branchenführenden 18.7% CAGR bis 2036?
- Wie transformieren deutsche Industrie- 5G-Campus-Lizenzen die automatisierte Smart-Factory-Konnektivität?
- Welche Rolle spielen verlustarme Dielektrische Substrate und GaN-Leistungsverstärker bei der Reduzierung der thermischen Antennendissipation?
Was deckt der Markt für 5G-Antennen ab?
Antennen, die Signale über 5G-Netze senden und empfangen können, bilden den Kern dieses Marktes. Dazu gehören omnidirektionale Antennen, Richtantennen und Kleinzellantennen, die in Telekommunikation, Fahrzeugen und vernetzten Industriesystemen verwendet werden.
Der Verkauf erfolgt über Sub-6 GHz- und Millimeterwellentechnologien. Außennetzinstallationen und Innenkonnektivitätssysteme werden in kommerziellen und industriellen Anwendungen abgedeckt.
Was ist im Umfang enthalten?
5G-Antennenelemente, massive MIMO-aktive Antenneneinheiten und Beamforming-Antennenarrays werden gezählt. Kleinzellantennen, verteilte Innenantennensysteme und Außenbasisstationsantennen sind enthalten.
Fahrzeugmontierte 5-G-Antennen, private Industrienetzwerkantennen und integrierte Antennenmodule, die für 5G New Radio-Verbindungen entwickelt wurden, sind abgedeckt. Produkte, die sowohl Sub-6 GHz- als auch mmWave-Betrieb unterstützen, sind ebenfalls enthalten.
Was ist vom Umfang ausgeschlossen?
Antennen, die ausschließlich für 2G-, 3-, G- und 4-G-Netze entwickelt wurden, liegen außerhalb der Einnahmegrenzen. Eigenständige WLAN-, Bluetooth-, GPS- und Satellitenantennen ohne 5G-Funktionalität sind ausgeschlossen.
Kernnetzwerkserver, Glasfaserkabel und separate Netzwerkmanagementsoftware werden nicht gezählt. Smartphones, vernetzte Fahrzeuge und komplette Industriemaschinen sind als Endprodukte ausgeschlossen, abgesehen von der Qualifikation 5G-Antennenkomponenten.
Wie wurde die Analyse erstellt?
Die Analyse stützt sich auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Ländern und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breitere Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßstäbliche Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierung und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
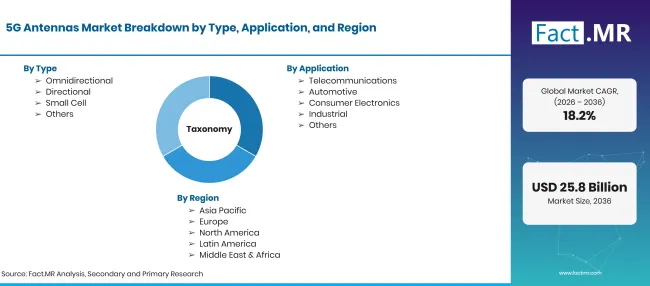
5G Antennas Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarde im Jahr 2026 bis USD 25.8 Milliarden bis 2036 zu einem 18.2% CAGR |
| Marktdefinition | Kommerzielle Lieferungen von strahlenden Antennenelementen, massiven MIMO-aktiven Antenneneinheiten (AAUs), Kleinzellantennen und Fahrzeug-Telematikantennen für 5G New Radio (NR)-Netze. |
| Typ | Omnidirektionell; Gerichtet; Kleinzell; Andere |
| Anwendung | Telekommunikation; Automobil; Unterhaltungselektronik; Industrie; Andere |
| Technologie | Sub-6 GHz; mmWave |
| Einsatzort | Outdoor; Indoor |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Deutschland; Brasilien; USA; Großbritannien; Japan |
| Profilierte Unternehmen | Huawei; Ericsson; Nokia; Samsung Electronics; ZTE; CommScope Holding Company, Inc.; Amphenol Corporation; Rosenberger; Tongyu Communication Inc.; Comba Telecom Systems Holdings Ltd. |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Primärinterviews mit RF-Planungsingenieuren für Mobilfunknetze, Beschaffungsdirektoren für Basisstationen und Spezialisten für Antennenradommaterialien kombiniert mit Verifizierungen der Spektrumauktionsdatenbank. |
Quelle: Fact.MR-Analyse. Aktualisiert am 23. Oktober 2026
Wie ist der Markt segmentiert?
-
Nach Typ
- Omnidirektionell
- Richtungsrichtung
- Small Cell
- Weitere
-
Nach Anwendung
- Telekommunikation
- Automobil
- Unterhaltungselektronik
- Industriell
- Weitere
-
Nach Technologie
- Sub-6 GHz
- mmWave
- Nach Einsatzort
- Outdoor
- Hallenbereich
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie hoch ist der prognostizierte Wert des Marktes für 5G-Antennen bis 2036?
Welche Technologie beherrscht den größten Anteil am Markt für 5-G-Antennen?
Welcher Standort der Einrichtung macht den Großteil der Antenneneinnahmen aus?
Welches Land wird voraussichtlich die höchste Wachstumsrate im Prognosezeitraum verzeichnen?
Wer sind die dominierenden Ausrüstungsanbieter auf dem globalen Markt?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen