- Market Value (2025): USD 2.22 Bn
- Estimated Value (2026): USD 2.33 Bn
- Forecast Value (2036): USD 3.71 Bn
- CAGR (2026-2036): 4.76%
Welchen Wert wird der Markt für Luft- und Raumfahrtreifen bis 2036 prognostizieren?
USD 2.33 Milliarden im Jahr 2026 bis USD 3.71 Milliarden bis 2036, mit einem 4.76% CAGR.
- Laut Fact.MR Analyse erreichte der Markt für Luft- und Raumfahrtreifen im Jahr 2025 USD 2.22 Milliarden.
- Die Nachfrage wird von USD 2.33 Milliarden im Jahr 2026 auf USD 3.71 Milliarden im Jahr 2036 steigen.
- Es wird erwartet, dass der Markt von 2026 bis 2036 mit4.76% CAGRwächst , da neue Flugzeuglieferungen und routinemäßige Flottenwartung den Kauf von genehmigten Reifen und Ersatzreifen ermöglichen.
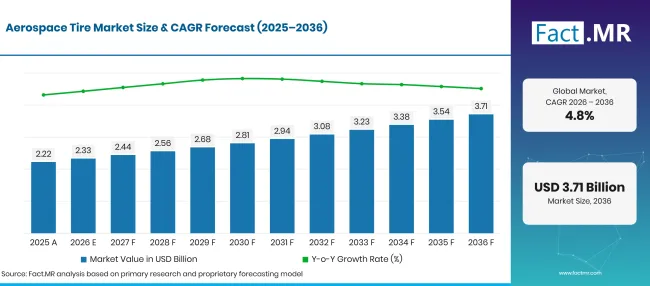
Factmr Aerospace Tire Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 2.22 |
| 2026 | Schätzung | 2.33 |
| 2036 | Vorhersage | 3.71 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 4.76% |
Quelle: Fact.MR-Analyse. Aktualisiert am 15. Oktober 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des Marktes für Luft- und Raumfahrtreifen?
USD 1.38 Milliarden absolute Chancen zwischen 2026 und 2036, wobei Radialreifen und die kommerzielle Luftfahrt die größten festgelegten Produkt- und Anwendungssegmente bilden.
- Nachfragetreiber auf dem Markt
- Jedes ausgelieferte Flugzeug benötigt einen ersten Reifenanbau. Airbus lieferte 2025 793 Verkehrsflugzeuge aus, was ein nützliches Maß für die Produktionsaktivität darstellt. Für Lieferanten in der Luft- und Raumfahrtteilfertigung sind Flugzeuglieferungen und genehmigte Reifenspezifikationen nützlicher als nur ein Auftragsrückstau. Der Umsatz hängt davon ab, wie viele Reifen jedes Programm tatsächlich benötigt. [2]
- Fluggesellschaften und andere Betreiber inspizieren Reifen während ihrer gesamten Einsatzzeit und entfernen sie bei Bedarf. Die FAA-Richtlinien legen Reifenpflegepraktiken fest, während eine genehmigte Neubekleidung eine geeignete Verkleidung in einen weiteren Wartungszyklus ermöglichen kann. Ein Neubekleidungs-Reifen ist nur nach den erforderlichen Überprüfungen möglich; Austauschpläne variieren weiterhin je nach Flugzeug und Betrieb. [5] [4]
- Hersteller arbeiten an geringerem Gewicht und längerer Einsatzzeit. Michelin' s Air X Sky Light-Entwicklung mit Dassault ist ein Beispiel, das an ein bestimmtes Flugzeug gebunden ist. Änderungen an Reifenschnur oder anderen Materialien müssen ebenfalls Leistungs- und Zulassungstests im Gesamtprodukt bestehen. Die Fähigkeit, diese Leistung zu dokumentieren, ist zentral für die kommerzielle Verbreitung. [11]
- Betreiber benötigen außerdem eine praktische Möglichkeit, gebrauchte Verkleidungen zurückzubringen und brauchbare Ersatzteile zu beschaffen. Goodyear listet eine Wiederholungsanlage in São Paulo als Teil seines Luftfahrtnetzes. Die lokale Dienstkapazität kann die Strecke zwischen Inspektion und Rückkehr verkürzen. Reifengröße, Verfügbarkeit und Transportzeit können ebenso wichtig sein wie der angegebene Stückpreis. [8]
- Analysierte Schlüsselsegmente
- Nach Produkttyp: Radialreifen machen 2026 73.4% der Verkäufe aus. Ihre Verwendung hängt von den Flugzeugprogrammen ab, die das Design genehmigen.
- Nach Anwendung: Die kommerzielle Luftfahrt repräsentiert 56.4% der Verkäufe im Jahr 2026, einschließlich Reifen, die an neuen Flugzeugen montiert wurden, sowie Ersatzreifen während des Betriebs.
- Nach Endnutzer: OEM Käufer machen 58.2% des Marktes 2026 aus. Verkäufe an Betreiber und Wartungsdienstleister werden separat gezählt.
- Analystenmeinung bei Fact.MR
- Shambu Nath Jha, leitender Berater bei Fact.MR , sagt: "Flugzeugbetreiber kaufen genehmigte Leistung und zuverlässige Verfügbarkeit. Der Preis ist wichtig, aber ein günstigerer Reifen kann über seine Lebensdauer teurer sein, wenn er häufiger gewechselt werden muss oder schwer zu bekommen ist. Lieferanten sollten Produkte nach Passform, Einsatzbedingungen und dokumentierter Leistung vergleichen. Eine längere Lebensdauer des Profils kann die Wirtschaftlichkeit eines Betreibers verbessern &39; s selbst wenn sie die Anzahl der verkauften Reifen reduziert. [6] [4] [11]"
- Strategische Auswirkungen
- Reifenhersteller sollten die bestätigten Baupläne der Flugzeuge und die für jedes Modell genehmigten Montagen planen. Große Flugzeugbestellungsbücher zeigen potenzielle Nachfrage, aber die Lieferungen können sich zwischen den Jahren verschieben. Lieferanten benötigen genügend Produktionsflexibilität, um diese Änderungen zu bewältigen, ohne dass ein Rumpfprogramm Reifen fehlt. [2]
- Neuprofil-Anbieter müssen erklären, wie zurückgegebene Verkleidungen inspiziert werden und wann sie abgelehnt werden. Dunlop beschreibt Kontrollen und Vorbereitungsarbeiten, bevor ein Reifen wieder in Betrieb genommen wird. Betreiber benötigen außerdem Klarheit darüber, welche Ersatzversorgung verfügbar ist, wenn eine Verkleidung nicht wiederverwendet werden kann. [4]
- Die Reifenkosten werden am besten über einen angegebenen Betriebszeitraum desselben Flugzeugtyps verglichen. Michelin' s Arbeit an verbundenen Produkten macht Flugzeugsensoren für die Zustandsüberwachung relevant, aber die Sensortechnologie steht parallel zum etablierten Inspektionsprozess. Betreiber müssen weiterhin die Wartungsverfahren einhalten, die für jeden Reifen gelten. [5] [10]
- Beschaffungsteams müssen die Reifenlieferungen an das Flugzeug anpassen & #39; s umfassendere Luft- und Raumfahrt- und Verteidigungs-MRO-Zeitplan . Angebote sollten den genauen gelieferten Reifen angeben und ihn von den Gebühren für Räder, Bremsen oder andere Wartungen trennen. Das macht Lieferantenangebote leichter zu vergleichen und begrenzt Überraschungen beim nächsten Wartungsbesuch. [5] [9]
Deutschland wird mit 5.98%wachsen, Brasilien bei 5.46% und die Vereinigten Staaten bei 4.94%. Das Vereinigte Königreich folgt 4.42%, Japan 3.90%. Die Bedingungen der Länder variieren: Flugzeugproduktion, Flottenwartung, qualifizierte Ummusterung und Ersatzlogistik beeinflussen jeweils die Nachfrage auf unterschiedliche Weise.
Wie unterteilt sich der Luft- und Raumfahrtreifenmarkt nach Segmenten?
Radialreifen 73.4%; Kommerzielle Luftfahrt 56.4%; OEM 58.2% im Jahr 2026.
Welcher Produkttyp dominiert?
Das Segment Radialreifen hält 2026 73.4% Marktanteil.
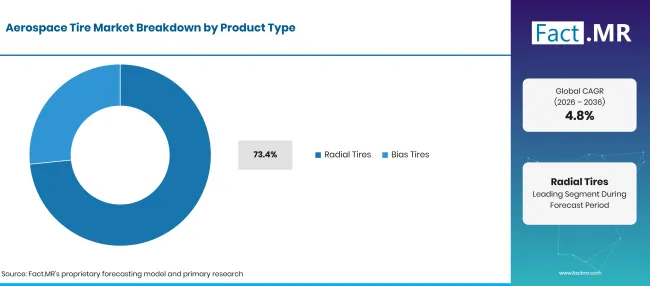
Factmr Aerospace Tire Market Breakdown Product Type | Source: Fact.MR
| Produkttyp | Teilen (2026) |
|---|---|
| Radialreifen (Spitzensegment) | 73.4% |
| Andere Segmente kombiniert | 26.6%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 15. Oktober 2026
Radialreifen halten 73.4% des Produktmarktes, obwohl Schrägreifen für einige zugelassene Flugzeugkonfigurationen weiterhin notwendig sind. Goodyear's Produktpalette und Montageaufzeichnungen zeigen beide Konstruktionen in Gebrauch. Käufer können nicht zwischen ihnen wechseln, ohne die zulässige Reifenspezifikation des Flugzeugs' s zu bestätigen. [6] [7]
Was führt den Anwendungssegment?
Das Segment der kommerziellen Luftfahrt hält 2026 56.4% Anteil.
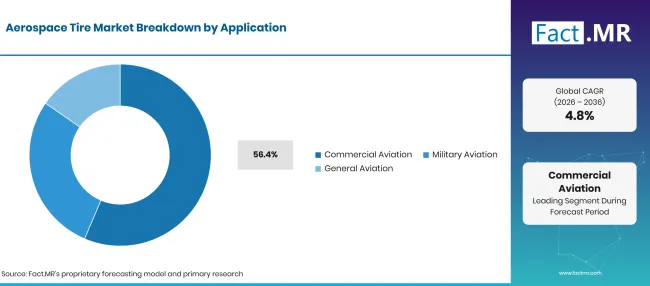
Factmr Aerospace Tire Market Breakdown Application | Source: Fact.MR
| Anwendung | Teilen (2026) |
|---|---|
| Kommerzielle Luftfahrt (führendes Segment) | 56.4% |
| Andere Segmente kombiniert | 43.6%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 15. Oktober 2026
Kommerzielle Passagier- und Frachtflugzeuge bilden die größte Anwendungsgruppe. Militärflotten und allgemeine Luftfahrt verwenden Reifen unter unterschiedlichen Lasten, Dienstzyklen und Beschaffungsvereinbarungen. Bridgestone und Goodyear veröffentlichen luftfahrtspezifische Produktinformationen in diesen Kategorien. Für Lieferanten ist das entscheidende Detail das Flugzeugmodell und der genehmigte Reifen, egal ob es sich um ein neues Flugzeug oder ein bereits fliegendes Flugzeug handelt. [7] [3]
Wie beeinflusst der Einkauf durch Endnutzer die Verkäufe?
Das OEM Segment hält 2026 58.2% Anteil.
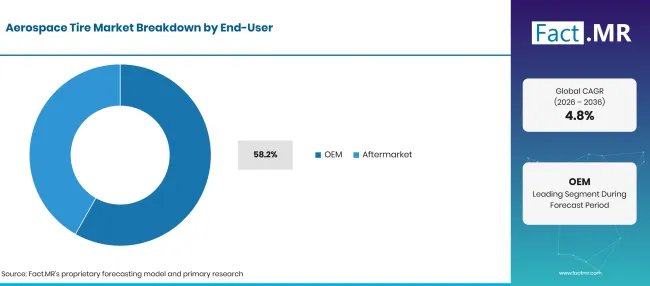
Factmr Aerospace Tire Market Breakdown End User | Source: Fact.MR
| Endnutzer | Teilen (2026) |
|---|---|
| OEM (Führungssegment) | 58.2% |
| Andere Segmente kombiniert | 41.8%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 15. Oktober 2026
Das OEM Segment macht 2026 58.2% Marktumsatz aus. Diese Reifen werden mit neu produzierten Flugzeugen geliefert; der Aftermarket-Verkauf orientiert sich an den Bedürfnissen der bereits eingesetzten Flotten. Nachrüstarbeiten können neue Reifen oder qualifizierte neu belaufene Gehäuse umfassen. Wartungsleitlinien erklären, wie Ersatz gehandhabt werden, kann aber allein keine Standard-Ersatzrate für Flugzeuge festlegen. [6] [5]
Was beschleunigt die Einführung des Luft- und Raumfahrtreifenmarktes und was hält ihn zurück?
Bestellungen stammen sowohl aus der Flugzeugproduktion als auch aus den Ersatzbedürfnissen der operativen Flotten. Reifenfreigabe, Verfügbarkeit und Serviceunterstützung bestimmen, welche Lieferanten sie gewinnen können. Neubetreuung reduziert die Notwendigkeit, geeignete Gehäuse zu entsorgen, während eine verbesserte Reifenlebensdauer das Austauschvolumen pro Flugzeug senken kann. Diese Auswirkungen müssen parallel zur Flugaktivität berücksichtigt werden. [2] [4] [11]
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Produktionsanforderungen an Flugzeuge | +1.0% | Global | Mittelfristig (2 bis 4 Jahre) |
| Reifenwechsel im Einsatz | +0.9% | Global | Kurzfristig (bis zu 2 Jahre) |
| Genehmigte radiale Einbauten | +0.5% | Relevante Flugzeugprogramme | Mittelfristig (2 bis 4 Jahre) |
| Zugang zum lokalen Wiederholungsdienst | +0.4% | Etablierte Servicenetzwerke | Kurzfristig (bis zu 2 Jahre) |
| Entwicklung neuer Flugzeugreifen | +0.4% | Ausgewählte OEM Programme | Langfristig (4 Jahre oder länger) |
Quelle: Fact.MR-Analyse. Aktualisiert am 15. Oktober 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Flugzeugspezifische Leistungsangebote | +0.5% | Global | Mittelfristig (2 bis 4 Jahre) |
| Schnellere Austauschlogistik | +0.4% | Wichtige Einsatzbasen | Kurzfristig (bis zu 2 Jahre) |
| Zulässige Verrohrungsbergung | +0.3% | Genehmigte Wiederholungsnetzwerke | Mittelfristig (2 bis 4 Jahre) |
| Qualifizierte Konstruktionen mit geringerem Gewicht | +0.4% | Neue Flugzeugprogramme | Langfristig (4 Jahre oder länger) |
Quelle: Fact.MR-Analyse. Aktualisiert am 15. Oktober 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Anpassungs- und Qualifikationsanforderungen | -0.5% | Global | Langfristig (4 Jahre oder länger) |
| Neuterminierung der Flugzeuglieferung | -0.5% | OEM Lieferketten | Kurzfristig (bis zu 2 Jahre) |
| Verrohrungsablehnung und Lagerbedarf | -0.3% | Aftermarket-Netzwerke | Kurzfristig (bis zu 2 Jahre) |
| Längere Lebensdauer des Profils und Ersatzeinheiten | -0.4% | Relevante Reifendesigns | Mittelfristig (2 bis 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 15. Oktober 2026
Welche Länder skalieren den Markt für Luft- und Raumfahrtreifen bis 2036?
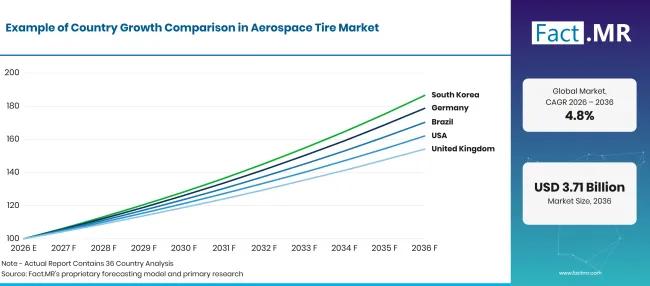
Factmr Aerospace Tire Market Growth Index | Source: Fact.MR
| Land | CAGR (2026 bis 2036) |
|---|---|
| Deutschland | 5.98% |
| Brasilien | 5.46% |
| Vereinigte Staaten | 4.94% |
| Vereinigtes Königreich | 4.42% |
| Japan | 3.90% |
Quelle: Fact.MR-Analyse. Aktualisiert am 15. Oktober 2026
Was unterstützt Deutschland' s Luft- und Raumfahrtreifen?
5.98% CAGR. Die Wartung etablierter Flugzeuge schafft anspruchsvolle institutionelle Käufer.
Lufthansa Technik betreibt ein umfangreiches Flugzeugwartungs- und Materialgeschäft, einschließlich Fahrwerksfähigkeiten. Das verschafft Reifenlieferanten Zugang zu technisch erfahrenen institutionellen Käufern, sofern sie die korrekte Passform und zuverlässige Versorgung bieten können. Die Gesamteinnahmen aus der Wartung sind kein nützlicher Indikator für Reifenausgaben, daher muss ein deutscher Verkaufsargument um die Reifen herum gebaut werden, die diese Kunden tatsächlich verwenden. [9]
Warum ist Brasilien attraktiv für Reifenlieferung und -service?
5.46% CAGR. Lokale Wiederholungsfähigkeit bietet den Bedienern eine praktische Versorgungsroute.
Goodyear betreibt eine Luftfahrt-Neutragungsanlage in São Paulo, was Brasilien eine dokumentierte Servicebasis für geeignete Flugzeugreifen bietet. ANAC' Bericht vom Juli 2026 berichtet ebenfalls über Aktivitäten in der kommerziellen Luftfahrt. Betreiber benötigen Reifen für die jeweiligen Flugzeuge, die sie fliegen, daher liefert das Passagierwachstum Kontext, kann aber nicht direkt in Reifeneinheiten übertragen werden. Lokale Wiederholung ist die klarere operative Verbindung. [8] [1]
Wie erhalten die Vereinigten Staaten den Reifenkauf aufrecht?
4.94% CAGR. Inländische Versorgung und Flugzeugwartung trennen OEM und Nachmarktnachfrage.
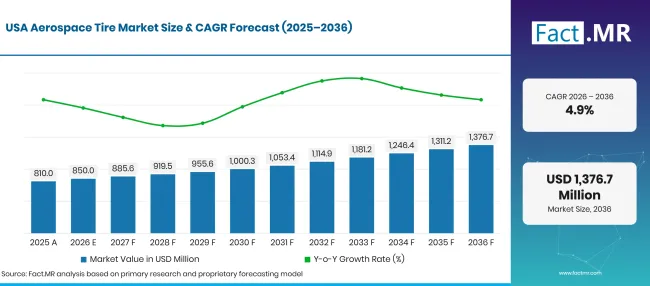
Factmr Aerospace Tire Market Forecast Usa | Source: Fact.MR
Goodyear listet sein Neureifenwerk in Danville sowie mehrere US-Neureifenstandorte auf. Neben den FAA-Reifenwartungsrichtlinien zeigt dies etablierte Produktions- und Wartungsvereinbarungen im Land. Das Unternehmen ist auf genehmigte Montagen und den Zustand der aus dem Betrieb genommenen Reifen angewiesen, nicht auf eine feste Ersatznummer für jeden Flug. [5] [8]
Was unterscheidet das Vereinigte Königreich?
4.42% CAGR. Spezialisierte Wiederholung stellt die Verrohrungsbewertung im Mittelpunkt des Serviceangebots.
Dunlop Aircraft Tyres verfügt über einen britischen Wiederholungsprozess, der die Inspektion jedes zurückgegebenen Gehäuses vor der Freigabe umfasst. Diese Überprüfung entscheidet, ob ein Reifen wieder in Betrieb genommen werden kann oder ersetzt werden muss. Für Kunden sind die Bearbeitungszeit und der Zugang zum richtigen Reifen Teil der Kaufentscheidung. Die Einnahmen aus der Wiederholung sollten von nicht zusammenhängenden Rad- und Bremsarbeiten getrennt bleiben. [4]
Warum bleibt Japan ein technisch fokussierter Markt?
3.90% CAGR. Ein inländischer Flugzeugreifenlieferant unterstützt Produkt- und Dienstleistungsexpertise.
Bridgestone unterhält ein Flugzeugreifengeschäft mit technischem Support und speziellen Produkten. Das verschafft Japan eine etablierte Zuliefererpräsenz. Kunden kaufen weiterhin gegen genehmigte Flugzeugmontagen und Wartungsvereinbarungen. Bridgestone' s internationale Verkäufe und Auslandsaktivitäten sollten nicht als inländische japanische Nachfrage präsentiert werden. [3]
Wer führt den Markt für Luft- und Raumfahrtreifen?
Michelin, Goodyear, Bridgestone und Dunlop Aircraft Tyres haben Flugzeugreifenprodukte oder Wiederholungsdienste dokumentiert. Michelin' s Air X Skylight-Arbeiten für die Falcon 10X und Goodyear' s Montagekataloge zeigen das relevante Programmdetail. Käufer vergleichen genehmigte Spezifikationen, Produktsupport und Serviceverfügbarkeit, nicht die globale Größe des Mutterkonzerns. [6] [4] [11] [7] [3]
Das Lieferantenfeld variiert je nach Flugzeugklasse und genehmigtem Reifendesign. Einige breitere Reifenfirmennamen im Vergleich haben im genannten Material kein bestätigtes aktuelles Flugzeugreifenprodukt. Bevor eine Beschaffungsentscheidung getroffen wird, müssen die Betreiber das Produkt, dessen genehmigte Montage sowie die technischen und Ersatzleistungen überprüfen.
Welche Unternehmen sind die wichtigsten Anbieter?
Verifizierte Flugzeugreifen-Beispiele sind Michelin-, Goodyear-, Bridgestone- und Dunlop-Flugzeugreifen. Der untenstehende erweiterte Vergleichssatz sollte nicht als bestätigte Liste aktueller Flugzeugreifenhersteller gelesen werden. [4] [11] [7] [3]
- Michelin
- Goodyear
- Bridgestone
- Dunlop Flugzeugreifen
- Continental AG
- Pirelli & C. S.p.A.
- Luftfahrtreifen & Treads LLC
- Yokohama Rubber
- Sumitomo Rubber
Bibliographie
- [1] Agência Nacional de Aviação Civil. (2026, Juli 7). Confira a nova edição do Anuário do Transporte Aéreo da Anac.
- [2] Airbus. (2026, Januar 12). Airbus meldet 793 Verkehrsflugzeuglieferungen im Jahr 2025.
- [3] Bridgestone Corporation. (o.J.). Flugzeugreifen.
- [4] Dunlop Flugzeugreifen. (o.J.). Über den Wiederholungsprozess.
- [5] Federal Aviation Administration. (2005, April 18). Wartung und Betriebspraktiken von Flugzeugreifen mit Change 1 [Advisory Circular 20-97B].
- [6] Goodyear Luftfahrt. (o.J.-a). Flugzeugreifen-Datenbuch: Passform, Größen und Anwendungen.
- [7] Goodyear Luftfahrt. (N.D.-B). Flugzeugreifen-Produktportfolio.
- [8] Goodyear Luftfahrt. (N.D.-C). Goodyears Luftfahrterbe: Fertigung und Wiederholungsnetzwerk.
- [9] Lufthansa Technik. (o.J.). Flugzeug-MRO und Servicefähigkeiten.
- [10] Michelin. (o.J.). Michelin bringt Air X SKYLIGHT Michelin-Reifen auf den Markt, eine bedeutende bahnbrechende Innovation auf dem Markt für Flugzeugreifen.
- [11] Michelin. (2026, März 11). Weltpremiere: Michelin und Dassault Aviation präsentieren ihre Innovationen während der Einführung von Falcon 10X.
Dieser Bericht beantwortet
- Warum die Ausrüstung und Qualifikation des Flugzeugs die Bereitstellung von reifbaren Reifen bestimmen?
- Wie radiale und Bias-Konstruktionen in verschiedenen Flugzeuganwendungen koexistieren.
- Wie OEM Kauf sich vom Ersatzreifenwechsel und Neubetreten unterscheidet.
- Welche lokale Servicefähigkeit trägt zu landesweiten kommerziellen Möglichkeiten bei?
- Wie die längere Lebensdauer des Profils und die Berechtigung des Gehäuses die Wirtschaftlichkeit eines Reifenvertrags beeinflussen.
Was deckt der Markt für Luft- und Raumfahrtreifen ab?
Der Markt umfasst Reifen, die auf Flugzeugen verwendet werden, statt auf Flughafenfahrzeugen oder Bodenausrüstung. Er umfasst die kommerzielle Luftfahrt sowie die Kategorien Militär- und Allgemeinluftfahrt. Produktentwicklung und Endnutzerkanal bieten getrennte Einblicke in denselben Reifeneinnahmen.
Was ist im Umfang enthalten?
Neue radiale und schräge Flugzeugreifen sind enthalten. Der Nachrüstbedarf umfasst Ersatzreifen und neu belaufene Flugzeugreifen, wenn die Transaktion innerhalb der Reifenproduktgrenze liegt. Eine Neutrag-Transaktion wird einmal für das gelieferte Produkt gezählt, ohne den ursprünglichen Wert der Verkleidung neu buchen zu müssen.
Was ist vom Umfang ausgeschlossen?
Radbaugruppen und Bremssysteme für Flugzeuge sind ausgeschlossen. Eigenständige Überwachungsausrüstung und Wartungskosten fallen außerhalb der Reifenprodukteinnahmen. Der Markt schließt auch Automobil- und Industriereifen aus, die auf Flughafenfahrzeugen verwendet werden, selbst wenn der Käufer eine Fluggesellschaft oder Flughafenbetreiberin ist.
Wie wurde die Analyse erstellt?
Die Analyse basiert auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Ländern und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breite Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßstäbliche Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierungs- und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
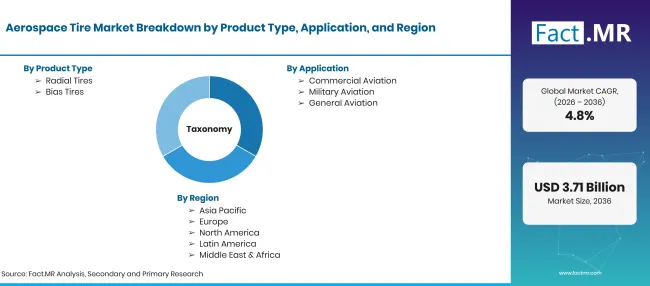
Factmr Aerospace Tire Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarden |
| Marktdefinition | Flugzeugreifen, die für die kommerzielle, militärische und allgemeine Luftfahrt über Originalausrüstung und Aftermarket-Kanäle geliefert wurden. |
| Produkttyp | Radialreifen; Diagonalreifen |
| Anwendung | Kommerzielle Luftfahrt; Militärische Luftfahrt; Allgemeinluftfahrt |
| Endnutzer | OEM; Aftermarket |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Deutschland; Brasilien; Vereinigte Staaten; Vereinigtes Königreich; Japan |
| Profilierte Unternehmen | Michelin; Goodyear; Bridgestone; Dunlop Flugzeugreifen; Continental AG; Pirelli & C. S.p.A.; Luftfahrtreifen & Treads LLC; Yokohama Kautschuk; Sumitomo Kautschuk Ein breiteres Vergleichsset für Reifensektoren; die aktive Versorgung mit Flugzeugreifen muss für das jeweilige Unternehmen und Produkt etabliert werden. |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Überprüfung der Flugzeugmontage, OEM Produktionskontext, Reifenpflegehinweise sowie dokumentierte Hersteller- und Wiederholungsaktivitäten. |
Quelle: Fact.MR-Analyse. Aktualisiert am 15. Oktober 2026
Wie ist der Markt segmentiert?
-
Nach Produkttyp:
- Radialreifen
- Schrägreifen
-
Nach Anwendung:
- Kommerzielle Luftfahrt
- Militärische Luftfahrt
- Allgemeine Luftfahrt
-
Nach Endnutzer:
- OEM
- Nachrüst
-
Nach Region:
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Markt für Luft- und Raumfahrtreifen im Jahr 2026?
Wie sieht der CAGR von 2026 bis 2036 aus?
Welcher Produkttyp führt zu Leads?
Welche Bewerbung führt dazu?
Welche Anbieter haben dokumentierte Luftfahrtfähigkeiten?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen