- Market Value (2025): USD 1.79 Bn
- Estimated Value (2026): USD 1.91 Bn
- Forecast Value (2036): USD 3.56 Bn
- CAGR (2026-2036): 6.4%
Was wird der Markt für Automobilverdrängungssensoren bis 2036 voraussichtlich wert sein?
USD 1.9 Milliarden im Jahr 2026 bis USD 3.6 Milliarden bis 2036, mit einem 6.42% CAGR.
- Laut Fact.MR Analyse erreichte der Markt für Fahrzeugverdrängungssensoren im Jahr 2025 USD 1.79 Milliarden.
- Die Nachfrage wird von USD 1.91 Milliarden im Jahr 2026 auf USD 3.56 Milliarden im Jahr 2036 steigen.
- Der Markt wird voraussichtlich zwischen 2026 und 2036 einen 6.4% CAGR verzeichnen, da Fahrgestellelektrifizierung, Brake-by-Wire-Einführung und aktive Dämpfungsfederungen den Sensoranteil pro Fahrzeug erweitern.
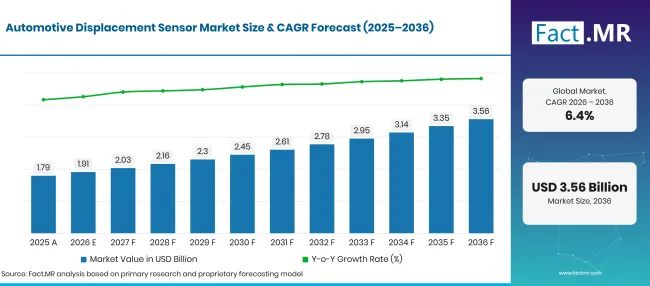
Factmr Automotive Displacement Sensor Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 1.79 |
| 2026 | Schätzung | 1.91 |
| 2036 | Vorhersage | 3.56 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 6.4% |
Quelle: Fact.MR-Analyse. Aktualisiert am 19. Oktober 2026
Was sind die entscheidenden Zahlen für das Wachstum des Marktes für Fahrzeugverdrängungssensoren?
USD 1.7 Milliarden absoluter Chance zwischen 2026 und 2036, wobei induktive Sensorarchitekturen und Pkw-Produktionsprogramme die Haupteinnahmequelle erzeugen.
- Nachfragetreiber auf dem Markt
- Fahrzeugdynamikingenieure setzen in großer Zahl aktive Fahrwerksnivellierung und elektronische kontinuierliche Dämpfungssteuerung ein, um den Fahrkomfort und die aerodynamische Effizienz zu steigern. Fortgeschrittene Sensoranalysen zeigten, dass übergekoppelte resonante Induktionsspulen eine hohe lineare Verdrängungsempfindlichkeit und überlegene Signal-Rausch-Verhältnisse über große Temperaturspannen hinweg liefern [1]. Fahrwerksdesigner integrieren kompakte lineare Verschieberwandler in Stoßdämpfer-Federbeine, um Straßenunregelmäßigkeiten in Echtzeit zu überwachen.
- Brems-by-wire- und elektromechanische Pedaleinheiten erfordern redundante, kontaktlose Positionssensoren, um die Fußeingaben des Fahrers in digitale Bremsbefehle umzuwandeln. Experimentelle Tests an induktiven Verschiebungssensoren mit Doppel-Erregungsspulenstrukturen bestätigten, dass mehrkanalige Differenzialausgänge Temperaturabweichungen und streuende Magnetfeldstörungen beseitigen [2]. Tier-One-Bremsanbieter installieren doppelt redundante induktive Sensoren in Bremsaktuatoren, um strenge ISO- 26262 funktionale Sicherheitsvorgaben zu erfüllen.
- Getriebe- und Elektroachsenkonstrukteure spezifizieren hochauflösende Verdrängungssensoren zur Überwachung des Kupplungslaufs, Park-Lock-Klemmeneingriffs und Schaltgabelpositionen. Forschungen zu intelligenten Selbstdiagnosealgorithmen für Fahrzeugverdrängungssensoren haben bestätigt, dass die Echtzeitüberwachung der Spulenimpedanz interne Wicklungsschäden erkennt, bevor ein mechanischer Sensorausfall auftritt [3]. Hersteller elektrischer Antriebseinheiten verwenden kompakte Sensoren, um die axiale Position des Rotors bei dynamischem Beschleunigungsdrehmoment zu überprüfen.
- Die Elektrifizierung des Antriebsstrangs erfordert eine Mikroverdrängungsverfolgung, um strukturelle Verformungen und mechanische Ermüdung in Batteriepack-Gehäusen und Federungsarmen zu erkennen. Studien zur Strukturzustandsüberwachung haben gezeigt, dass Hochfrequenz-Verdrängungssensoren mikroskopische mechanische Verschiebungen und Gelenkverschleiß in Fahrzeugchassis-Komponenten erkennen können [4]. Gewerbliche Flottenbetreiber setzen Echtzeit-Verdrängungstelemetrie ein, um vorausschauende Wartung auf schweren elektrischen Transportplattformen umzusetzen.
- Analysierte Schlüsselsegmente
- Nach Typ: Induktiv hält 2026 35.2% Anteil, bevorzugt in Unter-der-Motorhauben- und Chassisumgebungen wegen seiner Immunität gegen Öl, Wasser, Staub und magnetische Störungen.
- Nach Einsatz: Das Motorsteuerungssystem macht 2026 38.5% Marktanteil aus, angetrieben durch kontinuierliche elektronische Drosselklappensteuerung, Überwachung des Turboladeraktuators und Steuerung des Abgasrücklaufventils.
- Nach Fahrzeugtyp: Pkw stellen 2026 58.6% Marktanteil dar, angetrieben durch hohe jährliche Fahrzeugproduktionen und steigende Sensorzahlen bei Premium- und Mittelklassemodellen.
- Nach Vertriebskanal: OEM und Aftermarket machen 2026 100.0% Marktanteil aus, was umfassende werkseitig installierte Systeme kombiniert mit Ersatzteilen für den Fahrzeuglebenszyklus widerspiegelt.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, leitender Berater bei Fact.MR, erklärt: "Der Markt für Fahrzeugverdrängungssensoren erlebt einen tiefgreifenden Wandel von alten Kontaktpotentiometern hin zu vollständig integrierten, kontaktlosen, induktiven und magnetisch sensorischen Silizium. Softwaredefinierte Fahrzeuge und x-by-wire-Chassis-Architekturen verlangen ASIL-D-zertifiziertes Positionsfeedback mit nahezu null Latenz. Sensorhersteller, die digitale Busprotokolle wie SENT und CAN-FD direkt in kompakte, überformte Sensorpakete integrieren, werden mehrjährige Plattformverträge mit globalen Automobil- OEMsichern."
- Strategische Auswirkungen
- Sensorhersteller wechseln von diskreten PCB-Spulenlayouts zu monolithischen siliziumintegrierten induktiven Sensor-ICs, was die Sensorverpackungsmaße drastisch reduziert. Designvalidierungen von ISO- 26262 -konformen induktiven linearen Positionssensoren bestätigten, dass integrierte Spulentopologien eine ausgezeichnete elektromagnetische Immunität und thermische Robustheit in den Fahrzeugbetriebsumgebungen bieten [5].
- Automobil-Tier-One-Lieferanten entwerfen multiachsige integrierte Sensorcluster, die sowohl lineare Verdrängung als auch Neigungswinkel innerhalb eines einzigen Fahrgehäuses messen. Ingenieurteams integrieren Transportsensoren in vernetzte Fahrzeugdiagnose-Gateways.
- Elektrofahrzeughersteller setzen kontaktlose induktive Sensoren in Lenksäulen und Pedalmodulen ein, um mechanische Verschleiß- und Garantieansprüche zu vermeiden. Beschaffungsmanager bewerten Alternativen zu elektromagnetischen Sensoren für kontaktlose rotierende und lineare Hubmessungen.
- Gießereien und Sensorverpackungen verwenden Hochleistungspolyamide und Fluorsilikondichtungen, um Sensorspulen zu überformen und so empfindliche Kupferwicklungen vor korrosivem Streusalz und automatischen Druckdüsen der Autowäsche zu schützen.
Deutschland wird voraussichtlich das globale Wachstum mit einem 7.93% CAGRführen, während Brasilien mit 7.25%Fortschritte macht, angetrieben durch fortschrittliche Fahrgestelltechnik und regionale Fahrzeugfertigungsexpansion. Die Vereinigten Staaten verzeichnen eine 6.55% CAGR, getragen durch elektrische Pickup-Plattformen und die Automatisierung von kommerziellen Flotten. Das Vereinigte Königreich erreicht einen 5.87% CAGR, unterstützt durch die Entwicklung luxuriöser Automobildynamik und die Spezialisierung von Sportwagen. Japan registriert einen 5.17% CAGR, angetrieben von Hybridgetriebe-Elektronik und miniaturisierter Sensorfertigung.
Wie gliedert sich der Markt für Fahrzeugverdrängungssensoren nach Segmenten auf?
Induktive 35.2%; Motorsteuerungssystem 38.5%; Personenwagen 58.6%; OEM und Nachrüst- 100.0% im Jahr 2026.
Welcher Typ dominiert?
Induktiv hält 2026 35.2% Anteil.
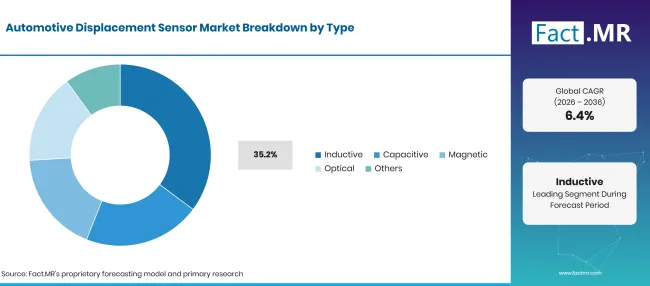
Factmr Automotive Displacement Sensor Market Breakdown Type | Source: Fact.MR
| Typ | Teilen (2026) |
|---|---|
| Induktiv (führendes Segment) | 35.2% |
| Andere Segmente kombiniert | 64.8%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 19. Oktober 2026
Induktive Verdrängungssensoren belegen aufgrund ihrer außergewöhnlichen Haltbarkeit, hohen elektromagnetischen Kompatibilität und völliger Unempfindlichkeit gegenüber externen Magnetfeldern und mechanischer Verunreinigung den führenden Marktanteil. Automobilingenieure setzen induktive Sensoren für kritische Rückmeldung der Drosselklappenposition, Kupplungsantrieb und Höhenausgleich für die Aufhängung ein. Kapazitive Sensoren bieten eine ultrahohe Mikroverdrängungsauflösung in Labortestbänken und spezialisierten Klimaanlagen im Innenraum. Magnetische Hall-Effekt- und magnetoresistive Sensoren erfassen erhebliche Mengen bei der Raddrehzahlerkennung und Steuerungswinkelmessung. Optische Sensoren werden selektiv in sauberen optischen Lenkradcodern im Innenraum eingesetzt. Sourcing Directors benchmarken regelmäßig Einlassluftsensoren, einschließlich Luftstromsensoren, um das Management des Luft-Kraftstoff-Verhältnisses zu optimieren. Fahrgestellentwickler integrieren außerdem präzise Neigungssensoren zur Verbesserung der Überschlagstabilität elektronischer Fahrzeuge.
Was führt den Anwendungssegment?
Das Engine Management System macht 2026 38.5% Anteil aus.
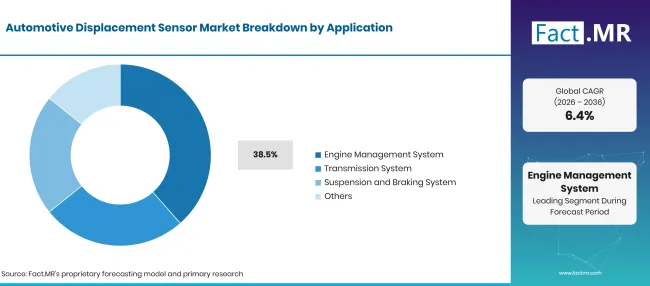
Factmr Automotive Displacement Sensor Market Breakdown Application | Source: Fact.MR
| Anwendung | Teilen (2026) |
|---|---|
| Motorenmanagementsystem (führendes Segment) | 38.5% |
| Andere Segmente kombiniert | 61.5%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 19. Oktober 2026
Motorsteuerungssysteme stellen den Hauptanwendungssektor dar und erfordern hochpräzise lineare und rotierende Verdrängungssensoren zur Modulation elektronischer Drosselklappen, variable Ventilsteuerungsphaser, Wastegate-Aktuatoren und Abgasrückführungsventile. Eine präzise Ventilhubverfolgung gewährleistet die Einhaltung der strengen internationalen Emissionsstandards der Stufe VII und EPA und maximiert gleichzeitig den Kraftstoffverbrauch. Getriebesysteme stellen eine Hauptanwendung dar und nutzen lineare Verdrängungssensoren zur Überprüfung des Kupplungseinschlags, des Doppelkupplungsgetriebes und elektrischer Antriebsabschaltmechanismen. Fahrwerks- und Bremssysteme stellen den am schnellsten expandierenden Sektor dar und werden von aktiver elektronischer Luftfederung, aktiver Rollstabilisierung und integrierten Bremsen-by-wire-Systemen angesteuert. Fahrzeugingenieure installieren spezialisierte chemische Sensoren zur Überwachung der Flüssigkeitsbedingungen neben mechanischen Positionssensoren. Abgaskontrollteams installieren außerdem Gassensoren zur Überwachung der Abgaszusammensetzung.
Wie beeinflusst Fahrzeugtyp die Verbreitung?
Personenwagen stellen 2026 58.6% Anteil dar.
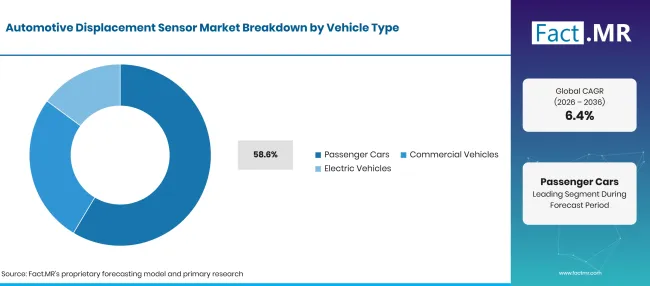
Factmr Automotive Displacement Sensor Market Breakdown Vehicle Type | Source: Fact.MR
| Fahrzeugtyp | Teilen (2026) |
|---|---|
| Personenwagen (Spitzensegment) | 58.6% |
| Andere Segmente kombiniert | 41.4%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 19. Oktober 2026
PV-Wagen machen den größten Anteil am Hubraumsensorverbrauch aus, angetrieben durch hohe weltweite Produktionsmengen und die zunehmende Verbreitung fortschrittlicher Fahrerassistenzsysteme und elektronischer Fahrgestellsteuerung. Zeitgenössische Luxus- und Mittelklasse-Limousinen und SUVs integrieren bis zu ein Dutzend Hubraumsensoren über ihre Fahrwerksfedern, elektronische Pedale, adaptive Scheinwerfer und Heckklappenaktuatoren. Nutzfahrzeuge, darunter schwere Lkw und Stadtbusse, benötigen robuste Hubraumsensoren zur Überwachung der Luftfederungsnivellierung, Fünftelradkupplung und pneumatische Bremskammern unter schweren Nutzlasten. Elektrofahrzeuge stellen das am schnellsten wachsende Untersegment dar und benötigen spezielle lineare Sensoren zur Überwachung der Hochspannungs-Batterieabschaltkontakte, thermische Ausdehnung und Motorrotorposition. Fortschrittliche Inspektionslinien verwenden 3D-Profil-Sensoren, um gestanzte Fahrgestellkomponenten während der Fahrzeugmontage zu inspizieren. Antriebstechniker beschaffen spezielle Fahrzeugantriebssensoren zur Koordinierung des Motorwechselwechsels.
Was beschleunigt die Akzeptanz des Marktes für Fahrzeugverdrängungssensoren und was hält ihn zurück?
Die Elektrifizierung von Fahrgestellsystemen, die Einführung von Steer-by-Wire- und Brake-by-Wire-Architekturen sowie die Ausweitung aktiver Fahrwerkssysteme treiben das Marktwachstum voran. Hohe Entwicklungskosten für ASIL-D-zertifizierte Sensor-ICs, thermische Drift-Kalibrierungskomplexität in rauen Motorabteilen und Volatilität bei Rohstoffwundenen für Kupferwicklungen erschweren eine schnelle Verbreitung.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Einführung von Brake-by-Wire- und elektromechanischen Pedalen | +1.3% | Europa, Ostasien, USA | Kurzfristig (<= 2 Jahre) |
| Integration von aktiver Luftfederung und dynamischer Fahrgestellnivellierung | +1.1% | Europa, Nordamerika | Kurzfristig (<= 2 Jahre) |
| Funktionale Sicherheitsanforderungen erfordern redundante kontaktlose Sensorik | +0.9% | Global | Mittelfristig (2–4 Jahre) |
| Getriebe-Schalt-für-Draht-Überwachung und elektrische Achsentrennung | +0.8% | Ostasien, Europa | Mittelfristig (2–4 Jahre) |
| Verbreitung automatisierter Höhen- und Aerodynamikanpassungen | +0.6% | Global | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 19. Oktober 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Monolithische induktive Sensor-ICs, die Spulen auf Silizium-Dies integrieren | +1.1% | Europa, USA | Kurzfristig (<= 2 Jahre) |
| Echtzeit-Überwachung der strukturellen Durchbiegung und Swells von Batteriepacks | +0.9% | Ostasien, Nordamerika | Mittelfristig (2–4 Jahre) |
| Kalibrierung des terrestrischen Sensors und prädiktive Fehlertelemetrie | +0.7% | Global | Mittelfristig (2–4 Jahre) |
| Mikroverdrängungsmessung in aktiven aerodynamischen Spoilerflügeln | +0.5% | Europa, Japan | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 19. Oktober 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Hohe Kosten für die Erreichung von ASIL-D-Dual-Die-Siliziumredundanz | -0.9% | Global | Kurzfristig (<= 2 Jahre) |
| Extremes thermisches Zyklieren verursacht Mikrorisse im Sensorgehäuse | -0.7% | Global | Kurzfristig (<= 2 Jahre) |
| Komplexe magnetische Abschirmung ist für Hochspannungs-EV-Sammelschienen erforderlich | -0.6% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Flaschenhälse in der Sensorlieferkette für Mikrocontroller in der Automobilqualität | -0.4% | Ostasien, USA | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 19. Oktober 2026
Welche Länder skalieren bis 2036 den Markt für Fahrzeugverdrängungssensoren?
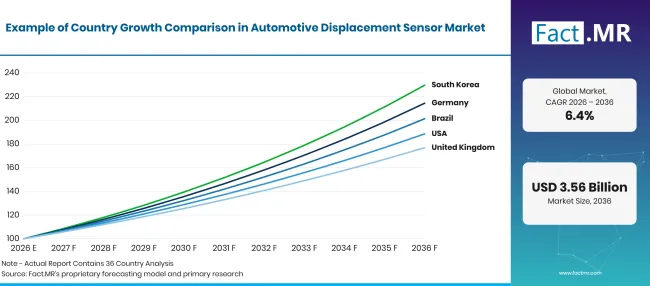
Factmr Automotive Displacement Sensor Market Growth Index | Source: Fact.MR
| Land | CAGR (2026–2036) |
|---|---|
| Deutschland | 7.93% |
| Brasilien | 7.25% |
| USA | 6.55% |
| Vereinigtes Königreich | 5.87% |
| Japan | 5.17% |
Quelle: Fact.MR-Analyse. Aktualisiert am 19. Oktober 2026
Warum führt Deutschland die Einführung von Sensoren in Europa an?
7.93% CAGR, angetrieben von erstklassiger Automobiltechnik, früher Einführung aktiver Fahrwerkssysteme und strengen funktionalen Sicherheitsstandards.
Deutsche Premium-Automobilhersteller und Tier-One-Fahrgestellzulieferer in Baden-Württemberg und Bayern sind Vorreiter bei der Einführung intelligenter aktiver Fahrwerkssysteme, die Hochgeschwindigkeits-Linearverdrängungssensoren nutzen, um Straßenschwellen zu scannen und auszugleichen. Deutsche Fahrzeugdynamikingenieure spezifizieren induktive Verdrängungssensoren über elektronische Bremspedale und Mehrkammer-Luftfedern, um eine unvergleichliche Fahrgenauigkeit zu gewährleisten. Deutschland' s Halbleiterzulieferer führen die Entwicklung von automobil-zertifizierten induktiven Sensor-integrierten Schaltkreisen an, die Sensorspulen, Signalverarbeitung und SEND-Protokollausgabe auf einem einzigen Substrat kombinieren.
Wie erweitert Brasilien seine Nachfrage nach Fahrzeug-Hubraumsensoren?
7.25% CAGR, angetrieben durch Verbesserungen des Flex-Fuel-Motormanagements, regionale Produktion von Nutzfahrzeugen und Modernisierung des Fahrgestells.
Brasilien ' s Automobilmontagebetriebe in São Paulo und Paraná modernisieren die Flex-Fuel-Motormanagement-Architekturen, um die Proconve-Emissionsstandards zu erfüllen, was eine präzise Rückkopplung des Hubraum- und Ansaugventils erfordert. Kommerzielle Lkw-Hersteller in Brasilien installieren schwere Fahrwerkshöhensensoren an Traktoren und Mehrachsanhängern, um die Lastverteilung über das ländliche Straßennetz zu optimieren. Die Ausweitung der lokalen Produktion von Pkw mit Stabilitätskontrolle und elektronischen Bremsassistenten fördert eine stetige Beschaffung von Komponenten bei regionalen Tier-One-Elektronikdistributoren.
Welche Faktoren ermöglichen massive Massenbeschaffung in den gesamten Vereinigten Staaten?
6.55% CAGR, unterstützt durch die Entwicklung von Plattformen für elektrische Pickup-Trucks, die Produktion von schweren Nutzfahrzeugen und autonome Testprogramme.
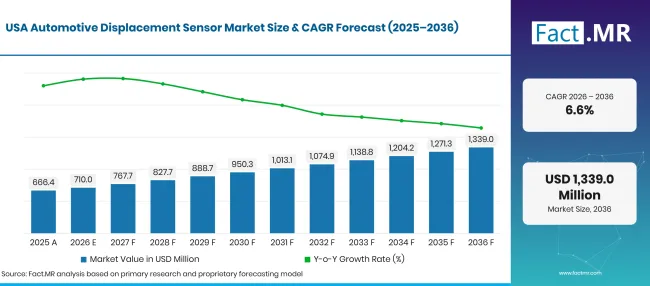
Factmr Automotive Displacement Sensor Market Forecast Usa | Source: Fact.MR
Die Vereinigten Staaten stellen einen riesigen Markt für Fahrzeugverdrängungssensoren dar, angetrieben von der schnellen Entwicklung von elektrischen Pickup-Trucks und Nutzfahrzeugen, die adaptive Luftfederungen für Schlepp- und Geländefreiheit integrieren. Amerikanische Automobilhersteller beschaffen mehrkanalige induktive Verdrängungssensoren, um eine Bremsen-durch-Draht-Redundanz bei Hochdrehmoment-Elektroplattformen sicherzustellen. Tier-One-Anbieter in Michigan und Ohio arbeiten kontinuierlich mit Halbleiterinnovatoren zusammen, um drahtlose Sensortelemetrie und terrestrische Diagnosekalibrierung zu integrieren.
Warum setzt das Vereinigte Königreich die aktive Sensorentwicklung aufrecht?
5.87% CAGR, gestützt auf die Entwicklung luxuriöser Automobilchassis, elektrische Sportwagentechnik und Motorsport-Telemetrieforschung.
Britische Luxus-Sportwagenhersteller und Hochleistungs-Automobildesignstudios in den West Midlands verlangen maßgeschneiderte lineare Hubraumsensoren, um den dynamischen Fahrwerksweg, die Bodenhöhen-Aerodynamik und die Lenkungsgeometrie bei hohen Kurvenbelastungen zu überwachen. Britische Ingenieurzentren arbeiten mit spezialisierten Sensorinnovatoren zusammen, um ultraleichte Carbon-Verbund-Sensorgehäuse zu entwickeln, die den anspruchsvollen Vibrationen elektrifizierter Leistungsantriebe standhalten.
Wie behält Japan die Führungsrolle im Bereich präziser Automobilsensoren?
5.17% CAGR, gesteuert von der Dominanz des Hybridantriebsstrangs, der Herstellung miniaturisierter Sensoren und fortschrittlicher Robotikmontage.
Japanische Automobilgiganten und Hersteller elektronischer Komponenten zeichnen sich in der Massenproduktion von hochzuverlässigen, kompakten Hubraumsensoren für Hybrid-Elektroantriebe und stufenlose Getriebe aus. Japanische Ingenieurteams legen Wert auf kontinuierliche Kostensenkung und Fertigungsperfektion und produzieren Millionen induktiver und magnetischer Hubsensoren mit nahezu null Fehlerraten. Japanische Automobil- OEMsetzen außerdem Hubraumsensoren in Steer-by-Wire-Systemen und kompakte aktive Fahrwerksmodule für urbane Mobilitätsfahrzeuge ein.
Wer führt den Markt für Fahrzeughubsensoren an?
Bosch Sensortec GmbH und Robert Bosch halten weltweit führende Positionen in der Fahrzeugsensortechnologie und fertigen hochpräzise induktive und mikroelektromechanische Verschiebungssensoren für Motorsteuerung und Fahrgestelldynamik. Honeywell International Inc. liefert robuste lineare und rotative Verdrängungswandler, die für schwere Nutzfahrzeuge und spezialisierte Geländefahrzeuge entwickelt wurden. TE Connectivity Ltd. bietet ein umfangreiches Portfolio an kontaktlosen induktiven Positionssensoren und Sensorpaketen, die auf raue Fahrzeugchassisumgebungen zugeschnitten sind.
Infineon Technologies AG und STMicroelectronics N.V. entwerfen hochmoderne magnetische und induktive Sensor-ICs, die Signalaufbereitung, digitale Buskommunikation und ASIL-D-Sicherheitslogik kombinieren. Texas Instruments Incorporated und NXP Semiconductors N.V. liefern fortschrittliche, mikrocontrollerintegrierte induktive Sensor-Frontenden für Pedal- und Lenkanwendungen im Automobil. Continental AG, Analog Devices Inc.und Sensata Technologies Holding plc liefern komplette Sensorbaugruppen für Bremssysteme, Aufhängungsnivellierung und Getriebe-Gangposition. Systemarchitekten setzen häufig Fahrzeugradarsensoren neben Fahrgestellpositionssensoren ein, um Straßenkonturen vorherzusehen. Batteriepack-Ingenieure integrieren zudem spezielle Batteriesensormodule zur Überwachung des Packs.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen sind Bosch Sensortec GmbH; Honeywell International Inc.; TE Connectivity Ltd.; Infineon Technologies AG; STMicroelectronics N.V.; Texas Instruments Incorporated; NXP Semiconductors N.V.; Continental AG; Analog Devices Inc.; und Sensata Technologies Holding plc.
- Bosch Sensortec GmbH
- Honeywell International Inc.
- TE Connectivity Ltd.
- Infineon Technologies AG
- STMicroelectronics N.V.
- Texas Instruments Incorporated
- NXP Semiconductors N.V.
- Continental AG
- Analog Devices Inc.
- Sensata Technologies Holding plc
Bibliographie
- [1] PMC. (2025, März 14). Verdrängungserkennung in übergekoppelten Resonanzinduktivitäten zur Positionsverfolgung von Fahrzeugen. PMC11953188.
- [2] PMC. (2025, April 05). Induktiver Verdrängungssensor mit doppelten Anregungsspulen für hochpräzise Hubmessung. PMC12117565.
- [3] PMC. (2024, Mai 19). Selbstdiagnostische Methoden und Verschlechterungsüberwachung für Fahrzeugverdrängungssensoren. PMC11055168.
- [4] PMC. (2025, März 28). Überwachung des Fahrzeug-Mikroverdrängungszustands zur Verfolgung des Chassis-Strukturzustands. PMC13350874.
- [5] PMC. (2024, Januar 25). Entwurf und Validierung eines ISO- 26262 -konformen induktiven linearen Positionssensors für Automobilfahrgestellen. PMC9824747.
Dieser Bericht beantwortet
- Der Bericht bewertet Technologieakzeptanz und Kosten-Leistungs-Abwägungen bei induktiven, magnetischen und kapazitiven Fahrzeugverdrängungssensoren.
- Anwendungsbewertungen zeigen, warum aktive Fahrwerke und Brems-by-wire-Pedale die am schnellsten wachsenden Sensornachfragetreiber darstellen.
- Länderanalysen untersuchen die Automobilingenieurinitiativen, die es Deutschland und Brasilien ermöglichen, die regionalen Akzeptanzraten zu führen.
- Elektromagnetische Kompatibilitätsbewertungen untersuchen, wie kontaktlose induktive Sensoren Immunität gegen Hochspannungsgeräusche von Elektrofahrzeugen erreichen.
- Wettbewerbsprofilierung benchmarkt ASIL-D-Sicherheitsvorschriften, Siliziumintegrationsniveaus und Tier-One- OEM -Partnerschaften bei führenden Sensorherstellern.
Was deckt der Markt für Fahrzeugverdrängungssensoren ab?
Der Markt umfasst kommerzielle Lieferungen von elektronischen Verdrängungs- und Positionssensoren, die speziell für die Integration in Automobilsysteme entwickelt wurden. Sie verfolgt Sensoren, die in Pkw, leichten Nutzfahrzeugen, schweren Nutzfahrzeugen und batterieelektrischen Fahrzeugen eingesetzt werden, um Motorgas, Getriebegabeln, aktive Fahrwerksfederbeinen, Lenkgetriebe und elektronische Bremspedale zu überwachen. Die Analyse bewertet die Umsatzgenerierung über Werks- OEM Fließbandlinien sowie den Ersatz-Nachrüstmarkt für Automobile.
Was ist im Umfang enthalten?
Der Umfang umfasst Händlerlieferungen von fertigen Verdrängungssensormodulen, verpackten Sensor-ICs und maßgeschneiderten induktiven Wandlern, die direkt an Fahrzeughersteller und Tier-One-Systemintegratoren verkauft werden. Die Umsätze spiegeln Transaktionspreise wider, die von Sensorherstellern und autorisierten Automobilhalbleiterhändlern anerkannt werden. Integrierte elektronische Steuerungsschnittstellen und digitale Bus-Transceiver (SENT, PSI5, CAN) werden vollständig innerhalb der Marktumsatzgrenzen bewertet.
Was ist vom Umfang ausgeschlossen?
Der Umfang schließt nicht-automobile industrielle Verdrängungssensoren aus, die in Fabrikautomatisierung, zivilen Infrastrukturtests oder Luftfahrtsteuerungen eingesetzt werden. Unbearbeitete Leiterplatten, generische diskrete Widerstände und passive Kabelbäume, die ohne integrierte Sensorelemente verkauft werden, sind von der Gesamtzahl der Sensoren ausgeschlossen. Fahrzeugmontagerobotik, Prüfbänke für Fahrgestell-Prüfstände und Werkzeuge zur Kollisionsreparatur fallen außerhalb des Anwendungsbereichs dieses Komponentenberichts.
Wie wurde die Analyse erstellt?
Die Analyse basiert auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Ländern und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breite Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßhafte Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierungs- und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
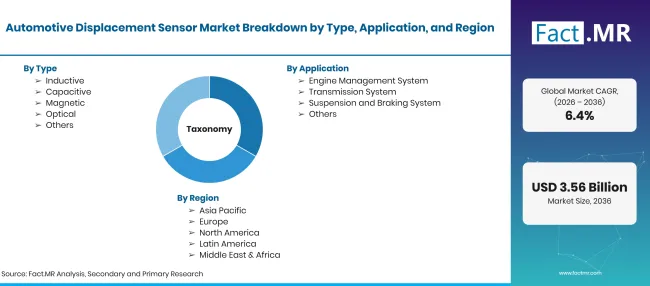
Factmr Automotive Displacement Sensor Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarden im Jahr 2026 bis USD Milliarden bis 2036 bei 6.42% CAGR |
| Marktdefinition | Kontaktlose und kontaktbasierte Fahrzeugmessgeräte, darunter induktive, kapazitive, magnetische und optische Sensoren, die linearen Hub, Winkelposition und mechanischen Spielraum in Automobilsystemen messen. |
| Typ | Induktiv; Kapazitiv; Magnetisch; Optisch; Andere |
| Anwendung | Motorsteuerungssystem; Getriebesystem; Fahrwerks- und Bremssystem; Weitere |
| Fahrzeugtyp | Personenkraftwagen; Nutzfahrzeuge; Elektrofahrzeuge |
| Vertriebskanal | OEM und Aftermarket |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Deutschland; Brasilien; USA; Großbritannien; Japan |
| Profilierte Unternehmen | Bosch Sensortec GmbH; Honeywell International Inc.; TE Connectivity Ltd.; Infineon Technologies AG; STMicroelectronics N.V.; Texas Instruments Incorporated; NXP Semiconductors N.V.; Continental AG; Analog Devices Inc.; Sensata Technologies Holding plc |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Primärinterviews mit Tier-One-Sensorarchitekten der Automobilindustrie, Fahrgestelldynamikingenieuren, Managern für Antriebselektronik und Halbleiterdistributoren kombiniert mit globalen Fahrzeugproduktionsdatensätzen |
Quelle: Fact.MR-Analyse. Aktualisiert am 19. Oktober 2026
Wie ist der Markt segmentiert?
-
Nach Typ
- Induktiv
- Kapazitiv
- Magnetisch
- Optisch
- Weitere
-
Nach Anwendung
- Motorsteuerungssystem
- Übertragungssystem
- Fahrwerk und Bremssystem
- Weitere
-
Nach Fahrzeugtyp
- Personenwagen
- Nutzfahrzeuge
- Elektrofahrzeuge
-
Nach Vertriebskanal
- OEM und Aftermarket
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Markt für Fahrzeugverdrängungssensoren im Jahr 2026?
Wie sieht der CAGR von 2026 bis 2036 aus?
Welche Art führt an?
Welche Bewerbung führt dazu?
Welche Unternehmen betreiben Fahrzeugverdrängungssensoren?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen