- Market Value (2025): USD 4.69 Bn
- Estimated Value (2026): USD 5.1 Bn
- Forecast Value (2036): USD 11.8 Bn
- CAGR (2026-2036): 8.8%
Welchen Wert wird der Markt für Automotive Drive Control Units im Jahr 2036 voraussichtlich sein?
USD 5.1 Milliarden im Jahr 2026 bis USD 11.8 Milliarden bis 2036, bei einem 8.8% CAGR.
- Laut Fact.MR Analyse erreichte der Markt für Fahrzeugantriebssteuerungseinheiten im Jahr 2025 USD 4.69 Milliarden.
- Der Umsatz wird voraussichtlich 2026 USD 5.1 Milliarden bis 2036 USD 11.8 Milliarden erreichen, wobei Steuerelektronik stärker mit Fahrzeugsoftware verknüpft wird.
- Der Markt wird voraussichtlich zwischen 2026 und 2036 einen 8.8% CAGR verzeichnen, da die Automobilhersteller die elektronische Steuerung über Pkw und kommerzielle Plattformen ausweiten.
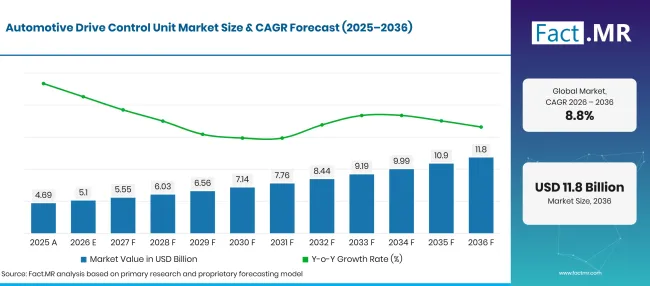
Automotive Drive Control Unit Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 4.69 |
| 2026 | Schätzung | 5.1 |
| 2036 | Vorhersage | 11.8 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 8.8% |
Quelle: Fact.MR-Analyse. Aktualisiert am 22. Oktober 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des Marktes für Automotive Drive Control Units?
USD 6.7 Milliarde zusätzlicher Marktwert von 2026 bis 2036, wobei Pkw und OEM Angebot das Einkaufsvolumen beeinflussen.
- Nachfragetreiber auf dem Markt
- Fahrzeugingenieurteams benötigen Steuerungen, die Sensorwerte schnell genug austauschen, um Motor- oder Fahrgestellfunktionen während des täglichen Fahrens koordiniert zu halten.
- Automobilhersteller bewerten zunehmend, ob eine Steuerungsplattform mehrere Modellvarianten bedient. Gemeinsame Hardware kann die Validierungsarbeit vereinfachen, wenn die Softwarefunktionen klar voneinander getrennt bleiben.
- Elektrofahrzeugingenieure interessieren sich besonders für Steuerungsstrategien, die die Antriebsreaktion mit Brems- und Lenkbefehlen koordinieren. Die genaue Architektur hängt vom Fahrzeugdesign ab.
- Systemintegratoren achten auf zuverlässige Diagnosen und Fehlerbehandlungen, bevor sie Änderungen an sicherheitsbezogenen Antriebssteuerungen akzeptieren. Die Genehmigung hängt von Tests unter normalen und ungewöhnlichen Betriebsbedingungen ab.
- Analysierte Schlüsselsegmente
- Nach Fahrzeugtyp: Personenkraftwagen machen 2026 60.1% Anteil aus, angesichts der Größe der Personenkraftfahrzeugproduktionsprogramme.
- Nach Komponenten: Sensoren führen 2026 mit 32.4% Marktanteil, da Controller auf zuverlässige Fahrzeugzustandsdaten angewiesen sind.
- Nach Einsatz: Engine Control hält 2026 28.9% Anteil, was die elektronische Verwaltung von Motorfunktionen abdeckt.
- Nach Vertriebskanal: OEM erringt 2026 74.2% Marktanteil, da neue Steuerungen meist während der Werksmontage in Fahrzeuge eingesetzt werden.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, Principal Consultant bei Fact.MR, erklärt: "Automobilhersteller benötigen Fahrsteuerungen, die zuverlässig im Alltag und unter ungewöhnlichen Fahrbedingungen reagieren. Ingenieure testen daher, wie die Software Sensoreingaben liest, Aktuatoren befehligt und Fehler handhabt. Lieferanten mit klaren Systemschnittstellen und zuverlässiger Kalibrierungsunterstützung haben einen praktischeren Weg von Prototypen zur Serienproduktion."
- Strategische Auswirkungen
- Automobilhersteller sollten frühzeitig entscheiden, welche Fahrzeugfunktionen in separaten Modulen bleiben und welche Funktionen gemeinsame Steuerungsressourcen nutzen. Diese Entscheidung wirkt sich auf spätere Integrationstests aus.
- Tier-One-Lieferanten müssen wiederholbare Software-Updates und klare Aufzeichnungen des Controllerverhaltens über verschiedene Fahrzeugplattformen hinweg unterstützen. Diese Aufzeichnungen helfen, Genehmigungsfragen zu klären.
- Sensorhersteller profitieren davon, den Steuerungssystemingenieuren konsistente Signalspezifikationen zu bieten. Stabile Eingänge verringern den Aufwand, die bei wechselnden Straßenverhältnissen die Aktuatorbefehle überprüfen muss.
- Nachrüstverteiler müssen kompatible Ersatzmodule von Komponenten unterscheiden, die werkseitig programmiert werden müssen. Falsche Abstimmung kann Reparaturen unterbrechen, selbst wenn der physische Anschluss passt.
Deutschland wird voraussichtlich 11.0% CAGRverzeichnen, gefolgt von Brasilien mit 10.0% und dem Vereinigten Königreich mit 9.5%. Japan wird voraussichtlich 7.2%liefern, während die Vereinigten Staaten 6.5%. Die Unterschiede spiegeln getrennte Produktionsprogramme und Fahrzeugmischungsbedingungen in diesen Märkten wider.
Wie unterteilt sich der Markt für Automotive Drive Control Units nach Segmenten?
Personenwagen 60.1%; Sensoren 32.4%; Motorsteuerung 28.9%; OEM 74.2% im Jahr 2026.
Welcher Fahrzeugtyp dominiert?
Passenger Cars hält 2026 60.1% Anteil.
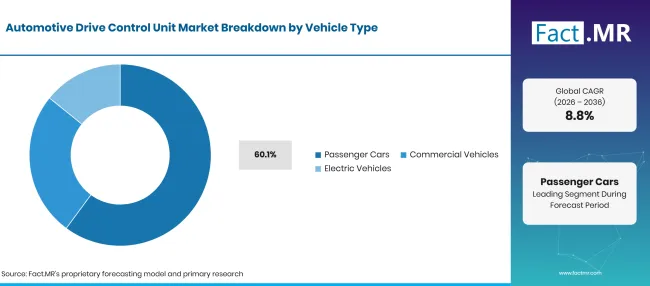
Automotive Drive Control Unit Market Breakdown Vehicle Type | Source: Fact.MR
| Fahrzeugtyp dominiert | Teilen (2026) |
|---|---|
| Personenwagen (Spitzensegment) | 60.1% |
| Andere Segmente kombiniert | 39.9% |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 22. Oktober 2026
Personenwagenprogramme erfordern, dass die Kontrolleure zuverlässig bei häufigen Stopp-und-Start-Fahrten und wechselnden Straßenverhältnissen arbeiten. Gemeinsame elektronische Plattformen sind attraktiv, wenn Automobilhersteller mehrere Ausstattungsvarianten auf einer gemeinsamen Fahrzeugbasis anbieten. Nutzfahrzeuge legen mehr Wert auf Lebensdauer und Wartungszeiten, da Ausfallzeiten den Flottenbetrieb beeinträchtigen. Elektrofahrzeuge stellen zudem besondere Anforderungen an die Traktionsreaktion und Koordination mit rekupativem Bremsen. Fahrzeugingenieure vergleichen sowohl das Softwareverhalten als auch den Zugang zu Ersatzteilen, bevor sie das endgültige Hardware-Layout bestätigen.
Was führt das Komponentensegment?
Sensoren machen 2026 32.4% Anteil aus.
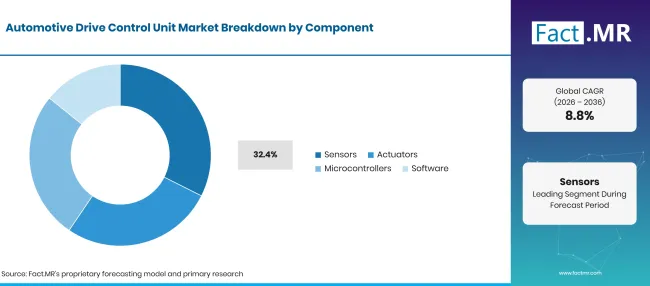
Automotive Drive Control Unit Market Breakdown Component | Source: Fact.MR
| Komponentensegment | Teilen (2026) |
|---|---|
| Sensoren (führendes Segment) | 32.4% |
| Andere Segmente kombiniert | 67.6% |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 22. Oktober 2026
Sensoren senden Fahrzeuggeschwindigkeits- und Betriebssignale an die Steuerelektronik. Ingenieure überprüfen die Signalgenauigkeit und Antwortzeit, da falsche Messwerte die Aktuatorbefehle verändern können. Die Aktuatoren führen dann die Anweisungen des Controllers aus, während Mikrocontroller Eingaben verarbeiten und eingebettete Software ausführen. Das Softwaredesign bleibt eng an die gewählte Hardwarearchitektur gebunden. Eine Steuereinheit wird daher als verbundenes System und nicht als isolierter Chip bewertet, insbesondere wenn ein Fehler eine vorhersehbare Reaktion auslösen muss. Entwickler der Steuereinheit bewerten die Signalgenauigkeit zusammen mit der Schaltreaktion der Fahrzeugaktuatoren während der Fahrzeugtests.
Welche Anwendung stellt den größten Anteil dar?
Engine Control führt 2026 mit 28.9% Anteil an.
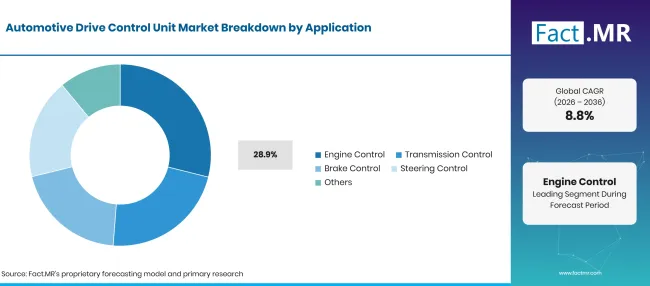
Automotive Drive Control Unit Market Breakdown Application | Source: Fact.MR
| Anwendung | Teilen (2026) |
|---|---|
| Motorsteuerung (Führendes Segment) | 28.9% |
| Andere Segmente kombiniert | 71.1% |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 22. Oktober 2026
Motorsteuerungseinheiten passen die Betriebsfunktionen anhand von Messungen von Fahrzeugsensoren und Kalibrierungskarten an. Getriebesteuerungsanwendungen haben unterschiedliche Anforderungen an Timing und Schaltqualität, während die Bremssteuerung mehr Wert auf eine sichere Reaktion auf Fehler legt. Die Lenksteuerung erfordert zudem klare Befehlsgrenzen und verlässliches Feedback.
Wie beeinflusst Sales Channel Käufe?
OEM holt 2026 74.2% Marktanteil.
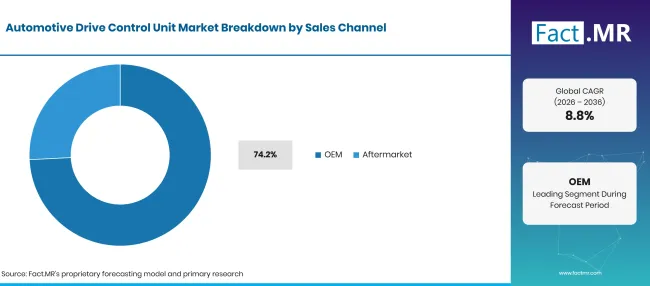
Automotive Drive Control Unit Market Breakdown Sales Channel | Source: Fact.MR
| Vertriebskanal | Teilen (2026) |
|---|---|
| OEM (Leitsegment) | 74.2% |
| Andere Segmente kombiniert | 25.8% |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 22. Oktober 2026
Originalgerätehersteller bestimmen in der Regel die Anforderungen an die Antriebssteuerung, bevor die Produktion beginnt. Das Steuerungsdesign folgt der Fahrzeugplattform, da elektrische Schnittstellen und eingebettete Software eine gemeinsame Genehmigung benötigen. Der Nachrüstmarkt bleibt relevant, wenn ein defektes Modul während der Lebensdauer eines Fahrzeugs ersetzt werden muss. Werkstätten benötigen oft ein Teil mit der korrekten Konfiguration und genehmigtem Programmierverfahren. Dies macht die Kataloggenauigkeit nützlicher als eine breite Lagerliste, wenn Händler mehrere Fahrzeuggenerationen bedienen. OEM Zulassung von Automobilelektronik beinhaltet die Validierung der Modulschnittstellen, bevor die Steuerungen in Serienproduktion gehen.
Was beschleunigt die Verbreitung des Marktes für Automotive Drive Control Units und was hält ihn zurück?
Steuerungsintegration und Fahrzeugelektrifizierung unterstützen Käufe; Validierungsaufwand und Produktionskosten schränken die Verbreitung ein.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Integration der Fahrzeugsteuerung | +1.0% | Global | Mittelfristig (2–4 Jahre) |
| Produktion von Personenwagen | +0.8% | Global | Kurzfristig (<= 2 Jahre) |
| Elektrische Antriebskoordination | +0.7% | Europa, Asien | Mittelfristig (2–4 Jahre) |
| Sensorbasierte Funktionen | +0.5% | Global | Mittelfristig (2–4 Jahre) |
| OEM Plattformverlängerung | +0.4% | Global | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 22. Oktober 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Software-Wiederverwendung | +0.8% | Global | Mittelfristig (2–4 Jahre) |
| Diagnostische Unterstützung | +0.6% | Global | Kurzfristig (<= 2 Jahre) |
| Modulare Steuerungskonstruktion | +0.5% | Europa, Japan | Mittelfristig (2–4 Jahre) |
| Servicekompatibler Ersatz | +0.4% | Global | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 22. Oktober 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Sicherheitsvalidierung | -0.8% | Global | Kurzfristig (<= 2 Jahre) |
| Kosten für elektronische Bauteile | -0.6% | Global | Mittelfristig (2–4 Jahre) |
| Fahrzeugintegrationsbemühungen | -0.5% | Global | Mittelfristig (2–4 Jahre) |
| Einschränkungen der Reparaturprogrammierung | -0.4% | Global | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 22. Oktober 2026
Welche Länder skalieren bis 2036 den Markt für Fahrzeugantriebssteuerungseinheiten?
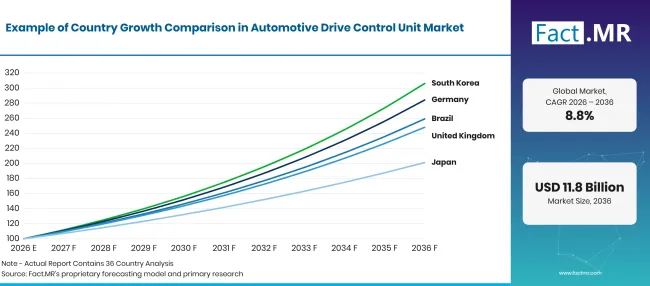
Automotive Drive Control Unit Market Growth Index | Source: Fact.MR
| Land | CAGR (2026–2036) |
|---|---|
| Deutschland | 11.0% |
| Brasilien | 10.0% |
| Vereinigtes Königreich | 9.5% |
| Japan | 7.2% |
| Vereinigte Staaten | 6.5% |
Quelle: Fact.MR-Analyse. Aktualisiert am 22. Oktober 2026
Warum entwickelt Deutschland integrierte Antriebssteuerungen?
11.0% CAGR, beeinflusst von der heimischen Ingenieurtätigkeit und einer großen Personenwagenbasis.
Deutsche Automobilhersteller überprüfen die Steuerungssoftware zusammen mit Brems- und Antriebssystemintegration. Das Land hat Fahrzeugelektronik-Liefernetze etabliert, wodurch die Qualifizierung der Steuerungshardware ein zentraler Bestandteil der Produktionsplanung ist. Destatis erfasste 2025 2,857,591 neue Pkw-Zulassungen in Deutschland [2]. Diese Aktivität bietet eine wichtige Fahrzeugplattform-Basis für Originalausrüstungssteuerungssysteme. Das Deutsche Bundesstatistikamt zählte Anfang 2025 49.3392 Millionen Pkw im Land [3]. Ein breiter aktiver Fuhrpark schafft zudem laufende Anforderungen an Modulservice. Destatis berichtete, dass die Produktion der deutschen Automobilindustrie im Jahr 2025 1.7% zurückging [4].
Wie prägt Brasilien die Käufe von Antriebssteuerung?
10.0% CAGR, verknüpft mit lokalen Montagevolumina und modellspezifischer Steuerungsbeschaffung verbunden.
Brasilianische Werke bedienen sowohl inländische Käufer als auch Auslandsziele. Die Beschaffung des Controllers hängt von der Konfiguration jedes lokal montierten Fahrzeugs ab, während der Service Access die späteren Ersatzverkäufe beeinflusst. Anfavea meldete 2025 eine Produktion von 2.644 Millionen Fahrzeugen in Brasilien [5]. Die Produktionsbasis bietet lokalen Montageprogrammen eine klare Basis für werkseitig installierte Steuerungselektronik. Derselbe Verband meldete 2025 528,800 Fahrzeugexporte.
Was unterstützt die Sichtweise des Vereinigten Königreichs?
9.5% CAGR, geprägt durch den Wandel der Antriebsstränge für Neuwagen und der Fahrzeugtechnik für Heimfahrzeuge.
Hersteller und Ingenieurzulieferer im Vereinigten Königreich arbeiten mit gemischten Antriebsprogrammen. Neue Elektromodelle erfordern eine sorgfältige Steuerung der Drehmomentreaktion und die Koordination mit bestehenden Bremsfunktionen. Das Department for Transport verzeichnete 2025 2.617 Millionen Erstzulassungen im Vereinigten Königreich [6]. Neue Zulassungen schaffen eine breite Basis für werkseitig eingebaute elektronische Steuerungen. Das Department for Transport berichtete im zweiten Quartal 2026 147,000 neuen Zulassungen für emissionsfreie Fahrzeuge [7]. Solche Modelle erfordern eine speziell entwickelte elektronische Antriebssteuerungs-Kalibrierung. Die Society of Motor Manufacturers and Traders erfasste 2025 764,715 im Vereinigten Königreich gebaute Fahrzeuge [8].
Warum bevorzugt Japan eine präzise Steuerungsintegration?
7.2% CAGR, verbunden mit etablierten Lieferantenbeziehungen und Qualitätsanforderungen des Kontrollsystems.
Japanische Hersteller koordinieren die Fahrzeugelektronik eng mit etablierten Hardwareplattformen. Die Lieferantenauswahl hängt oft von nachverfolgbaren Softwareänderungen und vorhersehbarer Leistung über einen gesamten Fahrzeugmodellzyklus ab. Die Japan Automobile Manufacturers Association veröffentlichte ihren Bericht zur Automobilindustrie Japans 2026, der die inländischen Fahrzeugproduktions- und Zulassungsdaten abdeckt [9]. Die jährliche Reihe unterstützt modellspezifische Lieferplanung. Die Japan Automobile Dealers Association veröffentlichte ihr Jahrbuch für die Neuzulassung 2026, das die Anmeldungen 2025 abdeckt [10]. Die Modellabdeckung hilft, die Anforderungen an Personen- und Nutzfahrzeuge zu unterscheiden.
Wie beeinflussen die Vereinigten Staaten das Design der Steuereinheiten?
6.5% CAGR, bezogen auf große Fahrzeugprogramme und wechselnde Antriebsstrangkonfigurationen.
Amerikanische Fahrzeugplattformen decken unterschiedliche Größenklassen und Fahrbedingungen ab. Kontrollteams benötigen eine verlässliche Fehlerüberwachung, während sie die Hardwarekosten gegen Softwarefunktionen abwägen. Die US-Umweltschutzbehörde (EPA) berichtete in ihrem Bericht vom Februar 2026 einen durchschnittlichen realen Kraftstoffverbrauch von 27.2 mpg für Fahrzeuge des Modelljahres 2024 [11]. Die Antriebssteuerung ist ein beitragender Faktor zur Steuerung der Betriebseffizienz. Die EPA berichtete, dass der durchschnittliche Kraftstoffverbrauch 1.7 mpg niedriger war, wenn batterieelektrische und Plug-in-Hybridfahrzeuge aus dem Vergleich ausgeschlossen wurden.
Wer führt den Markt für Automotive Drive Control Units?
Bosch und ZF bieten Fahrzeugsteuerungstechnologie an, während Denso verwandte elektronische Steuerungsfunktionen unterstützt.
ZF Friedrichshafen AG bietet cubiX-Steuerungssoftware und verwandte Fahrgestelltechnologien an [1]. Denso Corporation liefert elektronische Komponenten und Steuerungstechnologien, die von Fahrzeugherstellern verwendet werden. Ihre Produkte erfüllen unterschiedliche Funktionen und Fahrzeugarchitekturen, daher hängt der Kaufvergleich von der von jedem Hersteller gewählten Systemgrenze ab.
Magna International Inc., Aptiv PLC, Valeo SA, Hyundai Mobis und Astemo Ltd. an Automobilelektronik oder Fahrzeugsteuerungssystemen innerhalb ihrer jeweiligen Produktbereiche teilnehmen. Die relevante Kaufentscheidung betrifft die Passung zwischen jedem Modul und dem Fahrzeugprogramm, einschließlich Validierungsunterlagen und Lieferantenunterstützung. Die Produktabdeckung variiert zwischen Lieferanten und legt keine einheitliche Marktanteilsbewertung fest. Neuaufträge bleiben an bestimmte Autoherstellerplattformen und den Zeitpunkt der technischen Genehmigung gebunden.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen sind Robert Bosch GmbH; Denso Corporation; ZF Friedrichshafen AG; Magna International Inc.; Aptiv PLC; Valeo SA; Hyundai Mobis; Astemo Ltd.
- Robert Bosch GmbH
- Denso Corporation
- ZF Friedrichshafen AG
- Magna International Inc.
- Aptiv PLC
- Valeo SA
- Hyundai Mobis
- Astemo Ltd.
Bibliographie
- [1] ZF Friedrichshafen AG. (o.J.). Top-Technologie für nachhaltige Mobilität: IAA Mobility 2025.
- [2] Statistisches Bundesamt (Destatis). (2026, März 23). Neuzulassungen von Kraftfahrzeugen in Deutschland.
- [3] Statistisches Bundesamt (Destatis). (2026, März 23). Bestand an Kraftfahrzeugen und Schienenfahrzeugen für die Jahre 2021 bis 2025.
- [4] Statistisches Bundesamt (Destatis). (2026, Februar 6). Produktion im Dezember 2025: -1.9% im Vergleich zum Vormonat.
- [5] Associação Nacional dos Fabricantes de Veículos Automotores. (2026, Januar 15). Produção e venda de autoveículos crescem em 2025 e Anfavea projeta nova alta em 2026.
- [6] Verkehrsministerium. (2026, April 29). Fahrzeugzulassungsstatistiken, Vereinigtes Königreich: 2025.
- [7] Verkehrsministerium. (2026, September 23). Fahrzeugzulassungsstatistiken: April bis Juni 2026.
- [8] Gesellschaft der Automobilhersteller und Händler. (2026, Januar 29). Ein hartes Jahr für die Automobilindustrie, aber neue Modelle und die Industriestrategie können Wachstum bringen.
- [9] Japanischer Automobilherstellerverband. (2026). Die Automobilindustrie Japans 2026.
- [10] Japanischer Automobilhändlerverband. (2026). [Jahresbericht über neue Fahrzeugzulassungen, Ausgabe 2026].
- [11] US-Umweltschutzbehörde. (Februar 2026). EPA Automotive Trends Report 2025: Kraftstoffeffizienz und Technologie seit 1975 (EPA-420-R-26-001).
Dieser Bericht beantwortet
- Der Bericht untersucht die Fahrzeuganwendungen, die den Kauf elektronischer Fahrsteuerungssysteme beeinflussen.
- Die Komponentenanalyse erklärt, wie Sensoren und eingebettete Prozessoren mit Aktuatorbefehlen interagieren.
- Ländervergleiche umfassen Deutschland, Brasilien, das Vereinigte Königreich, Japan und die Vereinigten Staaten.
- Die Wettbewerbsanalyse berücksichtigt Steuerungssoftware, Fahrzeugelektronik und Lieferantenqualifikation.
- Die Vertriebskanalabdeckung unterscheidet werkseitig installierte Steuerungen von der Nachfrage nach Service-Ersatz.
Was deckt der Markt für Automotive Drive Control Units ab?
Der Markt umfasst Fahrzeugantriebssteuerungseinheiten und direkt zugehörige Funktionen, die mit der Reaktion des Fahrzeugs auf Fahrerbefehle zu tun haben. Er berücksichtigt steuerbezogene Sensoren und eingebettete Software, die für Motor-, Getriebe-, Brems- und Lenkanwendungen verwendet wird. Die Abdeckung Fact.MR der elektronischen Steuerungssysteme von Automobilmotoren bietet einen separaten Blick auf die motorspezifische elektronische Architektur. Die breitere Nutzung von motorelektronischen Steuerungssystemen bildet ein verwandtes Anwendungsgebiet, in dem Softwarekalibrierung und Sensorrückkopplung die Fahrsteuerungsleistung beeinflussen.
Was ist im Umfang enthalten?
Beinhaltete Verkaufssteuerungen, die mit Pkw, Nutzfahrzeugen und Elektrofahrzeugen verbunden sind.
Die Komponentenanalyse berücksichtigt Sensoren, Aktuatoren, Mikrocontroller und Software, wenn diese Teil der festgelegten Antriebssteuerungsgrenze sind. Werksinstallationen gehen in den OEM -Kanal, während Ersatzeinheiten und zugehörige Serviceteile in die Nachrüstkategorie gelangen. Die Anwendungsabdeckung umfasst Motorsteuerung und Getriebesteuerung, wobei Brems- und Lenkfunktionen integriert sind, wenn sie an die relevante Antriebssteuerungsarchitektur angeschlossen sind. Die regionale Analyse vergleicht verschiedene Fahrzeug-Plattform- und Produktionsbedingungen, ohne die Registrierungssummen als direkte Steuereinnahmen zu behandeln.
Was ist vom Umfang ausgeschlossen?
Der Scope schließt nicht zusammenhängende Infotainmentelektronik und eigenständige Fahrzeugzubehörteile aus, die keine Fahrsteuerung besitzen.
Allzwecksoftware und Fabrikautomatisierungsgeräte bleiben außerhalb des Marktes, sofern sie nicht als identifizierbarer Teil einer Fahrzeugantriebssteuerung geliefert werden.
Wie wurde die Analyse erstellt?
Die Analyse basiert auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Ländern und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breitere Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßstäbliche Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierung und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
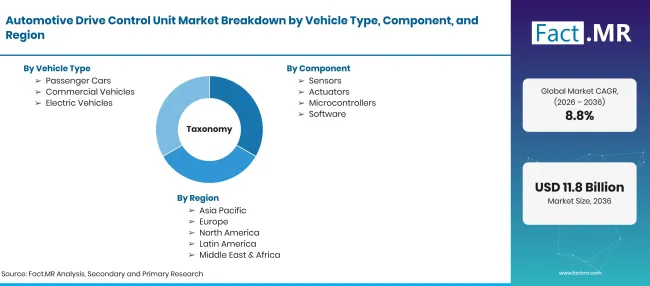
Automotive Drive Control Unit Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarden im Jahr 2026 bis USD Milliarden bis 2036 zu einem CAGR |
| Marktdefinition | Elektronische Steuereinheiten und zugehörige Steuerkomponenten zur Verwaltung der Fahrzeugantriebsfunktionen |
| Fahrzeugtyp | Personenkraftwagen; Nutzfahrzeuge; Elektrofahrzeuge |
| Komponente | Sensoren; Aktuatoren; Mikrocontroller; Software |
| Anwendung | Motorsteuerung; Getriebesteuerung; Bremssteuerung; Lenksteuerung; Sonstige |
| Vertriebskanal | OEM; Aftermarket |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Deutschland; Brasilien; Vereinigte Staaten; Vereinigtes Königreich; Japan |
| Profilierte Unternehmen | Robert Bosch GmbH; Denso Corporation; ZF Friedrichshafen AG; Magna International Inc.; Aptiv PLC; Valeo SA; Hyundai Mobis; Astemo Ltd. |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Bewertung von Fahrzeugtypen, Steuerungskomponenten, Antriebssteuerungsanwendungen, Vertriebskanälen, Länderperspektiven und Lieferantenaktivitäten |
Quelle: Fact.MR-Analyse. Aktualisiert am 22. Oktober 2026
Wie ist der Markt segmentiert?
-
Nach Fahrzeugtyp
- Personenwagen
- Nutzfahrzeuge
- Elektrofahrzeuge
-
Nach Komponente
- Sensoren
- Aktuatoren
- Mikrocontroller
- Software
-
Nach Anwendung
- Motorsteuerung
- Getriebesteuerung
- Bremssteuerung
- Lenksteuerung
- Weitere
-
Nach Vertriebskanal
- OEM
- Nachrüst
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Markt für Automobilantriebssteuereinheiten im Jahr 2026?
Wie sieht der CAGR von 2026 bis 2036 aus?
Welche Fahrzeugart führt an?
Welche Komponentenleitungen?
Wer sind die wichtigsten Unternehmen auf dem Markt für Automobilantriebssteuerungen?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen