- Market Value (2025): USD 20.6 Bn
- Estimated Value (2026): USD 21.7 Bn
- Forecast Value (2036): USD 36.1 Bn
- CAGR (2026-2036): 5.2%
Was wird die Prognose des Casting & Release Paper Market bis 2036 wert sein?
USD 21.7 Milliarden im Jahr 2026 bis USD 36.1 Milliarden bis 2036 bei einem 5.2% CAGR.
- Fact.MR schätzt, dass der Markt für Gieß- und Freigabepapier im Jahr 2025 USD 20.6 Milliarden erreichte, wobei Labelliner den Großteil der Tonnage ausmachten.
- Der Umsatz wird voraussichtlich von USD 21.7 Milliarden im Jahr 2026 auf USD 36.1 Milliarden bis 2036 steigen, da medizinische, elektronische und recycelbare Liner-Qualitäten das Etikettvolumen erhöhen.
- Der Wert wird von 2026 bis 2036 um einen 5.2% CAGR erweitert, da jedes neue Label, Band oder Patch einen Liner benötigt, der einmal verwendet und dann weggeworfen wird.
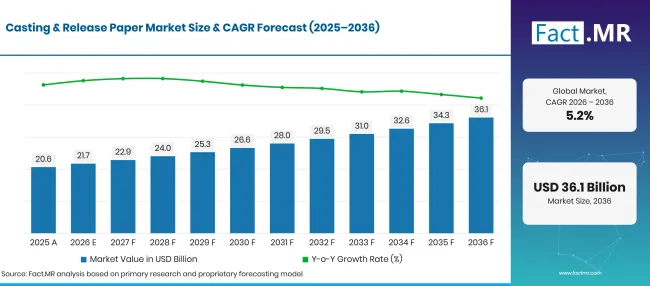
Factmr Casting And Release Paper Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 20.6 |
| 2026 | Schätzung | 21.7 |
| 2036 | Vorhersage | 36.1 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 5.2% |
Quelle: Fact.MR-Analyse. Aktualisiert am 19. Oktober 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des Marktes für Casting & Release Paper?
Das Jahrzehnt bis 2036 wird USD 14.4 Milliarden an Neuwert hinzufügen, wobei Etiketten und medizinische Liner den Großbetrag ausmachen.
- Nachfragetreiber auf dem Markt
- Druckempfindliche Etiketten können ohne Liner nicht an eine Dispensationslinie gelangen. Jede Rolle Etiketten, die für Lebensmittel, Getränke und Versandpakete verkauft wird, trägt ein Freigabepapier, das einmal verwendet wird. Größere Pakethandels- und Paketvolumina sorgen dafür, dass die Linertonnage weiter steigt.
- Gesundheitsprodukte benötigen Freisetzungsflächen, die sich sauber ablösen und keine Rückstände hinterlassen. Wundverbände, transdermale Pflaster und Elektrodenpads verwenden Freisetzungspapiere, die gegen Hautkontaktklebstoffe qualifiziert sind. Nach der Zulassung bleibt eine Klasse in der Regel jahrelang im Produkt.
- Das Verpackungsgesetz drängt die Lieferanten von Folien in Richtung recycelbare Qualitäten. Die Verordnung (EU) 2025/40 zu Verpackungen und Verpackungsabfällen trat im Februar 2025 in Kraft und gilt seit dem 12 . August 2026 [1]. Markeninhaber, die nach Europa verkaufen, überprüfen nun Etikettenkomponenten auf Wiederwertbarkeit, was Liner bevorzugt, die in Papierfabriken zurückkehren können.
- Elektronikhersteller verlassen sich beim Gießen und Laminieren dünner funktioneller Schichten auf Abgabeträger. Displayfilme, leitfähige Bänder und Isolierfolien erfordern glattes, kontaminantfreies Papier, damit Defekte nicht auf fertige Teile übertragen werden.
- Synthetisches Leder für Autoinnenräume hält das Gießen von Papierlinien beschäftigt. Im August 2025 kündigte Lintec neue Beschichtungsanlagen im Komatsushima-Werk mit einer geplanten Kapazität von etwa 1.5 -facher der konventionellen Linien an, die auf breit gespannte Gusspapiere für Fahrzeuginterieurs abzielen [2].
- Analysierte Schlüsselsegmente
- Nach Typ: Die Veröffentlichung wird 2026 62.3% Anteil ausmachen, da Label-, Band- und Patch-Ausgaben kontinuierlich über Liner-Material umgesetzt werden.
- Nach Anwendung: Label and Stickers werden 2026 38.2% Anteil erringen, dank der Hochgeschwindigkeits-Etikettenabgabe, die eine Folie mit gleichmäßiger Abgabekraft benötigt.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, Principal Consultant bei Fact.MR, sagt: "Konverter beurteilen ein Freigabepapier anhand dessen, was auf ihrer Presse passiert: Release-Kraft, Lay-Flat-Verhalten und wie sauber es bei Geschwindigkeit verteilt wird. Diese Versuche machen es schwer zu ersetzen, einen zugelassenen Lieferanten zu ersetzen. Die nächste Wachstumsphase wird an Mühlen gehen, die mit der heutigen Release-Leistung in einem Liner vergleichbar sind, den Papierfabriken recyceln können, sowie an Gusspapiere, die mehr Durchgänge auf einer Beschichtungslinie überstehen."
- Strategische Auswirkungen
- Papierfabriken mit Release-Basis sollten Liner-Qualitäten nach anerkannten Recyclingtests für Papier zertifizieren, da Etikettenkäufer in Europa inzwischen vor dem Wechsel einen Nachweis verlangen.
- Label-Konverter sollten Glassin- und SCK-Liner von zwei Mühlen qualifizieren, da ein Einzel-Quell-Liner sie Preisänderungen und Fabrikausfällen aussetzt.
- Hersteller von Medizinprodukten sollten die Freigabegrade in ihren technischen Akten frühzeitig korrigieren, denn ein Linerwechsel nach der Genehmigung bedeutet neue Validierungsarbeiten.
- Hersteller von synthetischem Leder sollten mit Lieferanten von Gusspapier an wiederverwendbaren Texturen zusammenarbeiten, die die Kosten pro Meter senken, wenn ein Blatt mehr Durchgänge übersteht.
Deutschland wird in 6.0% CAGRdas Tempo vorgeben, wo Etikettenkonverter und Klebebandfabriken unter strengen Verpackungsrecyclingvorschriften arbeiten. Brasilien folgt 5.5% mit verpackten Waren und einem großen Schuh-Cluster, der sich auf Liner und Gusspapier konzentriert. Im 4.9%wird die Vereinigten Staaten bei Paketetiketten und einer tiefen Medizintechnikbasis wachsen. Das Vereinigte Königreich wird mit einer Verpackungsreform 4.4% , die die Käufer zu recycelbaren Folien lenkt. Japan rundet die Liste bei 3.9%ab, getragen von Präzisionselektronik und medizinischen Qualitäten.
Wie unterteilt sich der Casting- und Release-Papiermarkt nach Segmenten?
Release führt Type bei 62.3%; Label and Stickers steht bei 38.2%an der Spitze der Application.
Was führt das Typ-Segment?
Die Veröffentlichung bezieht 62.3% der Einnahmen für 2026.
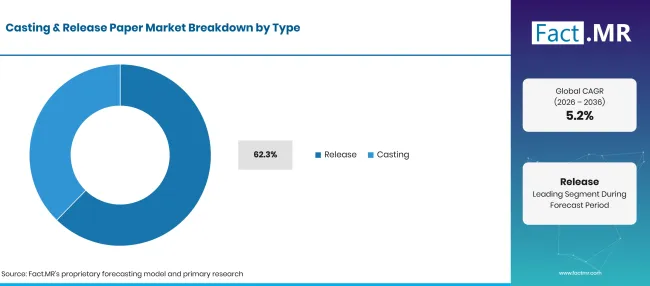
Factmr Casting And Release Paper Market Breakdown Type | Source: Fact.MR
| Typ | Teilen (2026) |
|---|---|
| Veröffentlichung (Hauptsegment) | 62.3% |
| Andere Segmente kombiniert | 37.7%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 19. Oktober 2026
Jedes selbstklebende Produkt benötigt bis zum Zeitpunkt der Verwendung einen Liner, daher werden Papierspuren, Etikett, Klebeband und medizinische Ausgaben genau freigegeben. Glasin- und Superkalender-Kraftpapiere bilden die Hauptbasismaterialien und werden mit Silikon beschichtet, um eine kontrollierte Abziehkraft zu erzeugen. Konverter kaufen große Rollen bei Wiederholungsbestellungen, sobald eine Klasse die Pressetests bestanden hat. Recyclingfähigkeit ist nun der entscheidende Test für neue Liner-Qualitäten. Im Februar 2026 brachte Ahlstrom Acti-V RRF Natural auf den Markt, einen doppelseitigen, silikonbeschichteten Liner für PSA-Bänder, die nach der CEPI-Testmethode als "Recyclable with Paper" bewertet sind [3]. Gießpapier dient einem anderen Käufer: Beschichtungen aus PU- und PVC-Kunstleder, Laminaten und Kohlefaserverbundstoffen, die eine Textur auf ihre Oberfläche übertragen benötigen. Sein Wert liegt darin, wie oft ein Blatt wiederverwendet werden kann, bevor die Maserung abgenutzt wird.
Wie beeinflusst die Anwendung die Nachfrage?
Label and Stickers haben 38.2% der Nachfrage im Jahr 2026.
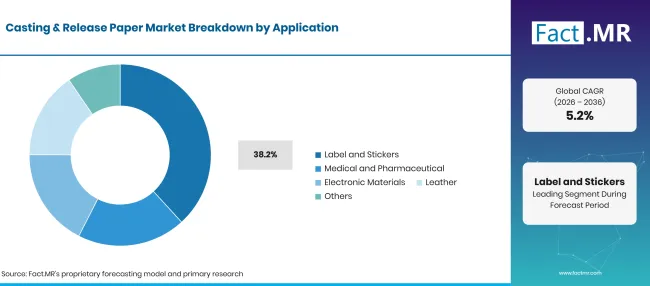
Factmr Casting And Release Paper Market Breakdown Application | Source: Fact.MR
| Anwendung | Teilen (2026) |
|---|---|
| Etikett und Aufkleber (Leitsegment) | 38.2% |
| Andere Segmente kombiniert | 61.8%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 19. Oktober 2026
Lebensmittel-, Getränke- und Einzelhandelsverpackungen enthalten selbstklebende Etiketten, die sich an Hochgeschwindigkeitsapplikatoren von einem Liner lösen. Versandetiketten fügen einen zweiten Strom an das Paketvolumen hinzu, und Industrieetiketten für Geräte und Chemikalien sorgen für eine konstante Tonnage. Verbrauchte Liner sind für Etikettnutzer zu einem Entsorgungsproblem geworden. Im September 2025 startete Fedrigoni Self-Adhesives RE-SHUFFLE mit Soprema, um Glassin-Linerabfälle zu sammeln und in Zellulosegewebe oder Etikettenmaterial umzuwandeln [4]. Medizinische und pharmazeutische Käufer verwenden Freisetzungspapiere in Wundpflege, Pflastern und Elektrodenprodukten, bei denen rückstandsfreie Peeling Teil der Produktsicherheit ist. Elektronische Materialien nutzen glatte Träger zum Gießen von Filmen und Bändern. Leder basiert auf geprägtem Gusspapier für Schuhe, Taschen und Kindersitze, während andere Baubänder und Verbundpräpregs umfassen. Linerlose Etiketten bleiben in einigen logistischen Anwendungen eine enge Alternative.
Was beschleunigt die Akzeptanz des Marktes für Casting & Release Paper und was hält ihn zurück?
Etikettenvolumen, die Produktion von Medizinprodukten und der Wechsel zu recycelbaren Folien werden die Bestellungen in allen fünf Anwendungen steigen lassen. Die Kosten für Zellstoff, Silikon und Energie bleiben die Hauptbremse für Margen und Preisgestaltung. Lintec nannte höhere Rohstoff- und Treibstoffkosten, als es Erhöhungen von 10% oder mehr bei der Freigabe sowie die Preise für Gusspapier für Lieferungen ab April 2026 ankündigte [5].
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Anhaltende Ausweitung von druckempfindlichen Etiketten und Aufklebern | +1.5% | Global | Kurzfristig (<= 2 Jahre) |
| Zunehmende Akzeptanz in medizinischen und pharmazeutischen Produkten | +1.2% | Nordamerika, Westeuropa, Ostasien | Mittelfristig (2bis4 Jahre) |
| Wachsende Nachfrage nach elektronischen Materialien und Präzisionsfilmen | +0.9% | Ostasien, Nordamerika | Mittelfristig (2bis4 Jahre) |
| Ausweitung der Produktion von synthetischem Leder in Schuhen, Automobil und Möbeln | +0.7% | Ostasien, Südasien & Pazifik, Lateinamerika | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 19. Oktober 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Kommerzialisierung von recycelbaren und silikonfreien Freisetzungsqualitäten | +0.8% | Westeuropa, Nordamerika | Mittelfristig (2bis4 Jahre) |
| Entwicklung von Hochleistungsklassen für medizinische und elektronische Anwendungen | +0.6% | Global | Langfristig (>= 4 Jahre) |
| Steigende Umrüstkapazität in Schwellenländern | +0.4% | Lateinamerika, Südasien & Pazifik | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 19. Oktober 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Volatilität der Zellstoff-, Silicium- und Harzinputkosten | -0.4% | Global | Kurzfristig (<= 2 Jahre) |
| Wettbewerbsdruck durch Filmliner und Direktbeschichtungsmethoden | -0.3% | Global | Mittelfristig (2bis4 Jahre) |
| Verschärfung der Umweltvorschriften und Kosten für die Entsorgung von Liner-Abfällen | -0.2% | Westeuropa, Nordamerika | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 19. Oktober 2026
Welche Länder skalieren bis 2036 den Casting- und Release-Papier-Markt?
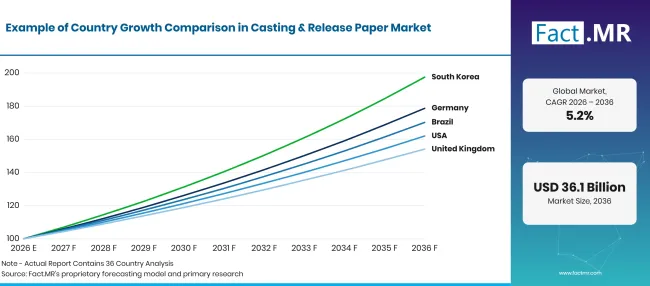
Factmr Casting And Release Paper Market Growth Index | Source: Fact.MR
| Land | CAGR (2026–2036) |
|---|---|
| Deutschland | 6.0% |
| Brasilien | 5.5% |
| Vereinigte Staaten | 4.9% |
| Vereinigtes Königreich | 4.4% |
| Japan | 3.9% |
Quelle: Fact.MR-Analyse. Aktualisiert am 19. Oktober 2026
Was unterstützt die Einführung Deutschlands?
6.0% CAGR, gestützt auf eine tiefe Konverterbasis und strenge Vorschriften zum Recycling von Verpackungen.
Deutsche Etikettenumsetzer, Bandhersteller und Medizintechnikunternehmen kaufen Freigabepapiere in großer Menge. Der Umweltbundesamt meldete 2023 in Deutschland einen Verpackungsverbrauch von 17.92 Millionen Tonnen, 5.8% weniger als im Vorjahr [6]. Papier- und Kartonverpackungen erreichten 2023 laut dem Bundesumweltministerium [7eine Recyclingrate von 86.6% ]. Liner, die Papierrecyclingtests bestehen, fügen sich nahtlos in dieses Sammelsystem ein, und EU-Verpackungsvorschriften erhöhen zusätzlichen Druck, diese zu übernehmen.
Wie skaliert Brasilien die Nachfrage?
5.5% CAGR, angetrieben von Verpackungsware-Kennzeichnungen und einem großen Schuh-Cluster.
IBGE berichtete, dass die industrielle Produktion in Rio Grande do Sul im Jahr 2025 2.4% gewachsen ist, vor 0.6% für Brasilien insgesamt [8]. Die Landesregierung rangiert Rio Grande do Sul unter den brasilianischen Schuhproduzentenstaaten an zweiter Stelle und an erster Stelle im Leder [9], eine Basis, die auf synthetischem Leder basiert, das auf Gusspapier hergestellt wird. Auch das lokale Angebot an Release-Basis wird erweitert. Im Juli 2026 brachte Ahlstrom MaxLiner auf den Markt, ein hochdichtes Release-Papier, das in seinem Werk Jacareí für den südamerikanischen PSA-Markt hergestellt wird [10].
Was unterstützt die Adoption in den Vereinigten Staaten?
4.9% CAGR, unterstützt durch die Kennzeichnung von Paketen und eine große Medizintechnikbasis.
Der Online-Einzelhandel hält die Nachfrage nach Versandetiketten hoch. Das Census Bureau schätzte im zweiten Quartal 2026 saisonbereinigte US-Einzelhandels-E-Commerce-Umsätze auf USD 340.2 Milliarden Milliarden, also 17.1% des gesamten Einzelhandelsumsatzes [11]. Jedes Paket trägt mindestens ein druckempfindliches Etikett auf einer Freigabe-Folie. Hersteller von Medizinprodukten und Pharmazeutika erhöhen eine stetige Nachfrage nach hochwertigem Papier, das die Anforderungen an Hautkontakt und Sauberkeit erfüllt.
Wie schlägt sich das Vereinigte Königreich ab?
4.4% CAGR, was die Verpackungsreform und die stetige Nachfrage nach dem Gesundheitswesen widerspiegelt.
Die vorläufigen Zahlen von Defra zeigen, dass im Jahr 2025 70.5% des britischen Verpackungsabfalls recycelt wurde, aus etwa 11.06 Millionen Tonnen Verpackungsabfällen, die entstehen [12]. Erweiterte Herstellerverantwortungsgebühren für Verpackungen geben Markeninhabern einen Grund, jede Komponente, einschließlich der Liner, zu überprüfen. Online-Verkäufe machten im August 2026 laut ONS [13im August 28.8% des Einzelhandelsumsatzes aus. Die Kennzeichnung der pharmazeutischen und lebenswissenschaftlichen Bereiche hält unter diesen Verpackungsvolumen eine stabile Basis.
Wie entwickelt Japan die Nachfrage?
3.9% CAGR, auf der Rückseite von Elektronik-Laminier- und medizinischen Qualitäten.
Japanische Hersteller elektronischer Materialien verwenden saubere, glatte Freisetzungsträger, um Filme für Displays und Halbleiterverpackungen zu formen. Das Statistikamt berichtete, dass im Jahr 2026 36.24 Millionen Menschen im Alter von 65 Jahren und älter zählten, ein Rekord 29.6% der Bevölkerung [14]. Eine ältere Bevölkerung verringert die Verwendung von Pflastern, Verbänden und anderen medizinischen Produkten, die auf Freigabepapier hergestellt werden. Lintecs neue Beschichtungslinie in Komatsushima in der Präfektur Tokushima ergänzt ebenfalls die Produktion von inländischem Gießpapier [2].
Wer führt den Markt für Casting- und Veröffentlichungspapiere an?
Die Lieferanten lassen sich in drei Gruppen einteilen. Spezialpapiergruppen wie Ahlstrom, UPM und Fedrigoni konkurrieren bei Release-Basispapieren für Etiketten und Bänder, wobei die Qualität von Glasin und SCK entscheidet, wie schnell ein Konverter laufen kann. Im April 2025 kündigte Fedrigoni ein Spaltzentrum in der Nähe von Köln für selbstklebende Etikettenmaterialien an, mit dem Ziel von 90 Millionen Quadratmetern pro Jahr [15].
Gussspezialisten bilden die zweite Gruppe. Sappi liefert Gieß- und Release-Papiere aus seiner Westbrook-Fabrik in Maine für synthetisches Leder und Laminate, FAVINI bietet geprägte Release-Papiere für Mode- und Automobilinterieurs an, und Lintec erweitert in Japan eine breite Gusskapazität [2]. Loparex beschichtet Papier und Filmliner für Kunden im Gesundheitswesen, bei Verbundmaterialien und Klebeband. Texturbibliotheken, recycelbare Linerqualitäten und stabile Release-Werte in den Fabriken werden die stärkeren Lieferanten bis 2036 voneinander trennen.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen sind Sappi Limited; Ahlstrom Oyj; Lintec Corporation; FAVINI Srl; Fedrigoni S.p.A. (einschließlich Fedrigoni Self-Adhesives); UPM-Kymmene Corporation; und Loparex.
- Sappi Limited
- Ahlstrom Oyj
- Lintec Corporation
- FAVINI Srl
- Fedrigoni S.p.A. (einschließlich Fedrigoni Selbstkleber)
- UPM-Kymmene Corporation
- Loparex
Bibliographie
- [1] Europäisches Parlament und Rat der Europäischen Union. (2025, Januar 22). Verordnung (EU) 2025/40 des Europäischen Parlaments und des Rates vom 19. Dezember 2024 zu Verpackung und Verpackungsabfällen, Änderung der Verordnung (EU) 2019/1020 und der Richtlinie (EU) 2019/904sowie Aufhebung der Richtlinie 94/62/EG.
- [2] LINTEC Corporation. (2025, August 28). LINTEC stellt neue Beschichtungsausrüstung vor.
- [3] Ahlstrom. (2026, Februar 11). Ahlstrom bringt die nächste Generation der Acti-V® RRF Natural für PSA-Bänder auf den Markt: Doppelseitige silikonbeschichtete Release-Liner sind jetzt mit Papier recycelbar.
- [4] Fedrigoni Selbstkleber. (2025, September 16). RE-SHUFFLE: Eine neue Rundreise für Glasinenabfälle.
- [5] LINTEC Corporation. (2025, November 17). LINTEC kündigt Preisänderungen für Veröffentlichungspapiere, Veröffentlichungsfilme, Casting-Papers und andere Produkte an.
- [6] Umweltbundesamt. (April 2026). Aufkommen und Verwertung von Verpackungsabfällen in Deutschland im Jahr 2023 [Erzeugung und Rückgewinnung von Verpackungsabfällen in Deutschland 2023].
- [7] Bundesministerium für Umwelt, Klimaschutz, Naturschutz und nukleare Sicherheit. (2025, Dezember 19). Aufkommen und Recyclingquoten von Verpackungen.
- [8] Instituto Brasileiro de Geografia e Estatística (IBGE). (2026, Februar 10). Produção industrial fecha 2025 com avanço em 10 dos 18 locais pesquisados [Die industrielle Produktion endet 2025 mit Zuwächsen an 10 der untersuchten Standorte18].
- [9] Governo do Estado do Rio Grande do Sul. (2025, August 4). Vice-governador se reúne com setor calçadista para tratar das tarifas dos EUA [Vizegouverneur trifft den Schuhsektor bei US-Zöllen].
- [10] Ahlstrom. (2026, Juli 8). Ahlstrom erweitert sein weltweites Angebot für druckempfindliche Klebstoff-(PSA)-Kennzeichnungen mit neuem Freisetzungspapier, das in Brasilien hergestellt wird.
- [11] U.S. Census Bureau. (2026, August 18). Vierteljährliche Einzelhandels-E-Commerce-Verkäufe: 2. Quartal 2026.
- [12] Ministerium für Umwelt, Lebensmittel und ländliche Angelegenheiten. (2026, September 23). UK-Statistiken zu Abfall.
- [13] Amt für nationale Statistik. (2026, 18. September ). Einzelhandelsumsatz, Großbritannien: August 2026.
- [14] Statistikamt Japans. (2026, September 20). [Japans ältere Bevölkerung in Statistik: Für den Respekt vor den Alten].
- [15] Fedrigoni. (2025, April 10). Fedrigoni kündigt im Q4 2025 ein neues Spaltzentrum für selbstklebende Etiketten in Deutschland an.
Dieser Bericht beantwortet
- Die Einnahmen aus Guss- und Veröffentlichungspapier werden nach Typ und Antrag für jedes Jahr von 2026 bis 2036 aufgeteilt.
- Für die Verwendung von Veröffentlichungspapier und Etiketten sehen die Leser die Bedürfnisse des Käufers, die jede führende Aktie stützen.
- Die fünf aufgeführten Länder werden hinsichtlich Konverterbasis, Endverbrauchsnachfrage und Verpackungsregeln verglichen.
- Unternehmensprofile unterscheiden spezialisierte Papierfabriken von Gießspezialisten und Liner Coatern.
- Recycelbare Linerqualitäten und lösungsmittelfreie Beschichtungen werden als die wichtigsten Veränderungen in der Produktentwicklung nachgewiesen.
Was deckt der Casting- und Release-Papiermarkt ab?
Papiersubstrate, die beschichtet werden, um einen Klebstoff freizusetzen oder eine Oberflächentextur zu übertragen, bilden den Markt für Guss- und Freigabepapier. Freisetzungspapier schützt die Klebeschicht von Etiketten, Klebebändern und medizinischen Produkten bis zur Verwendung, während Gießpapier als Träger dient, der beschichteten Materialien wie synthetischem Leder Maserung oder Glanz verleiht.
Der Verkauf erfolgt für Etiketten und Aufkleber, medizinische und pharmazeutische Produkte, elektronische Materialien, Leder und andere Verwendungszwecke. Der Umsatz wird zu dem Zeitpunkt gezählt, an dem das beschichtete Papier an einen Konverter oder Hersteller verkauft wird.
Was ist im Umfang enthalten?
Release-Papiere und Gießpapiere mit Silikon- oder Nicht-Silikon-Release-Schichten sind im Anwendungsbereich, ebenso wie recycelbare und hitzebeständige Qualitäten. Auch Papiere, die als Liner, Träger und Prozessblätter an Konverter verkauft werden, zählen dazu.
Release-Basismaterialien aus dem breiteren Spezialpapiersortiment werden gezählt, sobald sie eine Release-Beschichtung tragen. Papierliner in Kombination mit entfärbbaren Etikettenklebern gehören ebenfalls zur Gesamtwertung.
Was ist vom Umfang ausgeschlossen?
Filmbasierte Release-Liner aus Polyester oder Polyolefin ohne Papierbasis fallen außerhalb des Umfangsbereichs. Standard-Druck-, Schreib- und Verpackungspapiere ohne Freigabefunktion werden ebenfalls ausgelassen.
Etiketten, Klebebänder, medizinische Geräte und synthetische Lederwaren aus diesen Papieren werden nicht zum Endwert gezählt. Unbeschichtetes Grundpapier, das vor Freigabe oder Gießbeschichtungen verkauft wird, ist ausgeschlossen, ebenso wie fettresistente Qualitäten mit Papierbarrierebeschichtungen.
Wie wurde die Analyse erstellt?
Die Analyse stützt sich auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Länder und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breitere Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßstäbliche Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierung und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
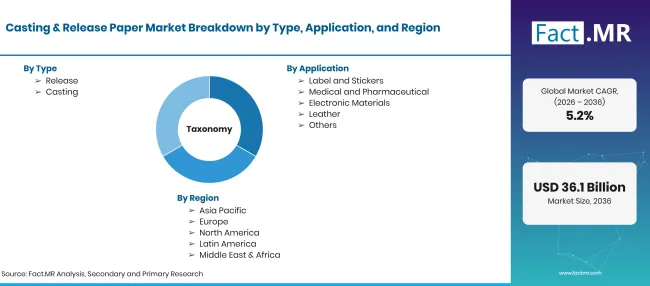
Factmr Casting And Release Paper Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarden im Jahr 2026 bis USD Milliarden bis 2036 bei CAGR |
| Marktdefinition | Papierbasierte Gieß- und Freisetzungssubstrate, beschichtet mit Silikon- oder Nicht-Silikon-Release-Schichten, werden als Liner und Oberflächenträger für Etiketten, medizinische Produkte, elektronische Materialien, synthetisches Leder und andere Anwendungen verwendet. |
| Typ | Veröffentlichung; Besetzung |
| Anwendung | Etiketten und Aufkleber; Medizinisch und pharmazeutisch; Elektronische Materialien; Leder; Sonstiges |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Deutschland; Brasilien; Vereinigte Staaten; Vereinigtes Königreich; Japan |
| Profilierte Unternehmen | Sappi Limited; Ahlstrom Oyj; Lintec Corporation; FAVINI Srl; Fedrigoni S.p.A.; UPM-Kymmene Corporation; Loparex |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Hybrider Top-down- und Bottom-up-Ansatz unter Verwendung von Etikett, Klebeband und Ausgabe medizinischer Produkte; Kapazität der Veröffentlichungsbasis und Gießpapier; Anwendungsaufteilung; Länderwachstum; und Lieferantenportfolio-Bewertung. |
Quelle: Fact.MR-Analyse. Aktualisiert am 19. Oktober 2026
Wie ist der Markt segmentiert?
-
Nach Typ
- Veröffentlichung
- Besetzung
-
Nach Anwendung
- Etikett und Aufkleber
- Medizin und Pharmazeutik
- Elektronische Materialien
- Leder
- Weitere
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Markt für Casting- und Veröffentlichungspapiere im Jahr 2026?
Wie CAGR der Markt für Casting- und Veröffentlichungspapiere von 2026 bis 2036?
Welcher Typ führt den Markt für Casting- und Release-Papiere an?
Welche Anwendung führt den Markt für Casting- und Veröffentlichungspapiere an?
Welches Land wird im Casting- und Release-Papiermarkt am meisten wachsen?
Wer sind die wichtigsten Unternehmen im Casting- und Release-Papiermarkt?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen