- Market Value (2025): USD 1.77 Bn
- Estimated Value (2026): USD 2.11 Bn
- Forecast Value (2036): USD 12.3 Bn
- CAGR (2026-2036): 19.3%
Welchen Wert wird das Cloud-Management für den OpenStack-Markt bis 2036 voraussichtlich sein?
USD 2.11 Milliarden im Jahr 2026 bis USD 12.3 Milliarden bis 2036 bei einem 19.3% CAGR.
- Im Jahr 2025 war das Cloud-Management für den OpenStack-Markt USD 1.77 Milliarden wert, wobei private Clouds bei Telekommunikationsanbietern und großen Unternehmen die meisten Bestellungen ausmachten.
- Der Markt wird von USD 2.11 Milliarden im Jahr 2026 auf USD 12.3 Milliarden bis 2036 wachsen, da Unternehmen virtuelle Maschinen von proprietären Hypervisoren auf offene Infrastruktur verlagern.
- Der OpenStack-Managementumsatz wird von 2026 bis 2036 mit einem19.3%CAGR summieren, da Datensouveränitätsregeln und KI-Workloads beide die Rechenleistung wieder unter die Kontrolle des Besitzers schieben.
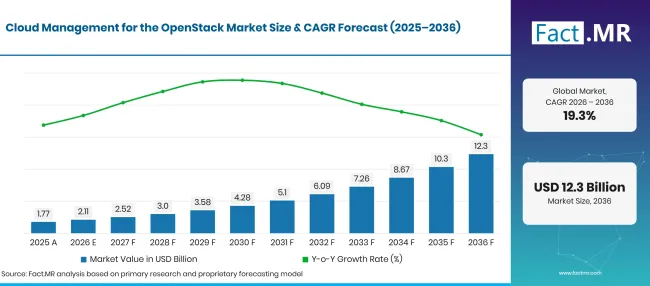
Cloud Management For The Openstack Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 1.77 |
| 2026 | Schätzung | 2.11 |
| 2036 | Vorhersage | 12.3 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 19.3% |
Quelle: Fact.MR-Analyse. Aktualisiert am 22. Oktober 2026
Was sind die entscheidenden Zahlen hinter dem Cloud-Management für das Wachstum des OpenStack-Marktes?
Zwischen 2026 und 2036 werden USD 10.2 Milliarden zusätzlicher Umsätze generiert, angeführt von privater Cloud-Software in großen Unternehmen.
- Nachfragetreiber auf dem Markt
- Die Einführung der Unternehmens-Clouds in Europa erweitert den Pool der OpenStack-Käufer stetig. Eurostat berichtete, dass 52.74% EU-Unternehmen im Jahr 2025 kostenpflichtige Cloud-Computing-Dienste nutzten [1]. Unternehmen, die mit gehosteten E-Mails und Speicher beginnen, verlagern oft Kernlasten als Nächstes, und einige entscheiden sich, diese in einer offenen privaten Cloud zu betreiben.
- Cloud-Switching-Regeln bevorzugen offene APIs. Das Data Act der Europäischen Kommission gilt seit 12 . September 2025 und schafft einen Rahmen, in dem Kunden zwischen Anbietern von Datenverarbeitungsdiensten wechseln können [2]. OpenStack bietet Anbietern und Nutzern eine gemeinsame, dokumentierte API, die den Wechsel zwischen Clouds erleichtert.
- Änderungen an Virtualisierungslizenzen veranlassen IT-Teams auf der Suche nach Alternativen. Viele Betreiber testen inzwischen OpenStack mit KVM als Weg für bestehende virtuelle Maschinen-Estates, und Management-Anbieter bieten Migrationstools an, um Workloads stufenweise zu verschieben.
- Private KI-Infrastruktur fügt GPU-Cluster hinzu, die eine Planung und Multi-Tenant-Steuerung benötigen. The International Energy Agency berichtete, dass Rechenzentren 2024 etwa 415 TWh Strom verbrauchten, also rund 1.5% des weltweiten Verbrauchs, und prognostizierten etwa 945 TWh bis 2030 [3]. Eigentümer, die diese Kapazität aufbauen, wünschen sich eine offene Steuerungsebene dafür.
- Die Kubernetes-basierte Bereitstellung reduziert den Betrieb von OpenStack. Anbieter paketieren OpenStack-Dienste jetzt als Container, sodass Upgrades und Skalierung denselben Tools folgen, die Plattformteams bereits für Anwendungen verwenden.
- Analysierte Schlüsselsegmente
- Nach Komponenten: Software wird 2026 62.3% Anteil ausmachen, da Abonnements für unterstützte Distributionen und Lebenszyklus-Tools jedes Jahr erneuert werden.
- Nach Bereitstellungsmodus: Private Cloud wird 2026 43.7% Anteil haben, da regulierte Käufer sensible Workloads auf ihrer eigenen Hardware speichern.
- Nach Unternehmensgröße: Große Unternehmen werden 2026 71.4% Anteil durch interne Plattformteams halten, die Multisite-Clouds betreiben können.
- Nach Endnutzer: IT und Telekommunikation werden 2026 27.8% Marktanteil einnehmen und spiegelt damit die Nachfrage der Betreiber nach offener Infrastruktur wider, die Netzwerkfunktionen beherbergt.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, Principal Consultant bei Fact.MR, sagt: "OpenStack ist für die meisten Käufer kein wissenschaftliches Projekt mehr, sondern der Fallback, wenn sie Kontrolle über Kosten, Datenstandort und Hardwarewahl wollen. Die Anbieter, die gewinnen, werden diejenigen sein, die Upgrades langweilig machen und Migrationen vorhersehbar machen. Managed-Service-Angebote profitieren am meisten von Unternehmen, die die Kontrolle über eine private Cloud wollen, ohne ein großes Operationsteam einzustellen."
- Strategische Auswirkungen
- OpenStack-Vertriebsanbieter sollten getestete Migrationspfade für virtuelle Maschinen, Netzwerke und Speichervolumina anbieten, da die meisten neuen Käufer mit einem bestehenden Hypervisor-Estate ankommen.
- Managed-Service-Anbieter sollten festpreisige private Cloud-Stufen mit klaren Supportbedingungen anbieten, da mittelständische Unternehmen kein Personal haben, um OpenStack rund um die Uhr zu betreiben.
- Telekommunikationsanbieter sollten ihre OpenStack-Plattformen mit Container-Netzwerkfunktionen abstimmen, sodass eine Steuerebene sowohl Legacy- als auch cloud-native Workloads bedient.
- Hardware-Partner sollten GPU-Server und Hochgeschwindigkeitsfabrics mit großen Distributionen zertifizieren, bevor KI-Projekte die Ausschreibungsphase erreichen.
Im 22.1% CAGRwird Deutschland die Gruppe überholen, da Unternehmen und öffentliche Stellen Clouds bevorzugen, die sie lokal hosten können. Das Vereinigte Königreich folgt 15.8%, wo Sicherheitsvorfälle die Vorstände auf die Infrastrukturkontrolle konzentrieren. Japan wird 15.2%veröffentlichen, unterstützt durch nahezu universelle Nutzung der Unternehmenscloud. Das Wachstum der 14.9% in den Vereinigten Staaten wird auf einem tiefen Pool von Cloud-Ingenieuren beruhen. Brasilien komplettiert die fünf bei 13.6%, wobei der Internetzugang nun die meisten Haushalte erreicht.
Wie wird das Cloud-Management für den OpenStack-Markt nach Segmenten aufgeteilt?
Software wird die Komponente bei 62.3%führen; Private Cloud wird im Bereitstellungsmodus bei 43.7%führen; Große Unternehmen werden den ersten Platz in der Organisationsgröße bei 71.4%belegen; IT und Telekommunikation werden bei 27.8%Endnutzer führen.
Welche Komponente dominiert?
Software macht 62.3% der Verkäufe im Jahr 2026 aus.
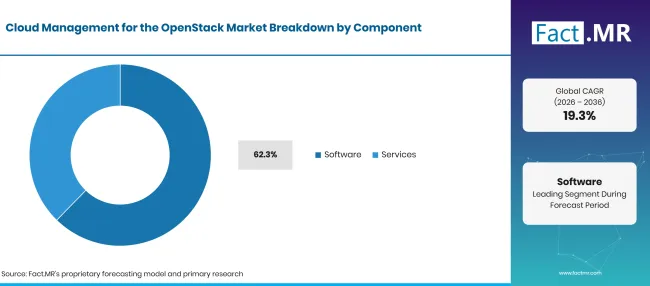
Cloud Management For The Openstack Market Breakdown Component | Source: Fact.MR
| Komponente | Teilen (2026) |
|---|---|
| Software (führendes Segment) | 62.3% |
| Andere Segmente kombiniert | 37.7%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 22. Oktober 2026
Die Ausgaben für OpenStack-Software werden durch den Bedarf an einer unterstützten, getesteten Version anstelle von rohem Upstream-Code angetrieben. Käufer bezahlen für langfristige Sicherheitspatches, zertifizierte Treiber und ein Upgrade-Tool, das eine Cloud von einer Version zur nächsten ohne Ausfallzeiten bewegt. Viele Plattformen laufen auf Servervirtualisierungs-Softwareschichten wie KVM, die von der Distribution gebündelt und gewartet werden. OpenStack-Beratung und Managed Services decken Design, Bereitstellung, Migration und den Rundum-um-die-Uhr-Betrieb ab. Die Nachfrage nach Dienstleistungen steigt, wenn ein Unternehmen einen großen Bestand virtueller Maschinen umstellt, da jede Arbeitslast getestet und Cutover-Planung benötigt. Services schließen auch Kompetenzlücken in Unternehmen, die kein deditables Cloud-Team besetzen können.
Was führt das Segment Deployment Mode?
Private Cloud hält 43.7% der Verkäufe im Jahr 2026.
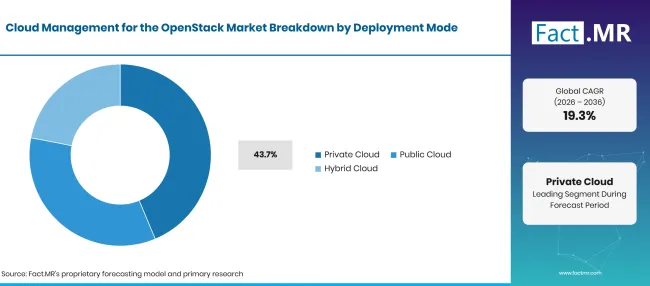
Cloud Management For The Openstack Market Breakdown Deployment Mode | Source: Fact.MR
| Bereitstellungsmodus | Teilen (2026) |
|---|---|
| Private Cloud (führendes Segment) | 43.7% |
| Andere Segmente kombiniert | 56.3%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 22. Oktober 2026
Banken, Krankenhäuser, Ministerien und Betreiber speichern sensible Daten auf Hardware, die sie besitzen oder mieten, mit klarer Kontrolle über Standort und Zugang. Private OpenStack-Clouds bieten ihnen Selbstbedienungsbereitstellung und bleiben dabei innerhalb ihres eigenen Sicherheitsrahmens. Viele werden auf hyperkonvergierten Systemen eingesetzt, die Rechenleistung und Speicher in einem Rack vereinen. Öffentliche OpenStack-Clouds werden von regionalen Anbietern betrieben, die Kapazitäten mit offenen APIs verkaufen. Hybride Bereitstellungen verknüpfen eine lokale OpenStack-Cloud mit öffentlicher Kapazität, und Tools für Multi-Cloud-Management helfen Teams, Arbeitslasten auf beide zu platzieren.
Wie beeinflusst die Unternehmensgröße die Nachfrage?
Große Unternehmen machen 71.4% der Umsätze 2026 aus.
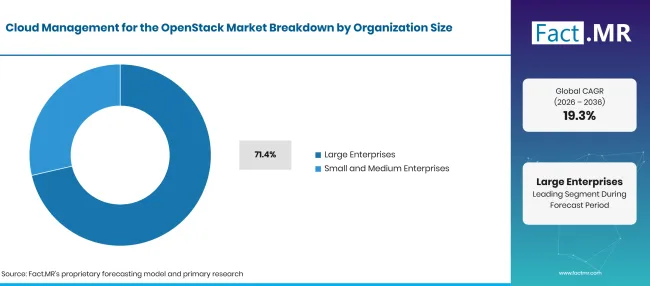
Cloud Management For The Openstack Market Breakdown Organization Size | Source: Fact.MR
| Organisationsgröße | Teilen (2026) |
|---|---|
| Große Unternehmen (führendes Segment) | 71.4% |
| Andere Segmente kombiniert | 28.6%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 22. Oktober 2026
Multi-Site-Unternehmen betreiben Tausende von virtuellen Maschinen und verfügen über das Budget für spezialisierte Plattformingenieure. Am meisten profitieren sie davon, Per-Socket-Lizenzen durch offene Software zu ersetzen. In der EU kauften laut Eurostat im Jahr 2025 84.67% großer Unternehmen Cloud-Computing-Dienste [1]. Kleine und mittlere Unternehmen erreichen OpenStack hauptsächlich über verwaltete private Clouds und öffentliche OpenStack-Anbieter. Leichtere Installer und Single-Node-Versionen senken nun den Einstiegspunkt für kleinere IT-Teams.
Was unterstützt IT und Telekommunikation innerhalb von End-User?
IT- und Telekommunikationskäufer machen 27.8% der Verkäufe 2026 aus.
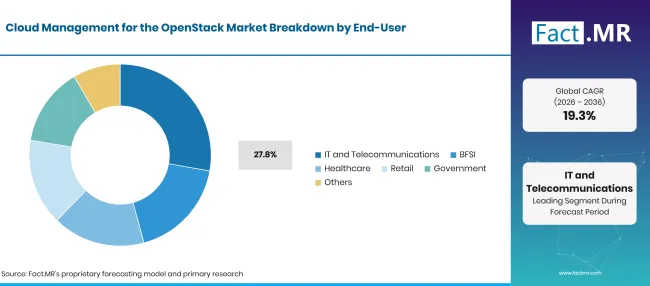
Cloud Management For The Openstack Market Breakdown End User | Source: Fact.MR
| Endnutzer | Teilen (2026) |
|---|---|
| IT und Telekommunikation (führendes Segment) | 27.8% |
| Andere Segmente kombiniert | 72.2%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 22. Oktober 2026
Mobilfunkanbieter betreiben virtualisierte Kern- und Randfunktionen auf OpenStack, und 5G-Ausbau hält diesen Fußabdruck weiter wachsend. ITU berichtete, dass 5G-Netze 2025 55% der Weltbevölkerung abdeckten [4]. Viele Betreiber hosten Netzwerkfunktionsvirtualisierungs-Workloads auf OpenStack an zentralen und regionalen Standorten. In der EU nutzten 82.92% Unternehmen im Informations- und Kommunikationssektor 2025 kostenpflichtige Cloud-Dienste [1]. BFSI-Käufer nutzen OpenStack für regulierte Workloads, die an genehmigten Standorten bleiben müssen. Gesundheitsdienstleister wenden es auf Bildarchive und Datensysteme an, oft neben Cloud-Computing-Diensten im Gesundheitswesen . Einzelhandels- und Regierungsnutzer bevorzugen es zur Kostenkontrolle und Datenresidenz.
Was beschleunigt das Cloud-Management für die Einführung des OpenStack Market und was hält es zurück?
Die Akzeptanz profitiert von Cloud-Switching-Regeln, Virtualisierungslizenzänderungen und privaten KI-Clustern. Das Wachstum wird durch einen Mangel an OpenStack-Fähigkeiten und durch den Einsatz großer, altes Immobilien zurückgehalten.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Migration von Virtual Machine Estates weg von proprietären Hypervisoren | +3.8% | Nordamerika, Westeuropa | Kurzfristig (<= 2 Jahre) |
| Datensouveränität und Cloud-Switching-Regeln | +3.2% | Westeuropa, Ostasien | Mittelfristig (2bis4 Jahre) |
| Telekommunikationsnetzfunktion und 5G-Kern-Virtualisierung | +2.6% | Ostasien, Nordamerika, Westeuropa | Mittelfristig (2bis4 Jahre) |
| Private KI- und GPU-Cluster-Aufbauten | +2.2% | Nordamerika, Ostasien | Kurzfristig (<= 2 Jahre) |
| Kubernetes-basierte Paketierung von OpenStack-Diensten | +1.4% | Global | Mittelfristig (2bis4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 22. Oktober 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Verwaltete private Cloud-Tiers für mittelgroße Unternehmen | +1.3% | Global | Kurzfristig (<= 2 Jahre) |
| Souveräne Public Clouds von regionalen Anbietern | +1.1% | Westeuropa, Lateinamerika | Mittelfristig (2bis4 Jahre) |
| Edge OpenStack-Seiten für Betreiber und Einzelhändler | +0.8% | Ostasien, Nordamerika | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 22. Oktober 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Mangel an Ingenieuren mit OpenStack-Betriebskenntnissen | -1.2% | Global | Kurzfristig (<= 2 Jahre) |
| Komplexität von Upgrades über große Multisite-Clouds hinweg | -0.8% | Global | Mittelfristig (2bis4 Jahre) |
| Konkurrenz durch hyperskalierte öffentliche Cloud-Dienste | -0.7% | Nordamerika, Lateinamerika | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 22. Oktober 2026
Welche Länder skalieren das Cloud-Management für den OpenStack-Markt bis 2036?
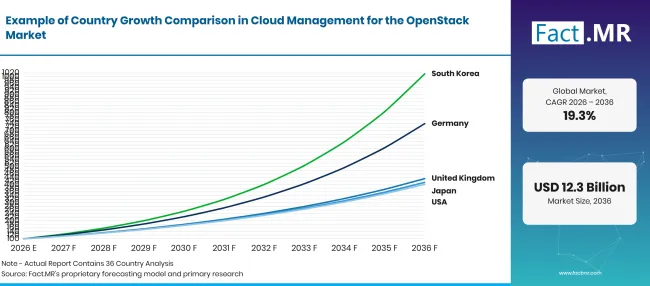
Cloud Management For The Openstack Market Growth Index | Source: Fact.MR
| Land | CAGR (2026 bis 2036) |
|---|---|
| Deutschland | 22.1% |
| Vereinigtes Königreich | 15.8% |
| Japan | 15.2% |
| Vereinigte Staaten | 14.9% |
| Brasilien | 13.6% |
Quelle: Fact.MR-Analyse. Aktualisiert am 22. Oktober 2026
Was unterstützt die Einführung Deutschlands?
22.1% CAGR, getrieben durch die Nachfrage nach lokal gehosteten Clouds nach europäischen Datenregeln.
Die Nachfrage nach OpenStack in Deutschland basiert auf einer breiten Cloud-Nutzung über Unternehmen hinweg. Destatis berichtete, dass 54% deutsche Unternehmen mit mindestens 10 Mitarbeitern im Jahr 2025 kostenpflichtige Cloud-Dienste nutzten [5]. Der Anteil erreichte 88% im Informations- und Kommunikationssektor [5]. Deutsche Käufer benötigen häufig Inlandshosting, was private und regionale OpenStack-Clouds bevorzugt.
Wie wächst die Nachfrage im Vereinigten Königreich?
15.8% CAGR, gestützt auf Sicherheitsprioritäten, die die Infrastruktur unter direkter Kontrolle halten.
Britische Unternehmen wägen Cloud-Entscheidungen gegen einen stetigen Strom von Cyber-Vorfällen ab. Das Department for Science, Innovation and Technology berichtete, dass 43% britische Unternehmen in den 12 Monaten vor seiner Umfrage 2025 [6] einen Sicherheitsvorfall oder Angriff identifiziert hatten. Große Unternehmen berichteten von einer Rate von 74% [6]. Private OpenStack-Clouds erlaubten diesen Unternehmen ihre eigenen Kontrollen festzulegen.
Was unterstützt Japans Annahme?
15.2% CAGR, unterstützt durch nahezu universelle Cloud-Nutzung japanischer Unternehmen.
Japanische Unternehmen behandeln Cloud bereits als Standard-IT. Das Ministerium für Innere Angelegenheiten und Kommunikation berichtete im Mai 2025, dass der Anteil der Unternehmen, die Cloud-Dienste nutzen, 80% [7] überschritten hat. Die gleiche Umfrage ergab, dass 88.2% der Cloud-Nutzer Vorteile meldeten [7]. Telekommunikationsanbieter in Japan betreiben ebenfalls große OpenStack-Anlagen für Netzwerkfunktionen.
Wie schneiden die Vereinigten Staaten ab?
14.9% CAGR, was eine große Basis von Cloud- und Plattformingenieuren widerspiegelt.
OpenStack-Teams in den Vereinigten Staaten können auf einen tiefen Arbeitskräftepool zurückgreifen. Das Bureau of Labor Statistics prognostiziert von 2025 bis 2035 jährlich etwa 280,000 offene Stellen in Computer- und Informationstechnologieberufen [8]. Im Mai 2025 wurde für diese Gruppe ein mittleres Jahresgehalt von109,470 $ gemeldet [8]. Hosting-Firmen und Forschungszentren sind häufig Private-Cloud-Käufer.
Wie entwickelt Brasilien die Nachfrage?
13.6% CAGR, da die steigende Konnektivität den Markt für lokale Cloud-Dienste erweitert.
Brasiliens digitale Basis wächst. IBGE berichtete, dass 2024 74.9 Millionen Haushalte, also 93.6% von dauerhaften Privathaushalten, Internetzugang hatten [9]. Höhere Konnektivität erhöht die Nachfrage nach lokalem Hosting. Öffentliche Rechenzentren und regionale Anbieter fügen offene Cloud-Kapazitäten hinzu, um Daten im Land zu halten.
Wer leitet das Cloud-Management für den OpenStack-Markt?
Das Angebot lässt sich in zwei Gruppen einteilen. Vertriebsanbieter verkaufen unterstützte OpenStack-Builds und Lebenszyklus-Tools. Red Hat bietet Red Hat OpenStack Services auf OpenShift an, das eine containerisierte Kontrollebene auf OpenShift verwendet. Canonical beendete im Oktober 2025 15 Jahre OpenStack und erklärte, dass über 500 Clouds seine Distribution in Produktion unter Ubuntu Pro betreiben [13]. Mirantis brachte Rockoon im Januar 2025 auf den Markt, einen Open-Source-Controller für OpenStack auf Kubernetes, der Mirantis OpenStack für Kubernetes verankert [10].
Platform9 verkauft Private Cloud Director an Virtualisierungsteams und veröffentlichte im März 2025 eine kostenlose Community Edition davon [11]. Betreiber und verwaltete Anbieter bilden die zweite Gruppe. Rackspace Technology startete im Juli 2025 OpenStack Business, eine vollständig verwaltete, dedizierte private Cloud [12]. OVHcloud baut seine öffentliche Cloud auf offenen Standards wie OpenStack mit einer OpenStack-API zur Automatisierung. Upgrade-Zuverlässigkeit, Migrationstools und Rundum-die-Uhr-Unterstützung werden Anbieter trennen, da Käufer ihre Workloads im großen Maßstab verschieben.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen sind Red Hat, Inc.; Canonical Ltd.; Mirantis, Inc.; Platform9 Systems, Inc.; Rackspace Technology, Inc.; und OVHcloud.
- Red Hat, Inc.
- Canonical Ltd.
- Mirantis, Inc.
- Platform9 Systems, Inc.
- Rackspace Technology, Inc.
- OVHcloud
Bibliographie
- [1] Eurostat. (Januar 2026). Cloud Computing – Statistiken zur Nutzung durch Unternehmen.
- [2] Europäische Kommission. (2026, Juli 2). Datengesetz.
- [3] Internationale Energieagentur. (2025). Energie und KI: Zusammenfassung.
- [4] Internationale Telekommunikationsunion. (2025, Oktober 15). Fakten und Zahlen 2025: Mobilfunknetzabdeckung.
- [5] Statistisches Bundesamt (Destatis). (2025, November 24). Jedes zweite Unternehmen nutzt kostenpflichtige Cloud-Services [Jedes zweite Unternehmen nutzt kostenpflichtige Cloud-Services].
- [6] Ministerium für Wissenschaft, Innovation und Technologie. (2025, Juni 19). Umfrage zu Cybersicherheitsverletzungen 2025.
- [7] Ministerium für Inneres und Kommunikation, Japan. (2025, Mai 30). [Ergebnisse der Kommunikationsnutzungstrend-Umfrage 2024].
- [8] U.S. Bureau of Labor Statistics. (2026, August 27). Computer- und Informationstechnologie-Berufe.
- [9] Instituto Brasileiro de Geografia e Estatística (IBGE). (2025, Juli 24). Internet chega a 74,9 milhões de domicílios do país em 2024 [Internet erreicht 2024 74.9 Millionen Haushalte].
- [10] Mirantis. (2025, Januar 28). Mirantis startet Open-Source-Software, die das OpenStack-Management auf Kubernetes vereinfacht.
- [11] Plattform9. (2025, März 31). Plattform9 veröffentlicht die kostenlose Community Edition, damit alle Virtualisierungspraktiker die einfachste private Cloud erleben können.
- [12] Rackspace Technologie. (2025, Juli 8). Unternehmen verbessern Datenschutz, Sicherheit und Kontrolle mit der OpenStack Business Private Cloud von Rackspace Technology.
- [13] Kanonisch. (2025, Oktober 7). OpenStack Cloud – alles Gute 15zum jährigen Jubiläum!
Dieser Bericht beantwortet
- Die Einnahmen aus OpenStack-Management werden zwischen Software und Dienstleistungen aufgeteilt, wobei die Werte bis 2036 erfasst werden.
- Welche Einsatzmodi, Unternehmensgrößen und Endnutzer den führenden Anteil ausmachen und warum sie kaufen.
- Deutschland, das Vereinigte Königreich, Japan, die Vereinigten Staaten und Brasilien werden hinsichtlich Cloud-Nutzung, Sicherheitsdruck und Fähigkeiten verglichen.
- Vertriebsanbieter und verwaltete Anbieter werden mit ihren aktuellen OpenStack-Produkten profiliert.
- Hypervisor-Migration, Souveränitätsregeln und KI-Cluster werden gegen Kompetenzengpässe und Upgrade-Aufwand abgewogen.
Was umfasst das Cloud-Management für den OpenStack Market?
OpenStack Cloud Management umfasst die Tools und Dienste, die eine OpenStack-Cloud installieren, ausführen und aktualisieren. Dazu gehören unterstützte Distributionen, Bereitstellungs- und Upgrade-Tools, Überwachung sowie die Betriebsarbeit der verwalteten Anbieter.
Der Umsatz wird nach Komponente, Bereitstellungsmodus, Unternehmensgröße und Endnutzer erfasst. Die Werte spiegeln wider, was Käufer an Anbieter und Dienstleistungsunternehmen zahlen, nicht die Kosten der darunterliegenden Server.
Was ist im Umfang enthalten?
Abonnements für OpenStack-Distributionen, Lebenszyklusmanager und Kubernetes-basierte OpenStack-Controller sind enthalten. Beratung, Migration, Training und verwalteter Betrieb von OpenStack-Clouds werden als Dienste gezählt.
Die öffentliche OpenStack-Kapazität wird auf der Management- und Serviceebene gezählt. Werkzeuge für Budgetierung und Rückbuchung innerhalb von OpenStack-Clouds sind beim Verkauf mit der Plattform enthalten, während eigenständige Cloud-FinOps-Tools anderswo verfolgt werden.
Was ist vom Umfang ausgeschlossen?
Server-, Speicher- und Netzwerkhardware, die unter separaten Verträgen verkauft wird, sind ausgeschlossen. Hyperskalierte öffentliche Cloud-Dienste, die nicht auf OpenStack laufen, liegen außerhalb der Umsatzgrenze.
Eigenständige Cloud-Datensicherheitsprodukte und allgemeine Kubernetes-Plattformen ohne OpenStack-Management sind ebenfalls ausgeschlossen.
Wie wurde die Analyse erstellt?
Die Analyse basiert auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Ländern und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breitere Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßstäbliche Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierung und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
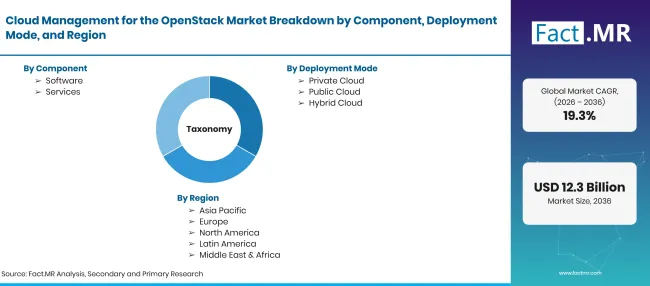
Cloud Management For The Openstack Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarden im Jahr 2026 bis USD Milliarden bis 2036 bei CAGR |
| Marktdefinition | Software und Dienste zur Bereitstellung, Betrieb, Aktualisierung und Verwaltung von Clouds, die auf OpenStack basieren. Dazu gehören unterstützte Distributionen, Lebenszyklus-Management-Tools, Beratung und Managed Operation. |
| Komponente | Software; Dienstleistungen |
| Bereitstellungsmodus | Private Cloud; Public Cloud; Hybride Cloud |
| Organisationsgröße | Große Unternehmen; Kleine und mittlere Unternehmen |
| Endnutzer | IT und Telekommunikation; BFSI; Gesundheitswesen; Einzelhandel; Regierung; Andere |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Deutschland; Vereinigtes Königreich; Japan; Vereinigte Staaten; Brasilien |
| Profilierte Unternehmen | Red Hat, Inc.; Canonical Ltd.; Mirantis, Inc.; Plattform9 Systems, Inc.; Rackspace Technology, Inc.; OVHcloud |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Hybrider Top-Down- und Bottom-up-Ansatz unter Verwendung der OpenStack-Kernzählungen in der Produktion; Abonnement- und Supportpreisgestaltung pro Knoten; Werte von Managed Service Contracts; Aufteilung von Bereitstellung und Endnutzern nach Ländern; und Überprüfung des Anbieterportfolios. |
Quelle: Fact.MR-Analyse. Aktualisiert am 22. Oktober 2026
Wie ist der Markt segmentiert?
-
Nach Komponente
- Software
- Dienstleistungen
-
Nach Einsatzmodus
- Private Cloud
- Öffentliche Cloud
- Hybride Cloud
-
Nach Organisationsgröße
- Große Unternehmen
- Kleine und mittlere Unternehmen
-
Nach Endnutzer
- IT und Telekommunikation
- BFSI
- Gesundheitswesen
- Einzelhandel
- Regierung
- Weitere
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist das Cloud-Management für den OpenStack-Markt im Jahr 2026?
Was ist das CAGR des Cloud-Managements für den OpenStack-Markt von 2026 bis 2036?
Welche Komponente führt das Cloud-Management für den OpenStack-Markt an?
Welcher Bereitstellungsmodus führt das Cloud-Management für den OpenStack-Markt an?
Welche Unternehmensgröße führt das Cloud-Management für den OpenStack-Markt an?
Welcher Endnutzer führt das Cloud-Management für den OpenStack-Markt an?
Welches Land wird im Cloud-Management für den OpenStack-Markt am meisten wachsen?
Wer sind die wichtigsten Unternehmen im Cloud-Management des OpenStack-Marktes?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen