- Base Value(2025): 451.8 Mn
- Estimated Value(2025): 451.8 Mn
- Forecast Value (2035): 905.5 Mn
- CAGR (2025 - 2035): 7.2%
Europa-Ausblick für den Kohlendioxidmarkt 2025 bis 2035
Der Markt für Kohlendioxid in Europa (CO2) wird voraussichtlich von USD 451.8 Millionen im Jahr 2025 auf USD 905.5 Millionen bis 2035 wachsen. Im Prognosezeitraum 2025 bis 2035 wird erwartet, dass die Branche mit einem CAGR von 7.2%wächst, angetrieben durch steigende Nachfrage in der Lebensmittel- und Getränkeverarbeitung, verbesserte Ölgewinnung und verschiedene industrielle Anwendungen.
Ein zunehmender Fokus auf Kohlenstoffabscheidung und strengere EU-Emissionsvorschriften fördert die Einführung von CO₂-Rückgewinnungstechnologien weiter. Wichtige Märkte wie Deutschland, Frankreich und die Niederlande führen diesen Wandel durch starke politische Unterstützung und industrielle Innovation an.
| Metrik | Wert |
|---|---|
| Branchengröße (2025E) | USD 451.8 Millionen |
| Branchengröße (2035F) | USD 905.5 Millionen |
| CAGR (2025 bis 2035) | 7.2% |
Quelle: Fact.MR-Analyse. Aktualisiert am 2. September 2025
Was sind die Treiber des europäischen Kohlendioxidmarktes?
Das Wachstum des europäischen Kohlendioxidmarktes wird durch die steigende Nachfrage in mehreren Sektoren angetrieben. In der Lebensmittel- und Getränkeindustrie wird CO₂ weit verbreitet für Karbonisierung, Verpackung und Konservierung verwendet, wobei der zunehmende Konsum von verarbeiteten Lebensmitteln und Getränken in Ländern wie Deutschland, Italien und Großbritannien die Nachfrage erhöht. Auch die Einführung von Kohlenstoffabscheidungs- und -speichertechnologien (CCS) beschleunigt sich, da Industrien auf die EU-Klimaziele reagieren und in Regionen wie Norwegen und den Niederlanden in Emissionsreduktionsstrategien investieren.
Darüber hinaus nutzt der chemische Sektor CO₂ als Rohstoff zur Herstellung von Harnstoff, Methanol und anderen Verbindungen, was einen Wandel hin zur nachhaltigen Produktion unterstützt. Medizinisches CO₂ gewinnt aufgrund seiner Rolle bei chirurgischen Eingriffen und Diagnostik an Bedeutung und passt zur wachsenden Gesundheitsinfrastruktur der Region.
Unterdessen treibt der wachsende Bedarf an Trockeneis in der Kühlkettenlogistik, getrieben durch pharmazeutische und Lebensmitteltransportbedürfnisse, den Verbrauch weiter an. Diese Trends, kombiniert mit strengen Umweltvorschriften und Anreizen im Rahmen des Europäischen Green Deals, sorgen für starken Schwung für den Kohlendioxidmarkt in der gesamten Region.
Was sind die Ländertrends des europäischen Kohlendioxidmarktes?
Länderspezifische Trends auf dem europäischen Kohlendioxidmarkt spiegeln eine vielfältige Palette industrieller Prioritäten, regulatorischer Rahmenbedingungen und Infrastrukturentwicklungen in der gesamten Region wider.
Deutschland führt den Markt an, angetrieben durch eine starke Nachfrage aus seinen Lebensmittel- und Getränke-, Chemie- und Industriegassektoren. Das Engagement des Landes& #39; Engagements für die Dekarbonisierung, kombiniert mit seiner fortschrittlichen Produktionsgrundlage, hat die Einführung von CO₂-Rückgewinnungs- und Recyclingtechnologien in der Chemie- und Automobilindustrie gefördert.
Das Vereinigte Königreich erlebt einen Anstieg der CO₂-Emissionen im Gesundheitswesen und in der Logistik, hauptsächlich angetrieben durch den Ausbau von Kühlkettennetzen. Der Fokus der Regierung' auf die Erreichung der CO2-Neutralität bis 2050 treibt auch Investitionen in Anlagen zur CO2-Abscheidung und -Speicherung (CCS), einschließlich groß angelegter Projekte wie den East Coast Cluster.
Frankreich integriert CO₂ weiterhin in verschiedene Anwendungen, darunter in den landwirtschaftlichen, medizinischen und industriellen Sektoren. Das Land fördert Modelle der Kreislaufwirtschaft, bei denen das gespeicherte CO₂ zunehmend in Gewächshäusern und Bioprozessen umfunktioniert wird. Französische Energie- und Versorgungsunternehmen erforschen CO₂-basierte Energiespeicherlösungen im Rahmen der nationalen Energietransformationsstrategien.
Die Niederlande haben sich als Schlüsselakteur bei der CO2-Nutzung etabliert und entwickeln aktiv CCS-Infrastruktur wie den CO₂ Transport Hub des Hafens Rotterdam und das Offshore Storage (Porthos)-Projekt. Niederländische Gewächshäuser nutzen zudem eingefangenes CO₂, um das Pflanzenwachstum anzuregen und so ein geschlossenes Kohlenstoffnutzungssystem zu schaffen.
Italien hält eine stetige Nachfrage nach Getränkequalitäts-CO₂ und erweitert die Kapazitäten zur Unterstützung der Trockeneisproduktion für Lebensmittelexporte und Arzneimittel. Die staatliche Unterstützung für die industrielle Dekarbonisierung und die Einführung sauberer Technologien fördert das Interesse an CO₂-Anwendungen sowohl in traditionellen als auch in aufstrebenden Sektoren.
Norwegen, obwohl im Marktvolumen geringer, spielt eine strategische Rolle bei der Weiterentwicklung der CCS-Technologie, unterstützt durch starke staatliche Finanzierung und internationale Zusammenarbeit. Projekte wie Longship und Northern Lights positionieren das Land als Zentrum für grenzüberschreitende Kohlendioxidspeicherung (CO₂) in Europa.
Was sind die Herausforderungen und einschränkenden Faktoren des europäischen Kohlendioxidmarktes?
Der europäische Kohlendioxidmarkt steht vor Herausforderungen und einschränkenden Faktoren, die sein langfristiges Wachstum und die operative Stabilität beeinträchtigen könnten.
Eine Hauptbeschränkung ist die volatile Lieferkette von RohCO₂, die oft mit der Ammoniakproduktion und Ethanolanlagen verbunden ist. Saisonale Stilllegungen oder unerwartete Produktionsstopps, wie die jüngsten Schließungen von Düngemittelanlagen im Vereinigten Königreich, haben CO₂-Engpässe verursacht, die kritische Sektoren wie Lebensmittelverarbeitung und Gesundheitswesen stören.
Hohe Kosten im Zusammenhang mit CO2-Abscheidung, -reinigung und Transportinfrastruktur stellen eine weitere bedeutende Hürde dar. Trotz des wachsenden Interesses an Technologien zur Kohlenstoffabscheidung und -speicherung (CCS) bleiben die Anfangskapitalinvestitionen und Betriebskosten erheblich, was deren Verbreitung bei kleinen und mittleren Unternehmen (KMU) einschränkt.
Die regulatorische Fragmentierung in Europa schafft ebenfalls operative Herausforderungen. Obwohl die Europäische Union einheitliche Umweltziele fördert, können unterschiedliche nationale Richtlinien, Genehmigungsfristen und Genehmigungsrahmen die Projektdurchführung verzögern und grenzüberschreitende Zusammenarbeit im CO₂-Transport und -Lager entmutigen.
Begrenzte Speicherkapazität und Pipeline-Infrastruktur, insbesondere in Mittel- und Osteuropa, behindern die Skalierbarkeit von Abfang- und Nutzungsprojekten. Ohne ausreichende Investitionen in Logistiknetzwerke können industrielle CO2-Managementsysteme nicht effektiv expandieren.
Technische Einschränkungen bestehen bei der Integration von CO₂ in neue chemische und Fertigungsprozesse. Kosteneffiziente, skalierbare Lösungen zur Wiederverwendung von CO₂ als Rohstoff fehlen weiterhin, sodass traditionelle Entsorgung oder Emissionen zur Standardwahl werden.
Schließlich sind die öffentliche Wahrnehmung und Umweltbedenken im Zusammenhang mit der industriellen CO₂-Nutzung im Bereich Enhanced Oil Recovery (EOR) oder langfristiger geologischer Speicherung gemischt. Der Aufbau öffentlichs Vertrauens und das Erreichen einer politischen Ausrichtung für groß angelegte CO₂-Projekte bleiben ein langsames und komplexes Unterfangen.
Länderspezifische Aussicht
| Länder | CAGR (2025 bis 2035) |
|---|---|
| Deutschland | 7.0% |
| Frankreich | 6.3% |
| Italien | 7.3% |
Quelle: Fact.MR-Analyse. Aktualisiert am 2. September 2025
Der deutsche Kohlendioxidmarkt erlebt eine Verschiebung hin zur industriellen Dekarbonisierung und zirkulären Nutzung
Deutschland' s Kohlendioxidmarkt wächst rasant, angetrieben durch eine Kombination aus industrieller Nachfrage, politischen Rahmenbedingungen und dem Übergang zu sauberer Energie. Der Lebensmittel- und Getränkesektor bleibt ein wichtiger Verbraucher und nutzt CO₂ in Kohlensäure-, Verpackungs- und Konservierungsprozessen. Gleichzeitig integriert die robuste chemische und industrielle Basis des Landes zunehmend CO₂ für Anwendungen wie Schweißen,39Kühlung und chemische Synthese.
Deutschland ist auch führend bei der Einführung von CO2-Abscheidung und -Speicherung (CCS), wobei bedeutende öffentliche und private Investitionen auf schwer zu reduzierende Sektoren wie Stahl, Zement und Chemie gezielt abzielen. Staatlich unterstützte Initiativen wie Carbon Contracts for Differences motivieren Industrien, kohlenstoffarme Produktionsmethoden einzuführen. Im Energiesektor gestalten die Bemühungen, Kohle bis 2030 abzuschaffen, die Emissionslandschaft grundlegend, während Einnahmen aus dem Emissionshandel und strengere CO₂-Bepreisung weiterhin den regulatorischen Schwung vorantreiben.
Die sektorübergreifende Dekarbonisierung wird zudem von Deutschland' den ehrgeizigen Klimazielen unterstützt, zu denen eine 65% Emissionsreduzierung bis 2030 und das Erreichen der Klimaneutralität bis 2045 gehören. Unterdessen unterstreichen steigende CO₂-Exporte und eine erweiterte Infrastruktur für CO2-Wiederverwendung und -Transport die wachsende Rolle des Landes' bei der Gestaltung einer zirkulären CO2-Ökonomie in Europa.
Der französische Kohlendioxidmarkt zeigt stetiges Wachstum angesichts von Nachhaltigkeitsvordringen und industrieller Diversifizierung
Der französische Kohlendioxidmarkt erlebt stetiges Wachstum, unterstützt durch die gut etablierten Agrar- und Lebensmittel-, Gesundheits- und Industriegassektoren. CO₂ spielt eine zentrale Rolle bei der Lebensmittelkonservierung, Getränkekarbonisierung und Verpackungen mit modifizierter Atmosphäre – Anwendungen, die für ein Land, das für seine großflächige Lebensmittelverarbeitung und exportorientierte Landwirtschaft bekannt ist, entscheidend sind.
Über traditionelle Nutzungen hinaus integriert Frankreich CO₂ zunehmend in nachhaltige industrielle Praktiken. Der eingefangene Kohlenstoff wird in der kontrollierten Landwirtschaft genutzt, wo Gewächshäuser von gesteigerten Ernteerträgen profitieren. Dies steht im Einklang mit den Klimaagenden der Regierung und den umfassenderen Bemühungen zur Förderung zirkulärer Ressourcennutzung. Unternehmen erforschen zudem CO₂-zu-Chemikalien-Technologien als Teil langfristiger Dekarbonisierungsstrategien in der chemischen und Zementindustrie.
Frankreich gehört zu den führenden EU-Mitgliedern, die sich für grenzüberschreitenden Kohlenstofftransport und -nutzung einsetzen, unterstützt durch EU-Green-Deal-Finanzierungsmechanismen. Der Ausbau der Infrastruktur für CO₂-Speicherung und -nutzung, insbesondere in Industrieclustern wie der Normandie und dem Rhônetal, gewinnt an Fahrt. Diese Regionen sollen in größere europäische CO2-Managementkorridore integriert werden, die Belgien und die Niederlande einbeziehen.
Unterdessen bleibt die Nachfrage nach medizinischem CO₂ robust, da es eine entscheidende Rolle in Operationen, Diagnostik und medizinischen Gassystemen in großen städtischen Gesundheitsnetzwerken hat. Darüber hinaus treiben die Logistik- und Kühlkettenindustrie weiterhin die Nachfrage nach Trockeneis an, das für temperaturempfindliche Pharma- und Lebensmittellieferungen unerlässlich ist.
Der italienische Kohlendioxidmarkt wächst durch Initiativen zur Stärke von Getränken und grüner Erholung
Italiens CO₂-Markt bleibt in seinen Getränke- und Industriegassektoren verankert, unterstützt durch anhaltende Nachfrage von Herstellern von kohlensäurehaltigen Getränken und eine verstärkte Nutzung in modifizierten Atmosphärenverpackungen, was die Stärke der Lebensmittelexportindustrie widerspiegelt. Das Land hat die Trockeneisproduktion erhöht, um seine wachsenden Pharma- und Meeresfrüchtelogistiksektoren zu unterstützen und so temperaturkontrollierte Transportfähigkeiten zu verbessern.
Über traditionelle Anwendungen hinaus setzt Italien zunehmend CO₂-getriebene Nachhaltigkeitslösungen ein. Gewächshausbetreiber im Po-Tal nutzen das erfasste CO₂, um die Ernteerträge zu optimieren, während Chemie- und Materialproduzenten CO₂-zu-Brennstoff- und andere Nutzungstechnologien im Rahmen staatlich unterstützter Clean-Tech-Programme erproben. Investitionen in diese Pilotprojekte zeigen ein wachsendes Interesse an der Integration von CO₂-Abscheidung und -Wiederverwendung in lokale Industriecluster.
Regulatorische Unterstützung beginnt, die Marktdynamik zu beeinflussen. Beschleunigte Genehmigungsverfahren für CCS-Infrastruktur und gezielte Subventionen für kohlenstoffarme Produktion ziehen die Aufmerksamkeit mittelgroßer Industrieunternehmen auf sich. Gleichzeitig positioniert Italiens wachsende Teilnahme an EU-CO₂-Netzwerken es, von bevorstehenden grenzüberschreitenden CO₂-Transportkorridoren zu profitieren, die Süd- und Mitteleuropa verbinden.
Kategorienweise Analyse
Mittelschnelle Schredder zeigen nach Produktionsmethode den führenden Anteil
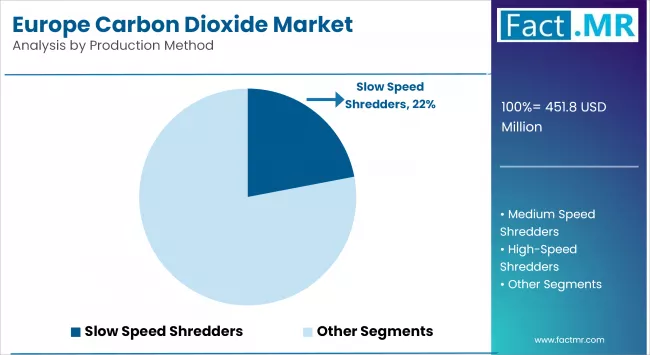
Europe Carbon Dioxide Market Analysis By Production Method | Source: Fact.MR
Mittelgeschwindigkeits-Schredder werden voraussichtlich den größten Anteil unter den Produktionsmethoden einnehmen, bedingt durch ihre Anpassungsfähigkeit über verschiedene Abfallströme hinweg und das Gleichgewicht zwischen Energieverbrauch und Leistungseffizienz. Diese Maschinen verarbeiten effektiv kommunale Feststoffabfälle, Bauschutt, Biomasse und Industrieschrott und bieten eine praktische Lösung für Anlagen, die den Durchsatz optimieren und gleichzeitig Verschleiß und Stromverbrauch minimieren möchten.
Ihre Fähigkeit, konstante Partikelgrößen zu liefern und gleichzeitig Betriebsausfallzeiten zu minimieren, hat sie zur bevorzugten Wahl für Recyclingzentren und Materialrückgewinnungsanlagen in Europa und Nordamerika gemacht. Darüber hinaus werden mittelschnelle Schredder zunehmend in Vorverarbeitungsphasen für die Herstellung alternativer Brennstoffe integriert, darunter abfallbasierte Brennstoffe (RDF) und fest zurückgewonnener Brennstoffe (SRF), wodurch die wachsende Nachfrage nach saubereren Energiequellen im Zement- und Stromerzeugungssektor unterstützt wird.
Hersteller investieren in modulare Designs und intelligente Automatisierungssysteme für mittlere Geschwindigkeitseinheiten, was die Wartungseinfachheit und Prozesssteuerung weiter verbessert. Dies positioniert mittelschnelle Schredder als kosteneffiziente und skalierbare Option für Abfallbearbeitungsbetreiber und trägt zu ihrer anhaltenden Dominanz in den Produktionstechnologien bei.
Abfallrecyclinganlagen werden nach Lieferart einen führenden Anteil zeigen
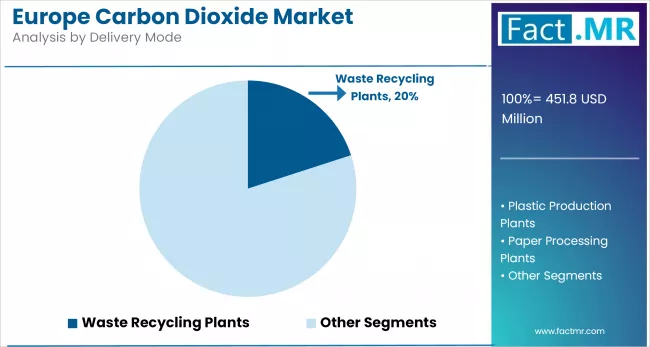
Europe Carbon Dioxide Market Analysis By Dlivery Mode | Source: Fact.MR
Es wird erwartet, dass Abfallrecyclinganlagen den größten Anteil nach Lieferart ausmachen, was durch die steigende Nachfrage nach zentralisierten, hochkapazitätsbetriebenen Verarbeitungssystemen angetrieben wird. Diese Anlagen bieten umfassende Lösungen für Abfallsortierung, Schredderung und Materialrückgewinnung, was sie für städtische Abfallmanagementstrategien und Kreislaufwirtschaftsziele unerlässlich macht.
In Ländern wie Deutschland, den Niederlanden und Schweden bilden groß angelegte Recyclinganlagen das Rückgrat nationaler Abfallbehandlungsnetze und verarbeiten gemischte Kommunalmüll, Baumüll, Industrieschrott und organisches Material. Ihre Fähigkeit, fortschrittliche Technologien wie KI-gestützte Sortierung, anaerob Verdauung und thermische Behandlungen zu integrieren, positioniert sie als effizientes und skalierbares Liefermodell im Vergleich zu mobilen oder modularen Systemen.
Öffentliche und private Investitionen verstärken diesen Trend weiter. Die EU-Abfallrahmenrichtlinie und die Finanzierung im Rahmen des Green Deal beschleunigen die Modernisierung und Erweiterung der Recyclinginfrastruktur in Regionen, die darauf abzielen, strenge Ziele für Deponienumleitung und Recyclingrate zu erreichen. Darüber hinaus wächst die Integration von Abfall zu Energie in diesen Anlagen, wobei Anlagen zunehmend ausgestattet sind, um Biogas, abfalls gewonnene Brennstoffe (RDF) oder Fernwärme aus zurückgewonnenen Materialien herzustellen.
Lebensmittel und Getränke werden führenden Anteil am europäischen Kohlendioxidmarkt halten
Es wird erwartet, dass die Lebensmittel- und Getränkeindustrie den größten Anteil am Kohlendioxidmarkt Europas behält, unterstützt durch eine konstante Nachfrage nach CO₂ in Kohlensäure-, Kühl-, Verpackungs- und Konservierungsprozessen. Kohlendioxid spielt eine entscheidende Rolle bei der Aufrechterhaltung der Haltbarkeit von Produkten, der Kontrolle des mikrobiellen Wachstums und der Sicherstellung der Qualität und Sicherheit verderblicher Waren – Anwendungen, die sowohl für den Inlandsverbrauch als auch für den Export entscheidend sind.
Große Getränkehersteller in Deutschland, Frankreich und Italien sind stark auf CO₂ für die Herstellung von Sprudelwasser, Erfrischungsgetränken, Bier und Wein angewiesen. Ähnlich nutzen Lebensmittelhersteller CO₂ in modifizierten Atmosphärenverpackungen (MAP), um die Haltbarkeit von Produkten wie Fleisch, Milchprodukten, Backwaren und Fertiggerichten zu verlängern. Da die Verbraucherpräferenz für verpackte und fertige Lebensmittel in ganz Europa wächst, wächst die Nachfrage nach lebensmitteltauglichem Kohlendioxid weiter.
Saisonale Spitzen beim CO₂-Verbrauch in den Sommermonaten und in den Feiertagen verstärken die Abhängigkeit des Sektors zusätzlich von einem stabilen Angebot. Als Reaktion darauf investieren Unternehmen in vor Ort Systeme zur CO₂-Erfassung und -Speicherung, um Störungen in der Lieferkette zu minimieren und die Nachhaltigkeitsleistung zu verbessern.
Darüber hinaus fördert der steigende regulatorische Druck, Lebensmittelverschwendung zu reduzieren und die Kühlketteneffizienz zu verbessern, den breiteren Einsatz CO₂-basierter Technologien, einschließlich Trockeneislogistik für temperaturempfindliche Transporte. Daher bleibt die Lebensmittel- und Getränkeindustrie der Haupttreiber des Kohlendioxidverbrauchs in ganz Europa, wobei das Wachstum sowohl durch operative Notwendigkeit als auch durch regulatorische Ausrichtung unterstützt wird.
Wettbewerbsanalyse
Eine Mischung aus Industriegasführern und Innovatoren im Kohlenstoffmanagement prägt den Kohlendioxidmarkt Europas' s. Zu den wichtigsten Akteuren zählen Air Liquide S.A., The Linde Group und The Messer Group GmbH, die alle umfangreiche CO₂-Lösungen für Lebensmittel-, Medizin- und Industrieanwendungen anbieten. SOL Spa, Strandmøllen und ACAIL Gas bedienen regionale Märkte mit maßgeschneiderten Gasdienstleistungen.
Aufstrebende Unternehmen wie AKER Carbon Capture, Climeworks und Northern Lights JV DA treiben die Entwicklung von Kohlenstoffabscheidung und -speicherung (CCS) in ganz Europa voran. Das Energieunternehmen Eni S.p.A. integriert zudem CO₂-Management in seine umfassenderen Dekarbonisierungsinitiativen. Gemeinsam gestalten diese Unternehmen einen Markt, der sowohl auf operative Nachfrage als auch auf klimagetriebene Innovationen ausgerichtet ist.
Jüngste Entwicklung
- Im Jahr 2025, kündigte Air Liquide die Erweiterung seiner CO2-Abscheidungskapazitäten an seinem Wasserstoffproduktionsstandort in Rotterdam an. Es wird erwartet, dass die Anlage jährlich bis zu 800,000 Tonnen CO₂ im Rahmen des Porthos CCS-Projekts in den Niederlanden abscheidet.
- Im Jahr 2025, Linde unterzeichnete eine langfristige Vereinbarung mit OCI Global zur Lieferung von sauberem Wasserstoff und CO₂-Abscheidung in der blauen Ammoniakanlage von OCI in den Niederlanden. Das eingefangene CO₂ wird über das niederländische CCS-Netzwerk zur Offshore-Speicherung transportiert.
Segmentierung
Segmentierung des europäischen Kohlendioxidmarktes
-
Nach Produktionsmethode:
- Langsam-Geschwindigkeits-Shredder
- Mittelschnelle Shredder
- Hochgeschwindigkeits-Schredder
-
Nach Lieferart:
- Abfallrecyclinganlagen
- Kunststoffproduktionsanlagen
- Papierverarbeitungsanlagen
- Metallverarbeitungsanlagen
- Weitere
-
Nach Endgebrauchsindustrie:
- Metallherstellung und -fertigung
- Essen & Getränke
- Zellstoff und Papier
- Öl und Gas
- Gesundheitswesen
- Chemikalien
- Weitere industrielle Anwendungen
-
Nach Ländern:
- Deutschland
- Italien
- Frankreich
- Spanien
- Vereinigtes Königreich
- Russland
- BENELUX
- Übriger Teil Europas
Häufig gestellte Fragen
Wie groß ist der globale Markt für Kohlendioxid in Europa im Jahr 2025?
Wer sind die wichtigsten Akteure auf dem europäischen Kohlendioxidmarkt?
Wie ist die geschätzte Bewertung des europäischen Kohlendioxidmarktes bis 2035?
Welchen Wert CAGR zeigte der europäische Kohlendioxidmarkt in den letzten fünf Jahren?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen