- Market Value (2025): USD 3.02 Bn
- Estimated Value (2026): USD 3.24 Bn
- Forecast Value (2036): USD 6.47 Bn
- CAGR (2026-2036): 7.2%
Was wird der Markt für Floating Storage and Regasification Unit (FSRU) bis 2036 voraussichtlich wert sein?
USD 3.24 Milliarden im Jahr 2026 bis USD 6.47 Milliarden bis 2036 bei einem 7.2% CAGR.
- Mit USD 3.02 Milliarden im Jahr 2025 spiegelte der FSRU-Markt bereits eine Welle von Charts wider, die von Erstimporteuren von LNG und europäischen Käufern unterzeichnet wurden, die das Pipelinegas ersetzten.
- Der Wert wird von USD 3.24 Milliarden im Jahr 2026 auf USD 6.47 Milliarden bis 2036 steigen, da neue Terminals in Südamerika, dem Nahen Osten und Südostasien die derzeit im Bau befindlichen Schiffe in Besitz nehmen.
- Ein 7.2% CAGR wird sich aus steigendem LNG-Angebot, längeren Charterlaufzeiten und einer stetigen Nachfrage von gasbetriebenen Kraftwerken in Küstennähe ergeben.
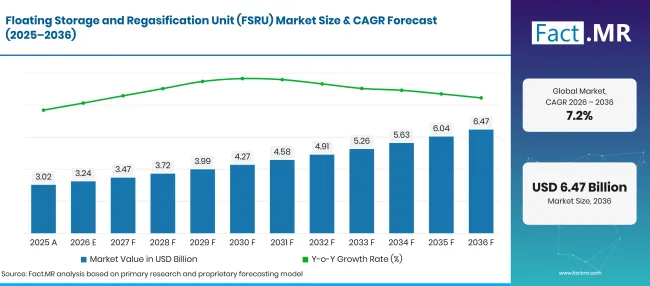
Floating Storage And Regasification Unit Fsru Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 3.02 |
| 2026 | Schätzung | 3.24 |
| 2036 | Vorhersage | 6.47 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 7.2% |
Quelle: Fact.MR-Analyse. Aktualisiert am 5. November 2026
Was sind die entscheidenden Zahlen für das Wachstum des Marktes für Floating Storage and Regasification Units (FSRU)?
Der Zeitraum 2026 bis 2036 bringt USD 3.2 Milliarden neuen Wert, wobei Großfahrzeuge und Stromerzeugungsnutzer den Großteil davon ausmachen.
- Nachfragetreiber auf dem Markt
- Mehr LNG auf dem Wasser: The International Energy Agency berichtete im Januar 2026, dass das weltweite LNG-Angebot im Jahr 2026 um mehr als 7% steigen wird, ein Anstieg von etwa 40 bcm, angeführt von Nordamerika [1]. Zusätzliche Ladungen benötigen Importpunkte, und schwimmende Terminals sind oft die erste Option für Käufer ohne Landkapazität.
- Neue Importländer: Ägypten hat sich laut dem IEA Gas Market Report für das zweite Quartal 2026 2im Winter 2025/26 fast verdreifacht und seine LNG-Importe im Winter 2025/ fast verdreifacht. Länder, die ihre Position so schnell ändern, neigen dazu, FSRUs zu chartern, weil ein Schiff innerhalb weniger Monate eintreffen kann.
- Gas für Stromsysteme mit Wasserkraft- oder erneuerbaren Energieschwankungen: Brasiliens Regasifizierungskapazität erreichte im August 2025 5.1 Bcf/d, mehr als doppelt so viel wie die 2.5 Bcf/d von 2020, und schwimmende Einheiten übernehmen den Großteil davon [3]. Gasbetriebene Kraftwerke, die mit diesen Terminals verbunden sind, erhöhen die Leistung, wenn die Reservoirwerte sinken.
- Neubau- und Umbauaktivitäten: Die Eigentümer bestellen speziell gebaute Einheiten mit höheren Versandraten und rüsten ältere LNG-Transporter um, um kurzfristige Lücken zu schließen. Werften in Südkorea und China sind die Hauptquellen beides, was die Lieferzeiten knapp und die Chartertarife fest hält.
- Analysierte Schlüsselsegmente
- Nach Schiffstyp: Die großflächige FSRU wird 2026 68.4% Marktanteil haben, da nationale Importprogramme hohe Speichermengen und einen stetigen Versand zur Versorgung von Pipelines und Kraftwerken benötigen.
- Nach Anwendung: Stromerzeugung wird 47.2% der Einnahmen 2026 ausmachen, da Versorgungsunternehmen importiertes Gas nutzen, um Netze zu stabilisieren, die auf Wasserkraft, Wind- und Solarenergie angewiesen sind.
- Nach Kapazität: Bis zu 140,000 m³ wird 2026 69.2% halten, was die große Anzahl umgestiegener Anbieter und früherer Generationen in diesem Größenbereich widerspiegelt.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, Principal Consultant bei Fact.MR, erklärt: "Käufer werden weiterhin schwimmende Terminals wählen, wo die Geschwindigkeit zum ersten Gas mehr zählt als die niedrigsten Lebenszeitkosten. Die Charterlaufzeiten werden länger, und das wird viele FSRUs zu nahezu dauerhaften Vermögenswerten für Stromversorger machen. Eigentümer mit Schiffen, die vor 2029 verfügbar sind, und Werften mit überschüssiger LNG-Eindämmungskapazität werden die stärksten Renditen erzielen."
- Strategische Auswirkungen
- FSRU-Eigentümer sollten frühzeitig Neubauplätze und Umbaukandidaten sichern, da die Verfügbarkeit von Schiffen darüber entscheiden wird, auf welche Ausschreibungen sie bis zum Ende des Jahrzehnts bieten können.
- Schiffbauer sollten die Entwürfe von Regasifikationsmodulen standardisieren, damit Neubau- und Umbauarbeiten gemeinsam Technik nutzen und die Lieferzeiten verkürzen können.
- Versorgungsunternehmen und nationale Gasunternehmen sollten den Steg, die Liege und die Onshore-Pipelineverbindung parallel zur Schiffscharter planen, da Landarbeiten oft das Startdatum festlegen.
- Investoren sollten die Charterlaufzeit und die Stärke der Gegenpartei gegenüber Tageszinsen abwägen, da der Großteil der FSRU-Einnahmen von einer kleinen Anzahl langfristiger Kontrakte abhängt.
Die Vereinigten Staaten führen die fünf profilierten Länder bei 8.8%an, mit Exportwachstum und US-amerikanischen Eigentümern, die die Nachfrage nach schwimmender Importkapazität in anderen Märkten steigern. Brasilien folgt 8.5%dicht, da die Wasserkraftvariation die Nachfrage nach gasbetriebenen Backups aufrechterhält. Das Vereinigte Königreich profitiert bei 7.8%von steigenden Importbedarfs, da die Nordseeproduktion sinkt. Japan liegt bei 6.6% zurück, weil sein Onshore-Terminalnetzwerk bereits den Großteil der Nachfrage deckt. Deutschland schließt die Liste bei 5.4%ab, da schwimmende Terminals bereits betrieben werden und die nächste Phase auf permanente Standorte setzt.
Wie unterteilt sich der Markt für schwimmende Speicher- und Regasifizierungseinheiten (FSRU) nach Segmenten?
Die großflächige FSRU wird die Schiffsart bei 68.4%führen; Stromerzeugung wird die Anwendungsabteilung bei 47.2%führen; Bis zu 140,000 m³ wird 2026 bei 69.2% die Kapazität führen.
Welche Vessel Type Leads haben?
Large-Scale FSRU repräsentiert 68.4% des Marktwerts 2026.
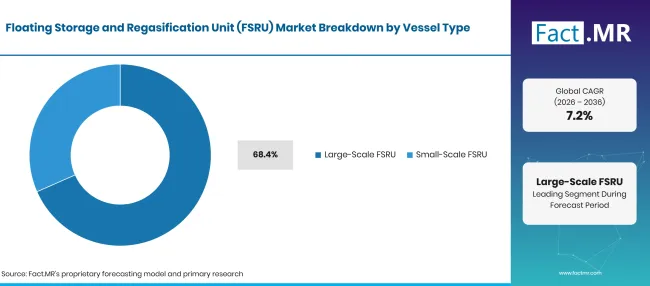
Floating Storage And Regasification Unit Fsru Market Breakdown Vessel Type | Source: Fact.MR
| Schiffstyp | Teilen (2026) |
|---|---|
| Großflächige FSRU (führende Segmente) | 68.4% |
| Andere Segmente kombiniert | 31.6%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 5. November 2026
Nationale Importprogramme benötigen Schiffe, die volle Ladungen aufnehmen und kontinuierlich an große Pipelinesysteme senden können. Die neueste Einheit von Excelerate Energy, Hull 3407, gebaut von HD Hyundai Heavy Industries, kann bis zu 1,000 MMscf/d [4] aussenden. Einheiten dieser Klasse bedienen Versorgungs- und Industriecluster von einem einzigen Liegeplatz aus, und Eigentümer können sie nach Charterenende zwischen Märkten bewegen. Ausrüstung wie kryogene Ventile und Hochdruck-Aussendpumpen machen einen großen Teil ihrer Baukosten aus. Kleinmaßstäbliche FSRUs bedienen Inseln, kleinere Häfen und regionale Netze, in denen der Gasbedarf gering ist oder die Wassertiefe die Schiffsgröße begrenzt. Sie arbeiten oft parallel zu kleinen LNG-Lieferketten , die Gas per Lkw oder Zubringerschiff liefern. Ihr geringeres Speichervolumen beschränkt sie auf nationale Importrolle, aber sie eröffnen Märkte, die eine große Einheit nicht erreichen kann.
Was unterstützt die Stromerzeugung innerhalb der Anwendung?
Power Generation erhält 47.2% der Umsätze für 2026.
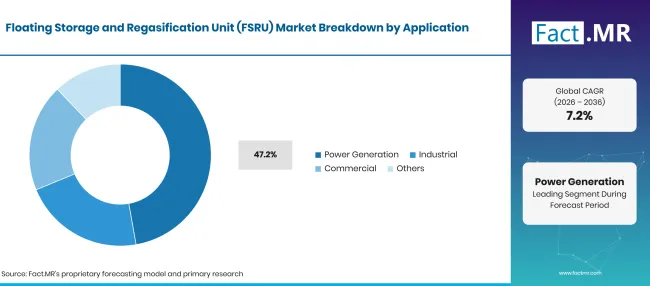
Floating Storage And Regasification Unit Fsru Market Breakdown Application 1 | Source: Fact.MR
| Anwendung | Teilen (2026) |
|---|---|
| Stromerzeugung (führendes Segment) | 47.2% |
| Andere Segmente kombiniert | 52.8%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 5. November 2026
Versorgungsunternehmen bevorzugen schwimmende Terminals, da ein Gaskraftwerk betankt werden kann, bevor ein Onshore-Terminal überhaupt die Genehmigung erlassen würde. Importiertes LNG bietet steuerbare Produktion, die Dürrejahre durch Wasserkraftsysteme und ruhige Zeiten für den Wind ausgleicht. Viele neue Kombinationszyklusprojekte koppeln eine FSRU mit Gasturbinenkapazität in einem einzigen Tender, wodurch Kraftstoffversorgung und -erzeugung von Anfang an verbunden werden. Industrielle Nutzer beziehen vergastes Gas für Düngemittel, Chemikalien, Glas- und Metallverarbeitung, meist in der Nähe von Küstenclustern. Die gewerbliche Nachfrage stammt aus städtischen Gasnetzen, Hotels und Servicegebäuden, während andere Nutzungen Transportbrennstoffhubs und kleinmaßstäbliche Umverteilung umfassen.
Was führt das Kapazitätssegment?
Bis zu 140,000 m³ erfasst 69.2% der Umsätze 2026.
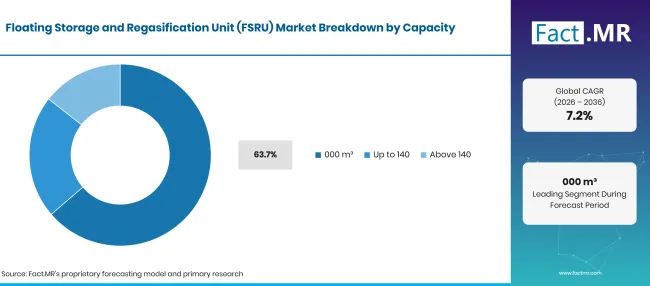
Floating Storage And Regasification Unit Fsru Market Breakdown Capacity | Source: Fact.MR
| Kapazität | Teilen (2026) |
|---|---|
| Bis 140,000 m³ (Leitsegment) | 69.2% |
| Andere Segmente kombiniert | 30.8%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 5. November 2026
Viele im Einsatz befindliche FSRUs sind umgebaute LNG-Transporter oder Einheiten, die in früheren Bauzyklen gebaut wurden, und diese liegen meist in diesem Größenbereich. Sie eignen sich für Terminals mit gleichmäßiger, aber moderater Durchsatz, und die Schiffe können weiterhin Ladungen von Schiff zu Schiff nachladen oder umgeben. Umschlagausrüstung wie Schiffsladearme und flexible Schläuche verbindet sie mit Anlegern oder Versorgungsträgern. Einheiten über 140,000 m³ eignen sich für große nationale Terminals und wachsende Netze. Die FSRU, die von Hanwha Ocean für Singapurs zweites LNG-Terminal gebaut wird, wird 204,000 m³beherbergen; und bis zu 5 Millionen Tonnen pro Jahr liefern [5]. Diese Klasse benötigt mehr kryogene Ausrüstung und eine längere Betriebszeit, daher werden die Bestellungen Jahre vor dem Start aufgegeben.
Was beschleunigt die Marktakzeptanz von Floating Storage and Regasification Units (FSRU) und was hält sie zurück?
Mehr LNG-Angebot, neue Importländer und der Bedarf an schneller Rückkehr zu Wasserkraft und erneuerbarer Energie treiben die Nachfrage nach schwimmenden Terminals an. Dem entgegen bleiben die Neubaukosten hoch und die Kapazität spezialisierter Anlagen ist begrenzt. Volatile LNG-Preise können die endgültigen Entscheidungen verzögern, und in reifen Märkten konkurrieren dauerhafte Onshore-Terminals um dieselben langfristigen Volumina.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Wachsende Nachfrage nach diversifizierter LNG-Importinfrastruktur | +2.4% | Global | Mittelfristig (2bis4 Jahre) |
| Ausbau der gasbetriebenen Stromerzeugungskapazität | +1.8% | Asien, Lateinamerika, Europa | Mittelfristig (2bis4 Jahre) |
| Staatliche Investitionen in Energiesicherheit und Versorgungsflexibilität | +1.5% | Europa, Asien, Lateinamerika | Kurzfristig (<=2 Jahre) |
| Neuer FSRU-Bau und Schiffsmodernisierung | +1.0% | Südkorea, China, Global | Langfristig (>=4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 5. November 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Entwicklung der LNG-Importinfrastruktur in Schwellenländern | +1.2% | Lateinamerika, Südasien, Südostasien | Mittelfristig (2bis4 Jahre) |
| Einsatz von FSRUs mit großer Kapazität an großen Importterminals | +0.9% | Europa, Asien, Lateinamerika | Mittelfristig (2-4 Jahre) |
| Langfristige Schiffscharter- und Terminalbetriebsverträge | +0.7% | Global | Kurzfristig (<=2 Jahre) |
| Umbau und Umstellung bestehender LNG-Träger | +0.5% | Global | Langfristig (>=4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 5. November 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Hohe Baukosten und begrenzte spezialisierte Werftkapazitäten | -1.1% | Global, insbesondere Ostasien | Mittelfristig (2bis4 Jahre) |
| LNG-Preisschwankungen und unsichere langfristige Importökonomie | -0.9% | Europa, Asien, Lateinamerika | Kurzfristig (<=2 Jahre) |
| Konkurrenz durch dauerhafte Land-LNG-Terminals | -0.7% | Europa, Ostasien, Nordamerika | Langfristig (>=4 Jahre) |
| Hafenentwicklung, Genehmigungen und Verzögerungen bei der Pipeline-Anbindung | -0.5% | Global | Mittelfristig (2bis4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 5. November 2026
Welche Länder skalieren bis 2036 den Markt für schwimmende Speicher- und Regasifizierungseinheiten (FSRU)?
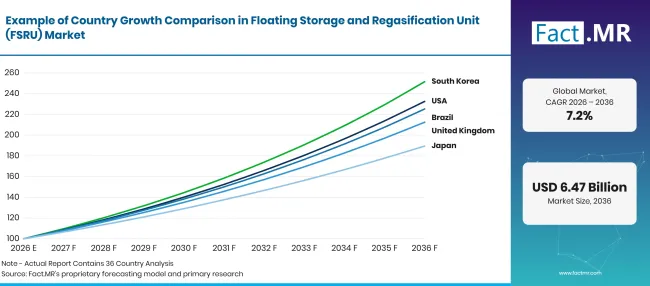
Floating Storage And Regasification Unit Fsru Market Growth Index | Source: Fact.MR
| Land | CAGR (2026 bis 2036) |
|---|---|
| Vereinigte Staaten | 8.8% |
| Brasilien | 8.5% |
| Vereinigtes Königreich | 7.8% |
| Japan | 6.6% |
| Deutschland | 5.4% |
Quelle: Fact.MR-Analyse. Aktualisiert am 5. November 2026
Was unterstützt die FSRU-Nachfrage in den Vereinigten Staaten?
8.8% CAGR, angetrieben von US-amerikanischen FSRU-Eigentümern und dem Exportangebot, das schwimmende Importterminals im Ausland versorgt.
Die US-LNG-Exporte lagen im Durchschnitt 15.1 Bcf/d im Jahr 2025, etwa 26% der weltweiten Exporte, laut der U.S. Energy Information Administration [6]. Neue Verflüssigung erhöht weiterhin das Volumen: Die Corpus Christi Stage 3 verschiffte im Februar 2025 ihre erste Ladung und bringt 1.3 Bcf/d nominale Kapazität über sieben Mittelklassezüge [7]. US-Eigentümer verchartern FSRUs an die Käufer dieser Ladungen, und inländische Ingenieurfirmen liefern Verankerungs-, Mess- und Aussendsysteme für Projekte im Ausland.
Wie baut Brasilien seinen FSRU-Markt aus?
8.5% CAGR, unterstützt von gasbetriebenen Kraftwerken, die Trockenjahre im Wasserkraftsystem abdecken.
Schwimmende Einheiten versorgen fast die gesamte Importkapazität Brasiliens entlang der Küste, mit einer weiteren Einheit in Suape in Pernambuco, die für Anfang 2026 geplant ist [3]. Wasserkraft erzeugte 2024 56% des Landes Strom, und Gaskraftwerke, die mit FSRUs verbunden sind, erhöhen die Produktion, wenn Stauseen einstürzen, wie es auch der Fall war, als wichtige Regionen in jenem Jahr auf 29% Kapazität sanken [3]. Regionale Netze im Norden und Süden sind die nächsten Kandidaten für schwimmende Kapazitäten.
Was prägt das Marktwachstum im Vereinigten Königreich?
7.8% CAGR, da die sinkende Nordseeproduktion den Anteil des Gases, das per Schiff ankommt, erhöht.
Großbritannien verfügt über drei LNG-Importterminals auf der Isle of Grain sowie in Dragon und South Hook in Milford Haven, mit einer kombinierten Kapazität von 150 mcm/d, laut dem Sicherheitsbericht des Department for Energy Security and Net Zero vom Dezember 2025 [8]. LNG erreichte im Fünfjahresdurchschnitt 21% der jährlichen Bruttogasversorgung [8]. Pipeline-Verbindungen nach Norwegen und dem Kontinent decken heute einen Großteil der Lücke ab, sodass die schwimmende Kapazität im Vereinigten Königreich Spitzen- und Notfallfunktionen erfüllen wird.
Was treibt den FSRU-Markt in Japan an?
6.6% CAGR, was die nahezu vollständige Abhängigkeit von importiertem LNG und das Interesse an flexiblen Backup-Terminals widerspiegelt.
Japan importierte im Jahr 2024 etwa 66 Millionen Tonnen Erdgas, wobei Australien etwa 38.2% und Malaysia etwa 15.5%liefert, so die Agency for Natural Resources and Energy [9]. Das Küstennetz von Landterminals deckt bereits den Großteil der Nachfrage ab. Das Wachstum wird von abgelegenen Inseln, Katastrophenresilienzplanung und japanischen Reedereien kommen, die FSRUs an Käufer im Ausland verchartern.
Wie wird sich der FSRU-Markt in Deutschland entwickeln?
5.4% CAGR, unterstützt durch schwimmende Terminals, die bereits ein Zehntel der nationalen Gasimporte transportieren.
Deutschland importierte 2025 106 TWh Erdgas über seine LNG-Terminals, also 10.3% aller Importe, berichtete die Bundesnetzagentur [10]. Schwimmende Einheiten sind in Wilhelmshaven, Braunbüttel und Mukran im Einsatz. Deutsche ReGas wird ab 2028 eine FSRU von Mitsui O.S.K. Lines für sein Mukran-Terminal im Rahmen eines langfristigen Vertrags chartern [11]. Das langsamere Wachstum spiegelt eine Verschiebung hin zu festen Standorten wider, sobald die aktuellen Charter ihre Laufbahn abgelaufen sind.
Wer führt den Markt für schwimmende Lager- und Regasifizierungseinheiten (FSRU)?
Schiffseigner und -betreiber, darunter Excelerate Energy, Höegh Evi, BW LNG und Mitsui O.S.K. Lines, konkurrieren in Bezug auf Flottenverfügbarkeit, Terminalentwicklungsfähigkeiten und die Fähigkeit, das Schiff mit Landanlagen und LNG-Versorgung zu verpacken. Excelerate unterzeichnete im Oktober 2025 eine endgültige Vereinbarung für ein vollständig integriertes schwimmendes LNG-Importterminal in Khor Al Zubair im Irak [4], und Höegh Evi stimmte im September 2026 zu, ein FSRU-basiertes Terminal in Sarawak mit PETROS12zu entwickeln, zu besitzen und zu betreiben.
Schiffbauer, vor allem HD Hyundai Heavy Industries und Hanwha Ocean, konkurrieren bei Eindämmungstechnologie, Integration der Regasifizierung und Lieferplätzen, und Hanwha Ocean begann im Oktober 2025 mit dem Bau der neuen Einheit in Singapur [5]. Eigentümer ohne freie Schiffe werden Schwierigkeiten haben, kurzfristige Ausschreibungen zu gewinnen, während Werften mit freier Kapazität Preismöglichkeiten haben. Im Prognosezeitraum wird entscheidend sein, wer ein fertiges Schiff plus ein komplettes Terminalpaket zu einem bankbaren Charterpreis anbieten kann.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen im Markt für Schwimmende Speicher- und Regasifizierungseinheiten (FSRU) sind Excelerate Energy, Höegh Evi, BW LNG, Mitsui O.S.K. Lines, HD Hyundai Heavy Industries und Hanwha Ocean.
- Excelerate Energy, Inc.
- Höegh Evi Ltd.
- BW LNG
- Mitsui O.S.K. Lines, Ltd.
- HD Hyundai Heavy Industries Co., Ltd.
- Hanwha Ocean Co., Ltd.
Bibliographie
- [1] Internationale Energieagentur. (Januar 2026). Das Wachstum der weltweiten Nachfrage nach Erdgas wird sich 2026 beschleunigen, da sich die LNG-Welle auf den Märkten ausbreitet.
- [2] Internationale Energieagentur. (April 2026). Gasmarktbericht, Q22026.
- [3] US-Energieinformationsbehörde. (2025, Oktober 29). Brasilien baut seine Infrastruktur für Importe von Flüssigerdgas aus.
- [4] Excelerate Energy. (2025, Oktober 28). Excelerate Energy unterzeichnet endgültige Vereinbarung für ein vollständig integriertes schwimmendes LNG-Importterminal im Irak.
- [5] Singapore LNG Corporation. (2025, Oktober 24). Der Bau der FSRU für Singapurs zweites LNG-Terminal beginnt.
- [6] US-Energieinformationsbehörde. (2026, Juli 14). Das globale Handelsvolumen für flüssiges Erdgas erreichte 2025 einen Rekordhoch.
- [7] US-Energieinformationsbehörde. (2025, März 11). Erste verflüssigte Erdgasladung, produziert in der Exportanlage Corpus Christi Stage 3.
- [8] Ministerium für Energiesicherheit und Netto-Null. (2025, Dezember 17). Bericht zur gesetzlichen Versorgungssicherheit 2025.
- [9] Agentur für natürliche Ressourcen und Energie. (Februar 2026). Japans Energie 2025.
- [10] Bundesnetzagentur. (2026, Januar 12). Die Bundesnetzagentur veröffentlicht die Gasversorgungszahlen für 2025.
- [11] Mitsui O.S.K. Lines. (2026, Oktober 29). MOL unterzeichnet langfristigen Konzessionsvertrag mit der Deutschen ReGas für das Energieterminal "Deutsche Ostsee" in Deutschland.
- [12] Höegh Evi. (2026, September 30). Höegh Evi und PETROS entwickeln ein LNG-Terminal in Sarawak, Malaysia.
Dieser Bericht beantwortet
- Wie viel Mehrwert werden FSRUs zwischen 2026 und 2036 hinzufügen, und woher werden neue Charter kommen?
- Warum halten Großschiffe, Energieversorger und die bis zu 140,000 M&Sup-3Größenspanne die größten Anteile?
- Was unterscheidet das Wachstum in den Vereinigten Staaten, Brasilien, Großbritannien, Japan und Deutschland?
- Welche Eigentümer, Betreiber und Werften gestalten die Schiffsversorgung, und wie unterscheiden sich ihre Strategien?
- Wie steigern das Wachstum des LNG-Angebots, neue Importländer und die Variabilität der Wasserkraft die Nachfrage?
- Wo begrenzen Baukosten, Preisschwankungen und Onshore-Terminals die Nutzung?
Was deckt der Markt für schwimmende Speicher- und Regasifizierungseinheiten (FSRU) ab?
Dieser Markt verfolgt Schiffe, die verflüssigtes Erdgas aufnehmen, es in isolierten Tanks lagern und es an Bord wieder in Gas umwandeln, bevor es an Land gebracht wird. Jede Einheit vereint Ladungscontainment, Regasifizierungszüge, Hochdruckpumpen, Wärmetauscher und Gasdosierung in einem schwimmenden Aggregat.
Der Wert wird an Schiffsbau, Umbau und Chartereinnahmen über Groß- und Kleineinheiten, die vier Anwendungsgruppen und beide Kapazitätsbereiche gemessen. Landverbindungen wie Flusskontrollausrüstung werden nur dann gezählt, wenn sie als Teil des FSRU-Pakets geliefert werden.
Was ist im Umfang enthalten?
Speziell gebaute FSRUs mit integrierten Speicher- und Regasifikationssystemen.
LNG-Transporter wurden auf schwimmende Lagerung und Regasifizierung umgestellt. Charter- und Terminalservice-Einnahmen sind an den FSRU-Betrieb gebunden, für permanente und temporäre Importstandorte. Gasübertragungs-, Verankerungs-, Schnittstellen- und Aussendsysteme werden mit dem Schiff geliefert.
Was ist vom Umfang ausgeschlossen?
LNG-Träger ohne Regasifizierungsanlagen und schwimmende Speichereinheiten, die kein Gas umwandeln können.
Onshore-LNG-Empfangsterminals, Verflüssigungsanlagen und Upstream-Gasproduktion. LNG-Frachthandel und Verkauf von Erdgas-Rohstoffen. Stromerzeugungseinnahmen und Pipelinenetze jenseits des Terminalanschlusspunkts.
Wie wurde die Analyse erstellt?
Die Analyse basiert auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Ländern und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breitere Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßstäbliche Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierung und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
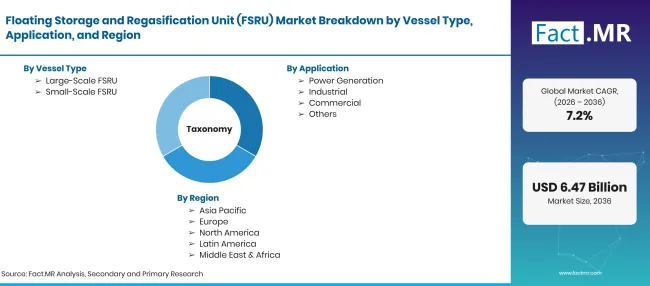
Floating Storage And Regasification Unit Fsru Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarden |
| Marktdefinition | Schwimmende Schiffe, die verflüssigtes Erdgas aufnehmen, speichern und wieder vergasen, bevor sie Erdgas an Onshore-Pipelines oder Offshore-Verteilungssysteme leiten, einschließlich speziell gebauter und umgebauter FSRUs. |
| Schiffstyp | Großmaßstäbliche FSRU; Kleinmaßstäbliche FSRU |
| Anwendung | Stromerzeugung; Industrie; Gewerblich; Andere |
| Kapazität | Bis 140,000 m³; Oben 140,000 m³ |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Vereinigte Staaten; Brasilien; Vereinigtes Königreich; Japan; Deutschland |
| Profilierte Unternehmen | Excelerate Energy; Höegh Evi; BW LNG; Mitsui O.S.K. Lines; HD Hyundai Heavy Industries; Hanwha Ocean |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Hybrides Top-down- und Bottom-up-Modell basiert auf FSRU-Flottenkapazität, Neubau- und Umbauaufträgen, Charteraktivitäten und Regasifizierungskapazitäten nach Ländern. |
Quelle: Fact.MR-Analyse. Aktualisiert am 5. November 2026
Wie ist der Markt segmentiert?
-
Nach Schiffstyp
- Großflächige FSRU
- FSRU im Kleinmaßstab
-
Nach Anwendung
- Stromerzeugung
- Industriell
- Kommerzieller Handel
- Weitere
-
Nach Kapazität
- Bis 140,000 m³
- Oben 140,000 m³
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Markt für schwimmende Speicher- und Regasifizierungseinheiten (FSRU) im Jahr 2026?
Welche Wachstumsrate wird der FSRU-Markt von 2026 bis 2036 verzeichnen?
Welcher Schiffstyp führt den FSRU-Markt an?
Welche Anwendung hält den größten Anteil?
Welches Kapazitätsband trägt am meisten bei?
Welches Land wird am schnellsten wachsen?
Wer sind die wichtigsten Unternehmen im FSRU-Markt?
Was hält den FSRU-Markt zurück?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen