- Market Value (2025): USD 3.99 Bn
- Estimated Value (2026): USD 4.17 Bn
- Forecast Value (2036): USD 6.43 Bn
- CAGR (2026-2036): 4.4%
Was wird der Markt für Golfplatzausrüstung bis 2036 voraussichtlich wert sein?
USD 4.2 Milliarde im Jahr 2026 bis USD 6.4 Milliarde bis 2036, mit einem 4.4% CAGR.
- Laut Fact.MR Analyse erreichte der Markt für Golfplatzausrüstung im Jahr 2025 USD 3.99 Milliarden.
- Die Nachfrage wird von USD 4.17 Milliarden im Jahr 2026 auf USD 6.43 Milliarden im Jahr 2036 steigen.
- Der Markt wird voraussichtlich zwischen 2026 und 2036 einen 4.4%CAGR verzeichnen, angetrieben durch den wachsenden Golftourismus, die Modernisierung von Championship-Resort-Plätzen, die weitverbreitete Elektrifizierung von Flotten und den Austausch von Verbrennungsmotoren sowie die zunehmende Einführung autonomer robotischer Mähsysteme zur Kompensation akuter Arbeitskräftemangel bei Platzwarten.
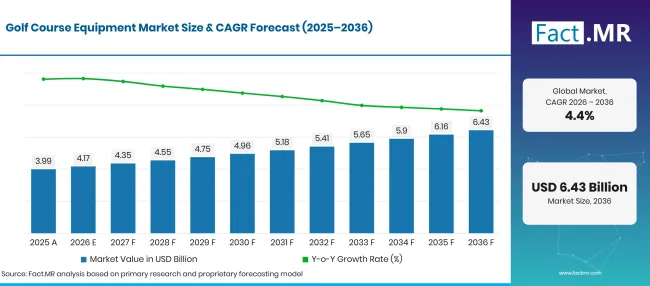
Factmr Golf Course Equipment Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 3.99 |
| 2026 | Schätzung | 4.17 |
| 2036 | Vorhersage | 6.43 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 4.4% |
Quelle: Fact.MR-Analyse. Aktualisiert am 24. Oktober 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des Marktes für Golfplatzausrüstung?
USD 2.2 Milliarde absolute Chance zwischen 2026 und 2036, wobei Rasenmäher, private Golfplätze und Distributoren die größte Marktanteilserweiterung erzielen.
- Nachfragetreiber auf dem Markt
- Die US-Umweltschutzbehörde bestätigt, dass bundesstaatliche Emissionsstandards für Nicht-Straßenmotoren- und Gerätekategorien, einschließlich kleiner Geräte und Werkzeuge, gelten, und ihr regulatorischer Index wurde am 26. Januar 2026 aktualisiert [1]. Für Golfanlagen hält dies benzinbetriebene Rasenmaschinen innerhalb eines aktiven Compliance-Rahmens und stärkt den Betrieb für emissionsärmere und elektrische Flottenalternativen.
- Autonomes Mähen wandelt sich von der Testnutzung hin zu messbaren Platzpflegekapazitäten. Eine Überprüfung der United States Golf Association im Juli 2025 berichtete, dass größere autonome Mäher im Walzenstil 20 bis 25 Acres mit einer Ladung, die vier bis sechs Stunden dauert, abdecken können [2]. Dieses Betriebsfenster erlaubt es den Superintendents, wiederholte Fairway-Schnitte von knapper Arbeitskraft wegzubewegen und gleichzeitig Lärm und Rasenverdichtung zu reduzieren.
- Die Kapitalplanung wird zunehmend evidenzbasiert, da Flotten Batterien, Steuerungen, Sensoren und autonome Einheiten hinzufügen. Die Golf Course Superintendents Association of America' s Capital Budget and Labor Survey 2025 erhielt 1,299 ausgefüllte Rückmeldungen von 7,842 Superintendents, eine 17% Antwortrate mit einer angegebenen Fehlermarge von +/-2.5 Prozentpunkten bei 95% Vertrauen [3]. Die Stichprobe liefert einen aktuellen Maßstab für Arbeitskräfteverfügbarkeit, Investitionsbudgetierung und Entscheidungen zum Austausch von Geräten in US-Golfanlagen.
- Die Golf Course Superintendents Association of America' das Umweltprofil des Golfplatzes 2025 ergab, dass US-Golfanlagen im Jahr 2024 prognostizierte 1.63 Millionen Acre-Fuß Wasser einsetzten, 3.2% weniger als 2020 und 31% weniger als 2005 [4]. Die Untersuchung umfasste fast 1,700 Anlagen und berichtete, dass Brunnen 32% Bewässerungswasser, Seen und Teiche 27%sowie recyceltes Wasser 19%lieferten, was die Nachfrage nach Feuchtigkeitssensoren, Bewässerungsprüfungen, aktualisierten Düsen, Software und Hauptcontrollern verstärkte.
- Analysierte Schlüsselsegmente
- Nach Produkttyp: Mowers hält 2026 28.5% Anteil, der auf allen Golfanlagen bevorzugt wird, da er täglich unverzichtbar ist, um unberührte Schnitthöhen auf Championship-Greens, Abschlägen, Fairways und Roughs zu etablieren.
- Nach Anwendung: Private Golfplätze machen 2026 52.3% Marktanteil aus, getrieben von hohen Spielbarkeitsstandards, ästhetischen Erwartungen der Mitglieder und schnellen Flottenerneuerungszyklen.
- Nach Vertriebskanal: Die Distributoren machen 2026 38.2% Anteil aus, unterstützt von autorisierten Gerätehändlern, die mobile Feldwartungen, präventive Wartungsverträge und lokalisierte Ersatzteilbestände anbieten.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, leitender Berater bei Fact.MR, erklärt: "Der kommerzielle Golfplatzausrüstungssektor durchläuft einen tiefgreifenden strukturellen Wandel, der durch die Konvergenz von Elektrifizierung, autonomer Robotik und computergestützter agronomischer Telematik geprägt ist. Während Verbrennungsmotoren historisch die Fairway-Wartung dominierten, treiben schwere Greenkeeper-Engpässe und verschärfte kommunale Lärmvorschriften die rasante Einführung von Lithium-Ionen-Elektromähen und GPS-gesteuerten robotischen Schneideplattformen voran. Gerätehersteller, die in autonomer Grenznavigation, emissionsfreien Antriebssträngen und umfassender Distributorenwartung führen, werden in den nächsten zehn Jahren die höchsten Betriebsmargen in führenden Golfbetrieben erzielen." Er merkt weiter an: "Anlagen, die proaktive Flottentelematik und prädiktive Wartungsprotokolle einsetzen, erreichen eine überlegene Kapitalbindung und niedrigere Betriebskosten über die gesamte Zeit."
- Strategische Auswirkungen
- Die National Golf Foundation berichtete, dass im Jahr 2025 48.1 Millionen Amerikaner ab sechs Jahren Golf spielten, darunter 29.1 Millionen Spieler auf dem Platz und 19.0 Millionen Teilnehmer nur außerhalb des Platzes [5]. Diese rekordverdächtige Teilnahmebasis unterstützt eine nachhaltige Nutzung von Platzanlagen und stärkt den Betrieb für zuverlässige Rasenmäherflotten, Nutzfahrzeuge, Bewässerungskontrollen und präventive Wartungskapazitäten.
- Kommerzielle Mäherhersteller standardisieren Multi-Satelliten-RTK-GPS-Leitsysteme und autonome Grenzkartierung über kommerzielle Rough- und Fairway-Flotten. Beschaffungsdirektoren verhandeln Vorausbeschaffung für Automobilqualitäts-Lithium-Eisen-Phosphat-Batteriezellen, hochfeste Rohrstahlrahmen und gehärtete Schneidrollenblätter, die Produktionslinien vor Störungen der speziellen Rohstoffversorgung isolieren.
- Autorisierte Gerätehändler erweitern mobile Schnellreparaturwagen und spezialisierte elektronische Diagnosewerkzeuge für computergestützte Rasenflotten. Das Angebot garantierter Leiheinheiten und strukturierter Mietkaufverträge ermöglicht es Händlern, mehrjährige Flottenwartungsverträge abzuschließen und so Ausfallrisiken für erstklassige Golfanlagen während der Turnieresaisons zu minimieren.
- Kursagronomieleiter integrieren intelligente Bodenkapazitätssensoren und variable Frequenzbewässerungscontroller in einheitliche Wolkenmanagement-Dashboards. Echtzeit-Bodenfeuchtigkeits- und Salzgehaltskartierung ermöglicht präzise, gezielte Bewässerungszyklen, reduziert den Wasserverbrauch des Laufs um bis zu 35.0% und erfüllt kommunale Umweltabziehungsvorschriften, ohne die Meisterschaftsgrünfestigkeit zu beeinträchtigen.
Deutschland wird voraussichtlich eine branchenführende 5.3% CAGRverzeichnen, angetrieben von erstklassigen Umweltverpflichtungen, emissionsfreien kommunalen Vorschriften und der Einführung autonomer robotischer Mähen. Brasilien expandiert 4.8% CAGR, unterstützt durch Investitionen in Luxusresorts, Sporttourismusinfrastruktur und Belüftungsbedarf in der warmen Saison. Die Vereinigten Staaten verzeichnen ein 4.4% CAGRund hält die höchste kommerzielle Bewertung aufrecht, angetrieben von beispiellosen Golf-Teilnahmerunden, landesweiten Flottenmodernisierungen und computergestützter Telematik-Integration. Das Vereinigte Königreich macht mit 3.9% CAGRFortschritte, unterstützt durch die Erhaltung historischer Links, präzise Bodenbelüftung und intelligentes Wasserentnahmemanagement. Japan verzeichnet einen 3.5% CAGR, getragen von robotischen Roughmähern und automatisierten Fairway-Schnittflotten, um erheblichen Arbeitskräftemangel im Greenkeeping auszugleichen.
Wie unterteilt sich der Markt für Golfplatzausrüstung nach Segmenten?
Mäher 28.5%; Private Golfplätze 52.3%; Distributoren 38.2% im Jahr 2026.
Welcher Produkttyp dominiert?
Mowers hält 2026 28.5% Anteil.
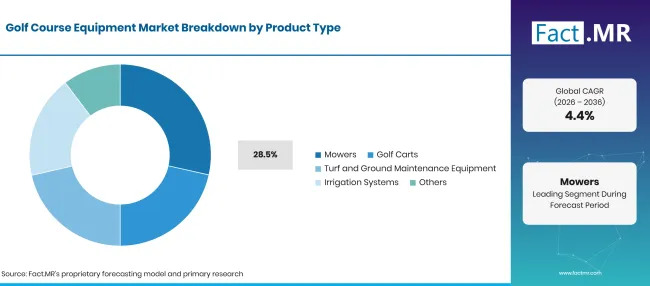
Golf Course Equipment Market Breakdown Product Type | Source: Fact.MR
| Produkttyp | Teilen (2026) |
|---|---|
| Mäher (Führungssegment) | 28.5% |
| Weitere Segmente kombiniert (Golfwagen, Rasen- und Bodenpflegeausrüstung, Bewässerungssysteme, andere) | 71.5%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 24. Oktober 2026
Mäher stellen nach Marktwert die größte Produktkategorie dar und erzielen 28.5% der weltweiten Ausgaben. Die Beschaffungsleiter für Meisterschaftsanlagen und kommunale Plätze priorisieren Mäher, da sie täglich unverzichtbar sind, um präzise Mikro-Zoll-Schnitthöhen über Grüns, Abschläge, Fairways und Roughs zu erreichen. Platzleiter nutzen eine Vielzahl spezialisierter Mähgeräte, von leichten Laufgreensmähern, die Kratzer am Kragen verhindern, bis hin zu hochkarätigen 5-Gang-Reel-Fairwaymähen und schweren Drehschlägen. Golfcarts folgen dicht und dominieren Hochvolumen-Resort- und Countryclub-Flotten mit geplanten Austauschzyklen alle vier bis sechs Jahre. Rasenpflegeausrüstung und spezialisierte Bewässerungssysteme machen den Rest aus, bevorzugt für die Gesundheit der Wurzelzonen und das Management der Bodenhydrologie. Gerätehersteller rüsten schwere Versorgungsanlagen mit fortschrittlichen Rasenfahrzeugantrieben für steile Höhen aus. Fuhrparktechniker integrieren integrierte Batterie-Gesundheitsüberwachungssensoren, um die Lithiumladezyklen zu optimieren. Karrenhersteller installieren fortschrittliche Sicherheitssensormodule für Insassen , um die Geschwindigkeiten bergab zu steuern. Wartungswerkstätten nutzen außerdem kompakte pneumatische Aufblasgeräte, um einen niedrigen Reifenkontakt auf feinem Rasen aufrechtzuerhalten.
Was führt den Anwendungssegment?
Private Golfplätze machen 2026 52.3% Anteil aus.
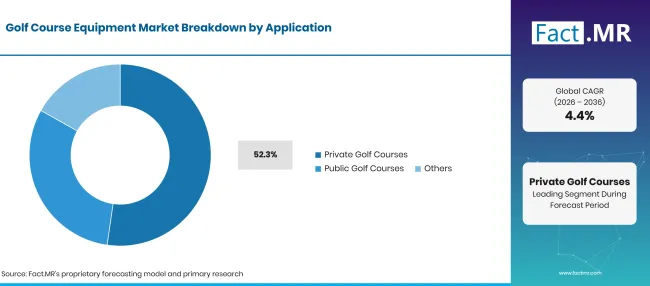
Golf Course Equipment Market Breakdown Application | Source: Fact.MR
| Anwendung | Teilen (2026) |
|---|---|
| Private Golfplätze (führender Segment) | 52.3% |
| Andere Segmente kombiniert (öffentliche Golfplätze, andere) | 47.7%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 24. Oktober 2026
Private Golfplätze stellen das dominierende Anwendungssegment dar und tragen 52.3% zum Gesamtumsatz der Branche bei. Mitgliedereigene Country Clubs und erstklassige private Golfanlagen arbeiten unter anspruchsvollen ästhetischen und bespielbaren Standards, bei denen die Mitglieder täglich Turnierqualität, hohe Grüngeschwindigkeiten und makellos gepflegte Fairways erwarten. Um diesen hohen Erwartungen gerecht zu werden, unterhalten private Clubs umfangreiche Maschinenflotten, hohe Mechaniker-zu-Maschinen-Verhältnisse und aggressive 3-zu-5-Jahres-Flottenerneuerungszyklen, die eine modernste Platzaufbereitung garantieren. Öffentliche Golfplätze und kommunale Einrichtungen folgen und legen Wert auf robuste Haltbarkeit, einfache Wartung und vielseitige Mehrzweckfahrzeuge, um den starken Besucheraufkommen und hohe Rundenaufkommen mit begrenzter Geländemannschaft zu bewältigen. Gewerbliche Resortplätze bilden die verbleibende Konsumbasis, getragen durch Golftourismus und Meisterschaftsturnier. Einrichtungen, die sich an wohlhabende Golfer richten, kombinieren häufig Golfangebote mit Gastfreundschafts- und Wellness-Resort-Aktivitäten , um wohlhabende Familien anzuziehen. Clubhäuser erweitern Sportfitnessanlagen, die leistungsorientierte Sporternährungsangebote für wellnessorientierte Spieler anbieten. Resort-Platzbetreiber installieren außerdem Komfortstationen auf dem Platz, die während der Zielturniere Getränkeflüssigkeit und Sporternährung bieten.
Welcher Vertriebskanal erobert den größten Marktanteil?
Die Distributoren machen 2026 38.2% Anteil aus.
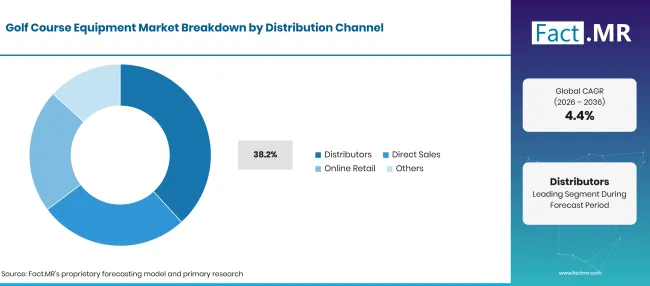
Golf Course Equipment Market Breakdown Distribution Channel | Source: Fact.MR
| Vertriebskanal | Teilen (2026) |
|---|---|
| Distributoren (führendes Segment) | 38.2% |
| Weitere Segmente zusammengelegt (Direktvertrieb, Online-Einzelhandel, andere) | 61.8%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 24. Oktober 2026
Distributoren stellen den größten individuellen Vertriebskanal dar und erzielen 38.2% des Gesamtwerts der Branche. Gerätehändler pflegen direkte Beziehungen zu den Kursleitern und bieten Produktdemonstrationen vor Ort, Intauschbewertungen, Präventionsserviceverträge und schnelle mobile Feldreparatureinheiten, die kostspielige Maschinenausfälle während der Spielzeit minimieren. Direktverkäufe sind ein wichtiger sekundärer Kanal, der den Großumsatz über mehrere Kursmanagementverträge ausmacht. Online-Einzelhandels- und Geräteauktionen bilden die verbleibende Vertriebsbasis, getragen durch Ersatzteile und Kurszubehörbestellungen. Händler verteilen gemeinsam hocheffiziente Solar-Wasserpumplösungen für Bewässerungsseen. Ingenieure integrieren automatisierte präzise Flüssigkeitsflussmessungssysteme über Fairway-Rohrnetze. Flottenmanager setzen vernetzte Flottentelematiklösungen ein, um Maschinenstunden und die Effizienz der Bediener zu verfolgen.
Was beschleunigt die Akzeptanz des Marktes für Golfplatzausrüstung und was hält ihn zurück?
Flottenelektrifizierung, die Einführung autonomer robotischer Rasenmäher und Wassereinsparungen beschleunigen die Marktexpansion. Hohe Anfangskapitalbeschaffungskosten, Mangel an spezialisierten Technikern und schwere Wetterstörungen schränken das reibungslose Marktwachstum ein.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Kommunale Emissions- und Lärmvorschriften, die kleine benzinbetriebene Wartungsmaschinen einschränken | +1.6% | Nordamerika, Europa | Kurzfristig (<= 2 Jahre) |
| Schwerwiegende Grünflächen sorgen für Arbeitskräftemangel und beschleunigen die Einführung autonomer, robotischer Fairway-Mäher, | +1.4% | Nordamerika, Ostasien | Kurzfristig (<= 2 Jahre) |
| Kommunale Wasserentnahmegrenzen, die Nachträge von präzisen Bodensensorbewässerungssystemen antreiben | +1.2% | Global | Mittelfristig (2bis4 Jahre) |
| Globaler Anstieg des Golftourismus stimuliert Kapitalinvestitionen in erstklassige Resort-Anlagen | +0.9% | Nordamerika, Europa, Mittelmeer | Mittelfristig (2bis4 Jahre) |
| Kommerzielle Verfügbarkeit von Hochspannungs-Lithium-Nutzfahrzeugen, die eine TCO mit geringerer Lebensdauer liefern | +0.7% | Global | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 24. Oktober 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Drop-in modulare elektrische Antriebsstrang-Umbausätze für Legacy-Fairway- und Rough-Mäher | +1.5% | Nordamerika, Europa | Kurzfristig (<= 2 Jahre) |
| Multi-Satelliten-RTK-GPS-Agronomische Telematik synchronisiert die autonome Robotermäherabdeckung | +1.2% | Nordamerika, Ostasien | Mittelfristig (2bis4 Jahre) |
| Spezialisierte Abwasserfiltration und solarunterstützte Bewässerungspumpen für nicht trinkbares Wasser | +1.0% | Lateinamerika, Südasien | Mittelfristig (2-4 Jahre) |
| Werkszertifizierte Wiederaufbauprogramme für Gebrauchtgeräte, die die Eintrittskosten für kommunale Kurse senken | +0.8% | Global | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 24. Oktober 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Erhebliche Anfangskosten für die Kapitalbeschaffung für gewerbliche Mäher und elektrische Ladezentren | -1.5% | Global | Kurzfristig (<= 2 Jahre) |
| Starker Mangel an spezialisierten Mechanikern, die in der Diagnostik von Hochspannungs-Lithiumbatterien ausgebildet sind | -1.1% | Nordamerika, Europa | Kurzfristig (<= 2 Jahre) |
| Erhöhte kommerzielle Zinssätze verzögern geplante Flottenverlängerungszyklen 3bis5Jahr | -0.8% | Nordamerika, Europa | Mittelfristig (2bis4 Jahre) |
| Schwere Wetterstörungen und ungewöhnliche Überschwemmungen führen zu Streckensperrungen und Budgetabweichungen | -0.6% | Global | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 24. Oktober 2026
Welche Länder skalieren bis 2036 den Markt für Golfplatzausrüstung?
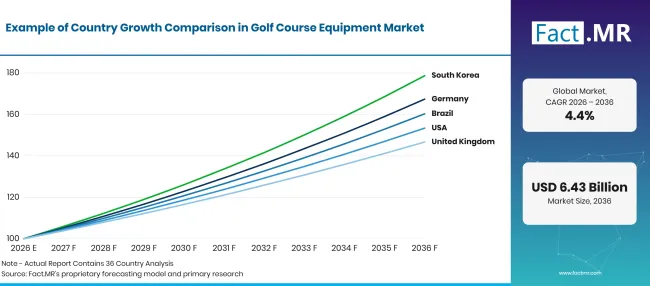
Golf Course Equipment Market Growth Index | Source: Fact.MR
| Land | CAGR (2026–2036) |
|---|---|
| Deutschland | 5.3% |
| Brasilien | 4.8% |
| USA | 4.4% |
| Vereinigtes Königreich | 3.9% |
| Japan | 3.5% |
Quelle: Fact.MR-Analyse. Aktualisiert am 24. Oktober 2026
Was erhält die Führungsrolle im Ingenieurwesen in Deutschland?
5.3% CAGR, angetrieben von erstklassigen Umweltnachhaltigkeitsvorschriften, emissionsfreien kommunalen Vorschriften und der Einführung autonomer robotergesteuerter Mähen.
Deutschland' s Golfausrüstung wird durch eine große und wachsende Einrichtungsbasis unterstützt. Der Deutsche Golf Verband meldete 721 Golfanlagen und 695,617 registrierte Mitgliedschaften zum 30. September 2025, was einen Anstieg um 8,909 Mitgliedschaften, oder 1.3%, gegenüber 2024 [6]. Eine höhere Auslastung in dieser installierten Basis unterstützt die Ersatznachfrage für Mähen, Transport, Bewässerung und Wartung.
Welche Chancen eröffnen sich in ganz Brasilien?
4.8% CAGR, unterstützt durch Investitionen in Luxusresorts, Infrastruktur für Sporttourismus und Anforderungen an Belüftung in der warmen Jahreszeit.
Brasilien ' s profitiert von Resort-geführten Ausrüstungsmöglichkeiten von einer breiteren Erholung des regionalen Reisens. UN Tourism berichtete, dass Amerika 2025 218 Millionen internationale Touristen empfing und dass Südamerika die Region mit 7% jährlichem Wachstum anführte [7]. Stärker Zielverkehr verbessert die Betriebsgrundlage für die Instandhaltung von Resort-Kursen, einschließlich Mähen in der Warmsaison, Belüftung, Bewässerung und Versorgungsflotten, ohne auf eine unbestätigte Schätzung der Brasilien zu verlassen ' s Kursanzahl.
Warum hält die Vereinigten Staaten eine hohe kommerzielle Marktbewertung aufrecht?
4.4% CAGR, angetrieben von beispiellosen Golf-Teilnahmerunden, landesweiten Flottenmodernisierungen und der Integration von computergestützter Telematik.
Die Vereinigten Staaten verfügen über eine große, stark genutzte Golfinfrastruktur. Die United States Golf Association' Die Golf Scorecard 2025 verzeichnete mehr als 82 Millionen inländische Ergebnisse von 3.68 Millionen Golfern mit einem Handicap-Index; die Zahl der Golfer stieg 8.2% Jahr für Jahr, während die Anzeige 9-Loch-Ergebnissen 5% auf 14,998,824 stieg [8]. Anhaltende Spielmengen erhöhen den Verschleiß an den Platzanlagen und unterstützen wiederkehrende Investitionen in Mäher, Nutzfahrzeuge, Bewässerungskontrollen und Wartungskapazitäten.
Wie steigert das Vereinigte Königreich die Effizienz der Kurspflege?
3.9% CAGR, unterstützt durch die Erhaltung historischer Verbindungen, präzise Bodenbelüftung und intelligentes Wasserentnahmemanagement.
Wasserresilienz wird zu einem direkten Thema der Ausrüstungsplanung für Golfanlagen im Vereinigten Königreich. England Golf berichtete im September 2026, dass etwa 60% England' s Golfplätze Haupttrinkwasser zur Bewässerung verwenden und dass Plätze etwa 820 Entnahmelizenzen für Flüsse, Seen, Bohrlöcher und Grundwasserleiter besitzen [9]. Diese Belastung unterstützt Investitionen in Bodenfeuchteüberwachung, effiziente Pumpen, Bewässerungssteuerung, Speicherung und alternative Wassersysteme.
Warum behält Japan die technologische und industrielle Elite aufrecht?
3.5% CAGR, verankert von robotischen Rough-Mähern und automatisierten Fairway-Cutting-Flotten, um den schweren Arbeitskräftemangel im Greenkeeping auszugleichen.
Japan' s Ausrüstungsprognose wird durch intensive Nutzung von Anlagen und die Notwendigkeit geprägt, den Betrieb mit enger stärker verfügbarer Arbeitskraft zu managen. In seinem Update vom 22. August 2025 bestätigte die Japan Golf Association die Veröffentlichung der landesweiten monatlichen Besucherdaten auf Golfplätzen und monatlicher Zählungen der Golfplatzsteueranlagen nach Präfektur [10]. Diese wiederkehrenden Betriebsindikatoren bieten eine überprüfbare Grundlage zur Verfolgung der Platzaktivitäten sowie zur Planung von Mäh-, Transport-, Bewässerungs- und arbeitssparenden Ausrüstungsanforderungen und ersetzen damit die unbelegte Behauptung über einen 39% Anstieg autonomer Mähereinsätze.
Wer führt den Markt für Golfplatzausrüstung an?
Die TORO Company hält im Jahr 2026 den führenden globalen Marktanteil bei 22.0% und stellt ein unvergleichliches Portfolio von kommerziellen Rollenmähern, großen Rotations-Roughmähern, Workman-Nutzfahrzeugen und zentralen Bewässerungssystemen her, die erstklassige Meisterschaftsgolfplätze und kommunale Resorts weltweit beliefern. John Deere gilt als führender amerikanischer Titan für Landwirtschafts- und Rasenmaschinen und betreibt spezialisierte Golfausrüstungsanlagen, die PrecisionCut-Fairwaymäher, Gator-Nutzfahrzeuge und satellitengesteuerte AutoTrac-Mähsysteme für private Clubs und öffentliche Plätze herstellen. Textron Jacobsen und Kubota Corporation sind führende Anbieter von Rasenmaschinen und bieten umfassende Linien von Präzisions-Turnier-Greensmähern, kompakten Nutztraktoren und hybriden elektrischen Schneideeinheiten an.
Die Yamaha Golf-Car Company liefert erstklassige japanische technische Exzellenz und dominiert das weltweite Angebot an Premium-Elektro- und EFI-Golfwagen, leichten Nutzfahrzeugen und Resort-Transportflotten. Die Husqvarna Group bietet erstklassige kommerzielle autonome robotische Mähsysteme und produziert kabellose CEORA- und Automäher-Plattformen, die auf europäischen und amerikanischen Golfplätzen eingesetzt werden, um die Arbeitsbelastung für Greenkeeping-Anlagen zu reduzieren. Club Car LLC ist weltweit führender Hersteller von kommerziellen Golf-Nutzfahrzeugen und vernetzten Flottentransportwagen. Rain Bird Corporation und Hunter Industries liefern spezialisierte Golfbewässerungsregler, Wetterstationen und variable Bogengetriebe-getriebene Sprinkler, die mechanische und digitale Rasenmanagement-Architekturen verbinden.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen sind die TORO Company; John Deere; Textron Jacobsen; Kubota Corporation; Yamaha Golf-Car Company; Husqvarna Group; Club Car; Rain Bird; Hunter Industries; und Baroness.
- TORO-Kompanie
- John Deere
- Textron Jacobsen
- Kubota Corporation
- Yamaha Golf-Car Company
- Husqvarna-Gruppe
- Club Car
- Regenvogel
- Hunter Industries
- Baronin
Bibliographie
- [1] US-Umweltschutzbehörde. (2026, Januar 26). Vorschriften für Emissionen von Nichtstraßenfahrzeugen und -motoren.
- [2] Nicoludis, Z. (2025, Juli 4). Ein Golfer' s Leitfaden zur autonomen Technologie in der Golfpflege. United States Golf Association.
- [3] Golfplatz-Superintendent-Vereinigung von Amerika. (2025). 2025 Investitionsbudget- und Arbeitsuntersuchung.
- [4] Golfplatz-Superintendent-Vereinigung von Amerika. (2025). Umweltprofil des Golfplatzes, Phase IV, Band I: Wasserverbrauch und -einsparung auf US-Golfplätzen.
- [5] National Golf Foundation. (2026). Fakten zur Golfindustrie: Golfbeteiligung in den USA – 2026.
- [6] Deutscher Golf Verband. (2026, Januar 21). Golf in Deutschland erreicht neue Hochstwerte.
- [7] UN-Tourismus. (2026, Januar 20). Die internationalen Touristenankünfte stiegen im Jahr 2025 4% , was die starke Reisenachfrage weltweit widerspiegelt.
- [8] United States Golf Association. (2026, Januar 20). Die Golfbeteiligung boomte 2025; mehr als 82 Millionen Runden wurden im Inland ausgetragen.
- [9] England Golf. (2026, September 18). Der State of the Nation-Bericht stellt Golf vor: #39; s Wasserwiderstandsherausforderung.
- [10] Japan Golf Association. (2025, August 22). JGA Golf Support Site Nachrichten: Landesweite Besucherumfrage auf Golfplätzen (August-Update).
Dieser Bericht beantwortet
- Wie wächst der globale Markt für Golfplatzausrüstung von USD 4.2 Milliarden im Jahr 2026 auf USD 6.4 Milliarden bis 2036?
- Welche technologischen Fortschritte bei Lithium-Batteriemanagementsystemen verlängern die Betriebszeiten der kommerziellen elektrischen Mäher über den Betrieb einer Schicht hinaus?
- Warum erzielen Mäher im Jahr 2026 28.5% des gesamten Marktumsatzes?
- Wie beheben autonome, robotische Mähplattformen chronische Arbeitskräftemangel bei Greenkeeping auf erstklassigen Golfanlagen?
- Welche Faktoren unterstützen Deutschlands Erreichen eines branchenführenden 5.3% CAGR bis 2036?
- Wie integrieren Betreiber von Golfresorts präzise Bodenkapazitätstelemetrie mit variabelfrequenten Bewässerungspumpsystemen?
- Welche Rolle spielen autorisierte Ausrüstungsdistributoren bei der Bereitstellung von garantierter mobiler Feldwartung und flexiblen Flottenleasingmodellen?
Was deckt der Markt für Golfplatzausrüstung ab?
Spezialisierte Maschinen und Systeme, die zur Wartung und zum Betrieb von Golfplätzen eingesetzt werden, bilden den Kern dieses Marktes. Die Abdeckung umfasst gewerbliche Mähgeräte, Golfwagen für Personen- und Nutzfahrzeuge, Kunstrasen- und Bodenpflegemaschinen sowie Bewässerungsgeräte, die an private, öffentliche, kommunale und Resort-Golfanlagen verkauft werden.
Die Nachfrage wird über private Golfplätze, öffentliche Golfplätze und andere verwaltete Golfanlagen verfolgt. Der Verkauf wird über Distributoren, Direktverträge, Online-Einzelhandel und andere kommerzielle Kanäle gemessen.
Was ist im Umfang enthalten?
Kommerzielle Rollen- und Drehmäher, Laufgreen-Mäher, Fairway- und Rough-Einheiten, Golfwagen für den Personen, Nutzfahrzeuge, Belüfter, Streuer, Sprüher, Bunkerausrüstung, Bewässerungssteuerungen, Pumpen, Sprinkler und zugehörige Platzwartungssysteme sind enthalten.
Neue Ausrüstung, die an Golfanlagen und kommerzielle Betreiber verkauft wird, wird am ersten Verkaufsort über Distributoren, direkte Herstellerverträge, Online-Kanäle oder andere autorisierte Wege gezählt.
Was ist vom Umfang ausgeschlossen?
Konsumgeräte für Rasen und Garten, die ausschließlich für den privaten Gebrauch gekauft werden, sind ausgeschlossen. Allgemeine landwirtschaftliche Traktoren und Baumaschinen werden nicht gezählt, es sei denn, speziell für die Wartung von Golfplätzen konfiguriert und verkauft.
- Golfschläger, Bälle, Bekleidung, Schuhwerk, Clubhausmöbel, Gastronomieausrüstung sowie Platzplanungs- oder Landschaftsbaudienste fallen außerhalb der Einnahmegrenzen. Gebrauchtgeräte-Weiterverkäufe, routinemäßige Reparaturarbeiten und eigenständige Ersatzteile sind ebenfalls ausgeschlossen, sofern sie nicht in einen Neuverkauf einbezogen werden.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
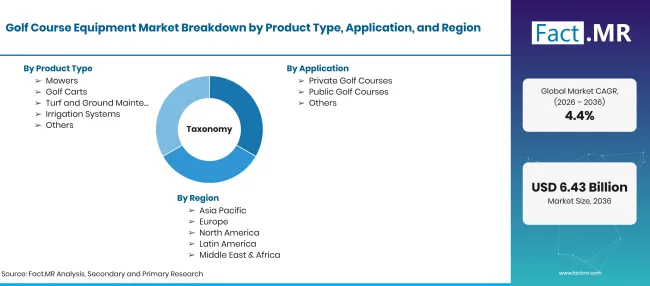
Golf Course Equipment Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarde im Jahr 2026 bis USD 6.4 Milliarden bis 2036 zu einem 4.4% CAGR |
| Marktdefinition | Gewerbliche Lieferungen und Verkäufe von spezieller Golfplatz-Wartungsmaschinen, Personen- und Nutzfahrzeugen, Rasenbewässerungsanlagen und Bodenpflegegeräten auf privaten und öffentlichen Golfanlagen. |
| Produkttyp | Mäher; Golfwagen; Rasen- und Bodenpflegeausrüstung; Bewässerungssysteme; Sonstiges |
| Anwendung | Private Golfplätze; öffentliche Golfplätze; Weitere |
| Vertriebskanal | Distributoren; Direktvertrieb; Online-Einzelhandel; Andere |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Deutschland; Brasilien; USA; Großbritannien; Japan |
| Profilierte Unternehmen | TORO Company; John Deere; Textron Jacobsen; Kubota Corporation; Yamaha Golf-Car Company; Husqvarna Group; Club Car; Rain Bird; Hunter Industries; Baroness |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Primäre Befragungen mit Golfplatzleitern, Betriebsleitern des Resorts und Händlern von gewerblichen Rasenanlagen kombiniert mit kommunalen Wasserentnahme- und Emissionsregulierungsprüfungen. |
Quelle: Fact.MR-Analyse. Aktualisiert am 24. Oktober 2026
Wie ist der Markt segmentiert?
-
Nach Produkttyp
- Mäher
- Golfwagen
- Kunstrasen- und Bodenpflegeausrüstung
- Bewässerungssysteme
- Weitere
-
Nach Anwendung
- Private Golfplätze
- Öffentliche Golfplätze
- Weitere
-
Nach Vertriebskanal
- Verleiher
- Direktvertrieb
- Online-Einzelhandel
- Weitere
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie hoch ist der prognostizierte Wert des Marktes für Golfplatzausrüstung bis 2036?
Welcher Produkttyp stellt den größten Umsatzanteil am Markt dar?
Was ist der Hauptbedarf an Driving Golfplatzausrüstung?
Welches Land wird voraussichtlich die höchste Wachstumsrate im Prognosezeitraum verzeichnen?
Wer sind die führenden Hersteller auf dem globalen Markt?
Wer an diesem Bericht gearbeitet hat

Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen