- Market Value (2025): USD 25.7 Bn
- Estimated Value (2026): USD 27.5 Bn
- Forecast Value (2036): USD 54.0 Bn
- CAGR (2026-2036): 7.0%
Was wird der Markt für maritime Sicherheit bis 2036 voraussichtlich wert sein?
USD 27.5 Milliarde im Jahr 2026 bis USD 54.0 Milliarde bis 2036, mit einem 7.0% CAGR.
- Laut Fact.MR Analyse erreichte der Markt für maritime Sicherheit im Jahr 2025 USD 25.7 Milliarden.
- Die Nachfrage wird von USD 27.5 Milliarden im Jahr 2026 auf USD 54.0 Milliarden im Jahr 2036 steigen.
- Der Markt wird voraussichtlich zwischen 2026 und 2036 einen 7.0% CAGR verzeichnen, bedingt durch strenge IMO-Sicherheitsvorgaben, verstärkten Schutz von Offshore-Energieanlagen, steigenden Containerverkehr über überlastete Meerengen und eine schnelle Einführung autonomer Schiffsnavigationstechnologien.
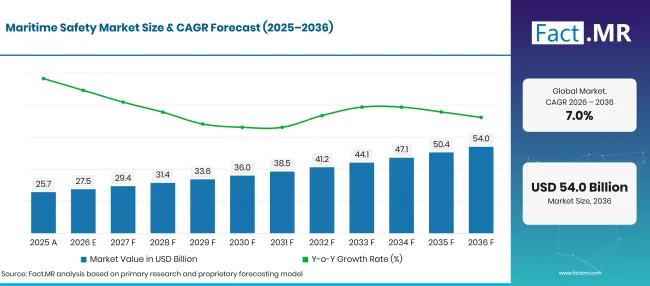
Factmr Maritime Safety Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 25.7 |
| 2026 | Schätzung | 27.5 |
| 2036 | Vorhersage | 54.0 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 7.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des Marktes für maritime Sicherheit?
USD 26.5 Milliarden-absolute Chance zwischen 2026 und 2036, wobei Lösungskomponenten und kommerzielle Endnutzer das größte Bereitstellungsvolumen erzeugen.
- Nachfragetreiber auf dem Markt
- Die SOLAS-Konventionen der Internationalen Seeschifffahrtsorganisation (IMO) und bundesstaatliche Navigationssicherheitsvorschriften schreiben vor, dass alle kommerziellen Schiffe über 300 Bruttotonnen zertifizierte Brückenausrüstung, automatische Radarplotthilfen (ARPA) und Mehrband-AIS-Transponder unterhalten müssen [1]. Maritime Sicherheitsverwaltungen setzen aktiv Hafenstaat-Inspektionsregimes durch, was Schifffahrtsbetreiber dazu zwingt, alte Brückensysteme durch cybersichere integrierte Navigationsbrücken zu ersetzen. Hafenbetreiber installieren landbasierte Vessel Traffic Services (VTS), um eine Echtzeitüberwachung der überlasteten Zufahrten zu gewährleisten.
- Zunehmende asymmetrische maritime Bedrohungen, regionale maritime Grenzgefechte und Piraterievorfälle an kritischen Engpässen wie dem Roten Meer, der Straße von Malakka und dem Golf von Aden erfordern rund um die Uhr eine Küstenüberwachung. Hochpräzise Synthetic Aperture Radar (SAR)-Bilder in Kombination mit leichten Deep-Learning-Objekterkennungsmodellen ermöglichen es Küstenkommandos, dunkle Schiffe mit defekten AIS-Transpondern in komplexem Seegeruch zu identifizieren [2]. Küstenwachenflotten setzen langreichweitige optische Wärmesensoren ein, um illegalen Handel und unautorisierte Eindringlinge abzufangen.
- Der beschleunigte Einsatz automatisierter, ferngesteuerter und maritimer autonomer Oberflächenschiffe (MASS) erfordert eine widerstandsfähige Zusammenarbeit zwischen Mensch und Autonomie sowie die Kommunikation mit Landkontrollzentren. Scoping-Reviews zur Fernkognition von maritimen Teams zeigen, dass gemeinsame mentale Modelle zwischen Schiffs-KI und Landkapitänen kritisch von ultra-latenzarmen Sensortelemetrien und standardisierten Lageanzeigen abhängen [3]. Kommerzielle Reedereien investieren stark in redundante Satellitenkommunikation, um fehlersichere Notfall-Fernsteuerungsfunktionen aufrechtzuerhalten.
- Dekarbonisierungsvorgaben und Umweltschutzrichtlinien zwingen kommerzielle Flotten dazu, Öko-Routing-Algorithmen zu integrieren, die Sicherheitsmargen optimieren und gleichzeitig Bunker-Kraftstoffemissionen minimieren. Peer-reviewte Routing-Modelle, die Echtzeit-AIS-Positionsdaten und landbewusste hydrodynamische Simulationen kombinieren, verhindern Aufgrundvorfälle in gefährlichen Küstenfairways und senken gleichzeitig den Treibstoffverbrauch [4]. Reedereien integrieren Wetter-Routing-Plattformen, die Schiffe dynamisch von schweren maritimen Stürmen und gefährlichen Wellenbewegungen ablenken.
- Analysierte Schlüsselsegmente
- Nach Komponenten: Solutions hält 2026 62.4% Anteil, darunter integrierte Brückensysteme, Küstenradarüberwachungsarrays, AIS-Transponder, Notsignale und Softwareplattformen für maritime Sicherheit.
- Nach Technologie: Überwachung und Tracking machen 2026 30.3% Anteil aus, getrieben durch den kontinuierlichen Einsatz von Küsten-VTS-Radaren, Satellitenfahrzeugverfolgung und KI-gestützter optischer Überwachung.
- Nach Anwendung: Die Sicherheit von Hafen und kritischer Infrastruktur macht 2026 35.3% Anteil aus, da globale Terminalbetreiber Containerliegeplätze, LNG-Bunkerpiers und petrochemische Anlegestellen vor unbefugten Eindringen schützen.
- Nach Endnutzer: Kommerziell stellt im Jahr 2026 63.4% Anteil dar, angetrieben von privaten Handelsflotten, Containertransportern, Massengutfrachtern, Öltankern und Passagierkreuzfahrtunternehmen, die internationalen maritimen Sicherheitsvorschriften einhalten.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, leitender Berater bei Fact.MR, erklärt: "Die maritime Sicherheit durchläuft einen strukturellen Paradigmenwechsel von passiven, reaktiven Kollisionswarninstrumenten hin zu proaktiven, KI-gesteuerten autonomen Kollisionsvermeidungssystemen. Schiffseigner und Hafenterminalbetreiber können Brückennavigation, Cybersicherheit und physischen Perimeterschutz nicht länger als isolierte Silos behandeln. Marinetechnologie-Auftragnehmer, die einheitliche, cyberzertifizierte Plattformen anbieten, die Satelliten-KIS, maschinelles Lernen im Radartracking und cloudbasierte Flottenoperationen integrieren, werden mehrjährige Flottennachrüstungsverträge erhalten, da der kommerzielle maritime Sektor digital autonome Schifffahrt umsetzt."
- Strategische Auswirkungen
- Schiffbauer und Rüstungsunternehmen integrieren neuronal-dynamische und spielbasierte sichere Flugbahnalgorithmen in Autopiloten von Handelsschiffen. Fortschrittliche maritime Kontrollforschung bestätigt, dass Multi-Ziel-Radarverfolgung in Kombination mit kooperativen, spieltheoretischen Navigationsmodellen Kollisionen in Nahkampf selbst auf hochdichten Handelsfairways verhindert [5]. Automatisierte Kollisionsvermeidungssoftware liefert quantifizierbare Risikominderungen für kommerzielle Flottenversicherer.
- Die Hafenterminalbehörden investieren in einheitliche Perimeterüberwachungsplattformen, die Wärmebildkameras, Sonar-Tauchererkennungsarrays und automatisierte Luftüberwachungsdrohnen integrieren. Die Verbindung der physischen Torsicherheit mit der Überwachung der Seeliegeplätze schützt milliardenschwere Frachtterminals vor Sabotage, Schmuggelhandel und unbefugten Enterversuchen.
- Kommerzielle Reedereien formalisieren Partnerschaften mit Satellitenkonstellationsanbietern im niedrigen Erdorbit (LEO), um eine allgegenwärtige Hochbandbreitenverbindung auf transozeanischen Schifffahrtsrouten zu gewährleisten. Nahtloses Satellitendaten-Backhaul ermöglicht cloudbasierte Triebwerksdiagnostik, automatisierte regulatorische Reiseprotokollierung und Echtzeitüberwachung der Cybersicherheitstelemetrie über globale Handelsflotten.
- Hersteller von maritimer Elektronik aktualisieren die Systemfirmware-Architekturen, um die strengen IACS-Standards für Cybersicherheit zu erfüllen, UR E26 und UR E27 . Es wird sichergestellt, dass maritime Sensoren, dynamische Positionssteuerungen und ECDIS-Navigationsterminals Spoofing und Denial-of-Service-Angriffen verhindern, katastrophale elektronische Entführungen auf hoher See verhindern.
Deutschland wird voraussichtlich eine 8.3% CAGRverzeichnen, angetrieben von modernsten kommerziellen Schiffbautechnologien, fortschrittlicher maritimer Sensortechnik und europäischen Initiativen für saubere Häfen. Brasilien expandiert 7.6%, angetrieben von der Sicherheit der Tiefwasser-Offshore-Ölexploration, der Modernisierung der Marinepatrouillenflotte und dem Ausbau landwirtschaftlicher Exporthäfen. Die Vereinigten Staaten machen 6.8%Fortschritte, unterstützt durch umfangreiche kommerzielle Hafeninfrastruktur, Verträge zur Modernisierung der US-Küstenwache und bedeutende Beschaffungen für die Marineverteidigung. Das Vereinigte Königreich erreicht eine 6.1% CAGR, gestützt auf seine weltweit führenden maritimen Versicherungs- und Klassifikationsgesellschaften, die Tests autonomer Schiffe der Royal Navy und die Sicherheit von Offshore-Windparken. Japan registriert ein 5.4% CAGR, angetrieben von bahnbrechenden kommerziellen Erprobungen für autonome Frachtschiffe, ausgeklügelter Hafenautomatisierung und Überwachungssystemen für die Küstenstraße.
Wie wird der maritime Sicherheitsmarkt nach Segmenten aufgeteilt?
Lösungen 62.4%; Überwachung und Verfolgung 30.3%; Hafen- und kritische Infrastruktursicherheit 35.3%; Kommerzielle 63.4% im Jahr 2026.
Welche Komponente dominiert?
Solutions hält 2026 62.4% Anteil.
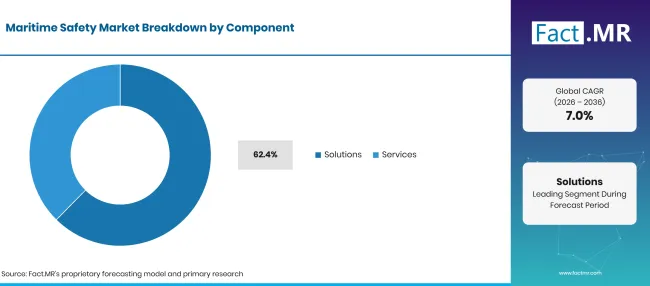
Factmr Maritime Safety Market Breakdown Component | Source: Fact.MR
| Komponente | Teilen (2026) |
|---|---|
| Lösungen (führendes Segment) | 62.4% |
| Andere Segmente kombiniert | 37.6%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Hardware- und Softwarelösungen dominieren die gesamte maritime Sicherheitsbeschaffung, angetrieben durch massive weltweite Investitionen in integrierte Brückensysteme (IBS), Küstenüberwachungsradartürme, Satellitenempfänger und automatisierte Notfallbeacons. Schiffbauer spezifizieren vollständige, werksintegrierte Navigationsbrücken, die Radar, elektronische Kartenanzeige und Informationssysteme (ECDIS) sowie Autopilotsteuerung in einheitliche Touchscreen-Konsolen bündeln. Flottenmanager setzen fortschrittliche Schiffsautomatisierungssysteme ein, um Brückenabläufe zu optimieren und menschliche Navigationsfehler zu minimieren. An kritischen maritimen Öl- und Containerterminals setzen Hafenmeister spezialisierte Liegelastüberwachungssysteme ein, um Versagen der Festmachereien und Kollisionen von Schiffen während starker Wellenwellen zu verhindern. Moderne Handelsschiffe verlassen sich auf hochbandbreit verbundene Schiffssysteme , die an Bord befindliche Navigationscomputer in Echtzeit mit landgestützten Flottenoperationszentren verbinden.
Was führt das Technologiesegment an?
Überwachungs- und Tracking-Konten für 30.3% Anteil im Jahr 2026.
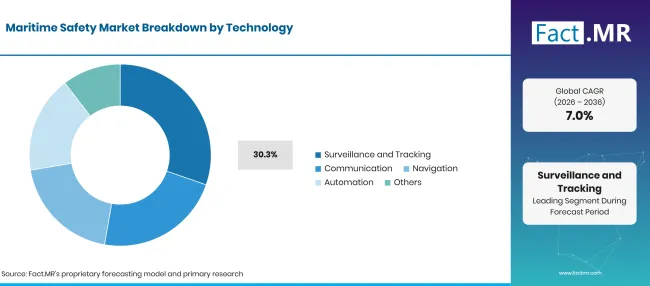
Factmr Maritime Safety Market Breakdown Technology | Source: Fact.MR
| Technologie | Teilen (2026) |
|---|---|
| Überwachung und Tracking (Führender Segment) | 30.3% |
| Andere Segmente kombiniert | 69.7%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Überwachungs- und Tracking-Technologien stellen die grundlegende Säule der modernen maritimen Sicherheit dar und ermöglichen es Küstenwachen und Hafenbehörden, Zehntausende von Schiffen gleichzeitig zu überwachen. Betreiber des Vessel Traffic Service verfolgen Schiffsspuren mit Hochfrequenz-Küstenradaren und weltraumgestützten AIS-Satellitenkonstellationen. Kritische Hilfsstromaggregate für Schiffe, wie marine Notgeneratoren aus maritimen Generatoren, garantieren eine unterbrechungsfreie Stromversorgung für Brückenüberwachungs- und Trackingsysteme während katastrophaler Maschinenraumausfälle. Spezialisierte Gastanker und Chemietanker installieren automatisierte Überwachung an kryogenen maritimen Ladearmen, um katastrophale Gefahrstofflecks während der Küstenübertragung zu verhindern. Moderne Marinearchitekten integrieren zudem robuste Festkörper-Marinesensoren in Rumpfstrukturen, um Rumpfspannungen und wasserdichte Schottenbrüche zu erkennen, bevor katastrophale strukturelle Ausfälle auftreten.
Was treibt die Sicherheit von Port und kritischer Infrastruktur voran?
Port and Critical Infrastructure Security macht 2026 35.3% Anteil aus.
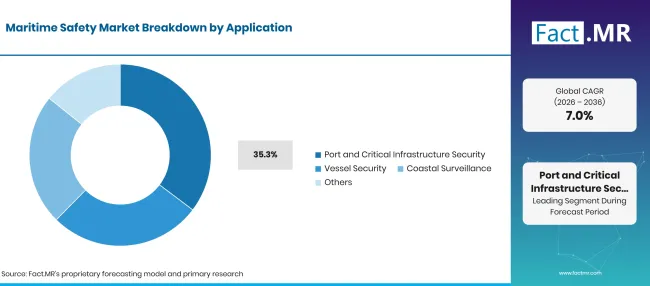
Factmr Maritime Safety Market Breakdown Application | Source: Fact.MR
| Anwendung | Teilen (2026) |
|---|---|
| Port- und kritische Infrastruktursicherheit (führendes Segment) | 35.3% |
| Andere Segmente kombiniert | 64.7%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Die Sicherheit von Hafen und kritischer Infrastruktur macht den größten Einnahmeanteil für Anwendungen aus, angetrieben durch die verpflichtende Einhaltung des International Ship and Port Facility Security (ISPS) Code und einen erhöhten Schutz von Küstenenergieterminals. Hafenbehörden setzen mehrschichtige Perimeter-Verteidigungsarchitekturen mit intelligenten Zugangskontrolltoren, optischen Infrarot-Überwachungstürmen und Sonaren zur Unterwasser-Tauchererkennung auf. Werften, die im kommerziellen Schiffs- und Bootsbau tätig sind, integrieren militärische Brandschutz- und Sicherheitsverriegelungssysteme in moderne Schiffsdesigns. Containerterminals investieren umfangreich in schwere Hafenausrüstung , die mit Annäherungssensoren und Anti-Schwankungs-Kollisionsvermeidungstechnologien ausgestattet sind. Darüber hinaus setzen automatisierte Terminalbetreiber kollisionssensorische Containerabfertigungsanlagen ein, um Fußgängerunfälle in überfüllten Containerrangierbahnhöfen zu vermeiden. Hochhaltbare Transportsensoren, die über Terminalkrane eingesetzt werden, überwachen mechanische Belastungen und Windscherschwellenwerte während Hochrisiko-Ladeoperationen.
Was beschleunigt die Einführung des Maritime Safety Market und was hält ihn zurück?
Strenge IMO-Navigationssicherheitsvorgaben, zunehmende geopolitische maritime Engpasskonflikte und der kommerzielle Einsatz autonomer Frachtschiffe beschleunigen die Marktexpansion. Hohe Ausgaben für Nachrüstungen an alten Handelsschiffen, Kosten für maritime Satellitenbandbreite und Cyber-Sicherheitslücken in digitalisierten Brückennetzen schränken die reibungslose Einführung ein.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Obligatorische IMO-SOLAS-Sicherheitsstandards für Navigation und die Durchsetzung von Hafenstaaten | +1.3% | Global | Kurzfristig (<= 2 Jahre) |
| Erhöhte geopolitische Spannungen und Bedrohungen durch Piraterie in wichtigen Handelsengpässen | +1.2% | Naher Osten, Südasien, Afrika | Kurzfristig (<= 2 Jahre) |
| Integration von KI-gesteuerter Radarverfolgung und autonomer Kollisionsvermeidung | +1.0% | Ostasien, Westeuropa | Mittelfristig (2–4 Jahre) |
| Schutz von Offshore-Energieanlagen, LNG-Terminals und Windparks | +0.9% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Wachstum weltraumgestützter AIS-Satellitenverfolgung und Küsten-VTS-Netzwerke | +0.7% | Global | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Autonome Schiffssicherheitsanlagen für unbemannte kommerzielle Frachtprototypen | +1.3% | Westeuropa, Japan | Kurzfristig (<= 2 Jahre) |
| Cybersichere Bridge-Firmware erfüllt IACS UR E26 und UR E27 Anforderungen | +1.1% | Global | Mittelfristig (2–4 Jahre) |
| Satelliten-Tracking-Arrays im niedrigen Erdorbit liefern Echtzeit-Dunkelschiffwarnungen | +0.9% | Nordamerika, Ostasien | Mittelfristig (2–4 Jahre) |
| Integrierte Drohnenüberwachungsplattformen für die Küsten-Umweltpolizei | +0.7% | Europa, Lateinamerika | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Hohe Investitionskosten für Trockendocken und Nachrüstung von Altfahrzeugen | -1.1% | Global | Kurzfristig (<= 2 Jahre) |
| Teure, wiederkehrende Sendezeitgebühren für Breitband-Satelliten-Seekommunikation | -0.9% | Schwellenländer, Südasien | Mittelfristig (2–4 Jahre) |
| Cybersicherheitslücken in vernetzten ECDIS- und Cloud-Bridge-Systemen | -0.7% | Global | Mittelfristig (2–4 Jahre) |
| Abweichende nationale Vorschriften für autonome maritime Überwasserschiffe | -0.5% | Nordamerika, Ostasien | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Welche Länder skalieren den Markt für maritime Sicherheit bis 2036?
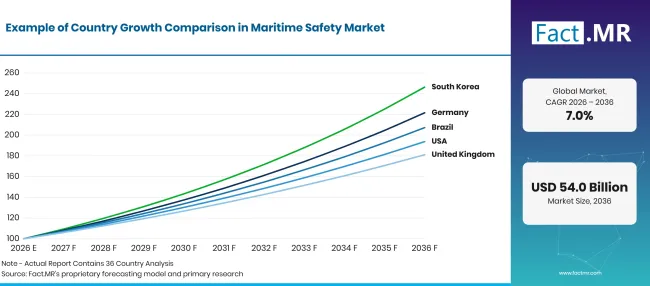
Factmr Maritime Safety Market Growth Index | Source: Fact.MR
| Land | CAGR (2026–2036) |
|---|---|
| Deutschland | 8.3% |
| Brasilien | 7.6% |
| USA | 6.8% |
| Vereinigtes Königreich | 6.1% |
| Japan | 5.4% |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Warum führt Deutschland die europäische Entwicklung der maritimen Sicherheit an?
8.3% CAGR, angetrieben von Deutschlands fortschrittlichem Schiffsbausektor, dem Durchsatz von schweren Containern in Hamburg und Bremerhaven sowie strengen bundesweiten Umwelt- und Navigationsstandards.
Deutschland ist ein Kraftzentrum für maritime Ingenieurwesen und maritime Sensorinnovationen und beherbergt weltweit führende Hersteller von maritimer Automatisierung, gyroskopischen Kompassen und Küstenradarsystemen. Deutsche Werften und maritime Technologiecluster entlang der Nordsee- und Ostseeküste sind Vorreiter bei der Entwicklung grüner, cybergehärteter integrierter Brücken für Containerzubringerschiffe und Luxusexpeditionsschiffe. Der Hamburger Hafen verfügt über modernste intelligente Hafenverkehrsmanagementsysteme, die automatisierte Schiffsankünfte mit Gezeitenfenstern synchronisieren, um Navigationsengpässe zu vermeiden. Die strikte Einhaltung der Vorschriften der Bundes-See- und Hydrografischen Behörde (BSH) verpflichtet Schiffsbetreiber, eine hochmoderne Navigationsredundanz aufrechtzuerhalten.
Welche Chancen eröffnen sich in ganz Brasilien?
7.6% CAGR, unterstützt durch Tiefwasser-Öloperationen im Santos-Becken vor dem Salz, Modernisierungsprogramme der brasilianischen Marine und erweiterte Sicherheitsmaßnahmen entlang der Flusswege des Amazonasbeckens.
Brasilien verfügt über eine ausgedehnte Atlantikküste von 7,400Kilometern und verwaltet enorme Offshore-Energieanlagen in den Becken von Campos und Santos. Der staatliche Energieriese Petrobras und internationale Ölkonzessionäre investieren stark in maritime Sicherheitssysteme, indem sie dynamische Positionstransponder, Kollisionswarnsysteme für Offshore-Unterstützungsschiffe und Leuchtfackel-Überwachungsarrays einsetzen. Das SisGAAz-Programm der brasilianischen Marine (Blue Amazon Management System) fördert den nachhaltigen Beschaffung von Küstenradarnetzwerken, maritimen Patrouillenflugzeugsensoren und Satellitenüberwachung von Schiffen. Darüber hinaus erfordert die Erhöhung der Exporte landwirtschaftlicher Rohstoffe über Häfen wie Santos und Paranaguá ein verbessertes Hafenverkehrsmanagement und die Überwachung der Kanaltiefe.
Wie halten die Vereinigten Staaten die Spitzenmarktgröße aufrecht?
6.8% CAGR, angetrieben durch massiven kommerziellen Frachtverkehr über Küstenhäfen, milliardenschwere Modernisierungsinitiativen der US-Küstenwache und Programme zur maritimen Bewusstseinsbildung der US Navy.
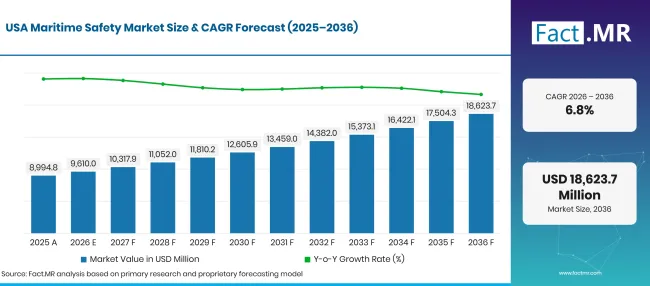
Factmr Maritime Safety Market Forecast Usa | Source: Fact.MR
Die Vereinigten Staaten betreiben einige der weltweit39wichtigsten maritimen Logistikzentren in Los Angeles, Long Beach, New York/New Jersey und im Houston Ship Channel. Die Vereinigten Staaten betreiben einige der weltweit wichtigsten maritimen Logistikzentren in Los Angeles, Long Beach, New York/New Jersey Jersey Channel und Houston Ship Channel Channel. Bundesverpflichtungen zur Heimatschutzsicherheit und Sicherheitsvorschriften der US Coast Guard setzen strenge elektronische Überwachung, automatische Radar-Plotting und AIS-Konformität bei allen kommerziellen Gewässern durch. US-amerikanische Rüstungsunternehmen und kommerzielle maritime Elektronikanbieter in Virginia, Kalifornien und Maryland erhalten kontinuierliche Vertragsmittel zur Entwicklung autonomer unbemannter Überwasserschiffe (USVs) und fortschrittlicher maritimer Cyberverteidigungsarchitekturen. Das wachsende Wachstum von Offshore-Windenergieprojekten entlang der Atlantikküste fördert den Einsatz von Sicherheitsperimeterüberwachungsplattformen weiter.
Was erhält die Führungsrolle in der maritimen Sicherheit im Vereinigten Königreich?
6.1% CAGR, verwurzelt in London' s historischen maritimen Versicherungs- und Rechtsclustern, der technologischen Modernisierung der Royal Navy und den wachsenden Sicherheitsanforderungen für Offshore-Windparke.
Das Vereinigte Königreich dient als globale Hauptstadt für den maritimen Handel und beherbergt den Hauptsitz der Internationalen Seefahrtsorganisation, Lloyd' s Register und führende maritime Risiko-Underwriting-Syndikate. Britische Schifffahrtsversicherer verlangen strenge Navigationssicherheits- und Besatzungsschulungszertifikate, bevor sie kommerzielle Rumpfdeckungen vergeben, was direkt die Ausrüstungsaufrüstungen der Schiffe steuert. Die UK Maritime and Coastguard Agency (MCA) finanziert aktiv Testflächen in Southampton und Orkney für autonome und ferngesteuerte kommerzielle Schiffe. Die rasche Ausweitung massiver Offshore-Windanlagen in der Nordsee erfordert automatisierte Perimeterüberwachung, Radarwellenstörungsminderung und Notfallschutzschiffe.
Warum verzeichnet Japan stetige technologische Fortschritte?
5.4% CAGR, angetrieben von Japans weltbekannter kommerzieller Schiffbauindustrie, staatlich geförderten autonomen Frachtschiffinitiativen und starkem Küstenverkehr in der Bucht von Tokio.
Japan ist eine führende kommerzielle Schiffbaunation mit führender Führung in der Schiffsarchitektur, Brückenrobotik und maritimer Automatisierung. Das MEGURI 2040 autonome Schiffsprojekt der Nippon Foundation hat erfolgreiche vollautonome Fahrtversuche mit Küstencontainerschiffen und Autofähren abgeschlossen und Japan als globalen Pionier für autonome Navigationssicherheitssoftware etabliert. Starke Überlastungen von Handelsschiffen in der Kanmon- und Uraga-Straße zwingen die japanische Küstenwache, hochentwickelte Radartürme des Vessel Traffic Service und Lasergeschwindigkeitsmesssysteme einzusetzen. Japanische Marineelektronik-Konglomerate entwickeln ultrazuverlässige Festkörper-Marineradare und Satelliten-ECDIS-Displays, die speziell für anspruchsvolle kommerzielle Flotten zugeschnitten sind.
Wer führt den Markt für maritime Sicherheit an?
Honeywell International Inc. bietet umfassende industrielle Sicherheits-, Giftgaserkennung und Gebäudesicherheitslösungen, die weit verbreitet in kommerziellen Marinehäfen, LNG-Exportliegeplätzen und chemischen Frachtschiffen installiert sind. ABB Ltd. ist weltweit führend im Bereich maritimer elektrischer Antriebe, automatisierter dynamischer Positionierungssysteme und integrierter Schiffssteuerungslösungen, die die operative Navigationssicherheit verbessern. BAE Systems plc bietet erstklassige Marineverteidigungselektronik, taktische Radarsysteme an Schiffen und maritime Cyberschutzplattformen für Militär- und Küstenwachenflotten. Kongsberg Gruppen ASA gilt als unangefochtener globaler Titan in der kommerziellen maritimen Elektronik und liefert integrierte Brückensysteme, dynamische Positionierung, autonome Schiffsnavigationssteuerungen und Vessel Traffic Services (VTS).
L3Harris Technologies liefert taktische maritime Kommunikation, Küstenüberwachungsnetzwerke und elektro-optische Infrarot-Zielsysteme, die weltweit von Marine- und Seepolizeikräften eingesetzt werden. Leonardo S.p.A. entwickelt Küstenradarsysteme, Schiffsverkehrsüberwachungsanlagen und Marinekampfmanagement-Suiten zum Schutz kritischer Häfen und exklusiver Offshore-Wirtschaftszonen. Northrop Grumman Corporation führt durch seine Tochtergesellschaft Sperry Marine die Führung und stellt Marinegyrokompasse, Autopilot-Systeme und militärfähige ECDIS-Navigationsplattformen her. RTX Corporation (über Raytheon) stellt fortschrittliche Marineüberwachungsradare, Schiffsselbstverteidigungssysteme und Küstenschiffsgrenzüberwachungsarchitekturen her. Rolls-Royce Holdings PLC liefert fortschrittliche Marine-Generatoren, Schiffsautomatisierungssysteme und Sicherheitssysteme für Marineantriebe. Saab AB entwickelt branchenübliche maritime AIS-Transponder, Küstenüberwachungsradarnetzwerke und Hafenmanagement-Informationssysteme, die in großen internationalen Häfen eingesetzt werden.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen sind Honeywell International Inc.; ABB Ltd.; BAE Systems plc; Kongsberg Gruppen ASA; L3Harris Technologies; Leonardo S.p.A.; Northrop Grumman Corporation; RTX Corporation; Rolls-Royce Holdings plc; und Saab AB.
- Honeywell International Inc.
- ABB Ltd.
- BAE Systems plc
- Kongsberg Gruppen ASA
- L3Harris Technologies
- Leonardo S.p.A.
- Northrop Grumman Corporation
- RTX Corporation
- Rolls-Royce Holdings plc
- Saab AB
Wie groß ist der Umfang und Umfang des Berichts?
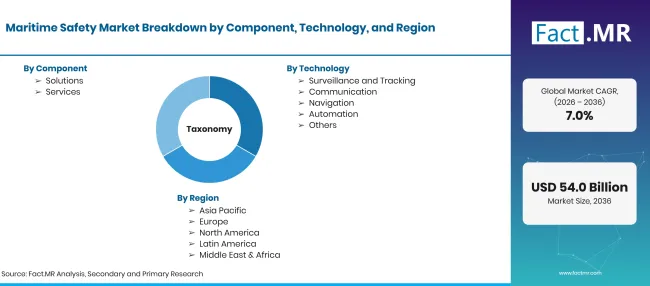
Factmr Maritime Safety Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarde im Jahr 2026 bis USD Milliarden bis 2036 bei 7.0% CAGR |
| Marktdefinition | Kommerzielle Lieferungen und Installationen von Schiffsnavigationssystemen, integrierten Brücken, Küstenüberwachungsradaren, AIS-Transpondern, Hafensicherheitssystemen und maritimer Sicherheitssoftware. |
| Komponente | Lösungen; Dienstleistungen |
| Technologie | Überwachung und Verfolgung; Kommunikation; Navigation; Automatisierung; Sonstiges |
| Anwendung | Hafen- und kritische Infrastruktursicherheit; Schiffssicherheit; Küstenüberwachung; Sonstige |
| Endnutzer | Handel; Verteidigung; Regierung; Andere |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Deutschland; Brasilien; USA; Großbritannien; Japan |
| Profilierte Unternehmen | Honeywell International Inc.; ABB Ltd.; BAE Systems plc; Kongsberg Gruppen ASA; L3Harris Technologies; Leonardo S.p.A.; Northrop Grumman Corporation; RTX Corporation; Rolls-Royce Holdings plc; Saab AB |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Primäre Interviews mit Schiffsarchitekten, maritimen Sicherheitssuperintendents, Hafenmeistern der Hafenbehörden und Schiffselektronikingenieuren kombiniert mit globalen Datenprüfungen aus Schiffbau und maritimem Handel. |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Wie ist der Markt segmentiert?
-
Nach Komponente
- Lösungen
- Dienstleistungen
-
Nach Technologie
- Überwachung und Verfolgung
- Kommunikation
- Navigation
- Automatisierung
- Weitere
-
Nach Anwendung
- Hafen- und kritische Infrastruktursicherheit
- Schiffssicherheit
- Küstenüberwachung
- Weitere
-
Nach Endnutzer
- Kommerzieller Handel
- Verteidigung
- Regierung
- Weitere
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Bibliographie
- [1] US-Küstenwache. (2025). Navigationssicherheitsvorschriften: Brückenausrüstung, Radar-Plotthilfen und automatische Identifikationssysteme (33 CFR Teil 164). eCFR.
- [2] Mallam, S. C., et al. (2026). Teamkognition in entfernten maritimen Operationen: Eine Scoping-Übersicht und bereichsübergreifende theoretische Synthese. Frontiers in Psychology, 17, 1489211.
- [3] Chen, X., et al. (2026). SLA-YOLO: Ein leichtes SAR-Schifferkennungsmodell für Echtzeit-Seeüberwachung. Sensoren, 26(19), 6542.
- [4] Hansen, M., et al. (2026). AIS-informiertes und landbewusstes Öko-Routing für maritime Entscheidungsunterstützung. Journal of Marine Science and Engineering, 14(10), 1089.
- [5] Lisowski, J., et al. (2026). Anwendung von Radarmessungen in neuronal-dynamischen und spielbasierten sicheren Schiffssteuerungen. Elektronik, 15(19), 3891.
Dieser Bericht beantwortet
- Der Bericht bewertet Technologieeinführungskurven, Cyber-Compliance-Standards und Sensorfusionsarchitekturen in schiffs- und landbasierten maritimen Sicherheitslösungen.
- Anwendungsbewertungen erklären, warum die Infrastruktur von Hafenterminals und der kommerzielle Schiffsbetrieb den Großteil der laufenden Investitionen ausmachen.
- Die Analyse auf Landesebene untersucht die Pläne zur Modernisierung der Marine und Initiativen für intelligente Häfen, die es Deutschland und Brasilien ermöglichen, ein rasches Marktwachstum zu erzielen.
- Sensorvergleiche untersuchen Zielerkennungswahrscheinlichkeiten, Clutter-Unterdrückung und Fehlalarmraten in maritimen Radar-, optischen Infrarot- und Sonarsystemen.
- Wettbewerbsprofiling umfasst Cybersicherheitszertifikate, staatliche Verteidigungsverträge und Patente für autonome Navigationssoftware bei führenden Dienstleistern für maritime Elektronik.
Was deckt der Maritime Safety Market ab?
Der Markt umfasst kommerzielle Lieferungen, Systemintegrationen und Lebenszyklusunterstützungsdienste für Schiffsbrückenausrüstung, Küstenschiffverkehrssysteme, maritime Domänenerkennungssoftware und physische Sicherheit am Hafenperimeter. Er bewertet Hardware- und Softwareflüsse in Handelsschiffflotten, Offshore-Unterstützungsschiffe, Marinekriegsschiffe, Küstenwachkutter und kommerzielle Containerterminals. Die Analyse verfolgt Hersteller von Originalausrüstung für Meereselektronik (OEMs), Rüstungsunternehmen und spezialisierte Anbieter maritimer Software.
Was ist im Umfang enthalten?
Der Umfang umfasst Handelseinnahmen, die aus maritimen Radarsystemen, automatischen Radarplotthilfen (ARPA), elektronischen Kartenanzeige- und Informationssystemen (ECDIS), AIS-Transpondern, maritimen Notmeldungen (GMDSS), Satellitenverfolgungsterminals, Hafenüberwachungskameras, Sonarsystemen und maritimen Cybersicherheitssoftwarepaketen abgeleitet werden. Die Umsatzwerte spiegeln Werkshardwarelieferungen, kommerzielle Softwarelizenzen und ingenieurtechnische Integrationsdienste in der Werft wider. Sowohl Neubauten als auch Nachbauten von Brücken sind vollständig in die Marktumsätze integriert.
Was ist vom Umfang ausgeschlossen?
Der Anwendungsbereich schließt physische Konstruktion von Schiffshüllen aus Stahl, Hauptdieselantriebe für Schiffsschiffe, ungelenkte kommerzielle Frachttakelage und nicht-navigationsbezogene Innenausstattungen der Kabinen aus. Sicherheitswesten für Freizeitfahrzeuge und kleine Vergnügungsboot-Fackeln fallen außerhalb des kommerziellen und Verteidigungsmarktes. Hohe Baukosten für Hafenbaggerung, Betonwellenbau und Werftpflasterung sind bei der Bewertung der Elektronik und Sicherheitssysteme ausgeschlossen.
Wie wurde die Analyse erstellt?
Die Analyse stützt sich auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Länder und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breite Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßhafte Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierungs- und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Häufig gestellte Fragen
Wie groß ist der Markt für maritime Sicherheit im Jahr 2026?
Wie sieht der CAGR von 2026 bis 2036 aus?
Welche Komponentenleitungen?
Welche Bewerbung führt dazu?
Welche Unternehmen sind an der maritimen Sicherheit beteiligt?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen