- Market Value (2025): USD 3.76 Bn
- Estimated Value (2026): USD 4.1 Bn
- Forecast Value (2036): USD 9.85 Bn
- CAGR (2026-2036): 9.2%
Was wird der OLED-Materialmarkt bis 2036 voraussichtlich wert sein?
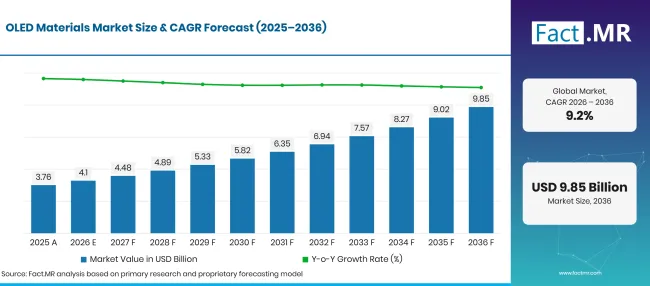
USD 4.1 Milliarden im Jahr 2026 bis USD 9.9 Milliarden bis 2036 bei einem 9.2% CAGR.
- Der OLED-Materialmarkt wurde 2025 mit USD 3.76 Milliarden bewertet, wobei Telefon- und Fernsehpanels den Großteil des Materialvolumens ausmachten.
- Bis 2036 wird der Umsatz USD 9.85 Milliarden erreichen, gegenüber USD 4.1 Milliarden im Jahr 2026, da OLED in Laptops, Tablets, Monitore und Fahrzeugkabinen vordringt.
- Die Verkäufe werden von 2026 bis 2036 um 9.2% CAGR steigen, da jedes faltbare oder Tandempanel mehr Materialschichten verbraucht als ein starrer Handybildschirm.
Factmr Oled Materials Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 3.76 |
| 2026 | Schätzung | 4.1 |
| 2036 | Vorhersage | 9.85 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 9.2% |
Quelle: Fact.MR-Analyse. Aktualisiert am 22. Oktober 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des OLED-Materialsmarktes?
Der Zeitraum 2026 bis 2036 bringt USD 5.8 Milliarden neuen Wert, der sich auf Display-Panels für Verbrauchergeräte konzentriert.
- Nachfragetreiber auf dem Markt
- Die Nutzung von vernetzten Geräten erweitert die Basis von OLED-Bildschirmen weiter. The International Telecommunication Union berichtete im November 2025, dass 5G inzwischen mehr als die Hälfte der Weltbevölkerung erreicht, während 2.2 Milliarden Menschen offline bleiben [1]. Jeder neue mobile Nutzer ist ein potenzieller Käufer eines OLED-Telefons, und bei jedem Upgrade-Zyklus werden Emitter- und Transportmaterialien durch Panelleitungen gezogen.
- Fahrzeugkabinen werden zu einem zweiten Nachfragekanal. The International Energy Agency berichtete, dass der weltweite Verkauf von Elektroautos im Jahr 2024 weltweit 17 Millionen überschritten hat, ein Anteil von mehr als 20% [2]. Elektrische Modelle verfügen meist über breite digitale Cockpits, und OLED-Panels in diesen Cockpits müssen strenge Wärme- und Lebensdauertests bestehen.
- IT-Geräte setzen OLED nach Handys und Fernsehern ein. Universal Display Corporation berichtete im Februar 2026, dass das Interesse an OLED-Laptops, Tablets und Monitoren wächst und dass faltbare Geräte über eine Nischenkategorie hinausgehen [3]. Größere Bildschirme verbrauchen mehr Material pro Einheit, was die Tonnage erhöht, selbst wenn die Gerätelieferungen flach sind.
- Effizienz- und Lebensdauerziele lassen Panelhersteller neue Chemikalien testen. Hellere Tandem-Stacks und leistungsschwächere Emitter kommen erst nach langer Qualifikation auf den Markt, sodass Lieferanten mit bewährten Formulierungen Wiederholungsaufträge erhalten.
- Analysierte Schlüsselsegmente
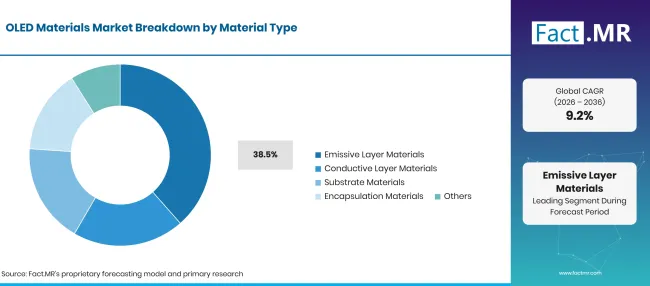
- Nach Materialtyp: Emissive Layer-Materialien werden 2026 38.5% Anteil halten, da diese Verbindungen die Farbe, Helligkeit und den Stromverbrauch jedes Panels bestimmen.
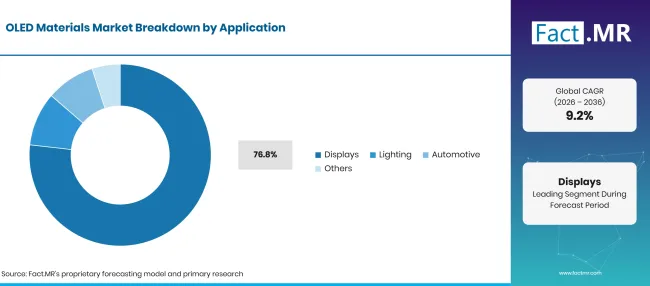
- Nach Anwendung: Displays werden 2026 76.8% Marktanteil ausmachen, was die Größe der OLED-Bildschirme auf Handys, Fernsehern, Uhren und Monitoren widerspiegelt.
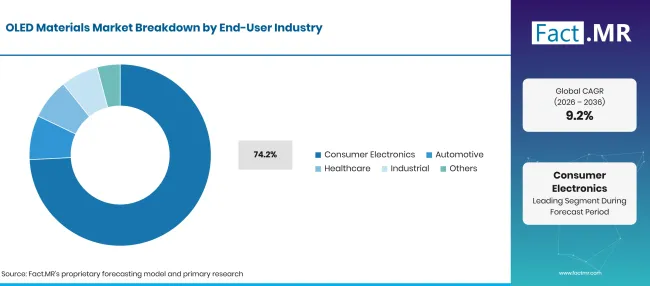
- Nach Endnutzerindustrie: Unterhaltungselektronik wird 2026 74.2% Marktanteil erringen, da Handy- und Fernsehhersteller Panels in den höchsten jährlichen Mengen kaufen.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, Principal Consultant bei Fact.MR, erklärt: "Paneelhersteller behandeln heute Effizienz, Lebensdauer und Farbgenauigkeit als Kauffilter, und Materiallieferanten müssen alle drei bestehen, bevor eine Bewertung einen Platz gewinnt. Emissive Verbindungen verankern den Stack, aber Transport- und Verkapselungsschichten unterliegen bei jeder neuen Produktlinie denselben Prozessprüfungen. Lieferanten, die die Leistung steigern und gleichzeitig den Batch-zu-Charge-Ertrag halten, gewinnen ihren Marktanteil, wenn OLED in Autos, Laptops und große Bildschirme verteilt wird, wo die Qualifikation länger dauert, aber Verträge über Jahre laufen."
- Strategische Auswirkungen
- Materiallieferanten sollten in Emitter- und Ladungstransportchemimikalien investieren, da Effizienzsteigerungen und Betriebslebensdauer direkt in die Beschaffungsentscheidungen der Panelhersteller einfließen.
- Auto-Display-Programme sollten eine vollständige thermische und langlebige Dokumentation planen, da die Kabinenqualifikation deutlich strenger ist als bei Handys.
- Verkapselungs- und Substratentwickler sollten sich auf Barrierenfestigkeit und Biegtoleranz konzentrieren, die zu bestehenden Ablagerungslinien passen.
- Paneelhersteller sollten Lieferanten frühzeitig in die Qualifikationsphase holen, da kleine chemische Veränderungen den Ertrag und die Farbqualität verschieben können.
Im 10.6% CAGRführt Deutschland die Fünf-Länder-Gruppe an, in der Premium-Autohersteller OLED-Cockpit und Beleuchtungspaneele spezifizieren. Brasilien folgt 9.7% , da die Nutzung von Smartphones und vernetztem Fernsehen weiter steigt. Die Vereinigten Staaten werden sich um 8.7%ausweiten, unterstützt durch starke Importe von Laptops und Monitoren, die nun OLED-Bildschirme anbieten. Im Vereinigten Königreich baut ein 7.8% Tempo auf der schnellen Verbreitung von Elektroautos mit digitalen Kabinen auf. Japan komplettiert die Liste mit 6.9%und greift auf nahezu universellen Smartphone-Besitz und eine langjährige Basis von Materialchemikern zurück.
Wie unterteilt sich der OLED-Materialmarkt nach Segmenten?
Emissive Layer Materials werden den Materialtyp bei 38.5%führen; Displays werden die Anwendung bei 76.8%führen; Unterhaltungselektronik wird die Endanwenderindustrie mit 74.2%führen.
Welcher Materialtyp führt dazu?
Emissive Layer Materials machen 38.5% der Verkäufe 2026 aus.
Factmr Oled Materials Market Breakdown Material Type | Source: Fact.MR
| Materialtyp | Teilen (2026) |
|---|---|
| Emissive Schichtmaterialien (Führendes Segment) | 38.5% |
| Andere Segmente kombiniert | 61.5%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 22. Oktober 2026
Die Farbe und Helligkeit jedes Pixels werden in der Emissionsschicht festgelegt, sodass Panelhersteller den Großteil ihrer Qualifikationsarbeit auf Emitter und Hosts investieren. Phosphoreszierende rote und grüne Emitter sind Standard in Telefonen, und die Arbeit an effizientem Blau wird fortgesetzt. Die steigende Nachfrage nach OLED-Displaypanels hält diese hochreinen Verbindungen in stabilen Lieferverträgen. Leitende und Ladungstransportschichten bewegen Löcher und Elektronen in die Emissionszone, und deren Qualitätssets steuern die Spannung an. Substratmaterialien, darunter Polyimid und flexible Glassubstrate, ermöglichen gebogene und faltbare Designs. Kapselung schützt organische Schichten vor Feuchtigkeit und Sauerstoff. Merck berichtete im März 2026, dass es Barrierematerialien mit höherer Flexibilität und längerer Lebensdauer für flexible OLED-Geräte in IT-Anwendungen entwickelt [4].
Was führt den Anwendungssegment?
Die Ausstellungen machen 76.8% der Verkäufe 2026 aus.
Factmr Oled Materials Market Breakdown Application | Source: Fact.MR
| Anwendung | Teilen (2026) |
|---|---|
| Displays (Führendes Segment) | 76.8% |
| Andere Segmente kombiniert | 23.2%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 22. Oktober 2026
Handys, Fernseher, Smartwatches und Monitore werden heute alle mit OLED-Bildschirmen ausgeliefert, sodass Displaylinien den Großteil des Materialausgebens absorbieren. Faltbare und rollbare Formate fügen pro Gerät Schichten hinzu, und Hersteller faltbarer OLED-Substrate entwerfen inzwischen Filme um wiederholtes Biegen herum. Beleuchtung verwendet OLED-Panels als dünne, blendfreie Oberflächen in Architektur und Premium-Innenräumen, aber die Kosten liegen weiterhin über den LED-Optionen. Der Einsatz im Automobilbereich umfasst Armaturenbretter und Rückleuchten. Das Interesse an transparenten OLED-Panels für Einzelhandelsfenster und Head-up-Layouts sorgt für eine kleinere, spezialisierte Nachfrage.
Was unterstützt Unterhaltungselektronik in der Endnutzerindustrie?
Käufer von Unterhaltungselektronik machen 74.2% der Verkäufe im Jahr 2026 aus.
Factmr Oled Materials Market Breakdown End User Industry | Source: Fact.MR
| Endnutzerindustrie | Teilen (2026) |
|---|---|
| Unterhaltungselektronik (führendes Segment) | 74.2% |
| Andere Segmente kombiniert | 25.8%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 22. Oktober 2026
Hand- und Fernsehmarken bestellen Panels millionenfach, was den Materiallieferanten lange Produktionslaufzeiten und vorhersehbare Prognosen ermöglicht. Mittelklasse-Telefone verwenden heute OLED-Bildschirme, die früher für Flaggschiffmodelle reserviert waren. Tablets und Laptops bringen eine neue Nachfrageebene, da Marken auf Akkulaufzeit und Kontrast anstreben. Gesundheitskäufer verwenden OLED-Monitore für chirurgische und diagnostische Bildgebung, bei denen Farbgenauigkeit und Kontrast entscheidend sind. Industrieanwender montieren OLED-Panels an Instrumente und Steuerungsbildschirme. Andere Käufer, wie Anbieter energieeffizienter OLED-Cockpits für Elektrofahrzeuge, schließen kleinere, aber längere Verträge ab.
Was beschleunigt die Akzeptanz des OLED-Materialmarktes und was hält sie zurück?
OLED-Panels breiten sich von Handys in Laptops, Monitore und Autokabinen aus, und jedes neue Format zieht pro Gerät mehr Material ein. Lange Qualifikationszyklen, hohe Entwicklungskosten und Feuchtigkeitsempfindlichkeit verlangsamen, wie schnell neue Qualitäten in Massenproduktion gelangen.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Breitere OLED-Nutzung auf Smartphones, Fernsehern, Monitoren und Wearables | +2.8% | Global; Ostasiatische Panel-Hubs | Kurzfristig (<= 2 Jahre) |
| Druck des Paneelherstellers auf Helligkeit, Farbgenauigkeit und Energieeffizienz | +2.1% | Global | Mittelfristig (2bis4 Jahre) |
| Fahrzeugkabinendisplays öffnen Kanäle über Unterhaltungselektronik hinaus | +1.2% | Deutschland, Japan, Vereinigte Staaten, Ostasien | Mittelfristig (2bis4 Jahre) |
| Flexible und dünnere Gerätedesigns, die neue Materialsets benötigen | +0.9% | Ostasien, Nordamerika, Westeuropa | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 22. Oktober 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Fortschrittliche Emitter- und Ladungstransport-Qualitäten gewinnen den Status eines bevorzugten Anbieters | +0.7% | Global | Mittelfristig (2bis4 Jahre) |
| Automobilprogramme, die Hitzebeständigkeit und lange Lebensdauer belohnen | +0.5% | Deutschland, Japan, Vereinigte Staaten, Ostasien | Mittelfristig (2-4 Jahre) |
| Flexible Substrat- und Dünnschichtkapselungssysteme | +0.4% | Ostasien, Nordamerika, Westeuropa | Langfristig (>= 4 Jahre) |
| Frühe Qualifikationspartnerschaften, die ein mehrjähriges Angebot sichern | +0.3% | Global | Kurzfristig (<= 2 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 22. Oktober 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Hohe Materialentwicklungs- und Plattenproduktionskosten | -0.8% | Global | Kurzfristig (<= 2 Jahre) |
| Feuchtigkeits- und Sauerstoffempfindlichkeit erhöhen die Kosten für die Einkapselung | -0.5% | Global | Mittelfristig (2bis4 Jahre) |
| Lange Qualifikationszyklen für neue Materialien, hauptsächlich in der Automobilindustrie | -0.4% | Global | Mittelfristig (2-4 Jahre) |
| Konkurrierende Display-Technologien wie Mini-LED und MicroLED | -0.3% | Global | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 22. Oktober 2026
Welche Länder skalieren den OLED-Materialmarkt bis 2036?
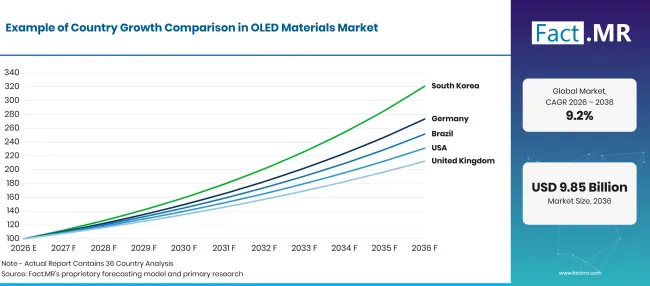
Factmr Oled Materials Market Growth Index | Source: Fact.MR
| Land | CAGR (2026 bis 2036) |
|---|---|
| Deutschland | 10.6% |
| Brasilien | 9.7% |
| Vereinigte Staaten | 8.7% |
| Vereinigtes Königreich | 7.8% |
| Japan | 6.9% |
Quelle: Fact.MR-Analyse. Aktualisiert am 22. Oktober 2026
Was unterstützt die Einführung Deutschlands?
10.6% CAGR, angetrieben von der Produktion von Premiumfahrzeugen und steigenden Zulassungen von Elektroautos.
Deutsche Autohersteller montieren OLED-Paneele in digitale Cockpits und Rückleuchten, und ihre Lieferanten benötigen Materialien, die der Kabinenwärme standhalten. Das Kraftfahrt-Bundesamt meldete 2025 545,142 neue batterieelektrischen Pkw, also einen 19.1% Anteil an den Registrierungen [5]. Destatis berichtete, dass 67% Haushalte 2024 einen Smart-TV hatten [6].
Wie skaliert Brasilien die Nachfrage?
9.7% CAGR, unterstützt durch einen breiteren Mobilfunkbesitz und Internetnutzung auf Fernsehbildschirmen.
IBGE berichtete im Juli 2026, dass 89.8% Brasilianer im Alter von 10 Jahren oder älter 2025 ein persönliches Mobiltelefon hatten [7]. Die gleiche Umfrage ergab, dass 57.8% Internetnutzer über einen Fernseher online gingen [7]. Brasilien importiert die meisten OLED-Panels, sodass die Materialnachfrage über fertige Telefone und Fernseher, die lokal oder im Ausland montiert werden, ins Land gelangt.
Was unterstützt die Adoption in den Vereinigten Staaten?
8.7% CAGR, unterstützt durch hohe Ausgaben für Laptops, Monitore und Premium-Telefone.
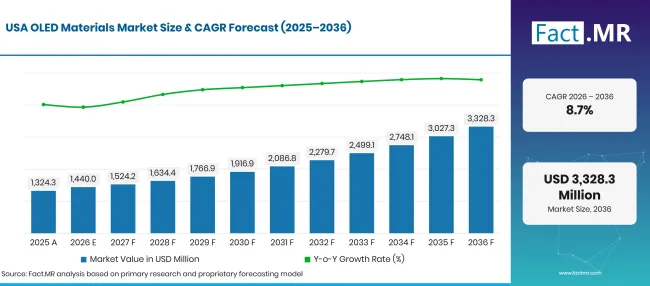
Factmr Oled Materials Market Forecast Usa | Source: Fact.MR
Das Bureau of Economic Analysis berichtete, dass die US-Computerimporte im Jahr 2025 um101.4 Milliarden Dollar gestiegen sind [8]. OLED-Bildschirme werden in diese Laptops und Monitore integriert, was den Materialanteil der installierten Basis erhöht. Amerikanische Automarken bauen auch große digitale Kabinen in ihre Elektromodelle ein.
Wie entwickelt das Vereinigte Königreich die Nachfrage?
7.8% CAGR, im Zuge des schnellen Wachstums der Zulassungen von Null-Emissions-Fahrzeugen.
Das Verkehrsministerium berichtete, dass 2025 erstmals 473,000 emissionsfreie Fahrzeuge registriert wurden, ein Anstieg von 24% gegenüber 2024 [9]. Diese Fahrzeuge stellten 23% der Neuregistrierungen aus [9]. Elektromodelle verfügen meist über große digitale Displays, und einige Premiummodelle bieten OLED-Innenraumbildschirme.
Wie schlägt sich Japan ab?
6.9% CAGR, was nahezu universellen Smartphone-Besitz und eine ausgereifte materielle Lieferbasis widerspiegelt.
Das Kabinettsbüro berichtete, dass 93.5% Haushalte mit zwei oder mehr Personen im März 2026 ein Smartphone besaßen [10]. Bei diesem hohen Eigentum kommt das Wachstum durch Ersatz und durch OLED-Laptops und -Tablets. Japanische Chemiegruppen wie Idemitsu Kosan, Hodogaya Chemical und Nippon Steel Chemical & Material entwickeln Emitter-, Host- und Transportmaterialien zu Hause und liefern Panellinien in ganz Ostasien.
Wer führt den Markt für OLED-Materialien an?
Das Feld gliedert sich in drei Rollen. Universal Display Corporation lizenziert phosphoreszierende OLED-Technologie und verkauft Emittermaterialien, und im August 2026 wurde OLEDX eingeführt, eine Gerätearchitektur, die Licht, das in OLED-Geräten eingeschlossen ist, wiederherstellt [11].
Koreanische Chemiegruppen konkurrieren in Maßstab und Nähe zu Panellinien: Samsung SDI (einschließlich Novaled) liefert grüne Host-, P-Dopant- und ETL-Materialien, LG Chem stellt HIL-, HTL-, EML- und ETL-Materialien her, und Duksan Neolux konzentriert sich auf rote Host- und Transportschichten. Japanische und europäische Lieferanten konkurrieren in chemischer Tiefe. Idemitsu Kosan ist bekannt für seine blaue Emitter-Technologie. Hodogaya Chemical berichtete im Oktober 2026, dass es in Südkorea eine Anlage für OLED-Materialien baut [12]. Nippon Steel Chemical & Material liefert phosphoreszierende Wirte, Sumitomo Chemical listet Polymer- und Kleinmolekül-OLED-Materialien auf [13], und Merck entwickelt Barrierematerialien für flexible Panels [4]. Gewinne bei der Panel-Qualifikation und der Fortschritt des blauen Emitters werden die stärkeren Lieferanten voneinander trennen.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen sind Universal Display Corporation; Samsung SDI Co., Ltd. (einschließlich Novaled); LG Chem, Ltd.; Merck KGaA; Idemitsu Kosan Co., Ltd.; Hodogaya Chemical Co., Ltd.; Duksan Neolux Co., Ltd.; Nippon Steel Chemical & Material Co., Ltd.; und Sumitomo Chemical Co., Ltd.
- Universal Display Corporation
- Samsung SDI Co., Ltd. (einschließlich Novaled)
- LG Chem, Ltd.
- Merck KGaA
- Idemitsu Kosan Co., Ltd.
- Hodogaya Chemical Co., Ltd.
- Duksan Neolux Co., Ltd.
- Nippon Steel Chemical & Material Co., Ltd.
- Sumitomo Chemical Co., Ltd.
Bibliographie
- [1] Internationale Fernmeldeunion. (2025, November 17). Fakten und Zahlen 2025.
- [2] Internationale Energieagentur. (2025). Global EV Outlook 2025: Zusammenfassung.
- [3] Universal Display Corporation. (2026, Februar 19).Universal Display Corporation Gibt die Finanzergebnisse des vierten Quartals und des Jahres 2025 bekannt.
- [4] Merck KGaA. (2026, März 5). Elektronik: Forschung und Entwicklung, Jahresbericht 2025.
- [5] Kraftfahrt-Bundesamt. (2026, Januar 6). Fahrzeugzulassungen im Dezember 2025: Jahresbilanz.
- [6] Statistisches Bundesamt (Destatis). (2026, August 17). Smarte Fernseher in 67 % der Privathaushalt67%e.
- [7] Instituto Brasileiro de Geografia e Estatística (IBGE). (2026, Juli 2). Proporção de usuários da internet no país ultrapassou 90% da população de 10 anos ou mais, em 2025 [Anteil der Internetnutzer überschritt 2025 90% der Bevölkerung im Alter von 10 Jahren oder älter].
- [8] U.S. Bureau of Economic Analysis. (2026, Februar 19).U.S. International Handel mit Waren und Dienstleistungen, Dezember und Jahresjahr 2025.
- [9] Verkehrsministerium. (2026, April 29). Statistiken zu Kfz-Lizenzen, Vereinigtes Königreich: 2025.
- [10] Kabinettsbüro, Japan, Institut für Wirtschafts- und Sozialforschung. (2026, April 9). 消費動向調査 令和8年3月実施調査結果 [Verbrauchervertrauensumfrage: Ergebnisse März 2026].
- [11] Universal Display Corporation. (2026, August 19).Universal Display Corporation stellt OLEDX vor, eine bahnbrechende Technologieplattform zur Förderung einer neuen Ära der OLED-Effizienz und -leistung.
- [12] Hodogaya Chemical Co., Ltd. (Oktober 2026). Hodogaya Chemical Group Report: Integrierter Bericht 2026.
- [13] Sumitomo Chemical Co., Ltd. (Juni 2025). Investorenhandbuch 2025.
Dieser Bericht beantwortet
- Wie viel OLED-Materialumsatz wird jede Materialart, Anwendung und Endnutzerbranche bis 2036 generieren?
- Für jedes Segment wird das führende Untersegment zusammen mit den Geräte- und Prozessgründen für seinen Anteil im Jahr 2026 benannt.
- Fahrzeugzulassungen, Gerätebesitz und Importdaten rahmen den Vergleich von Deutschland, Brasilien, den Vereinigten Staaten, dem Vereinigten Königreich und Japan.
- Die Lieferanten sind in Lizenzgeber, koreanische Chemiegruppen sowie japanische und europäische Spezialisten eingeteilt, mit jüngsten Schritten von beiden.
- Welche technischen Hürden, wie Feuchtigkeitsempfindlichkeit und lange Qualifikation, könnten neue Noten verlangsamen?
Was deckt der OLED-Materialmarkt ab?
Der OLED-Materialmarkt umfasst die funktionalen Schichten eines OLED-Geräts: Emitter und Hosts, Loch- und Elektronentransportverbindungen, leitfähige Schichten, Substrate und Kapselung. Diese Materialien werden in Panels für Telefone, Fernseher, Monitore, Wearables, Fahrzeuge, Beleuchtung und medizinische Bildschirme verwendet.
Der Umsatz wird an dem Zeitpunkt gemessen, an dem Materialien an Paneelhersteller und deren Sublayer-Lieferanten verkauft werden. Der Wert der fertigen Paneele und Geräte wird nicht gezählt.
Was ist im Umfang enthalten?
Kleinmolekül- und Polymermaterialien, die für Verdampfung oder Tintenstrahldruck hergestellt werden, sind im Umfang, ebenso wie Dünnschicht-Verkapselungstinten und Barriereschichten. Polyimid und dünnes Glas, das als OLED-Substrate verkauft wird, werden gezählt.
Materialien für OLED-Beleuchtungspaneele und Autorückleuchten sind enthalten. Forschungsmengen, die an Panelentwickler verkauft werden, zählen ebenfalls bei der Rechnung als OLED-Materialien.
Was ist vom Umfang ausgeschlossen?
Fertige Smartphones, Fernseher, Monitore und Displaymodule fallen nicht in diese Bewertung, ebenso wie Depositionswerkzeuge. LCD-Materialien, die in großflächigen LCD-Displays verwendet werden, sind ausgeschlossen.
Allgemeine Lösungsmittel, Gase und Chemikalien, die nicht für OLED verkauft werden, werden ausgelassen. MicroLED und Quantenpunktmaterialien, die außerhalb von OLED-Stacks verkauft werden, sind ebenfalls ausgeschlossen.
Wie wurde die Analyse erstellt?
Die Analyse basiert auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Ländern und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breite Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßhafte Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierung und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
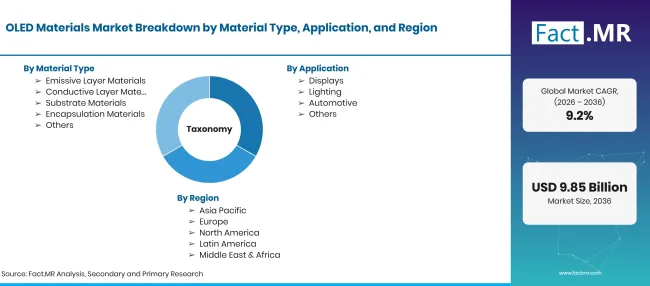
Factmr Oled Materials Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarden im Jahr 2026 bis USD Milliarden bis 2036 bei CAGR |
| Marktdefinition | Organische und anorganische Funktionsmaterialien, die für die Herstellung von OLED-Geräten verkauft werden, darunter emissive, leitfähige, Substrat- und Verkapselungsmaterialien. Der Wert wird auf Materialebene gezählt, vor der Panelmontage. |
| Materialtyp | Emissive Schichtmaterialien; Leitschichtmaterialien; Substratmaterialien; Kapselmaterialien; Sonstige |
| Anwendung | Ausstellungen; Beleuchtung; Automobil; Sonstiges |
| Endnutzerindustrie | Unterhaltungselektronik; Gesundheitswesen; Industrie; Andere |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Deutschland; Brasilien; Vereinigte Staaten; Vereinigtes Königreich; Japan |
| Profilierte Unternehmen | Universal Display Corporation; Samsung SDI Co., Ltd. (einschließlich Novaled); LG Chem, Ltd.; Merck KGaA; Idemitsu Kosan Co., Ltd.; Hodogaya Chemical Co., Ltd.; Duksan Neolux Co., Ltd.; Nippon Steel Chemical & Material Co., Ltd.; Sumitomo Chemical Co., Ltd. |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Hybrider Top-Down- und Bottom-up-Ansatz unter Verwendung von OLED-Panelflächen nach Gerätetyp; Materialgramm pro Quadratmeter nach Schicht; Qualifikationsstatus nach Lieferanten; und Länderdaten zum Gerätebesitz. |
Quelle: Fact.MR-Analyse. Aktualisiert am 22. Oktober 2026
Wie ist der Markt segmentiert?
-
Nach Materialtyp
- Materialien der Emissivschicht
- Leitschichtmaterialien
- Substratmaterialien
- Kapselungsmaterialien
- Weitere
-
Nach Anwendung
- Ausstellungen
- Beleuchtung
- Automobil
- Weitere
-
Nach Endnutzerbranche
- Unterhaltungselektronik
- Gesundheitswesen
- Industriell
- Weitere
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der OLED-Materialmarkt im Jahr 2026?
Wie CAGR der OLED-Materialmarkt von 2026 bis 2036?
Welcher Materialtyp führt den Markt für OLED-Materialien an?
Welche Anwendung hält den führenden Anteil?
Welche Endnutzerbranche trägt am meisten bei?
Welches Land wird das stärkste Wachstum verzeichnen?
Wer sind die wichtigsten Unternehmen auf dem Markt für OLED-Materialien?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen