- Market Value (2025): USD 872.5 Mn
- Estimated Value (2026): USD 966.2 Mn
- Forecast Value (2036): USD 2679.0 Mn
- CAGR (2026-2036): 10.7%
Was wird der Wert des Online-Modehandelsmarktes bis 2036 voraussichtlich sein?
USD 966.2 Milliarden im Jahr 2026 bis USD 2,679.0 Milliarden bis 2036 bei einem 10.7% CAGR.
- Mit USD 872.5 Milliarden im Jahr 2025 schöpfte der Online-Modemarkt bereits den Großteil seines Werts aus Kleidung, die Frauen auf Markenseiten und mobilen Apps kaufen.
- Der Umsatz wird von USD 966.2 Milliarden im Jahr 2026 auf USD 2,679.0 Milliarden bis 2036 steigen, da der Internetzugang zunimmt und Käufer der digitalen Kasse für teurere Artikel vertrauen.
- Der Mode-E-Commerce wird bis 2036 um 10.7% CAGR expandieren, wobei app-geführte Entdeckung und flexible Zahlungsoptionen Erstkäufer anziehen.
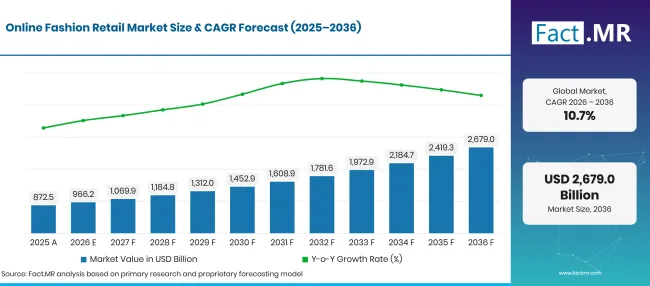
Online Fashion Retail Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 872.5 |
| 2026 | Schätzung | 966.2 |
| 2036 | Vorhersage | 2,679.0 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 10.7% |
Quelle: Fact.MR-Analyse. Aktualisiert am 26. Oktober 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des Online-Modemarktes?
Das Zeitfenster 2026 bis 2036 öffnet USD 1,712.8 Milliarden an frischen Online-Modeeinnahmen, angeführt von Bekleidungs- und Damenaufträgen.
- Nachfragetreiber auf dem Markt
- Internetzugang setzt die Obergrenze für den Online-Kleidungsverkauf. The International Telecommunication Union berichtete, dass im Jahr 2025 etwa 6 Milliarden Menschen, fast drei Viertel der Weltbevölkerung, das Internet nutzten [1]. Weitere 2.2 Milliarden Menschen blieben in diesem Jahr offline, was Platz für neue Käufer lässt [1].
- Kleidung online zu kaufen ist mittlerweile eine gängige Gewohnheit in Europa. Eurostat berichtete, dass 77% Internetnutzer in der EU 2024 Waren oder Dienstleistungen online für den persönlichen Gebrauch gekauft haben, gegenüber 59% im Jahr 2014 [2]. Mode-Apps wandeln diese Gewohnheit durch gespeicherte Größen, Wunschlisten und Benachrichtigungen bei Preisrückgängen in Wiederholungsbestellungen um.
- Mobile-Shopping-Apps verkürzen den Weg von der Inspiration bis zum Checkout. Käufer sehen ein Outfit in den sozialen Medien, klicken auf eine Produktseite und bezahlen mit einer gespeicherten Karte oder Geldbörse. Live-Video, Styling-Tools und KI-Suche sind mittlerweile in die Apps vieler großer Plattformen integriert.
- Die Regeln für unverkaufte Lagerbestände zwingen Einzelhändler dazu, den Bestand sorgfältiger zu planen. Die Europäische Kommission erklärte, dass das Verbot der Vernichtung unverkaufter Kleidung, Kleidungsaccessoires und Schuhe ab dem 19 . Juli 2026 für große Unternehmen gilt, wobei mittelgroße Unternehmen ab 2030 abgedeckt werden [3]. Die Kommission zitierte eine Schätzung der Europäischen Umweltagentur, dass 4% bis 9% der auf den EU-Markt gebrachten Textilprodukte vor der Nutzung vernichtet werden [3].
- Grenzüberschreitende Lieferung ermöglicht es kleinen und mittelgroßen Marken, weit über ihren Heimatmarkt hinaus zu verkaufen. Marktplätze übernehmen Bezahlung, Übersetzung und Rücksendungen, sodass ein Designer in einem Land Käufer in vielen anderen Ländern erreichen kann.
- Analysierte Schlüsselsegmente
- Nach Produkttyp: Kleidung wird 2026 52.4% Anteil ausmachen, da Oberteile, Kleider und Jeans häufig gekauft und jede Saison ersetzt werden.
- Nach Endnutzer: Frauen werden 2026 57.3% Anteil ausmachen, was größere Sortimente, häufigere Einkäufe und eine starke Nutzung von Mode-Apps widerspiegelt.
- Nach Geschäftsmodell: Business to Consumer wird 2026 40.9% Marktanteil gewinnen, da Markenseiten und Händler-Apps Preis, Bestand und Rückgaben steuern.
- Nach Zahlungsart: Cash on Delivery wird 2026 25.9% Anteil halten, da viele Käufer in Schwellenländern ein Paket vor der Zahlung noch inspizieren möchten.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, Principal Consultant bei Fact.MR, sagt: "Online-Modekäufer beurteilen einen Händler nach Passform, Liefergeschwindigkeit und wie einfach es ist, etwas zurückzuschicken. Plattformen, die die Rückgabequoten mit besseren Datengrößen senken, schützen die Margen, wenn das Bestellvolumen wächst. Die nächste Nachfragewelle wird von mobilen Käufern in Märkten kommen, in denen der Kartenverbrauch noch gering ist, daher verdient die Zahlungsauswahl genauso viel Aufmerksamkeit wie das Produktsortiment."
- Strategische Auswirkungen
- Modemarken sollten auf jeder Produktseite in Größen- und Passformdaten investieren, da Passformprobleme die meisten Renditen verursachen.
- Marktplatzbetreiber sollten Barzahlung bei Lieferung, sofortige Bankzahlungen und Geldbörsen direkt in Märkten mit geringem Kartenbesitz anbieten.
- Logistikpartner sollten lokale Rückgabezentren in der Nähe großer Städte errichten, was die Rückerstattungszeiten verkürzt und den Bestand früher wieder in den Verkauf bringt.
- Privatanleger sollten Plattformen mit hohem Anteil an Wiederkehrern und App-Traffic bevorzugen, da diese die Kosten jeder neuen Bestellung senken.
Deutschland wird bei 12.3% CAGRführen, wo Online- und Versandhandelsverkäufer weiterhin an Boden bei Bekleidungsgeschäften gewinnen. Brasilien folgt auf 11.2% , da Sofortzahlungen kleine Online-Bestellungen erleichtern. Das Wachstum der 10.2% in den Vereinigten Staaten spiegelt stetige Zuwächse des E-Commerce-Anteils am Einzelhandel wider. Das Vereinigte Königreich wird mit 9.1% vorankommen, da Online-Ausgaben bereits einen großen Teil des gesamten Einzelhandels ausmachen. Japan wird 8.0%registrieren, unterstützt durch eine hohe E-Commerce-Rate für Bekleidung und breitere bargeldlose Zahlungen.
Wie unterteilt sich der Online-Mode-Einzelhandelsmarkt nach Segmenten?
Bekleidung wird Produkttyp bei 52.4%führen; Frauen werden Endnutzerinnen bei 57.3%führen; Business to Consumer wird das Geschäftsmodell bei 40.9%leiten; Cash on Delivery wird den Zahlungsmodus bei 25.9%führen.
Welcher Produkttyp dominiert?
Bekleidung macht 52.4% des Umsatzes 2026 aus.
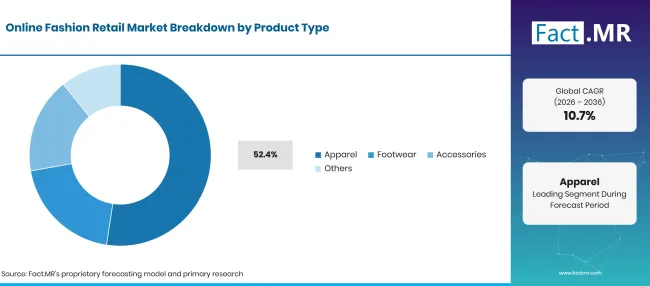
Factmr Online Fashion Retail Market Breakdown Product Type | Source: Fact.MR
| Produkttyp | Teilen (2026) |
|---|---|
| Bekleidung (Hauptsegment) | 52.4% |
| Andere Segmente kombiniert | 47.6%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 26. Oktober 2026
Online gekaufte Kleidung wird schneller verkauft als jede andere Modekategorie, da die Kunden Oberteile, Strickwaren und Jeans mehrmals im Jahr auffrischen. Größentabellen, Modellfotos und kostenlose Rückgaben haben das Risiko eines Kaufs ohne Anprobieren reduziert. Markenseiten und Mehrmarkenplattformen verkaufen ebenfalls Markenbekleidung mit exklusiven Online-Drops, die Kunden jede Woche zurückziehen. Kleidung, Schuhe und Accessoires waren die Waren, die EU-Käufer 2024 am häufigsten online kauften, wobei 45% Personen solche Käufe in den letzten drei Monaten tätigten [2]. Schuhe folgen auf Kleidung, unterstützt durch Sneaker-Launches und einen einfachen Größenaustausch. Auch der Online-Schuhverkauf profitiert von detaillierten Produktvideos. Accessoires wie Taschen, Schmuck und Luxusuhren haben höhere Bestellwerte und weniger Passformprobleme.
Was führt das Endnutzersegment?
Frauen erzielen 57.3% der Verkäufe im Jahr 2026.
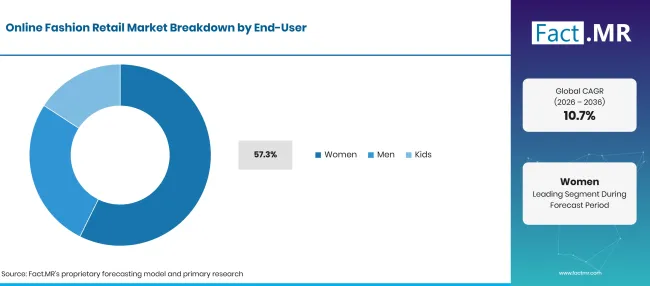
Factmr Online Fashion Retail Market Breakdown End User | Source: Fact.MR
| Endnutzer | Teilen (2026) |
|---|---|
| Frauen (Hauptsegment) | 57.3% |
| Andere Segmente kombiniert | 42.7%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 26. Oktober 2026
Damenmode-Kollektionen online sind tiefgründiger und verändern sich schneller als Herrenmode, was den Käufern mehr Gründe gibt, vorbeizuschauen. Frauen kaufen außerdem in allen Kategorien in einer Bestellung und kombinieren Kleidung mit Schuhen, Taschen und Beauty. Die Plattformen richten sich an sie mit Styling-Inhalten, Creator-Kollektionen und personalisierten Feeds. Herrenmode online wächst, da immer mehr Männer Basics, Sportbekleidung und Sneaker über Apps kaufen. Kinderkleidung ist ein stetiger Wiederholungskauf, da Kinder innerhalb weniger Monate aus den Größen herauswachsen. Eltern fügen oft Baby-Modeaccessoires in denselben Korb hinzu, und Schulsaison-Verkäufe bringen starke Spitzen bei den Bestellungen.
Wie beeinflusst das Geschäftsmodell die Nachfrage?
Business to Consumer nimmt 40.9% des Werts von 2026 ein.
| Geschäftsmodell | Teilen (2026) |
|---|---|
| Business to Consumer (führendes Segment) | 40.9% |
| Andere Segmente kombiniert | 59.1%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 26. Oktober 2026
Der Direktverkauf von Marken und Einzelhändlern an Käufer gibt dem Verkäufer die Kontrolle über Preis, Lager und Kundendaten. Einzelhandelsketten betreiben eigene Seiten und Apps parallel zu den Geschäften und verknüpfen beides durch Click-and-Collect- und In-Store-Rückgaben. Premium-Marken im High-Fashion-Bereich nutzen ihre eigenen Seiten, um die Preise zu schützen. Business-to-Business-Plattformen liefern Boutiquen und kleineren Einzelhändlern Online-Bestellbestände. Konsumenten-zu-Verbraucher-Wiederverkaufsseiten ermöglichen es den Menschen, gebrauchte Kleidung und Taschen untereinander zu verkaufen. Wiederverkäufer spricht Käufer mit kleinem Budget an und diejenigen, die Kleidung länger tragen möchten.
Was unterstützt Cash on Delivery im Zahlungsmodus?
Cash on Delivery deckt 25.9% der Bestellungen 2026 nach Wertwert ab.
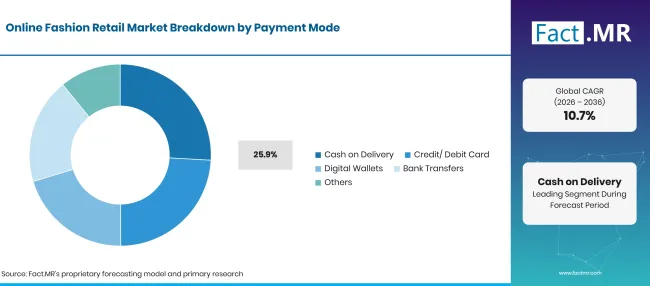
Online Fashion Retail Market Breakdown Payment Mode | Source: Fact.MR
| Zahlungsart | Teilen (2026) |
|---|---|
| Cash on Delivery (führendes Segment) | 25.9% |
| Andere Segmente kombiniert | 74.1%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 26. Oktober 2026
Kunden in Indien, Südostasien, dem Nahen Osten und Teilen Lateinamerikas zahlen oft den Kurier an der Tür. Das Bezahlen bei Ankunft stärkt Vertrauen bei Erstkäufern online und bei denen, die keine Kreditkarte besitzen. Verkäufer akzeptieren ein höheres Rückzahlungsrisiko im Austausch für einen größeren Kundenpool. Kredit- und Debitkarten sind in Nordamerika, Europa und Japan weiterhin üblich. Sofortzahlungen auf Banken nehmen in Brasilien stark zu, wo die Banco Central do Brasil berichtete, dass Pix von 22.1% Zahlungswert bei Pix, Boletos, Banküberweisungen und Schecks im Januar 2023 auf 41.2% im September 2025 gestiegen ist [4]. Einzelhändler wenden jetzt KI in Einzelhandelstools ein, um Betrug zu erkennen und die beste Zahlungsoption für jeden Käufer auszuwählen.
Was beschleunigt die Verbreitung des Online-Modehandelsmarktes und was hält sie zurück?
Breiterer Internetzugang, mobile Apps und einfache Zahlungen werden in jeder Region weiterhin Online-Modekäufer hinzufügen. Hohe Rückgaberaten, Lieferkosten und strengere Regeln für unverkaufte Ware werden die Margen zurückhalten.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Breiterer Internet- und Smartphone-Zugang in Schwellenländern | +2.4% | Südasien & Pazifik, Lateinamerika, Naher Osten & Afrika | Kurzfristig (<= 2 Jahre) |
| Mobile Apps mit sozialen und Video-Shopping-Funktionen | +2.0% | Global | Kurzfristig (<= 2 Jahre) |
| Kostenlose und schnelle Lieferung mit einfacher Rückgabe | +1.7% | Nordamerika, Westeuropa, Ostasien | Mittelfristig (2bis4 Jahre) |
| Sofortzahlungen und digitale Geldbörsen an der Kasse | +1.4% | Lateinamerika, Südasien & Pazifik | Mittelfristig (2bis4 Jahre) |
| Grenzüberschreitende Marktplätze für kleinere Labels | +1.0% | Global | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 26. Oktober 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| KI-Größenplanung und virtuelle Anproben, die die Rendite senken | +1.2% | Nordamerika, Westeuropa | Mittelfristig (2bis4 Jahre) |
| Online-Weiterverkauf und Vermietung von Kleidung und Taschen | +0.9% | Westeuropa, Nordamerika | Langfristig (>= 4 Jahre) |
| Wachstum von Herren- und Kindermode in mobilen Apps | +0.7% | Ostasien, Südasien & Pazifik | Kurzfristig (<= 2 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 26. Oktober 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Hohe Rückgaberaten und umgekehrte Logistikkosten | -1.1% | Global | Kurzfristig (<= 2 Jahre) |
| Regeln zu unverkauftem Bestand und Textilabfällen | -0.6% | Westeuropa | Langfristig (>= 4 Jahre) |
| Zahlungsbetrug und Ablehnungen von Bargeld bei Lieferung | -0.5% | Südasien & Pazifik, Naher Osten & Afrika | Mittelfristig (2bis4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 26. Oktober 2026
Welche Länder skalieren bis 2036 den Online-Mode-Einzelhandelsmarkt?
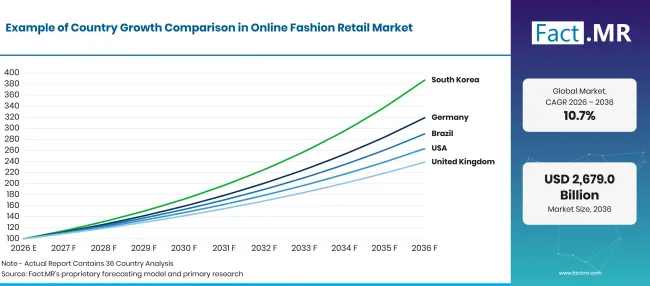
Online Fashion Retail Market Growth Index 1 | Source: Fact.MR
| Land | CAGR (2026 bis 2036) |
|---|---|
| Deutschland | 12.3% |
| Brasilien | 11.2% |
| Vereinigte Staaten | 10.2% |
| Vereinigtes Königreich | 9.1% |
| Japan | 8.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 26. Oktober 2026
Was unterstützt die Einführung Deutschlands?
12.3% CAGR, getrieben durch eine Verlagerung der Kleidungsausgaben von Geschäften hin zu Online- und Versandhandelsgeschäften.
Die Nachfrage nach Online-Kleidung in Deutschland wächst, während der Ladenumsatz zurückbleibt. Destatis berichtete, dass die Internet- und Versandhandelsumsätze im realen Wert 2024 5.0% gestiegen sind, während Geschäfte mit Textilien, Kleidung, Schuhen und Lederwaren einen realen Rückgang 3.2% verzeichneten [5]. Deutsche Käufer bevorzugen es, per Rechnung zu bezahlen und Artikel problemlos zurückzukehren, und Plattformen, die auf diesen Gewohnheiten basieren, gewinnen immer wieder Wiederholungsbestellungen.
Wie skaliert Brasilien die Nachfrage?
11.2% CAGR, unterstützt durch sofortige Zahlungen, die kleine Modeaufträge einfach abschließen lassen.
Der Mode-E-Commerce in Brasilien hängt von Zahlungen ab, die ohne Kreditkarte funktionieren. Das Finanzministerium berichtete, dass Pix im Jahr 2025 fast 80 Milliarden Transaktionen im Wert von mehr als35 Billionen R$ abwickelte [6]. Bis zum Ende dieses Zeitraums hatten 148 Millionen Personen eine Pix-Zahlung getätigt oder erhalten [6]. Ratenzahlungen auf Karten bleiben bei größeren Modekörben beliebt.
Was unterstützt das Wachstum der Vereinigten Staaten?
10.2% CAGR, was einen stetigen Anstieg des E-Commerce-Anteils am Gesamteinzelhandel widerspiegelt.
Amerikanische Käufer verlagern weiterhin routinemäßige Kleidungskäufe online. Das US Census Bureau berichtete, dass der E-Commerce-Umsatz im zweiten Quartal 2026340.2 Milliarden Dollar betrug, also 17.1% des gesamten Einzelhandelsumsatzes [7]. Diese Zahl war 12.2% höher als im selben Quartal 2025 [7]. Kaufhäuser, Discountketten und Markenseiten konkurrieren alle über Apps und Treueprogramme.
Wie entwickelt das Vereinigte Königreich die Nachfrage?
9.1% CAGR, da Online-Ausgaben einen hohen Anteil am gesamten Einzelhandel ausmachen.
Online-Kleidungsshopping im Vereinigten Königreich ist bereits ein großer Teil der Art und Weise, wie Menschen kaufen. Das Office for National Statistics berichtete, dass Online-Verkäufe im August 2026 28.8% der gesamten Einzelhandelsausgaben ausmachten, gegenüber 28.4% im Juli [8]. Die Online-Ausgaben für die drei Monate bis August lagen 10.1% höher als ein Jahr zuvor [8].
Wie schlägt sich Japan ab?
8.0% CAGR, unterstützt durch eine breite Nutzung bargeldloser Zahlungen und einen hohen Online-Preis für Kleidung.
Bekleidung ist eine der digitalsten Einzelhandelskategorien in Japan. Das Ministerium für Wirtschaft, Handel und Industrie berichtete, dass der B2C E-Commerce-Markt für Bekleidung und Accessoires 2024 2.798 Billionen Yen erreichte, mit einer E-Commerce-Rate von 23.38% [9]. METI bezifferte 2025 außerdem den bargeldlosen Anteil der Verbraucherzahlungen auf 58.0% , wobei Kreditkarten 82.7% des bargeldlosen Werts ausmachen [10].
Wer führt den Online-Mode-Einzelhandelsmarkt?
Das Online-Modefeld teilt sich in drei Gruppen auf, und jede gewinnt Käufer auf unterschiedliche Weise. Fast-Fashion-Ketten wie Zara und H&M betreiben eigene Seiten und Apps neben großen Store-Netzwerken, sodass sich Online-Bestellungen und Ladenbesuche gegenseitig unterstützen. Online-Spieler konkurrieren in Reichweite und Geschwindigkeit. ASOS brachte im September 2026 seine erste adaptive Kollektion 51 Optionen auf den Markt, die nur auf ASOS.com [11] verkauft wird. Im August 2026 fügte ASOS Premium-Handtaschen- und Schuhmarken hinzu, darunter Michael Kors und Vagabond [12].
Die Debenhams Group verkauft Mode für jüngere Käufer über eigene Websites, während Shein preiswerte Kleidung über Apps in vielen Ländern verkauft. Myntra bedient indische Käufer und bietet Bargeld bei Lieferung an. Eine dritte Gruppe konzentriert sich auf Luxus. Net-a-Porter und Farfetch verkaufen Designermarken online, und Nordstrom hat im Oktober 2026 KI-Outfitvorschläge und Stylistenzugang zu seiner App hinzugefügt [13]. Passformgenauigkeit, Liefergeschwindigkeit und Rückgabekosten bestimmen, wer den Anteil erhält.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen sind Zara; H&M; ASOS; Debenhams Group; Shein; Myntra; Net-a-Porter; Farfetch; und Nordstrom.
- Zara
- H&M
- ASOS
- Debenhams Gruppe
- Shein
- Myntra
- Net-a-Porter
- Farfetch
- Nordstrom
Bibliographie
- [1] Internationale Telekommunikationsunion. (2025, November 17). Die weltweite Zahl der Internetnutzer steigt, aber Ungleichheiten vertiefen wichtige digitale Kluften.
- [2] Eurostat. (2025, Februar 20). Online-Shopping in der EU wächst weiter.
- [3] Europäische Kommission. (2026, Juli 17). Verbot der Vernichtung unverkaufter Kleidung und Schuhe tritt in Kraft.
- [4] Banco Central do Brasil. (Dezember 2025). Estatísticas de pagamentos por atividade econômica (EPAE) [Zahlungsstatistiken nach wirtschaftlicher Tätigkeit].
- [5] Statistisches Bundesamt (Destatis). (2025, Januar 31). Einzelhandelsumsatz im Jahr 2024 real um 1,1 % höher als 2023 [Einzelhandelsumsatz im Jahr 2024 real 1.1% im Vergleich zu 2023].
- [6] Ministério da Fazenda. (2026, August 19). Pix consolida liderança nos pagamentos digitais e projeta novas evoluções até 2030 [Pix festigt seine Führung im Bereich digitale Zahlungen und plant neue Upgrades bis 2030].
- [7] U.S. Census Bureau. (2026, August 18). Vierteljährliche Einzelhandels-E-Commerce-Verkäufe: 2Quartal 2026.
- [8] Amt für nationale Statistik. (2026, 18. September ). Einzelhandelsumsätze, Großbritannien: August 2026.
- [9] Ministerium für Wirtschaft, Handel und Industrie, Japan. (2025, August 26). [Ergebnisse der E-Commerce-Marktumfrage für das Geschäftsjahr 2024].
- [10] Ministerium für Wirtschaft, Handel und Industrie, Japan. (2026, März 31). 2025 Verhältnis der bargeldlosen Zahlung zum Gesamtbetrag der von den Verbrauchern gezahlten Betrag.
- [11] ASOS. (2026, September 24). ASOS bringt die adaptive Kollektion auf den Markt, die Stil in den Mittelpunkt der barrierefreien Mode stellt, gemeinsam mit Kunden mit Behinderungen und Tilting the Lens entwickelt.
- [12] ASOS. (2026, August 26). ASOS steigert sein Premium-Zubehör mit Kult-Handtaschenmarken und gehobenem Schuhwerk.
- [13] Nordstrom. (2026, Oktober 12). Geschenke in dieser Feiertagssaison bei Nordstrom einfacher, persönlicher und unterhaltsamer gemacht
Dieser Bericht beantwortet
- Wie groß wird der Online-Modehandel 2026 und 2036 sein und in welchem jährlichen Tempo wird er wachsen?
- Warum führen Bekleidung, weibliche Käuferinnen, Direktvertrieb von Marken und Cash-on-Delivery ihre Segmente an?
- Welche Rolle spielen Internetzugang, mobile Apps und Zahlungsmöglichkeiten bei Online-Kleidungsbestellungen?
- Wo unterscheiden sich Deutschland, Brasilien, die Vereinigten Staaten, das Vereinigte Königreich und Japan in Bezug auf die Nachfrage nach Online-Mode?
- Welche Modehändler und -plattformen verkaufen heute online und was wird ihnen helfen, Marktanteile zu gewinnen?
Was deckt der Online-Mode-Einzelhandelsmarkt ab?
Online gekaufte Modewaren bilden die Basis dieses Marktes. Bekleidung, Schuhe und Accessoires, die über Websites, Apps und Marktplätze bestellt werden, werden alle gezählt.
Bestellungen von Frauen, Männern und Kindern werden über den Direktvertrieb, Großhandelsplattformen und Wiederverkaufsseiten verfolgt. Alle wichtigen Zahlungsrouten sind abgedeckt, von Barzahlung an den Kurier bis hin zu Karten, Geldbörsen und Banküberweisungen.
Was ist im Umfang enthalten?
Markenwebsites, Händler-Apps, Multi-Brand-Marktplätze und luxuriöse E-Boutiquen fallen innerhalb der Grenzen. Online-Bestellungen, die im Geschäft abgegeben werden, werden gezählt, ebenso wie Social-Commerce-Verkäufe, die in einer App abgeschlossen werden.
Grenzüberschreitende Bestellungen, die ins Land des Käufers verschickt werden, zählen im Zielmarkt. Online-Wiederverkaufsstücke gebrauchter Kleidung, Schuhe und Taschen zwischen Verbrauchern sind Teil der Gesamtzahl, ebenso wie Großhandelsbestellungen von Mode, die online von Boutiquen aufgegeben werden.
Was ist vom Umfang ausgeschlossen?
Mode, die in physischen Geschäften ohne Online-Bestellung verkauft wird, ist ausgeschlossen. Schönheit, Duft und Wohntextilien fallen außerhalb dieses Marktes, selbst wenn sie auf Modeplattformen verkauft werden.
Leihabonnements für Kleidung, Uniformen, die über Geschäftsverträge gekauft wurden, und individuell bestellte Schneiderarbeiten werden ausgelassen. Versandkosten und Steuern werden nicht im Verkaufswert berücksichtigt.
Wie wurde die Analyse erstellt?
Die Analyse basiert auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Ländern und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breitere Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßstäbliche Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierung und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
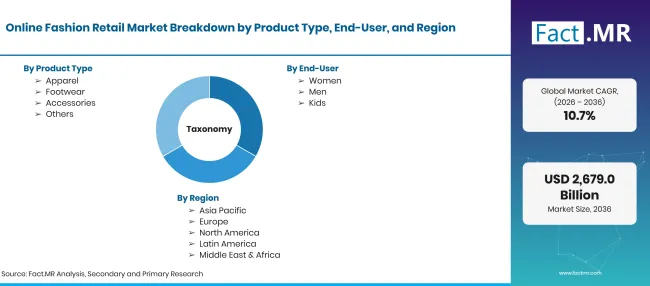
Online Fashion Retail Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarden |
| Marktdefinition | Verkäufe von Bekleidung, Schuhen und Modeaccessoires, die über Webseiten, mobile Apps und Online-Marktplätze bestellt und dem Käufer geliefert oder im Geschäft abgeholt werden. Der Wert wird zum Online-Transaktionspreis gezählt, abschließend Rücksendungen. |
| Produkttyp | Bekleidung; Schuhe; Accessoires; Sonstiges |
| Endnutzer | Frauen; Männer; Kinder |
| Geschäftsmodell | Geschäft zu Verbraucher; Geschäft zu Unternehmen; Verbraucher zu Verbraucher |
| Zahlungsart | Barzahlung bei Lieferung; Kredit-/Debitkarte; Digitale Geldbörsen; Banküberweisungen; Sonstige |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Deutschland; Brasilien; Vereinigte Staaten; Vereinigtes Königreich; Japan |
| Profilierte Unternehmen | Zara; H&M; ASOS; Debenhams Group; Shein; Myntra; Net-a-Porter; Farfetch; Nordstrom |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Hybrider Top-Down- und Bottom-up-Ansatz unter Verwendung von Internetnutzerzahlen, Online-Shopper-Raten, E-Commerce-Anteilen am Bekleidungshandel, durchschnittlichen Bestellwerten nach Kategorie und Zahlungsmischung nach Ländern. |
Quelle: Fact.MR-Analyse. Aktualisiert am 26. Oktober 2026
Wie ist der Markt segmentiert?
-
Nach Produkttyp
- Bekleidung
- Schuhwerk
- Zubehör
- Weitere
-
Nach Endnutzer
- Frauen
- Männer
- Kinder
-
Nach Geschäftsmodell
- Business to Consumer
- Geschäft zu Unternehmen
- Verbraucher zu Verbraucher
-
Nach Zahlungsart
- Barzahlung bei Lieferung
- Kredit-/Debitkarte
- Digitale Geldbörsen
- Banküberweisungen
- Weitere
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Online-Modemarkt im Jahr 2026?
Wie CAGR der Online-Modemarkt von 2026 bis 2036?
Welcher Produkttyp führt den Online-Modemarkt an?
Welcher Endnutzer führt den Online-Modemarkt an?
Welches Geschäftsmodell führt den Online-Modemarkt an?
Welche Zahlungsmethode führt den Online-Modemarkt an?
Welches Land wird am meisten im Online-Mode-Einzelhandelsmarkt wachsen?
Wer sind die wichtigsten Unternehmen im Online-Mode-Einzelhandelsmarkt?
Wer an diesem Bericht gearbeitet hat

Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen