- Market Value (2025): USD 2.01 Bn
- Estimated Value (2026): USD 2.16 Bn
- Forecast Value (2036): USD 4.41 Bn
- CAGR (2026-2036): 7.4%
Was wird der Markt für Bio-Suppen bis 2036 voraussichtlich werten?
USD 2.2 Milliarde im Jahr 2026 bis USD 4.4 Milliarde bis 2036, mit einem 7.4% CAGR.
- Laut Fact.MR Analyse erreichte der Bio-Suppenmarkt im Jahr 2025 USD 2.01 Milliarden.
- Die Nachfrage wird von USD 2.16 Milliarden im Jahr 2026 auf USD 4.41 Milliarden im Jahr 2036 steigen.
- Es wird erwartet, dass der Markt zwischen 2026 und 2036 einen 7.4% CAGR verzeichnen, da städtische Berufstätige nährstoffreiche Bio-Fertiggerichte, pflanzenorientierte Flexitarienrezepte und Clean-Label-Comfort Foods ohne synthetische Zusatzstoffe priorisieren.
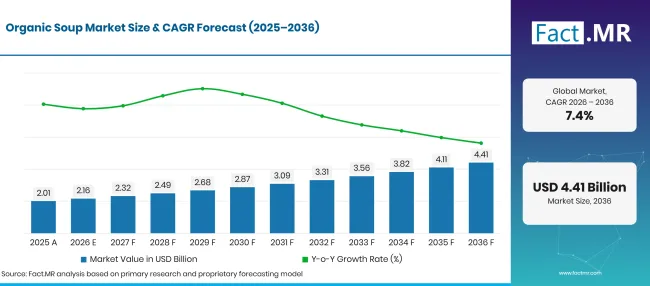
Factmr Organic Soup Market Forecast Global | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Milliarden) |
|---|---|---|
| 2025 | Tatsächlich | 2.01 |
| 2026 | Schätzung | 2.16 |
| 2036 | Vorhersage | 4.41 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 7.4% |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des Bio-Suppenmarktes?
USD 2.2 Milliarde absolute Chance zwischen 2026 und 2036, wobei Fertigformate und Gemüsezutaten das größte Verarbeitungsvolumen verursachen.
- Nachfragetreiber auf dem Markt
- Die steigende Verbraucherpräferenz für zertifizierte, sauber verpackte Mahlzeiten führt zu einer weitverbreiteten Abwanderung von herkömmlichen Dosensuppen, die mit künstlichen Geschmacksverstärkern, chemischen Konservierungsstoffen und überschüssigem Natrium gefüllt sind. Bundesbundesvorschriften zur biologischen Handhabung und Ernteproduktion setzen strenge Verifikationspflichten, die synthetische Pestizide und genetische Modifikationen in allen Zutatenbereichen verhindern [1]. Anspruchsvolle Lebensmittelkäufer überprüfen routinemäßig Zutatenetiketten, um zertifizierte Bio-Siegel zu bestätigen, bevor sie wöchentliche Essenssets kaufen.
- Die rasche Beschleunigung des schnelllebigen urbanen Lebensstils sorgt für eine enorme Nachfrage nach haltbaren, mikrowellenfähigen Fertigsuppen, die aufwendige kulinarische Hauszubereitungen überflüssig machen. Obligatorische Temperaturaufbereitung mit niedriger Säure und hermetische Behälterversiegelung sorgen dafür, dass vorgekochte Bio-Brühen kommerzielle Sterilität erreichen, ohne die Nährwertintegrität zu beeinträchtigen [2]. Beschäftigte Familien und alleinstehende Berufstätige verlassen sich auf verpackte Bio-Suppen als gesunde Wochentags-Abendessen, die authentische hausgemachte Geschmacksprofile bieten.
- Die zunehmende Einführung pflanzenorientierter, veganer und flexitarischer Ernährungsmuster treibt die schnelle Rezeptentwicklung voran, die sich auf Bio-Wurzelgemüse, Blattgemüse, Linsen und uralte Getreide konzentriert. Moderne nicht-thermische und thermosonikative Lebensmittelverarbeitungstechnologien zeigen eine bemerkenswerte Wirksamkeit bei der Konservierung hitzeempfindlicher Polyphenole und frischer Gemüselebendigkeit während der Abfüllung von kommerziellen flüssigen Brühen [3]. Lebensmittelmarken formulieren reichhaltige, cremige Texturen aus Bio-Kokosmilch, püriertem Blumenkohl und Haferflocken anstelle von synthetischen Emulgatoren.
- Das wachsende Gesundheitsbewusstsein für das Wohlbefinden des Darmmikrobioms und systemische Entzündungen erhöht den Einzelhandel mit kollagenreichen organischen Knochenbrühen und präbiotischen Gemüsepüreen. Fortschrittliche Verarbeitungsprotokolle verhindern oxidative Geschmacksverschlechterung und das Aromaverblassen in verpackten flüssigen Brühen und bewahren über mehrmonatige Verteilungszyklen hinweg tiefe kulinarische Noten [4]. Funktionale Suppen-Startups unterscheiden sich durch den Schwerpunkt auf organische Verdauungskräuter, adaptogene Pilze und verifizierte Mineralgehalte.
- Analysierte Schlüsselsegmente
- Nach Produkttyp: Ready-to-Serve hält 2026 38.5% Marktanteil, bevorzugt bei belebten städtischen Haushalten und Büroprofis wegen seines praktischen Heiz- und Essenskomforts ohne Wasserverdünnung.
- Nach Zutat: Gemüse macht 2026 42.3% Anteil aus, da gesundheitsbewusste Verbraucher nährstoffreiche Tomaten, Butternusskürbis, Karotten-Ingwer und herzhafte Minestrone-Bio-Rezepte annehmen.
- Nach Verpackung: Konserven machen 2026 44.8% Anteil aus und bieten langjährige Stabilität im Vorratsraum, robusten Schutz gegen Sauerstoff und etablierte Recyclingbequemlichkeit.
- Nach Vertriebskanal: Supermärkte/Hypermärkte machen 2026 52.4% Marktanteil aus und bieten hoch sichtbare Regalflächen im Mittelgang, Multi-Brand-Bio-Sortimentsdisplays und wettbewerbsfähige Multi-Can-Einzelhandelsaktionen.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, leitender Berater bei Fact.MR, sagt: "Das kommerzielle Wachstum der Bio-Suppe geht über herkömmliche Pilzcreme- und Hühnernudeldosen hinaus hin zu handwerklichen, restaurativen Knochenbrühen und weltweit inspirierten pflanzlichen Eintöpfen. Verbraucher zahlen Premiumpreise nur dann, wenn Verpackungsformate gartenfrische Sinnesprofile bewahren und Zutatendecks strikt frei von künstlichem Kaugummi und synthetischen Aromen bleiben. Lebensmittelverarbeiter, die in eine sanfte Sterilisation von Retortbeuteln investieren und eine direkte Rückverfolgbarkeit auf Bauernhofebene aufrechterhalten, werden sich eine dedizierte Regalplatzierung bei großen Supermarktmärkten sichern."
- Strategische Auswirkungen
- Kulinarische Verarbeitungsanlagen wandeln sich von aggressiven Hochhitze-Einkochenretorten hin zu sanften, mikrowellenunterstützten thermischen Sterilisationen und aseptischen Beutelverpackungslinien. Mehrdimensionale botanische Optimierungsmodelle überprüfen, dass präzise modulierte thermische Kinetik empfindliche flüchtige aromatische Verbindungen und lebendige Carotenoidpigmente in pürierten Gemüsematrizen behält [5]. Gewerbliche Küchen, die das natürliche Mundgefühl und frische Aromen bewahren, erzielen eine Premium-Positionierung im Einzelhandel gegenüber Standardkonservenmarken.
- Suppenhersteller gehen direkte langfristige Vertragspartnerschaften mit zertifizierten Bio-Agrarbauernkollektiven ein, um zuverlässige Ernten von Erbstücktomaten, Bio-Butternutkürbis und gentechnikfreiem Sellerie zu sichern. Forward-Liefervereinbarungen schützen Verarbeiter vor plötzlichen Ernteschocks und überprüfen gleichzeitig strenge, rückstofffreie Pestizidtestdokumentationen.
- Entwicklungsteams für Verpackungen entwickeln BPA-Dosenfutter, recycelbare, mehrschichtige Standbeutel und FSC-zertifizierte aseptische Kartons, um umweltbewusste Verbraucher zu bedienen. Eine klare Nachhaltigkeitsbotschaft auf der Verpackung bezüglich nachhaltiger Verpackungsmaterialien stärkt die Markenauthentizität und unterstützt Premium-Einzelhandelspreismodelle.
- Lebensmitteltechnologielabore entwickeln innovative Clean-Label-Eindickungsmittel, die organische Tapiokastärke, Erbsenproteinisolate und Kartoffelstärke verwenden, um synthetische Texturanten zu ersetzen. Diese natürlichen Hydrokolloide gewährleisten eine Gefrier-Tau-Stabilität und verhindern Phasentrennung in kommerziellen, biologischen, fertigen Nasssuppenlinien.
Deutschland wird voraussichtlich die globale Expansion mit einem 8.6% CAGRführen, unterstützt durch eine tief verwurzelte Bio-Lebensmittelkultur und strenge europäische Bio-Zertifizierungen. Brasilien entwickelt sich mit einem robusten 7.9% CAGR, angetrieben von wachsenden städtischen Bio-Supermärkten und steigendem Gesundheitsbewusstsein junger Berufstätiger. Die Vereinigten Staaten verzeichnen eine 7.1% CAGR, angetrieben durch eine hohe Durchdringung zertifizierter Bio-Fertiggerichte, eine beschäftigte Arbeitsgruppe und eine Clean-Label-Expansion im Einzelhandel. Das Vereinigte Königreich expandiert 6.4%, gestützt auf starke Einzelhandels-Eigenmarken-Bio-Suppenlinien und traditionelle heiße Suppengewohnheiten. Japan erreicht eine 5.6% CAGR, unterstützt von alternden Bevölkerungsgruppen, die leicht verdauliche Bio-Ernährung und hochwertige Einzelportions-Tassensuppen suchen.
Wie gliedert sich der Bio-Suppenmarkt nach Segmenten auf?
Servierfertige 38.5%; Gemüse 42.3%; Dosen 44.8%; Supermärkte/Hypermärkte 52.4% im Jahr 2026.
Welcher Produkttyp dominiert?
Ready-to-Serve hält 2026 38.5% Anteil.
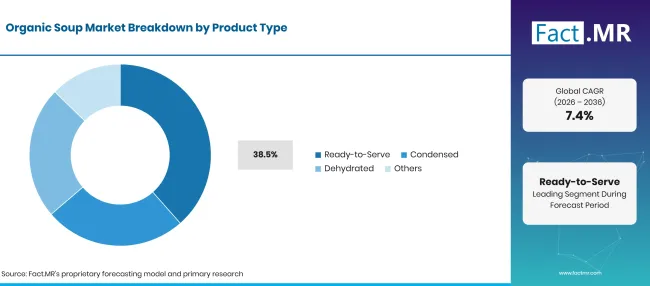
Factmr Organic Soup Market Breakdown Product Type | Source: Fact.MR
| Produkttyp | Teilen (2026) |
|---|---|
| Ready-to-Serve (Führungssegment) | 38.5% |
| Andere Segmente kombiniert | 61.5%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Fertige Bio-Suppen dominieren Einzelhandels- und Gastronomie-Beschaffungskanäle, da sie Messen, Wasserverdünnung und komplexe kulinarische Zubereitung eliminieren. Städtische Verbraucher, die gesunde Mittagessen am Mittag oder schnelle Abendessen suchen, erhitzen das Produkt einfach in der Mikrowelle oder einem Topf für den sofortigen Verzehr. Kommerzielle Marken formulieren Fertigeintöpfe, Bisques und Pürees mit reichhaltigen Partikeln wie ganzen Bio-schwarzen Bohnen, gewürfelten Karotten und gerösteten Maiskörnern. Beschaffungsleiter bewerten kommerzielle Suppen- und Brühenbasen, um eine authentische herzhafte Reichhaltigkeit über Großvolumen-Produktionslinien hinweg zu erreichen. In schnelllebigen institutionellen Umgebungen bieten Einzelportions-Instant-Suppenbeutel schnellen warmen Essen für Studierende und Schichtarbeiter. Industrieküchen verarbeiten außerdem hochviskose Fertigsuppenchargen für die Großausgabe an der Deli-Theke, was die anhaltende Nachfrage in den kommerziellen Lebensmittelgeschäften verstärkt.
Was führt das Segment der Zutaten an?
Gemüse macht 2026 42.3% Anteil aus.
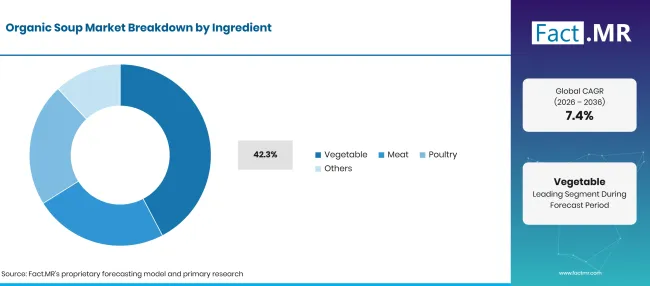
Factmr Organic Soup Market Breakdown Ingredient | Source: Fact.MR
| Zutat | Teilen (2026) |
|---|---|
| Gemüse (Spitzensegment) | 42.3% |
| Andere Segmente kombiniert | 57.7%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Gemüsezutaten haben den größten Rohstoffbedarf in der Bio-Suppenherstellung, befeuert durch den weltweiten Anstieg veganer, vegetarischer und flexibler Lebensstiloptionen. Beliebte kommerzielle Rezepte umfassen Bio-Tomaten, süße Butternut-Kürbis, Gartenerbsen, geröstete Paprika und zarte Süßkartoffeln. Innovatoren bei verpackten Lebensmitteln integrieren Bio-Fertigsuppenmischungen , die mit eiweißreichen Hülsenfrüchten, Linsen und alten Getreidesorten formuliert sind, um gesundheitsbewussten Käufern eine befriedigende Sättigung zu bieten. Kulinarische Formulierer setzen außerdem zertifizierte Bio-Brühwürfel ein, um konzentrierte Umami-Grundlagen zu bilden, ohne synthetische Mononatriumglutamat oder künstliche Hefeextrakte einzusetzen. In institutionellen Lieferketten bewahren schnell gefrorene Bio-Gemüsemischungen aus Tiefkühlkostformulierungen die ganzjährige Rezeptkonsistenz über die saisonalen Erntezyklen hinweg.
Wie beeinflusst Verpackung den Einzelhandelsvertrieb?
Konten für 44.8% Anteil im Jahr 2026.
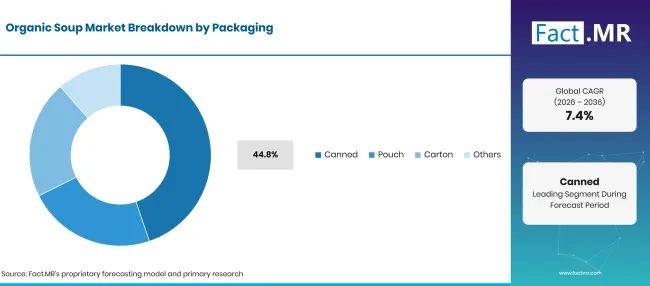
Factmr Organic Soup Market Breakdown Packaging | Source: Fact.MR
| Verpackung | Teilen (2026) |
|---|---|
| Dosen (Hauptsegment) | 44.8% |
| Andere Segmente kombiniert | 55.2%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Traditionelle Metalldosen stellen das primäre Verpackungsformat in den Supermarktregalen dar, bieten eine unvergleichliche Haltbarkeit, vollständigen Schutz vor dem Abbau von ultraviolettem Licht und Sauerstoff sowie eine breite Vertrautheit für Verbraucher. Führende Suppenmarken verwenden nicht-BPA-interne Lackbeschichtungen, um zu verhindern, dass saure organische Tomatenbrühen mit Blechmetall interagieren. Moderne Lebensmittelmarken setzen zunehmend auf leichte, aseptische Verpackungslösungen wie Tetra Recart-Kartons, um Transportemissionen zu reduzieren und platzeffiziente rechteckige Regaldisplays zu bieten. Vertragsverpackungsbetriebe investieren in automatisierte aseptische Inline-Beutel, die mit Tear Notches und wiederverschließbaren Ausguss für mikrowellenfähige Einzelportionen ausgestattet sind. Lebensmittelhersteller setzen spezialisierte Beutelsterilisatoren ein, um vollständige kommerzielle Sterilität zu gewährleisten und gleichzeitig empfindliche partikelartige Gemüsetexturen zu erhalten.
Was beschleunigt die Verbreitung des Bio-Suppenmarktes und was hält ihn zurück?
Die steigende Verbrauchernachfrage nach Clean-Label-Fertigmahlzeiten, die Verbreitung pflanzenorientierter Bio-Rezepte und die Einführung von BPA-freien, recycelbaren Verpackungen beschleunigen die Marktexpansion. Hohe Prämien für zertifizierte Bio-Agrarzutaten, Risiken des Tropfstoffabbaus durch thermische Sterilisation und kurze Haltbarkeiten für gekühlte Haltbarkeiten schränken die reibungslose Verbreitung ein.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Verbrauchermigration hin zu Clean-Label- und zertifizierten Bio-Fertiggerichten | +1.4% | Nordamerika, Europa | Kurzfristig (<= 2 Jahre) |
| Ausweitung der flexitarischen und pflanzenbasierten Ernährung fördert Gemüsesuppen | +1.2% | Global | Mittelfristig (2–4 Jahre) |
| Wachstum hochwertiger kollagenreicher Knochenbrühe und Rezepte für die Verdauungsfunktion | +1.0% | Nordamerika, Ostasien | Mittelfristig (2–4 Jahre) |
| Einführung umweltfreundlicher, BPA-freier Dosen und recycelbarer aseptischer Kartons | +0.8% | Westeuropa, USA | Mittelfristig (2–4 Jahre) |
| Schnelle Einzelhandelsausweitung der Bio-Eigenmarkenprodukte | +0.6% | Global | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Mikrowellenbecher für Einzelportionen, maßgeschneidert für Snacks im Büro unterwegs | +1.3% | USA, Großbritannien, Japan | Kurzfristig (<= 2 Jahre) |
| Funktionelle Wellness-Brühen, die mit organischen adaptogenen Pilzen und Kräutern angereichert sind | +1.1% | Nordamerika, Westeuropa | Mittelfristig (2–4 Jahre) |
| Natriumarme herzgesunde Formulierungen für ältere Bevölkerungsgruppen | +0.9% | Europa, Ostasien | Mittelfristig (2–4 Jahre) |
| Direkt an Verbraucher gefrorene Bio-Suppen-Essens-Essenssets | +0.7% | Global | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Hohe Beschaffungskosten und saisonale Liefervolatilität bei zertifiziertem Bio-Gemüse | -1.1% | Global | Kurzfristig (<= 2 Jahre) |
| Thermischer Abbau empfindlicher Pflanzenfarben und Knusprigkeit bei kommerziellen Reflexen | -0.9% | Global | Mittelfristig (2–4 Jahre) |
| Wettbewerb im Einzelhandel durch konventionelle, preisgünstigere Dosensuppenmarken | -0.7% | Nordamerika, Lateinamerika | Mittelfristig (2–4 Jahre) |
| Kühlketten-Distributionsengpässe für verderbliche, frische, gekühlte Bio-Suppen | -0.5% | Schwellenländer, Südasien | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Welche Länder skalieren den Bio-Suppenmarkt bis 2036?
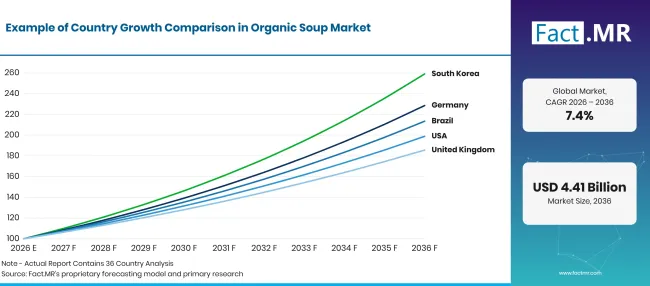
Factmr Organic Soup Market Growth Index | Source: Fact.MR
| Land | CAGR (2026–2036) |
|---|---|
| Deutschland | 8.6% |
| Brasilien | 7.9% |
| USA | 7.1% |
| Vereinigtes Königreich | 6.4% |
| Japan | 5.6% |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Warum führt Deutschland die Expansion der europäischen Bio-Suppe an?
8.6% CAGR, angetrieben von Deutschlands tief etablierter Bio-Siegel-Zertifizierungskultur, starker natürlicher Supermarktpräsenz und einer anspruchsvollen Verbraucherpräferenz für herzhafte Bio-Gemüse- und Linseneintöpfe.
Deutsche Verbraucher legen großen Wert auf ökologische Landwirtschaft, Transparenz und nachhaltige Lebensmittelproduktion, wodurch Deutschland Europa' der größte nationale Markt für Bio-Lebensmittel ist. Große deutsche Bio-Einzelhandelsketten wie Denn's Biomarkt und Alnatura widmen umfangreiche Regalflächen Glas- und Dosensuppen mit lokalen Kartoffeln, Wurzelgemüse und zertifizierten Bio-Linsen. Deutsche Lebensmittelverarbeiter halten sich an strenge Bio-Siegel- und EU-Bio-Standards und formulieren herzhafte Eintopf-Rezepte, die völlig frei von synthetischen Geschmacksverstärkern und modifizierten Stärken sind. Führende Kochbetriebe in Bayern und Baden-Württemberg mischen zertifizierte Bio-Gewürze wie trockene Zwiebelflocken , um robuste, wohltuende Geschmacksprofile in fertigen Linsensuppen und Kürbissuppen zu erzielen.
Was macht Brasilien zu einem aufstrebenden Markt mit hohem Wachstumspotenzial?
7.9% CAGR, unterstützt durch die Ausweitung der Bio-Agrarproduktion, ein wachsendes Gesundheitsbewusstsein unter städtischen Mittelschichtfamilien und die Modernisierung von Einzelhandelsgeschäften in Großmetropolen.
Brasilien erlebt einen transformativen Wandel der Ernährung in städtischen Zentren wie São Paulo, Rio de Janeiro und Curitiba, wo gebildete Verbraucher aktiv nach gesunden Alternativen zu stark verarbeiteten Fast Food suchen. Spezialmärkte und gehobene Supermarktketten erweitern die verpackten Fertigsuppenabteilungen mit lokal inspirierten Rezepten auf Basis von Bio-Maniok, schwarzen Bohnen, Kürbis und Freilandhühnerbrühen. Brasilianische landwirtschaftliche Genossenschaften erhalten internationale Bio-Zertifizierungen und bieten heimischen Verarbeitern stetigen Zugang zu zertifiziertem Bio-Gemüse und Kräutern. Steigende verfügbare Einkommen und der Aufstieg von städtischen Haushalten mit zwei Einkommen führen zu einer starken Nachfrage nach bequemen, konservierungsfreien Abendportionen.
Wie hält die Vereinigten Staaten eine bedeutende Marktgröße aufrecht?
7.1% CAGR, angetrieben von allgegenwärtigen Clean-Label-Supermarkt-Sortimenten, der allgemeinen Einführung von Bio-Knochenbrühen und hohen Verbraucherausgaben für schnelle, nahrhafte Mittagsoptionen.
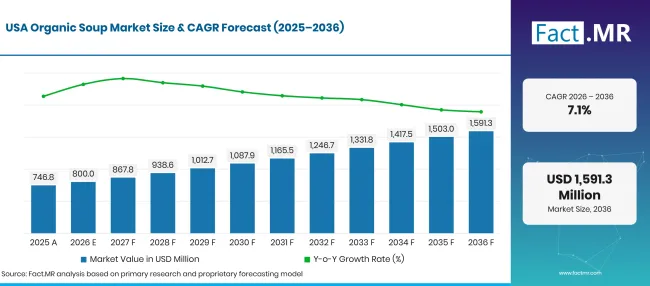
Factmr Organic Soup Market Forecast Usa | Source: Fact.MR
Die Vereinigten Staaten stellen weltweit den größten Massenmarkt für Bio-Suppe dar, wobei große nationale Supermarktmärkte und Naturlebensmittelhändler ganze Gänge für zertifizierte Bio-Dosensuppen und Kartonsuppen widmen. Amerikanische Verbraucher kaufen routinemäßig Bio-Hühnernudel-, Tomaten-, Basilikum- und Linsensuppen für schnelle Mittagessen an Werktagen und Familienessen mit Comfort Food. Die wachsende Beliebtheit von Keto-, Paleo- und Vollwerternährungsprotokollen hat eine außergewöhnliche Einzelhandelsnachfrage nach Bio-Knochenbrühen in Mikrowellenbechern ausgelöst. Kalifornien, Oregon und Colorado dienen als Hotspots für Startups mit handwerklicher Suppe, die auf gentechnikfreie Verifikation, regenerative Landwirtschaftspartnerschaften und natriumfreie Formulierungen setzen.
Was unterstützt die Einführung von Bio-Suppen im Vereinigten Königreich?
6.4% CAGR, verwurzelt in Großbritanniens etabliertem Suppen-Erbe, robusten Supermarkt-Private-Label-Bio-Programmen und wachsender Verbraucherpräferenz für frische, gekühlte handwerkliche Suppen.
Suppe ist ein beliebtes kulinarisches Grundnahrungsmittel im gesamten Vereinigten Königreich, wo kaltes Wetter und eine starke Tradition warmer Mittagessen den ganzjährigen Verzehr sichern. Führende britische Lebensmittelhändler wie Waitrose, Marks & Spencer und Sainsbury's haben umfangreiche Sortimente an Bio-Suppen mit Eigenmarke entwickelt, die zertifizierte Bio-Optionen zu wettbewerbsfähigen Preisen zugänglich machen. Britische Verbraucher setzen zunehmend auf frische, gekühlte Suppenbehälter im Bereich für gekühlte Produkte, die als frischer und weniger verarbeitet als herkömmliche Dosensorten gelten. Innovatoren im Vereinigten Königreich für Bio-Suppen in Devon und Yorkshire legen großen Wert auf britisch angebautes Bio-Wurzelgemüse, schottische Haferflocken und grasgefütterte Rindfleischbrühen.
Warum verzeichnet Japan eine stetige Einführung in Single-Serve-Formaten?
5.6% CAGR, angetrieben von einer alternden Zielgruppe, die weiche, nahrhafte und leicht verdauliche Mahlzeiten, eine hohe städtische Convenience-Store-Dichte und eine Wertschätzung für zarte natürliche Brühenaromen sucht.
Japanische Verbraucher legen Wert auf Nährstoffgleichgewicht, Portionskontrolle und natürliche Umami-Geschmacksprofile und schaffen so einen offenen Markt für hochwertige Bio-Suppen. Tokios weitreichendes Netzwerk von Convenience Stores und Bahnstationskiosken bietet Einzelportions-Gefriergetrocknete und Retort-Pouch-Bio-Suppen, die an vielbeschäftigte Pendler und Büroangestellte vermarktet werden. Japans schnell alternde Bevölkerung sorgt für eine stetige Nachfrage nach leicht verdaulichen, nährstoffreichen Bio-Gemüsepürees und milden Miso-basierten Gemüsebrühen, die eine milde Ernährung ohne künstliche Zusatzstoffe bieten. Japanische Lebensmittelverarbeiter formulieren sanfte, wohltuende Suppen mit zertifiziertem Bio-Kabocha-Kürbis, Daikon-Rettich und Bio-Sojamilch, um die sorgfältigen JAS (Japanese Agricultural Standards) Bio-Zertifizierungen zu erfüllen.
Wer führt den Bio-Suppenmarkt?
Amy' s Kitchen, Inc. nimmt eine legendäre Position im Bio-Convenience-Food-Sektor ein und ist Pionier bei vegetarischen und veganen Dosensuppen, die mit Bio-Tomaten, Linsen und Gartengemüse hergestellt werden. Die Campbell' s Company verfügt über einen massiven nordamerikanischen Einzelhandelsvertrieb von Suppen, erweitert ihren ökologischen Fußabdruck durch zertifizierte Bio-Linien und ihre Tochtergesellschaft Pacific Foods, die sich auf Bio-Brühen, herzhafte Eintöpfe und pflanzenbasierte cremige Suppen spezialisiert hat. The Hain Celestial Group Inc. vertreibt Premium-Natur- und Bio-Suppen über die Marken Imagine und Health Valley mit Schwerpunkt auf glutenfreie, natriumarme und zertifizierte Bio-Rezepte.
General Mills Inc. betreibt eine starke Präsenz durch seine Bio-Markenportfolios Cascadian Farm und Muir Glen und bezieht zertifizierte Bio-Tomaten und -Gemüse für die haltbare Suppenherstellung. Baxters Food Group Ltd. bringt ein reiches europäisches kulinarisches Erbe in die Bio-Suppenproduktion und kreiert Gourmetrezepte aus Dosen und Glas für anspruchsvolle britische und internationale Einzelhandelsmärkte. Kettle Cuisine LLC betreibt hochmoderne kommerzielle Kunsthandwerksküchen und liefert frische gekühlte und gefrorene Bio-Suppen an führende Feinkosttheken und Restaurantketten. Tideford Organic Foods ist Förderer 100% biologische, vegane und glutenfreie gekühlte Suppen im gesamten Vereinigten Königreich und nutzt Bio-Miso, alte Getreide und frisches Gemüse. Multinationale Lebensmittelkonglomerate Unilever PLC und Nestlé S.A. beteiligen sich aktiv durch zertifizierte Bio-Erweiterungen ihrer globalen Bouillon-, Suppen- und trockenen Kochvorbereitungsportfolios.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen sind Amy' s Kitchen, Inc.; The Campbell' s Company; The Hain Celestial Group Inc.; General Mills Inc.; Baxters Food Group Ltd.; Kettle Cuisine LLC; Tideford Organic Foods; Unilever PLC; und Nestlé S.A.
- Amy' s Kitchen, Inc.
- Die Campbell' s Company
- The Hain Celestial Group Inc.
- General Mills Inc.
- Baxters Food Group Ltd.
- Kettle Cuisine LLC
- Tideford Organic Foods
- Unilever PLC
- Nestlé S.A.
Bibliographie
- [1] USDEin Agrarmarketing-Service. (2025). Nationales Bio-Programm: Standards für ökologische Produktion und -handhabung (7 CFR Teil 205). eCFR.
- [2] US-amerikanische Food and Drug Administration. (2025). Thermisch verarbeitete säurearme Lebensmittel, verpackt in hermetisch versiegelten Behältern (21 CFR Teil 113). eCFR.
- [3] Kumar, S., et al. (2026). Auswirkungen der Thermosonikation auf physikalisch-chemische Eigenschaften und mikrobielle Sicherheit in flüssigen Lebensmittelformulierungen. Ultraschall Sonochemie, 118, 107122.
- [4] Zhao, Y., et al. (2026). Nicht-thermische Verarbeitung zur Hemmung der Geschmacksverschlechterung von flüssigen Gemüse- und Brühenformulierungen. Lebensmittelchemie: X, 25, 101894.
- [5] Silva, R., et al. (2026). Modellierung der Antwortoberfläche und Optimierung nährstoffdichter botanischer und pflanzlicher Pürees. Daten in Kurzform, 58, 111245.
Dieser Bericht beantwortet
- Der Bericht bewertet die Verarbeitungskinetik, die Parameter der Retort-Sterilisation und die Nährstoffretention in Verpackungsformen von Dosen-, Karton- und Beutelsuppen.
- Zutatenbewertungen erklären, warum Bio-Gemüse- und Hülsenfrüchterezepte den größten Anteil am Einzelhandelsbereich und der Verbrauchernachfrage ausmachen.
- Die Analyse auf Landesebene untersucht die Zertifizierungsstandards und kulinarischen Traditionen, die es Deutschland und Brasilien ermöglichen, außergewöhnliche Marktwachstumsraten zu erzielen.
- Verpackungsvergleiche untersuchen die Leistung der Sauerstoffbarriere, die Wiedererwärmbarkeit der Mikrowelle und die Lebenszyklus-CO₂-Emissionen in Dosen, aseptischen Kartons und Standbeuteln.
- Wettbewerbsprofilierung vergleicht Farm-to-Table-Rückverfolgungssysteme, Bio-Crop Forward-Verträge und Patente für Clean-Label-Rezepte bei führenden globalen Suppenherstellern.
Was deckt der Bio-Suppenmarkt ab?
Der Markt umfasst kommerzielle Lieferungen von zertifizierten Bio-Fertigsuppen, kondensierten Kochsuppen, getrockneten Suppenmischungen und verpackten Bio-Brühen. Er bewertet die Wertschöpfung in industriellen Suppenverarbeitungsanlagen, Eigenmarken-Vertragsverpackern, Spezialmarken für Bio-Lebensmittel und Einzelhandels-Lebensmittelvertriebsketten. Die Analyse verfolgt Produktabläufe über Umgebungs-haltbare Einzelhandelsgänge, gekühlte frische Feinkosttheken und Foodservice-Liefernetzwerke.
Was ist im Umfang enthalten?
Der Anwendungsbereich umfasst den Verkauf von verpackten Fertigsuppen, die nach anerkannten Bio-Standards zertifiziert sind (wie USDA Organic, EU Organic und JAS). Er umfasst Dosensuppen, Retortenbeutel, aseptische Kartons, Plastikbecher und Trockenmischungspäckchen, die über Einzelhandelsgeschäfte, Naturkostläden, E-Commerce-Plattformen und institutionelle Foodservice-Betreiber verkauft werden. Die Umsatzzahlen spiegeln Fertigprodukte wider, die zu Fabrik-Tor- und Großhandelspreisen bewertet werden.
Was ist vom Umfang ausgeschlossen?
Der Anwendungsbereich schließt nicht zertifizierte konventionelle verpackte Suppen aus, die synthetische Konservierungsstoffe, künstliche Aromen oder GVO-Zutaten enthalten. Unverarbeitetes rohes landwirtschaftliches Gemüse, das lose bei Landwirten verkauft wird' Märkte ohne kommerzielle Verpackung sind ausgeschlossen. Gewerbliche Küchengeräte, industrielle Dampfkessel und automatisierte Konservenanlagen sind aus den Markttotalen für Lebensmittelzutaten und Fertigprodukte ausgeschlossen.
Wie wurde die Analyse erstellt?
Die Analyse basiert auf 120+ Quellen, 35+ Unternehmensportfolios, 25+ Ländern und mehr als 20 Brancheninterviews.
- Primärforschung: Die Primärforschung umfasst Gespräche mit Herstellern, Dienstleistern, Technologieentwicklern, Distributoren, Endnutzern und Fachexperten. Diese Gespräche untersuchen Kaufprioritäten, Produktakzeptanz, operative Herausforderungen, Zulassungsanforderungen, Wettbewerbspositionierung und die Faktoren, die die breite Marktakzeptanz beeinflussen.
- Schreibtischforschung: Schreibtischforschung umfasst Regierungsstatistiken, regulatorische Publikationen, Unternehmensunterlagen, Handelsdaten, technische Studien, Branchenverbände, Standards, öffentliche Politik und andere maßstäbliche Quellen. Jede in der Analyse verwendete Quelle ist in der Bibliographie dokumentiert.
- Marktgröße und Prognose: Marktschätzungen kombinieren historische Leistungen, Nachfrageindikatoren, Preis- und Volumentrends, Segmentanteile, Unternehmensbeteiligung, Länderwachstum, Akzeptanzmuster, Investitionsaktivitäten und Marktexpansionsbarrieren.
- Datenvalidierung und Aktualisierungszyklus: Die Ergebnisse werden validiert, indem Primärinterviews mit öffentlichen Daten, Unternehmensaktivitäten, regulatorischen Änderungen, Handelsmustern und Branchenentwicklungen verglichen werden. Regelmäßige Updates überprüfen neue Produkteinführungen, Kapazitätsänderungen, Partnerschaften, Genehmigungen und Veränderungen in der kommerziellen Verbreitung.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
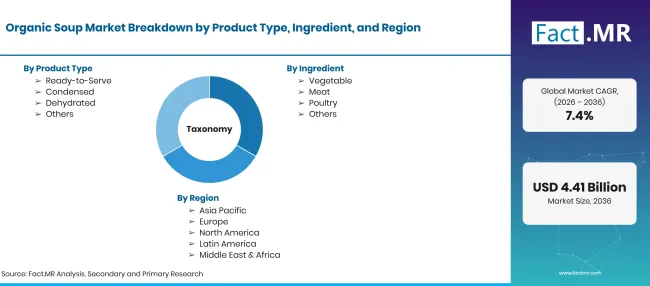
Factmr Organic Soup Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Milliarde im Jahr 2026 bis USD Milliarden bis 2036 bei 7.4% CAGR |
| Marktdefinition | Kommerzielle Lieferungen von zertifiziert biologisch verpackten Suppen, Brühen und kulinarischen Brüden, die mit zertifizierten Bio-Zutaten formuliert und für den Einzelhandel und die Gastronomie verpackt sind. |
| Produkttyp | Bereit zum Servieren; Kondensiert; Dehydriert; Andere |
| Zutat | Gemüse; Fleisch; Geflügel; Andere |
| Verpackung | Konserven; Beutel; Karton; Andere |
| Vertriebskanal | Supermärkte/Hypermärkte; Convenience Stores; Online-Einzelhandel; Andere |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Deutschland; Brasilien; USA; Großbritannien; Japan |
| Profilierte Unternehmen | Amy' s Kitchen, Inc.; Die Campbell' s Company; The Hain Celestial Group Inc.; General Mills Inc.; Baxters Food Group Ltd.; Kettle Cuisine LLC; Tideford Bio Foods; Unilever PLC; Nestlé S.A. |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Erste Interviews mit kommerziellen Suppenköchen, Wissenschaftlern für Bio-Lebensmittelformulierungen, Verpackungstechnikern und Lebensmitteleinzelhändlern kombiniert mit internationalen Datenanalysen aus dem Bio-Lebensmittelhandel. |
Quelle: Fact.MR-Analyse. Aktualisiert am 21. Oktober 2026
Wie ist der Markt segmentiert?
-
Nach Produkttyp
- Servierfertig
- Komprimiert
- Dehydriert
- Weitere
-
Nach Zutat
- Gemüse
- Fleisch
- Geflügel
- Weitere
-
Nach Verpackung
- Konserven
- Beutel
- Karton
- Weitere
-
Nach Vertriebskanal
- Supermärkte/Hypermärkte
- Convenience Stores
- Online-Einzelhandel
- Weitere
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie groß ist der Bio-Suppenmarkt im Jahr 2026?
Wie sieht der CAGR von 2026 bis 2036 aus?
Welcher Produkttyp führt zu Leads?
Welche Zutat führt dazu?
Welche Unternehmen beteiligen sich an Bio-Suppe?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen