- Market Value (2025): USD 793.8 Mn
- Estimated Value (2026): USD 842.2 Mn
- Forecast Value (2036): USD 1521.0 Mn
- CAGR (2026-2036): 6.1%
Was wird der Markt für Punkt-zu-Mehrpunkt-Mikrowellenantennen bis 2036 voraussichtlich wert sein?
USD 842.2 Millionen im Jahr 2026 bis USD 1521.0 Millionen bis 2036, mit einem 6.1% CAGR.
- Laut Fact.MR Analyse erreichte der Markt für Punkt-zu-Multipunkt-Mikrowellenantennen im Jahr 2025 USD 793.8 Millionen.
- Die Nachfrage wird von USD 842.2 Millionen im Jahr 2026 auf USD 1521.0 Millionen im Jahr 2036 steigen.
- Es wird erwartet, dass der Markt zwischen 2026 und 2036 einen 6.1% CAGR verzeichnen wird, angetrieben durch wachsende ländliche Breitbandsubventionen für festen drahtlosen Zugang (FWA), schnelle Backhaul-Verdichtung für Small-Cell-5-G-Netze, industrielle IoT-Automatisierung bei intelligenten Energieversorgern und die Ausweitung kommunaler Sicherheitsüberwachung.
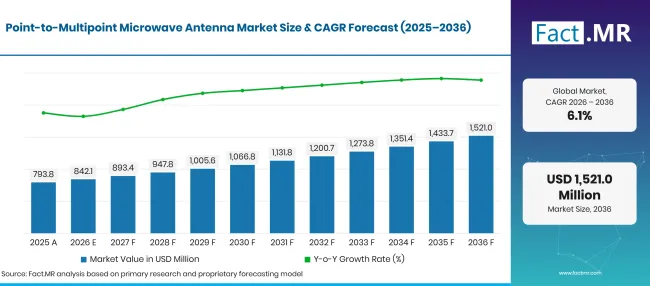
Point To Multipoint Microwave Antenna Market Forecast Global 1 | Source: Fact.MR
| Jahr | Grundlage | Marktwert (USD Millionen) |
|---|---|---|
| 2025 | Tatsächlich | 793.8 |
| 2026 | Schätzung | 842.2 |
| 2036 | Vorhersage | 1521.0 |
| CAGR 2026 bis 2036 | Prognosezeitraum | 6.1% |
Quelle: Fact.MR-Analyse. Aktualisiert am 24. Oktober 2026
Was sind die entscheidenden Zahlen hinter dem Wachstum des Marktes für Punkt-zu-Multipunkt-Mikrowellenantennen?
USD 678.8 Millionen-absolute Chance zwischen 2026 und 2036, wobei Flachschaltantennen, Telekommunikationsanwendungen und Telekommunikationsanbieter das größte Ausbauvolumen erzeugen.
- Nachfragetreiber auf dem Markt
- Die FCC-Breitbandberichterstattungsanforderungen zeigen, dass Festnetzanbieter Ausbreitungsmodelldetails, Standorte und Höhen der Basisstationen, Trägerinformationen, Link-Budget-Parameter und Clutter-Daten einreichen müssen; Empfängerhöhen-Eingänge müssen zwischen 4 und 7 Metern liegen, während Modell- und Geländeauflösung 100 Meter nicht überschreiten darf [1]. Diese technischen Offenlegungen verstärken die Nachfrage nach genau charakterisierten Sektor- und Teilnehmerantennen in der Punkt-zu-Multipunkt-Netzplanung.
- Das Broadband Data Collection-Fenster der FCC im Juni 2025 setzte die Standortberichterstattung für festes und mobiles Breitband fort und bot Regulierungsbehörden und Netzplanern eine aktuelle Grundlage zur Identifizierung von unversorgten und unterversorgten Gebieten [2]. Genauere Verfügbarkeitsdaten unterstützen gezielte Festnetz-Drahtlos-Deployments, bei denen richtgeleitete Punkt-zu-Mehrpunkt-Verbindungen Abdeckungslücken schließen können.
- Der BEAD-Rahmen von NTIA deckt alle Bundesstaaten und Territorien 56, und bis Oktober 2026 hatten alle 56 endgültige Vorschläge genehmigt; 55 hatten Vergabeverträge unterzeichnet und zurückgegeben [3]. Der Übergang von der Planung zur Umsetzung erweitert die adressierbare Pipeline für feste drahtlose Geräte, bei denen genehmigte Projektentwürfe drahtlose Verbindungen nutzen.
- Die ITU schätzte, dass 2025 73.6% der Weltbevölkerung das Internet nutzte, während 2.2 Milliarden Menschen offline blieben; 5G deckte 55.1% der Weltbevölkerung ab [4]. Die verbleibende Zugangslücke, konzentriert auf einkommensschwache und ländliche Gebiete, sorgt für die Nachfrage nach schnell einsetzbarer fester drahtloser und Punkt-zu-Mehr-Punkt-Infrastruktur.
- Analysierte Schlüsselsegmente
- Nach Produkttyp: Flat Panel Antennas hält 2026 38.5% Marktanteil, bevorzugt über Abonnentenstandorte, städtische Small-Cell-Anschlüsse und intelligente Strommasten wegen ihres unauffälligen ästhetischen Profils und des Richtungsgewinns.
- Nach Frequenzbereich: Das C-Band hält 2026 36.4% Anteil und dominiert die kommerziellen Trägerzuweisungen aufgrund seines optimalen Gleichgewichts zwischen Langstreckenausbreitungsreichweite und hoher Regen-Schwäche-Resistenz.
- Nach Anwendung: Telekommunikation macht 2026 52.3% Marktanteil aus, angetrieben durch Mobilfunknetzbetreiber, die festen drahtlosen Zugang zu Breitband- und Mobilfunkbasisstations-Backhaul-Verbindungen einsetzen.
- Nach Endnutzer: Telekommunikationsanbieter halten 2026 44.6% Marktanteil, unterstützt von Tier-1 - und Tier-2 -Mobilfunkanbietern, die die Netzwerkinfrastruktur und ländliche Netzabdeckungen modernisieren.
- Analystenmeinung bei Fact.MR
- Shambhu Nath Jha, leitender Berater bei Fact.MR, erklärt: "Der Markt für Punkt-zu-Mehrpunkt-Mikrowellenantennen durchläuft eine tiefgreifende architektonische Entwicklung, angetrieben durch die Konvergenz von 5-G-Festfunkzugang, automatisierter Frequenzkoordination (AFC) im 6 -GHz-Band und Multibeam-Horn-Technologien. Da Mobilfunkanbieter mit steigenden Kosten für Glasfasergraben in Vororten und ländlichen Gebieten konfrontiert sind, sind hochkapazitäge Punkt-zu-Multipunkt-Mikrowellenverbindungen zum Hauptmechanismus für die Bereitstellung von Gigabit-Breitband geworden. Antennenhersteller, die hochisolierte, dual-slant-polarisierte Antennen mit integriertem GPS-Timing und aerodynamisch optimierten Radomen entwickeln, werden den bevorzugten Anbieterstatus globaler Telekommunikationsanbieter erhalten."
- Strategische Auswirkungen
- ETSIs harmonisierter Standard EN 302 326 2 von 2026 deckt direkt feste Funk-Multipunkt-Geräte und -Antennen ab und legt Anforderungen für den Zugang zum Funkspektrum [5]. Diese derzeitige Standardbasis unterstreicht die Bedeutung konformer Antennenstrahlungseigenschaften, Spektrumeffizienz und Interferenzkontrolle in neuen Punkt-zu-Mehrpunkt-Produktdesigns.
- Anbieter von Turminfrastruktur standardisieren universelle, schnell montierte Klemmhalterungen und integrierte Ausrichtungsvisiere. Werkzeuglose Elevations- und Azimuteinstellungsmechanismen verkürzen die Installationszeit der Techniker auf Turmhöhen um über 40.0%und reduzieren so gefährliche Kletterzeiten und Arbeitskosten für Auftragnehmer erheblich.
- Hersteller von drahtlosen Geräten erweitern abwärtskompatible Antennenportfolios, die in der Lage sind, breite kontinuierliche Frequenzbänder von 4.9 GHz bis 6.4 GHz in einem einzigen physischen Gehäuse abzudecken. Beschaffungsleiter verhandeln mehrjährige Liefervereinbarungen für UV-stabilisierte Polycarbonat-Radom-Kunststoffe und präzise Aluminiumgusslegierungen, um Produktionslinien vor globalen Rohstoffschwankungen zu isolieren.
- Smart-Grid-Versorgungsunternehmen setzen private Punkt-zu-Multipunkt-Mikrowellennetze ein, um Umspannstationen, automatisierte Wiederverdichter und erneuerbare Solaranlagen zu verbinden. Private Mikrowellenkommunikation beseitigt die Abhängigkeit von kommerziellen Mobilfunknetzen und garantiert ultrazuverlässige, latenzarme Telemetrie bei schweren Stromausfällen.
Die Vereinigten Staaten werden voraussichtlich einen branchenführenden 7.7% CAGRverzeichnen, angetrieben durch massive bundesstaatliche Breitband-Aktiensubventionen (BEAD), aggressiven festen drahtlosen Wettbewerb und Smart-Grid-Automatisierung. Deutschland macht 6.9% CAGRFortschritte, unterstützt durch industrielle private 5G-Campus-Netzwerke, ländliche digitale Konnektivitätsfinanzierung und Modernisierung der Eisenbahnfunkfunke. Brasilien verzeichnet eine 6.5% CAGR, angetrieben durch wachsende regionale Internetdienstanbieter (ISPs), landwirtschaftliche Smart-Farming-Konnektivität und kommunale Sicherheitskameranetzwerke. Japan registriert ein 6.1% CAGR, das durch katastrophenresistente Kommunikationsinfrastruktur, städtische Kleinzellverdichtung und Hochfrequenz-Mikrowellen-Relaisnetze verankert ist. Das Vereinigte Königreich expandiert auf 5.4% CAGR, gestützt auf den ländlichen Ausbau des Project Gigabit, Konnektivität von Transportkorridoren und Mikrowellenverbindungen zur Küstenverteidigung.
Wie gliedert sich der Markt für Point-to-Multipoint-Mikrowellenantennen nach Segmenten auf?
Flachpaneelantennen 38.5%; Telekommunikations 52.3%; Telekommunikationsanbieter 44.6%; C-Band- 36.4% im Jahr 2026.
Welcher Produkttyp dominiert?
Flat Panel Antennas hält 2026 38.5% Anteil.
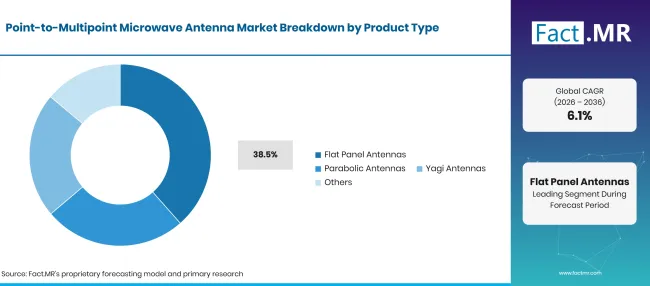
Point To Multipoint Microwave Antenna Market Breakdown Product Type | Source: Fact.MR
| Produkttyp | Teilen (2026) |
|---|---|
| Flachpaneelantennen (führendes Segment) | 38.5% |
| Andere Segmente kombiniert (Parabolisch, Yagi, Andere) | 61.5%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 24. Oktober 2026
Flachplattenantennen haben den größten Marktanteil und erzielen fast vier Zehntel des gesamten Marktumsatzes. Die ästhetische, kompakte Bauform der Flachplattenantennen macht sie sehr attraktiv für Kundenanlageninstallationen (CPE) auf Wohndächern, Außenbereichen von Gewerbegebäuden und kommunalen Strommasten, wo sperrige Parabolschüsseln mit Zonierungseinwänden konfrontiert sind. Moderne Flachpaneele integrieren Mikrostreifen-Patch-Arrays hinter wetterfesten Radomen und bieten Richtungsgewinne von 16 dBi bis 24 dBi mit dual-linearer oder dual-schräger Polarisation. Parabolantennen folgen dicht und dominieren Langstrecken-Abonnentenverbindungen sowie hochleistungsfähige Backhaul-Verbindungen über 10 Kilometer, dank ihres überlegenen fokussierten Bleistiftstrahlgewinns. Yagi- und Eckreflektorantennen machen den restlichen Anteil aus und werden in niedrigfrequenten Telemetrie- und SCADA-Verbindungen eingesetzt. Netzbetreiber integrieren diese Antennensysteme mit festen drahtlosen Breitbandverbindungen , um Gigabit-Internet für Privathaushalte bereitzustellen. Außendienstingenieure installieren Sektorantennen an zellularen Makro-Basisstationen , um hochkapazitäge drahtlose Backhauls zu verteilen. Telekommunikationsanbieter bündeln außerdem Hub-Standorte mit Mehrstrahl-Massiv-MIMO-Panels , um die spektrale Wiederverwendung zu maximieren. Kommunale Netze setzen dichte städtische Small-Cell-Arrays für öffentliches WLAN und Kamera-Backhaul ein.
Was führt den Anwendungssegment?
Telekommunikation macht im Jahr 2026 52.3% Anteil aus.
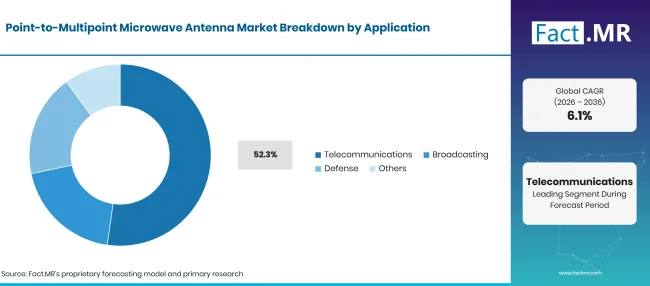
Point To Multipoint Microwave Antenna Market Breakdown Application | Source: Fact.MR
| Anwendung | Teilen (2026) |
|---|---|
| Telekommunikation (führendes Segment) | 52.3% |
| Andere Segmente kombiniert | 47.7%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 24. Oktober 2026
Telekommunikation stellt das dominierende Anwendungssegment dar und macht mehr als die Hälfte der weltweiten Industrieausgaben aus. Mobilfunknetzbetreiber und kommerzielle Internetdienstanbieter nutzen Punkt-zu-Punkt-Mikrowellenantennen-Architekturen, um Last-Mile-Fixed Wireless Access Breitband bereitzustellen, zelluläre Mikrozellen mit zentralen Faserpunkten (PoPs) zu verbinden und redundante Backup-Übertragungswege zu etablieren. Rundfunk ist eine wichtige sekundäre Vertikale, die Mikrowellenantennen für elektronische Nachrichtenbeschaffung (ENG) und entfernte Außenübertragungsverbindungen nutzt. Verteidigungsbehörden, Seehafenbehörden und Eisenbahnbetreiber bilden den Rest und setzen sichere Mikrowellennetze für Videoüberwachung und taktische Schlachtfeldtelemetrie ein. Infrastrukturmanager setzen steuerbare aktive Antennenarrays ein, um fahrende Schiffe zu verfolgen. Netzwerkbauer errichten vollständige carrier-grade drahtlose Infrastruktur entlang der Metropolkorridore. Turm-Rigger verwenden schwere Telekommunikations-Turmmontagehalterungen , um Mehrsektoren-Arrays gegen starke Windlasten zu sichern. Außendienstteams installieren außerdem Mikrowellen-Drahtlos-Backhaul-Verbindungen , um abgelegene Inselgemeinschaften zu überbrücken. Beschaffungsleiter spezifizieren wetterfeste Fluorpolymer-Radommaterialien , um Eisansammlung zu verhindern. Umspannstationsbetreiber nutzen entfernte Antennenzufuhr-Optische Verbindungen, um Tower-Top-Funkgeräte mit zentralen Kontrollräumen zu verbinden.
Welcher Frequenzbereich erringt den größten Marktanteil?
C Band hält 2026 36.4% Anteil.
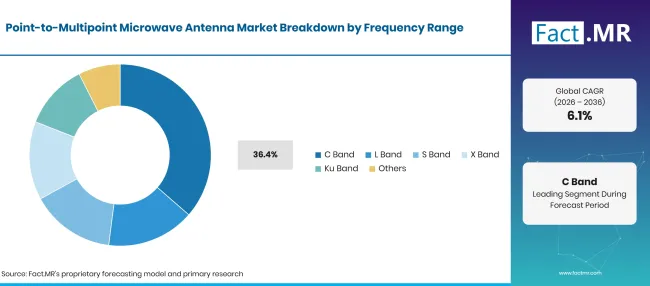
Point To Multipoint Microwave Antenna Market Breakdown Frequency Range | Source: Fact.MR
| Frequenzbereich | Teilen (2026) |
|---|---|
| C-Band (Leitsegment) | 36.4% |
| Andere Segmente kombiniert (L, S, X, Ku Bands, Andere) | 63.6%* |
| Gesamt | 100.0% |
Quelle: Fact.MR-Analyse. Aktualisiert am 24. Oktober 2026
C-Band-Frequenzen (nominell 4.0 GHz bis 8.0 GHz, einschließlich 5 GHz und 6 GHz unlizenzierten Bändern) stellen das größte Frequenzsegment dar und machen 36.4% des Gesamtmarktwerts aus. Mobilfunkanbieter bevorzugen C-Band-Mikrowellenspektrum stark, da es das optimale technische Gleichgewicht zwischen Langstrecken-Nicht-Sichtweite-Ausbreitung, minimaler atmosphärischer Regendämpfung und mehreren hundert Megahertz-Kanalbandbreiten bietet. L-Band- und S-Band-Antennen bedienen Langstrecken-Versorgungs-SCADA- und Telemetrienetze, die eine überlegene Laubdurchdringung erfordern. Ku-Band (12 GHz bis 18 GHz) und Millimetrische Bänder (24 GHz bis 60 GHz) dienen dichten städtischen Mikrozell-Backhaul-Verbindungen, bei denen ultrabreite Übertragungsbandbreiten über kurze Sichtlinien erforderlich sind.
Was beschleunigt die Marktakzeptanz von Punkt-zu-Mehrpunkt-Mikrowellenantennen und was hält sie zurück?
Globale ländliche Breitband-Eigenkapitalfinanzierung, das Wachstum der Subscriber von Festnetzanschlüssen und die Verdichtung von 5G-Small-Cell-Backhaul beschleunigen die Marktexpansion. Sichtweite Laubblockade, hochfrequente Regendämpfung und zunehmende Konkurrenz um städtische Glasfaser schränken die reibungslose Marktdurchdringung ein.
Fahrerauswirkungsanalyse
| FAHRER | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Milliardenschwere staatliche Breitband-Eigenkapitalsubventionen für ländlichen drahtlosen Zugang | +1.8% | Nordamerika, Europa | Kurzfristig (<= 2 Jahre) |
| Schnelle kommerzielle Einführung von 5G Fixed Wireless Access als kostengünstigen Glasfaserersatz | +1.5% | Global | Kurzfristig (<= 2 Jahre) |
| Verdichtung zellularer Small-Cell-Netze, die flexible drahtlose Backhaul erfordern | +1.2% | Ostasien, Nordamerika | Mittelfristig (2–4 Jahre) |
| Ausbau privater drahtloser Netzwerke über intelligente Netze und Öl-/Gaspipelines hinweg | +0.9% | Nordamerika, Lateinamerika | Mittelfristig (2–4 Jahre) |
| Eröffnung von 6 GHz unlizenziertem und leicht lizenziertem Spektrum für breitbandige Punkt-zu-Multipunkt-Übertragungen | +0.7% | Nordamerika, Europa | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 24. Oktober 2026
Chancen-Impact-Analyse
| MÖGLICHKEIT | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Symmetrische Hornantennen ermöglichen eine Null-Seitenlobe-Kolokation auf überfüllten Zellmasten | +1.6% | Global | Kurzfristig (<= 2 Jahre) |
| Automatisierte Frequenzkoordination (AFC) ermöglicht leistungsstarke Außen- 6 -GHz-Standard-Power-Links | +1.3% | USA, Westeuropa | Kurzfristig (<= 2 Jahre) |
| Integrierte aktive Beamforming-Phased-Arrays lenken Sektoren dynamisch zu besetzten Terminals | +1.1% | Ostasien, Nordamerika | Mittelfristig (2–4 Jahre) |
| Aerodynamische, luftwiderstandsarme Flachpaneelradome senken die Kosten für die strukturelle Verstärkung des Turms | +0.8% | Global | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 24. Oktober 2026
Auswirkungsanalyse von Fixiermaßnahmen
| ZURÜCKHALTUNG | (~) % AUSWIRKUNG AUF CAGR | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITPLAN |
|---|---|---|---|
| Schnelle Ausweitung subventionierter Glasfaser-zu-Haus-Netze (FTTH) verdrängt drahtlose Verbindungen | -1.4% | Westeuropa, Ostasien | Kurzfristig (<= 2 Jahre) |
| Starke Signalabschwächung durch starken Regen und Laubbehinderung bei hohen Frequenzen verursacht | -1.1% | Lateinamerika, Südasien | Kurzfristig (<= 2 Jahre) |
| Strenge kommunale ästhetische Beschränkungen für sichtbare Außenantenneninstallationen | -0.8% | Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Spektrumüberlastung und Funkstörungen in gemeinsamen, nicht lizenzierten 5 -GHz-Frequenzbändern | -0.6% | Global | Langfristig (>= 4 Jahre) |
Quelle: Fact.MR-Analyse. Aktualisiert am 24. Oktober 2026
Welche Länder skalieren bis 2036 den Markt für Point-to-Multipoint-Mikrowellenantennen?
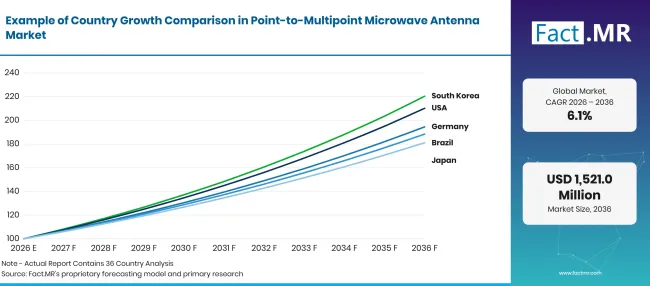
Point To Multipoint Microwave Antenna Market Growth Index | Source: Fact.MR
| Land | CAGR (2026–2036) |
|---|---|
| USA | 7.7% |
| Deutschland | 6.9% |
| Brasilien | 6.5% |
| Japan | 6.1% |
| Vereinigtes Königreich | 5.4% |
Quelle: Fact.MR-Analyse. Aktualisiert am 24. Oktober 2026
Was erhält die Führungsrolle im Ingenieurwesen in Deutschland?
6.9% CAGR, unterstützt durch industrielle private 5G-Campus-Netzwerke, ländliche Finanzierung der digitalen Konnektivität und die Modernisierung des drahtlosen Eisenbahnfunks.
Die deutschen Telekommunikationsdaten von 2025 zeigen, dass die aktiven Glasfaseranschlüsse von 5.3 Millionen auf 6.4 Millionen gestiegen sind, während Verbindungen mit mindestens 100 Mbit/s von 21.5 auf 23.6 Millionen gestiegen sind [6]. Diese schnelle Modernisierung des Festnetzes erhöht die Backhaul-Dichte und schafft eine ergänzende Nachfrage nach Mikrowellenverbindungen an Mobilfunkstandorten, Industriestandorten und an Standorten, an denen Glasfaserverlängerung betrieblich schwierig bleibt.
Welche Chancen eröffnen sich in ganz Brasilien?
6.5% CAGR, unterstützt durch wachsende regionale Internetdienstanbieter (ISPs), landwirtschaftliche Smart-Farming-Konnektivität und kommunale Sicherheitskameranetzwerke.
Der Strukturplan von Anatel für 2025–2029 kartiert Brasiliens Konnektivitätslücken in Bezug auf Glasfaser-Backhaul, Breitbanddurchdringung, Anbieterpräsenz, 4G-Abdeckung, ländliche versus städtische Versorgung sowie Standorte ohne Abdeckungsverpflichtungen [7]. Die Breite dieser dokumentierten Lücken unterstützt die fortgesetzte Nutzung von Punkt-zu-Multipunkt-Systemen durch regionale Anbieter und ländliche Netze, die eine flexible Verteilung über bestehende Glasfaserrouten hinaus benötigen.
Warum führt die Vereinigten Staaten das globale Marktwachstum an?
7.7% CAGR, angetrieben von massiven bundesweiten Breitband-Aktiensubventionen (BEAD), aggressivem Festnetzwettbewerb und Smart-Grid-Automatisierung.
Der Internet Access Services-Bericht der FCC für Juni 2025 fasst Festnetzdaten aus Form 477 und der Broadband Data Collection zusammen und liefert damit eine aktuelle offizielle Messung des Breitbandausbaus und der Akzeptanz in den USA [8]. Der Berichtsrahmen unterscheidet die standortbezogene Verfügbarkeit, die benötigt wird, um zu erkennen, wo festnetzgebundene Netze Abdeckung oder Kapazität hinzufügen können.
Wie modernisiert das Vereinigte Königreich die ländliche Konnektivität?
5.4% CAGR, unterstützt durch den ländlichen Funkausbau des Projekts Gigabit, Verkehrskorridor-Konnektivität und Mikrowellenverbindungen zur Küstenverteidigung.
Ofcom berichtete, dass bis Juli 2025 gigabit-fähige Netze 87% britische Wohngebäude erreichten und Vollglasfaser 78%erreichte; der Datensatz enthielt Einreichungen von 52 Festnetz- und 18 Festnetzzugangsanbietern [9]. Die verbleibenden schwer zugänglichen Standorte und die etablierte FWA-Anbieterbasis unterstützen den weiteren Einsatz von Point-to-Multipoint-Zugangs- und Backhaul-Systemen.
Warum hält Japan den konstanten Marktkonsum aufrecht?
6.1% CAGR, getragen von katastrophenresistenter Kommunikationsinfrastruktur, städtischer Kleinzellverdichtung und Hochfrequenz-Mikrowellenrelaisnetzwerken.
Das japanische Informations- und Kommunikationsweißbuch 2025 vermerkt, dass das Noto-Erdbeben im Januar 2024 terrestrisches Fernsehen, Radio und Kabelfernsehen durch Stromausfälle, Schäden an Relaisstationen und Kabelbrüche unterbrach hat; MIC plante daraufhin ein Projekt für das Geschäftsjahr 2025 zur Stärkung der Mobiltelefonbasisstationen während Katastrophen [10]. Diese verifizierte Resilienzanforderung unterstützt redundante Mikrowellen- und schnell einsetzbare drahtlose Verbindungen für Notfallwiederherstellungen.
Wer führt den Markt für Punkt-zu-Multipunkt-Mikrowellenantennen?
Huawei Technologies Co., Ltd. hält 2026 den führenden globalen Marktanteil bei 20.3% und stellt ein umfangreiches Portfolio von Multiband-Sektorantennen, Flachmodul-Abonnententerminals und integrierten Mikrowellen-Backhaul-Systemen her, die in Asien, Afrika sowie Latin America. Ericsson AB und Nokia Corporation beeindruckende europäische Telekommunikationsgiganten darstellen und Carrier-Grade-Mikrowellenantennen, integrierte aktive Antenneneinheiten und hochzuverlässige drahtlose Backhaul-Systeme an Tier-1 -Mobilfunknetzbetreiber weltweit liefern. ZTE Corporation verfügt über eine enorme internationale Fertigungspräsenz und liefert kostengünstige Flachpaneel- und Parabol-Mikrowellenantennen für groß angelegte drahtlose Infrastrukturprojekte.
Cambium Networks, Ltd. und Ubiquiti Networks, Inc. sind weltweit führende Pioniere im Bereich festen drahtlosen Zugangs- und WISP-Ökosystems und liefern Millionen von Hochleistungs-Sektorhörnern, Flachband-Abonnentenantennen und Beamforming-Arrays an regionale Breitbandanbieter weltweit. Siklu Communication Ltd. (eine Sparte von Ceragon Networks) und Mimosa Networks, Inc. (Radisys) sind auf Multi-Gigabit-Millimeterwellen- und unlizenzierte Punkt-zu-Multipunkt-Antennen spezialisiert, die auf dichte urbane Small-Cell-Backhauls zugeschnitten sind. Proxim Wireless Corporation und Intracom Telecom bieten Elite-Carrier-Wireless-Systeme, die Ultrabreitband-Punkt-zu-Mehrpunkt-Mikrowellenradios, fortschrittliche Antennenarrays und private Netzwerkinfrastruktur für Regierungs- und Telekommunikationsbehörden weltweit bereitstellen.
Welche Unternehmen sind die wichtigsten Anbieter?
Wichtige Unternehmen sind Huawei Technologies Co., Ltd.; Ericsson AB; Nokia Corporation; ZTE Corporation; Cambium Networks, Ltd.; Ubiquiti Networks, Inc.; Siklu Communication Ltd.; Mimosa Networks, Inc.; Proxim Wireless Corporation; und Intracom Telecom.
- Huawei Technologies Co., Ltd.
- Ericsson AB
- Nokia Corporation
- ZTE Corporation
- Cambium Networks, Ltd.
- Ubiquiti Networks, Inc.
- Siklu Communication Ltd.
- Mimosa Networks, Inc.
- Proxim Wireless Corporation
- Intracom Telecom
Bibliographie
- [1] Federal Communications Commission. (2025, Juni 30). Festes drahtloses Breitband, das Daten unterstützt. Hilfezentrum für Breitbanddatensammlung.
- [2] Federal Communications Commission. (2025). Breitbanddatensammlung.
- [3] Nationale Telekommunikations- und Informationsverwaltung. (2026, Oktober 20). BEAD Fortschritts-Dashboard.
- [4] Internationale Fernmeldeunion. (2025). Messung der digitalen Entwicklung: Fakten und Zahlen 2025.
- [5] Europäisches Institut für Telekommunikationsnormung. (2026). Feste Funksysteme; Mehrpunktgeräte und Antennen; Teil 2: Harmonisierter Standard für den Zugang zum Funkspektrum (ETSI EN 302 326-2 V2.2.1).
- [6] Bundesnetzagentur. (2026, Juni 5). Telekommunikations-Jahresbericht 2025.
- [7] Agência Nacional de Telecomunicações. (2025). Strukturplan für Telekommunikationsnetze—PERT 2025–2029.
- [8] Federal Communications Commission. (2026, Mai 8). Internetzugangsdienste: Status zum 30. Juni 2025.
- [9] Büro für Kommunikation. (2025, November 19). Connected Nations UK Bericht 2025.
- [10] Ministerium für Inneres und Kommunikation. (2025). Reaktion auf zunehmend schwerwiegende Katastrophen. In Information and Communications in Japan 2025 (Teil I, Kapitel 3, Abschnitt 3).
Dieser Bericht beantwortet
- Wie wächst der globale Markt für Punkt-zu-Multipunkt-Mikrowellenantennen von USD 842.2 Millionen im Jahr 2026 auf USD 1521.0 Millionen bis 2036?
- Welche elektromagnetischen Designinnovationen in substratintegrierten Wellenleitern (SIW)-Hohlraumarrays minimieren die Seitenläppchenstrahlung?
- Warum erzielen Flachbildantennen im Jahr 2026 38.5% des gesamten Marktumsatzes?
- Wie nutzen drahtlose Internetdienstanbieter (WISPs) automatisierte Frequenzkoordination (AFC), um hochkapazitätsfähige 6 -GHz-Verbindungen bereitzustellen?
- Welche Faktoren unterstützen die Vereinigten Staaten bei einer branchenführenden 7.7% CAGR bis 2036?
- Wie setzen Mobilfunknetzbetreiber Punkt-zu-Multipunkt-Mikrowellen-Backhaul ein, um 5G-städtische Kleinzellen zu verdichten?
- Welche Rolle spielen symmetrische Hornantennen bei der Beseitigung von Selbststörungen auf überfüllten, zusammengelagerten Mobilfunkmasten?
Was deckt der Markt für Punkt-zu-Multipunkt-Mikrowellenantennen ab?
Richt- und sektorisierte Antennen, die einen Hub-Standort mit mehreren entfernten Endgeräten verbinden, bilden den Kern dieses Marktes. Die Abdeckung umfasst Flachpaneel-, Parabol-, Yagi-, Sektor- und Hornantennenformate, die in festen drahtlosen Breitband-, Mobilfunk-Backhaul-, Rundfunk-, Verteidigungs- und privaten Unternehmensnetzwerken verwendet werden.
Die Nachfrage wird über Telekommunikationsanbieter, Internetdienstanbieter, Regierungs- und Verteidigungsnutzer sowie andere kommerzielle oder institutionelle Netzwerke hinweg verfolgt. Der Marktwert wird beim ersten Verkauf von Antennenhardware über Hersteller, Händler und autorisierte Vertriebspartner gemessen.
Was ist im Umfang enthalten?
Passive Punkt-zu-Mehrpunkt-Mikrowellenantennen, integrierte Antennenbaugruppen, die mit dedizierten Funkgeräten verkauft werden, Montagehardware im Rahmen des Antennenpakets und Außenradome sind enthalten, wenn sie für festen drahtlosen Zugang, Backhaul, Telemetrie, Überwachung oder den Einsatz im privaten Netz verkauft werden.
Produkte, die über C-, L-, S-, X-, Ku- und benachbarte kommerzielle Mikrowellenbänder betrieben werden, sind dort abgedeckt, dass die Antenne von einem zentralen Standort aus mehrere Abonnenten oder entfernte Endpunkte bedient.
Was ist vom Umfang ausgeschlossen?
Punkt-zu-Punkt-Mikrowellenantennen, Satellitenterminals, Verbraucher-WLAN-Router, Innenzugangspunkte, Handheld-Geräteantennen und Empfangsschüsseln, die ausschließlich für den Fernsehempfang verkauft werden, sind ausgeschlossen.
Spektrumslizenzen, Turmpachtverträge, Bauarbeiten, Glasfaser-Backhaul, Installationsarbeit, verwaltete Konnektivitätsdienste und eigenständige Mikrowellenradios, die ohne Antenne verkauft werden, liegen außerhalb der Einnahmegrenzen.
Segmentierung
Wie groß ist der Umfang und Umfang des Berichts?
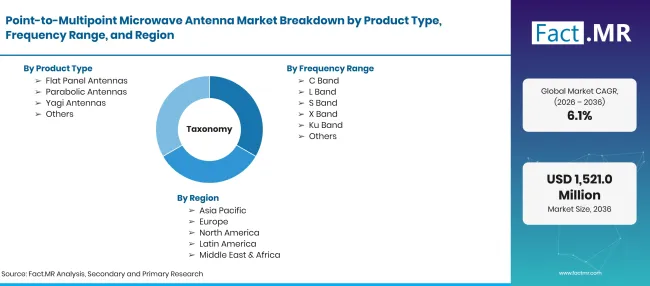
Point To Multipoint Microwave Antenna Market Taxonomy | Source: Fact.MR
| Attribut | Details |
|---|---|
| Quantitative Einheiten | USD Million |
| Marktdefinition | Kommerzielle Lieferungen von gerichteten und sektorisierten Punkt-zu-Multipunkt-Mikrowellenantennen (Flachpaneel, Parabol, Sektor, Horn), die für festen drahtlosen Breitbandzugang, Small-Mobile-Backhaul und private Unternehmensnetzwerke genutzt werden. |
| Produkttyp | Flachpaneelantennen; Parabolantennen; Yagi-Antennen; Weitere |
| Frequenzbereich | C-Band; L-Band; S-Band; X-Band; Ku-Band; Weitere |
| Anwendung | Telekommunikation; Rundfunk; Verteidigung; Weitere |
| Endnutzer | Telekommunikationsbetreiber; Internetdienstanbieter; Regierung und Verteidigung; Andere |
| Abgedeckte Regionen | Nordamerika; Lateinamerika; Westeuropa; Osteuropa; Ostasien; Südasien & Pazifik; Naher Osten & Afrika |
| Abgedeckte Länder | Deutschland; Brasilien; USA; Großbritannien; Japan |
| Profilierte Unternehmen | Huawei Technologies Co., Ltd.; Ericsson AB; Nokia Corporation; ZTE Corporation; Cambium Networks, Ltd.; Ubiquiti Networks, Inc.; Siklu Communication Ltd.; Mimosa Networks, Inc.; Proxim Wireless Corporation; Intracom Telecom |
| Prognosezeitraum | 2026 bis 2036 |
| Herangehensweise | Erstgespräche mit Netzwerkarchitekten drahtloser Internetanbieter, Ingenieuren für Mobilfunk-Backhaul-Planung und Spezialisten für Mikrowellenantennen-Radommaterialien kombiniert mit Datenbankprüfungen für Spektrumlizenzen. |
Quelle: Fact.MR-Analyse. Aktualisiert am 24. Oktober 2026
Wie ist der Markt segmentiert?
-
Nach Produkttyp
- Flachpaneelantennen
- Parabolische Antennen
- Yagi-Antennen
- Weitere
-
Nach Frequenzbereich
- C-Band
- L Band
- S Band
- X Band
- Ku Band
- Weitere
-
Nach Anwendung
- Telekommunikation
- Rundfunk
- Verteidigung
- Weitere
-
Nach Endnutzer
- Telekommunikationsbetreiber
- Internetdienstanbieter
- Regierung und Verteidigung
- Weitere
-
Nach Region
- Nordamerika
- Lateinamerika
- Westeuropa
- Osteuropa
- Ostasien
- Südasien & Pazifik
- Naher Osten & Afrika
Häufig gestellte Fragen
Wie hoch ist der prognostizierte Wert des Punkt-zu-Multipunkt-Mikrowellenantennenmarktes bis 2036?
Welcher Produkttyp dominiert den Markt?
Was ist die Hauptanwendung für den Verkauf von Punkt-zu-Multipunkt-Antennen?
Welches Land wird voraussichtlich die höchste Wachstumsrate im Prognosezeitraum verzeichnen?
Wer ist der weltweit führende Anbieter von Punkt-zu-Multipunkt-Mikrowellenantennen?
Wer an diesem Bericht gearbeitet hat


Sehen Sie den Bericht selbst - fordern Sie eine kostenlose Leseprobe an
Kostenlose LeseprobeBroschüre mit Preisen und Kaufdetails anfordern
PDF herunterladen