- Market Value (2025): USD 1.79 Bn
- Estimated Value (2026): USD 1.91 Bn
- Forecast Value (2036): USD 3.56 Bn
- CAGR (2026-2036): 6.4%
¿Cuánto se prevé que valdrá el mercado de sensores de desplazamiento automovilístico para 2036?
USD 1.9 mil millones en 2026 hasta USD 3.6 mil millones en 2036, a un 6.42% CAGR.
- Según Fact.MR análisis, el mercado de sensores de desplazamiento automotrice alcanzó losUSD 1.79 mil millones en 2025.
- La demanda aumentará de USD 1.91 mil millones en 2026 a USD 3.56 mil millones en 2036.
- Se prevé que el mercado registre un 6.4% CAGR entre 2026 y 2036, ya que la electrificación del chasis, la adopción del brake-by-wire y los sistemas de suspensión con amortiguación activa aumentan el contenido de sensores por vehículo.
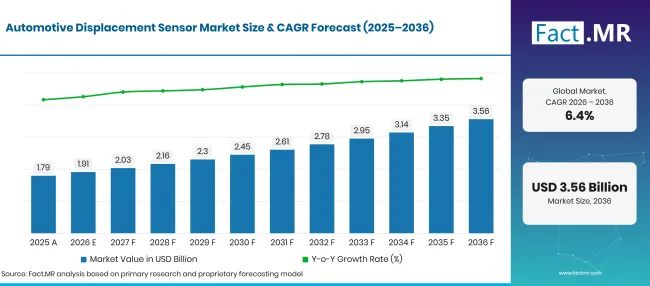
Factmr Automotive Displacement Sensor Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 1.79 |
| 2026 | Estimación | 1.91 |
| 2036 | Previsión | 3.56 |
| CAGR 2026 a 2036 | Periodo de previsión | 6.4% |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
¿Cuáles son los datos que definen el crecimiento del mercado de sensores de desplazamiento para automóviles?
USD 1.7 mil millones de posibilidades absolutas entre 2026 y 2036, con arquitecturas de detección inductiva y programas de producción de turismos generando la principal fuente de ingresos.
- Motores de la demanda en el mercado
- Los ingenieros de dinámica de vehículos están adoptando ampliamente el nivelado activo de la suspensión y el control electrónico continuo de amortiguación para aumentar el confort de marcha y la eficiencia aerodinámica. Evaluaciones avanzadas de detección demostraron que las bobinas inductivas resonantes sobreacopladas ofrecen una alta sensibilidad lineal al desplazamiento y relaciones señal-ruido superiores en amplios intervalos de temperatura [1]. Los diseñadores de suspensiones integran transductores lineales compactos de desplazamiento en puntales de amortiguadores para monitorizar irregularidades en la carretera en tiempo real.
- Los conjuntos de pedales brake-by-wire y electromecánicos requieren sensores de posición redundantes y sin contacto para traducir la entrada del pie del conductor en comandos digitales de frenado. Pruebas experimentales con sensores de desplazamiento inductivo que utilizan estructuras de bobina de doble excitación confirmaron que las salidas diferenciales multicanal eliminan la deriva de temperatura y la interferencia del campo magnético disperso [2]. Los proveedores de frenos de primer nivel instalan sensores inductivos redundantes dobles dentro de los actuadores de freno para cumplir con estrictos mandatos ISO 26262 de seguridad funcional.
- Los diseñadores de transmisiones y ejes eléctricos especifican sensores de desplazamiento de alta resolución para monitorizar el recorrido del paquete de embrague, el acoplamiento de los trinquetes de bloqueo y la posición de las horquillas de cambio. La investigación sobre algoritmos inteligentes de autodiagnóstico para sensores de desplazamiento vehicular ha verificado que la monitorización en tiempo real de la impedancia de bobina detecta la degradación interna del devanado antes de que ocurra una falla del sensor mecánico [3]. Los fabricantes de unidades de transmisión eléctrica utilizan sensores compactos para verificar la posición axial del rotor bajo par de aceleración dinámica.
- La electrificación del tren motriz exige seguimiento de microdesplazamiento para detectar deformación estructural y fatiga mecánica en los carcasas de baterías y los brazos de enlace de la suspensión. La investigación en monitorización de la salud estructural estableció que la detección de desplazamiento de alta frecuencia puede detectar desplazamientos mecánicos microscópicos y degradación de juntas en componentes de chasis vehiculares [4]. Los operadores de flotas comerciales despliegan telemetría de desplazamiento en tiempo real para implementar mantenimiento predictivo en plataformas de transporte eléctrico pesado.
- Segmentos clave analizados
- Por tipo: El inductivo mantiene 35.2% cuota en 2026, preferido en entornos bajo el capó y chasis por su inmunidad al aceite, agua, polvo e interferencias magnéticas.
- Por aplicación: El Sistema de Gestión del Motor representa 38.5% cuota en 2026, impulsado por seguimiento electrónico continuo de la válvula de aceleración, monitorización del actuador del turbocompresor y control de la válvula de recirculación de gases de escape.
- Por tipo de vehículo: Los turismos representan 58.6% cuota en 2026, impulsados por altos volúmenes anuales de producción de vehículos y el aumento del número de sensores en modelos premium y de segmento medio para pasajeros.
- Por canal de ventas: OEM y el mercado posventa representan 100.0% cuota en 2026, reflejando sistemas integrales instalados de fábrica combinados con piezas de repuesto para el ciclo de vida del vehículo.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "El mercado de sensores de desplazamiento automotrices está experimentando una transición profunda desde potenciómetros de contacto heredados hacia silicio inductivo y de detección magnética totalmente integrado, sin contacto. Los vehículos definidos por software y las arquitecturas de chasis x-by-wire exigen retroalimentación de posición certificada ASIL-D con una latencia casi nula. Los fabricantes de sensores que integran protocolos de bus digitales como SENT y CAN-FD directamente en paquetes de sensores compactos y sobremoldeados asegurarán contratos de plataforma plurianuales con OEMautomotrices globales."
- Implicaciones estratégicas
- Los fabricantes de sensores están pasando de configuraciones discretas de bobinas de PCB a circuitos integrados monolíticos de detección inductiva integrados en silicio, reduciendo drásticamente las dimensiones del empaquetado de los sensores. Las validaciones de diseño de sensores de posición lineal inductiva compatibles con ISO 26262 confirmaron que las topologías integradas de bobinas proporcionan excelente inmunidad electromagnética y robustez térmica en entornos operativos automotrices [5].
- Los proveedores de primer nivel automotriz están diseñando conjuntos de sensores integrados de múltiples ejes que miden tanto el desplazamiento lineal como los ángulos de inclinación dentro de una sola carcasa de chasis. Los equipos de ingeniería integran sensores de transporte en pasarelas de diagnóstico de vehículos conectados.
- Los fabricantes de vehículos eléctricos están adoptando sensores inductivos sin contacto en columnas de dirección y módulos de pedales para eliminar el desgaste mecánico y las reclamaciones de garantía. Los responsables de aprovisionamiento evalúan alternativas a sensores magnéticos automotrices para mediciones de carrera rotatoria y lineal sin contacto.
- Las fundiciones y los envasadores de sensores utilizan poliamidas de alto rendimiento y sellos de fluorosilicona para sobremoldear bobinas sensores, protegiendo delicados devanados de cobre de la sal corrosiva de carreteras y de los chorros de presión de lavado automático de coches.
Se prevé que Alemania lidere el crecimiento global a un 7.93% CAGR, mientras que Brasil avanza a 7.25%, impulsado por la avanzada ingeniería de chasis y la expansión regional de la fabricación de vehículos. Estados Unidos registra un 6.55% CAGR, sostenido por plataformas de camionetas eléctricas y automatización de flotas comerciales. El Reino Unido logra un 5.87% CAGR, respaldado por el desarrollo de dinámicas de automovilismo de lujo y la ingeniería especializada en coches deportivos. Japón registra un 5.17% CAGR, impulsado por electrónica de transmisión híbrida y fabricación de sensores miniaturizados.
¿Cómo se desglosa el mercado de sensores de desplazamiento automotrices por segmento?
35.2%inductiva; Sistema de gestión del motor 38.5%; Turismos 58.6%; OEM y 100.0% de posventa en 2026.
¿Qué tipo domina?
La inductiva mantiene 35.2% cuota en 2026.
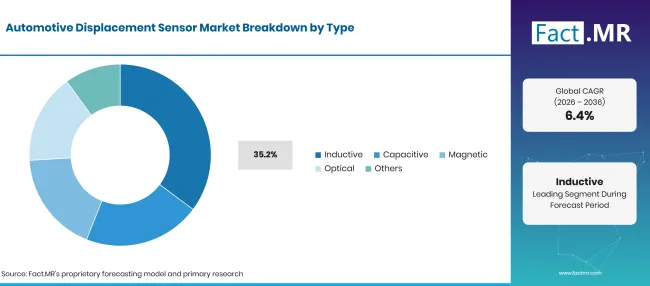
Factmr Automotive Displacement Sensor Market Breakdown Type | Source: Fact.MR
| Tipo | Compartir (2026) |
|---|---|
| Inductivo (segmento principal) | 35.2% |
| Otros segmentos combinados | 64.8%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
Los sensores de desplazamiento inductivo dominan la cuota de mercado debido a su excepcional durabilidad, alta compatibilidad electromagnética y total insensibilidad a campos magnéticos externos y contaminación mecánica. Los ingenieros automotrices despliegan sensores inductivos para retroalimentación crítica de la posición del cuerpo de aceleración, recorrido del actuador del embrague y nivelación de altura de suspensión. Los sensores capacitivos proporcionan una resolución micro-desplazamiento ultra-alta en bancos de pruebas de laboratorio y controles climáticos especializados de cabina. Los sensores de efecto Hall magnético y magnetorresistivos capturan un volumen considerable a través de la detección de velocidad de ruedas y la medición del ángulo de dirección. Los sensores ópticos se despliegan selectivamente en codificadores ópticos de volante interiores limpios. Los directores de aprovisionamiento comparan regularmente los sensores de aire de admisión, incluidos los de flujo de aire , para optimizar la gestión de la relación aire-combustible. Los desarrolladores de chasis también incorporan sensores de inclinación de precisión para mejorar los sistemas electrónicos de estabilidad en caso de vuelco del vehículo.
¿Qué lidera el segmento de Aplicaciones?
El Sistema de Gestión de Motores representa 38.5% cuota en 2026.
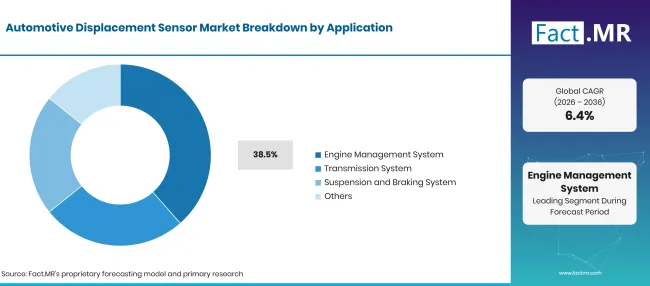
Factmr Automotive Displacement Sensor Market Breakdown Application | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| Sistema de gestión de motores (segmento líder) | 38.5% |
| Otros segmentos combinados | 61.5%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
Los sistemas de gestión del motor representan el sector principal de aplicación, requiriendo sensores lineales y rotativos de alta precisión para modular placas electrónicas de aceleración, phasers de distribución variable, actuadores de wastegate y válvulas de recirculación de escape. El seguimiento preciso de la carrera de válvulas garantiza el cumplimiento de las estrictas normas internacionales de emisiones Stage VII y EPA, maximizando el consumo de combustible. Los sistemas de transmisión representan una aplicación principal, utilizando sensores lineales de desplazamiento para verificar el acoplamiento del embrague, recorrido de la horquilla de cambio de doble embrague y mecanismos de desconexión eléctrica. Los sistemas de suspensión y frenado representan el sector en mayor expansión, impulsados por suspensión electrónica activa de aire, estabilización activa de balanceo y sistemas integrados brake-by-wire. Los ingenieros de vehículos instalan sensores químicos especializados para monitorizar las condiciones de los fluidos junto con los sensores mecánicos de posición. Los equipos de control de emisiones también instalan sensores de gas para monitorizar la composición de gases de escape.
¿Cómo influye el tipo de vehículo en la adopción?
Los coches de pasajeros representan 58.6% cuota en 2026.
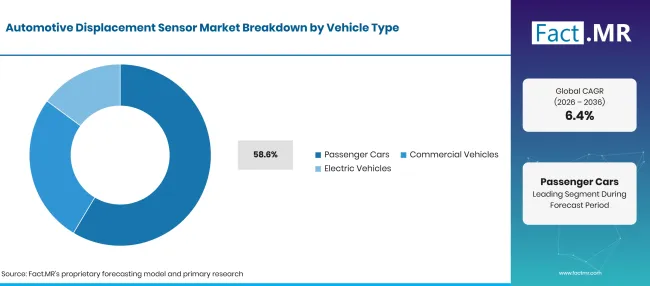
Factmr Automotive Displacement Sensor Market Breakdown Vehicle Type | Source: Fact.MR
| Tipo de vehículo | Compartir (2026) |
|---|---|
| Turismos (segmento líder) | 58.6% |
| Otros segmentos combinados | 41.4%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
Los turismos representan la mayor cuota del consumo de sensores de desplazamiento, impulsados por altos volúmenes de producción global y la creciente penetración de sistemas avanzados de asistencia al conductor y controles electrónicos del chasis. Los sedanes y SUV de lujo y de segmento medio contemporáneos integran hasta una docena de sensores de desplazamiento en sus puntales de suspensión, pedales electrónicos, faros adaptativos y actuadores del portón trasero. Los vehículos comerciales, incluidos camiones pesados y autobuses urbanos, requieren sensores de desplazamiento robustos para monitorizar el nivelado de la suspensión neumática, acoplamientos en la quinta rueda y cámaras de freno neumáticas bajo cargas pesadas. Los vehículos eléctricos representan el subsegmento de más rápido crecimiento, requiriendo sensores lineales especializados para monitorizar los contactos de desconexión de la batería de alta tensión, la expansión térmica y la posición del rotor del motor. Las líneas de inspección avanzadas utilizan sensores de perfil3en D para inspeccionar componentes estampados del chasis durante el montaje del vehículo. Los ingenieros de la cadena motriz adquieren sensores dedicados al tren motriz para automotrices para coordinar la conmutación de inversores de motores.
¿Qué está acelerando la adopción del mercado de sensores de desplazamiento automotrices y qué la está frenando?
La electrificación de los sistemas de chasis de vehículos, la adopción de arquitecturas steer-by-wire y brake-by-wire, y la expansión de los sistemas de suspensión activa impulsan el crecimiento del mercado. Los altos costes unitarios de desarrollo de circuitos integrados de sensores certificados ASIL-D, las complejidades de calibración por deriva térmica en compartimentos de motor agresivos y la volatilidad del precio de las materias primas para los devanados de cobre dificultan la rápida adopción.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Adopción de pedales de freno por cable y electromecánicos | +1.3% | Europa, Asia Oriental, EE. UU. | A corto plazo (<= 2 años) |
| Suspensión neumática activa e integración de nivelación dinámica del chasis | +1.1% | Europa, Norteamérica | A corto plazo (<= 2 años) |
| Requisitos de seguridad funcional que exigen detección redundante sin contacto | +0.9% | Global | A medio plazo (2–4 años) |
| Monitorización de cambio por cable de la transmisión y de la desconexión del eje eléctrico | +0.8% | Asia Oriental, Europa | A medio plazo (2–4 años) |
| Proliferación de ajustes automáticos de altura de conducción y aerodinámica | +0.6% | Global | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Circuitos integrados monolíticos de sensores inductivos que integran bobinas en matrices de silicio | +1.1% | Europa, EE. UU. | A corto plazo (<= 2 años) |
| Monitorización en tiempo real de la deflexión estructural y el hinchazón del paquete de baterías | +0.9% | Asia Oriental, Norteamérica | A medio plazo (2–4 años) |
| Calibración de sensores por aire y telemetría predictiva de fallos | +0.7% | Global | A medio plazo (2–4 años) |
| Microdetección de desplazamiento en alas aerodinámicas activas con alerón | +0.5% | Europa, Japón | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Alto coste de lograr redundancia de silicio ASIL-D dual die | -0.9% | Global | A corto plazo (<= 2 años) |
| Ciclos térmicos extremos que provocan microgrietas en la carcasa del sensor | -0.7% | Global | A corto plazo (<= 2 años) |
| Apantallamiento magnético complejo necesario para barras colectoras de alto voltaje para vehículos eléctricos | -0.6% | Norteamérica, Europa | A medio plazo (2–4 años) |
| Cuellos de botella en la cadena de suministro de sensores para microcontroladores de grado automotriz | -0.4% | Asia Oriental, EE. UU. | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
¿Qué países están ampliando el mercado de sensores de desplazamiento automotrices hasta 2036?
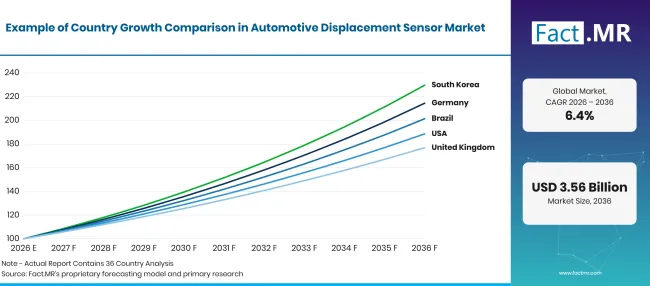
Factmr Automotive Displacement Sensor Market Growth Index | Source: Fact.MR
| País | CAGR (2026–2036) |
|---|---|
| Alemania | 7.93% |
| Brasil | 7.25% |
| EE. UU. | 6.55% |
| Reino Unido | 5.87% |
| Japón | 5.17% |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
¿Por qué Alemania lidera la adopción europea de sensores?
7.93% CAGR, impulsado por la ingeniería automotriz premium, el despliegue temprano de sistemas de suspensión activa y estrictos estándares de seguridad funcional.
Los fabricantes alemanes de automóviles premium y los proveedores de chasis de primer nivel en Baden-Württemberg y Baviera están siendo pioneros en el despliegue de sistemas inteligentes de suspensión activa que utilizan sensores lineales de desplazamiento de alta velocidad para escanear y contrarrestar baches en la carretera. Los ingenieros alemanes de dinámica de vehículos especifican sensores de desplazamiento inductivo en pedales de frenado electrónicos y muelles de aire de múltiples cámaras para ofrecer una precisión de manejo inigualable. Alemania y39los proveedores de semiconductores de EE. UU. lideran el desarrollo de circuitos integrados de detección inductiva cualificados para automóviles que combinan bobinas de detección, procesamiento de señal y salida de protocolo SENT en un único sustrato.
¿Cómo está Brasil ampliando su demanda de sensores de desplazamiento automotriz?
7.25% CAGR, impulsado por mejoras en la gestión del motor flex-fuel, la producción regional de camiones comerciales y la modernización del chasis.
Brasil' las operaciones de ensamblaje automotriz en São Paulo y Paraná están actualizando las arquitecturas de gestión de motores flex-fuel para cumplir con las normas de emisiones Proconve, requiriendo retroalimentación precisa del cuerpo de aceleración y de la cilindrada de admisión. Los fabricantes de camiones comerciales en Brasil instalan sensores de altura de suspensión de alta resistencia en tractores comerciales y remolques multiejes para optimizar la distribución de carga en redes viarias rurales. La expansión de la producción local de turismos equipados con asistencia de estabilidad y frenado electrónico impulsa una adquisición constante de componentes a través de distribuidores regionales de electrónica de primer nivel.
¿Qué factores sostienen la adquisición masiva en volumen en Estados Unidos?
6.55% CAGR, apoyado por el desarrollo de plataformas para camionetas eléctricas, la producción de vehículos comerciales pesados y programas de pruebas autónomas.
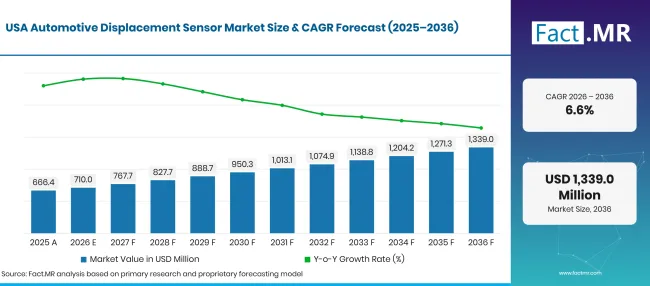
Factmr Automotive Displacement Sensor Market Forecast Usa | Source: Fact.MR
Estados Unidos representa un mercado enorme para sensores de desplazamiento automotriz, impulsado por la rápida ingeniería de camionetas eléctricas y vehículos utilitarios comerciales que incorporan suspensiones neumáticas adaptativas para remolque y espacio fuera de carretera. Los fabricantes estadounidenses adquieren sensores de desplazamiento inductivo multicanal para garantizar redundancia brake-by-wire en plataformas eléctricas de alto par. Los proveedores de primer nivel en Michigan y Ohio colaboran continuamente con innovadores en semiconductores para integrar telemetría inalámbrica de sensores y calibración diagnóstica aérea.
¿Por qué el Reino Unido mantiene el desarrollo de sensores activos?
5.87% CAGR, respaldado por el desarrollo de chasis de automóviles de lujo, la ingeniería de coches deportivos eléctricos y la investigación en telemetría del automovilismo.
Los fabricantes británicos de coches deportivos de lujo y los estudios de diseño automovilístico de alto rendimiento en West Midlands exigen sensores de desplazamiento lineal a medida para monitorizar el recorrido dinámico de la suspensión, la aerodinámica de la altura de la suspensión y la geometría de la dirección bajo cargas de curva a alta velocidad. Centros de ingeniería del Reino Unido colaboran con innovadores especializados en sensores para desarrollar carcasas de sensores ultraligeras de carbono compuesto que resistan las exigentes vibraciones de los trenes motrizes electrificados de alto rendimiento.
¿Cómo mantiene Japón el liderazgo en sensores automotrices de precisión?
5.17% CAGR, dirigida por el dominio del sistema híbrido, la fabricación de sensores miniaturizados y el montaje avanzado de robótica.
Los gigantes japoneses de la automoción y los fabricantes de componentes electrónicos destacan en la producción en gran volumen de sensores de desplazamiento compactos y ultra fiables para trenes motrizes híbridos eléctricos y transmisiones de variación continua. Los equipos de ingeniería japoneses enfatizan la reducción continua de costes y la perfección de fabricación, produciendo millones de sensores de carrera inductiva y magnética con tasas de defectos casi nulas. Los OEMautomovilísticos japoneses también despliegan sensores de desplazamiento en sistemas de dirección por cable y módulos compactos de suspensión activa diseñados para vehículos de movilidad urbana.
¿Quién lidera el mercado de sensores de desplazamiento automotrices?
Bosch Sensortec GmbH y Robert Bosch mantienen el liderazgo global en tecnología de detección automotriz, fabricando sensores de desplazamiento inductivo y microelectromecánico de alta precisión para la gestión del motor y la dinámica del chasis. Honeywell International Inc. ofrece transductores robustos de desplazamiento lineal y rotatorio diseñados para vehículos comerciales pesados y equipos especializados todoterreno. TE Connectivity Ltd. ofrece un amplio portafolio de sensores inductivos de posición sin contacto y paquetes de sensores adaptados a entornos duros de chasis automovilísticos.
Infineon Technologies AG y STMicroelectronics N.V. diseñan circuitos integrados de sensores magnéticos e inductivos de vanguardia que combinan acondicionamiento de señal, comunicación digital por bus y lógica de seguridad ASIL-D. Texas Instruments Incorporated y NXP Semiconductors N.V. suministran frontales avanzados de detección inductiva integrados con microcontroladores para aplicaciones de pedales y dirección automotriz. Continental AG, Analog Devices Inc.y Sensata Technologies Holding plc ofrecen conjuntos completos de sensores para sistemas de frenado, nivelación de suspensión y seguimiento de posiciones de la transmisión. Los arquitectos de sistemas suelen desplegar sensores de radar automotrices junto con los sensores de posición del chasis para anticipar los contornos de la carretera. Los ingenieros de paquetes de baterías también integran módulos dedicados de sensores de batería para monitorizar el estado del conjunto.
¿Qué empresas son los proveedores clave?
Las principales empresas incluyen Bosch Sensortec GmbH; Honeywell International Inc.; TE Connectivity Ltd.; Infineon Technologies AG; STMicroelectronics N.V.; Texas Instruments Incorporated; NXP Semiconductors N.V.; Continental AG; Analog Devices Inc.; y Sensata Technologies Holding plc.
- Bosch Sensortec GmbH
- Honeywell International Inc.
- TE Connectivity Ltd.
- Infineon Technologies AG
- STMicroelectronics N.V.
- Texas Instruments Incorporated
- NXP Semiconductors N.V.
- Continental AG
- Analog Devices Inc.
- Sensata Technologies Holding plc
Bibliografía
- [1] PMC. (2025, marzo 14). Detección de desplazamiento en inductores resonantes sobreacoplados para seguimiento de posiciones automotrices. PMC11953188.
- [2] PMC. (2025, abril 05). Sensor de desplazamiento inductivo con bobinas de doble excitación para medición de carrera de alta precisión. PMC12117565.
- [3] PMC. (2024, mayo 19). Métodos de autodiagnóstico y monitorización de degradación para sensores de desplazamiento automotriz. PMC11055168.
- [4] PMC. (2025, marzo 28). Monitorización del estado del microdesplazamiento vehicular para seguimiento de la salud estructural del chasis. PMC13350874.
- [5] PMC. (2024, enero 25). Diseño y validación de un sensor de posición lineal inductiva compatible con ISO 26262 para chasis automotrices. PMC9824747.
Este informe responde
- El informe evalúa la adopción tecnológica y los compromisos coste-rendimiento entre sensores inductivos, magnéticos y capacitivos de desplazamiento automovilístico.
- Las evaluaciones de aplicación detallan por qué los sistemas de suspensión activa y los pedales brake-by-wire representan los factores que más rápido crecen en la demanda de sensores.
- El análisis a nivel nacional investiga las iniciativas de ingeniería automotriz que permiten a Alemania y Brasil liderar las tasas de adopción regionales.
- Las evaluaciones de compatibilidad electromagnética examinan cómo los sensores inductivos sin contacto logran inmunidad al ruido de vehículos eléctricos de alto voltaje.
- El perfilado competitivo establece el cumplimiento de seguridad ASIL-D, los niveles de integración de silicio y las alianzas de OEM de primer nivel entre los principales fabricantes de sensores.
¿Qué cubre el mercado de sensores de desplazamiento para automóviles?
El mercado abarca envíos comerciales de sensores electrónicos de desplazamiento y posición diseñados específicamente para su integración en sistemas automotrices. Rastrea los sensores desplegados en turismos, furgonetas comerciales ligeras, camiones comerciales pesados y vehículos eléctricos con batería para monitorizar los aceleradores del motor, horquillas de cambios, puntales de suspensión activa, cremalleras de dirección y pedales de freno electrónicos. El análisis evalúa la generación de ingresos entre fábricas OEM líneas de montaje y el mercado de recambios de automóviles.
¿Qué incluye el alcance?
El alcance cubre envíos comerciales de módulos de sensor de desplazamiento completos, circuitos integrados de sensores empaquetados y transductores inductivos bobinados a medida vendidos directamente a fabricantes de vehículos e integradores de sistemas de primer nivel. Los ingresos reflejan precios de transacciones reconocidos por fabricantes de sensores y distribuidores autorizados de semiconductores automotrizes. Las interfaces electrónicas integradas de control y los transceptores digitales de bus (SENT, PSI5, CAN) se evalúan completamente dentro de los límites de ingresos del mercado.
¿Qué se excluye del alcance?
El alcance excluye sensores industriales de desplazamiento no automotrices utilizados en automatización de fábricas, pruebas de infraestructura civil o controles de vuelo aeroespacial. Las placas de circuito impreso sin procesar, resistencias discretas genéricas y arneses de cableado pasivos vendidos sin elementos sensores integrados quedan excluidos del total de sensores. La robótica de montaje de vehículos, bancos de pruebas de banco de chasis y herramientas de reparación de colisiones están fuera del alcance de este informe de componentes.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas al sector.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan prioridades de compra, adopción de productos, desafíos operativos, requisitos de aprobación, posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
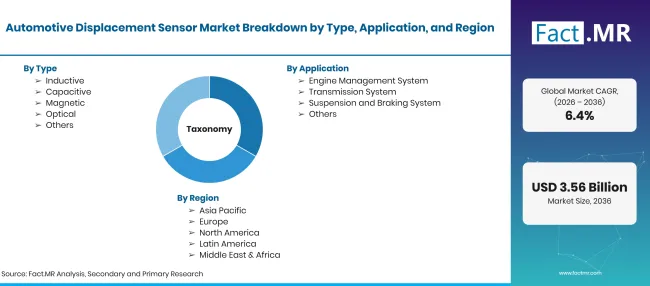
Factmr Automotive Displacement Sensor Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones en 2026 hasta USD mil millones para 2036 a 6.42% CAGR |
| Definición del mercado | Dispositivos de detección vehicular sin contacto y basados en contacto, incluyendo sensores inductivos, capacitivos, magnéticos y ópticos, diseñados para medir la carrera lineal, la posición angular y la holgura mecánica en sistemas automotrices. |
| Tipo | Inductivo; Capacitivo; Magnético; Óptico; Otros |
| Aplicación | Sistema de Gestión del Motor; Sistema de Transmisión; Sistema de Suspensión y Frenos; Otros |
| Tipo de vehículo | Turismos; Vehículos comerciales; Vehículos eléctricos |
| Canal de ventas | OEM y posventa |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Alemania; Brasil; EE. UU.; Reino Unido; Japón |
| Empresas perfiladas | Bosch Sensortec GmbH; Honeywell International Inc.; TE Connectivity Ltd.; Infineon Technologies AG; STMicroelectronics N.V.; Texas Instruments Incorporated; NXP Semiconductors N.V.; Continental AG; Analog Devices Inc.; Sensata Technologies Holding plc |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Entrevistas principales con arquitectos de sensores de primer nivel automotriz, ingenieros de dinámica de chasis, responsables de electrónica de trenes motrizes y distribuidores de semiconductores, combinadas con conjuntos de datos globales de producción de vehículos |
Fuente: análisis de Fact.MR. Actualizado el 19 de octubre de 2026
¿Cómo se segmenta el mercado?
-
Por tipo
- Inductivo
- Capacitivo
- Magnético
- Óptico
- Otros
-
Por aplicación
- Sistema de gestión del motor
- Sistema de Transmisión
- Suspensión y sistema de frenos
- Otros
-
Por tipo de vehículo
- Turismos
- Vehículos comerciales
- Vehículos eléctricos
-
Por canal de ventas
- OEM y posventa
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de sensores de desplazamiento para automóviles en 2026?
¿Cuál es el CAGR de 2026 a 2036?
¿Qué tipo de leads tienen?
¿Qué aplicaciones lidera?
¿Qué empresas participan en sensores de desplazamiento automotriz?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF