- Market Value (2025): USD 4.69 Bn
- Estimated Value (2026): USD 5.1 Bn
- Forecast Value (2036): USD 11.8 Bn
- CAGR (2026-2036): 8.8%
¿Cuánto se prevé que valdrá el mercado de unidades de control de conducción para automoción para 2036?
USD 5.1 mil millones en 2026 hasta USD 11.8 mil millones para 2036, a un 8.8% CAGR.
- Según Fact.MR análisis, el mercado de unidades de control de transmisión automotrices alcanzó losUSD 4.69 mil millones en 2025.
- Se prevé que las ventas alcancen losUSD 5.1 mil millones en 2026 y losUSD 11.8 mil millones en 2036, estando la electrónica de control cada vez más vinculada al software del vehículo.
- Se prevé que el mercado registre un 8.8% CAGR entre 2026 y 2036, a medida que los fabricantes de automóviles amplíen el control electrónico en turismos y plataformas comerciales.
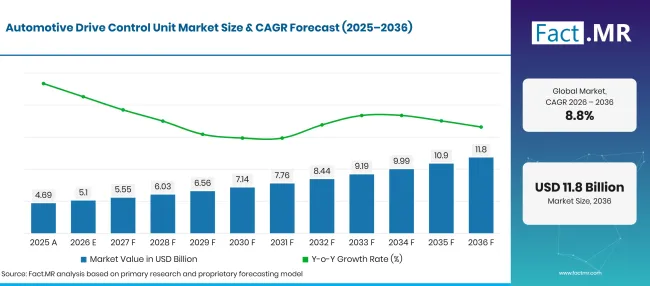
Automotive Drive Control Unit Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 4.69 |
| 2026 | Estimación | 5.1 |
| 2036 | Previsión | 11.8 |
| CAGR 2026 a 2036 | Periodo de previsión | 8.8% |
Fuente: análisis de Fact.MR. Actualizado el 22 de octubre de 2026
¿Cuáles son los datos que definen el crecimiento del mercado de Unidades de Control de Transmisión Automotriz?
USD 6.7 mil millones en valor de mercado adicional de 2026 a 2036, con coches de pasajeros y suministro de OEM influyendo en los volúmenes de compra.
- Motores de la demanda en el mercado
- Los equipos de ingeniería de vehículos requieren controladores que intercambien lecturas de sensores lo suficientemente rápido para mantener coordinadas las funciones del motor o del chasis durante la conducción diaria.
- Los fabricantes de automóviles evalúan cada vez más si una plataforma de control sirve a varias variantes de modelo. El hardware compartido puede simplificar el trabajo de validación cuando las funciones de software permanecen claramente separadas.
- Los ingenieros de vehículos eléctricos tienen un interés particular en las estrategias de control que coordinan la respuesta de propulsión con los comandos de frenado y dirección. La arquitectura exacta depende del diseño del vehículo.
- Los integradores de sistemas buscan diagnósticos fiables y manejo de fallos antes de aceptar cambios en los controles de seguridad de la unidad. La aprobación depende de las pruebas en condiciones de funcionamiento normales e inusuales.
- Segmentos clave analizados
- Por tipo de vehículo: Los turismos representan 60.1% cuota en 2026, dado el tamaño de los programas de producción de vehículos de pasajeros.
- Por componente: Los sensores lideran con 32.4% cuota en 2026, ya que los controladores dependen de entradas fiables para el estado del vehículo.
- Por aplicación: El Control del Motor mantiene 28.9% participación en 2026, cubriendo la gestión electrónica de las funciones del motor.
- Por canal de ventas: OEM capta 74.2% cuota en 2026, ya que los nuevos controladores suelen entrar en los vehículos durante el montaje de fábrica.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "Los fabricantes de automóviles necesitan controladores de conducción que respondan de forma fiable al tráfico cotidiano y a condiciones de conducción inusuales. Por ello, los ingenieros prueban cómo el software lee las entradas de los sensores, ordena actuadores y gestiona fallos. Los proveedores con interfaces de sistema claras y soporte fiable de calibración tienen una ruta más práctica desde los prototipos hasta la producción en serie."
- Implicaciones estratégicas
- Los fabricantes deberían decidir con antelación qué funciones del vehículo permanecen en módulos separados y cuáles utilizan recursos de control compartidos. Esa elección afecta a las pruebas de integración posteriores.
- Los proveedores de primer nivel deben soportar actualizaciones de software repetibles y registros claros del comportamiento del controlador en diferentes plataformas de vehículos. Estos registros ayudan a resolver cuestiones de aprobación.
- Los fabricantes de sensores se benefician de proporcionar a los ingenieros de sistemas de control especificaciones de señalización consistentes. Las entradas estables reducen el esfuerzo necesario para comprobar los comandos de los actuadores bajo condiciones cambiantes de la carretera.
- Los distribuidores de posventa deben distinguir los módulos de repuesto compatibles de los componentes que requieren programación de fábrica. Un emparejamiento incorrecto puede interrumpir las reparaciones incluso cuando el conector físico encaja.
Se prevé que Alemania registre 11.0% CAGR, seguida de Brasil en 10.0% y Reino Unido en 9.5%. Se proyecta que Japón registre 7.2%, mientras que Estados Unidos tiene 6.5%. Las diferencias reflejan programas de fabricación y condiciones de mezcla de vehículos separadas en estos mercados.
¿Cómo se desglosa el mercado de Unidades de Control de Conducción Automotriz por segmento?
Turismos 60.1%; Sensores 32.4%; Control del motor 28.9%; OEM 74.2% en 2026.
¿Qué tipo de vehículo domina?
Passenger Cars tiene 60.1% participación en 2026.
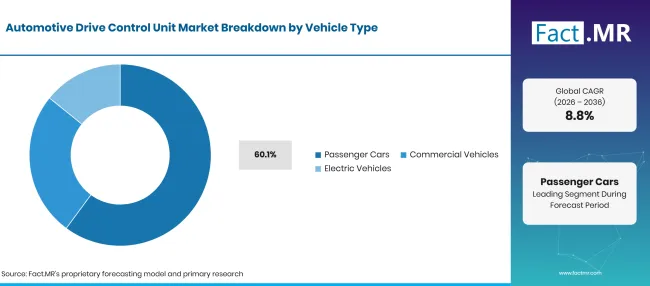
Automotive Drive Control Unit Market Breakdown Vehicle Type | Source: Fact.MR
| Tipo de vehículo dominante | Compartir (2026) |
|---|---|
| Turismos (segmento líder) | 60.1% |
| Otros segmentos combinados | 39.9% |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 22 de octubre de 2026
Los programas para turismos requieren que los controladores operen de forma fiable en frecuentes paradas y arranques y en condiciones cambiantes de la carretera. Las plataformas electrónicas compartidas resultan atractivas cuando los fabricantes ofrecen varios acabados en una base común de vehículos. Los vehículos comerciales dan más peso a la vida útil y a los programas de mantenimiento porque los tiempos de inactividad afectan a las operaciones de la flota. Los vehículos eléctricos también conllevan requisitos específicos para la respuesta a la tracción y la coordinación con el frenado regenerativo. Los ingenieros de vehículos comparan tanto el comportamiento del software como el acceso a piezas de repuesto antes de confirmar la disposición final del hardware.
¿Qué lidera el segmento de Componentes?
Los sensores representan 32.4% cuota en 2026.
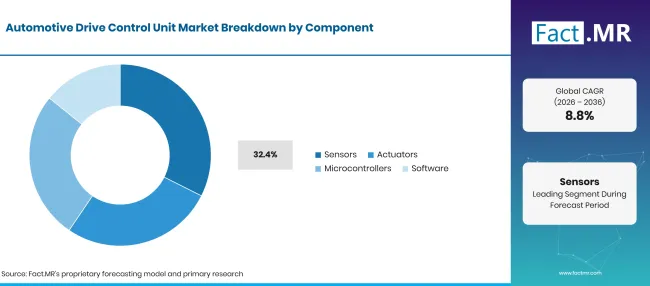
Automotive Drive Control Unit Market Breakdown Component | Source: Fact.MR
| Segmento componente | Compartir (2026) |
|---|---|
| Sensores (segmento líder) | 32.4% |
| Otros segmentos combinados | 67.6% |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 22 de octubre de 2026
Los sensores envían señales de velocidad del vehículo y de condición de funcionamiento a la electrónica de control. Los ingenieros comprueban la precisión de la señal y el tiempo de respuesta porque lecturas incorrectas pueden alterar los comandos del actuador. Los actuadores ejecutan entonces las instrucciones del controlador, mientras que los microcontroladores procesan las entradas y ejecutan software embebido. El diseño del software permanece estrechamente ligado a la arquitectura de hardware seleccionada. Por tanto, una unidad de control se evalúa como un sistema conectado en lugar de un chip aislado, especialmente cuando un fallo debe desencadenar una respuesta predecible. Los desarrolladores de unidades de control evalúan la precisión de la señal junto con la respuesta de conmutación de los actuadores automotrices durante las pruebas del vehículo.
¿Qué Aplicación representa la mayor cuota?
Engine Control lidera con 28.9% cuota en 2026.
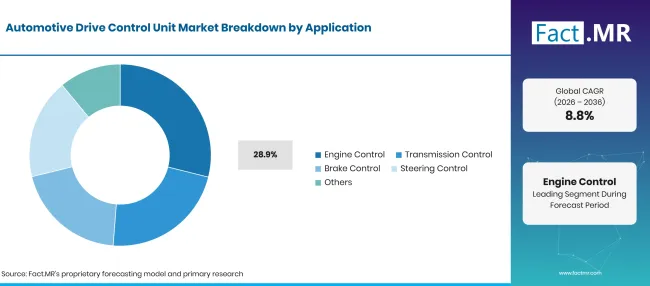
Automotive Drive Control Unit Market Breakdown Application | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| Control del motor (segmento principal) | 28.9% |
| Otros segmentos combinados | 71.1% |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 22 de octubre de 2026
Las unidades de control del motor ajustan las funciones operativas utilizando lecturas de sensores del vehículo y mapas de calibración. Las aplicaciones de control de transmisión tienen diferentes necesidades de sincronización y calidad de cambio, mientras que las funciones de control de frenos prestan mayor atención a la respuesta segura ante fallos. El control de la dirección también requiere límites claros de mando y una retroalimentación fiable.
¿Cómo influye el canal de ventas en las compras?
OEM captura 74.2% cuota en 2026.
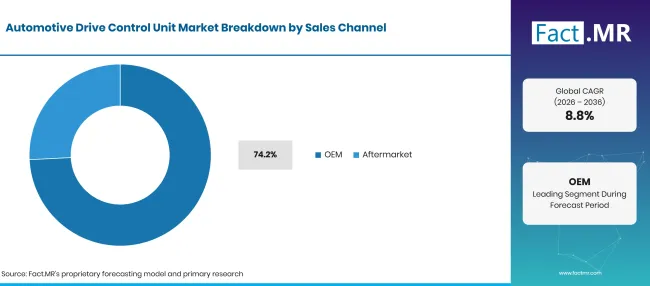
Automotive Drive Control Unit Market Breakdown Sales Channel | Source: Fact.MR
| Canal de ventas | Compartir (2026) |
|---|---|
| OEM (Segmento principal) | 74.2% |
| Otros segmentos combinados | 25.8% |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 22 de octubre de 2026
Los fabricantes de equipos originales suelen determinar los requisitos de control de conducción antes de que comience la producción. El diseño de los controladores sigue la plataforma del vehículo porque las interfaces eléctricas y el software embebido requieren aprobación conjunta. El mercado de accesorios sigue siendo relevante cuando un módulo averiado necesita ser reemplazado durante la vida útil de un vehículo. Los talleres suelen necesitar una pieza con la configuración correcta y un procedimiento de programación aprobado. Esto hace que la precisión del catálogo sea más útil que una lista amplia de stock cuando los distribuidores atienden varias generaciones de vehículos. OEM aprobación de la electrónica automotriz implica validar las interfaces de los módulos antes de que los controladores entren en producción en serie.
¿Qué está acelerando la adopción de las Unidades de Control de Conducción Automotrice en el mercado y qué la está frenando?
La integración de controladores y la electrificación de vehículos apoyan las compras; el esfuerzo de validación y los costes de producción limitan la adopción.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Integración de control del vehículo | +1.0% | Global | A medio plazo (2–4 años) |
| Producción de turismos | +0.8% | Global | A corto plazo (<= 2 años) |
| Coordinación de accionamiento eléctrico | +0.7% | Europa, Asia | A medio plazo (2–4 años) |
| Funciones basadas en sensores | +0.5% | Global | A medio plazo (2–4 años) |
| OEM Renovación de la plataforma | +0.4% | Global | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 22 de octubre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Reutilización de software | +0.8% | Global | A medio plazo (2–4 años) |
| Soporte de diagnóstico | +0.6% | Global | A corto plazo (<= 2 años) |
| Diseño modular de mandos | +0.5% | Europa, Japón | A medio plazo (2–4 años) |
| Sustitución compatible con el servicio | +0.4% | Global | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 22 de octubre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Validación de seguridad | -0.8% | Global | A corto plazo (<= 2 años) |
| Costes de componentes electrónicos | -0.6% | Global | A medio plazo (2–4 años) |
| Esfuerzo de integración de vehículos | -0.5% | Global | A medio plazo (2–4 años) |
| Límites de programación de reparación | -0.4% | Global | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 22 de octubre de 2026
¿Qué países están ampliando el mercado de Unidades de Control de Conducción Automotriz hasta 2036?
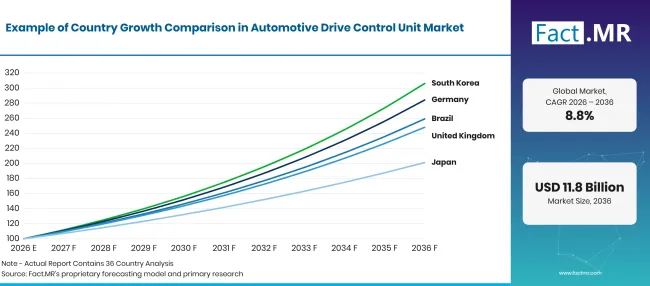
Automotive Drive Control Unit Market Growth Index | Source: Fact.MR
| País | CAGR (2026–2036) |
|---|---|
| Alemania | 11.0% |
| Brasil | 10.0% |
| Reino Unido | 9.5% |
| Japón | 7.2% |
| Estados Unidos | 6.5% |
Fuente: análisis de Fact.MR. Actualizado el 22 de octubre de 2026
¿Por qué Alemania está desarrollando controles de propulsión integrados?
11.0% CAGR, influenciada por la actividad de ingeniería nacional y una gran base de coches de pasajeros.
Los fabricantes alemanes revisan el software de controladores junto con la integración de frenos y transmisión. El país ha establecido redes de suministro de electrónica para vehículos, haciendo de la cualificación del hardware de control una parte central de la planificación de producción. Destatis registró 2,857,591 nuevas matrículas de turismos en Alemania en 2025 [2]. La actividad proporciona una base importante de plataforma para vehículos y sistemas de control de equipos originales. La Oficina Federal de Estadística alemana contabilizó 49.3392 millones de coches de pasajeros en el país a principios de 2025 [3]. Una amplia flota activa también genera requisitos continuos de servicio de módulos. Destatis informó que la producción de la industria automovilística alemana disminuyó 1.7% en 2025 [4].
¿Cómo está influyendo Brasil en las compras de control de conducción?
10.0% CAGR, vinculado a volúmenes de ensamblador locales y a la obtención específica de controladores por modelo.
Las plantas brasileñas atienden tanto a compradores nacionales como a destinos internacionales. El abastecimiento de los controladores depende de la configuración de cada vehículo ensamblado localmente, mientras que el acceso al servicio determina las ventas posteriores de reemplazo. Anfavea informó de la producción de 2.644 millones de vehículos en Brasil en 2025 [5]. La base de producción proporciona a los programas de ensamblaje locales una base clara para la electrónica de control instalada en fábrica. La misma asociación informó 528,800 exportaciones de vehículos en 2025.
¿Qué respalda la perspectiva del Reino Unido?
9.5% CAGR, moldeada por el cambio en los trenes motrizes de los coches nuevos y la ingeniería de vehículos domésticos.
Los fabricantes y proveedores de ingeniería en el Reino Unido trabajan con programas mixtos de trens motriz. Los nuevos modelos eléctricos requieren un control cuidadoso de la respuesta del par y coordinación con las funciones de freno existentes. El Departamento de Transporte registró 2.617 millones de registros de vehículos por primera vez en el Reino Unido en 2025 [6]. Las nuevas matriculaciones crean una base amplia para controles electrónicos instalados de fábrica. El Departamento de Transporte informó 147,000 nuevas matrículas de coches de cero emisiones durante el segundo trimestre de 2026 [7]. Estos modelos requieren calibración de control electrónico de transmisión diseñada específicamente para ello. La Sociedad de Fabricantes y Comerciantes de Automotrices registró 764,715 vehículos fabricados en el Reino Unido en 2025 [8].
¿Por qué Japón favorece la integración precisa de los controladores?
7.2% CAGR, asociado a relaciones establecidas con proveedores y requisitos de calidad del sistema de control.
Los fabricantes japoneses coordinan estrechamente la electrónica de vehículos con las plataformas de hardware consolidadas. La selección de proveedores suele depender de cambios de software rastreables y de un rendimiento predecible a lo largo de todo el ciclo del modelo. La Asociación Japonesa de Fabricantes de Automoción publicó su informe de la Industria Automovilística de Japón 2026, que cubre datos de producción y matriculación de vehículos nacionales [9]. La serie anual apoya la planificación de suministro específica por modelo. La Asociación de Concesionarios de Automóviles de Japón publicó su anuario de nuevas matriculaciones 2026, que cubre las matriculaciones de 2025 [10]. La cobertura a nivel de modelo ayuda a distinguir los requisitos de vehículos de pasajeros y comerciales.
¿Cómo influye Estados Unidos en el diseño de las unidades de control?
6.5% CAGR, relacionado con programas de vehículos grandes y configuraciones cambiantes del tren motriz.
Las plataformas de vehículos estadounidenses cubren diversas categorías de tamaño y condiciones de conducción. Los equipos de controladores necesitan una monitorización fiable de fallos mientras equilibran el coste del hardware con las funciones de software. La Agencia de Protección Ambiental de EE. UU. informó de un consumo real medio de 27.2 mpg para vehículos del año modelo 2024 en su informe de febrero de 2026 [11]. El control del tren motriz es uno de los factores que contribuyen a la gestión de la eficiencia operativa. La EPA informó que el consumo medio de combustible fue 1.7 mpg menor cuando se excluyeron los vehículos eléctricos a batería y los híbridos enchufables de su comparación.
¿Quién lidera el mercado de unidades de control de transmisión automotrice?
Bosch y ZF ofrecen tecnología de control de vehículos, mientras que Denso soporta funciones electrónicas de control relacionadas.
ZF Friedrichshafen AG ofrece software de control cubiX y tecnologías de chasis relacionadas [1]. Denso Corporation suministra componentes electrónicos y tecnología de control utilizada por los fabricantes de vehículos. Sus productos cumplen diferentes funciones y arquitecturas de vehículos, por lo que las comparaciones de compra dependen del límite del sistema seleccionado por cada fabricante.
Magna International Inc., Aptiv PLC, Valeo SA, Hyundai Mobis y Astemo Ltd. participan en electrónica automotriz o sistemas de control de vehículos dentro de sus respectivas áreas de producto. La decisión de compra relevante se refiere al ajuste entre cada módulo y el programa del vehículo, incluyendo los registros de validación y el soporte de los proveedores. La cobertura de productos varía entre proveedores y no establece una única clasificación de cuota de mercado. Los nuevos pedidos siguen vinculados a plataformas específicas de fabricantes y al momento de la aprobación de la ingeniería.
¿Qué empresas son los proveedores clave?
Las principales empresas incluyen Robert Bosch GmbH; Denso Corporation; ZF Friedrichshafen AG; Magna International Inc.; Aptiv PLC; Valeo SA; Hyundai Mobis; Astemo Ltd.
- Robert Bosch GmbH
- Denso Corporation
- ZF Friedrichshafen AG
- Magna International Inc.
- Aptiv PLC
- Valeo SA
- Hyundai Mobis
- Astemo Ltd.
Bibliografía
- [1] ZF Friedrichshafen AG. (s.f.). Tecnología líder para movilidad sostenible: IAA Mobility 2025.
- [2] Statistisches Bundesamt (Destatis). (2026, marzo 23). Nuevos Países de la Sociedad de Salud en Alemania.
- [3] Statistisches Bundesamt (Destatis). (2026, marzo 23). Bestand an Kraftfahrzeugen und Schienenfahrzeugen für die Jahre 2021 bis 2025.
- [4] Statistisches Bundesamt (Destatis). (2026, febrero 6). Producción en diciembre de 2025: -1.9% respecto al mes anterior.
- [5] Associação Nacional dos Fabricantes de Veículos Automotores. (2026, enero 15). Producción e venda de autoveículos crescem em 2025 e Anfavea projeta nova alta en 2026.
- [6] Departamento de Transporte. (2026, abril 29). Estadísticas de licencias de vehículos, Reino Unido: 2025.
- [7] Departamento de Transporte. (2026, septiembre 23). Estadísticas de licencias de vehículos: abril a junio de 2026.
- [8] Sociedad de Fabricantes y Comerciantes de Automóviles. (2026, enero 29). Año difícil para el automóvil, pero los nuevos modelos y la estrategia industrial pueden generar crecimiento.
- [9] Asociación Japonesa de Fabricantes de Automoción. (2026). La industria del motor de Japón 2026.
- [10] Asociación de Concesionarios de Automóviles de Japón. (2026). [Informe anual sobre matrículas de vehículos nuevos, edición 2026].
- [11] Agencia de Protección Ambiental de EE. UU. (febrero de 2026). Informe de Tendencias Automotrices de la EPA 2025: Economía de combustible y tecnología desde 1975 (EPA-420-R-26-001).
Este informe responde
- El informe examina las aplicaciones de los vehículos que influyen en la compra de sistemas electrónicos de control de conducción.
- El análisis de componentes explica cómo los sensores y procesadores embebidos interactúan con los comandos de los actuadores.
- Las comparaciones de países abarcan Alemania, Brasil, Reino Unido, Japón y Estados Unidos.
- El análisis competitivo tiene en cuenta el software de controladores, la electrónica del vehículo y la cualificación de los proveedores.
- La cobertura en el canal de venta distingue los controles instalados de fábrica de la demanda de reemplazo de servicios.
¿Qué cubre el mercado de unidades de control de conducción automotriz?
El mercado abarca las unidades de control de la transmisión automotrice y las funciones directamente asociadas a la gestión de la respuesta del vehículo a las órdenes del conductor. Considera sensores relacionados con el control y software embebido utilizados en aplicaciones de motor, transmisión, frenos y dirección. La cobertura relacionada Fact.MR de los sistemas electrónicos de control de motores automotrices proporciona una visión separada de la arquitectura electrónica específica del motor. El uso más amplio de sistemas de control electrónico del motor constituye un área de aplicación relacionada donde la calibración por software y la retroalimentación de sensores moldean el rendimiento del control de conducción.
¿Qué incluye el alcance?
Las ventas incluían controladores asociados a turismos, vehículos comerciales y vehículos eléctricos.
El análisis de componentes considera sensores, actuadores, microcontroladores y software cuando forman parte del límite establecido del sistema de conducción. Las instalaciones de fábrica entran en el canal OEM , mientras que las unidades de repuesto y las piezas de servicio relacionadas entran en la categoría de posventa. La cobertura de la aplicación abarca el control del motor y el control de la transmisión, incluyendo funciones de freno y dirección cuando se conectan a la arquitectura de control de transmisión correspondiente. El análisis regional compara diferentes condiciones vehículo-plataforma y de producción, sin tratar los totales de matrícula como ingresos directos del controlador.
¿Qué se excluye del alcance?
El alcance excluye electrónica de infoentretenimiento no relacionada ni accesorios independientes para vehículos que no tienen función de control de conducción.
El software de propósito general y el equipo de automatización de fábricas permanecen fuera del mercado a menos que se suministren como parte identificable de una unidad de control de transmisión automotriz.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas del sector.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan las prioridades de compra, la adopción de productos, los desafíos operativos, los requisitos de aprobación, el posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
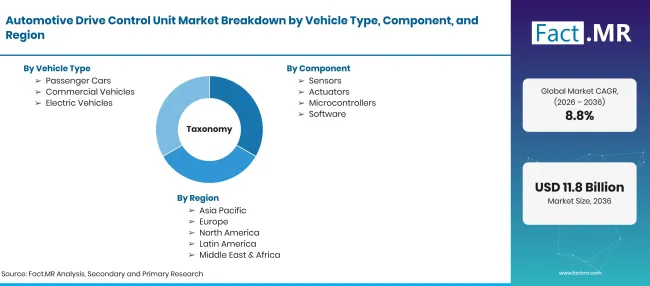
Automotive Drive Control Unit Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones en 2026 hasta USD mil millones para 2036 en un CAGR |
| Definición del mercado | Unidades de control electrónicas y componentes de control asociados utilizados para gestionar las funciones de conducción del vehículo |
| Tipo de vehículo | Turismos; Vehículos comerciales; Vehículos eléctricos |
| Componente | Sensores; Actuadores; Microcontroladores; Software |
| Aplicación | Control del motor; Control de la transmisión; Control de frenos; Control de dirección; Otros |
| Canal de ventas | OEM; Posventa |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Alemania; Brasil; Estados Unidos; Reino Unido; Japón |
| Empresas perfiladas | Robert Bosch GmbH; Denso Corporation; ZF Friedrichshafen AG; Magna International Inc.; Aptiv PLC; Valeo SA; Hyundai Mobis; Astemo Ltd. |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Evaluación de tipos de vehículos, componentes de controladores, aplicaciones de control de conducción, canales de venta, perspectivas por país y actividad de proveedores |
Fuente: análisis de Fact.MR. Actualizado el 22 de octubre de 2026
¿Cómo se segmenta el mercado?
-
Por tipo de vehículo
- Turismos
- Vehículos comerciales
- Vehículos eléctricos
-
Por componente
- Sensores
- Actuadores
- Microcontroladores
- Software
-
Por aplicación
- Control del motor
- Control de Transmisión
- Control de frenos
- Control de dirección
- Otros
-
Por canal de ventas
- OEM
- Posventa
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de unidades de control de transmisión para automóviles en 2026?
¿Cuál es el CAGR de 2026 a 2036?
¿Qué tipo de vehículo conduce?
¿Qué componente lidera?
¿Quiénes son las principales empresas en el mercado de unidades de control de transmisión automotrices?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF