- Market Value (2025): USD 17.2 Bn
- Estimated Value (2026): USD 18.9 Bn
- Forecast Value (2036): USD 49.0 Bn
- CAGR (2026-2036): 10.0%
¿Cuánto se prevé que valdrá el mercado de semiconductores automotrices para control de potencia para 2036?
USD 18.9 mil millones en 2026 hasta USD 49.0 mil millones en 2036, a un 10.0% CAGR.
- Fact.MR estima que el mercado de semiconductores para automoción para control de potencia estaba valorado en USD 17.2 mil millones en 2025.
- Se prevé que las ventas aumenten de USD 18.9 mil millones en 2026 a USD 49.0 mil millones para 2036.
- Se prevé que el mercado registre un CAGR 10.0% entre 2026 y 2036, a medida que los fabricantes aumenten el contenido de controles electrónicos en los sistemas de motores y las redes eléctricas de los vehículos.
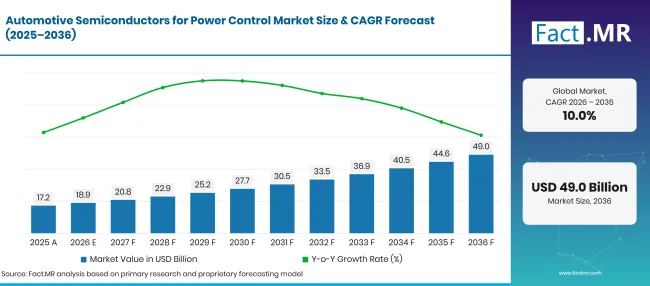
Automotive Semiconductors For Power Control Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 17.3 |
| 2026 | Estimación | 19.0 |
| 2036 | Previsión | 49.0 |
| CAGR 2026 a 2036 | Periodo de previsión | 10.0% |
Fuente: análisis de Fact.MR. Actualizado el 22 de octubre de 2026
¿Cuáles son los datos definitorios detrás del crecimiento del mercado de semiconductores automotrices para el control de energía?
USD 30.0 mil millones de oportunidades absolutas entre 2026 y 2036, centradas en microcontroladores, vehículos de pasajeros y suministro de OEM .
- Motores de la demanda en el mercado
- Los ingenieros de la cadena motriz de vehículos necesitan microcontroladores que puedan coordinar las respuestas del motor y la transmisión con una sincronización precisa. La cualificación de chips a nivel de plataforma hace que el soporte de software probado y el suministro de piezas estables sean centrales en cada decisión de obtención.
- Una hipótesis de investigación sintética para semiconductores de control de potencia automotriz sitúa el rendimiento térmico y la compatibilidad de software entre las preguntas de entrevistas de ingeniería OEM .
- Los diseñadores de vehículos eléctricos utilizan transistores de potencia para controlar el flujo de electricidad a través de convertidores y circuitos de conmutación. Infineon introdujo MOSFETs CoolSiC 750 V G2 aptos para automoción en abril de 2025 para usos que incluyen cargadores a bordo y convertidores DC-DC [1]. Estos productos muestran cómo la selección de dispositivos de potencia está cambiando con el diseño eléctrico de los vehículos.
- OEM equipos de electrónica se están preparando para una integración más amplia de las unidades de control a medida que se desarrollan los diseños de vehículos definidos por software. NXP presentó su familia de microcontroladores automotrices S32K5 en marzo de 2025 para soportar arquitecturas zonales y de electrificación [2]. Cada vez más los proveedores de chips necesitan ofrecer herramientas para la integración de software junto con el hardware.
- La selección de componentes automotrices pondrá peso sostenido en el control de calor y en el manejo de fallos. Un fallo en la gestión de energía eléctrica puede interrumpir las funciones del vehículo, por lo que los equipos de ingeniería revisan los límites operativos de un chip junto con su soporte de software.
- Segmentos clave analizados
- Por componente: Los microcontroladores mantienen 32.5% cuota en 2026, ya que las unidades de control de vehículos ejecutan instrucciones de gestión de energía en tiempo real.
- Por tipo de vehículo: Los vehículos de pasajeros representan 58.9% cuota en 2026 porque los fabricantes de automóviles instalan controladores electrónicos en gamas de modelos de alto volumen.
- Por aplicación: La gestión del motor representa 31.2% cuota en 2026, ya que los motores de combustión e híbridos continúan utilizando temporización y control de carga basados en semiconductores.
- Por usuario final: OEMcapturado 82.7% cuota en 2026 mediante la cualificación directa de componentes y la adquisición de nuevas plataformas de vehículos.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "La principal prueba comercial para un chip de control de potencia es si un fabricante puede utilizarlo de forma fiable en todo el programa de vehículos previsto. Se espera que los proveedores de semiconductores compitan en rendimiento de conmutación predecible e integración de software a medida que se difunden los diseños electrificados."
- Implicaciones estratégicas
- Se espera que los proveedores de semiconductores inviertan en paquetes de dispositivos de potencia que limiten el calor durante conmutaciones repetidas. Infineon introdujo la tecnología CoolSiC JFET para la distribución de energía en estado sólido en mayo de 2025 [3].
- Los diseñadores de chips necesitan revisiones tempranas con los fabricantes de automóviles para confirmar cómo se comportan las nuevas piezas dentro de las unidades de control existentes. Una disposición similar de los pines puede facilitar la instalación, pero la respuesta de conmutación y el comportamiento del software aún necesitan revisiones cuidadosas durante la clasificación.
- Se espera que los fabricantes de vehículos comparen las herramientas de desarrollo de software junto con el rendimiento eléctrico antes de elegir chips de control. Para las funciones de motor y transmisión, diagnósticos fiables pueden ahorrar tiempo durante la integración y el posterior rastreo de fallos.
- Se espera que los proveedores de electrónica de nivel1 favorezcan a los proveedores de semiconductores con planes de entrega estables para programas largos de vehículos. Comprobaciones previas sobre el soporte de software y los ciclos de vida de los componentes pueden reducir el trabajo de rediseño tras la entrada en producción de una unidad de control.
Se prevé que Japón registre 12.0% CAGR hasta 2036, seguido por el Reino Unido en 10.9%. Alemania avanza en 9.9% y Estados Unidos en 9.0%. Brasil registra 7.9%, reflejando un equilibrio diferente entre el ensamblaje de vehículos nacionales y el suministro de productos electrónicos.
¿Cómo se desglosa el mercado de semiconductores automotrices para control de potencia por segmento?
Microcontroladores 32.5%; Vehículos de pasajeros 58.9%; Gestión de motores 31.2%; OEMs 82.7% en 2026.
¿Qué componente lidera el control de potencia del vehículo?
Los microcontroladores representan 32.5% cuota en 2026.
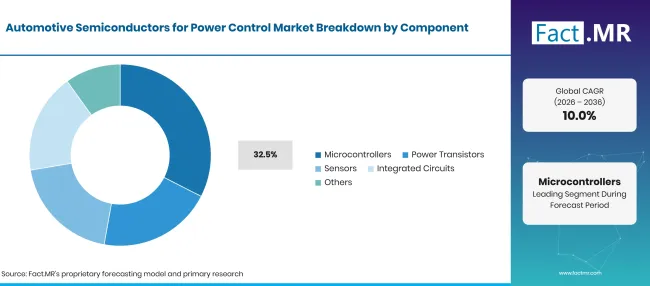
Automotive Semiconductors For Power Control Market Breakdown Component | Source: Fact.MR
| Componente | Compartir (2026) |
|---|---|
| Microcontroladores (segmento líder) | 32.5% |
| Otros segmentos combinados | 67.5% |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 22 de octubre de 2026
Se proyecta que los microcontroladores mantengan la parte principal de componentes porque ejecutan instrucciones de control dentro de los sistemas electrónicos del vehículo. Los controladores de motor necesitan un procesamiento temporizado que coordina el suministro de combustible y las señales eléctricas. Los transistores de potencia realizan tareas de conmutación en los circuitos de potencia del vehículo, mientras que los sensores proporcionan información operativa utilizada por los controladores. Los circuitos integrados combinan funciones de control y soporte cuando la aplicación requiere conjuntos electrónicos más pequeños. La compatibilidad con herramientas de software automotrice puede influir en qué familia de chips entra en un programa de producción.
¿Qué lidera el segmento de Tipo de Vehículo?
Los vehículos de pasajeros representan 58.9% cuota en 2026.
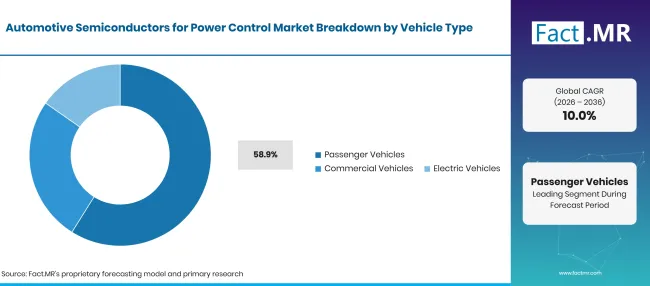
Automotive Semiconductors For Power Control Market Breakdown Vehicle Type 1 | Source: Fact.MR
| Tipo de vehículo | Compartir (2026) |
|---|---|
| Vehículos de pasajeros (segmento líder) | 58.9% |
| Otros segmentos combinados | 41.1% |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 22 de octubre de 2026
Se espera que los vehículos de pasajeros representen la mayor parte del tipo de vehículo, ya que los fabricantes instalan electrónica de control de potencia en programas de modelos de mayor volumen. Los vehículos comerciales utilizan chips relacionados en los controladores de motores y transmisiones diseñados para largas horas de operación. Los vehículos eléctricos introducen requisitos adicionales de conmutación de potencia en circuitos de conversión y distribución a bordo. Los equipos de ingeniería evalúan las piezas de semiconductores en torno a los límites de voltaje y térmico de cada plataforma antes de acordar un diseño final. La reutilización de plataformas entre modelos de vehículos puede soportar pedidos repetidos de componentes.
¿Cómo influye la aplicación en la compra de componentes?
Engine Management lidera con 31.2% participación en 2026.
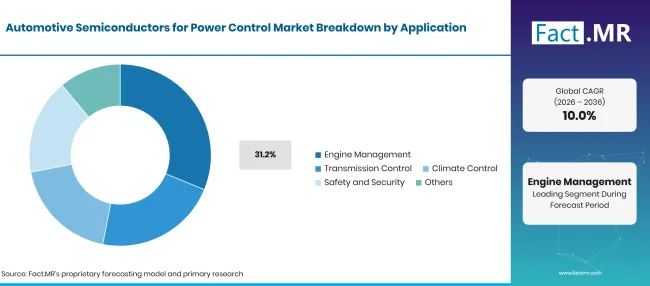
Automotive Semiconductors For Power Control Market Breakdown Application | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| Gestión del motor (segmento líder) | 31.2% |
| Otros segmentos combinados | 68.8% |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 22 de octubre de 2026
Se espera que la gestión del motor represente la principal cuota de aplicación porque los vehículos de combustión e híbridos dependen de la electrónica de control para coordinar el funcionamiento del motor. El control de la transmisión requiere una sincronización precisa para las funciones de cambio electrónico. El control climático utiliza circuitos de conmutación y monitorización para gestionar motores y otras cargas eléctricas. Los sistemas de seguridad y protección necesitan componentes que respondan de forma consistente durante eventos de fallo. El papel de cada circuito guía cómo los fabricantes evalúan sus especificaciones de semiconductores.
¿Qué cuentas de usuario final corresponde al canal principal de ventas?
OEMposee 82.7% participación en 2026.
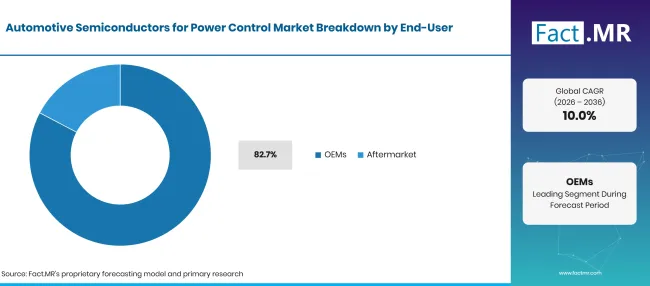
Automotive Semiconductors For Power Control Market Breakdown End User | Source: Fact.MR
| Usuario final | Compartir (2026) |
| OEMs (Segmento principal) | 82.7% |
| Otros segmentos combinados | 17.3% |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 22 de octubre de 2026
Se prevé que OEMmantengan la mayor parte de los usuarios finales porque los semiconductores automotrices suelen entrar en los vehículos como parte de sistemas electrónicos aprobados. Los fabricantes de automóviles y sus proveedores directos revisan las especificaciones de los chips al inicio del ciclo de diseño. El mercado de posventa soporta controladores de repuesto y módulos electrónicos relacionados una vez que los vehículos están en servicio. La demanda de reemplazos depende del acceso a piezas compatibles y de los requisitos eléctricos exactos de cada modelo.
¿Qué está acelerando la adopción del mercado de semiconductores automotrices para el control de energía y qué la está frenando?
Los sistemas eléctricos electrificados y las funciones de control electrónico más amplias apoyan las ventas de semiconductores. Los límites de tiempo de calificación y gestión de calor pueden retrasar los cambios en los diseños de producción.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Electrificación automovilística | +1.0% | Europa, Asia Oriental | A medio plazo (2–4 años) |
| Integración con mandos | +0.8% | Global | A medio plazo (2–4 años) |
| Renovación del control del motor | +0.7% | Global | A corto plazo (<= 2 años) |
| Eficiencia de conmutación de potencia | +0.5% | Asia Oriental, Norteamérica | A largo plazo (>= 4 años) |
| Producción de vehículos | +0.4% | Global | A medio plazo (2–4 años) |
Fuente: análisis de Fact.MR. Actualizado el 22 de octubre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Electrónica zonal | +0.8% | Europa, Japón | A medio plazo (2–4 años) |
| Conmutación de potencia compacta | +0.6% | Global | A medio plazo (2–4 años) |
| Estandarización de plataformas | +0.5% | Norteamérica, Europa | A largo plazo (>= 4 años) |
| Soporte de reparación de vehículos | +0.4% | Global | A corto plazo (<= 2 años) |
Fuente: análisis de Fact.MR. Actualizado el 22 de octubre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Tiempo de preparación para la clasificación | -0.8% | Global | A medio plazo (2–4 años) |
| Límites de diseño térmico | -0.6% | Global | A medio plazo (2–4 años) |
| Concentración en el suministro de chips | -0.5% | Global | A corto plazo (<= 2 años) |
| Coste del programa de vehículos | -0.4% | Brasil, Europa | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 22 de octubre de 2026
¿Qué países están ampliando el mercado de semiconductores para el control de potencia hasta 2036?
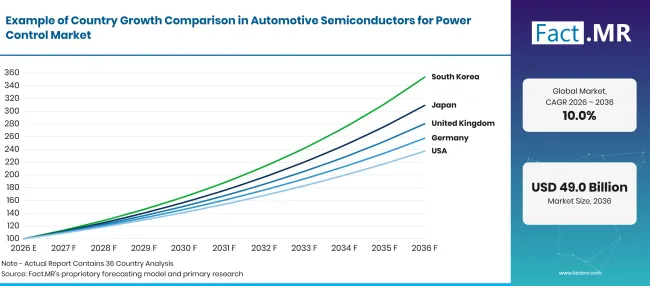
Automotive Semiconductors For Power Control Market Growth Index | Source: Fact.MR
| País | CAGR (2026–2036) |
|---|---|
| Japón | 12.0% |
| Reino Unido | 10.9% |
| Alemania | 9.9% |
| Estados Unidos | 9.0% |
| Brasil | 7.9% |
Fuente: análisis de Fact.MR. Actualizado el 22 de octubre de 2026
¿Por qué Japón está ampliando el uso de chips de control de potencia automotriz?
12.0% CAGR, vinculado a la ingeniería de sistemas híbridos y a la capacidad de diseño de semiconductores.
Los fabricantes japoneses combinan su experiencia en sistemas híbridos con una base nacional de diseñadores de semiconductores. La electrónica de control gestiona la retroalimentación de conmutación y operación en sistemas electrificados. Se prevé que Japón registre un 12.0% CAGR hasta 2036. Se espera que la selección de proveedores haga hincapié en un rendimiento consistente de calidad vehicular y en un soporte de software fiable durante programas de modelos de larga duración.
¿Qué hay detrás del crecimiento en el Reino Unido en los chips de control de energía?
10.9% CAGR, moldeado por la introducción de modelos electrificados y la calificación de andenes.
Los programas de ingeniería de vehículos con sede en el Reino Unido crean oportunidades de venta para componentes semiconductores utilizados en plataformas electrificadas. El Departamento de Transporte publicó sus estadísticas de licencias de vehículos de 2025 en abril de 2026 [4]. Se espera que los fabricantes de automóviles evalúen el rendimiento de los chips en función de la disposición eléctrica de cada vehículo antes de aprobar nuevas piezas.
¿Cómo está moldeando Alemania la demanda de semiconductores automovilísticos?
9.9% CAGR, relacionado con la exportación de automóviles y la electrónica de potencia de vehículos eléctricos.
Los fabricantes alemanes conectan la ingeniería de vehículos locales con programas de producción orientados a la exportación. En julio de 2025, Destatis informó de alrededor de 1.5 millones de nuevos turismos exportados entre enero y mayo de 2025 [5]. Se espera que los fabricantes de semiconductores que sirven a este mercado se centren en un rendimiento de conmutación fiable y en la compatibilidad de software entre plataformas de modelos.
¿Qué respalda la visión de control del poder de Estados Unidos?
9.0% CAGR, reflejando la integración de controladores y los programas de ingeniería automotriz.
Los fabricantes estadounidenses de vehículos colaboran con proveedores de semiconductores en sistemas de control de motores y energía electrificada. Se prevé que Estados Unidos publique una 9.0% CAGR entre 2026 y 2036. Es probable que los transistores de potencia y microcontroladores sean evaluados en cuanto a límites de conmutación y respuesta a fallos, además del coste unitario. Los programas de producción favorecen componentes con un camino fiable a través de la cualificación automotriz.
¿Por qué Brasil está construyendo su base de electrónica de potencia para vehículos?
7.9% CAGR, vinculado al abastecimiento nacional de ensamblaje y sistemas de control.
Las ventas de semiconductores de control de potencia en Brasil están relacionadas con el ensamblaje de vehículos nacionales y módulos electrónicos instalados en modelos vendidos localmente. En enero de 2026, ANFAVEA informó sobre la producción y ventas de vehículos brasileños durante 2025 [6]. Se espera que los programas de vehículos nacionales continúen evaluando el coste de los componentes junto con la durabilidad eléctrica y la disponibilidad de reemplazos.
¿Quién lidera el mercado de semiconductores automotrices para control de potencia?
Infineon Technologies suministra componentes de conmutación de potencia semiconductores utilizados en sistemas eléctricos automotrices. NXP Semiconductors desarrolla microcontroladores adaptados a arquitecturas de control de vehículos, mientras que Texas Instruments ofrece gestión de energía automotriz y componentes analógicos. STMicroelectronics proporciona microcontroladores y dispositivos de potencia para aplicaciones en vehículos. Se espera que las diferencias comerciales entre estos proveedores dependan del soporte de cualificación y del ajuste entre cada dispositivo y su circuito de control previsto.
Renesas Electronics ofrece microcontroladores para automóviles, mientras que ROHM suministra dispositivos semiconductores de potencia. Onsemi proporciona dispositivos de potencia automotrices usados en sistemas electrificados, y Analog Devices desarrolla piezas relevantes de medición y gestión de energía. Toshiba participa mediante dispositivos semiconductores para electrónica automotriz, mientras que Bosch aporta capacidades de semiconductores automotrices. Se espera que la selección de productos se centre en la aprobación técnica y la continuidad de la fabricación a lo largo del programa del vehículo.
¿Qué empresas son los proveedores clave?
Las compañías clave incluyen Infineon Technologies AG; NXP Semiconductors N.V.; Texas Instruments Incorporated; STMicroelectronics N.V.; Renesas Electronics Corporation; Onsemi; Robert Bosch GmbH; Analog Devices Inc.; Toshiba Corporation; y ROHM Co. Ltd.
- Infineon Technologies AG
- NXP Semiconductors N.V.
- Texas Instruments Incorporated
- STMicroelectronics N.V.
- Renesas Electronics Corporation
- Onsemi
- Robert Bosch GmbH
- Analog Devices Inc.
- Toshiba Corporation
Bibliografía
- [1] Infineon Technologies AG. (2025, abril 29). Infineon lanza CoolSiC™ MOSFET 750 V G2 con RDS(on) ultra bajo para electrónica de potencia automotriz e industrial.
- [2] NXP Semiconductors. (2025, marzo 11). La nueva familia de microcontroladores S32K5 avanza las arquitecturas zonales SDV y amplía la plataforma NXP CoreRide.
- [3] Infineon Technologies AG. (2025, mayo 5). Infineon introduce la nueva tecnología CoolSiC™ JFET para una distribución de energía en estado sólido más inteligente y rápida.
- [4] Departamento de Transporte. (2026, abril 29) . Estadísticas de licencias de vehículos: 2025.
- [5] Statistisches Bundesamt (Destatis). (2025, julio 18). Las exportaciones de coches nuevos de pasajeros en los primeros cinco meses de 2025 aumentaron 1.1% año interanual.
- [6] Associação Nacional dos Fabricantes de Veículos Automotores. (2026, enero 15). Producción e venda de autoveículos crescem em 2025 e Anfavea projeta nova alta en 2026.
Este informe responde
- El informe examina los microcontroladores y transistores de potencia utilizados en el control electrónico de potencia automotriz, incluyendo los requisitos técnicos detrás de la selección de semiconductores.
- El análisis de tipo de vehículo compara vehículos de pasajeros con vehículos comerciales y eléctricos y explica por qué los programas de ensamblaje total moldean los pedidos de componentes.
- El análisis por país abarca Japón, Reino Unido, Alemania, Estados Unidos y Brasil, con atención a la fabricación local y programas de vehículos electrificados.
- El análisis competitivo compara a los proveedores de semiconductores por dispositivos de conmutación de potencia, microcontroladores, funciones de control y el soporte técnico necesario para la cualificación del vehículo.
- El informe distingue OEM el suministro de semiconductores del suministro posventa de módulos de control y electrónica de reemplazo relacionada.
¿Qué cubre el mercado de semiconductores automotrices para control de potencia?
El mercado abarca componentes semiconductores utilizados para regular la energía eléctrica y funciones relacionadas con el control dentro de los vehículos. Incluye microcontroladores, transistores de potencia y sensores, junto con circuitos integrados y otros componentes de apoyo.
Esta cobertura es más limitada que la del mercado más amplio de semiconductores automovilísticos, que también incluye chips utilizados principalmente para el procesamiento o comunicación de información.
¿Qué está incluido en el alcance?
El alcance incluye semiconductores de grado automotriz utilizados en la gestión de motores y control de transmisiones.
También cubre chips que sirven para el control climático y funciones específicas de seguridad o protección cuando su función es regular la energía eléctrica del vehículo. Las ventas se evalúan en vehículos de pasajeros, comerciales y eléctricos. OEM pedidos de componentes constituyen la vía principal para la producción de vehículos nuevos, mientras que el mercado de recambios cubre la demanda relevante de reemplazos.
¿Qué se excluye del alcance?
El ámbito excluye las ventas de semiconductores de propósito general que no alcanzan funciones de control de potencia automotriz.
Los conjuntos completos de inversores de tracción y los paquetes de baterías de vehículos están fuera del límite a nivel de componente, salvo por el valor de los chips de control de potencia incluidos en ellos. También se excluyen los servicios de software independientes, la maquinaria de fabricación de chips y los procesadores de infoentretenimiento no relacionados.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas del sector.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan las prioridades de compra, la adopción de productos, los desafíos operativos, los requisitos de aprobación, el posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
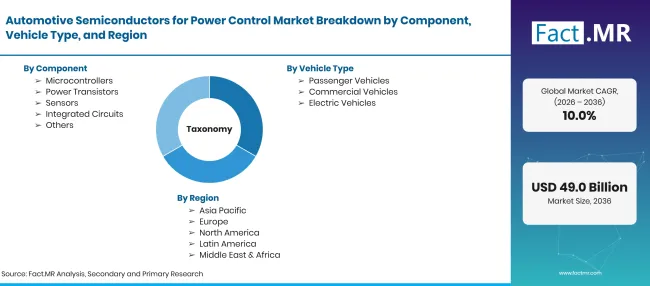
Automotive Semiconductors For Power Control Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones en 2026 hasta USD mil millones para 2036 a CAGR |
| Definición del mercado | Dispositivos semiconductores automotrices utilizados para el control de energía eléctrica de vehículos y funciones relacionadas de conmutación o control. |
| Componente | Microcontroladores; Transistores de potencia; Sensores; Circuitos integrados; Otros |
| Tipo de vehículo | Vehículos de pasajeros; Vehículos comerciales; Vehículos eléctricos |
| Aplicación | Gestión del motor; Control de la transmisión; Control del clima; Seguridad y protección; Otros |
| Usuario final | OEMs; Posventa |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Alemania; Brasil; Estados Unidos; Reino Unido; Japón |
| Empresas perfiladas | Infineon Technologies AG; NXP Semiconductors N.V.; Texas Instruments Incorporated; STMicroelectronics N.V.; Renesas Electronics Corporation; Onsemi; Robert Bosch GmbH; Analog Devices Inc.; Toshiba Corporation; y ROHM Co. Ltd. |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Análisis de aplicaciones de semiconductores de plataforma de vehículo, estadísticas oficiales del vehículo y divulgaciones originales de la empresa |
Fuente: análisis de Fact.MR. Actualizado el 22 de octubre de 2026
¿Cómo se segmenta el mercado?
-
Por componente
- Microcontroladores
- Transistores de potencia
- Sensores
- Circuitos Integrados; Otros
-
Por tipo de vehículo
- Vehículos de pasajeros
- Vehículos comerciales
- Vehículos eléctricos
-
Por aplicación
- Gestión del motor
- Control de Transmisión
- Control del clima
- Seguridad y protección; Otros
-
Por usuario final
- OEMs
- Posventa
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de semiconductores automotrices para control de potencia en 2026?
¿Cuál es el CAGR de 2026 a 2036?
¿Qué componente lidera?
¿Qué aplicaciones lidera?
¿Qué empresas participan en semiconductores de control de potencia automotriz?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF