- Market Value (2025): USD 198.4 Bn
- Estimated Value (2026): USD 208.7 Bn
- Forecast Value (2036): USD 346.0 Bn
- CAGR (2026-2036): 5.2%
¿Cuánto se prevé que valdrá el mercado de medicamentos para endocrinología en 2036?
USD 208.7 mil millones en 2026 a USD 346.0 mil millones para 2036 en un 5.2% CAGR.
- La valoración del mercado de fármacos endocrinológicos fue deUSD 198.4 mil millones en 2025, una base basada en insulina, medicamentos orales para la diabetes y reemplazo hormonal de por vida.
- Los ingresos pasarán de USD 208.7 mil millones en 2026 a USD 346.0 mil millones en 2036, a medida que más adultos sean diagnosticados con diabetes tipo 2 y permanezcan más tiempo en terapia combinada.
- Un 5.2% CAGR refleja un volumen estable de prescripciones en las líneas maduras de insulina y tiroides, impulsado por medicamentos semanales y a base de incretina de mayor valor.
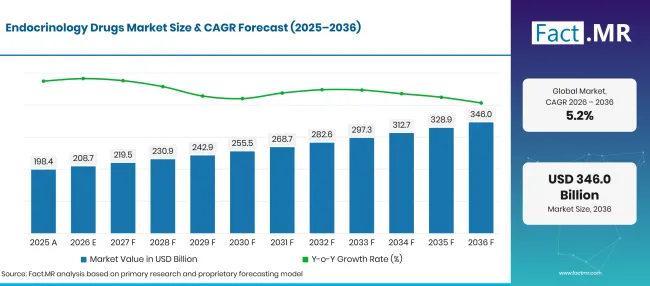
Endocrinology Drugs Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 198.4 |
| 2026 | Estimación | 208.7 |
| 2036 | Previsión | 346.0 |
| CAGR 2026 a 2036 | Periodo de previsión | 5.2% |
Fuente: análisis de Fact.MR. Actualizado el 3 de noviembre de 2026
¿Cuáles son los datos que definen el crecimiento del mercado de medicamentos para endocrinología?
El periodo 2026-2036 añade USD 137.3 mil millones en nuevo valor, la mayoría vinculados a la atención de la diabetes proporcionada a través de hospitales y farmacias minoristas.
- Motores de la demanda en el mercado
- Los organismos globales de salud ahora tratan los nuevos medicamentos para la diabetes como medicamentos básicos. En septiembre de 2025, la Organización Mundial de la Salud añadió semaglutida, dulaglutida, liraglutida y tirzepatida a su Lista Modelo de Medicamentos Esenciales para adultos con diabetes tipo 2 que también tienen enfermedades cardíacas o renales y obesidad [1]. La lista guía los formularios nacionales y las licitaciones públicas para estos agentes.
- La insulina basal semanal reduce la carga de inyecciones para las personas con diabetes tipo 2. Novo Nordisk anunció en marzo de 2026 que la FDA de EE. UU. aprobó Awiqli (insulina icodec) como la primera insulina basal semanal para adultos con diabetes tipo 2 [2]. En septiembre de 2026, Lilly recibió la aprobación de la FDA para Onswik (insulina efsitora alfa), que según la empresa también ha sido aprobada en la UE, México y Japón [3].
- La inmunoterapia está abriendo una nueva ventana de tratamiento antes de que se necesite la insulina. Sanofi informó en enero de 2026 que la Comisión Europea aprobó Teizeild (teplizumab) para retrasar la fase 3 tipo 1 diabetes en adultos y niños de ocho años o más con enfermedad en estadio 2 [4]. El cribado de familiares e hijos atraerá a más pacientes a clínicas endocrinas en una fase temprana.
- La sustitución hormonal de por vida mantiene la base estable. Los pacientes con hipotiroidismo, deficiencia de hormona del crecimiento o hipoparatiroidismo rara vez dejan la terapia, por lo que cada nuevo diagnóstico añade años de prescripciones repetidas.
- Segmentos clave analizados
- Por tipo de fármaco: La insulina mantendrá 34.2% cuota en 2026, ya que las personas con diabetes tipo 1 y muchas con diabetes tipo 2 avanzada necesitan cobertura basal diaria o semanal.
- Por aplicación: La diabetes representará 42.3% valor de 2026, dado el tamaño del grupo de pacientes y la necesidad de un control continuo de la glucosa.
- Por canal de distribución: Las farmacias hospitalarias captarán 38.7% en 2026, ya que a menudo comienzan las inyecciones de insulina, las inyecciones biológicas y las prescripciones endocrinas especializadas en las instituciones.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "La diabetes mantendrá ocupada la prescripción de endocrinología hasta 2036, pero la combinación de lo que se prescribe se desplazará hacia combinaciones semanales basadas en insulina y incretina. Los proveedores que puedan introducir estos agentes en los formularios públicos a precios viables ampliarán su alcance de pacientes en América Latina y Europa. Las terapias para tiroides, crecimiento y paratiroides crecerán más lentamente, pero los formatos de larga duración protegerán su valor en la atención especializada."
- Implicaciones estratégicas
- Los fabricantes deberían planificar la capacidad de la insulina semanal con bolígrafo y cartucho con antelación, ya que los formularios hospitalarios necesitan un suministro asegurado antes de cambiar a los pacientes de productos diarios.
- Los farmacéuticos hospitalarios deberían establecer protocolos de conversión de dosis para los pacientes que pasan de insulina basal diaria a semanal, lo que reduce el riesgo de hipoglucemia durante el cambio.
- Los pagadores y los sistemas de salud pública deberían valorar el coste total de la atención al listar agentes basados en1 GLP, ya que los beneficios para el corazón y el riñón pueden compensar parte del gasto en medicamentos.
- Los inversores deberían considerar terapias hormonales de larga duración y tratamientos 1 diabetes en fase temprana, donde la ampliación de la etiqueta aún puede aportar valor a categorías maduras.
Alemania lidera el conjunto de cinco países con 6.0%, ayudada por una carga de casos 2 diabetes tipo que los investigadores nacionales esperan que casi duplique para 2050. Brasil sigue en 5.5% mientras su sistema público traslada a los pacientes a análogos más recientes de la insulina. Estados Unidos crece a 4.9% desde una base tratada muy grande donde la presión sobre precios limita las ganancias de valor. Un ritmo 4.4% en el Reino Unido refleja un fuerte control del gasto del NHS, incluso cuando los productos con receta siguen aumentando. Japón cierra el rango en 3.9%, donde una población mayor mantiene el volumen pero las revisiones de precios frenan el valor.
¿Cómo se desglosa el mercado de medicamentos para endocrinología por segmento?
La insulina liderará el tipo de fármaco en 34.2%; La diabetes liderará la aplicación en 42.3%; Las farmacias hospitalarias encabezarán el canal de distribución en 38.7% en 2026.
¿Qué tipo de droga conduce?
La insulina mantiene 34.2% de las ventas de 2026.
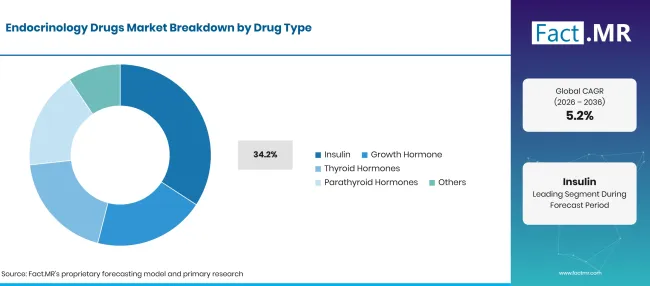
Endocrinology Drugs Market Breakdown Drug Type | Source: Fact.MR
| Tipo de fármaco | Compartir (2026) |
|---|---|
| Insulina (segmento principal) | 34.2% |
| Otros segmentos combinados | 65.8%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 3 de noviembre de 2026
Las personas con diabetes tipo 1 no pueden vivir sin insulina, y muchas personas con diabetes tipo 2 la añaden una vez que los agentes orales dejan de funcionar. Análogos basales como glargina, degludec y los nuevos productos semanales constituyen el núcleo de esta demanda. La insulina de acción rápida durante las comidas y las formulaciones premezcladas añaden volumen adicional. Los bolígrafos prellenados han sustituido a los viales en la mayoría de los mercados de altos ingresos, lo que aumenta el valor por paciente. La hormona del crecimiento atiende a niños con deficiencia de hormona del crecimiento y a algunos adultos con enfermedad hipofisaria. La información de prescripción de Pfizer de agosto de 2026 incluye Ngenla (somatrogon) como análogo semanal de la hormona del crecimiento para niños de tres años en adelante con insuficiencia de secreción de hormona del crecimiento [5]. La dosificación semanal está transformando la categoría de hormona del crecimiento humano . Las hormonas tiroideas, principalmente levotiroxina, tratan el hipotiroidismo a bajo coste por paquete. La terapia hormonal paratiroidea cubre el hipoparatiroidismo y la osteoporosis grave. Otras son las terapias suprarrenales e hipofisarias.
¿Qué apoya la diabetes en la aplicación?
La diabetes representa 42.3% de los ingresos de 2026.
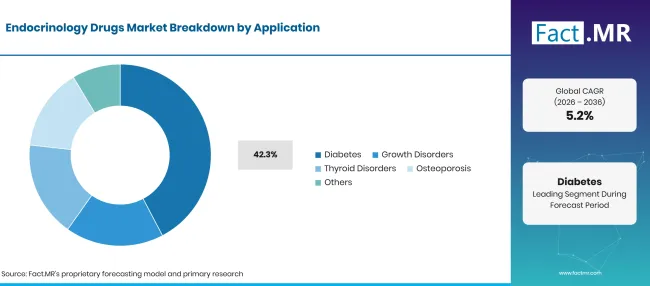
Endocrinology Drugs Market Breakdown Application | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| Diabetes (Segmento principal) | 42.3% |
| Otros segmentos combinados | 57.7%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 3 de noviembre de 2026
El control de la glucosa en sangre es una tarea diaria para los pacientes, y la mayoría necesita dos o más fármacos en pocos años desde el diagnóstico. La metformina sigue siendo el primer paso habitual. Muchos pacientes luego añaden uno de los inhibidores de SGLT2 o un agente incretino antes de la insulina. La clase más amplia de agonistas de los receptores GLP-1 ahora representa una parte creciente del gasto diabético, ya que los clínicos también la utilizan para la protección del corazón y los riñones. Los trastornos del crecimiento requieren largos tratamientos que terminan cuando los niños alcanzan la altura adulta. Los trastornos tiroideas afectan a muchas más personas, aunque la levotiroxina genérica mantiene un valor modesto. El cuidado de la osteoporosis se basa en análogos hormonales paratiroideas para pacientes con alto riesgo de fracturas. Otros cubren insuficiencia suprarrenal, acromegalia y enfermedad de Cushing.
¿Cómo influye el canal de distribución en la demanda?
Las farmacias hospitalarias capturan 38.7% valor de 2026.
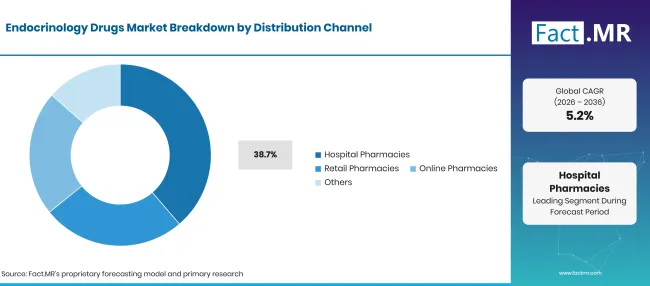
Endocrinology Drugs Market Breakdown Distribution Channel | Source: Fact.MR
| Canal de distribución | Compartir (2026) |
|---|---|
| Farmacias hospitalarias (segmento principal) | 38.7% |
| Otros segmentos combinados | 61.3%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 3 de noviembre de 2026
Muchos procesos de tratamiento endocrino comienzan en clínicas hospitalarias, donde los especialistas inician la insulina con la hormona, revisan las dosis de la hormona del crecimiento y administran terapia inyectable con osteoporosis. Las farmacias hospitalarias también gestionan diabetes tipo 1 recién diagnosticada en niños y insulina hospitalaria para pacientes quirúrgicos. Los biológicos exclusivos para especialistas, como las infusiones de teplizumab, permanecen dentro de este canal. Las farmacias minoristas se encargan de las recetas repetidas una vez que los pacientes están estables con agentes orales, bolígrafos o pastillas de tiroides. Las farmacias online ofrecen terapia crónica a domicilio cuando los reguladores lo permiten. Otras incluyen distribuidores especializados y suministro por licitación pública.
¿Qué está acelerando la adopción del mercado de medicamentos endocrinológicos y qué la está frenando?
Cada año, cada año se diagnostica a más adultos con diabetes tipo 2 , y los agentes semanales de insulina e incretina ofrecen a los prescriptores más formas de intensificar el tratamiento. La sustitución hormonal para trastornos tiroideos, del crecimiento y de la paratiroides añade una capa estable de demanda de por vida. Los altos precios para los agentes nuevos y los límites de pago en el uso de GLP-1 ralentizan las ganancias de valor. La insulina biosimilar y los medicamentos genéricos orales también erosionan el valor en las líneas maduras.
Análisis de impacto de los conductores
| DRIVER | (~) % DE IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Diagnóstico creciente de diabetes tipo 2 | +1.2% | Global | A largo plazo (>=4 años) |
| Captación de agentes reductores de glucosa basados en GLP1 | +1.0% | Norteamérica, Europa Occidental | A medio plazo (2-4 años) |
| Lanzamiento de insulina basal semanal | +0.7% | Norteamérica, Europa Occidental, Asia Oriental | A corto plazo (<=2 años) |
| Reemplazo de la tiroides y la hormona del crecimiento de por vida | +0.5% | Global | A largo plazo (>=4 años) |
Fuente: análisis de Fact.MR. Actualizado el 3 de noviembre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Programas públicos de análogos de insulina en mercados emergentes | +0.7% | América Latina, Asia del Sur y Pacífico | A medio plazo (2-4 años) |
| Inmunoterapia para la diabetes tipo 1 temprana | +0.5% | Norteamérica, Europa Occidental | A largo plazo (>=4 años) |
| Hormona de crecimiento semanal para niños | +0.4% | Global | A medio plazo (2-4 años) |
| Terapia hormonal paratiroidea de acción prolongada | +0.2% | Norteamérica, Europa Occidental | A largo plazo (>=4 años) |
Fuente: análisis de Fact.MR. Actualizado el 3 de noviembre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Altos precios de los nuevos agentes para la diabetes | -0.6% | Global | A corto plazo (<=2 años) |
| Erosión de insulina biosimilar y medicamentos orales genéricos | -0.5% | Norteamérica, Europa Occidental | A medio plazo (2-4 años) |
| Acceso desigual a los especialistas en endocrinología | -0.4% | Mercados emergentes | A medio plazo (2-4 años) |
| Baja adherencia a la terapia inyectable a largo plazo | -0.2% | Global | A largo plazo (>=4 años) |
Fuente: análisis de Fact.MR. Actualizado el 3 de noviembre de 2026
¿Qué países están ampliando el mercado de medicamentos endocrinológicos hasta 2036?
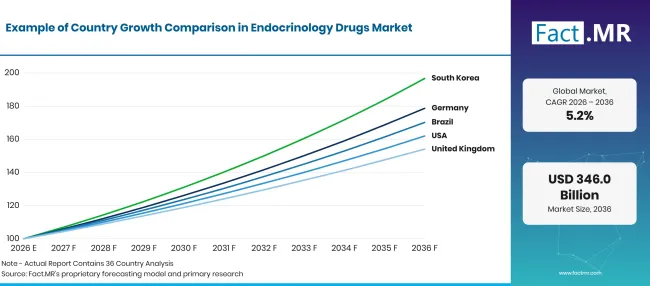
Endocrinology Drugs Market Growth Index | Source: Fact.MR
| País | CAGR (2026 a 2036) |
|---|---|
| Alemania | 6.0% |
| Brasil | 5.5% |
| Estados Unidos | 4.9% |
| Reino Unido | 4.4% |
| Japón | 3.9% |
Fuente: análisis de Fact.MR. Actualizado el 3 de noviembre de 2026
¿Qué apoya la adopción de fármacos endocrinológicos en Alemania?
6.0% CAGR, impulsado por una carga de casos 2 diabetes tipo en rápido crecimiento y una amplia cobertura de seguro estatutario.
Un estudio del Instituto Robert Koch de septiembre de 2025 contabilizó 6.05 millones de personas con diabetes tipo 2 diagnosticada en Alemania en 2022, una prevalencia de 8.6% [6]. Su escenario principal proyecta 11.01 millones de casos para 2050. El seguro médico legal reembolsa la insulina, los agentes incretinivos y la terapia tiroidea a casi todos los residentes. Las clínicas especializadas en diabetes gestionan muchos inicios de insulina fuera de los hospitales.
¿Cómo está desarrollando la demanda en Brasil?
5.5% CAGR, mientras el sistema de salud pública traslada a los pacientes a análogos de la insulina.
El Ministerio de Salud de Brasil inició un movimiento nacional hacia la insulina glargina en el Sistema Unificado de Salud (SUS) en julio de 2026, en un momento en que la insulina NPH aún representaba 90% de la insulina utilizada en el SUS [7]. El ministerio planeó aproximadamente 130 talleres de formación para equipos municipales. Los datos federales publicados en enero de 2026 muestran que la prevalencia de la diabetes en adultos aumentó de 5.5% en 2006 a 12.9% en 2024 [8]. La compra pública seguirá siendo la principal vía de obtención de insulina en Brasil.
¿Qué es lo que apoya la adopción en Estados Unidos?
4.9% CAGR, respaldado por una población tratada muy grande y acceso temprano a nuevos agentes.
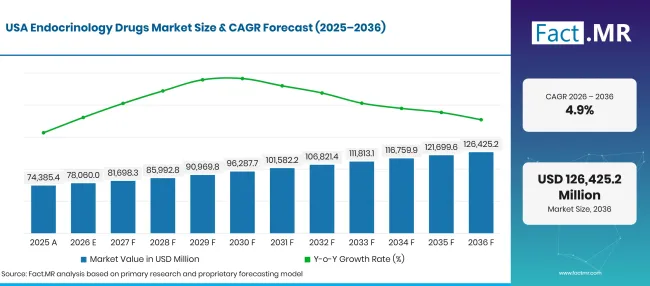
Endocrinology Drugs Market Forecast Usa | Source: Fact.MR
El Informe Nacional de Estadísticas de Diabetes del CDC, actualizado en septiembre de 2026, estima que 40.1 millones de personas en Estados Unidos tenían diabetes diagnosticada o no diagnosticada en 2023 [9]. El mismo informe cuenta 115.2 millones de adultos con prediabetes. Las aprobaciones de la FDA para dos insulinas basales semanales en 2026 añaden nuevas opciones para esta población. Las devoluciones y las normas de beneficios farmacéuticos determinan los precios netos.
¿Cómo está desarrollando la demanda del Reino Unido?
4.4% CAGR, reflejando el aumento del volumen de recetas bajo un estricto control presupuestario del NHS.
La Autoridad de Servicios Empresariales del NHS informó en agosto de 2026 que 4.1 millones de pacientes identificados en Inglaterra recibieron recetas para diabetes en 2025/26 [10]. Esas recetas alcanzaron los 83 millones de artículos con un coste de2.31 mil millones de libras. Las farmacias comunitarias gestionan la mayor parte de la dispensación repetida. La guía nacional decide cuándo los agentes basados en1 GLP y las insulinas más recientes entran en la atención rutinaria.
¿Qué apoya la adopción en Japón?
3.9% CAGR, debido a una población envejecida con diabetes y necesidades tiroideas a largo plazo.
El Ministerio de Salud, Trabajo y Bienestar de Japón publicó su Encuesta Nacional de Salud y Nutrición 2024 en diciembre de 2025 [11]. Se estima que se sospecha fuertemente que alrededor de 11 millones de personas padecen diabetes, cifra que no ha dejado de aumentar. Una base de pacientes mayores mantiene una demanda constante de insulina y hormona tiroidea. El sector más amplio de la medicina geriátrica comparte este factor del envejecimiento. Las revisiones nacionales regulares de precios limitan el crecimiento del valor.
¿Quién lidera el mercado de medicamentos para endocrinología?
La competencia se divide en tres grupos. Novo Nordisk, Eli Lilly and Company y Sanofi forman el núcleo de insulina e incretina, con una producción profunda de bolígrafos y una larga trayectoria en clínicas de diabetes. Sus últimos productos muestran hacia dónde se dirige el valor: Awiqli de Novo Nordisk y Onswik de Lilly obtuvieron ambos la aprobación de la FDA como insulinas basales semanales en 2026 [2] [3].
La actualización del tercer trimestre de 2026 de Lilly también incluyó la aprobación de la FDA para Mounjaro para reducir el riesgo cardiovascular en adultos con diabetes tipo 2 [12]. AstraZeneca y Merck & Co. forman un grupo de terapia oral basado en inhibidores SGLT2 y DPP-4 , donde la entrada genérica evaluará los precios. Pfizer y AbbVie se centran en la sustitución hormonal a través de marcas de hormona del crecimiento y levotiroxina. La aprobación europea de Sanofi de Teizeild en diabetes tipo 1 temprana muestra cómo la inmunoterapia puede ampliar una cartera aguas arriba [4]. Hasta 2036, el peso competitivo se desplazará hacia empresas que puedan suministrar inyectables semanales a gran escala y obtener acceso al formulario.
¿Qué empresas son los proveedores clave?
Las principales empresas en el mercado de medicamentos para endocrinología incluyen Novo Nordisk, Eli Lilly and Company, Sanofi, AstraZeneca, Merck & Co., Pfizer y AbbVie.
- Novo Nordisk
- Eli Lilly y Compañía
- Sanofi
- AstraZeneca
- Merck & Co.
- Pfizer
- AbbVie
Bibliografía
- [1] Organización Mundial de la Salud. (2025, septiembre 5). La OMS actualiza la lista de medicamentos esenciales para incluir tratamientos clave para el cáncer y la diabetes.
- [2] Novo Nordisk. (2026, marzo 27). Awiqli aprobó en EE. UU. el primer y único tratamiento basal de insulina una vez por semana para adultos con diabetes tipo 2.
- [3] Eli Lilly y Compañía. (2026, septiembre 24). La Administración de Alimentos y Medicamentos de EE. UU. (FDA) aprueba el Onswik de Lilly (insulina efsitora alfa-gobe), un tratamiento semanal de inyección basal de insulina para adultos que viven con diabetes tipo 2.
- [4] Sanofi. (2026, enero 12). Nota de prensa: Teizeild de Sanofi aprobada en la UE para pacientes con diabetes tipo 1 estadio 2.
- [5] Pfizer. (2026, agosto). INYECCIÓN NGENLA (somatrogon-ghla): Aspectos destacados de la información de prescripción.
- [6] Instituto Robert Koch. (2025, septiembre 17). Tendencias en la prevalencia y número de casos de diabetes tipo 2 diagnosticada en Alemania: proyecciones hasta 2050.
- [7] Ministerio de Salud, Brasil. (2026, julio 13). Ministério da Salud detalla proceso de transição de insulina glargina para secretários municipais.
- [8] Agência Gov, Gobierno de Brasil. (2026, enero 28). Diabetes, hipertensão e obesidade: Salud investe R$ 340 milhões para estimular prevenção.
- [9] Centros para el Control y la Prevención de Enfermedades. (2026, septiembre 16). Informe Nacional de Estadísticas de la Diabetes.
- [10] Autoridad de Servicios Empresariales del NHS. (2026, agosto 20). Prescripción para diabetes: Inglaterra: 2016/17 a 2025/26.
- [11] Ministerio de Salud, Trabajo y Bienestar, Japón. (2025, diciembre 2). 令和6年「国民健康・栄養調査」の結果.
- [12] Eli Lilly and Company. (2026, octubre 29). Lilly informa sobre los resultados financieros del tercer trimestre de 2026, eleva la orientación anual y destaca el progreso regulatorio en toda la cartera.
Este informe responde
- ¿Cuánto serán los ingresos por medicamentos endocrinológicos en 2026 y 2036, y qué ritmo conecta ambos?
- Por qué la insulina mantiene la cabeza entre los tipos de fármacos a medida que los productos semanales llegan a las farmacias.
- ¿Qué áreas de enfermedad más allá de la diabetes añaden una demanda de receta de por vida?
- Donde las farmacias hospitalarias, minoristas y online encajan en el recorrido del paciente.
- ¿Qué separa el crecimiento en Alemania, Brasil, Estados Unidos, Reino Unido y Japón?
- ¿Qué grupos de proveedores compiten en insulina, agentes orales y sustitución hormonal?
¿Qué cubre el mercado de medicamentos para endocrinología?
Este estudio sigue los medicamentos con receta para trastornos hormonales, siendo la diabetes, las enfermedades tiroideas, la insuficiencia del crecimiento y el metabolismo óseo como áreas principales. Los ingresos se contabilizan a nivel de fabricante en productos de marca, biosimilares y genéricos.
Los valores se expresan en USD mil millones a tipos de cambio constantes. Las cifras por país siguen dónde se dispensa el medicamento, no dónde se produce.
¿Qué incluye el alcance?
Insulina humana y análogos de insulina en viales, cartuchos y bolígrafos prellenados.
Medicamentos orales e inyectables para reducir la glucosa recetados para la diabetes, incluidos agentes incretinos.
Hormona del crecimiento, hormona tiroidea y hormona paratiroidea para indicaciones endocrinas aprobadas.
Inmunoterapias que retrasan el inicio de la diabetes tipo 1 .
¿Qué se excluye del alcance?
Medidores de glucosa, sensores, bombas de insulina y dispositivos de bolígrafo vacío se venden sin medicamento.
Estatinas y otros fármacos del campo de moduladores del metabolismo lipídico , a menos que se vendan para una indicación endocrina.
Suplementos dietéticos, sal de yodo y productos de bienestar de venta libre.
Pruebas de laboratorio, tarifas de consulta y cargos por servicios hospitalarios.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas del sector.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan prioridades de compra, adopción de productos, desafíos operativos, requisitos de aprobación, posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
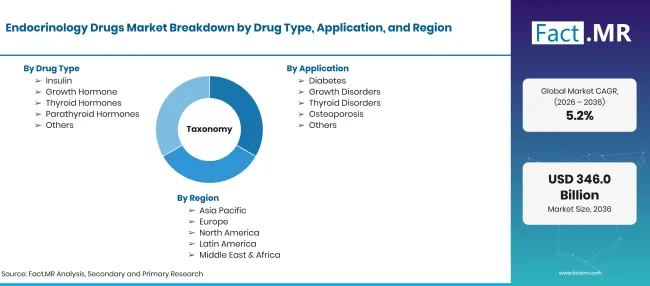
Endocrinology Drugs Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones en 2026 hasta USD mil millones para 2036 a CAGR |
| Definición del mercado | Medicamentos con receta que reemplazan, imitan o regulan hormonas para tratar la diabetes, la tiroides, el crecimiento, la paratiroides y otros trastornos endocrinos. |
| Tipo de fármaco | Insulina; Hormona del crecimiento; Hormonas tiroideas; Hormonas paratiroideas; Otros |
| Aplicación | Diabetes; Trastornos del crecimiento; Trastornos de la tiroides; Osteoporosis; Otros |
| Canal de distribución | Farmacias hospitalarias; Farmacias minoristas; Farmacias online; Otras |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Alemania; Brasil; Estados Unidos; Reino Unido; Japón |
| Empresas perfiladas | Novo Nordisk; Eli Lilly and Company; Sanofi; AstraZeneca; Merck & Co.; Pfizer; AbbVie |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Volumen de prescripciones por enfermedad y clase de medicamentos, valorado a precios de venta del fabricante y comparado con estadísticas nacionales de prescripción. |
Fuente: análisis de Fact.MR. Actualizado el 3 de noviembre de 2026
¿Cómo se segmenta el mercado?
-
Por tipo de fármaco
- Insulina
- Hormona del crecimiento
- Hormonas tiroideas
- Hormonas paratiroideas
- Otros
-
Por aplicación
- Diabetes
- Trastornos del crecimiento
- Trastornos de la tiroides
- Osteoporosis
- Otros
-
Por canal de distribución
- Farmacias hospitalarias
- Farmacias minoristas
- Farmacias online
- Otros
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de medicamentos endocrinológicos en 2026?
¿Qué tasa de crecimiento registrará el mercado de medicamentos endocrinológicos?
¿Qué tipo de fármaco conduce?
¿Qué aplicaciones lidera?
¿Qué canal de distribución lidera?
¿Qué país crecerá más rápido?
¿Quiénes son las principales empresas?
¿Qué frena el mercado?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF